בנק ישראל מפרסם באופן שוטף את דוח מחירי השירותים הבנקאיים הנפוצים למשקי הבית — הפרסום הרגולטורי שנועד לתת לציבור מקום אחד להסתכל בו לפני שהוא חותם. וכאן מתחיל הבירור של העמוד הזה: כשמנסים לשלוף מתוך המקורות הרשמיים מספר אחד — הריבית השנתית בהלוואה על חשבון קרן השתלמות או קופת גמל, מול הריבית בהלוואה בנקאית רגילה — מגלים שהמספר הזה פשוט לא יושב שם.
זהו עמוד ספוק בסדרת ההשוואה בין שני אפיקי האשראי, והוא עוסק בקריטריון אחד בלבד: ריבית שנתית — אחד מתשעת הקריטריונים המשותפים שנקבעו להשוואה בין שני הצדדים. לא עמלות, לא תקופה, לא בטוחה. רק הריבית, ורק מה שאפשר לומר עליה מתוך אסמכתאות רשמיות.
בקצרה
- הלוואה על חשבון השתלמות/גמל — לא פורסם. לא נמצאה אסמכתא רשמית ישירה בתעריפון או בעמוד רשמי של גוף מנהל.
- הלוואה בנקאית רגילה — פורסם חלקית. בנק ישראל מפרסם דוח עמלות ומחירי שירותים בנקאיים נפוצים למשקי הבית, אך במידע שנאסף לא נמצא נתון רשמי ישיר לריבית של הלוואה רגילה ספציפית.
- ההפרש הכספי בין הצדדים — לא ניתן לחישוב כרגע. בלי שני מספרי ריבית מאומתים אין מה להחסיר ממה.
- מה כן אפשר לעשות: לשלוף את המספר בעצמך מהתעריפון של הגוף המנהל ומהצעת הבנק, ולרשום ליד כל מספר "נכון ל-" עם שנה ועמוד מקור.
לפני שמשווים — מה זו בכלל ריבית שנתית על הלוואה
ריבית שנתית היא המחיר שאתם משלמים על הכסף שקיבלתם, מבוטא כאחוז מהיתרה שנותרה לשנה. אם לקחתם 50,000 ₪ והריבית השנתית היא אחוז מסוים, אתם לא משלמים את האחוז הזה על 50,000 ₪ לאורך כל הדרך — אתם משלמים אותו על היתרה שעדיין לא החזרתם, שקטנה בכל חודש. זו הסיבה שהלוואה זהה בסכום ובריבית תעלה לכם פחות אם תפרסו אותה לתקופה קצרה יותר.
בשוק הישראלי הריבית מוצגת בכמה נוסחים, וההבדל ביניהם הוא מקור בלבול קבוע:
- ריבית נומינלית שנתית — האחוז ה"מוצהר" של ההלוואה, לפני שמביאים בחשבון את מספר ההחזרים בשנה ואת העמלות הנלוות.
- ריבית מתואמת (אפקטיבית) — האחוז שמשקף גם את תדירות ההחזרים, ולכן תמיד גבוה במקצת מהנומינלית.
- עלות אשראי כוללת — הביטוי שמכניס גם את העמלות הנלוות פנימה, ולכן הוא הכי קרוב לשאלה "כמה זה עולה לי בפועל".
- צמודה מול לא-צמודה — בהלוואה צמודת מדד, המספר שכתוב בחוזה אינו העלות הסופית; המדד מתווסף מעליו.
צד א׳ — הלוואה על חשבון קרן השתלמות או קופת גמל
הרעיון של האפיק הזה מוכר לרבים: יש לכם צבירה בקרן השתלמות או בקופת גמל, ובמקום למשוך אותה (ולעצור את הצבירה, ולעתים גם לשלם מס) — אתם לווים כסף כשהצבירה משמשת כבטוחה. ההיגיון הכלכלי אומר שבטוחה נזילה שיושבת אצל אותו גוף אמורה להוזיל את הסיכון, ולכן גם את הריבית.
ההיגיון הזה סביר. הוא פשוט לא מספיק כדי לכתוב מספר. במידע שנאסף לעמוד הזה לא נמצאה אסמכתא רשמית ישירה — תעריפון או עמוד רשמי של גוף מנהל — שממנה אפשר לצטט ריבית שנתית להלוואה על חשבון השתלמות/גמל. במצב כזה, הכתיבה הנכונה היא "לא פורסם", ולא ניחוש מנומס.
חשוב להבין למה זה לא פורמליות מיותרת. הריבית באפיק הזה אינה מספר אחד ארצי: היא נקבעת מול הגוף המנהל הספציפי שאצלו יושבת הצבירה שלכם, ויכולה להשתנות בין גוף לגוף, בין מסלול למסלול, ולפי שיעור ההלוואה מתוך הצבירה. מספר שנשלף מפורום, מכתבה ישנה או מ"מה שאמרו לחבר" הוא בדיוק סוג הנתון שגורם לאנשים לחתום על תנאי אחד ולגלות אחר.
צד ב׳ — הלוואה בנקאית רגילה, ומה בנק ישראל באמת מפרסם
כאן המצב טוב יותר, אבל לא במידה שאנשים מניחים. בנק ישראל מפרסם דוח עמלות ומחירי שירותים בנקאיים נפוצים למשקי הבית — פרסום רגולטורי אמיתי, ציבורי, בר-ציטוט. הבעיה היא שהוא לא עונה על השאלה שנשאלה בעמוד הזה: במידע שנאסף לא נמצא נתון רשמי ישיר לריבית של הלוואה בנקאית רגילה ספציפית. לכן הסטטוס של הצד הזה הוא "פורסם חלקית" — יש רגולטור שמפרסם, אך לא את המספר הזה.
ההבדל בין "לא פורסם" ל"פורסם חלקית" הוא לא משחק מילים. הוא אומר לכם איפה להתחיל לחפש: בצד הבנקאי יש מסלול ציבורי מסודר של פרסום ופיקוח שאפשר להיאחז בו, ובצד ההשתלמות/גמל צריך ללכת ישירות לגוף המנהל.
הלוואה על חשבון השתלמות/גמל
מתאים למי שיש לו צבירה קיימת והוא מוכן לפנות ישירות לגוף המנהל ולבקש את התעריפון בכתב.
מצב האסמכתאות: לא פורסם. אין מקור רשמי ישיר לריבית — הנתון קיים רק מול הגוף עצמו.
הלוואה בנקאית רגילה
מתאים למי שרוצה מסלול עם פרסום רגולטורי ציבורי ברקע, ומבין שהריבית עצמה עדיין מגיעה מהצעה אישית.
מצב האסמכתאות: פורסם חלקית. בנק ישראל מפרסם דוח מחירי שירותים בנקאיים, אך לא נתון ריבית ישיר למוצר.
איך הכרענו: לא הכרענו מי זול יותר — אין שני מספרים מאומתים להשוות. ההכרעה כאן היא על מצב האסמכתא בלבד: אילו מקורות רשמיים קיימים לכל צד, נכון ל-17/08/2026.
הקריטריון בשני הצדדים — טבלת מצב האסמכתאות
| קריטריון (נכון ל-17/08/2026) | הלוואה על חשבון השתלמות/גמל | הלוואה בנקאית רגילה |
|---|---|---|
| ריבית שנתית — נתון מספרי | לא פורסם | פורסם חלקית |
| קיום מקור רשמי ישיר | לא נמצאה אסמכתא רשמית ישירה בתעריפון או בעמוד רשמי של גוף מנהל | בנק ישראל מפרסם דוח עמלות ומחירי שירותים בנקאיים נפוצים למשקי הבית |
| האם המקור מכיל את הריבית עצמה | לא פורסם | לא נמצא נתון רשמי ישיר לריבית של הלוואה רגילה ספציפית |
| היכן לחפש את הנתון | תעריפון או עמוד עזרה רשמי של הגוף המנהל את הקרן/הקופה | תעריפון הבנק והצעת ההלוואה האישית, לצד פרסומי בנק ישראל |
| דרישת "נכון ל-" | חובה: שנה + עמוד מקור לכל נתון שיתווסף | חובה: שנה + עמוד מקור לכל נתון שיתווסף |
| אפשרות לחשב פער כספי היום | לא — חסר צד אחד להשוואה | לא — חסר צד אחד להשוואה |
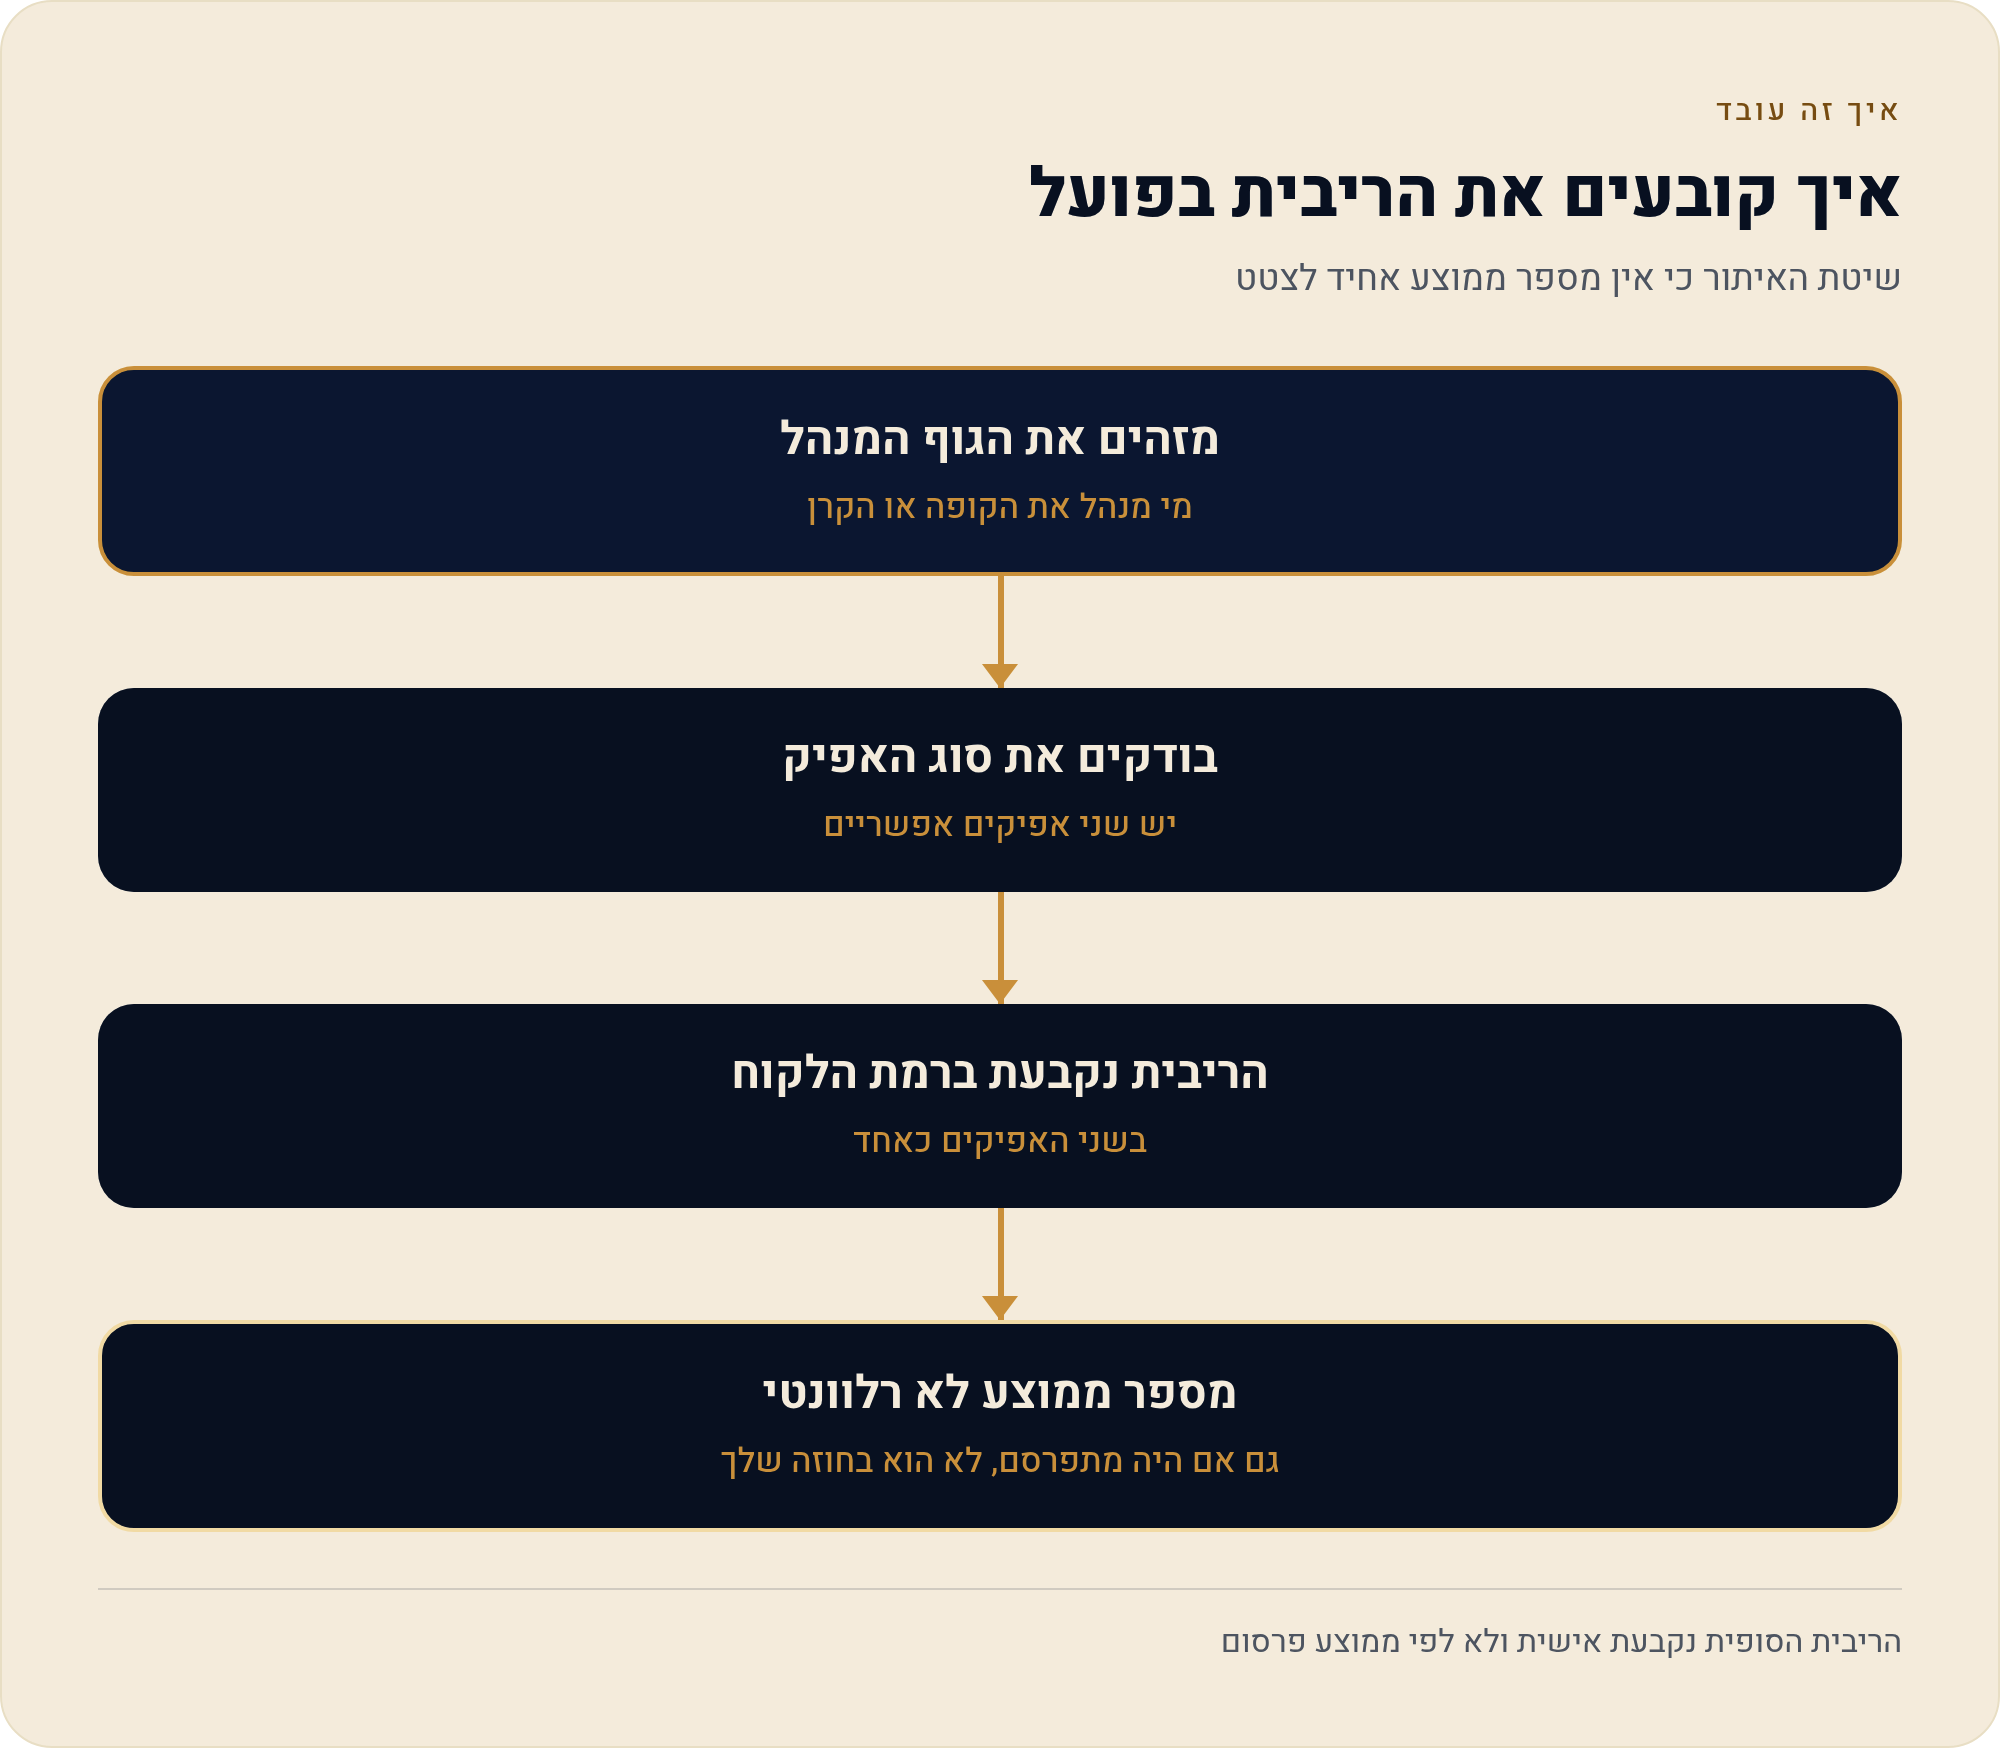
מה זה אומר בפועל — איך שולפים את מספר הריבית בעצמכם
מכיוון שאין מספר לצטט, הערך היחיד שאפשר לתת כאן הוא שיטת האיסוף. זה לא פרס ניחומים: בשני האפיקים הריבית הסופית נקבעת ממילא ברמת הלקוח, ולכן גם אילו היה מספר ממוצע מפורסם, לא הוא זה שהיה מופיע בחוזה שלכם.
- מזהים את הגוף המנהל פותחים את הדוח התקופתי של קרן ההשתלמות או קופת הגמל ובודקים מי בדיוק מנהל אותה. הריבית תיקבע מולו, לא מול "קרנות השתלמות" באופן כללי.
- מבקשים את התעריפון בכתב פונים לשירות הלקוחות של הגוף ומבקשים את המסמך הרשמי שבו מופיעים תנאי ההלוואה על חשבון הצבירה — כולל בסיס הריבית והמרווח מעליו. שיחה טלפונית אינה אסמכתא.
- מבקשים הצעה כתובה מהבנק באותו שבוע, פונים לבנק ומבקשים הצעת הלוואה בסכום ובתקופה זהים בדיוק. בלי סכום ותקופה זהים, ההשוואה חסרת משמעות.
- מיישרים את שפת המספרים מוודאים ששני הצדדים נקובים באותו נוסח — נומינלית מול נומינלית, או מתואמת מול מתואמת — ושברור אם ההלוואה צמודה למדד או לא.
- רושמים "נכון ל-" ליד כל מספר תאריך, שנה ושם המסמך שממנו נלקח. הצעות ריבית פגות תוקף, ומספר בלי תאריך הוא שמועה.
אם אתם רוצים לתרגם שני אחוזים לשקלים לפני הפגישה, אפשר להשתמש במחשבוני ההלוואות והריבית של MSL ולראות איך הפרש קטן באחוז נראה בסוף התקופה. זו הערכה בלבד, לא ייעוץ — המספר המחייב הוא זה שבחוזה.
מתי לבחור כל צד — ומתי עדיף לדלג
הלוואה על חשבון השתלמות/גמל
בחרו אם: יש לכם צבירה קיימת, קיבלתם תעריפון כתוב מהגוף המנהל, והריבית שקיבלתם בכתב נמוכה מההצעה הבנקאית באותם סכום ותקופה.
דלגו אם: לא הצלחתם לקבל מסמך רשמי עם הריבית, ומבקשים מכם להסתמך על מה שנאמר בשיחה.
הלוואה בנקאית רגילה
בחרו אם: קיבלתם הצעה כתובה עם ריבית ועלות כוללת, ואתם מעדיפים מסלול שיושב תחת הפיקוח והפרסום הציבורי של בנק ישראל.
דלגו אם: לא השוויתם אותה מול התעריפון של הגוף המנהל, ואתם מניחים מראש שהבנק יקר יותר — הנחה שאין לה כרגע אסמכתא.
מתודולוגיה — מה נבדק, ומה במפורש לא
קריטריון: ריבית שנתית בלבד — אחד מתשעת הקריטריונים המשותפים שנקבעו להשוואה בין שני האפיקים בסדרה זו.
שקלול: אין שקלול וציונים. בעמוד פיננסי מפוקח לא ניתן ציון מספרי לצד ולא סומן "מנצח".
מקורות: נבדקו פרסומים רשמיים של בנק ישראל בנוגע למחירי שירותים בנקאיים למשקי הבית. לא נמצא במידע שנאסף עמוד רשמי של גוף מנהל קרן השתלמות/גמל עם תנאי הלוואה.
מועד דגימה: 17/08/2026.
מה לא נבדק: ריביות בפועל של גופים מנהלים ספציפיים, ריביות בפועל של בנקים ספציפיים, מסלולי הצמדה, וכל השוואה מספרית בין הצדדים. לכל נתון ריבית שיתווסף בעתיד יצורף "נכון ל-" עם שנה ועמוד מקור.
שאלות שחוזרות על הריבית בשני האפיקים
למה אין כאן טבלה עם אחוזי ריבית?
כי הכלל שמנחה את הדף הוא שמקור לריבית חייב להיות תעריפון או עמוד עזרה רשמי של אותו גוף. במידע שנאסף לא נמצאה אסמכתא כזו לצד ההשתלמות/גמל, ולא נמצא נתון רשמי ישיר לריבית של הלוואה בנקאית רגילה ספציפית. מספר בלי מקור הוא ניחוש, ולא ממלאים מספרים בהשערה.
ההלוואה על חשבון הקרן בהכרח זולה יותר?
זו הנחה נפוצה, והיא נשענת על היגיון של בטוחה נזילה — אבל נכון ל-17/08/2026 אין לנו אסמכתא רשמית שמאשרת או שוללת אותה. עד שיתקבל תעריפון כתוב, זו סברה ולא נתון.
מה ההבדל בין "לא פורסם" ל"פורסם חלקית"?
"לא פורסם" — לא נמצא מקור רשמי כלל לנתון. "פורסם חלקית" — קיים פרסום רגולטורי רלוונטי, במקרה הזה דוח בנק ישראל על מחירי שירותים בנקאיים נפוצים למשקי הבית, אך הנתון הספציפי המבוקש אינו מופיע בו.
איזה מספר לבקש מהבנק ומהגוף המנהל?
שלושה: הריבית השנתית ובאיזה נוסח היא נקובה, האם ההלוואה צמודה למדד, וסך התשלומים הצפוי בשקלים לאורך כל התקופה. השלישי הוא זה שמונע ויכוחי פרשנות.
מתי העמוד הזה יתעדכן במספרים?
ברגע שיתקבל תעריפון או עמוד רשמי של גוף מנהל, ומקור רשמי ישיר לריבית הלוואה בנקאית. לכל נתון שיתווסף יצורף "נכון ל-" עם שנה ועמוד מקור.
המשך הסדרה — שאר שמונת הקריטריונים
הריבית היא קריטריון אחד. חזרה להשוואה המלאה בין הלוואה על חשבון קרן השתלמות/גמל להלוואה בנקאית רגילה — משם ממשיכים לעמלות פתיחת התיק וההקמה, ולמצב המקורות הרשמיים לכל צד ומה חסר כדי להשלים את ההשוואה.
מקורות
- בנק ישראל — מחירי השירותים הבנקאיים הנפוצים למשקי הבית (דוח עמלות). שנה: 2026. נכון ל-17/08/2026.
- בנק ישראל — הודעה על רפורמה בתחום העמלות הנגבות ממשקי בית. שנה: 2026. נכון ל-17/08/2026.
- בנק ישראל — חינוך פיננסי, משכנתאות ועלות אשראי. שנה: 2026. נכון ל-17/08/2026.
- הלוואה על חשבון קרן השתלמות/גמל — לא נמצא מקור רשמי במידע שנאסף לעמוד זה. נכון ל-17/08/2026.
דיסקליימר: העמוד מידע כללי ולא ייעוץ פיננסי, ואינו תחליף לבדיקת התעריפון וההצעה האישית מול הגוף המנהל ומול הבנק. כל אמירה כאן היא הערכה חינוכית בלבד; התנאים המחייבים הם אלה שבחוזה שאתם חותמים עליו. אין לנו affiliate — אף גוף לא משלם לנו על ההשוואה הזו.