בקצרה
- מינוס בעו"ש: התשלום העיקרי הוא ריבית חובה. ברוב הבנקים אין "עמלת פתיחת מינוס" נפרדת, אבל ייתכנו עמלות מסגרת/הקצאת אשראי — פר בנק.
- הלוואה מסודרת: קיימות לרוב עמלת פתיחת תיק/הקצאת אשראי, ובנוסף עמלת שינוי או פירעון מוקדם — במיוחד בהלוואה צמודת מדד או בריבית קבועה.
- ההבדל המבני: בצד המינוס העלות כמעט כולה בריבית; בצד ההלוואה חלק מהעלות יושב בעמלות חד-פעמיות ובעמלות יציאה.
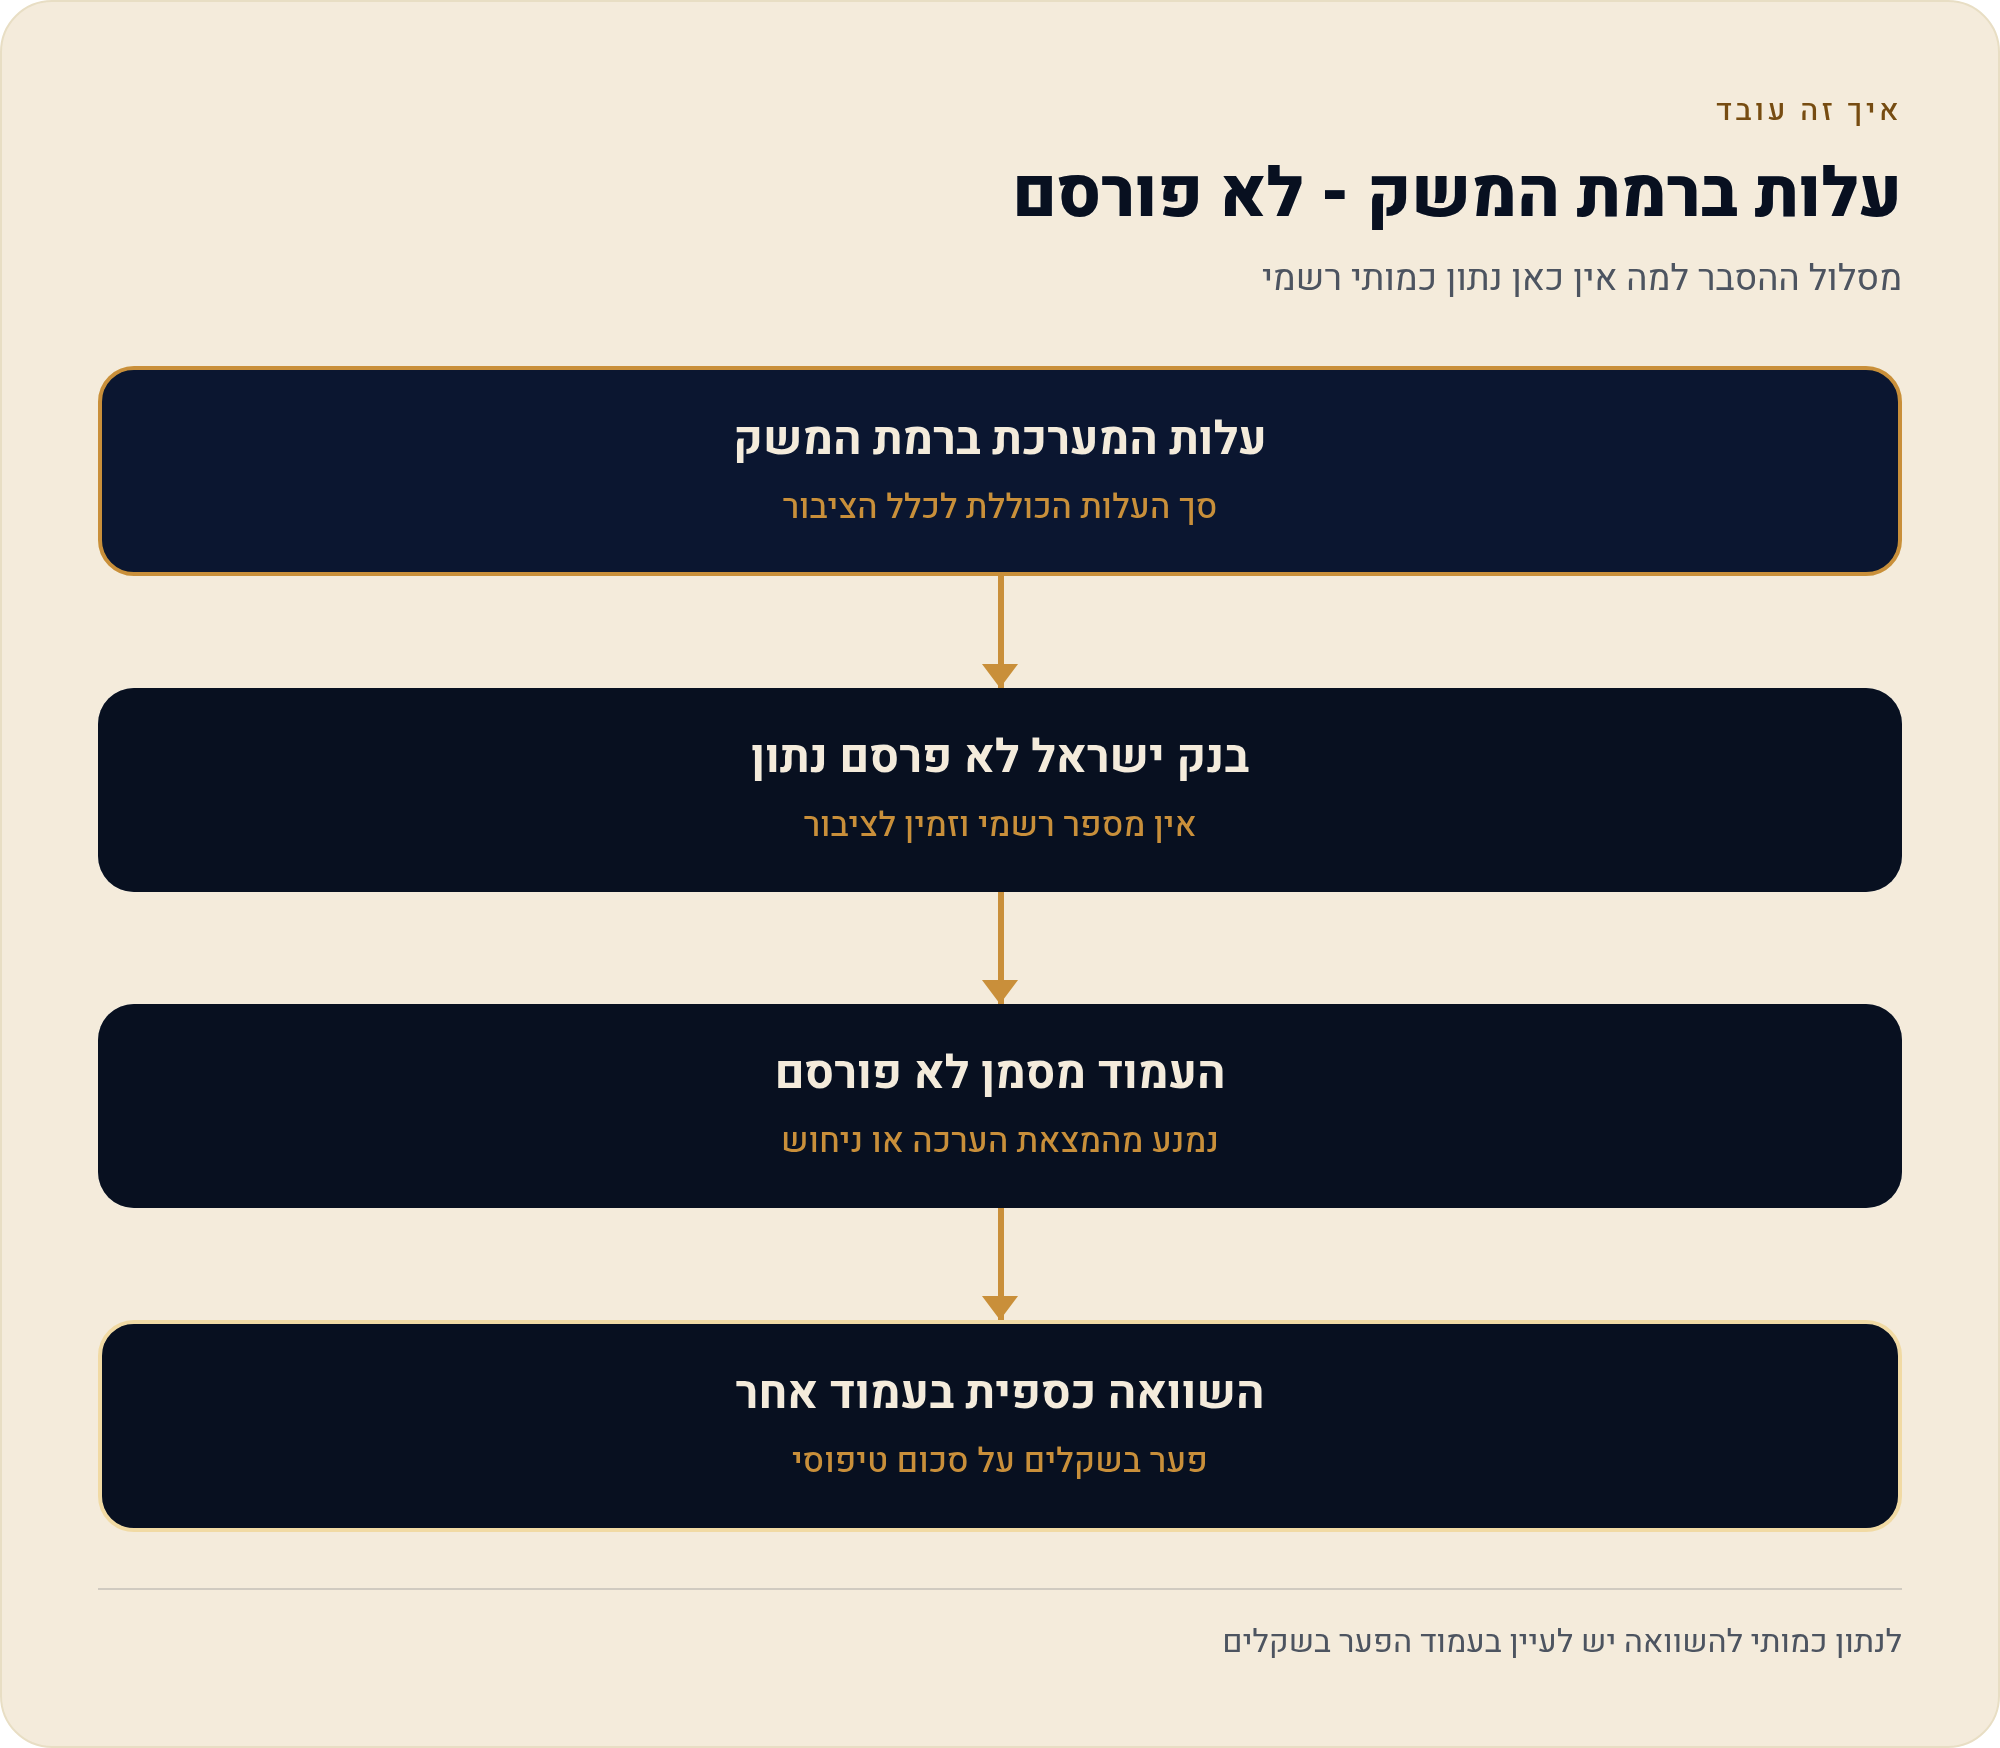
- מה שאין: שיעור עמלות ממוצע ברמת המשק לא פורסם רשמית ע"י בנק ישראל. כל השוואה אמיתית נעשית מול שני תעריפונים קונקרטיים.
מי שפותח את תעריפון ריבית האשראי של מזרחי-טפחות מגלה שם שורה יבשה בשם עו"ש חובה, ולצידה ריביות תעריפיות ומותאמות. מה שלא מופיע שם, נכון ליולי 2026, הוא עמלה ייעודית למינוס. זה לא פרט טכני — זו כל הנקודה של העמוד הזה.
כשמשווים מינוס בעו"ש להלוואה מסודרת, רוב האנשים משווים רק ריבית מול ריבית (וזה נושא נפרד — יש לו עמוד משלו בסדרה). אבל העמלות הנלוות מתנהגות אחרת לגמרי בשני הצדדים: במינוס העלות מרוכזת כמעט כולה בריבית החובה, ובהלוואה חלק מהעלות "יוצא מהריבית" ונכנס לשורות חד-פעמיות — פתיחת תיק, הקצאת אשראי, ולפעמים עמלת יציאה אם מחליטים לסגור מוקדם. שני מבנים שונים של אותו כסף.
בצד המינוס: כמעט הכול יושב בריבית החובה
מינוס בעו"ש הוא לא מוצר שנפתח בחתימה נפרדת. הוא תוצר של מסגרת אשראי בעו"ש — אישור של הבנק שהחשבון שלך רשאי לרדת מתחת לאפס עד סכום מסוים. ברגע שהחשבון בפועל ביתרת חובה, מתחילה להיצבר ריבית חובה על הסכום שבמינוס, בדרך כלל לפי חישוב יומי.
מכאן נגזרות שתי מסקנות מעשיות. הראשונה: ברוב הבנקים אין "עמלת פתיחת מינוס" נפרדת — אין אירוע חד-פעמי שמתמחר את עצם הכניסה למינוס. השנייה, והפחות נעימה: מכיוון שהמינוס נשען על מסגרת אשראי, עשויות להיות עמלות שקשורות למסגרת עצמה — עמלת מסגרת או עמלת הקצאת אשראי. האם הן קיימות אצלך, ובאיזה שיעור, זה נתון פר בנק שנקבע בתעריפון שלו.
בתעריפון ריבית האשראי של מזרחי-טפחות, למשל, מפורטות ריביות תעריפיות ומותאמות על שורת "עו"ש חובה", אך לא מופיעה שם עמלה ייעודית למינוס — נכון ליולי 2026. זו דוגמה אחת, לא כלל ארצי: תעריפון של בנק אחר עשוי להיראות אחרת, וזה בדיוק למה ההשוואה האמיתית היא מול המסמך של הבנק שלך ולא מול כותרת בעיתון.
יש עוד שכבה שמבלבלת רבים: עמלות הפעילות השוטפת בחשבון — העברות, הוראות קבע, פעולות על ידי פקיד. אלה לא עמלות של המינוס, הן עמלות של ניהול החשבון וייגבו ממך בין אם אתה בפלוס ובין אם במינוס. מה שכן קורה הוא שכשהחשבון בחובה, כל חיוב כזה מעמיק את היתרה השלילית ובכך גם מגדיל את בסיס הריבית. הנתון המפורט של העמלות האלה הוא פר בנק ולא פורסם באופן אחיד.
בצד ההלוואה: עמלת כניסה ועמלת יציאה
הלוואה צרכנית בנקאית היא מוצר מוגדר: סכום, תקופה, ריבית, לוח סילוקין. בגלל שהיא אירוע נפרד — פתיחת תיק, בדיקת אשראי, מסמכים — נלוות אליה לרוב עמלות שאין להן מקבילה במינוס.
- עמלת פתיחת תיק / הקצאת אשראי — תשלום חד-פעמי בעת העמדת ההלוואה. השיעור נקבע בתעריפון הבנק, ולא פורסם באופן אחיד ברמת המשק.
- עמלת שינוי או פירעון מוקדם — נגבית כשסוגרים או משנים את ההלוואה לפני הזמן. רלוונטית במיוחד בהלוואות צמודות מדד או בריבית קבועה, שם לבנק יש "מחיר" לשינוי התנאים באמצע.
ההיגיון מאחורי עמלת הפירעון המוקדם פשוט יותר משנדמה. כשהבנק נותן הלוואה בריבית קבועה לחמש שנים, הוא בעצם התחייב לתמחור מסוים לאורך כל התקופה. אם סוגרים אחרי שנה — במיוחד בסביבה שבה הריבית ירדה — הבנק נשאר עם כסף שהוא צריך להלוות מחדש בתנאים פחות טובים. העמלה מגלמת את הפער הזה, ולכן היא לא קיימת באותה צורה בהלוואה בריבית משתנה או במינוס, שבו אפשר להיכנס ולצאת בלי אירוע חוזי.
טבלת ההשוואה: קריטריון העמלות, שני הצדדים
| קריטריון עמלות | מינוס בעו"ש | הלוואה מסודרת |
|---|---|---|
| עמלת פתיחה ייעודית | ברוב הבנקים אין "עמלת פתיחת מינוס" נפרדת | קיימת לרוב עמלת פתיחת תיק / הקצאת אשראי |
| עמלת יציאה / פירעון מוקדם | אין אירוע פירעון מוקדם — יוצאים מהמינוס בהפקדה | עמלת שינוי או פירעון מוקדם, במיוחד בצמודת מדד או ריבית קבועה |
| עמלות מסגרת / הקצאת אשראי | עשויות להתקיים כחלק ממסגרת האשראי בעו"ש — פר בנק | מגולמות לרוב בעמלת ההקצאה החד-פעמית |
| היכן נקבע השיעור בפועל | תעריפון הבנק. במזרחי-טפחות מופיעה שורת "עו"ש חובה" בלי עמלה ייעודית — נכון ליולי 2026 | תעריפון הבנק — לכל בנק שיעורים משלו |
| ממוצע ארצי מפורסם | לא פורסם רשמית ע"י בנק ישראל | שיעור עמלות ממוצע ברמת המשק — לא פורסם רשמית ע"י בנק ישראל |
| עמלות פעילות שוטפת (העברות, הוראות קבע) | אינן ייחודיות למינוס — עמלות חשבון בכלל. נתון פר-בנק, לא פורסם באופן אחיד | אינן ייחודיות להלוואה — עמלות חשבון בכלל. נתון פר-בנק, לא פורסם באופן אחיד |
אם קראת את הטבלה ורצית לדעת "אז כמה זה בשקלים" — זו בדיוק הנקודה שבה ההשוואה נעצרת. השיעורים בפועל נקבעים בתעריפון של כל בנק, ושיעור עמלות ממוצע ברמת המשק לא פורסם רשמית על ידי בנק ישראל. לכן העמוד הזה מסמן "לא פורסם" ולא ממציא מספר; מי שרוצה לראות איפה כן יש נתונים כמותיים בהשוואה — הפער הכספי בשקלים על סכום טיפוסי הוא העמוד המתאים בסדרה.
מבנה העלות: למה זה משנה מתי אתה משלם
ההבדל בין שני הצדדים הוא לא רק "כמה" אלא מתי. במינוס אין עלות כניסה כמעט, אבל העלות רצה כל יום כל עוד אתה בחובה — היא לינארית בזמן ובסכום. בהלוואה יש קפיצה בהתחלה (פתיחת תיק) ולפעמים קפיצה בסוף (פירעון מוקדם), ובאמצע העלות מתפרסת לפי לוח הסילוקין.
מבחינה מעשית זה אומר שני דברים. אם החוב שלך קצר מאוד — כמה ימים עד המשכורת — עמלת פתיחת תיק חד-פעמית עלולה להיות יקרה יותר מכל הריבית שתצבור במינוס באותם ימים. ואם החוב שלך גורר חודשים, המצב מתהפך: עמלה חד-פעמית מתפרסת על תקופה ארוכה ומתמסמסת, בעוד ריבית החובה היומית ממשיכה לצבור בלי הפסקה.
מה שלא כתוב בשום מקום: שלוש שתיקות בתעריפון
חשוב להיות מדויקים לגבי מה שלא ידוע, ולא רק לגבי מה שידוע. שלוש נקודות עיוורון חוזרות בקריטריון העמלות:
- אין ממוצע ארצי לעמלות. שיעור עמלות ממוצע ברמת המשק לא פורסם רשמית על ידי בנק ישראל. בניגוד לריביות, שלגביהן יש פרסומי בנק ישראל, כאן אין נקודת ייחוס ארצית.
- עמלות המסגרת אינן אחידות. האם קיימת עמלת מסגרת או הקצאת אשראי על מסגרת העו"ש שלך — זה נתון פר בנק, ולפעמים פר לקוח, שנגזר מהתעריפון ומהתנאים שסוכמו איתך.
- עמלות הפעילות השוטפת מתערבבות בתמונה. העברות והוראות קבע אינן עמלות של המינוס אלא של החשבון, והנתון המפורט שלהן לא פורסם באופן אחיד — כך שקשה לייחס אותן לצד זה או אחר בהשוואה.
מי שרוצה מפה מסודרת של כל מה שלא פורסם בהשוואה הזו — לא רק בעמלות — ימצא אותה בעמוד מה לא פורסם רשמית בהשוואה בין מינוס להלוואה.
צעדים מעשיים: איך בודקים את זה מול הבנק שלך
- הורד את תעריפון הבנק שלך כל בנק מפרסם תעריפון עמלות ותעריפון ריבית אשראי באתר שלו. אלה שני מסמכים נפרדים — ההשוואה שלך צריכה את שניהם.
- חפש את שורת "עו"ש חובה" בדוק אם לצידה מופיעה עמלה ייעודית או רק ריביות. בתעריפון ריבית האשראי של מזרחי-טפחות, למשל, לא מופיעה עמלה ייעודית למינוס — נכון ליולי 2026.
- חפש עמלת מסגרת או הקצאת אשראי אם קיימת, שאל אם היא נגבית פעם בשנה, פעם ברבעון, או על כל שינוי במסגרת.
- בקש הצעת הלוואה בכתב ובה שלושה נתונים: עמלת פתיחת תיק/הקצאה, ריבית, ועמלת פירעון מוקדם בתרחיש של סגירה מוקדמת.
- חבר עמלה + ריבית לתקופה שאתה באמת צופה לא לתקופה המקסימלית שהבנק מציע. ההכרעה משתנה לגמרי בין שבועיים לשנתיים.
העמוד הזה הוא צלע אחת בהשוואה רחבה יותר. חזרה לתמונה המלאה — לוח הריביות, המסגרות, התקופות והדרישות — נמצאת בעמוד האב: מינוס בעו"ש מול הלוואה מסודרת: השוואה מלאה. הקריטריון המשלים הישיר לעמוד הזה הוא ריבית: כמה באמת עולה מינוס מול הלוואה, כי כאמור — ככל שהחוב ארוך יותר, שם נמצאת ההכרעה.
האם הבנק גובה עמלה על עצם הכניסה למינוס?
ברוב הבנקים אין "עמלת פתיחת מינוס" נפרדת — התשלום העיקרי על המינוס הוא ריבית החובה. עם זאת, מכיוון שהמינוס נשען על מסגרת אשראי בעו"ש, ייתכנו עמלות מסגרת או הקצאת אשראי, וזה נתון שנקבע פר בנק בתעריפון שלו.
מהי עמלת פתיחת תיק בהלוואה?
תשלום חד-פעמי הנגבה בעת העמדת ההלוואה, לעיתים תחת השם עמלת הקצאת אשראי. השיעור נקבע בתעריפון הבנק ומשתנה בין בנקים; שיעור ממוצע ברמת המשק לא פורסם רשמית ע"י בנק ישראל.
אם אסגור את ההלוואה מוקדם — אשלם על זה?
לרוב כן: קיימת עמלת שינוי או פירעון מוקדם, והיא רלוונטית במיוחד בהלוואות צמודות מדד או בריבית קבועה. הסכום תלוי בתנאי ההלוואה ובמועד הסגירה, ולכן כדאי לבקש מהבנק את התרחיש בכתב עוד לפני החתימה.
למה אין באתר טבלה עם סכומי עמלות בשקלים?
כי שיעור העמלות בפועל נקבע בתעריפון של כל בנק בנפרד, ושיעור עמלות ממוצע ברמת המשק לא פורסם רשמית ע"י בנק ישראל. פרסום מספר ממוצע כאן היה ניחוש, ולכן הנתון מסומן "לא פורסם".
עמלות ההעברות והוראות הקבע שלי — הן חלק מעלות המינוס?
לא. אלה עמלות של ניהול החשבון ונגבות גם כשהחשבון בפלוס. מה שכן קורה הוא שכשהחשבון ביתרת חובה, כל חיוב כזה מעמיק את המינוס ומגדיל את הבסיס שעליו נצברת ריבית. הנתון המפורט של עמלות אלה הוא פר-בנק ולא פורסם באופן אחיד.
מקורות
- בנק מזרחי-טפחות — תעריפון ריבית אשראי (שורת "עו"ש חובה", ריביות תעריפיות ומותאמות). נכון ל-יולי 2026.
- בנק ישראל — נתונים סטטיסטיים על אשראי למשקי בית וריביות בנקאיות. נכון ל-17/08/2026. שיעור עמלות ממוצע ברמת המשק לא פורסם רשמית.
- gov.il — מידע ממשלתי בנושא חשבונות בנק, מסגרות אשראי ועמלות. נכון ל-17/08/2026.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: רבעון רביעי 2026