רשות שוק ההון, ביטוח וחיסכון היא הרגולטור שמפקח על הגופים המנהלים קרנות השתלמות וקופות גמל; בנק ישראל, דרך הפיקוח על הבנקים, מפקח על הצד השני של ההשוואה. שני רגולטורים, שני עולמות — ובכל זאת, לשאלה הכי בסיסית שאדם שואל לפני שהוא מבקש הלוואה, "איפה בכלל ממלאים את הבקשה", אין כרגע במידע שנאסף אף עמוד רשמי של אף אחד מהצדדים שמתאר את מסלול ההגשה.
זה נשמע כמו פרט טכני. הוא לא. הערוץ שדרכו מגישים בקשה קובע כמה זמן לוקח לקבל תשובה, כמה מסמכים צריך לצלם, האם צריך לתאם פגישה, ובמקרים מסוימים גם מי בכלל יכול להגיש. העמוד הזה הוא חלק מסדרת ההשוואה בין הלוואה על חשבון קרן השתלמות/גמל להלוואה בנקאית רגילה, והוא צולל לקריטריון אחד בלבד: זמינות הערוץ הדיגיטלי מול הסניפי, בשני הצדדים.
בקצרה
- זמינות ערוץ היא קריטריון משותף — היא נבדקת בדיוק באותו אופן בשני האפיקים, ולכן היא שורה לגיטימית בטבלת ההשוואה.
- הלוואה על חשבון השתלמות/גמל — לא פורסם. אין במידע שנאסף עמוד רשמי של גוף מנהל שמתאר האם הבקשה מוגשת באזור האישי, בטלפון או בסניף.
- הלוואה בנקאית רגילה — לא פורסם. גם כאן, אין במחקר עמוד רשמי שמתאר את מסלול ההגשה של מוצר הלוואה ספציפי.
- המשמעות המעשית: נכון ל-17/08/2026 אי אפשר להכריע מי מהצדדים "דיגיטלי יותר" בלי לבדוק ישירות אצל הגוף המנהל שלך ואצל הבנק שלך.
למה ערוץ ההגשה הוא קריטריון כלכלי ולא רק נוחות
כשמשווים הלוואות, האינסטינקט הוא להסתכל על הריבית ועל העמלות — ובצדק, שם נמצא רוב הכסף. אבל ערוץ ההגשה משפיע על שלושה דברים שנוגעים ישירות לכיס, גם אם הם לא מופיעים בלוח הסילוקין.
- זמן בקשה שנפתחת ונסגרת באזור האישי לרוב אינה דורשת תיאום פגישה. בקשה שדורשת הגעה לסניף דורשת חצי יום עבודה, ולעצמאי חצי יום עבודה הוא כסף ממשי.
- כוח מיקוח בסניף יש בן אדם שאפשר לשאול אותו "ואם אקח לתקופה קצרה יותר?". בממשק דיגיטלי סגור יש מה שיש, וההצעה שמופיעה על המסך היא לרוב סוף הדיון.
- נטישה באמצע תהליך שדורש חתימה פיזית, אימות זהות במסמכים מקוריים או שליחת מסמכים בדואר — הוא תהליך שאנשים נוטשים באמצע, ואז ההלוואה "הזולה" פשוט לא נלקחת.
לכן זמינות הערוץ מופיעה ברשימת הקריטריונים המשותפים של הסדרה הזו לצד ריבית, עמלות, תקופה, סכומים, בטוחה ופירעון מוקדם. היא לא קריטריון "רך" — היא קריטריון שמסביר למה שתי הלוואות בעלות תנאים דומים על הנייר מתנהגות אחרת לגמרי בחיים.
מה בדיוק אפשר לקבוע כרגע: שני הצדדים לא פרסמו
כאן צריך להיות ישרים. הכלל בסדרה הזו הוא שכל תנאי, מספר או מסלול חייבים להסתמך על עמוד רשמי של הגוף שמעניק את ההלוואה — התעריפון שלו, עמוד המוצר שלו או הודעה רשמית. במידע שנאסף עד 17/08/2026 לא נמצא עמוד רשמי של אף אחד משני הצדדים שמתאר את מסלול ההגשה. לא של גוף מנהל קרן השתלמות או קופת גמל, ולא של מוצר הלוואה בנקאי ספציפי.
בטבלה למטה זה מסומן בדיוק כפי שזה — "לא פורסם". זו לא עצלנות ולא גידור; זו האלטרנטיבה היחידה להמצאת מספרים. אם היינו כותבים "בקרנות ההשתלמות הכול דיגיטלי היום", היינו נשמעים בטוחים ומועילים, והייתה לנו בעיה אחת קטנה: אין לזה אסמכתא.
| קריטריון (נכון ל-17/08/2026) | הלוואה על חשבון השתלמות/גמל | הלוואה בנקאית רגילה |
|---|---|---|
| קיום ערוץ דיגיטלי להגשת בקשה | לא פורסם | לא פורסם |
| אפשרות הגשה בסניף / בפגישה פיזית | לא פורסם | לא פורסם |
| האם נדרשת חתימה פיזית להשלמת התהליך | לא פורסם | לא פורסם |
| קיום עמוד רשמי שמתאר את מסלול ההגשה | לא נמצא במידע שנאסף | לא נמצא במידע שנאסף |
| רגולטור מפקח על הצד | רשות שוק ההון, ביטוח וחיסכון | בנק ישראל — הפיקוח על הבנקים |
| "נכון ל-" של נתון הערוץ | לא פורסם | לא פורסם |
הפער הכספי שאי אפשר לצייר: גרף שממתין לנתונים
בעמוד השוואה תקין היינו מציגים כאן גרף הפרש בשקלים — כמה עולה, במונחי זמן ועלות, להגיש בערוץ אחד מול השני. אנחנו לא יכולים לצייר אותו, כי אין מספר לצייר. מה שכן אפשר לומר: ברגע ששני הצדדים יפרסמו את מסלול ההגשה ואת התנאים הנלווים, הפער יתבטא בעיקר בזמן עד קבלת הכסף ובמספר המסמכים הנדרשים — ואת אלה כבר אפשר לתרגם לשקלים לכל מי שמפסיד שעות עבודה.
עד אז, השורה התחתונה של העמוד הזה נשארת עקבית עם עמוד הפער הכספי המרכזי בסדרה: לא פורסם.
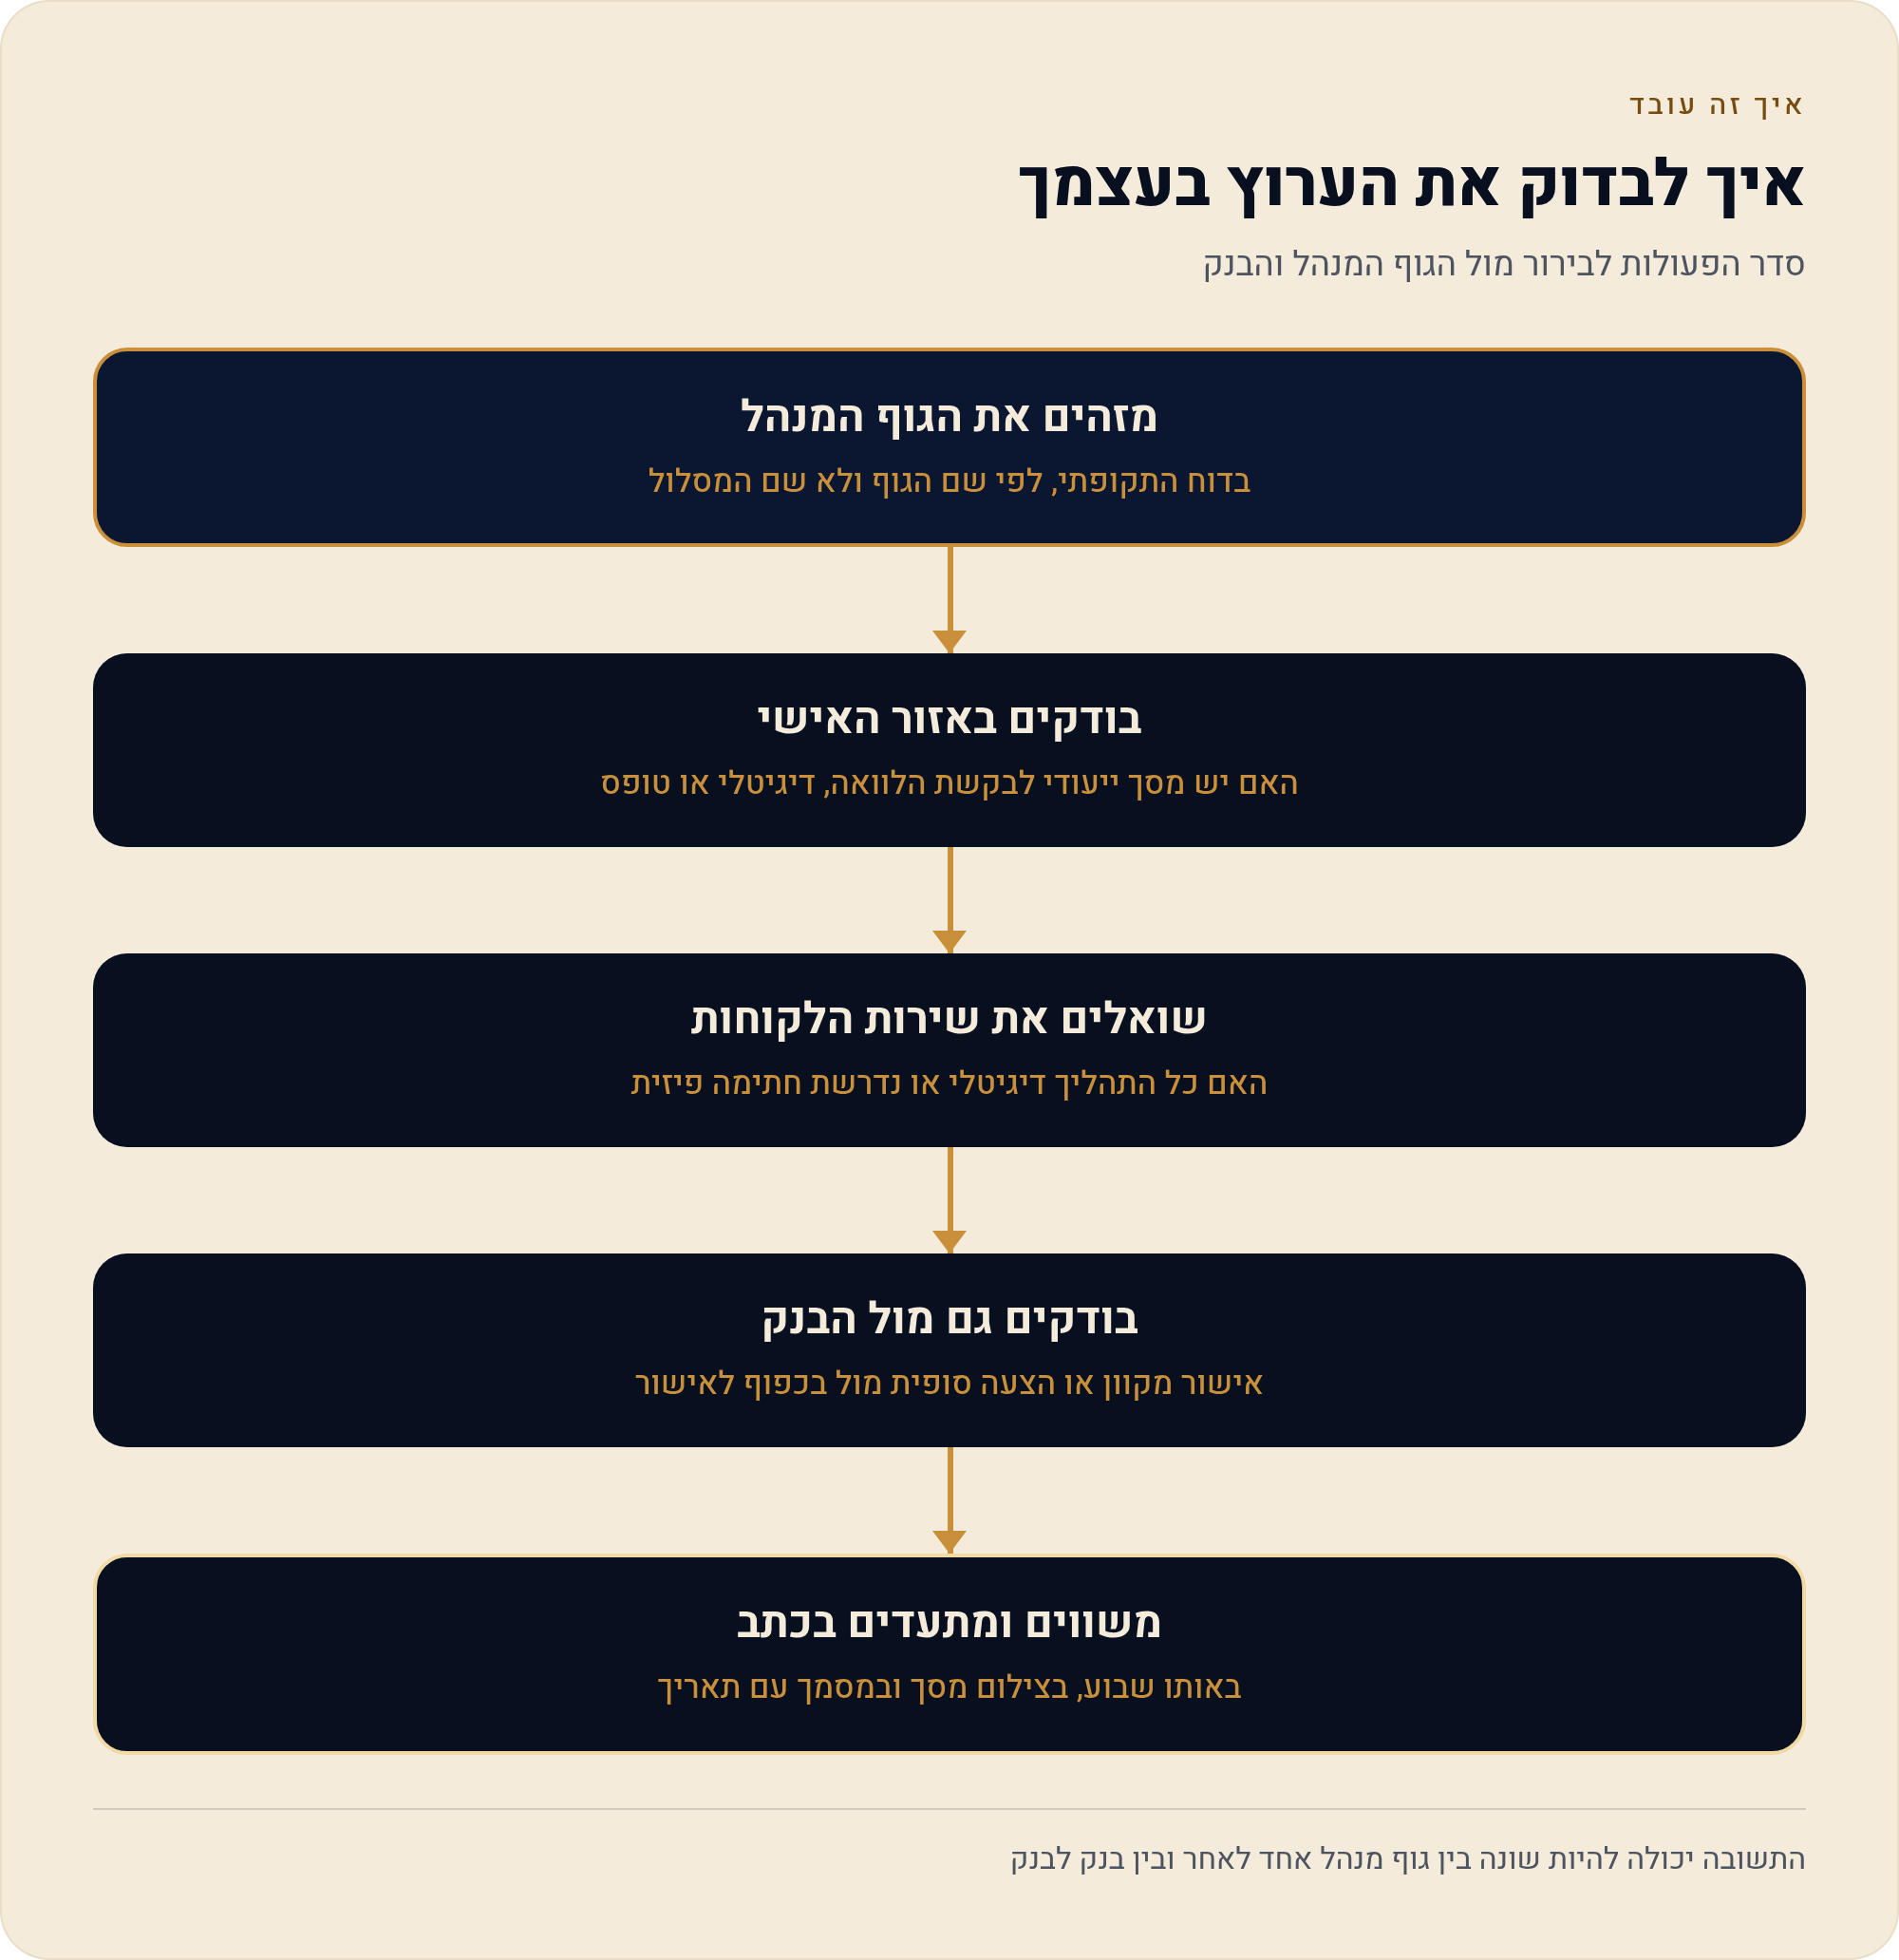
מה לעשות בינתיים: לבדוק את הערוץ בעצמך בשבעה צעדים
היעדר עמוד רשמי בסדרה הזו לא אומר שאין תשובה — הוא אומר שהתשובה נמצאת אצל הגוף הספציפי שלך, ושאותה תשובה יכולה להיות שונה בין גוף מנהל אחד לאחר ובין בנק לבנק. זה מה שכדאי לעשות בפועל, בסדר הזה.
- מזהים את הגוף המנהל פותחים את הדוח התקופתי של קרן ההשתלמות או קופת הגמל ומאתרים את שם הגוף המנהל — לא את שם המסלול. ההלוואה, אם קיימת, ניתנת ברמת הגוף.
- נכנסים לאזור האישי בודקים אם קיים מסך ייעודי לבקשת הלוואה על חשבון הצבירה, ואם הוא פותח תהליך מקוון מלא או רק טופס להורדה.
- מתעדים את המצב מצלמים מסך של המסך שראיתם, כולל התאריך. תנאים ומסכים משתנים, וכשתשוו בעוד חודש תרצו לדעת מה בדיוק ראיתם.
- שואלים במפורש בפנייה לשירות הלקוחות מנסחים שאלה חד-משמעית: האם ניתן להשלים את כל התהליך דיגיטלית, או שנדרשת חתימה פיזית או הגעה פיזית.
- עושים את אותו הדבר בבנק באפליקציה או באתר הבנק בודקים אם מוצר ההלוואה מוצג עם אישור מקוון, ואם ההצעה שמופיעה היא סופית או "בכפוף לאישור".
- משווים על אותו לוח זמנים בודקים את שני הצדדים באותו שבוע. השוואה בין מסך שראיתם היום למסך שראיתם לפני חצי שנה אינה השוואה.
- מבקשים הכול בכתב תנאים שנמסרו בטלפון אינם אסמכתא. בקשו מסמך או הודעה רשמית עם התנאים והתאריך.
מתי כל ערוץ עובד לטובתך — ומתי הוא עולה לך ביוקר
ערוץ דיגיטלי
בחר אם: הסכום והתנאים ברורים לך מראש, אתה רוצה תשובה מהירה בלי לתאם פגישה, ואתה מסוגל לקרוא את ההצעה על המסך עד הסוף — כולל השורות הקטנות על עמלות ופירעון מוקדם.
דלג אם: יש לך שאלה שאין לה תשובה בממשק, המצב שלך חריג (הכנסה לא קבועה, שעבודים קיימים), או שאתה חושד שההצעה שעל המסך היא ברירת מחדל ולא ההצעה הטובה שאפשר להשיג.
ערוץ סניפי / פגישה
בחר אם: אתה רוצה לשאול שאלות ולנהל משא ומתן, אתה צריך שמישהו יסביר את ההבדל בין המסלולים, או שהתהליך שלך דורש מסמכים חריגים שממשק דיגיטלי לא יודע לקבל.
דלג אם: אתה יודע בדיוק מה אתה רוצה, הזמן שלך יקר, והתהליך הדיגיטלי מציג את אותם תנאים בדיוק — במקרה כזה הפגישה מוסיפה חיכוך ולא ערך.
מתודולוגיה: איך נבדק קריטריון הערוץ
מתודולוגיה. הקריטריון שנבדק בעמוד זה הוא אחד: זמינות ערוץ דיגיטלי או סניפי להגשת בקשת הלוואה, בשני האפיקים. הקריטריון הוחל באופן זהה על שני הצדדים — אותה שאלה, אותה דרישת אסמכתא. מקור קביל לצורך הקביעה הוא עמוד רשמי של הגוף המעניק את ההלוואה (עמוד מוצר, תעריפון או הודעה רשמית) או של רגולטור ישראלי. נכון ל-17/08/2026 לא נמצא במידע שנאסף עמוד כזה לאף אחד משני הצדדים, ולכן שתי העמודות מסומנות "לא פורסם". לא בוצע שקלול, לא ניתן ציון ולא נקבעה עדיפות בין הצדדים. לא נבדקו: זמני טיפול בפועל, שיעורי אישור, איכות שירות, או הבדלים בין סניפים ובין גופים מנהלים שונים. כשיתווסף מקור רשמי — הנתון יעודכן עם "נכון ל-" וקישור לעמוד הרשמי של אותו גוף.
שאלות שחוזרות על ערוץ ההגשה
אפשר להגיש בקשה להלוואה על חשבון קרן השתלמות באפליקציה?
נכון ל-17/08/2026 אין במידע שנאסף לעמוד הזה עמוד רשמי של גוף מנהל שמתאר את מסלול ההגשה, ולכן התשובה מסומנת "לא פורסם". הדרך לברר היא כניסה לאזור האישי אצל הגוף המנהל של הקרן שלך ופנייה ישירה אליו.
למה לא כתוב פשוט שבבנקים הכול כבר דיגיטלי?
כי זו תחושה ולא אסמכתא. במידע שנאסף כאן אין עמוד רשמי שמתאר את מסלול ההגשה של מוצר הלוואה בנקאי ספציפי, וכתיבת קביעה גורפת בלי מקור הייתה מפרה את כלל המקורות של הסדרה.
האם הערוץ משפיע על הריבית שאקבל?
אין במידע שנאסף נתון שקושר בין ערוץ ההגשה לבין הריבית באף אחד משני האפיקים. שאלת הריבית נדונה בעמוד נפרד בסדרה, ושם גם היא מסומנת לפי מה שפורסם בפועל.
מי הרגולטור שאליו פונים אם התהליך תקוע?
על גופים מנהלים של קרנות השתלמות וקופות גמל מפקחת רשות שוק ההון, ביטוח וחיסכון. על הבנקים מפקח בנק ישראל דרך הפיקוח על הבנקים. בשני המקרים הצעד הראשון הוא פנייה מתועדת לגוף עצמו.
מתי הנתון בטבלה יתעדכן?
ברגע שיימצא עמוד רשמי של אחד הצדדים שמתאר את מסלול ההגשה. אז יתווסף לשורה "נכון ל-" עם התאריך וקישור ישיר לאותו עמוד.
להמשך הסדרה: שאר קריטריוני ההשוואה
- העוגן: הלוואה על חשבון קרן השתלמות/גמל מול הלוואה בנקאית רגילה
- ריבית שנתית בשני האפיקים
- עמלות פתיחת תיק, טיפול והקמה
- תקופת ההלוואה
- סכום ההלוואה המינימלי
- סכום ההלוואה המקסימלי
- בטוחה ושעבוד
- פירעון מוקדם ועמלת היוון
- איפה מגישים בקשה: ערוץ דיגיטלי מול סניף
- למי מיועדת כל הלוואה
- הפער הכספי המרכזי
- מקורות רשמיים ומה חסר
מקורות
- בנק ישראל — מחירי השירותים הבנקאיים הנפוצים למשקי הבית (דוח עמלות). נכון ל-17/08/2026. משמש כאן להקשר הרגולטורי של הצד הבנקאי בלבד; אינו כולל נתון על ערוץ הגשת בקשה להלוואה.
- בנק ישראל — הודעה רשמית על רפורמה בתחום העמלות הנגבות ממשקי בית. נכון ל-17/08/2026.
- בנק ישראל — חינוך פיננסי, משכנתאות. נכון ל-17/08/2026.
- הלוואה על חשבון קרן השתלמות/גמל — לא נמצא מקור רשמי במידע שנאסף לעמוד זה נכון ל-17/08/2026. כשיתווסף עמוד רשמי של הגוף המנהל, הוא יקושר כאן עם "נכון ל-".
גילוי נאות. התוכן בעמוד זה הוא מידע כללי ואינו ייעוץ פיננסי, ייעוץ אשראי או המלצה לפעולה. תנאי הלוואה, זמינות ערוצים ומסלולי הגשה משתנים בין גופים ובין לקוחות, ויש לבדוק אותם ישירות מול הגוף המעניק. אין לנו affiliate — אף גוף לא משלם לנו על ההשוואה הזו.