בנק או משקיע לא ישאלו אתכם על החזון — הם ישאלו כמה כסף נכנס, כמה יוצא, ומתי העסק מתחיל להחזיר. התבנית הזו לוקחת את מה שיש לכם בראש ובסלולרי והופכת אותו לתחזית מסודרת של 36 חודשים, עם רווח ואחוז רווחיות שמחושבים לבד.
למי זה מתאים
אתם באמצע ההקמה: יש רעיון, יש הצעת-מחיר מספק, אולי כבר שכרתם מקום, ובעוד שבועיים אתם יושבים מול בנקאי או מול מישהו ששוקל להשקיע. הוא מבקש "תוכנית עסקית", ואתם מבינים שהכוונה היא בעיקר לטבלה — כמה תמכרו, כמה זה יעלה לכם, ומתי החודשים האדומים נגמרים. אתם לא רואי-חשבון, ואתם לא רוצים ללמוד אקסל מהיסוד רק כדי לענות על שאלה אחת.
מה בתבנית
הקובץ בנוי מגיליון הנחות-בסיס למילוי פרמטרים חודשיים, גיליון תחזית חודשית מפורט לשנה הראשונה, גיליון תחזית שנתית מרוכזת לשנתיים הנוספות, וגיליון סיכום תלת-שנתי. בכל הגיליונות ממלאים נתוני הכנסות והוצאות בפועל, ועמודות הרווח ואחוז הרווחיות מחושבות אוטומטית על סמך המספרים שהוזנו.
שלושה צעדים לתוצאה
מזין את נתוני ההכנסות וההוצאות לכל שנה בטבלה.
העמודות רווח נקי ואחוז רווחיות מתעדכנות אוטומטית לפי הנוסחאות.
בודק בשורת הסיכום את התמונה הכוללת של שלוש השנים יחד.
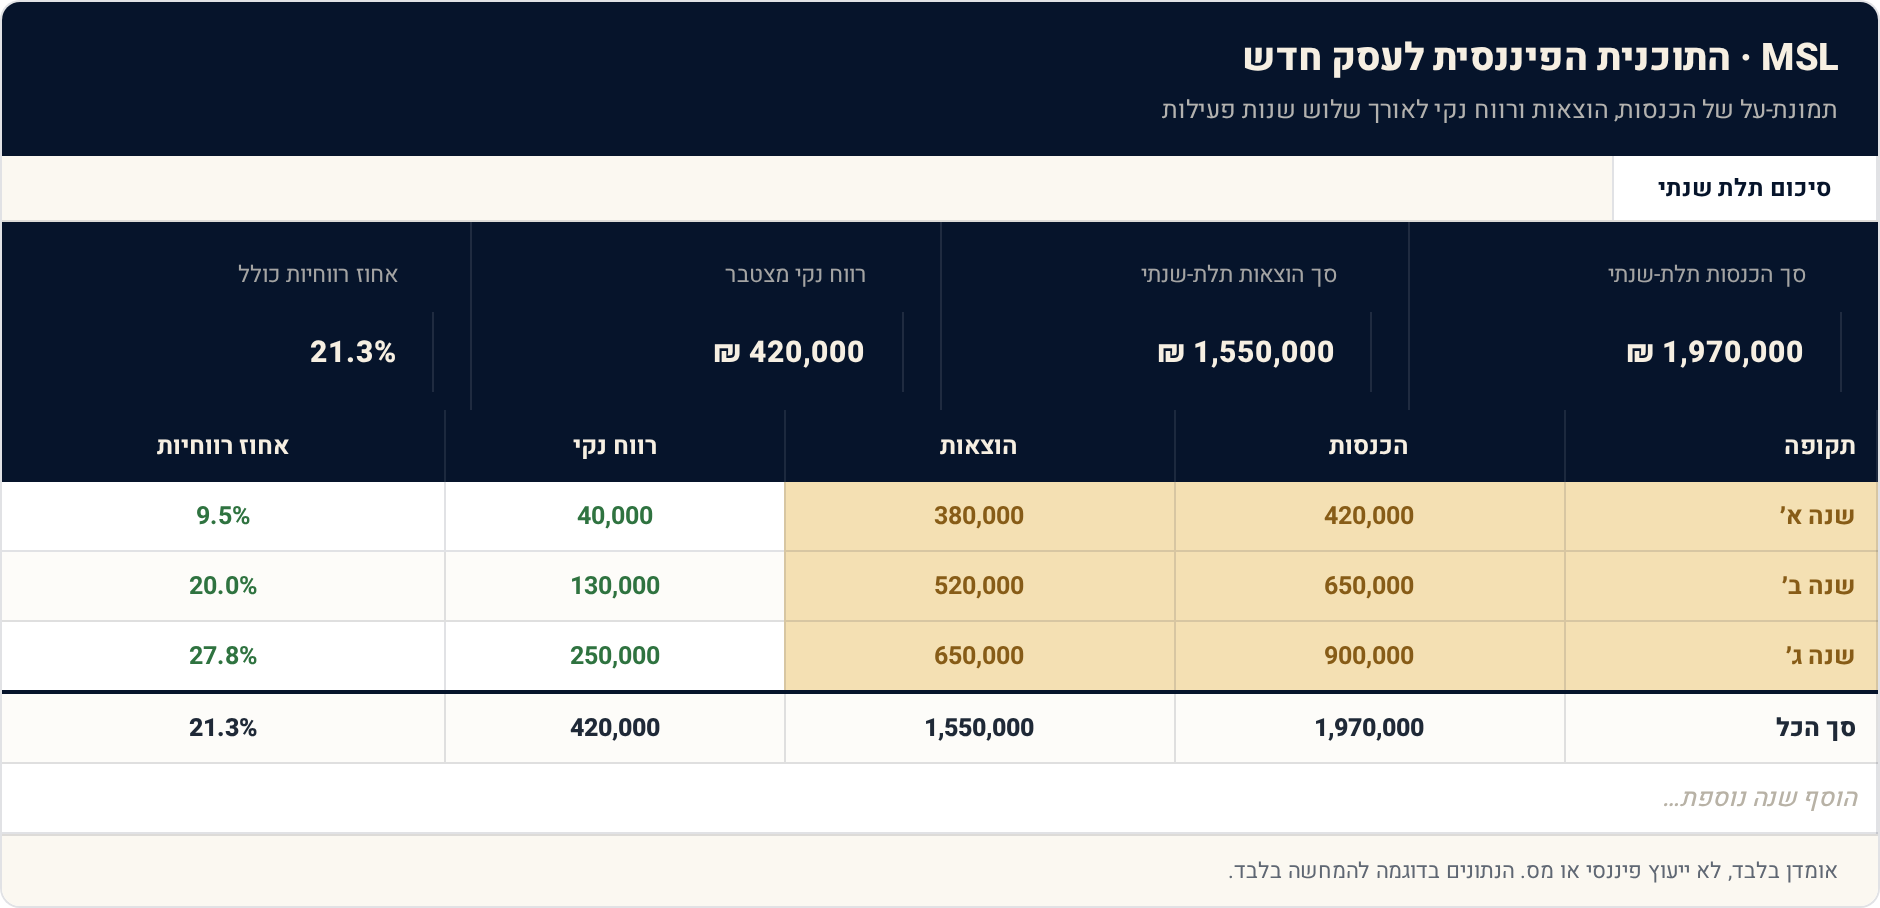
זהו אחוז הרווחיות בשנה השלישית, המראה שיפור משמעותי לעומת 9.5% בשנה הראשונה ומעיד על התייצבות העסק.
איך עובד החישוב
הקובץ מפריד בין מה שאתם משערים לבין מה שנגזר מזה. גיליון הנחות-הבסיס הוא המקום היחיד שבו אתם מזינים פרמטרים חודשיים — כמות, מחיר, עלויות קבועות ומשתנות. כל השאר קורא מהם. ההפרדה הזו נראית טכנית, אבל היא מה שמאפשר לכם לשנות הנחה אחת ולראות איך כל שלוש השנים זזות, במקום לתקן ידנית שלושים ושישה תאים ולשכוח אחד.
שנה ראשונה מקבלת גיליון תחזית חודשי מפורט, כי שם ההבדל בין ינואר לספטמבר הוא קריטי — עסק חדש לא מתחיל בקצב שלו. שנתיים הבאות מרוכזות לתחזית שנתית, כי תחזית חודשית לחודש ה-31 היא ממילא ניחוש מלוטש. גיליון הסיכום התלת-שנתי אוסף את הכל לשורה אחת לכל תקופה: הכנסות, הוצאות, רווח נקי ואחוז רווחיות, כשהשתיים האחרונות מחושבות אוטומטית מהמספרים שהזנתם. הגרפים פשוט מציירים את מה שכבר יש בטבלה — הם לא מוסיפים מידע, הם רק חוסכים לבנקאי את המאמץ.
בדוגמה שמוצגת בקובץ, שלוש שנות הפעילות מסתכמות ברווח נקי מצטבר של 420,000 ₪, ואחוז הרווחיות עולה מ-9.5% בשנה הראשונה ל-27.8% בשנה השלישית. שימו לב מה מספר את הסיפור: לא הרווח המצטבר, אלא הכיוון. שנה ראשונה עם רווחיות דקה היא סבירה לעסק שרק קם; מה שמעניין את מי שיושב מולכם הוא אם ההנחות שהזנתם מסבירות למה הפער נסגר — יותר לקוחות, מחיר גבוה יותר, או עלות קבועה שמתפרסת על מחזור גדול יותר.
הסבר השדות
תקופה — מזין כאן את שם השנה או התקופה, לדוגמה שנה א׳, שנה ב׳ או שנה ג׳.
הכנסות — מזין את סך ההכנסות השנתי, בהתאם לנתוני התחזית החודשית או השנתית שבגיליונות הקודמים.
הוצאות — מזין את סך ההוצאות השנתי הכולל, כולל הוצאות קבועות ומשתנות.
רווח נקי — מחושב אוטומטית כהפרש בין ההכנסות להוצאות באותה שנה.
אחוז רווחיות — מחושב אוטומטית כיחס בין הרווח הנקי לסך ההכנסות, מוצג באחוזים.
שאלות ותשובות
הבנק ביקש תוכנית עסקית — מספיק להביא את הקובץ הזה?
הקובץ נותן את החלק המספרי: תחזית הכנסות, הוצאות, רווח ואחוז רווחיות לשלוש שנים. את החלק המילולי — מה אתם מוכרים, למי, ובמה אתם שונים — עדיין תצטרכו לכתוב בעצמכם. רוב הבנקאים מסתכלים קודם על הטבלה, אבל אף אחד מהם לא יאשר טבלה שאין מאחוריה הסבר.
אין לי מושג כמה אמכור בחודש הראשון. מה אני ממלא?
ממלאים הערכה שאתם יכולים להגן עליה, ורושמים לעצמכם על מה היא מבוססת — הצעת-מחיר, שיחה עם לקוח פוטנציאלי, או נתון מעסק דומה שאתם מכירים. תחזית היא לא הבטחה, היא הנחה שאפשר לבדוק. בגלל שהכל יושב בגיליון ההנחות, אפשר להריץ גם גרסה זהירה יותר ולראות מה קורה.
למה שנה א' חודשית ושנים ב'-ג' שנתיות?
בשנה הראשונה הפערים בין החודשים הם העיקר — מתי מתחילות ההכנסות, מתי משלמים על הציוד, כמה חודשים אתם צריכים לשרוד לפני האיזון. בשנים הבאות הרזולוציה החודשית מוסיפה דיוק מדומה בלבד, ולכן הקובץ מרכז אותן לשורה שנתית.
אפשר לעדכן את הקובץ אחרי שהעסק כבר רץ?
כן, וזה בעצם השימוש המועיל יותר. אחרי כמה חודשים אתם מחליפים את ההערכות בנתונים בפועל ורואים כמה רחוקים הייתם — זו הדרך הזולה ביותר ללמוד להעריך טוב יותר את השנה הבאה.
לכל המחשבונים והכלים החינמיים של MSL:
להמשיך מכאן
- טעויות נפוצות בניהול פיננסי אישי ואיך להימנע מהן — בעסק חדש הכיס הפרטי והעסקי מתערבבים, וכדאי לדעת מראש איפה זה נשבר
- מערכת המסים בישראל: מי באמת משלם? — התבנית לא מחשבת מס, ורצוי להבין מה עוד ייגזר מהרווח שאתם מתכננים
איך התבנית מחשבת
את ההנחות מזינים ידנית — כמויות, מחירים, עלויות קבועות ומשתנות; הקובץ מחשב לבד את הרווח הנקי ואחוז הרווחיות, ומצייר את הגרפים. מה שהוא לא עושה: הוא לא מחשב מס הכנסה, לא מע"מ, לא ביטוח לאומי, לא הפרשי עיתוי בין הוצאת חשבונית לקבלת הכסף, ולא שחיקת ערך הכסף לאורך שלוש שנים. כלומר זו תחזית רווחיות, לא תחזית של כמה כסף יהיה בחשבון בסוף החודש — עסק רווחי על הנייר יכול בהחלט להיתקע בלי מזומן. בדיקת המזומן עצמה היא עבודה נפרדת.
מה זה אומר עליך
הורידו את הקובץ, מלאו את גיליון ההנחות בכנות — כולל החודשים שבהם עוד לא תמכרו כלום — ותראו מתי לפי המספרים שלכם העסק חוצה לרווח. אם התאריך הזה מפתיע אתכם, עדיף לגלות אותו עכשיו מול המסך ולא בעוד שמונה חודשים.