רשות המסים מנהלת שני מרשמים נפרדים לאותו עצמאי: המרשם במע"מ, שבו אתם עוסק פטור או עוסק מורשה, והמרשם במס הכנסה, שבו נקבע איך תדווחו ואיך יחושב המס. מסלול עסק זעיר חי כולו במרשם השני. זו הסיבה לבלבול הכי נפוץ סביבו: אנשים מחפשים "איך נרשמים כעוסק זעיר במע"מ", ואין דבר כזה.
בקצרה
- תנאי הכניסה המרכזי: מחזור הכנסות שנתי עד 120,000 ₪ (נכון ל-2025–2026).
- דרישה מקדימה: להיות כבר רשום במע"מ — כעוסק פטור או כעוסק מורשה. עוסק זעיר אינו סטטוס נפרד במע"מ.
- הבחירה נעשית במס הכנסה, במסלול "עסק זעיר".
- מה מקבלים: ניכוי הוצאות נורמטיבי קבוע של 30% מההכנסה, דיווח שנתי מקוצר, וללא מקדמות במהלך השנה.
- מה לא משתנה: חבות המע"מ ותדירות הדיווח למע"מ — לפי הסטטוס שלכם במע"מ, בלי קשר למסלול.
למה זה מבלבל: שתי שכבות, לא שלוש אפשרויות
כשמדברים על "עוסק פטור מול עוסק מורשה מול עוסק זעיר", נוצר רושם שמדובר בשלוש מגירות שאפשר לבחור אחת מהן. בפועל המבנה הוא שתי שכבות שמונחות זו על זו. השכבה התחתונה היא הרישום במע"מ — שם אתם או עוסק פטור (לא גובים מע"מ מהלקוח, לא מקזזים מע"מ תשומות) או עוסק מורשה (גובים מע"מ ומדווחים תקופתית). השכבה העליונה היא אופן חישוב המס והדיווח במס הכנסה — ושם, אם אתם עומדים בתנאי, אפשר לבחור במסלול עסק זעיר.
המשמעות המעשית: בחירה במסלול עסק זעיר לא מבטלת ולא משנה שום דבר בחבות המע"מ שלכם. אם הייתם עוסק מורשה שגובה מע"מ ומדווח תקופתית — תמשיכו לגבות מע"מ ולדווח תקופתית. אם הייתם עוסק פטור — תמשיכו בדיווח השנתי על מחזור העסקאות למע"מ. המסלול נוגע רק למס הכנסה. הפירוט המלא של ההבדל הזה נמצא בעמוד חבות מע"מ בשלושת המסלולים.
תנאי הכניסה: מחזור עד 120,000 ₪ ורישום קיים במע"מ
שני תנאים מצטברים. הראשון הוא מספרי: 120,000 ₪ מחזור הכנסות שנתי, נכון ל-2025–2026. השני הוא מבני: להיות כבר רשום במע"מ, בין אם כעוסק פטור ובין אם כעוסק מורשה. אין מסלול שבו נכנסים ישירות ל"עסק זעיר" בלי לעבור קודם דרך פתיחת תיק במע"מ.
שימו לב לנקודה שמפילה אנשים: תקרת המחזור של עוסק פטור ותקרת הכניסה למסלול עסק זעיר הן שני מספרים שונים. תקרת עוסק פטור עומדת על כ-122,833 ₪ (נכון ל-2026), ותקרת עסק זעיר על 120,000 ₪. כלומר יש רצועה צרה שבה עצמאי עדיין עוסק פטור לגמרי כשורה, אבל כבר מעל תקרת עסק זעיר. הפער הזה מפורט בעמוד תקרת המחזור השנתית בשלושת המסלולים.
תקרת מחזור שנתית: עוסק פטור מול מסלול עסק זעיר (₪)
רשות המסים, gov.il · נכון ל-17/08/2026
מהצד השני של המפה: עוסק מורשה עם מחזור של 90,000 ₪ בשנה — נניח מאמן כושר שמעדיף להיות מורשה כדי לקזז מע"מ תשומות על ציוד — הוא מועמד לגיטימי למסלול עסק זעיר, למרות שהוא לא עוסק פטור. מבחן הכניסה הוא גובה המחזור, לא הסטטוס במע"מ.
מה באמת מקבלים: 30% הוצאות בלי לרדוף אחרי קבלות
הלב הכספי של המסלול הוא ניכוי ההוצאות הנורמטיבי: 30% מההכנסה מוכרים כהוצאה באופן קבוע, במקום חישוב הוצאות בפועל לפי קבלות. במסלול הרגיל, כל שקל של הוצאה מוכרת דורש קבלה, סיווג וניהול ספרים תקין. במסלול עסק זעיר, שיעור ההוצאה נקבע מראש.
כאן נמצאת ההכרעה האמיתית של רוב האנשים, והיא פשוטה מאוד: אם ההוצאות האמיתיות שלכם גבוהות מ-30% מההכנסה — המסלול הנורמטיבי מפסיד לכם כסף. אם הן נמוכות מ-30% — הוא מרוויח לכם, וגם חוסך לכם עבודה. עצמאי שמוכר שירות מהבית, בלי מלאי ובלי ציוד יקר, לרוב נמצא בצד הראשון של המשוואה. מי שקונה חומרי גלם, מחזיק רכב עסקי או משלם שכירות למשרד — לרוב בצד השני.
דוגמה מספרית: על מחזור של 100,000 ₪ בשנה, הניכוי הנורמטיבי הוא 30,000 ₪, וההכנסה החייבת לפני מדרגות המס עומדת על 70,000 ₪. אם ההוצאות בפועל היו 12,000 ₪ בלבד — המסלול הנורמטיבי הכיר לכם ב-18,000 ₪ הוצאה שלא הוצאתם. אם ההוצאות בפועל היו 45,000 ₪ — הפסדתם הכרה ב-15,000 ₪. זו הערכה חשבונאית פשוטה לצורך המחשה בלבד ולא ייעוץ מס; החישוב המלא, כולל מדרגות המס עצמן, נמצא בעמוד חישוב מס הכנסה בשלושת המסלולים.
הכנסה חייבת על מחזור 100,000 ₪: ניכוי נורמטיבי 30% מול הוצאות בפועל (דוגמה)
חישוב MSL לפי שיעור הניכוי הנורמטיבי שמפרסמת רשות המסים · נכון ל-17/08/2026
ההטבה השנייה: דוח שנתי מקוצר ובלי מקדמות במהלך השנה
מעבר לניכוי הנורמטיבי, המסלול מביא שתי הקלות שנוגעות לתזרים ולזמן. הראשונה: דיווח שנתי מקוצר במקום דוח שנתי מלא. השנייה, והמורגשת יותר בכיס: ללא מקדמות במהלך השנה.
מקדמות הן תשלומים על חשבון המס שעצמאי מעביר במהלך השנה, לפני שידוע כמה הוא באמת הרוויח. בעסק קטן שההכנסה בו לא אחידה — חודש חזק, חודשיים חלשים — המקדמות הן בדיוק החיכוך התזרימי שהכי כואב. ביטולן במסלול עסק זעיר אומר שהמס משולם בנקודה אחת בשנה, על בסיס מה שקרה בפועל. חשוב לדייק: אין מקדמות מס הכנסה אינו אומר אין חובות תשלום אחרות — דמי ביטוח לאומי הם מנגנון נפרד לגמרי, ומטופלים בעמוד ייעודי.
גם כאן ההקלה בדיווח לא זולגת למע"מ. עוסק מורשה שבחר במסלול עסק זעיר ממשיך להגיש דיווחי מע"מ תקופתיים כרגיל. מי שציפה שהמסלול יסגור לו את כל הטפסים בבת אחת — יתאכזב במידה מדודה.
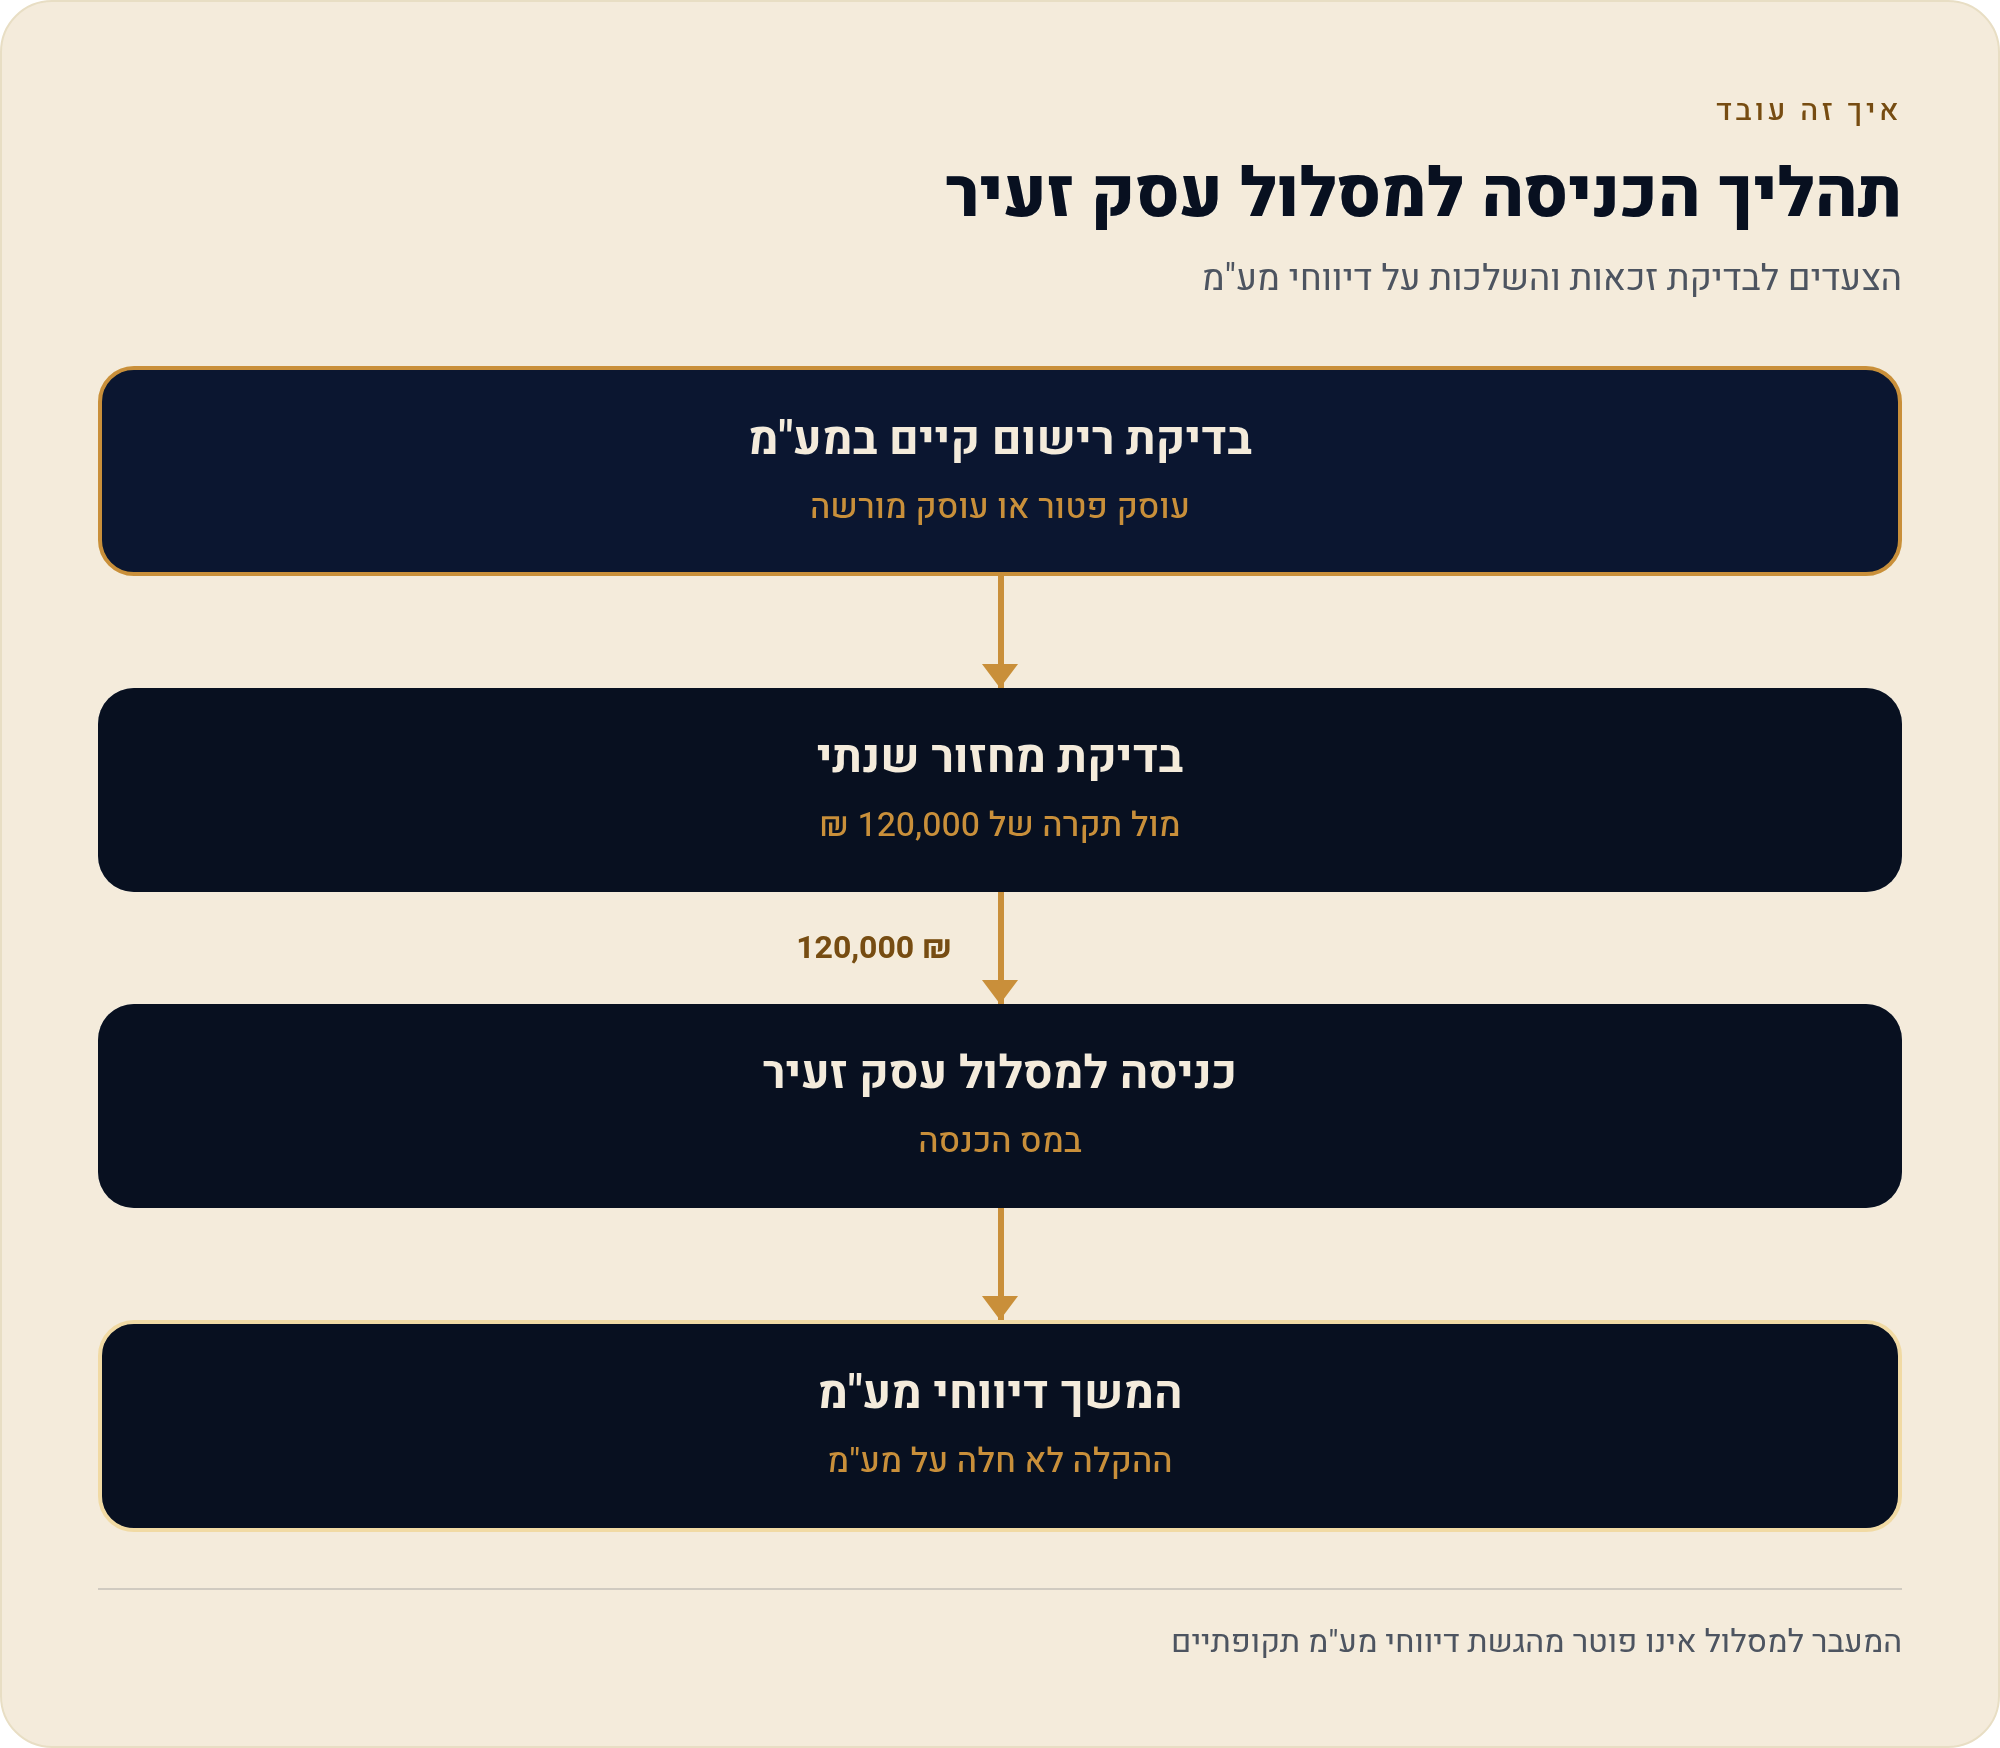
מה עושים בפועל: הצעדים לכניסה למסלול
- מוודאים שיש רישום קיים במע"מ — עוסק פטור או עוסק מורשה. אם עוד לא נפתח תיק במע"מ, זה השלב הראשון, לפני כל דיון על מסלול במס הכנסה.
- בודקים את המחזור השנתי מול תקרת 120,000 ₪ — לפי המחזור בפועל, לא לפי תחושה. אם אתם קרובים לקו, שקלו מה קורה בשנה שבה תעברו אותו.
- מחשבים את יחס ההוצאות שלכם — הוצאות בפועל חלקי מחזור. מעל 30%, המסלול הנורמטיבי כנראה לא לטובתכם; מתחת ל-30%, הוא כן.
- בוחרים במסלול מול מס הכנסה — הבחירה נעשית במס הכנסה, במסלול "עסק זעיר", ולא בסניף מע"מ.
- מאמתים טפסים ומועדים ישירות מול רשות המסים — הטופס המדויק, מועד ההודעה על הבחירה והאפשרות לצאת מהמסלול לא פורסמו במקורות שבידינו, ויש לאמת אותם מול רשות המסים או רואה חשבון.
- ממשיכים בדיווחי המע"מ כרגיל — לפי הסטטוס שלכם במע"מ, ללא שינוי.
מתי המסלול עובד לטובתכם ומתי הוא פשוט לא רלוונטי
עוסק פטור שבוחר במסלול עסק זעיר
בחרו אם: המחזור מתחת ל-120,000 ₪, ההוצאות בפועל נמוכות מ-30% מההכנסה, ואתם רוצים דוח שנתי מקוצר בלי לנהל תיק קבלות.
דלגו אם: ההוצאות שלכם באמת גבוהות — ציוד, שכירות, חומרי גלם — וניכוי לפי קבלות יביא לכם הכרה גדולה יותר מ-30%.
עוסק מורשה שבוחר במסלול עסק זעיר
בחרו אם: המחזור נמוך (מתחת ל-120,000 ₪) אך אתם מורשים מסיבות עסקיות — קיזוז מע"מ תשומות או דרישת לקוחות — ורוצים להקל דווקא בצד מס הכנסה.
דלגו אם: ציפיתם שהמסלול יפחית גם את חבות המע"מ או את תדירות הדיווח למע"מ — הוא לא נוגע בהם בכלל.
שאלות שחוזרות סביב המסלול
אפשר להירשם כעוסק זעיר בלי להיות רשום במע"מ?
לא. הדרישה המקדימה היא להיות רשום במע"מ כעוסק פטור או כעוסק מורשה. עוסק זעיר אינו סטטוס נפרד במע"מ אלא מסלול במס הכנסה שנבחר מעל הרישום הקיים.
אם אני עוסק מורשה, המסלול יבטל לי את גביית המע"מ?
לא. חבות המע"מ ותדירות הדיווח למע"מ נשארות לפי הסטטוס שלכם במע"מ, בלי קשר לבחירה במסלול עסק זעיר.
מה קורה אם עברתי את 120,000 ₪ באמצע השנה?
תקרת המחזור לכניסה למסלול היא 120,000 ₪ בשנה (נכון ל-2025–2026). ההשלכות המדויקות של חריגה, לרבות מועדים ואפשרות יציאה מהמסלול, לא פורסמו במקורות שבידינו — יש לאמת מול רשות המסים.
הניכוי של 30% הוא במקום כל ההוצאות שלי?
כן, זהו ניכוי הוצאות נורמטיבי קבוע במקום חישוב הוצאות בפועל לפי קבלות. לכן ההכרעה המעשית היא האם ההוצאות האמיתיות שלכם גבוהות או נמוכות מ-30% מההכנסה.
איפה בדיוק מודיעים על הבחירה?
הבחירה נעשית במס הכנסה, במסלול "עסק זעיר". הטופס המדויק ומועד ההודעה לא פורסמו במקורות שבידינו ויש לאמת אותם ישירות מול רשות המסים.
חזרה לתמונה המלאה של שלושת המסלולים
העמוד הזה עוסק בשאלה אחת: איך נכנסים למסלול עסק זעיר ומה זה משנה. להשוואה הרוחבית בין שלושת המסלולים — כולל תקרות, מע"מ, דיווח, ביטוח לאומי והעסקת עובדים — חזרו לעמוד האב: עוסק פטור מול עוסק מורשה מול עוסק זעיר — השוואה מלאה. אם השאלה שלכם היא בעצם "איזה מסלול מתאים לי", יש גם עמוד ההכרעה פר-פרופיל.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: רבעון 4 2026
מקורות
- רשות המסים בישראל — מידע לעצמאים ולעוסקים, gov.il — תנאי הכניסה למסלול עסק זעיר, ניכוי ההוצאות הנורמטיבי והדיווח המקוצר. נכון ל-17/08/2026.
- רשות המסים — רישום ודיווח במע"מ (עוסק פטור / עוסק מורשה), gov.il — הסטטוס במע"מ כדרישה מקדימה ואי-שינוי חבות המע"מ. נכון ל-17/08/2026.
- טפסים, מועדי בחירה ואפשרות חזרה מהמסלול — לא פורסם במקורות שנבדקו; יש לאמת ישירות מול רשות המסים. נכון ל-17/08/2026.