בישראל, כל פרסום של חברת מסחר ב-CFD מחויב להציג את שיעור חשבונות הלקוחות המפסידים — וזה לא קישוט משפטי. זו הסיבה שהמדריך הזה לא מתחיל בשאלה "מה לקנות", אלא בשאלה "כמה אני מוכן להפסיד בעסקה אחת קטנה שכל מטרתה ללמד אותי איך המסך עובד". בסוף העמוד תדע בדיוק איזה שבעה מסכים אתה עובר, מה בודקים בכל אחד מהם, ואיפה בדיוק לאמת כל מספר מול מרכז העזרה הרשמי במקום להאמין לסרטון יוטיוב אקראי.
מי זה דנה, ומה היא מנסה לעשות
דנה בת 41, בעלת סטודיו קטן לעיצוב גרפי בפתח תקווה, שני עובדים במשרה חלקית. היא לא סוחרת ולא מתכוונת להיות. מה שקרה זה שהיא שמעה ממישהו במפגש עסקי על "מדדים", פתחה חשבון בפלוס500 לפי המדריך הקודם בסדרה, ועכשיו היא יושבת מול מסך שיש בו גרף, שני מחירים שרצים, ומספר שמשתנה כל שנייה. היא לא יודעת אם המחיר הימני הוא מה שהיא משלמת או מה שהיא מקבלת, והיא בטוחה שאם תלחץ על משהו לא נכון — יירדו לה כספים מהעסק.
הפחד הזה הגיוני, אבל הוא גם מה שגורם לאנשים ללמוד את הממשק דווקא עם כסף אמיתי, כי "הדמו זה לא באמת". דנה תעשה את ההפך: היא תבצע עסקה שלמה מתחילתה ועד סופה במצב דמו, תראה בדיוק מה קורה בכל לחיצה, ורק אחר כך תחליט אם בכלל היא רוצה להתקרב לכסף אמיתי. לאורך כל המדריך היא תשאל את השאלות שאתה שואל.
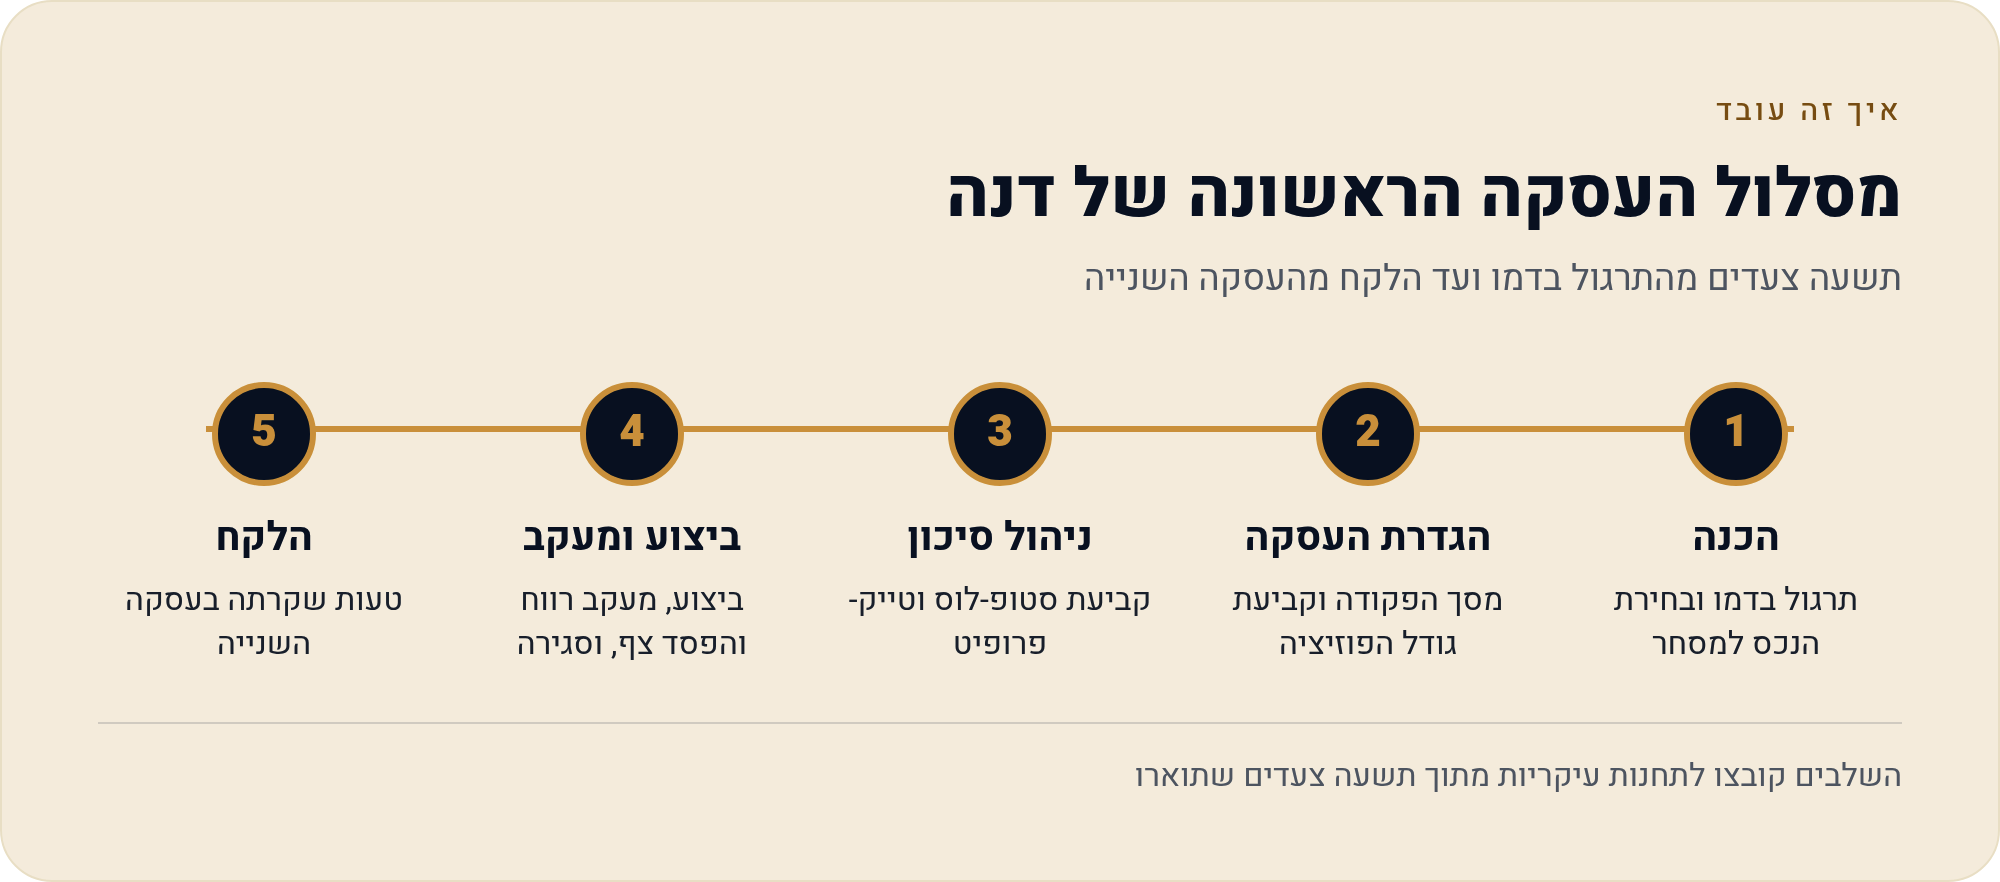
צעד 1 — דמו קודם, חמש דקות של ביטחון
הדבר הראשון שדנה עושה אחרי הכניסה הוא לא לחפש נכס — אלא לוודא איפה היא נמצאת. בפלטפורמות מסוג זה קיים בדרך כלל מצב תרגול ("דמו") שבו סוחרים בכסף וירטואלי, במקביל לחשבון האמיתי. המעבר בין המצבים נעשה מתוך התפריט או מתוך אזור החשבון, והמסך משנה סימון כשאתה בדמו. השם המדויק של המתג והמיקום שלו עשויים להשתנות בין גרסת הדפדפן לאפליקציה ובין עדכונים — ולכן במקום לזכור שם כפתור מסרטון, דנה בודקת פעם אחת במרכז העזרה הרשמי איך עוברים למצב תרגול בגרסה שלה, ומסמנת לעצמה את המסלול.
למה זה קריטי דווקא לבעלת עסק? כי דנה רגילה שכל מערכת שהיא נוגעת בה — הנהלת חשבונות, חשבונית ירוקה, גוגל אדס — סולחת על לחיצה שגויה. כאן, לחיצה שגויה במצב אמיתי היא פוזיציה פתוחה שעולה כסף בשנייה שנפתחה. חמש הדקות שהיא משקיעה בדמו הן ההבדל בין ללמוד את הממשק בחינם לבין ללמוד אותו בתשלום. הכלל שלה פשוט: לא נוגעים בחשבון אמיתי לפני שסגרו לפחות עסקת דמו אחת מלאה — פתיחה, מעקב וסגירה.
מה קורה אם טועים? הטעות הנפוצה היא לחשוב שאתה בדמו כשאתה בעצם בחשבון האמיתי, בעיקר אחרי שסגרת ופתחת את האפליקציה מחדש. לכן דנה עושה בדיקה ויזואלית בכל כניסה: יש סימון "תרגול/דמו" במסך? היתרה שמוצגת היא היתרה הווירטואלית ולא הסכום שהיא הפקידה? רק אחרי שהתשובה כן — היא ממשיכה.
טיפ: אם עדיין לא פתחת חשבון בכלל, התחל ממדריך חשבון הדמו של MSL ורק אחר כך חזור לכאן. אין טעם ללמוד לסגור עסקה לפני שיש איפה לפתוח אותה.
צעד 2 — לבחור נכס פשוט, לא מטבע
בממשק יש רשימת מכשירים מחולקת לקטגוריות — מדדים, מניות, מט"ח, סחורות, קריפטו. דנה מתפתה ללכת על מטבע, כי "דולר-שקל זה משהו שאני מבינה מהעסק". דווקא בגלל זה אנחנו עוצרים אותה. זוגות מט"ח נעים בתנודות קטנות שדורשות מינוף גבוה כדי שיהיה להן ביטוי, וזה הופך כל טעות קטנה בגודל הפוזיציה לטעות גדולה בכסף. מדד מניות רחב הוא בדרך כלל מכשיר "רועש" פחות ברמת ההבנה: יש לו כיוון אחד שקל להסביר במילים — השוק עולה או יורד.
איך היא בוחרת בפועל? היא משתמשת בשדה החיפוש בראש רשימת המכשירים, מקלידה את שם המדד, ובוחרת בתוצאה. לפני שהיא לוחצת על משהו — היא נכנסת לפרטי המכשיר. שם מוצגים בדרך כלל שעות המסחר, אחוז המרג'ין הנדרש, גודל היחידה ותנאי המימון היומי. הדף הזה הוא המסמך היחיד שקובע, לא הסבר במדריך ולא סרטון. אם מה שכתוב שם לא ברור לך — זה לא המכשיר שלך לעסקה הראשונה.
מה קורה אם טועים? הטעות הקלאסית של מתחילים היא לבחור מכשיר אקזוטי או ממונף-כפול רק כי הוא זז הרבה בגרף. תנועה גדולה בגרף היא לא הזדמנות, היא בעיקר עצבים. בעסקה ראשונה המטרה היא לראות איך המספרים משתנים על המסך — לא להרוויח.
טעות נפוצה שעולה כסף: לבחור מכשיר ששעות המסחר שלו סגורות באותו רגע, ואז לא להבין למה הפקודה לא מתבצעת או למה המחיר תקוע. בדוק את שעות המסחר בפרטי המכשיר לפני שאתה לוחץ.
צעד 3 — לקרוא את מסך הפקודה: מרווח
כשדנה פותחת את מסך הפקודה של המכשיר, היא רואה שני מחירים זה לצד זה. אחד הוא המחיר שבו היא יכולה לקנות (לפתוח פוזיציית עלייה), והשני הוא המחיר שבו היא יכולה למכור (לפתוח פוזיציית ירידה). ההפרש ביניהם הוא המרווח — הספרד. זהו למעשה מחיר הכניסה שלה לעסקה: ברגע שהיא פותחת פוזיציה, היא מתחילה מנקודה שלילית קטנה בגובה המרווח, כי היא נכנסה במחיר אחד והיציאה תהיה במחיר השני.
זו ההבנה שחוסכת הכי הרבה תסכול. דנה שואלת: "פתחתי ומיד אני במינוס, זה תקלה?" לא. זו המכניקה. ככל שהמרווח רחב יותר, כך המחיר צריך לזוז יותר רק כדי שתגיעי לאפס. לכן שווה להסתכל על המרווח כמו על עמלה סמויה, ולהבין שהיא נגבית פעמיים בפועל — בכניסה וביציאה. בנוסף למרווח, בפוזיציה שנשארת פתוחה מעבר לסוף יום המסחר נגבים בדרך כלל דמי מימון יומיים; המנגנון והשיעורים מפורטים בעמודי העמלות והתנאים הרשמיים, וזה בדיוק המקום לבדוק אותם לפני עסקה ולא אחריה.
מה קורה אם טועים? מי שמתעלם מהמרווח בונה תוכנית לא ריאלית: הוא מציב יעד רווח זעיר שבפועל בקושי מכסה את עלות הכניסה והיציאה. אם יעד הרווח שלך קטן מהמרווח — אתה בעצם מתכנן להפסיד גם כשצדקת בכיוון.
טיפ: לפני הלחיצה, רשום לעצמך שלושה מספרים על פתק: מחיר הכניסה, המרווח, והמחיר שבו אתה יוצא בהפסד. אם אתה לא יכול למלא את שלושתם — אתה עוד לא מוכן ללחוץ.
צעד 4 — גודל פוזיציה שלא מסכן אותך
כאן נמצאת הנקודה שבה נקבע כמעט הכל. בשדה הכמות דנה קובעת כמה יחידות היא פותחת, והמערכת מציגה לצידו את המרג'ין הנדרש — כלומר כמה כסף שלה יינעל כביטחון עבור הפוזיציה. חשוב להבין: המרג'ין הוא לא העלות של העסקה ולא הסכום שאתה "קונה בו". הוא חלק יחסי מהחשיפה הכוללת. אם המרג'ין הוא חמישית מהחשיפה, פוזיציה שדורשת 100 ₪ מרג'ין שולטת בפועל בחשיפה של 500 ₪, וכל תנועת מחיר נמדדת מול ה-500 — לא מול ה-100.
בעלת עסק מבינה את זה מייד אם מתרגמים לשפה שלה: זה כמו לקחת מלאי בקונסיגנציה. הכסף שהוצאת מהכיס קטן, אבל האחריות שלך היא על כל הסחורה. לכן הכלל של דנה לעסקה הראשונה הוא לקבוע קודם את הסכום שהיא מוכנה להפסיד לגמרי, ורק אחר כך לבנות ממנו אחורה את גודל הפוזיציה. לא ההפך. גודל הפוזיציה נגזר מגודל ההפסד שאתה סופג בשלווה, לא מגודל הרווח שאתה מדמיין.
מה קורה אם טועים? פוזיציה גדולה מדי גורמת לשתי בעיות בבת אחת: היא הופכת תנודה רגילה לחוויה מלחיצה שמובילה לסגירה בפאניקה, והיא מקרבת אותך לרמת המרג'ין שבה המערכת עלולה לסגור לך פוזיציות אוטומטית. בדמו זה שיעור. בכסף אמיתי זה חשבון.
טעות נפוצה שעולה כסף: להסתכל רק על "כמה מרג'ין נדרש" ולהתעלם מ"מה החשיפה הכוללת". שני המספרים מוצגים במסך הפקודה — קרא את שניהם.
צעד 5 — להגדיר סטופ-לוס וטייק-פרופיט לפני
במסך הפקודה יש בדרך כלל אפשרות לצרף לפוזיציה הוראות אוטומטיות: הוראת עצירת הפסד (סטופ-לוס) שסוגרת את הפוזיציה כשהמחיר מגיע לרמה שהגדרת נגדך, והוראת לקיחת רווח (טייק-פרופיט) שסוגרת אותה כשהמחיר מגיע לרמת הרווח שהגדרת. בחלק מהמכשירים קיימת גם אפשרות לעצירת הפסד מובטחת, שמבטיחה את מחיר הסגירה גם בפערי מחיר חדים — ובדרך כלל היא כרוכה במרווח רחב יותר. הזמינות והתנאים המדויקים משתנים לפי מכשיר; זה מוצג בפרטי המכשיר עצמו.
דנה מגדירה את שתיהן לפני הלחיצה, ולא אחריה. הסיבה פסיכולוגית לחלוטין: לפני הפתיחה היא רגועה ומחליטה בהיגיון; אחרי הפתיחה, כשהמספר על המסך אדום, היא תחליט ברגש — ותזיז את הסטופ "רק קצת" כדי לתת לעסקה עוד צ'אנס. זה בדיוק המנגנון שהופך הפסד קטן ומתוכנן להפסד גדול ולא מתוכנן. הכלל הפשוט: הסטופ נקבע פעם אחת, ומזיזים אותו רק לכיוון שמקטין סיכון.
מה קורה אם טועים? שתי טעויות הפוכות. סטופ צמוד מדי נסגר מכל רעש שוק רגיל, גם כשהכיוון היה נכון — ואז אתה מפסיד שלוש פעמים ברצף בלי סיבה. סטופ רחוק מדי הופך את "ההפסד הקטן שתכננתי" לסכום שמכאיב. הדרך הנכונה היא להתחיל מהכסף: כמה שקלים אני מוכן להפסיד, ומאיפה נגזרת רמת המחיר שמייצרת בדיוק את ההפסד הזה.
טיפ: אם אתה לא בטוח מה זה בכלל סטופ-לוס ולמה הוא הכלי החשוב ביותר למתחילים, זו נקודת עומק בפני עצמה — קרא את ההסבר הייעודי לפני שאתה מגדיר סכומים.
צעד 6 — לבצע, ולראות מה קרה בפועל
דנה לוחצת. בדרך כלל מופיע מסך אישור שמסכם את הפרטים — המכשיר, הכיוון, הכמות, המרג'ין הנדרש וההוראות המצורפות. זה הרגע האחרון לעצור. היא קוראת שורה-שורה ובודקת שלושה דברים: שהכיוון הוא מה שהתכוונה אליו, שהכמות היא מה שהקלידה ולא מה שהמערכת השלימה כברירת מחדל, ושהסטופ באמת מצורף. רק אז היא מאשרת.
מיד אחרי האישור הפוזיציה עוברת לאזור הפוזיציות הפתוחות. שם מוצגים מחיר הפתיחה, המחיר הנוכחי, והרווח או ההפסד הצף. הדבר הראשון שדנה רואה הוא מספר שלילי קטן — וזה בדיוק מה שהסברנו בצעד 3: המרווח. היא לא נבהלת, כי היא ידעה מראש שזה יקרה. זה ההבדל בין מישהו שלמד את המנגנון למישהו שלמד לחשוב שמשהו התקלקל.
מה קורה אם טועים? הטעות הכי יקרה כאן היא ללחוץ אישור בלי לקרוא, ואז לגלות שנפתחה פוזיציה בכיוון ההפוך או בכמות גדולה פי כמה. במסך אישור לוקח שלוש שניות לקרוא. סגירת פוזיציה שגויה עולה לפחות את המרווח, ולפעמים הרבה יותר.
טעות נפוצה שעולה כסף: לפתוח פוזיציה שנייה "כדי לאזן" את הראשונה במקום פשוט לסגור אותה. עכשיו יש לך שתי עסקאות, שני מרווחים, ופי שניים בלבול.
צעד 7 — מעקב אחרי רווח והפסד צף
המספר שמשתנה כל שנייה נקרא רווח/הפסד צף — כלומר לא ממומש. הוא מראה כמה היית מקבל או מפסיד אילו סגרת עכשיו. עד לרגע הסגירה הוא לא כסף ולא חוב; הוא הערכה מתעדכנת. ההבחנה הזו נשמעת טכנית, אבל היא הבסיס לכל ניהול הסיכון: אנשים מתייחסים לרווח צף כאל כסף שכבר שלהם, וממשיכים להחזיק כדי "לא לוותר עליו", ואז הוא נעלם.
דנה עושה משהו לא אינטואיטיבי: היא סוגרת את הלשונית. יש לה סטופ-לוס וטייק-פרופיט מוגדרים, מה שאומר שהתוכנית כבר רשומה במערכת ולא תלויה בזה שהיא תשב מול המסך. בעלת עסק שבודקת מחיר כל שתי דקות לא מנהלת עסקה — היא מפסיקה לנהל את הסטודיו. מעקב אמיתי הוא בדיקה מתוזמנת פעם או פעמיים ביום, לא נעיצת עיניים.
בנוסף, זה השלב שבו כדאי לשים לב לשני מספרים כלליים במסך החשבון: היתרה הזמינה והמרג'ין המשומש. ככל שהמרג'ין המשומש גדול יותר ביחס ליתרה, כך פחות מקום יש לך לתנודה לפני שהמערכת מתערבת. בעסקה קטנה ראשונה זה לא אמור להיות קרוב, וזה בדיוק הרעיון.
טיפ: אל תסתכל על אחוזים בלבד. תרגם תמיד לשקלים — "מינוס 12 ₪" זה מידע שאפשר להחליט לפיו, "מינוס 0.8%" זה מידע שאפשר להתעלם ממנו.
צעד 8 — סגירה מסודרת וקריאת הסיכום
הסגירה נעשית מאזור הפוזיציות הפתוחות, בפעולת סגירה על הפוזיציה עצמה. אם הסטופ או הטייק-פרופיט הופעלו — הפוזיציה נסגרה לבד, וזה תרחיש מצוין ללמוד ממנו, כי זה בדיוק מה שהוראות אוטומטיות אמורות לעשות. בכל מקרה, אחרי הסגירה הפוזיציה עוברת להיסטוריית העסקאות, ושם נמצא החלק החינוכי האמיתי של כל התרגיל.
בדוח הסגירה דנה מחפשת ארבעה נתונים: מחיר הפתיחה, מחיר הסגירה, התוצאה ברוטו, וכל חיוב שנוסף — למשל דמי מימון אם הפוזיציה נשארה פתוחה בין ימים. ההשוואה בין הרווח שנראה על המסך לבין הסכום שנרשם בפועל היא השיעור: כאן היא רואה בעיניים כמה מהתוצאה נאכל על ידי עלויות. זה בדיוק סוג החישוב שהיא כבר עושה בעסק כשהיא בודקת רווחיות פרויקט אחרי עמלות סליקה.
מה קורה אם טועים? אנשים סוגרים ולא מסתכלים על הדוח, ואז חוזרים על אותה עסקה עשר פעמים בלי לדעת שהעלויות הפכו אסטרטגיה "מרוויחה קצת" למפסידה. עסקה שלא ניתחת אחריה היא לא ניסיון — היא סתם לחיצה.
טיפ: שמור צילום מסך של דוח העסקה הראשונה שלך. בעוד חודש, כשתשווה אליו, תראה בדיוק מה למדת ומה עדיין לא ברור לך.
צעד 9 — הטעות של העסקה השנייה המיידית
זה הצעד שאף מדריך לא כותב, והוא זה שקובע מה יקרה עם דנה בחודש הבא. אחרי סגירה מוצלחת מגיע דחף כמעט פיזי לפתוח עוד אחת מיד — כי "הבנתי איך זה עובד" או, גרוע יותר, כי "רק אחזיר את מה שהפסדתי". שתי המחשבות מגיעות מאותו מקום: המסך נותן משוב מיידי, והמוח מפרש משוב מיידי כלמידה. בפועל עסקה אחת לא מלמדת דבר על השיטה, בדיוק כמו שמכירה אחת בסטודיו לא מוכיחה שהקמפיין עובד.
הכלל שדנה מאמצת פשוט: אחרי כל עסקה — עצירה של 24 שעות לפחות, וכתיבה של שלוש שורות ביומן. למה נכנסתי, מה הגדרתי מראש, מה בפועל קרה. אם השורה האמצעית ריקה, כלומר לא הייתה תוכנית — זו לא עסקה, זה הימור. מסחר ממונף הוא מוצר בסיכון גבוה, ורוב חשבונות הלקוחות הקמעונאיים מפסידים כסף; מי שמגיע אליו מתוך צורך להחזיר הפסד נמצא בקבוצה המסוכנת ביותר.
ואם השאלה היא בכלל "האם זה מתאים לי כבעל עסק" — התשובה הכנה היא שהכסף התפעולי של העסק לא אמור להיות בכלי ממונף בשום שלב. חשבון תרגול הוא כלי לימוד. כסף שאתה חייב לספקים בסוף החודש הוא לא הון סיכון.
טעות נפוצה שעולה כסף: להגדיל את גודל הפוזיציה אחרי הפסד כדי "לכסות" אותו. זו הדרך המהירה ביותר להפוך הפסד שאפשר לספוג להפסד שלא.
דוגמה ב-₪ — עסקת מדד עם 100 ₪ מרג'ין
כדי שהמושגים יהיו מוחשיים, נריץ תרחיש. כל המספרים כאן היפותטיים לחלוטין ונועדו להמחיש חשבון, לא לתאר מכשיר קיים או תנאים אמיתיים — אחוז המרג'ין, המרווח ודמי המימון בפועל מוצגים אצלך במסך הפקודה ובפרטי המכשיר.
- אם המדד עולה ב-2% — התנועה נמדדת מול 500 ₪, כלומר כ-10 ₪ לטובתה. ביחס ל-100 ₪ שנעלו, זה כ-10% מהכסף שלה.
- אם המדד יורד ב-2% — אותו חשבון בדיוק, בכיוון ההפוך: כ-10 ₪ הפסד, שהם כ-10% מהמרג'ין.
- אם המדד יורד ב-10% — כ-50 ₪, כלומר כמחצית מהכסף שנעל את הפוזיציה, נמחקים.
- ומכל תוצאה יש לגרוע את המרווח (שנגבה בכניסה וביציאה) ואת דמי המימון היומיים אם הפוזיציה נשארה פתוחה בין ימי מסחר.
המסקנה שדנה לוקחת מהתרגיל: המינוף לא מגדיל את הסיכוי — הוא מגדיל את הצעד. תנועה של 2% במדד, שבתיק רגיל הייתה חולפת בלי שתשים לב, הפכה כאן לתנועה של 10% בכסף שלה. וזו גם התשובה לשאלה "כמה אני יכולה להפסיד": בפוזיציה כזו, בלי סטופ, ההפסד יכול להגיע עד לגובה המרג'ין שנעל אותה, ובתנאים מסוימים המערכת סוגרת פוזיציות אוטומטית כשהיתרה יורדת מתחת לרמה הנדרשת.
שאלות שאנשים באמת שואלים
למה אני במינוס מיד ברגע שפתחתי, עוד לפני שהמחיר זז?
זה המרווח (הספרד). אתה נכנס במחיר אחד ותצא במחיר השני, וההפרש ביניהם נזקף מיד. זו לא תקלה ולא עמלה נסתרת אלא מבנה התמחור. המשמעות המעשית: המחיר צריך לזוז לטובתך לפחות בגובה המרווח רק כדי שתחזור לאפס.
מה ההבדל בין הכסף שנעל את הפוזיציה לבין הסכום שאני באמת מסכן?
המרג'ין הוא הביטחון שנעל, והוא גם התקרה התיאורטית של החשיפה שלך בפוזיציה בודדת ללא הוראות מגן — אבל ההפסד בפועל נמדד מול החשיפה הכוללת, שהיא גדולה מהמרג'ין. לכן שני המספרים שצריך לקרוא במסך הפקודה הם גם המרג'ין הנדרש וגם שווי הפוזיציה הכולל.
האם חשבון דמו באמת מלמד משהו, או שזה סתם משחק?
הדמו מלמד מצוין את המכניקה — איפה הכפתורים, איך נראית הוראת סטופ, מה קורה בסגירה, איך נראה דוח העסקה. מה שהוא לא מלמד זה את הרגש, כי אין כאב אמיתי. לכן הכלל: השתמש בדמו כדי ללמוד ממשק ותהליך, ואל תסיק ממנו שאתה "יודע לסחור".
אני בעל עסק — אפשר להשתמש בכסף של העסק?
מבחינה עקרונית, כסף תפעולי שמיועד לספקים, שכר ומע"מ אינו הון סיכון. מעבר לכך, לסיווג החשבון ולסיווג התוצאות יש היבטי מס ודיווח שמשתנים ממקרה למקרה — וזו שאלה לרואה החשבון שלך, לא למדריך באינטרנט.
איך אני יודע שהשמות והמספרים במדריך תואמים למה שאני רואה במסך?
אתה לא אמור להניח שכן. גרסאות ממשק, אחוזי מרג'ין ותנאי מכשירים מתעדכנים. לכן המדריך הזה מלמד מה לחפש — מרווח, מרג'ין, כמות, סטופ — ומפנה אותך לאמת כל מספר בפרטי המכשיר ובמרכז העזרה הרשמי לפני ביצוע.
מה משתבש — חמש טעויות נפוצות
- לחשוב שאתה בדמו כשאתה בחשבון האמיתי. בדוק סימון ויזואלי בכל כניסה, לא רק בפעם הראשונה.
- לפתוח בלי סטופ-לוס "רק הפעם". ההוראה נקבעת לפני הלחיצה, כי אחריה אתה כבר לא מחליט בהיגיון.
- להתעלם מהמרווח ומדמי המימון. יעד רווח שקטן מהעלויות הוא תוכנית מובנית להפסד.
- גודל פוזיציה שנקבע לפי התיאבון ולא לפי ההפסד הנסבל. קודם כמה אני מוכן לאבד, ואז כמה יחידות.
- עסקה שנייה מיידית אחרי הראשונה. במיוחד כשהמניע הוא להחזיר הפסד — זה הרגע שבו ניהול הופך להימור.
לפני שאתה לוחץ — צ'קליסט של שש שורות
- אני בטוח שאני במצב תרגול (דמו), ובדקתי את זה עכשיו ולא אתמול.
- קראתי את פרטי המכשיר: שעות מסחר, מרג'ין נדרש, תנאי מימון יומי.
- אני יודע מה המרווח, ויעד הרווח שלי גדול ממנו.
- קבעתי מראש סכום בשקלים שאני מוכן להפסיד לגמרי, וגזרתי ממנו את הכמות.
- סטופ-לוס וטייק-פרופיט מוגדרים לפני האישור, לא אחריו.
- אני יודע שאחרי הסגירה אני קורא את הדוח ולא פותח עסקה חדשה באותו יום.
להעמיק החוצה — מקורות
- MSL — חשבון הדמו של פלוס500: המדריך שקודם לעמוד הזה
- מרכז העזרה הרשמי של Plus500 — לאימות שמות מסכים, תנאי מכשירים ועמלות
הערה חינוכית: העמוד הזה מלמד לקרוא ממשק ולנהל סיכון, לא לבחור השקעה. אם משהו שראית במסך שלך סותר את מה שכתוב כאן — המסך והתיעוד הרשמי גוברים.