בעמוד הזה
בקצרה
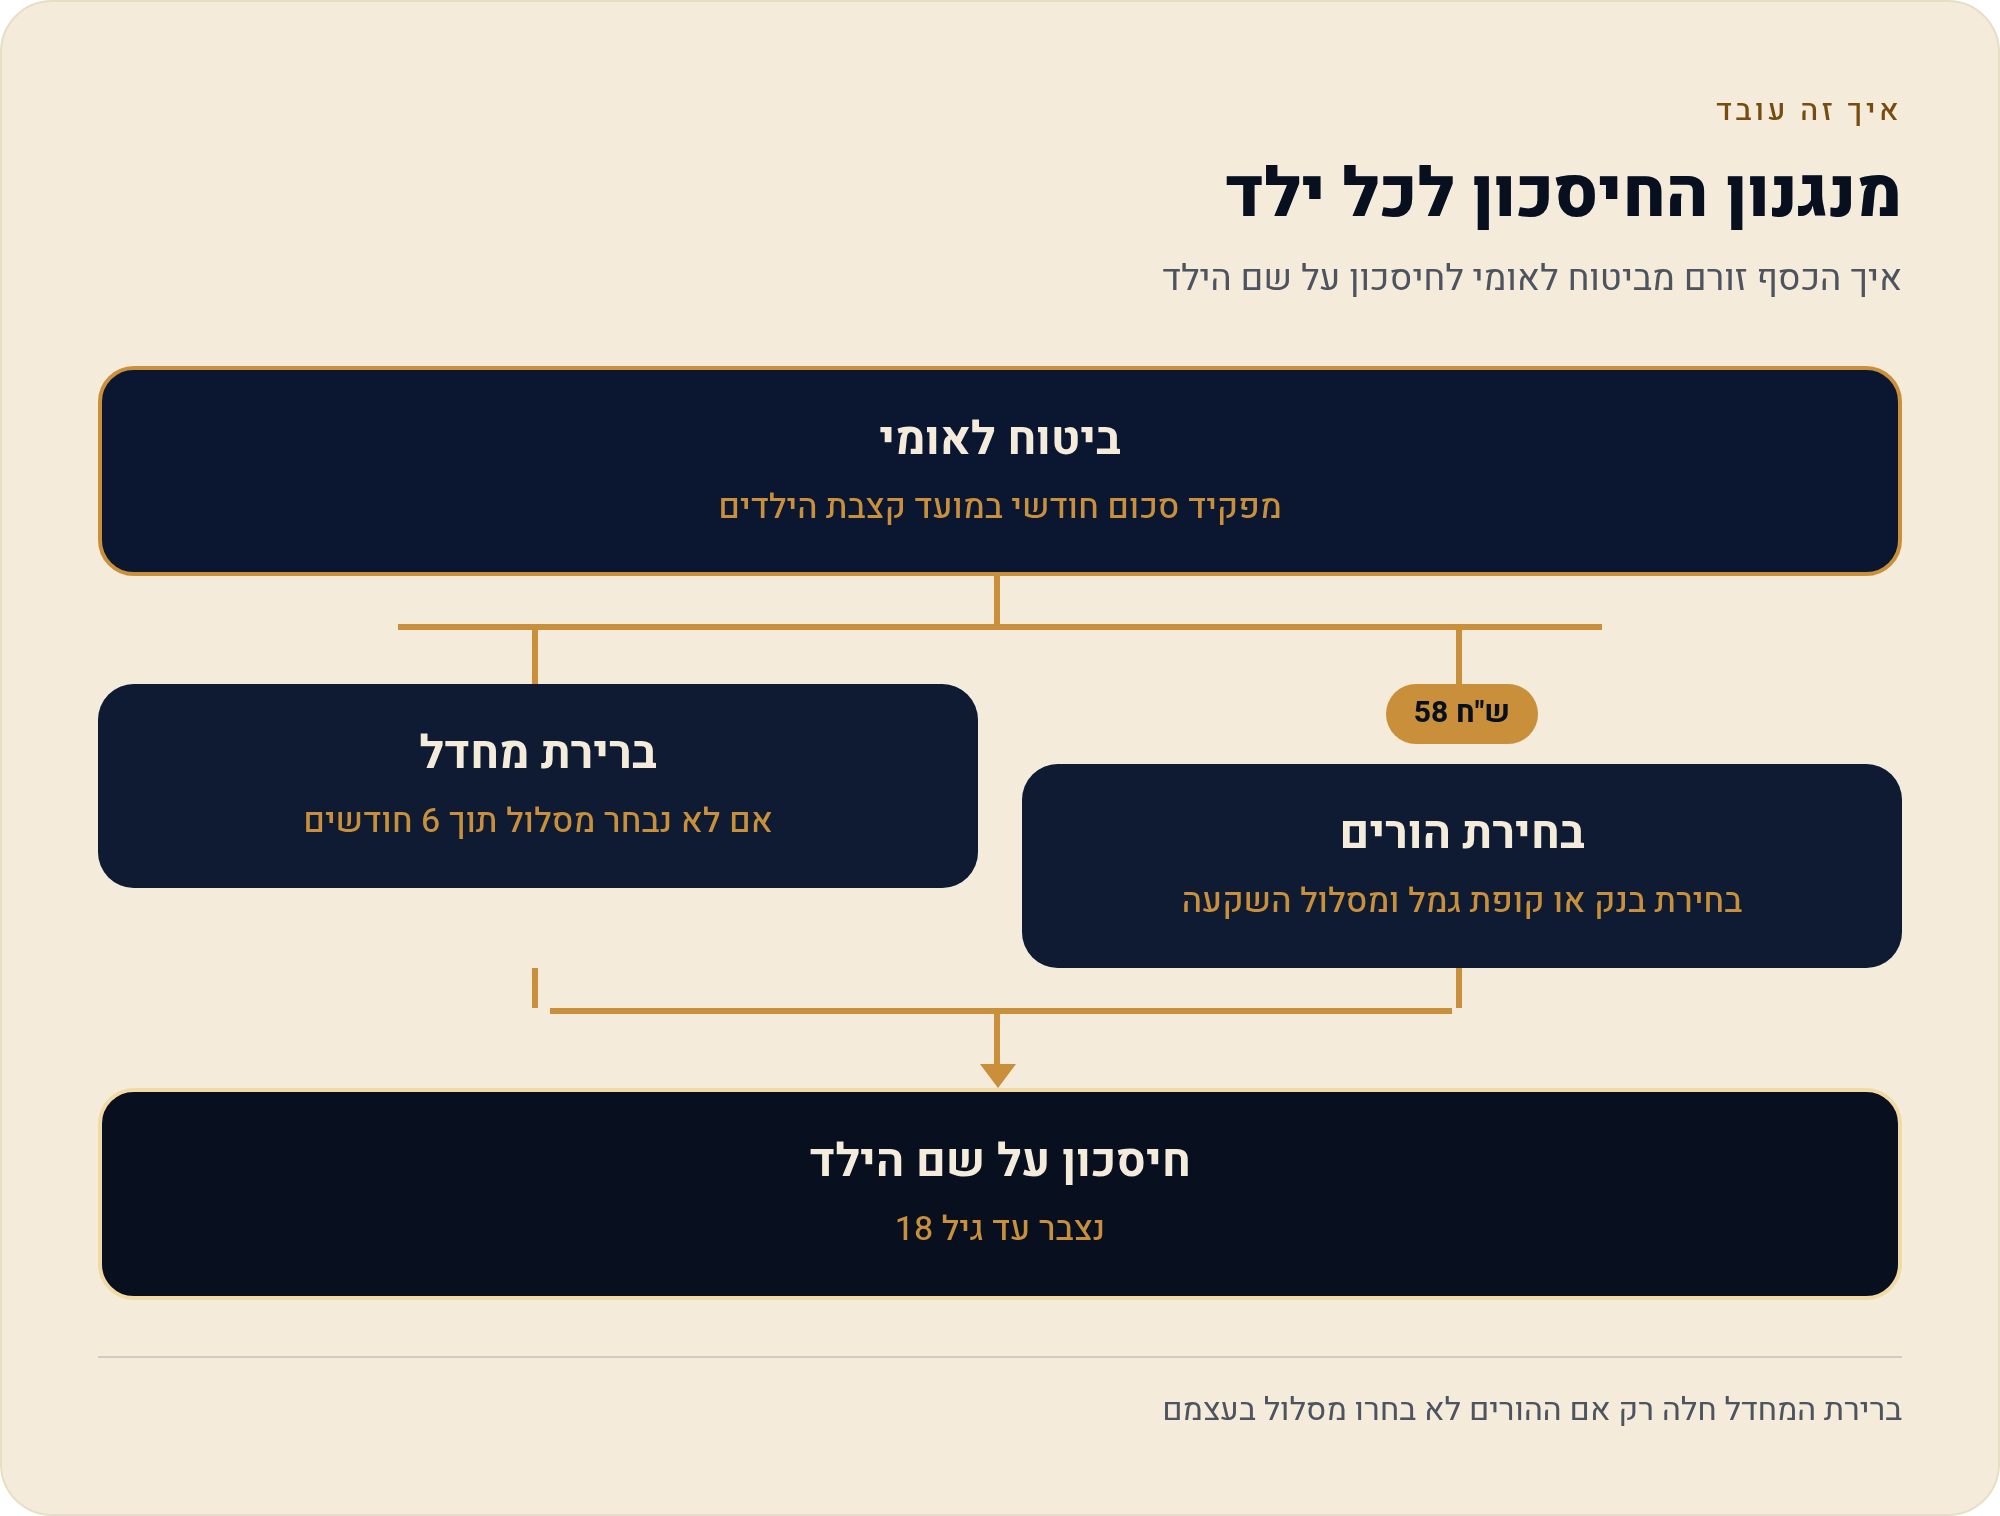
- מי מפקיד: המוסד לביטוח לאומי מפקיד 58 ש"ח בחודש לכל ילד שזכאי לקצבת ילדים, החל מ-1.1.2026.
- איך מכפילים: אפשר להוסיף עוד 58 ש"ח מקצבת הילדים ולהגיע ל-116 ש"ח בחודש.
- איפה מנהלים: ההורים בוחרים בין בנק לקופת גמל, וגם את מסלול ההשקעה.
- ברירת מחדל: אם לא בוחרים בתוך 6 חודשים מהלידה — הכסף עובר אוטומטית למסלול שקובע הביטוח הלאומי.
- עד מתי: החיסכון נצבר עד גיל 18, והתשואה תלויה במסלול ובשוק — לא מובטחת.
תכנית חיסכון לכל ילד היא אחת מאותן החלטות ממשלתיות שקורות ברקע בלי שביקשתם: היא נפתחה בינואר 2017 דרך המוסד לביטוח לאומי, ומאז כל ילד שזכאי לקצבת ילדים מקבל חיסכון שנפתח על שמו כמעט אוטומטית. הרוב מגלים אותו רק כשמישהו שואל "בחרתם בנק או קופת גמל?" ומבינים שכנראה לא בחרו כלום.
המדריך הזה הוא ה-hub של הסדרה: הוא מסביר את כל התמונה מקצה לקצה — מי זכאי, כמה כסף נכנס, מי מנהל אותו, מה קורה אם לא נוגעים, ואיך מושכים בסוף. כל תת-נושא שדורש הרחבה מקבל עמוד ייעודי משלו, ואת הקישורים תמצאו במפת הסדרה למטה. המספרים כאן נשענים על העמודים הרשמיים של הביטוח הלאומי, נכון ל-10/08/2026.
מה זה חיסכון לכל ילד ומי בדיוק זכאי
נקודת הכניסה לתכנית פשוטה: מי שזכאי לקצבת ילדים — זכאי אוטומטית גם לחיסכון לכל ילד. אין טופס הרשמה נפרד לעצם פתיחת החיסכון; ברגע שהילד נכנס למערכת קצבת הילדים, הביטוח הלאומי פותח עבורו חיסכון ומתחיל להפקיד בו. זו הסיבה שהרבה הורים "לא זוכרים שנרשמו" — כי לא נרשמו. הקשר בין הקצבה לחיסכון הוא הדבר היחיד שקובע אם בכלל נפתח לכם חשבון כזה.
המשמעות המעשית: אם אתם מקבלים קצבת ילדים, יש כרגע חיסכון פעיל על שם כל אחד מהילדים — גם אם מעולם לא נכנסתם לבדוק אותו. מה שכן דורש בחירה אקטיבית זה איפה הכסף מנוהל ובאיזה מסלול, וזו נקודת ההחלטה שרוב העמוד הזה עוסק בה.
כמה כסף מופקד ומי מוסיף את החצי השני
החל מ-1.1.2026 המדינה מפקידה 58 ש"ח בחודש לכל ילד, במועד שבו משולמת קצבת הילדים. זה הרובד הבסיסי — הכסף נכנס בין אם עשיתם משהו ובין אם לא. הרובד השני תלוי בכם: אתם רשאים להוסיף 58 ש"ח נוספים מדי חודש, שנלקחים מתוך קצבת הילדים עצמה, וכך ההפקדה החודשית הכוללת מגיעה ל-116 ש"ח.
כאן נמצאת אחת ההחלטות הכי משמעותיות בתכנית, למרות שהיא נשמעת קטנה. ההפרש בין 58 ל-116 ש"ח לחודש הוא לא סתם "עוד קצת" — לאורך 18 שנה מדובר בהכפלה של כל הסכום הבסיסי שהמדינה מפקידה, לפני שבכלל דיברנו על תשואה. הגרף הבא ממחיש את פער הצבירה בין שני המסלולים, בהפקדה בלבד (בלי תשואה):
צבירת הפקדות בלבד: 58 ש"ח מול 116 ש"ח לאורך 18 שנה
חישוב הפקדות לפי נתוני המוסד לביטוח לאומי · נכון ל-10/08/2026

בנק מול קופת גמל שני מסלולי ניהול, שתי לוגיקות שונות
אחרי שהבנתם כמה נכנס, השאלה הבאה היא איפה הכסף ישכב. הביטוח הלאומי מאפשר שני אפיקי ניהול: בנק או קופת גמל. ההבדל ביניהם הוא לא ניואנס טכני — הוא הבדל בין שתי פילוסופיות של חיסכון.
בבנק החיסכון מתנהל בדרך כלל בתוואי שמזכיר פיקדון: פשוט, צפוי יותר, פחות תלוי בתנודות שוק ההון. בקופת גמל הכסף מושקע בשוק ההון לפי מסלול שנבחר, מה שפותח פוטנציאל לתשואה גבוהה יותר לאורך זמן — אבל גם חושף אותו לירידות. אף אחד משני האפיקים לא מבטיח תשואה; שניהם תלויים בתנאי השוק ובמסלול. הטבלה הבאה מסכמת את ההבדלים המרכזיים בלי להכריז מנצח — כי אין כאן מנצח אחד, יש התאמה להעדפת הסיכון של המשפחה.
| קריטריון | בנק | קופת גמל |
|---|---|---|
| אופי הניהול | קרוב לפיקדון, צפוי יותר | השקעה בשוק ההון לפי מסלול |
| חשיפה לתנודתיות | נמוכה יותר | גבוהה יותר |
| פוטנציאל תשואה | מתון | גבוה יותר לאורך זמן (לא מובטח) |
| התאמה טיפוסית | העדפת ודאות ופשטות | אופק ארוך והשלמה עם תנודות |
מסלולי השקעה וברירת מחדל מה קורה אם פשוט לא בוחרים
בתוך כל אפיק — בין אם בנק ובין אם קופת גמל — יש עוד החלטה: מסלול ההשקעה. המסלול קובע את רמת הסיכון ואת אופי ההשקעה של הכסף. חלק מההורים מתאימים את המסלול לגיל הילד ולמדיניות המשפחתית; אחרים לא נכנסים לזה בכלל. וכאן נכנס הכלל שהכי חשוב לזכור מכל העמוד הזה.
אם לא בוחרים גוף מנהל ומסלול בתוך 6 חודשים מיום הלידה — הביטוח הלאומי מפקיד את הכסף לפי ברירת מחדל שנקבעת עבורכם, לפי היסטוריית הבחירה של המשפחה או לפי כללי ברירת המחדל של המוסד. זה לא אומר שהכסף "אבד" — הוא ממשיך להיצבר. זה כן אומר שההחלטה הכי משפיעה בתכנית התקבלה בלי שהייתם מעורבים בה.
בפועל, המשמעות להורה צעיר היא פשוטה: אם יש לכם דעה על איך הכסף ינוהל — עדיף להביע אותה מוקדם. אם אין לכם דעה כרגע, כדאי לפחות לדעת מה ברירת המחדל שאליה הכסף עובר, כדי שתוכלו לשנות אותה בהמשך אם תרצו. את כל תהליך הבחירה, ומה קורה טכנית כשלא בוחרים, מרחיב עמוד ה-spoke על זכאות, הרשמה וברירת מחדל.
מעקב, משיכה ושירות איך בודקים שהכסף באמת נכנס
התכנית מתנהלת דרך הביטוח הלאומי, וההפקדה של המדינה מתבצעת במועד תשלום קצבת הילדים. לכן דרך טובה לוודא שהכל עובד היא לבדוק מדי פעם שההפקדה החודשית אכן נכנסה לחיסכון על שם הילד. זה חשוב במיוחד אחרי שינויים — מעבר בנק, שינוי מסלול, או שינוי בזכאות לקצבת ילדים.
- בדיקת הפקדות שוטפות — לוודא שההפקדה נכנסת מדי חודש במועד הקצבה.
- מעקב אחרי המסלול הפעיל — לדעת אם אתם במסלול שבחרתם או בברירת המחדל.
- בירור לקראת משיכה — הביטוח הלאומי מפעיל עמוד ייעודי וטופס בקשה למשיכת הכספים.
- פנייה לשירות — מוקד טלפוני ארצי במספר *6050 או 04-8812345 לשאלות על זכאות, בחירה ומשיכה.
לגבי משיכה: התכנית מיועדת לחיסכון עד גיל 18, ומשיכת הכסף מתבצעת לפי כללי המשיכה של התכנית ודרך הטופס הייעודי. במקורות מסחריים מופיע לעיתים גם היבט של מענק או משיכה בגיל 21 — אבל זה אינו מופיע במפורש בכל העמודים הרשמיים, ולכן לפני כל החלטה כדאי לאמת את התנאים המדויקים ישירות מול העמוד הרשמי של הביטוח הלאומי. עמוד ה-spoke על משיכה נכנס לפרטים.
מפת הסדרה כל העמודים המפורטים במקום אחד
העמוד הזה נותן את התמונה המלאה; העמודים הבאים נכנסים לעומק בכל תת-משימה. זהו ה-hub של הסדרה, וכל spoke מרחיב נקודה אחת.
מקורות
- המוסד לביטוח לאומי — תכנית חיסכון לכל ילד. נכון ל-10/08/2026.
- המוסד לביטוח לאומי — הפקדות, בחירת גוף מנהל וברירת מחדל בחיסכון לכל ילד. נכון ל-10/08/2026.