בחלק הזה
בקצרה
- מי משלם: המוסד לביטוח לאומי, לפי גיל הפרישה הקבוע בחוק.
- מה קובע זכאות: שילוב של גיל ותקופת תשלום דמי ביטוח לאומי לאורך השנים.
- מה חשוב לדעת: התשלום לא תמיד מתחיל אוטומטית — לרוב צריך להגיש תביעה יזומה.
- לעצמאים: ודאו שתשלומי הביטוח הלאומי שלכם מקנים זכאות מלאה לקצבה.
בניגוד למענק עבודה שמנוהל ברשות המסים, קצבת הזקנה יושבת כולה אצל המוסד לביטוח לאומי — אותו גוף שגובה ממך דמי ביטוח כל חודש עשרות שנים, ואז אמור להחזיר לך את הקצבה בגיל הפרישה. הבעיה: המילה "אמור" עושה כאן עבודה כבדה. הקצבה נקבעת לפי גיל הפרישה הקבוע בחוק, אבל היא לא תמיד נוחתת בחשבון מעצמה — במקרים רבים צריך להגיש תביעה, ומי שלא מגיש עלול לפספס חודשים של תשלום.
בעמוד הזה נפרק את קצבת הזקנה לשלוש שאלות פשוטות: מי זכאי, מתי ואיך מקבלים. נסביר כל מושג מאפס, נראה איפה בודקים את הפרטים באתר הרשמי, ונתמקד במלכודת שתופסת בעיקר עצמאים — ותק תשלומים חסר שמכרסם בקצבה.
שני תנאים במקביל: גיל וותק תשלומים
קצבת זקנה אינה זכות שמופעלת רק על סמך גיל. היא נשענת על שני תנאים שצריכים להתקיים יחד: הגעה לגיל הזכאות הקבוע בחוק, ותקופת תשלום דמי ביטוח לאומי לאורך השנים. אפשר לחשוב על זה כמו מנוי: הגיל פותח את הדלת, אבל הוותק קובע כמה קצבה מגיעה לך מאחורי הדלת.
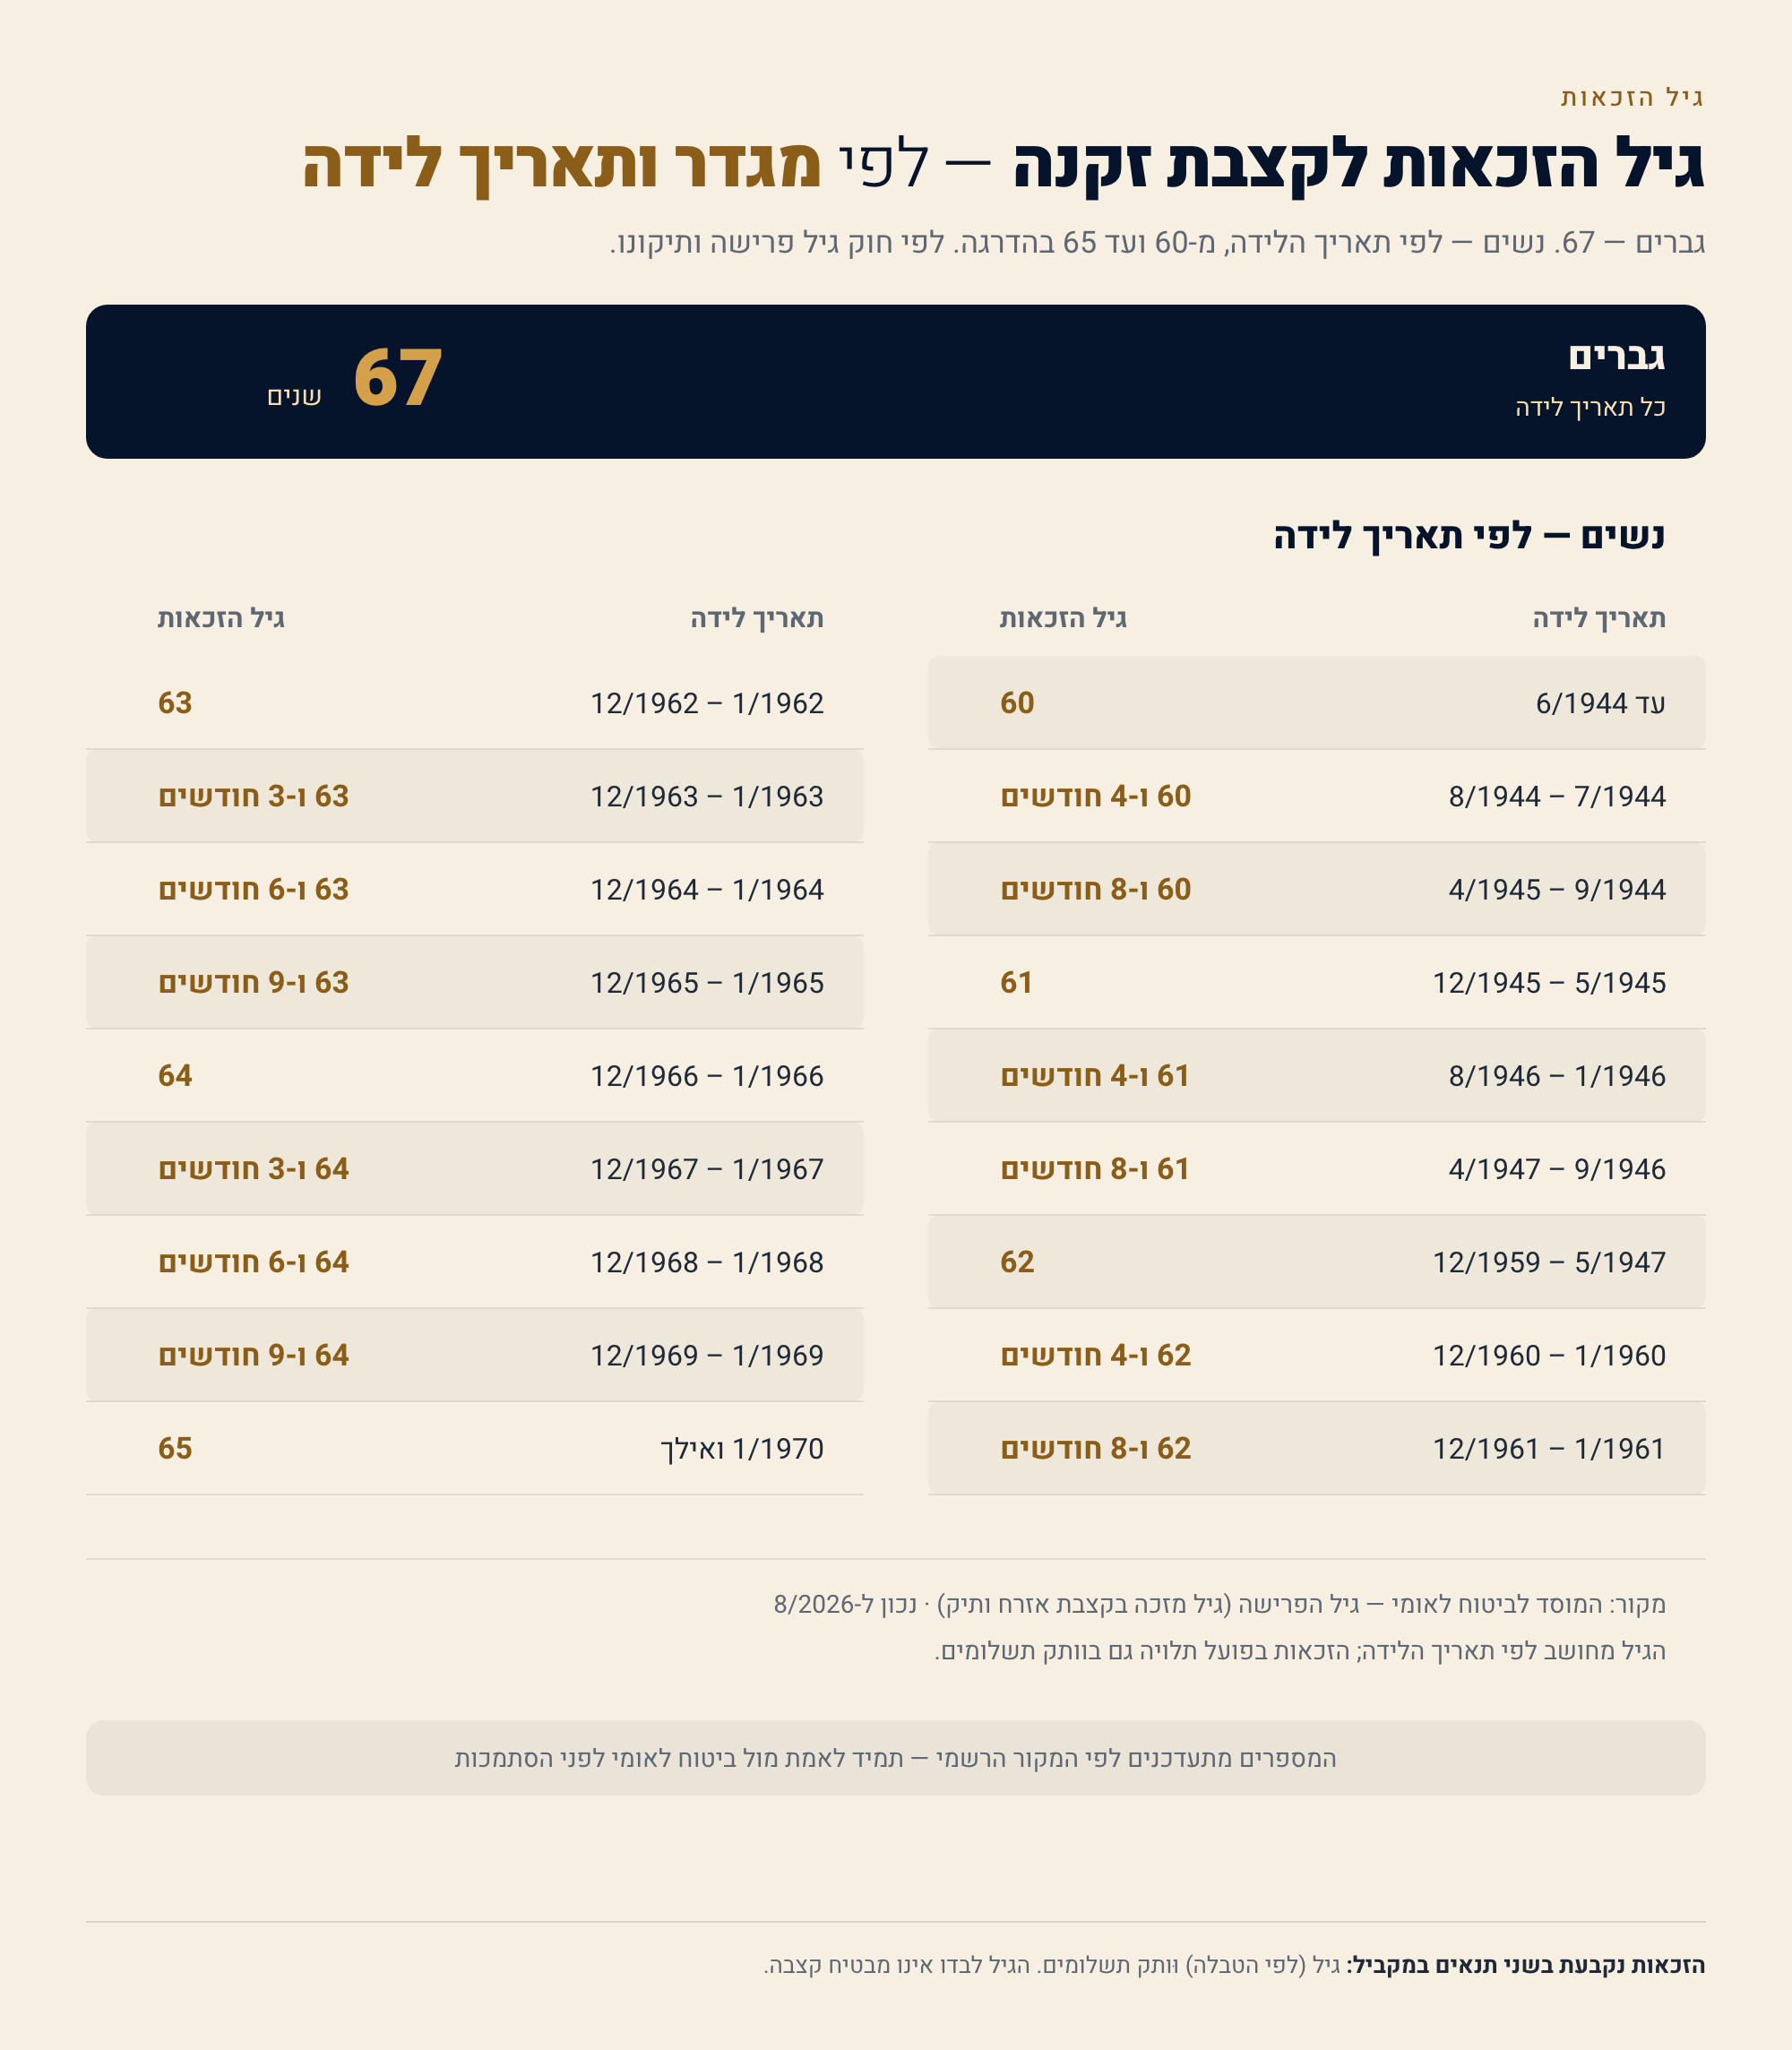
התנאי הראשון הוא גיל הפרישה הקבוע בחוק — הגיל שבו נפתחת הזכאות לקצבה. הגיל הזה משתנה לפי מגדר ולפי שנת לידה, ולכן חשוב לבדוק את הטבלה הרשמית ולא להסתמך על מה ששמעת מחבר. התנאי השני הוא תקופת אכשרה — כלומר שדמי הביטוח הלאומי שולמו לאורך תקופה מספקת. ככל שתקופת התשלום ארוכה ורציפה יותר, כך נבנית זכאות מלאה יותר.
המספרים המדויקים — גיל הזכאות לפי שנת לידה וגובה הקצבה — מתפרסמים בעמודי הזכאות הרשמיים של ביטוח לאומי, והם מתעדכנים מעת לעת. לכן העמוד הזה מכוון אותך איך לבדוק ומה לבדוק, ולא נוקב בסכומים שעלולים להשתנות. תמיד גזור את המספר מהמקור הרשמי נכון ליום הבדיקה.
איך בודקים אם אתה זכאי
לפני שמגישים משהו, שווה לעצור ולבדוק שלושה דברים. הבדיקה הזו לוקחת דקות, וחוסכת גם הגשה מיותרת וגם — במקרה ההפוך — הפסד של חודשי קצבה.
- הגיל שלך מול טבלת גיל הזכאות. בדוק בטבלה הרשמית מה גיל הזכאות לפי המגדר ושנת הלידה שלך. אם עדיין לא הגעת אליו — עדיין לא נפתחה הזכאות.
- רצף התשלומים לאורך השנים. בדוק אם שולמו דמי ביטוח לאומי ברציפות. חורים בתקופת התשלום — בעיקר אצל עצמאים או מי שהיו תקופות בלי הכנסה — עלולים לפגוע בקצבה.
- סטטוס התשלום — אוטומטי או דורש תביעה. אל תניח שהכסף יתחיל להגיע מעצמו. בדוק אם במקרה שלך התשלום מתחיל אוטומטית או שצריך להגיש תביעה יזומה.
את כל שלושת הדברים אפשר לבדוק דרך האזור האישי באתר ביטוח לאומי ודרך עמודי הזכאות הרשמיים. שם מוצג גם הפירוט של תקופות התשלום שנרשמו על שמך — וזה בדיוק המקום לגלות פערים בזמן, לא אחרי הפרישה.
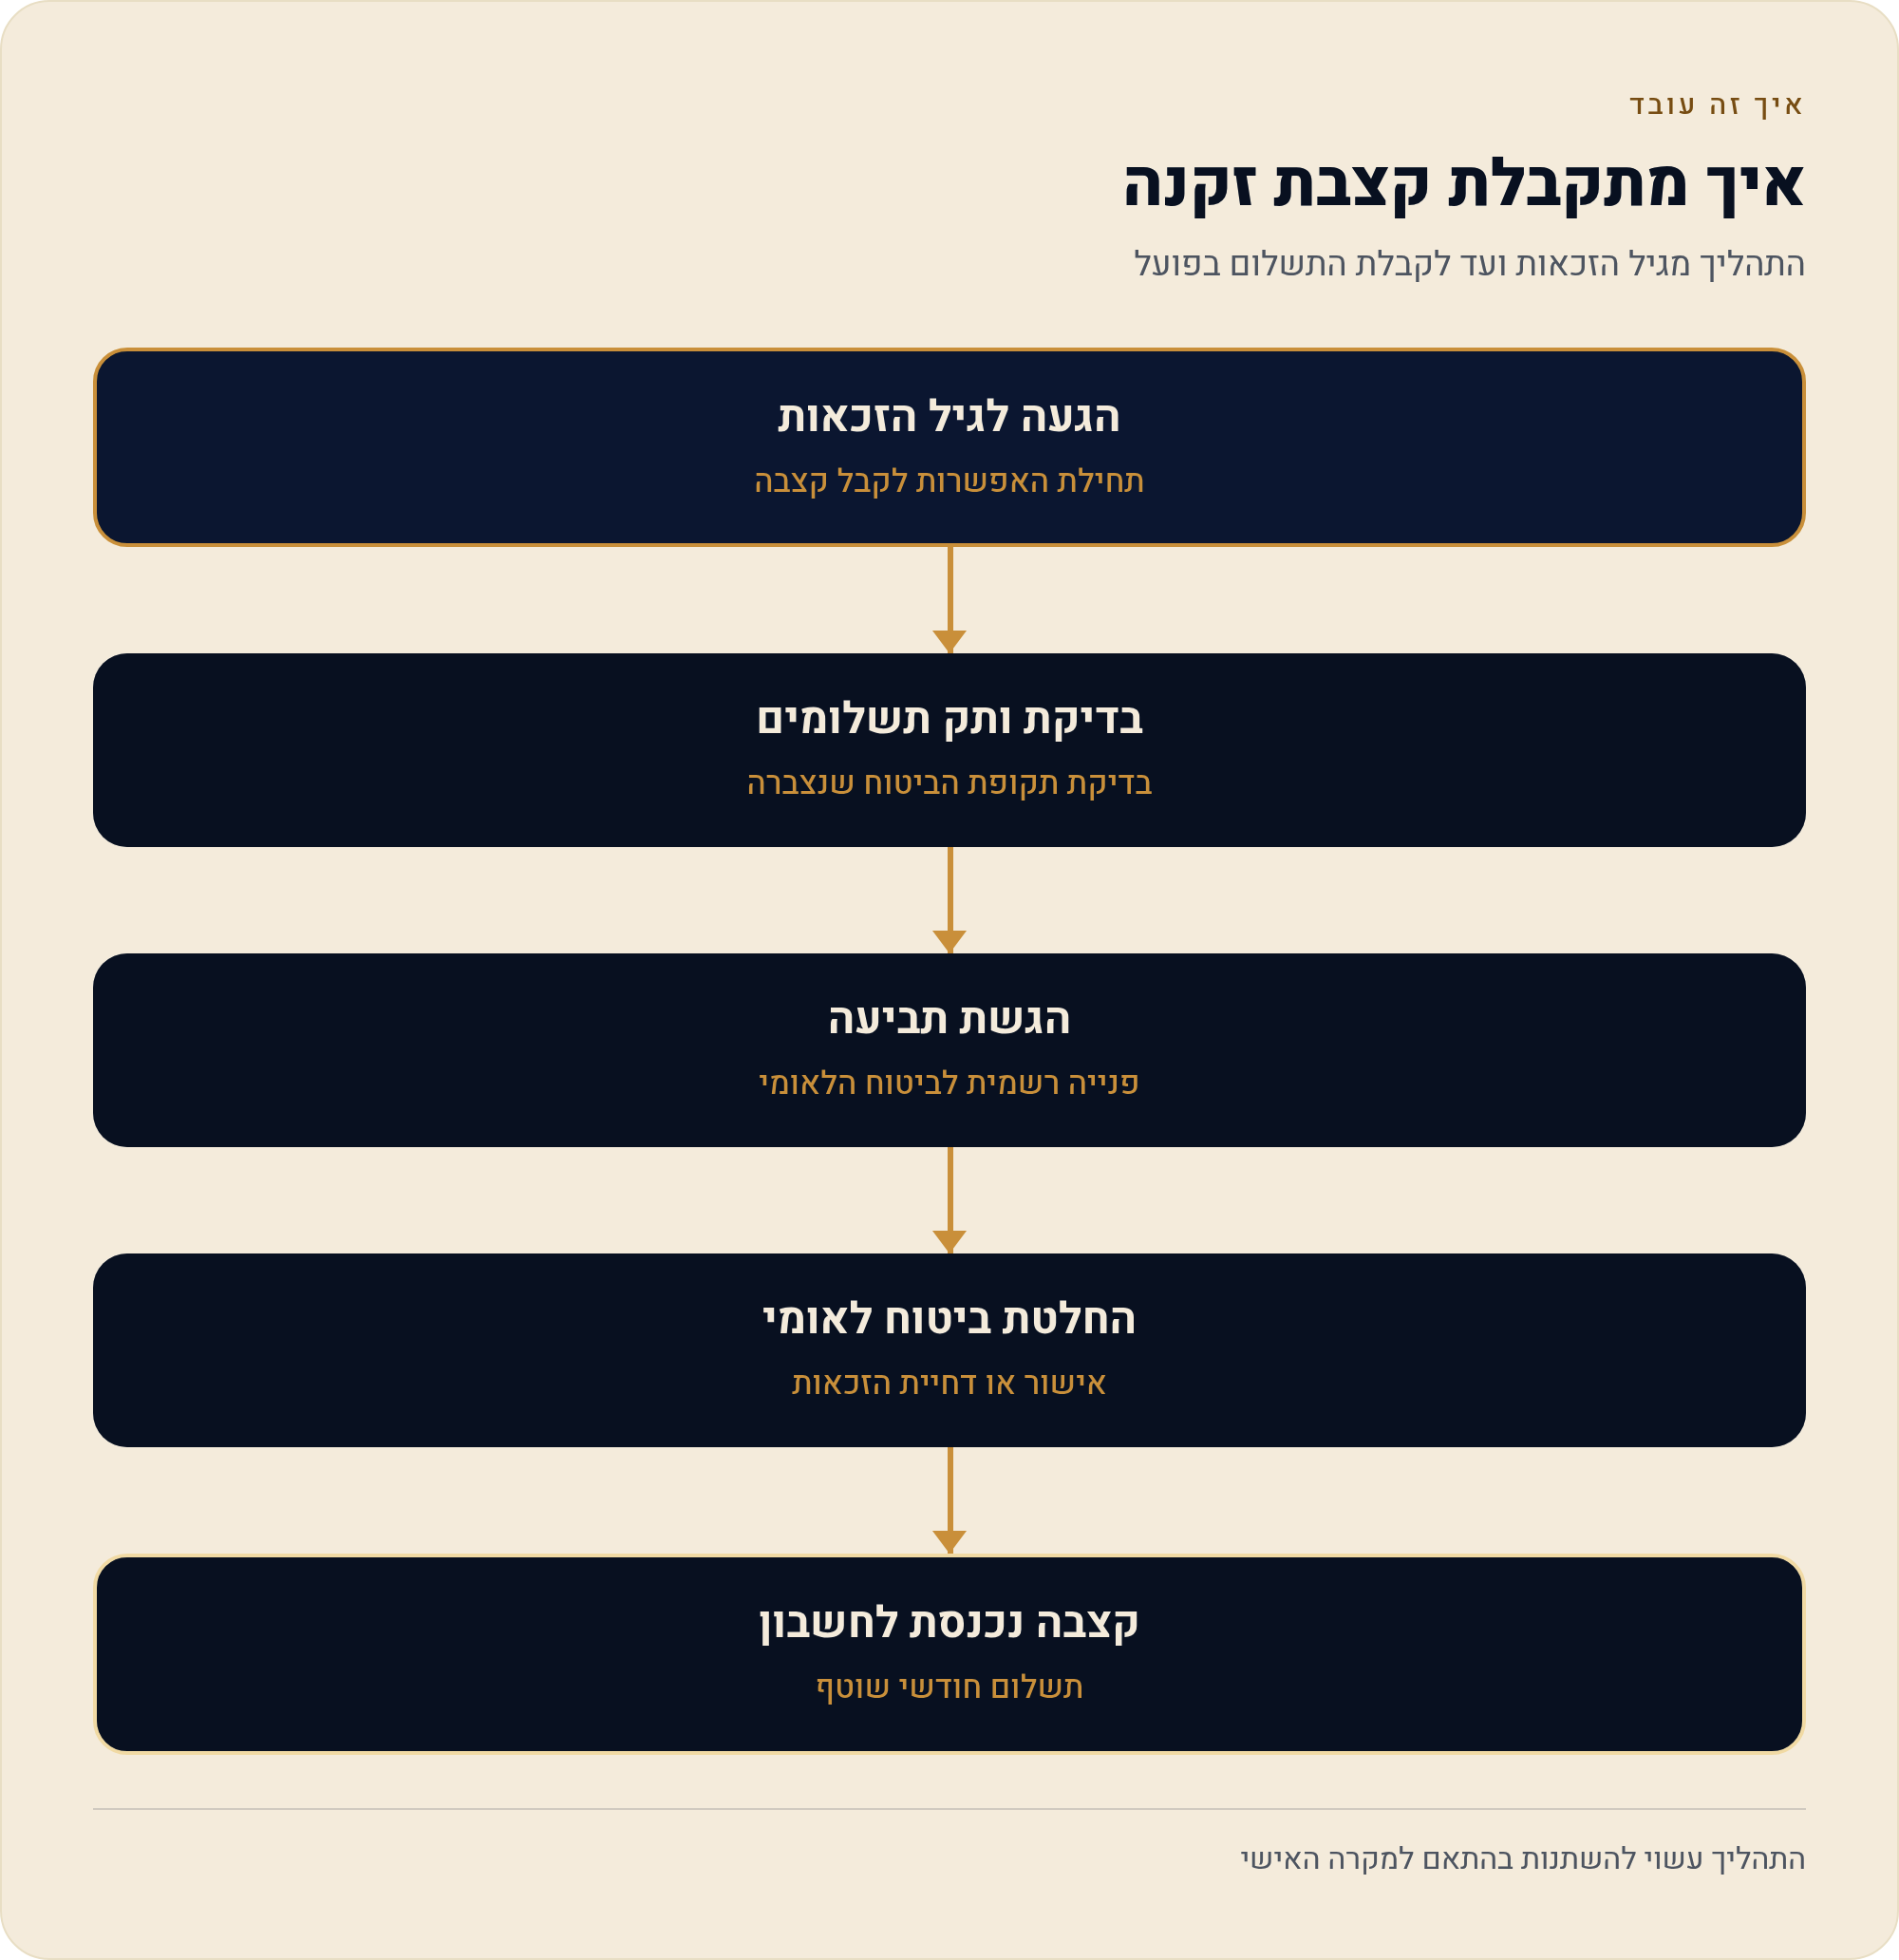
- הגעה לגיל הזכאות
- בדיקת ותק תשלומים
- הגשת תביעה
- החלטת ביטוח לאומי
- כניסת קצבה חודשית לחשבון
מהגעה לגיל ועד הכסף בחשבון: שלבי הקבלה
אחרי שווידאת שאתה עומד בתנאים, התהליך עצמו הוא רצף שלבים ברור. הנה איך זה נראה מקצה לקצה — מהרגע שנפתחת הזכאות ועד שהקצבה נכנסת לחשבון.
- מגיעים לגיל הזכאות בודקים בטבלה הרשמית שהגעת לגיל הפרישה הקבוע בחוק לפי המגדר ושנת הלידה שלך.
- בודקים את הוותק מוודאים שתקופת תשלום דמי הביטוח הלאומי מקנה זכאות, ומזהים פערים אם יש.
- מגישים תביעה אם התשלום לא אוטומטי — מגישים תביעה לקצבת זקנה לביטוח לאומי (מקוון, סניף או דואר).
- מקבלים החלטה ביטוח לאומי בוחן את התביעה, קובע זכאות וגובה קצבה לפי הנתונים.
- הקצבה נכנסת לחשבון התשלום מתחיל להשתלם חודשית לחשבון הבנק שנרשם.
השלב שהכי קל להתעלם ממנו הוא השלישי. "הגשת תביעה" נשמעת כמו ביורוקרטיה מיותרת כשהמדינה כבר יודעת בדיוק בן כמה אתה ומה שילמת — אבל ברוב המסלולים בלי הגשה אין תשלום. את התביעה אפשר להגיש בכמה ערוצים, ואנחנו מפרטים אותם בעמוד המדריך המעשי להגשת תביעה בסדרה.
המלכודת שאורבת לעצמאים: ותק תשלומים חסר
שכיר משלם דמי ביטוח לאומי אוטומטית דרך תלוש השכר — המעסיק מנכה ומעביר, והרישום נבנה לבד. עצמאי, לעומת זאת, אחראי בעצמו על התשלום, וכאן נולדת הבעיה: תקופות שבהן העסק היה קטן, ההכנסה הייתה נמוכה, או שהתשלומים לא הוסדרו כמו שצריך — עלולות להפוך לחורים בוותק שמכרסמים בקצבה שנים אחר כך.
הערך הגדול של בדיקה מוקדמת הוא שאפשר לזהות את החורים בזמן שעוד אפשר לעשות איתם משהו. עצמאי שבודק את רישום התשלומים שלו בגיל 50 נמצא בעמדה טובה בהרבה מזה שמגלה את הפער בגיל 67, כשהוא כבר מול הקצבה עצמה.
המסקנה המעשית לכל מי שהוא או שהיה עצמאי: אל תחכה לגיל הפרישה כדי לבדוק את הרישום שלך. היכנס לאזור האישי בביטוח לאומי, עבור על תקופות התשלום, ואם משהו נראה חסר — ברר את זה מוקדם ככל האפשר.
שאלות שחוזרות שוב ושוב
הקצבה מתחילה להשתלם לבד ברגע שמגיעים לגיל?
לא תמיד. במקרים רבים צריך להגיש תביעה יזומה לביטוח לאומי, ובלעדיה התשלום לא מתחיל. כדאי לבדוק מראש אם במקרה שלך התשלום אוטומטי או דורש הגשה.
מה קובע את גובה הקצבה?
הזכאות וגובה הקצבה נקבעים לפי שילוב של גיל ותקופת תשלום דמי ביטוח לאומי לאורך השנים. הפרטים המדויקים מתפרסמים בעמודי הזכאות הרשמיים של ביטוח לאומי.
אני עצמאי — למה חשוב לי לבדוק את זה עכשיו?
כי תקופות שבהן דמי הביטוח לא שולמו כמו שצריך עלולות ליצור חורים בוותק ולפגוע בקצבה. ככל שתבדוק מוקדם יותר, כך יש יותר מרחב לברר ולהסדיר מול ביטוח לאומי.
איפה בודקים מה בדיוק מגיע לי?
באזור האישי באתר ביטוח לאומי ובעמודי הזכאות הרשמיים. שם מוצגים גם רישום תקופות התשלום שלך וגם תנאי הזכאות המעודכנים.
מה עושים מכאן
- בדוק בטבלה הרשמית מה גיל הזכאות שלך לפי מגדר ושנת לידה.
- היכנס לאזור האישי בביטוח לאומי ועבור על רישום תקופות התשלום.
- ברר אם התשלום במקרה שלך אוטומטי או דורש הגשת תביעה.
- אם אתה עצמאי — זהה פערים בוותק מוקדם ככל האפשר וברר מה ניתן להסדיר.
- כשמגיע הזמן — הגש תביעה בערוץ הנוח לך (מקוון, סניף או דואר).
מקורות
- המוסד לביטוח לאומי — עמודי זכאות וקצבת זקנה, gov.il. נכון ל-27/07/2026.
- המוסד לביטוח לאומי — קצבת זקנה, תנאי זכאות ואופן הגשת תביעה. נכון ל-27/07/2026.