בחלק הזה
בקצרה
- מי משלם: המוסד לביטוח לאומי — לא המעסיק. גם עובדות שכירות וגם עצמאיות יכולות להיות זכאיות.
- התנאי המרכזי: תקופת אכשרה — כלומר משך עבודה מסוים ותשלום דמי ביטוח לפני הלידה.
- כמה מקבלים: הסכום מחושב לפי ממוצע השכר בחודשים שקדמו ללידה.
- איך מגישים: תביעה לביטוח לאומי — באופן מקוון, בסניף או בדואר.
- לעסק קטן: המעסיק לא משלם דמי לידה מהכיס — הם באים מביטוח לאומי.
ההבחנה בין המעסיק לבין המוסד לביטוח לאומי נשמעת טכנית, אבל היא משנה את כל התמונה: העובדת אינה תלויה ברצון הטוב של מקום העבודה, אלא בזכות שנצברה לה מול גוף ממלכתי. דמי הלידה הם למעשה תשלום שמחליף את השכר בתקופה שבה האישה אינה עובדת סביב הלידה, וההיגיון מאחוריו פשוט: מי שעבדה ושילמה דמי ביטוח לאומי לאורך תקופה מוגדרת — צברה זכות לקבל הכנסה חלופית כשהיא יולדת.
המשמעות המעשית: אם ילדת ואת עומדת בתנאים, מגיע לך כסף מהמדינה. אבל הכסף לא נופל אוטומטית לחשבון — צריך להגיש תביעה לביטוח לאומי, ואם לא מגישים, הכסף פשוט לא מגיע. העמוד הזה מתמקד בדיוק בזה: מי זכאית, ואיך מגישים את התביעה נכון.
התנאי הראשון — מי בכלל זכאית לדמי לידה
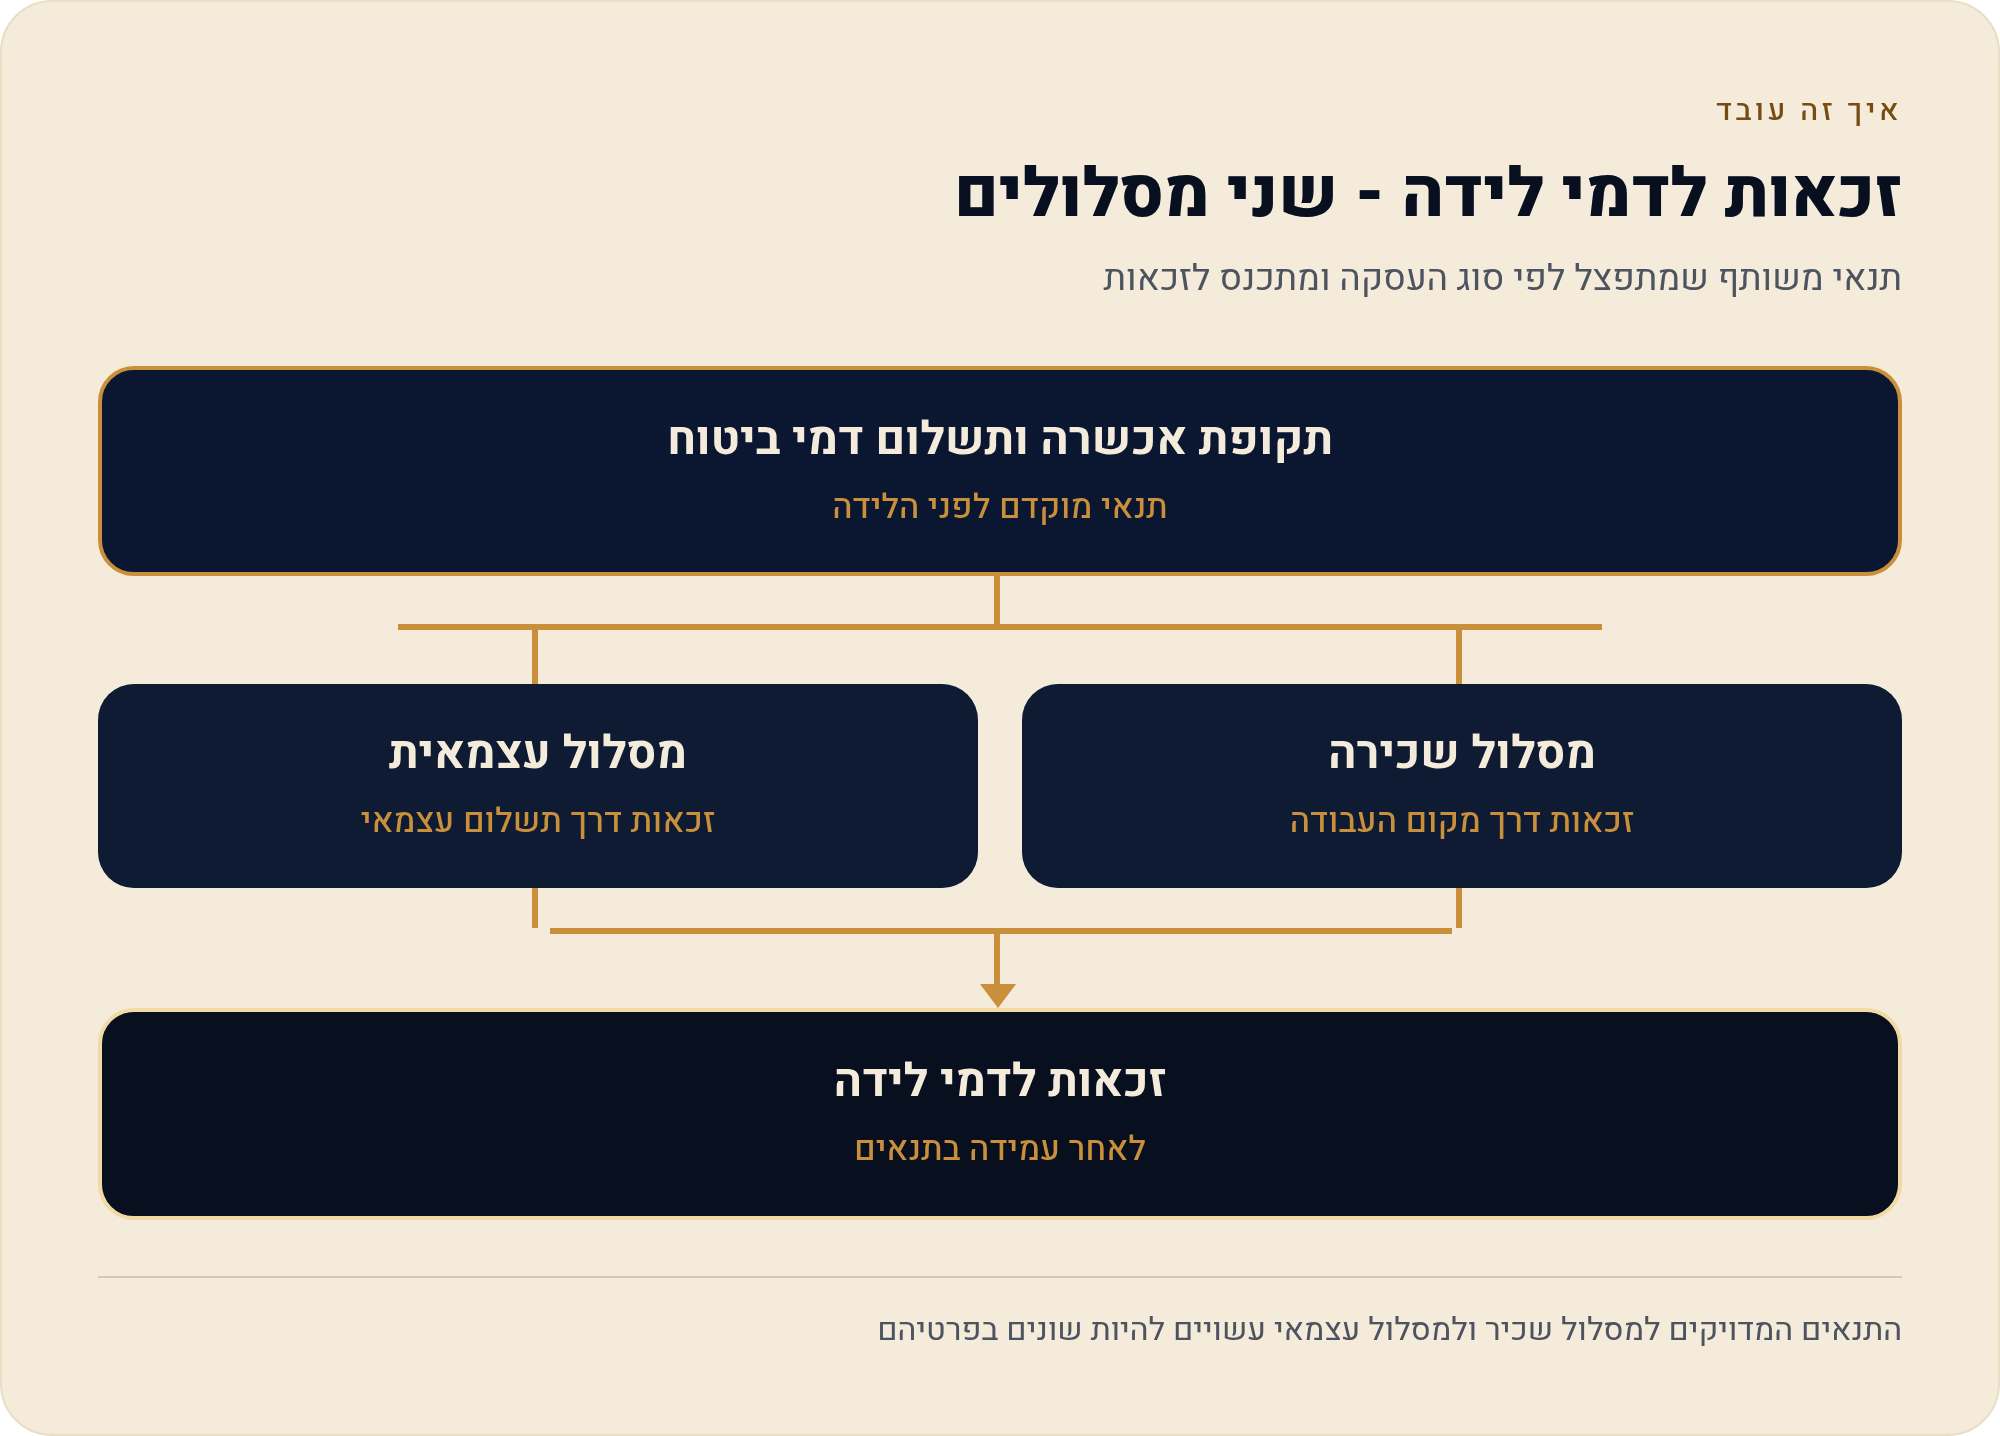
דמי לידה משולמים לאישה שכירה או עצמאית שילדה ועומדת בתנאי תקופת אכשרה. "תקופת אכשרה" זה המונח הרשמי, והוא נשמע מפחיד יותר משהוא באמת — הכוונה פשוט לתקופת עבודה מינימלית שבמהלכה שולמו דמי ביטוח לאומי לפני הלידה. ההיגיון: הזכות לדמי לידה נבנית מהתשלומים ששילמת (או ששילמו עבורך) לביטוח הלאומי, ולכן צריך שתהיה מאחורייך תקופת עבודה כלשהי.
הזכאות נקבעת לפי שילוב של שני דברים: תקופת העבודה לפני הלידה, ותשלום דמי הביטוח הלאומי באותה תקופה. ההבדל העיקרי בין שכירה לעצמאית הוא באופן שבו הדברים נבחנים ומתועדים — וזה בדיוק מה שמסכמת הטבלה שלמטה.
| קריטריון | שכירה | עצמאית |
|---|---|---|
| תקופת העבודה לפני הלידה | נבחנת תקופת העבודה ברצף אצל מעסיק | נבחנת תקופת הפעילות כעצמאית |
| תשלום דמי ביטוח לאומי | דמי הביטוח נוכו משכרה על ידי המעסיק | נבחן אם דיווחה ושילמה דמי ביטוח כעצמאית באופן סדיר |
| תיעוד המידע | כל התמונה מתועדת ממילא במערכות ביטוח לאומי | כאשר הרישום מלא ומעודכן, חלק מהמידע כבר נמצא אצל ביטוח לאומי |
מה זה אומר בפועל — שלוש דוגמאות
- שכירה שעבדה ברצף: נוכו לה דמי ביטוח לאומי מכל תלוש. סביר שהיא צוברת זכאות, ורוב הנתונים כבר מתועדים אצל ביטוח לאומי.
- עצמאית שדיווחה ושילמה: אם היא רשומה כעצמאית ושילמה דמי ביטוח לפני הלידה — היא נבחנת בדיוק כמו שכירה, לפי תקופת האכשרה שלה.
- מי שהתחילה לעבוד רק לאחרונה: כאן חשוב לבדוק את תקופת האכשרה בעמוד הזכאות הרשמי — ייתכן שהזכאות חלקית או שטרם נצברה במלואה.
מכיוון שהתנאים המדויקים משתנים ומתעדכנים, הכלל הפרקטי פשוט: אל תניחי שאת לא זכאית — בדקי מול ביטוח לאומי. הרבה נשים מוותרות מראש כי "הן בטוחות שלא מגיע", וזו בדיוק הדרך לפספס כסף שמגיע לך.
כמה כסף — איך מחושב סכום דמי הלידה
גובה דמי הלידה אינו סכום קבוע. הוא מחושב לפי ממוצע השכר בחודשים שקדמו ללידה. המטרה היא להחליף את ההכנסה שהפסקת לקבל סביב הלידה, ולכן ככל שהשתכרת יותר לפני הלידה, כך דמי הלידה גבוהים יותר — עד לתקרה שביטוח לאומי קובע.
התשלום מגיע ישירות לחשבון הבנק של הזכאית, ולכן חשוב לוודא שפרטי החשבון אצל ביטוח לאומי נכונים ומעודכנים — טעות בפרט הזה יכולה לעכב את הכסף גם כשהזכאות עצמה מאושרת.
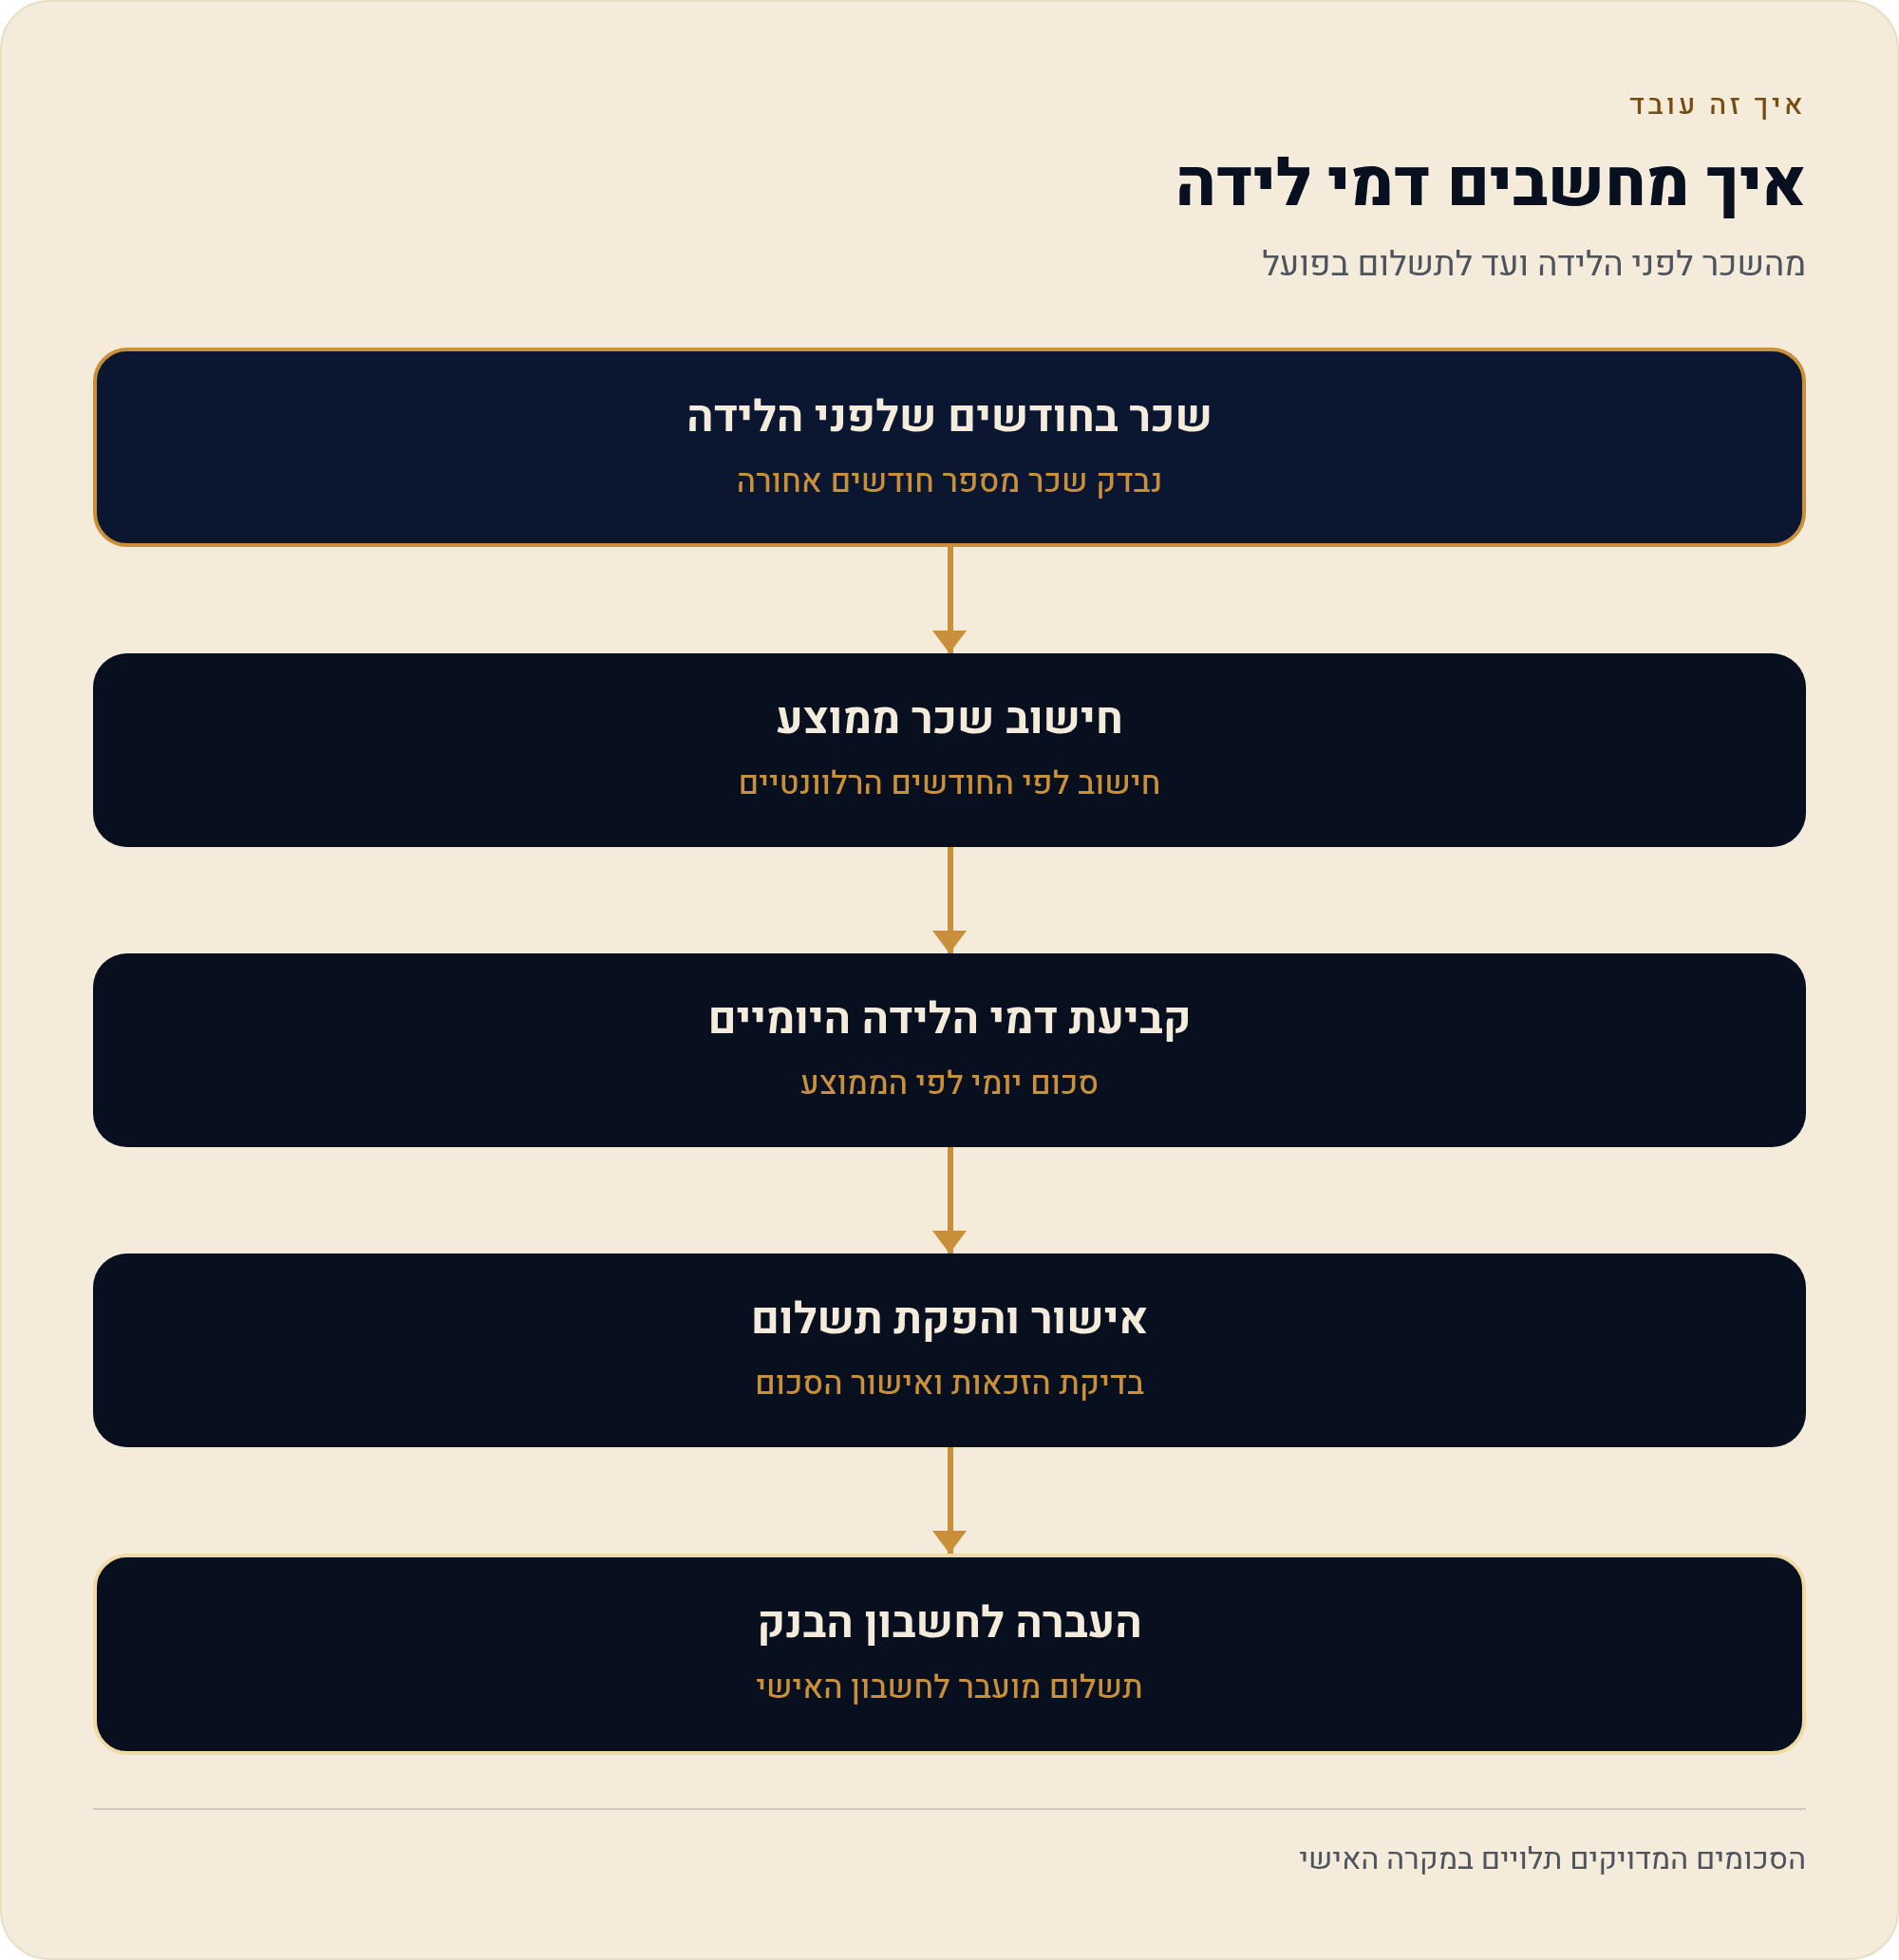
- השכר בחודשים שלפני הלידה ביטוח לאומי אוסף את נתוני השכר (או ההכנסה המדווחת, אצל עצמאית) בחודשים שקדמו ללידה.
- חישוב ממוצע יומי מהשכר בתקופה זו מחושב ממוצע יומי של ההכנסה.
- גזירת התשלום היומי מהממוצע היומי נגזר סכום דמי הלידה היומי שישולם לזכאית, עד לתקרה שביטוח לאומי קובע.
- העברה לחשבון הבנק התשלום מועבר ישירות לחשבון הבנק של הזכאית לאחר אישור התביעה.
הלב של העמוד — איך מגישים תביעה לדמי לידה
את התביעה לדמי לידה מגישים למוסד לביטוח לאומי, ויש שלושה ערוצים: מקוון (באתר ביטוח לאומי), בסניף, או בדואר. הערוץ המקוון הוא בדרך כלל המהיר והנוח ביותר, אבל שלושתם תקפים — בחרי את מה שמתאים לך. השלבים למטה הם התהליך הכללי; המסכים והטפסים המדויקים מופיעים באתר ביטוח לאומי.
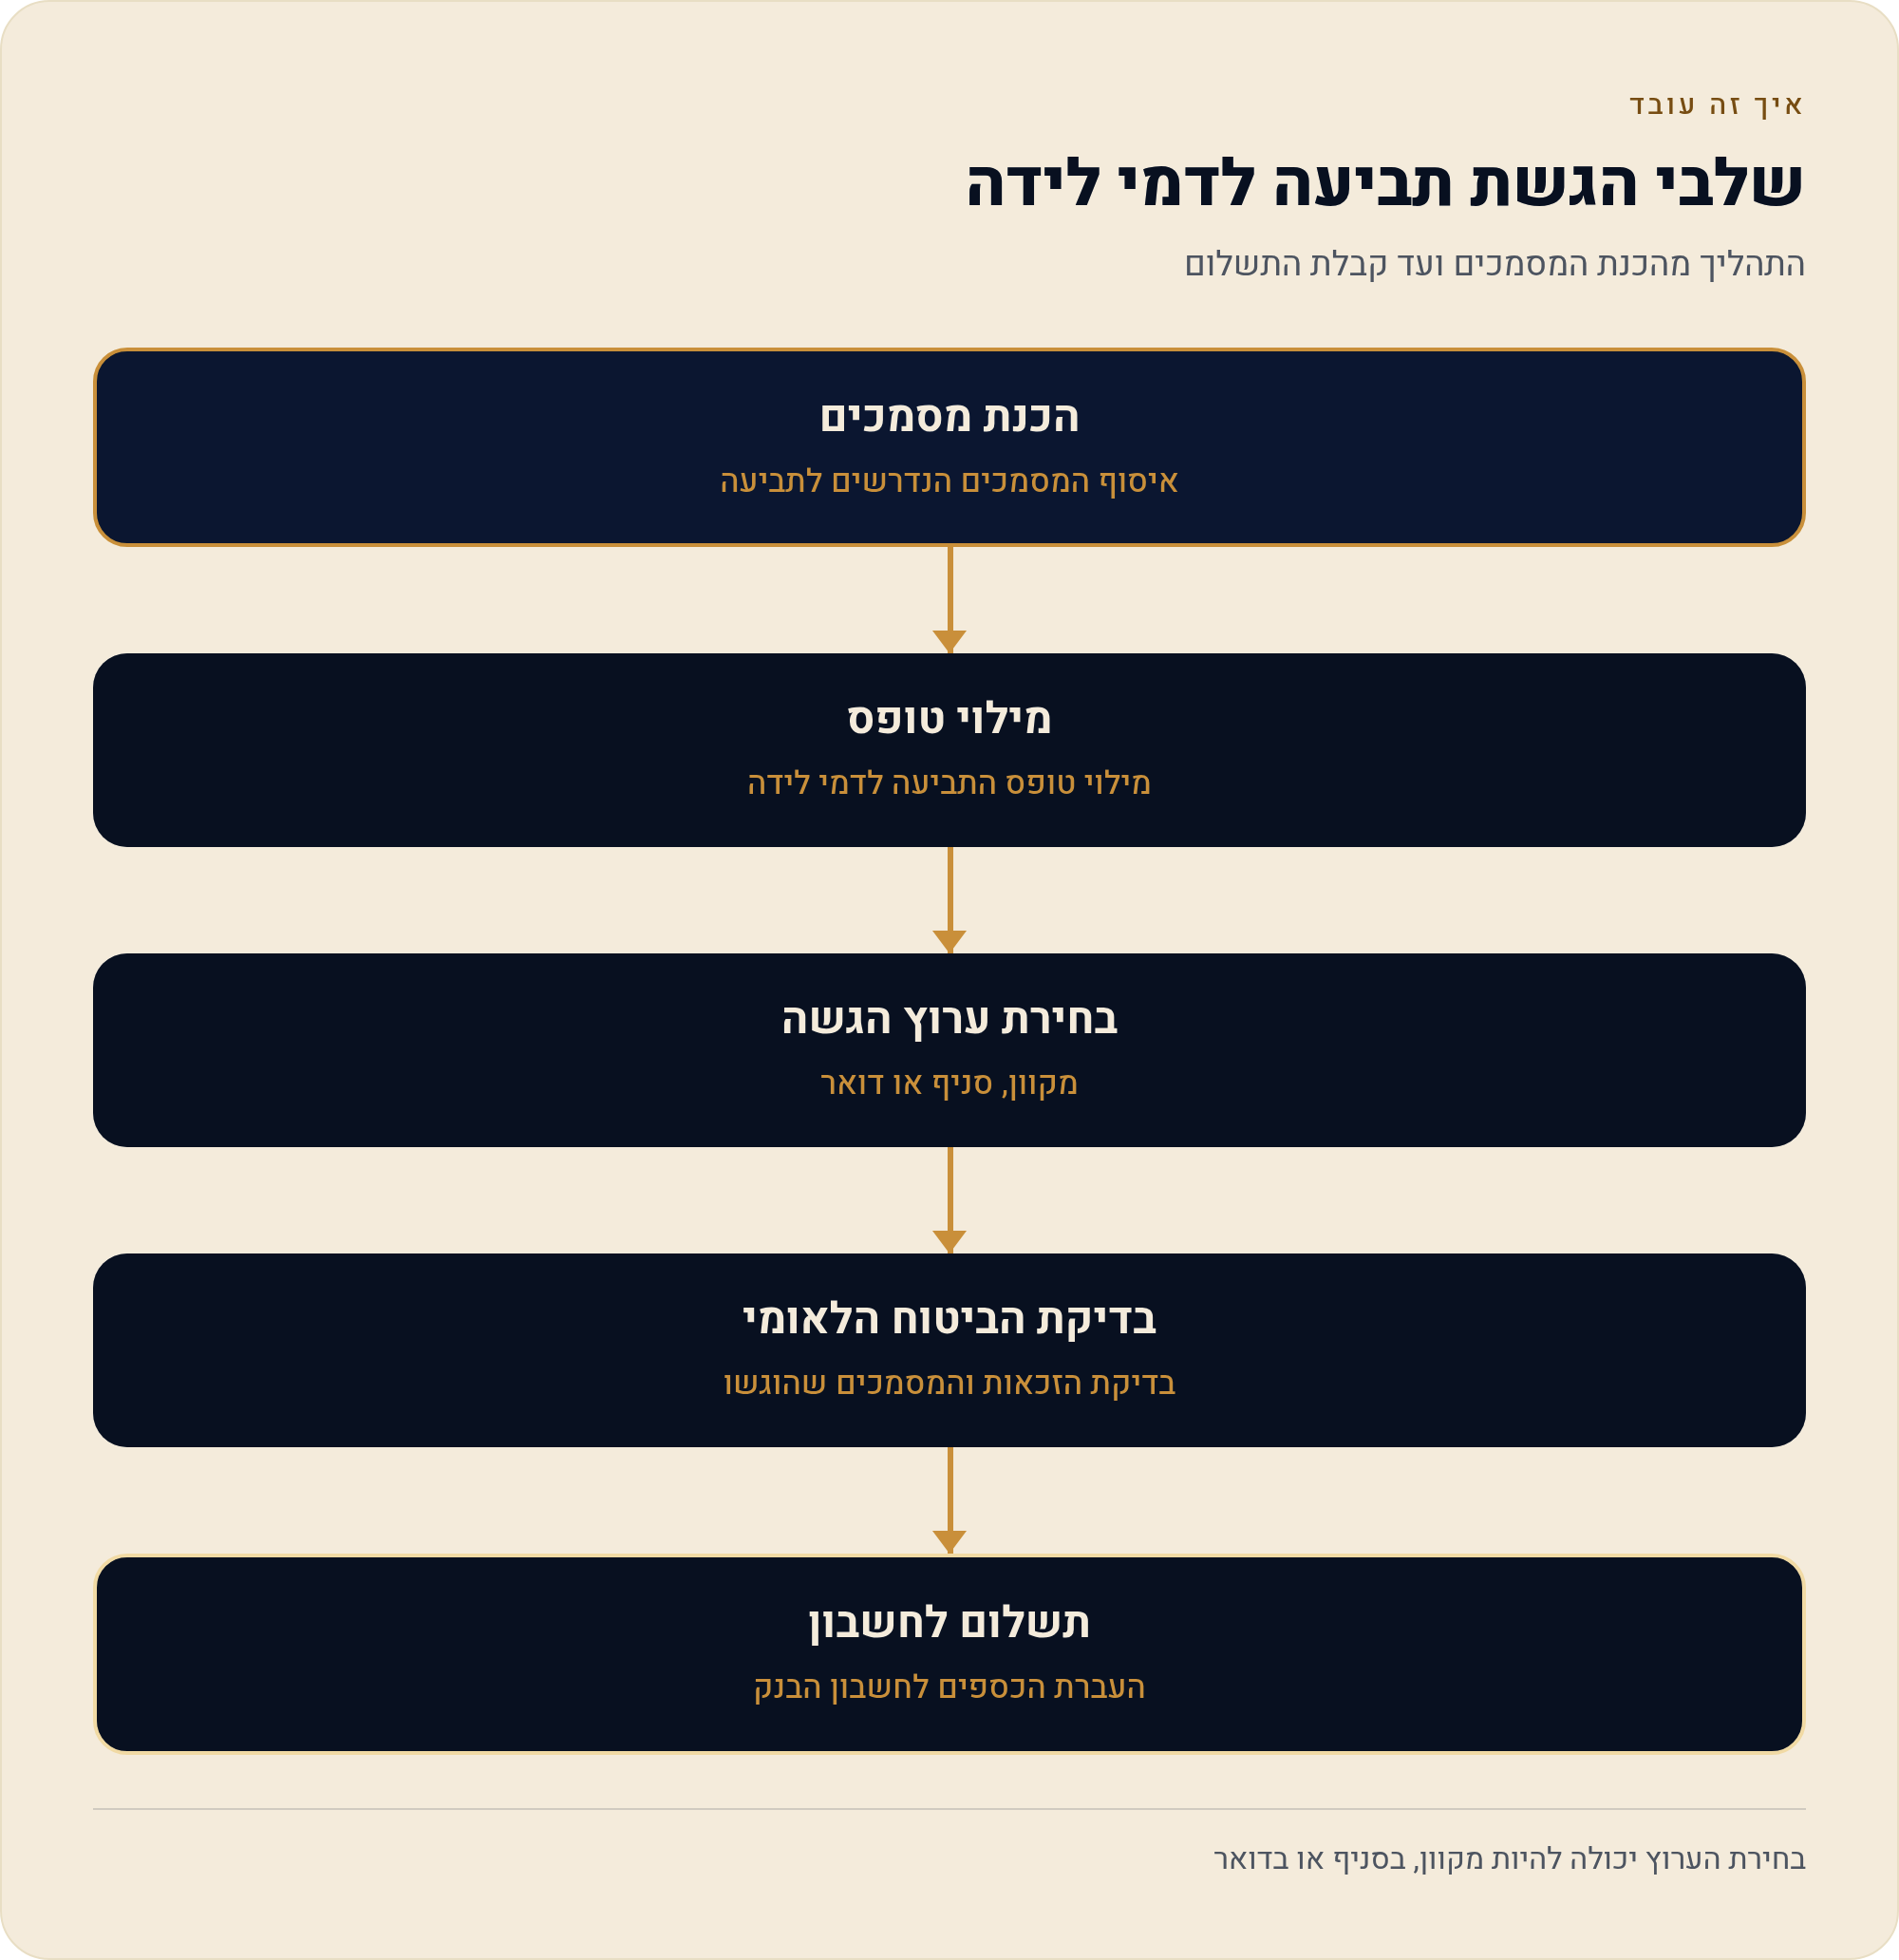
- מכינים את המסמכים תעודת זהות, פרטי חשבון בנק לזיכוי ומסמכים על העבודה והשכר לפני הלידה — הפירוט המלא מופיע בצ'קליסט שבהמשך העמוד. ככל שהתיק אצל ביטוח לאומי מעודכן, כך צריך פחות מסמכים ידניים.
- ממלאים את טופס התביעה נכנסים לעמוד דמי הלידה באתר ביטוח לאומי, ממלאים את טופס התביעה לדמי לידה, ומזינים את פרטי הלידה, העבודה וחשבון הבנק.
- בוחרים ערוץ הגשה שולחים את התביעה באופן מקוון, מגישים אותה פיזית בסניף, או שולחים בדואר לפי ההנחיות באתר.
- ביטוח לאומי בודק המוסד מצליב את הנתונים מול הרישום שלו — תקופת אכשרה, דמי ביטוח ושכר — וקובע זכאות וסכום.
- הכסף מגיע לחשבון לאחר אישור, דמי הלידה משולמים לחשבון הבנק שהזנת.
מה מכינים מראש — צ'קליסט
- תעודת זהות ופרטים אישיים מעודכנים.
- פרטי חשבון בנק לזיכוי (מספר סניף וחשבון על שם הזכאית).
- מסמכי עבודה ושכר לחודשים שלפני הלידה (תלושים לשכירה, אישורי דיווח והכנסה לעצמאית) — ואם חסר מסמך, עדיף להשלים אותו לפני ההגשה ולא אחריה.
- פרטי הלידה.
- גישה מזוהה לאתר ביטוח לאומי (אם מגישים מקוון).
מהצד של המעסיק — מי משלם באמת
נקודה שחשוב לחדד במיוחד לבעלי עסק קטן: דמי הלידה משולמים על ידי ביטוח לאומי ולא על ידי המעסיק. מעסיקים רבים חוששים שתקופת הלידה של עובדת "תעלה להם" בשכר מלא מהכיס — וזה לא נכון לגבי דמי הלידה עצמם. התשלום המחליף את השכר בתקופה זו בא מהמוסד לביטוח לאומי, על בסיס דמי הביטוח שנצברו.
המשמעות: כשמעסיק מכוון עובדת שילדה "תבדקי מול ביטוח לאומי" — הוא לא מתחמק, אלא מפנה אותה לגוף הנכון שבאמת משלם. זה גם מונע בלבול נפוץ שבו עובדת מחכה לתשלום מהמעסיק שלעולם לא יגיע דרכו, במקום להגיש תביעה למי שבאמת אחראי לשלם.
שאלות שחוזרות — דמי לידה בפועל
אני עצמאית — מגיעים לי דמי לידה?
כן — בתנאי שאת רשומה כעצמאית, שילמת דמי ביטוח לאומי ועמדת בתקופת האכשרה. החישוב מבוסס על ההכנסה שדיווחת עליה. את התנאים המדויקים לעצמאיות בדקי בעמוד הזכאות הרשמי של ביטוח לאומי.
המעסיק צריך לשלם לי משהו?
דמי הלידה עצמם משולמים על ידי ביטוח לאומי, לא על ידי המעסיק. לזכויות נוספות סביב הלידה — כדאי לבדוק בנפרד; העמוד הזה מתמקד בדמי הלידה מביטוח לאומי.
מתי הכסף מגיע?
לאחר שביטוח לאומי מאשר את התביעה, דמי הלידה מועברים לחשבון הבנק שהזנת. עיכובים נובעים בדרך כלל ממסמכים חסרים או מפרטי בנק שגויים — לכן שווה לוודא שהכול מלא ומדויק לפני ההגשה.
איפה בודקים את התנאים המדויקים?
בעמודי הזכאות הרשמיים של המוסד לביטוח לאומי. שם מופיעים תקופת האכשרה המדויקת, אופן החישוב, התקרות והטפסים הנדרשים — ואלה המספרים המחייבים.
מקורות
- המוסד לביטוח לאומי — דמי לידה: תנאי זכאות, אופן חישוב וטפסים
- המוסד לביטוח לאומי ב-gov.il — שירותים וזכויות
התנאים, הסכומים והטפסים נקבעים על ידי המוסד לביטוח לאומי ועשויים להתעדכן — יש לוודא מול העמודים הרשמיים לפני הגשה.