בקצרה
- שבעה ראשים לאותה חברה. מיטב אינה "חברת קרנות נאמנות" ואינה "חברת פנסיה" — היא קבוצה שמריצה במקביל ניהול תיקים, קרנות נאמנות ומוצרים מדדיים, חיסכון פנסיוני, השקעות אלטרנטיביות, ברוקראז', אשראי וסוכנויות ביטוח.
- לכל ראש רגולטור אחר. החיסכון הפנסיוני יושב מול רשות שוק ההון, קרנות הנאמנות וניהול התיקים מול רשות ניירות ערך, והאשראי מול משטר משלו.
- המקור היחיד שראוי לצטט הוא דוח הדירקטוריון שמוגש למאיה — שם מופיע הפירוט המלא והמעודכן של החטיבות.
מי שרוצה להבין מה מיטב בית השקעות בע"מ באמת עושה, יגלה מהר שהתשובה מפוזרת בין שני רגולטורים שונים לפחות. רשות שוק ההון, ביטוח וחיסכון מנהלת את עולם קופות הגמל, קרנות ההשתלמות והפנסיה. רשות ניירות ערך מנהלת את עולם קרנות הנאמנות וניהול תיקי ההשקעות. אותה חברה ציבורית אחת, שמניה שלה נסחרת בתל אביב, מופיעה בשני העולמות — וזה בדיוק העניין.
בית השקעות ישראלי גדול הוא לא עסק אחד. זה אשכול של עסקים שחולקים מותג, הנהלה, ולעיתים קרובות גם את אותו לקוח. אותו אדם יכול להיות בו-זמנית בעל קרן השתלמות במיטב, מחזיק קרן נאמנות של מיטב בחשבון הבנק שלו, ולקוח של פלטפורמת המסחר. מבחינת החברה — אלה שלושה מקורות הכנסה נפרדים, בשלוש חטיבות, תחת שלושה משטרי פיקוח.
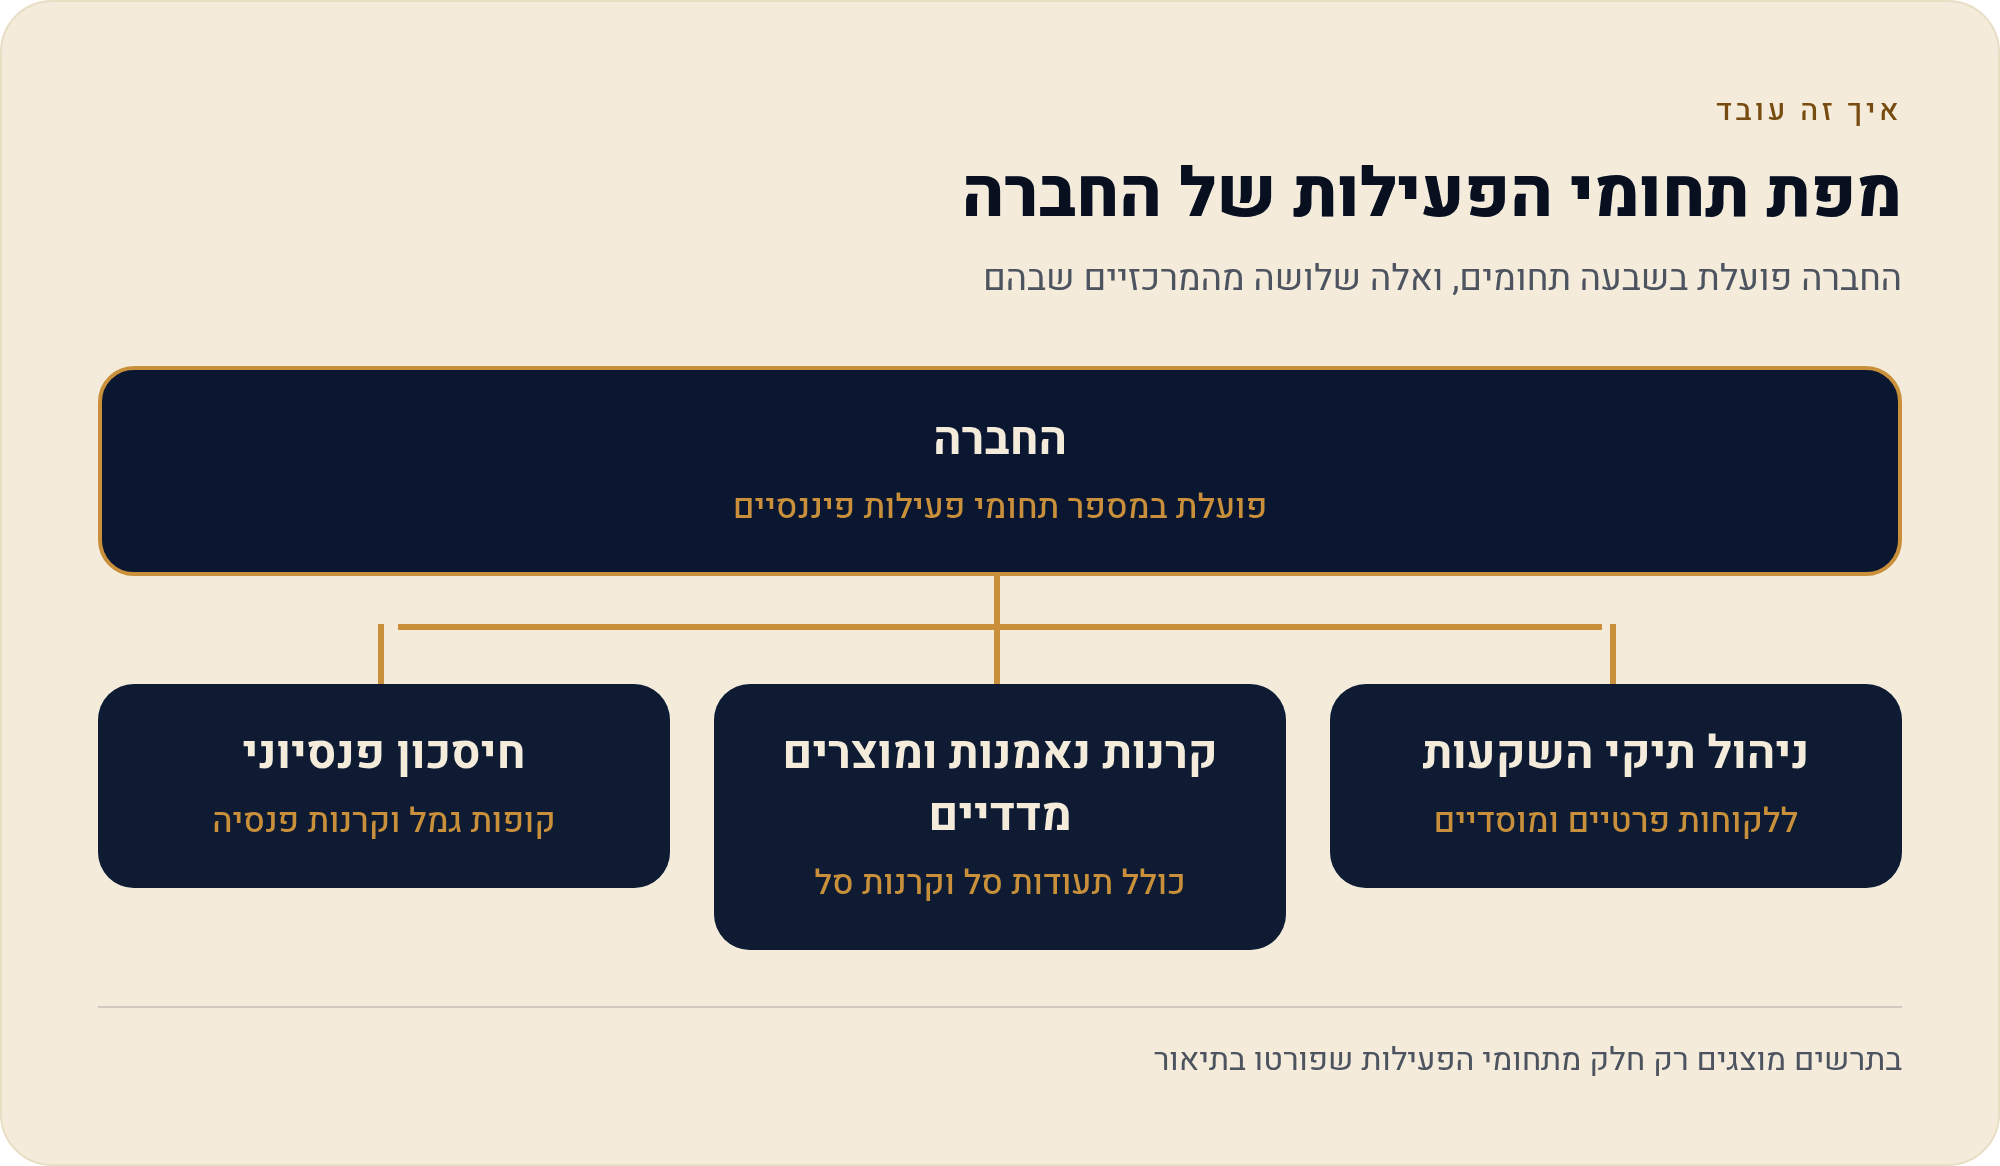
לפני שנכנסים לפרטים: שבעת תחומי הפעילות בשורה אחת
זו המפה. אחר כך נפתח כל אחד מהם ונסביר מה זה אומר בפועל — למי החברה מוכרת, ואיך היא מרוויחה.
- ניהול תיקי השקעות ללקוחות פרטיים ומוסדיים
- קרנות נאמנות ומוצרים מדדיים — לרבות תעודות וקרנות סל
- חיסכון פנסיוני — קופות גמל, קרנות השתלמות, קרנות פנסיה וקופה מרכזית לפיצויים
- השקעות אלטרנטיביות
- שירותי ברוקראז' ללקוחות פרטיים ומוסדיים
- פעילות אשראי — הלוואות לעסקים ולפרטיים
- סוכנויות ביטוח
הליבה הוותיקה: ניהול תיקים, קרנות נאמנות ומוצרים מדדיים
ניהול תיקי השקעות הוא השירות שבו הלקוח מפקיד בידי מנהל התיקים סמכות לקנות ולמכור ניירות ערך בחשבון שלו, לפי מדיניות שנקבעה מראש. הכסף נשאר בחשבון הבנק או הברוקר על שם הלקוח — מה שעובר הוא ההחלטה. השירות הזה ניתן גם ללקוחות פרטיים וגם ללקוחות מוסדיים, כלומר גופים כמו קרנות, עמותות או חברות שמנהלות כספים גדולים.
קרנות נאמנות עובדות אחרת לגמרי. כאן אין תיק אישי: אלפי משקיעים קונים יחידות באותה קרן, והקרן מחזיקה סל ניירות ערך משותף. מנהל הקרן גובה דמי ניהול כאחוז שנתי מהנכסים. מוצרים מדדיים — תעודות וקרנות סל — הם ענף בתוך העולם הזה: במקום שמנהל ינסה לבחור מניות, המוצר עוקב אחרי מדד קיים.
ההבדל המסחרי בין השניים חשוב למי שמסתכל על המניה. ניהול תיקים הוא עסק של יחסים אישיים, סף כניסה גבוה יחסית ומרווח נוח יותר לכל שקל מנוהל. מוצרים מדדיים הם עסק של נפח: דמי הניהול נמוכים בהרבה, והרווחיות מגיעה מהיקף. אותה קבוצה מריצה את שני המודלים במקביל, וזה חלק מהסיבה שקשה לתמחר בית השקעות במספר אחד.
הרגל הכבדה: ארבעת מוצרי החיסכון הפנסיוני
זה כנראה החלק שהכי הרבה ישראלים נוגעים בו בלי לשים לב. שלד הפעילות של הקבוצה כולל ארבעה מוצרי חיסכון ארוך-טווח נפרדים, ולכל אחד מהם היגיון משלו:
- קופות גמל מכשיר חיסכון ארוך-טווח. הכספים מופקדים לאורך שנים ומיועדים בעיקרו של דבר לגיל פרישה, בהתאם לכללים ולמסלולים הקבועים.
- קרנות השתלמות חיסכון בינוני-טווח שנצבר במקביל למשכורת. אחד המוצרים המוכרים ביותר לשכירים ולעצמאים בישראל.
- קרנות פנסיה המוצר שמשלם קצבה חודשית לאחר הפרישה וכולל גם רכיבי כיסוי. מפוקח על ידי רשות שוק ההון, ביטוח וחיסכון.
- קופה מרכזית לפיצויים מכשיר ותיק ברמת המעסיק, שנועד לריכוז כספי פיצויים. פחות מוכר לציבור הרחב, אבל חלק מסל המוצרים.
למה זה מעניין מבחינת המניה? כי החיסכון הפנסיוני הוא הכסף הדביק ביותר בענף. אדם שמחליף קרן נאמנות עושה זאת בלחיצה; אדם שמעביר קרן פנסיה עושה זאת לעיתים רחוקות יותר, ולעיתים דרך המעסיק או סוכן. נכסים שנשארים לאורך שנים מייצרים זרם דמי ניהול צפוי יחסית — וזה בדיוק מה שמשקיע בבית השקעות מחפש.
שלושת הענפים שפחות מדברים עליהם: אלטרנטיבי, ברוקראז' ואשראי
השקעות אלטרנטיביות הוא שם כולל לאפיקים שאינם מניות ואג"ח סחירות בבורסה — למשל השקעות בנכסים לא-סחירים או במבנים ייעודיים. בעולם המוסדי זה תחום שגדל, כי הוא מציע פרופיל תשואה-סיכון שונה מהשוק הסחיר. מבחינת בית השקעות, זו גם פעילות שמרוויחה בדרך כלל מרווח שונה מזה של מוצר מדדי סטנדרטי.
שירותי ברוקראז' הם התשתית: ביצוע פקודות קנייה ומכירה של ניירות ערך עבור לקוחות פרטיים ומוסדיים. זו פעילות שנשענת על עמלות ועל היקף מסחר, ולכן היא מגיבה אחרת מהחיסכון הפנסיוני — בתקופות תנודתיות היא יכולה דווקא להתעורר.
פעילות אשראי — הלוואות לעסקים ולפרטיים — היא הענף שהכי חורג מהתפיסה הקלאסית של "בית השקעות". כאן החברה אינה גובה דמי ניהול על כסף של אחרים, אלא מעמידה אשראי ונושאת בסיכון האשראי בעצמה. ההיגיון העסקי שונה לחלוטין: לא אחוז מנכסים, אלא מרווח ריבית מול הפסדי אשראי אפשריים.
סוכנויות ביטוח סוגרות את המעגל בצד ההפצה. סוכנות ביטוח מייצרת הכנסות מעמלות על מכירת ותפעול מוצרי ביטוח וחיסכון, והיא גם נקודת מגע שמזרימה לקוחות לשאר הקבוצה.
למה זה משנה למשקיע: כל תחום מגיב אחרת לאותו שוק
שווה להסתכל על המפה לא לפי "מה זה" אלא לפי "ממה זה מרוויח" ו"ממה זה נפגע". הטבלה הבאה היא תיאור מבני של אופי הפעילות, לא תחזית ולא הערכת תוצאות.
| תחום פעילות | מקור ההכנסה העיקרי | מה משפיע עליו |
|---|---|---|
| ניהול תיקי השקעות | דמי ניהול על היקף התיק | גיוס לקוחות, שווי הנכסים בתיק |
| קרנות נאמנות ומוצרים מדדיים | דמי ניהול כאחוז מהנכסים | גיוסים ופדיונות, תחרות על דמי ניהול |
| חיסכון פנסיוני | דמי ניהול מהצבירה ומההפקדה | ניוד לקוחות, שכר ותעסוקה, רגולציה |
| השקעות אלטרנטיביות | דמי ניהול על נכסים לא-סחירים | ביקוש מוסדי, זמינות עסקאות |
| ברוקראז' | עמלות ביצוע | נפח המסחר בשוק |
| אשראי | מרווח ריבית | סביבת הריבית, איכות תיק האשראי |
| סוכנויות ביטוח | עמלות הפצה ותפעול | היקף המכירות ומצבת הלקוחות |
מכאן נובעת מסקנה אחת שמשקיעים לא תמיד מפנימים: אי אפשר לגזור את מצב הקבוצה מגורם שוק יחיד. חודש עם ירידות בבורסה עשוי ללחוץ על היקף הנכסים המנוהלים ובמקביל להגדיל נפחי מסחר. שינוי בסביבת הריבית נוגע לפעילות האשראי אחרת לגמרי ממה שהוא נוגע לקרנות. הפירוט הכמותי — כמה כל תחום תרם בפועל — נמצא בדוחות, לא בהיגיון כללי.
מהמפה לפרטים: איך בודקים את החלוקה האמיתית לחטיבות
עד כאן המפה המושגית. מכאן מתחילה העבודה: להחליף את הרשימה הכללית בפירוט הרשמי של החברה עצמה, כפי שהוא מופיע בדיווחיה לציבור.
- פותחים את מאיה אתר הדיווחים של רשות ניירות ערך והבורסה בתל אביב הוא המקום שבו חברה ציבורית מדווחת לציבור. שם נמצאים הדוחות הכספיים, דוחות הדירקטוריון והדיווחים המיידיים.
- מחפשים את התאגיד הנכון החיפוש נעשה לפי שם התאגיד "מיטב בית השקעות בע"מ", לפי מספר התאגיד 520043795, או לפי מספר נייר הערך 1081843. שלושת המזהים מובילים לאותה ישות.
- ניגשים לדוח הדירקטוריון זהו הפרק שמסביר במילים מה קרה בכל תחום פעילות בתקופת הדיווח — ולא רק מציג מספרים יבשים. שם מופיע הפירוט המלא והמעודכן של החטיבות.
- מצליבים מול ביאור המגזרים בדוחות הכספיים יש חלוקה למגזרי פעילות עם נתונים כמותיים. זו הדרך לראות איזה חלק בפעילות אינו רק שם ברשימה אלא נושא משקל בפועל.
- בודקים מי מפקח על מה חלק מהתחומים מפוקחים בידי רשות שוק ההון, ביטוח וחיסכון, ואחרים בידי רשות ניירות ערך. זה משפיע על סוג הדיווחים הזמינים לציבור.
שלוש שאלות שכדאי לשאול על מפת פעילות
אם מיטב עושה כל כך הרבה דברים — זה יתרון או חיסרון?
זו שאלה של פיזור מול מיקוד, ואין לה תשובה אחת. פעילות מגוונת יכולה לרכך תלות בענף בודד, אבל היא גם מקשה על ניתוח ומוסיפה שכבות ניהול ורגולציה. הדרך לענות היא לבדוק בדוחות מה משקלו של כל מגזר, ולא להסתפק בכך שהוא קיים.
למה קופות גמל וקרנות נאמנות מופיעות בנפרד? שתיהן חיסכון.
כי הן חיות תחת משטרים שונים. קופות גמל וקרנות השתלמות שייכות לעולם החיסכון הפנסיוני שבפיקוח רשות שוק ההון, ביטוח וחיסכון, עם כללי משיכה ומיסוי משלהם. קרנות נאמנות הן מוצר בפיקוח רשות ניירות ערך שניתן לקנות ולמכור בשוטף.
איפה בודקים אם תחום מסוים עדיין קיים בקבוצה?
בדוח התקופתי או הרבעוני האחרון שהוגש למאיה. אם פעילות נמכרה, מוזגה או הופסקה — זה יופיע שם, ולעיתים גם בדיווח מיידי נפרד בזמן אמת.
ההמשך הטבעי של העמוד הזה הוא לראות איך התחומים האלה מסודרים משפטית — מי חברת האם ומי החברות הבנות — ומי מפקח על כל אחד מהם. שני נושאים שיש להם עמודים משלהם בסדרה. את המסגרת הכוללת אפשר לקרוא במדריך המרכזי למניית מיטב, ומשם להמשיך למבנה חברת האם והחברות הבנות ולמפת הרגולטורים.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — gov.il: הרגולטור של קופות גמל, קרנות השתלמות וקרנות פנסיה בישראל. נכון ל-20/08/2026.
- רשות ניירות ערך: הרגולטור של קרנות נאמנות, ניהול תיקי השקעות ודיווחי תאגידים מדווחים. נכון ל-20/08/2026.
- מאיה — מערכת הדיווחים של הבורסה בתל אביב: דוחות כספיים, דוחות דירקטוריון ודיווחים מיידיים. חיפוש לפי "מיטב בית השקעות בע"מ", מספר תאגיד 520043795, מספר נייר 1081843. נכון ל-20/08/2026.
- בנק ישראל: מידע על מערכת האשראי והפיקוח הפיננסי בישראל. נכון ל-20/08/2026.