בחלק הזה
בקצרה
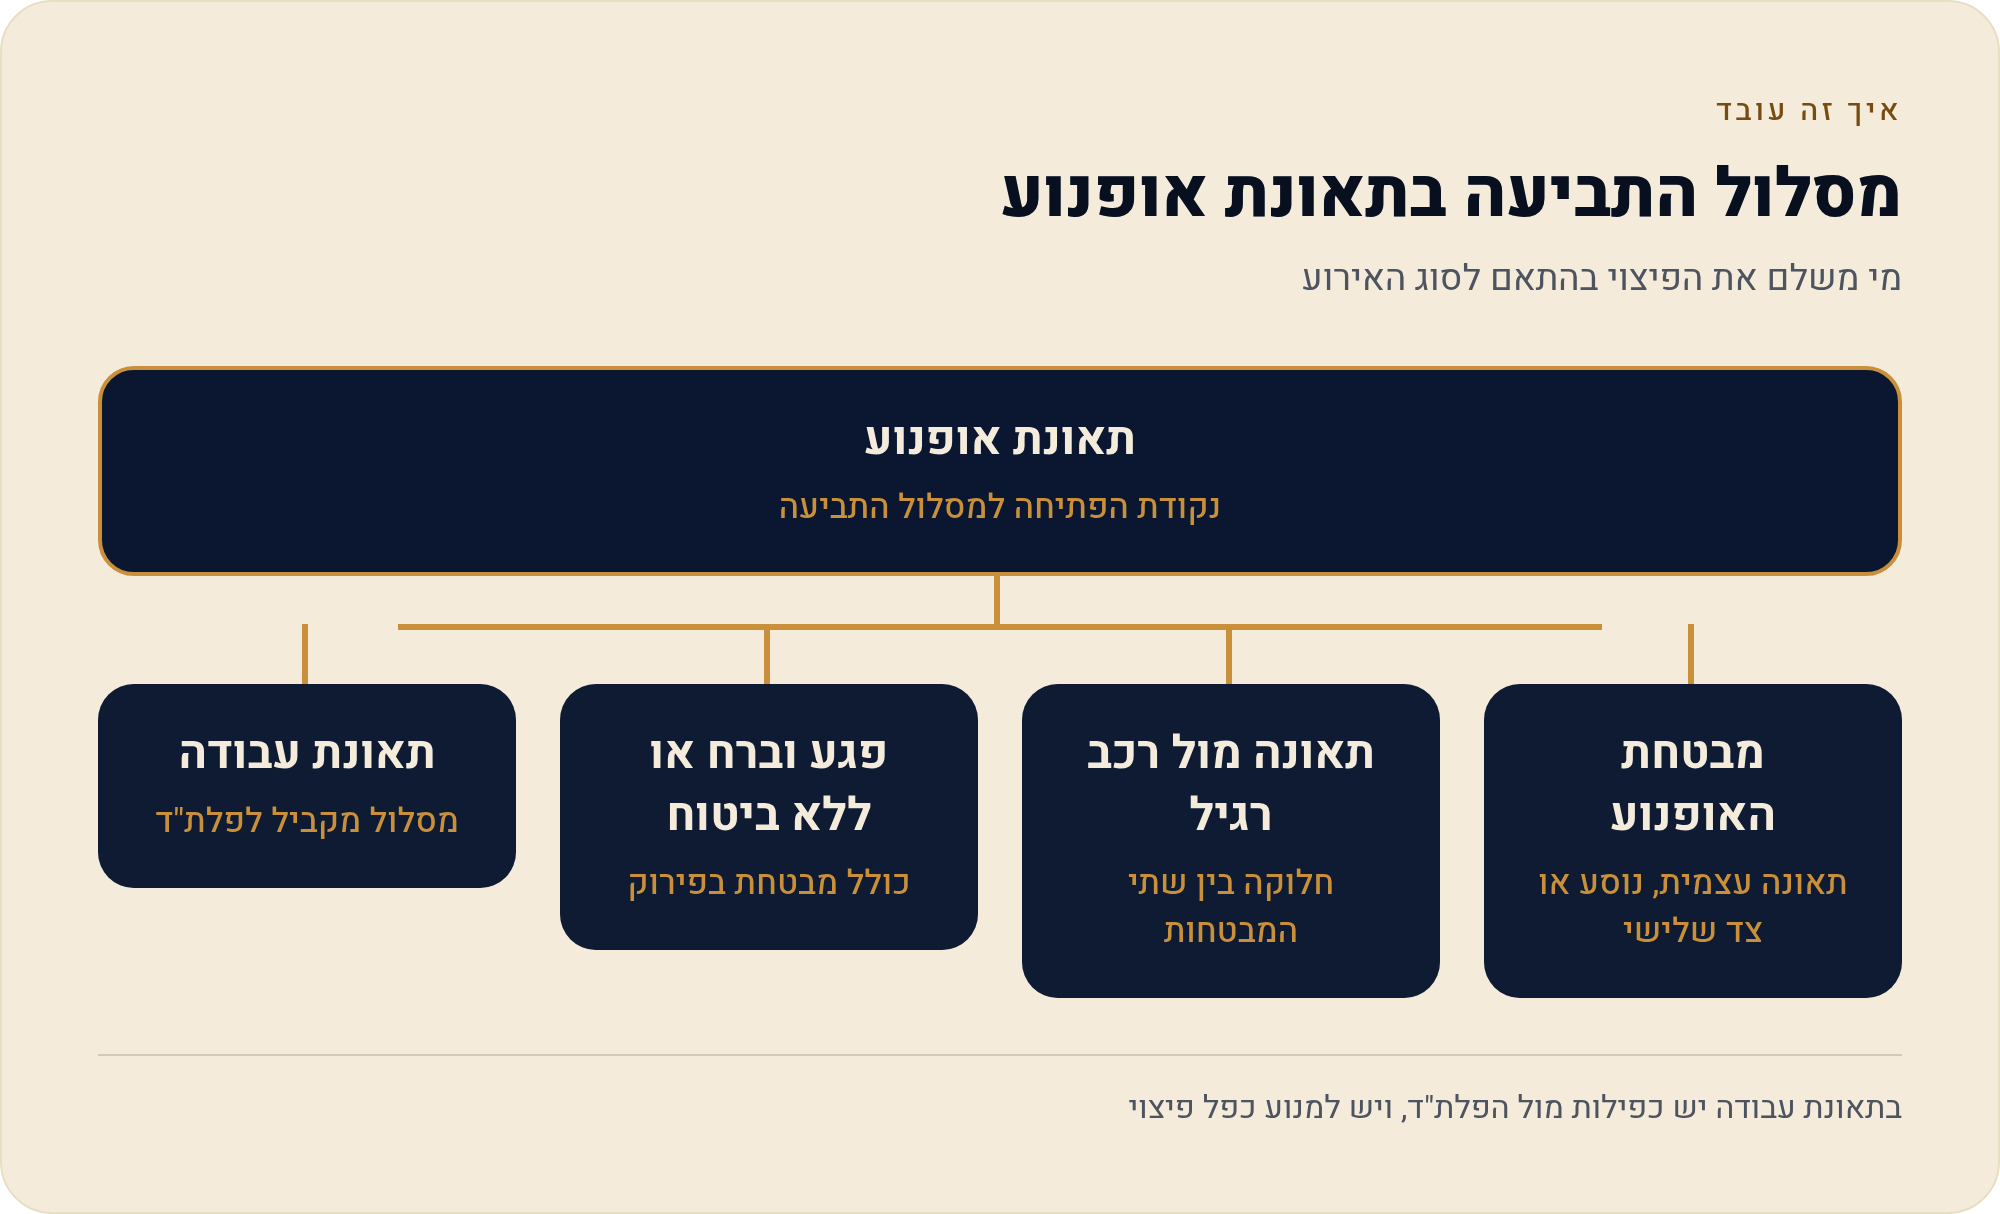
- לא צריך להוכיח אשמה. לפי חוק הפלת"ד, רוכב אופנוע עם ביטוח חובה תקף זכאי לפיצוי על נזקי גוף מחברת הביטוח שביטחה את האופנוע — גם אם התאונה הייתה באשמתו.
- מי משלם בפועל. מבטחת האופנוע משלמת לרוכב, לנוסע ולצד שלישי. בתאונה בין אופנוע לרכב רגיל — 75% מהפיצוי לרוכב האופנוע חלים על מבטחת הרכב הרגיל ו-25% על מבטחת האופנוע.
- אין מבטחת? יש קרנית. בפגע וברח, נהג ללא ביטוח חובה או חברת ביטוח בפירוק — התביעה מוגשת לקרנית, הקרן לפיצוי נפגעי תאונות דרכים.
- מסלול מקביל. אם התאונה מוכרת גם כתאונת עבודה — אפשר לתבוע דמי פגיעה ונכות מעבודה מהמוסד לביטוח לאומי, בכפוף לעקרון מניעת כפל פיצוי על אותו נזק.
- רכוש לא מכוסה. ביטוח החובה אינו מכסה נזק לאופנוע, לרכב האחר או לציוד — לכך נדרש מקיף או צד ג', שהם ביטוחי רשות.
רוב הרוכבים בישראל מכירים את ביטוח החובה כשורה בטופס החידוש. אחרי תאונה הוא הופך לדבר אחר לגמרי: מנגנון פיצוי סטטוטורי שנקבע בחוק הפיצויים לנפגעי תאונות דרכים, תש"ל-1975 — חוק הפלת"ד — ופועל לצד פקודת ביטוח רכב מנועי. העמוד הזה מסביר איך מממשים את הזכות הזו בפועל.
ההיגיון של המחוקק פשוט: תאונת דרכים היא אירוע שכיח מדי ומורכב מדי מכדי שכל נפגע יצטרך לנהל קודם קרב על שאלת האשמה. לכן חוק הפלת"ד יצר מסלול פיצוי אובייקטיבי — מי שנפגע בגופו בתאונת דרכים, ברכב מבוטח בביטוח חובה תקף, פונה לחברת הביטוח ולא לבית המשפט כדי לברר מי צדק ברמזור. עבור רוכבי אופנוע זה קריטי במיוחד: לפי עיבוד נתוני הלמ"ס, ב-2024 נרשמו 9.1 תאונות עם נפגעים לכל 1,000 אופנועים, לעומת 3.5 לכל 1,000 כלי רכב בכלל.
תאונות דרכים עם נפגעים לכל 1,000 כלי רכב: אופנועים מול כלל כלי הרכב
הלשכה המרכזית לסטטיסטיקה (עיבוד נתוני הלמ"ס) · נכון ל-22/08/2026
הכלל שמפתיע רוכבים: פיצוי גם כשהאשמה שלך
זו הנקודה שהכי הרבה רוכבים מפספסים. אם החלקת בעיקול, לא שמרת מרחק או פשוט טעית — ואף אחד אחר לא מעורב — עדיין קיימת זכאות לפיצוי על נזקי גוף מחברת הביטוח שביטחה את האופנוע בביטוח חובה. האשמה אינה תנאי לזכאות לפי חוק הפלת"ד; תוקף ביטוח החובה כן.
אופנוע מוגדר בחוק כ"רכב מנועי" לכל דבר ועניין, ולכן חלה עליו אותה מסגרת שחלה על רכב פרטי. הכיסוי הוא לנזקי גוף בלבד — של הרוכב, של הנוסע מאחור, ושל צד שלישי שנפגע בתאונה שבה היה מעורב האופנוע (הולך רגל, נוסע ברכב אחר). מה שלא נכנס לתמונה הזו: כל נזק רכושי. האופנוע המרוסק, הפגוש של הרכב שנפגע, הקסדה, הביגוד המגן והתיק שהיה על הגב — אף אחד מהם אינו חלק מביטוח החובה. לזה נדרשים ביטוח מקיף או ביטוח צד ג', שהם ביטוחי רשות ולא חובה חוקית.
ארבע כתובות אפשריות: מול מי מגישים את התביעה
השאלה "את מי תובעים" נשמעת טכנית, אבל היא זו שקובעת לאן נשלחים המסמכים ומי מנהל מולכם את התיק. יש ארבע כתובות אפשריות, והנסיבות הן שמכריעות.
1. חברת הביטוח של האופנוע
זו ברירת המחדל. פוליסת ביטוח החובה של האופנוע היא זו שמכסה את נזקי הגוף של הרוכב, של הנוסע ושל צד שלישי שנפגע. בתאונה עצמית — החלקה, פגיעה במעקה, נפילה — זו הכתובת היחידה.
2. חברת הביטוח של הרכב האחר — כלל ה-75%/25%
כאן נכנס לתמונה הסדר ייחודי לאופנועים. כשמעורב בתאונה גם רכב רגיל, החוק מכיר בכך שרוכב האופנוע חשוף פיזית הרבה יותר, ומחלק את נטל הפיצוי: 75% מהפיצוי לרוכב האופנוע חלים על חברת הביטוח של הרכב הרגיל, ו-25% על חברת הביטוח של האופנוע. זהו כלל חלוקה בין המבטחות שנועד לפזר את הסיכון ולהקל על תעריפי האופנועים — הוא רלוונטי רק כשמעורב רכב רגיל, ואינו תלוי בשאלה מי אשם. מבחינת הנפגע התוצאה מעשית: הפיצוי אינו נעצר בגלל השאלה הזו, החלוקה מתבצעת בין החברות.
3. קרנית — הקרן לפיצוי נפגעי תאונות דרכים
קרנית היא רשת הביטחון של המערכת. פונים אליה כשאין מבטחת שאפשר לתבוע: מקרה של פגע וברח שבו זהות הפוגע אינה ידועה, נהג שפגע בכם ונסע בלי ביטוח חובה, או חברת ביטוח שנמצאת בפירוק. במצבים האלה הנפגע אינו נשאר בלי כתובת — הוא מגיש את התביעה לקרנית לקבלת פיצוי על נזקי גוף.
4. המוסד לביטוח לאומי — כשזו גם תאונת עבודה
שליח על אופנוע, טכנאי בדרך לקריאה, כל מי שהתאונה שלו קרתה תוך כדי עבודה או עקב העבודה — עשוי להיות במסלול כפול. אפשר להגיש תביעה למוסד לביטוח לאומי לדמי פגיעה ולקביעת נכות מעבודה, במקביל למסלול הפלת"ד מול חברת הביטוח. הסייג המרכזי הוא עקרון מניעת כפל פיצוי: אי אפשר לקבל פיצוי כפול על אותו ראש נזק משני המקורות. השילוב אפשרי, אבל הוא כפוף לכללי הקיזוז.

מה בעצם נכנס לתוך המילה "פיצוי": ארבעת רכיבי נזקי הגוף
"פיצוי על נזקי גוף" אינו סכום אחד שנופל מהשמיים אלא סל של ראשי נזק, וכל אחד מהם נבנה ממסמכים אחרים. ככל שהתיעוד מסודר יותר, כך פחות מקום לוויכוח.
| רכיב הפיצוי | מה הוא מכסה | סוג התיעוד שנדרש בדרך כלל |
|---|---|---|
| הוצאות רפואיות | טיפולים, בדיקות, שיקום ואביזרים בעקבות הפגיעה | קבלות, הפניות, סיכומי טיפול ומרשמים |
| הפסד השתכרות | ההכנסה שנמנעה בתקופת אי-הכושר | תלושי שכר לפני ואחרי, אישורי מחלה, נתוני עצמאי |
| נכות זמנית או קבועה | הפגיעה בתפקוד — לתקופה מוגבלת או לצמיתות | מסמכים רפואיים, חוות דעת וקביעות מומחים |
| כאב וסבל | הרכיב הלא-ממוני של הפגיעה | התיק הרפואי המלא ותיעוד האירוע |
מרגע הנפילה ועד המעטפה: השלבים המעשיים
התהליך עצמו אינו מסובך, אבל הוא נשען כמעט כולו על מה שנעשה בשעות ובימים הראשונים. הנה הרצף.
- פינוי וטיפול רפואי קודם כול הגוף. פנייה לטיפול רפואי אינה רק עניין בריאותי — היא גם המסמך הראשון בתיק. תיעוד רפואי סמוך לאירוע הוא הבסיס שעליו נבנים כל שאר רכיבי הפיצוי.
- תיעוד האירוע צילומים של הזירה, של האופנוע ושל הפגיעות, מיקום מדויק, שעה, תנאי דרך. אם מעורב רכב אחר — פרטי הנהג, מספר הרישוי ופרטי חברת הביטוח שלו.
- איסוף פרטי המעורבים והעדים שמות וטלפונים של עדים שווים הרבה בהמשך, במיוחד כשאין הסכמה על מה קרה. בפגע וברח — כל פרט מזהה, ולו חלקי, רלוונטי לתיק מול קרנית.
- הודעה לחברת הביטוח יידוע המבטחת הרלוונטית ופתיחת התביעה. אם אין מבטחת שאפשר לפנות אליה — הכתובת היא קרנית.
- הגשת המסמכים הרפואיים ריכוז התיק הרפואי, הקבלות ואישורי אי-הכושר, והעברתם לגורם המשלם.
- בדיקת המסלול המקביל אם התאונה קרתה בעבודה או בדרך אליה — בחינת הגשת תביעה לדמי פגיעה ולנכות מעבודה במוסד לביטוח לאומי, לצד מסלול הפלת"ד.
שאלת התנאי המקדים: מה קורה כשאין ביטוח חובה
כל מה שנכתב עד כאן נשען על הנחה אחת: שביטוח החובה היה בתוקף בזמן התאונה. זהו התנאי שמפעיל את מנגנון הפיצוי של חוק הפלת"ד. רוכב שנהג בלי ביטוח חובה תקף נמצא במצב אחר לגמרי — ככלל אין זכאות לפיצוי לפי החוק, גם אם התאונה לא הייתה באשמתו, ולצד זה מדובר בעבירה לפי פקודת ביטוח רכב מנועי. קיים חריג צר אחד בלבד, בשלושה תנאים מצטברים. פירקנו אותו לעומק בעמוד נפרד: רכיבה על אופנוע בלי ביטוח חובה: סנקציות, שלילת פיצוי והחריג היחיד.
שלוש טעויות שחוזרות: מה כדאי לא להניח מראש
- "התאונה באשמתי, אז אין מה להגיש" — הנחה שגויה. מנגנון הפלת"ד אינו מותנה באשמה, אלא בקיום ביטוח חובה תקף.
- "ביטוח החובה יכסה גם את האופנוע" — לא. נזקי רכוש מחוץ לתחום ביטוח החובה לחלוטין, גם כשהאופנוע הושבת כליל.
- "אם הפוגע ברח, אין למי לפנות" — לא מדויק. במקרי פגע וברח, נהג לא מבוטח או מבטחת בפירוק, קרנית היא הכתובת.
איפה זה יושב בתוך התמונה הגדולה של ביטוח החובה לאופנוע
העמוד הזה עוסק בשלב אחד — מה שקורה אחרי. המסגרת המלאה, מהי חובת הביטוח מאין היא נובעת, מה בדיוק היא מכסה ומה משפיע על המחיר, נמצאת בעמוד המרכז: ביטוח חובה לאופנוע בישראל: המדריך המלא.
מקורות
- משרד המשפטים — חקיקה ראשית: חוק הפיצויים לנפגעי תאונות דרכים, תש"ל-1975 ופקודת ביטוח רכב מנועי. נכון ל-22/08/2026.
- רשות שוק ההון, ביטוח וחיסכון, משרד האוצר — רגולציה על ביטוח רכב חובה. נכון ל-22/08/2026.
- המוסד לביטוח לאומי — נפגעי עבודה: דמי פגיעה ונכות מעבודה. נכון ל-22/08/2026.
- gov.il — קרנית, הקרן לפיצוי נפגעי תאונות דרכים ומידע לנפגעי תאונות. נכון ל-22/08/2026.
- הלשכה המרכזית לסטטיסטיקה — נתוני תאונות דרכים עם נפגעים וכלי רכב (שיעורי המעורבות ל-2023–2024 כפי שעובדו ודווחו). נכון ל-22/08/2026.