בקצרה
- רמת סיכון היא נתון מדווח — אחד השדות שהגופים המוסדיים מחויבים להעביר לרשות שוק ההון מדי חודש, בדיוק כמו תשואות ודמי ניהול.
- היא מוצגת כדירוג או כקטגוריה של המסלול, ולא כתחזית לגבי מה יקרה לכסף שלכם.
- השוואת תשואות בין מסלולים ברמות סיכון שונות אינה השוואה שוויונית — זו הנקודה המרכזית של העמוד הזה.
- הנתון לא עומד לבד — הוא נלווה לנכסים, לתשואות, לתנועות הכספים ולדמי הניהול של אותו מסלול.
- המערכת מציגה, לא ממליצה — פנסיה נט לא קובעת איזו רמת סיכון מתאימה לכם.
רשות שוק ההון, ביטוח וחיסכון במשרד האוצר לא מסתפקת בכך שקרנות הפנסיה החדשות ידווחו כמה הרוויחו. חובת הדיווח החודשית של הגופים המוסדיים כוללת גם את רמת הסיכון של כל מסלול — שדה שמופיע בכרטיס המסלול בפנסיה נט ממש לצד התשואה, ושרוב המשתמשים גוללים מעליו בדרך למספר הגדול והמלהיב יותר.
זו טעות שקל להבין למה עושים אותה. תשואה היא אחוז, אחוז אפשר להשוות, והשוואת אחוזים היא בדיוק מה שהמשתמש בא לעשות. רמת סיכון, לעומת זאת, היא דירוג או קטגוריה — משהו שנשמע יותר כמו הערת שוליים מאשר כמו נתון. אבל בלי השדה הזה, שתי שורות שנראות דומות בטבלה יכולות לתאר שני מוצרים שונים לחלוטין.
מה בעצם מדווח כאן: רמת סיכון היא שדה חובה, לא הערה שיווקית
כדי להבין את מעמדו של הנתון, כדאי לזכור איך הוא מגיע למסך. קרנות הפנסיה החדשות — המקיפות והכלליות כאחד — מדווחות לרשות שוק ההון מדי חודש על מצב המסלולים שלהן. הדיווח כולל חמישה סוגי נתונים מרכזיים: נכסים מנוהלים, תשואות, תנועות כספים, דמי ניהול, ורמת סיכון. הנתונים עוברים עיבוד ובקרת איכות ברשות, ורק אז מתפרסמים — גם באתר פנסיה נט וגם במאגר הנתונים הפתוח.
המשמעות המעשית: רמת הסיכון אינה תיאור שיווקי שהקרן בחרה לכתוב על עצמה בעלון. היא שדה מדווח, במעמד זהה לזה של התשואה או של דמי הניהול. אם קרן מדווחת עליו — היא מדווחת עליו לרגולטור, לא לקופירייטר.
דירוג או קטגוריית סיכון של מסלול ההשקעה, כפי שהיא מדווחת על ידי הגוף המוסדי לרשות שוק ההון במסגרת הדיווח החודשי. הנתון מתאר את אופי המסלול — לא את הביצועים שלו, ולא את מידת ההתאמה שלו לחוסך מסוים.
שימו לב לניסוח: דירוג או קטגוריה. זה לא אחוז, זו לא תחזית, וזה לא ציון-איכות. מסלול ברמת סיכון גבוהה אינו "מסלול גרוע", ומסלול ברמת סיכון נמוכה אינו "מסלול בטוח" במובן שאין בו הפסדים. הדירוג מתאר את מרחב התנודתיות שהמסלול נבנה לחיות בתוכו.
הבעיה שהעמוד הזה בא לפתור: השוואת תשואות בלי רמת סיכון היא השוואה עקומה
דמיינו את הרגע הקלאסי מול המסך. מסננים את הרשימה, ממיינים לפי תשואה מצטברת, ושתי שורות מובילות. באחת התשואה גבוהה יותר. המסקנה המתבקשת — "זו הקרן הטובה יותר" — נכונה רק אם שני המסלולים משחקים באותו מגרש. אם אחד מהם מדווח ברמת סיכון גבוהה יותר, המגרשים שונים, וההשוואה איבדה את המשמעות שלה עוד לפני שהתחילה.
האנלוגיה שעובדת הכי טוב עם ישראלים היא הריצה. אם רץ אחד סיים ב-45 דקות ורץ שני ב-50, השאלה הראשונה היא לא מי מהיר יותר — אלא אם שניהם רצו את אותו מסלול. עשרה קילומטרים במישור ועשרה קילומטרים בעלייה הם שני מבחנים שונים. רמת הסיכון היא, במובן הזה, התיאור של המסלול, והתשואה היא הזמן.
איך משלבים בפועל: קודם מקבצים לפי סיכון, ורק אז משווים
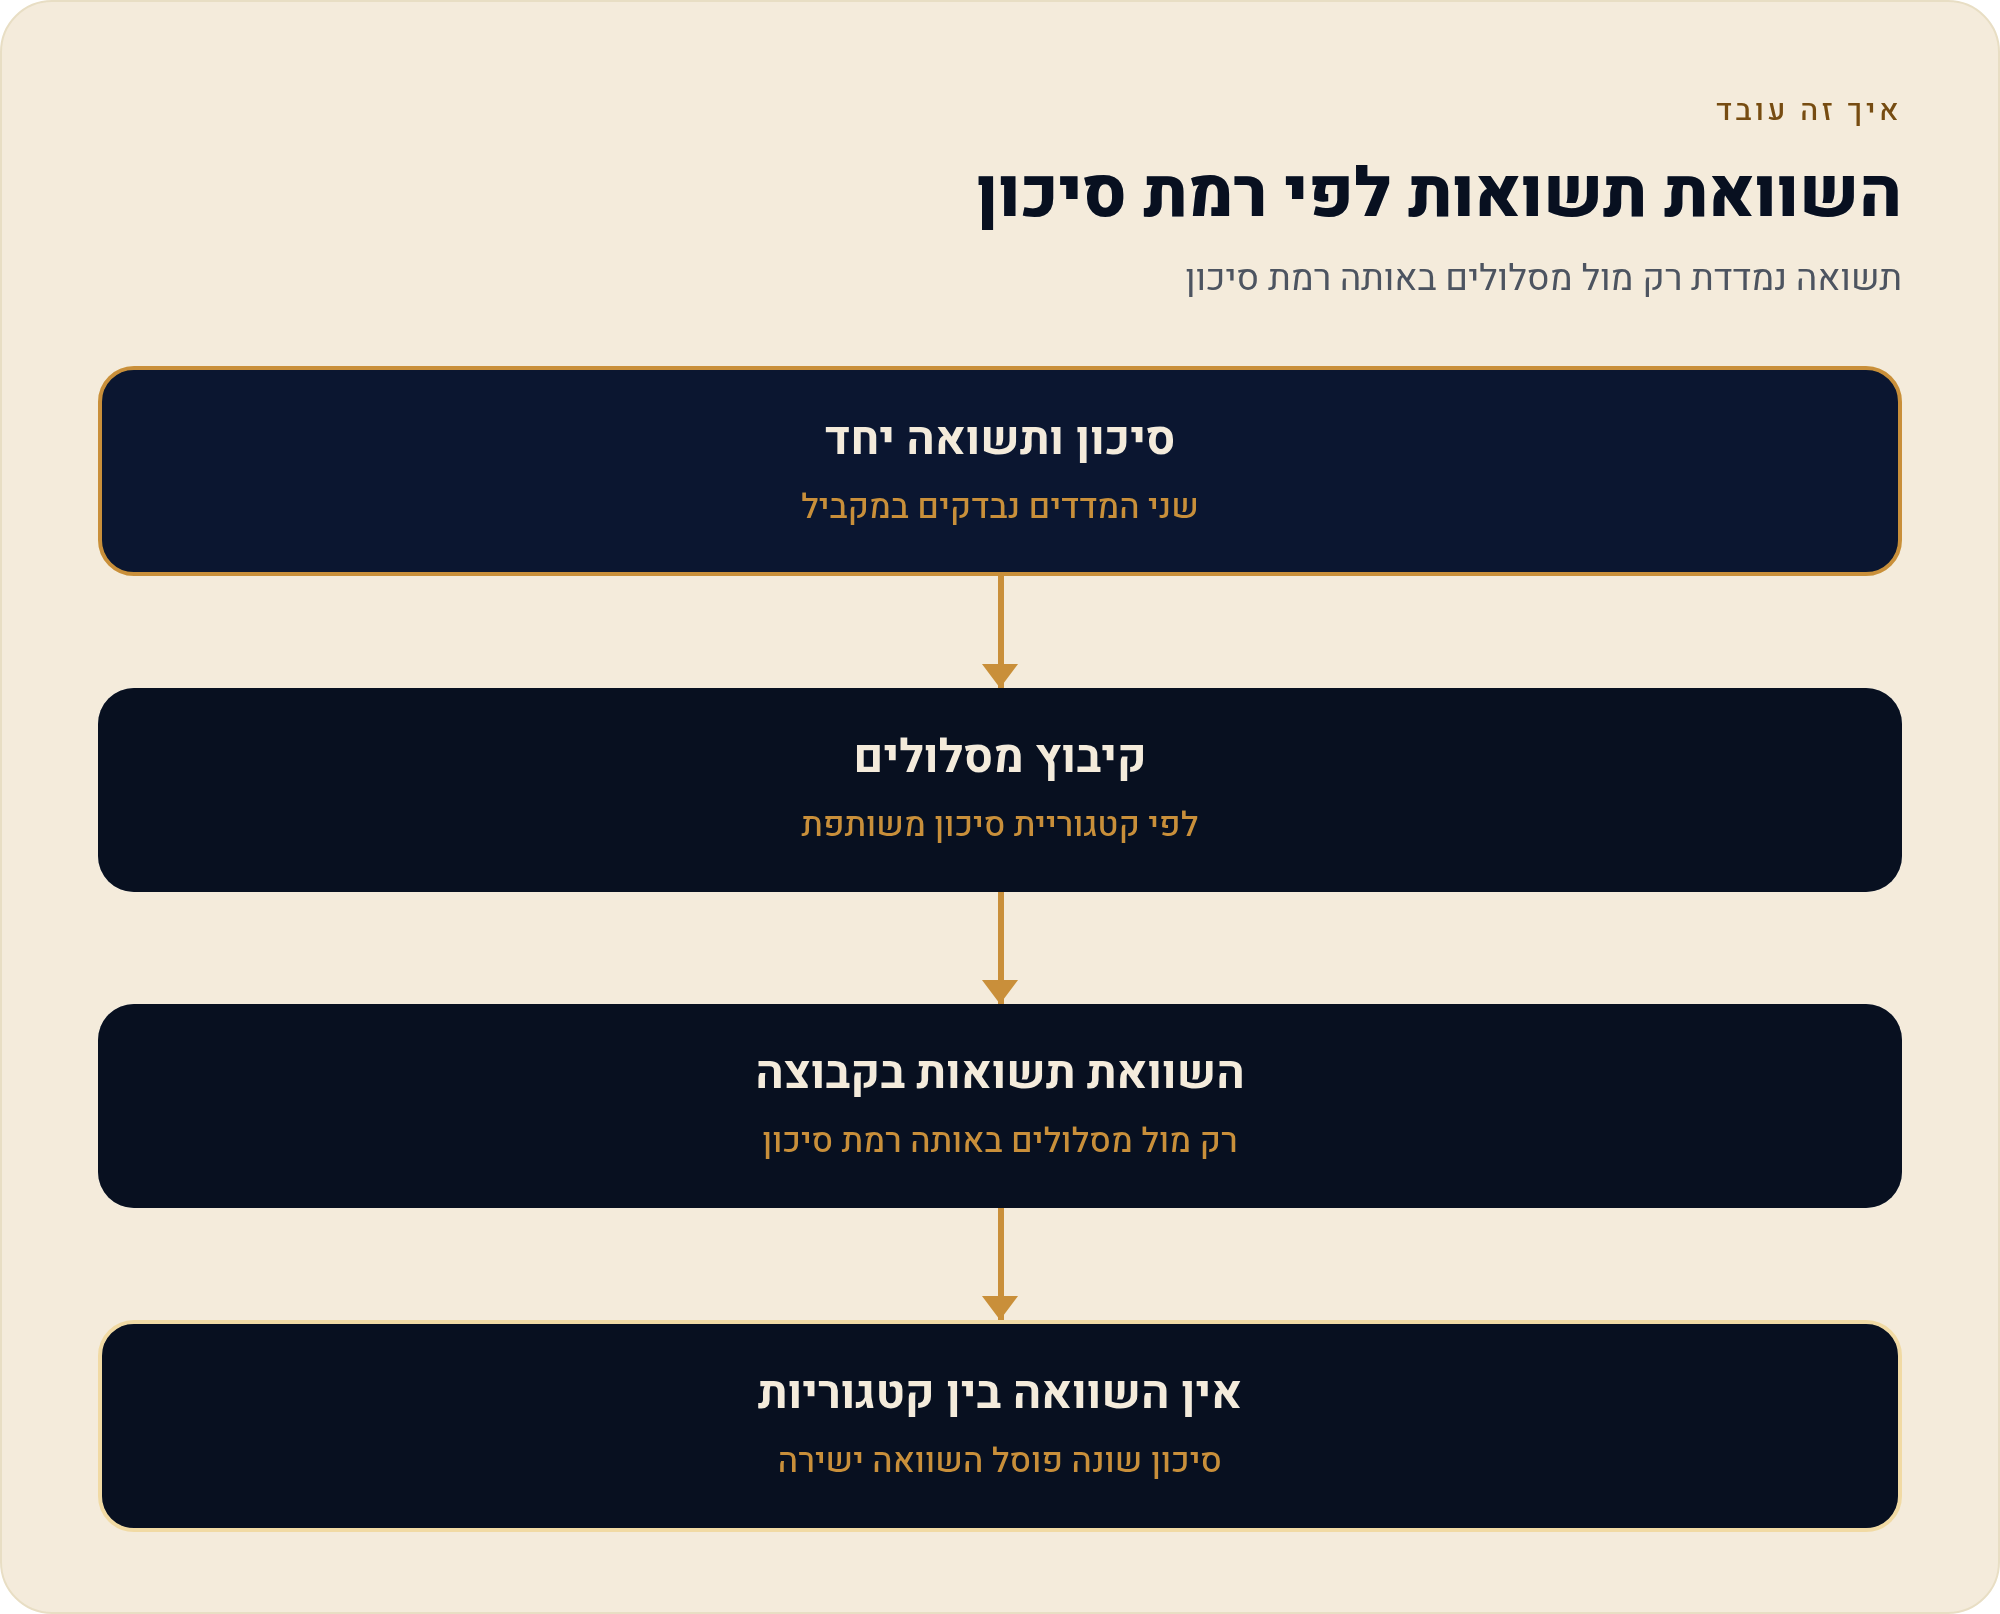
הדרך הפרקטית לעבוד עם השדה היא להפוך אותו משדה-תצוגה לשדה-סינון מנטלי. במקום להסתכל על רשימה אחת ארוכה של מסלולים, מקבצים אותה קודם לקבוצות לפי רמת הסיכון המדווחת, ורק בתוך כל קבוצה מתחילים להשוות תשואות ודמי ניהול.
- מאתרים את השדה בכרטיס המסלול בפנסיה נט, לצד הנכסים, התשואות, תנועות הכספים ודמי הניהול.
- רושמים את רמת הסיכון של כל מועמד — לא רק את התשואה. אם השורה שלכם בגיליון כוללת רק אחוזים, חסר לה עמודה.
- מקבצים לפי רמת סיכון ומשווים רק בתוך אותה קבוצה. מסלול ברמת סיכון א' מול מסלול ברמת סיכון ב' — זו לא השוואה, זו בחירה בין שני סוגי מוצר.
- מוסיפים את דמי הניהול בתוך הקבוצה. שני מסלולים באותה רמת סיכון עם תשואה דומה נבדלים בעיקר במה שנגבה מכם.
- בודקים את שאר הנתונים הנלווים — נכסים מנוהלים ותנועות כספים — כדי לראות אם מדובר במסלול גדול ויציב או בקטן ותנודתי בהיקפו.
הצעד השלישי הוא זה שמפריד בין השוואה לבין רושם. הוא גם הצעד שהכי קל לדלג עליו, כי הוא מקטין את מספר האפשרויות שנשארות על המסך — וזה מרגיש כמו הפסד. בפועל זה בדיוק ההפך: קבוצה קטנה של מסלולים ברי-השוואה שווה יותר מרשימה ארוכה של מסלולים שאי אפשר להעמיד זה מול זה.
מה הנתון כן אומר, ומה הוא בהחלט לא אומר
חלק גדול מהבלבול סביב השדה נובע מכך שאנשים מצפים ממנו לענות על שאלה שהוא לא נשאל. הנה ההפרדה, בשורות קצרות.
| השאלה | האם רמת הסיכון עונה עליה? |
|---|---|
| מה אופי המסלול שאני מסתכל עליו? | כן — זו בדיוק מטרת הנתון |
| האם נכון להשוות את התשואה שלו לתשואה של מסלול אחר? | כן — הנתון מאפשר לזהות אם ההשוואה שוויונית |
| כמה המסלול צפוי להניב בשנים הבאות? | לא — אין כאן תחזית |
| האם המסלול הזה מתאים לי אישית? | לא — המערכת מציגה נתון, לא התאמה |
| מהו "הדירוג" של הקרן כגוף? | לא — הנתון מתייחס למסלול, לא לחברה |
השורה הרביעית היא הקריטית. פנסיה נט היא מערכת השוואה רשמית וחינמית של רשות שוק ההון — והיא מציגה נתונים עובדתיים שדווחו לה. היא אינה קובעת איזו רמת סיכון מתאימה לכם, ואינה מהווה ייעוץ פנסיוני. שאלת ההתאמה תלויה בגיל, באופק החיסכון, ביתר הנכסים ובדברים שהמערכת בכלל לא יודעת עליכם.
למה זה חשוב דווקא בפנסיה: אופק החיסכון משנה את משמעות הסיכון
בחיסכון קצר-מועד, תנודתיות היא בעיה מיידית: הכסף אמור לשמש בקרוב, ונפילה בעיתוי הלא נכון היא נזק ממשי. בפנסיה, לעומת זאת, האופק שונה לגמרי — חוסך בן 30 מדבר על עשרות שנים קדימה, וחוסך שנה לפני גיל הפרישה מדבר על משהו אחר לחלוטין. אותה רמת סיכון בדיוק נושאת שתי משמעויות שונות עבור שני האנשים האלה.
זו הסיבה שהשדה הזה לא נועד להיקרא כ"טוב" או "רע". הוא נועד להיקרא כמאפיין. בדיוק כמו שגודל דירה אינו יתרון או חיסרון עד שיודעים מי גר בה, רמת סיכון אינה מעלה או חיסרון עד שיודעים מי החוסך ומתי הוא צריך את הכסף.
רמת הסיכון אינה נתון שמתפרסם בנפרד או בדוח שנתי מיוחד. היא חלק מאותה חבילת דיווח חודשית שכוללת את הנכסים, התשואות, תנועות הכספים ודמי הניהול — כלומר היא מתעדכנת באותה תדירות שבה מתעדכן כל שאר המידע שאתם רואים בכרטיס המסלול.
שלוש טעויות נפוצות בקריאת שדה רמת הסיכון
לקרוא את הדירוג כציון
"רמת סיכון נמוכה" אינה ציון גבוה ו"רמת סיכון גבוהה" אינה כישלון. אלה קטגוריות המתארות אופי, לא איכות. מסלול מנייתי מדווח כפי שהוא מדווח כי זה מה שהוא — לא כי משהו השתבש בו.
להשוות מסלול למסלול בין קרנות בלי לבדוק סיכון
שמות מסלולים בין גופים שונים אינם בהכרח מתארים את אותו הדבר. השדה המדווח לרשות הוא נקודת ההשוואה, לא השם המסחרי שמופיע בכותרת.
להתעלם ממנו כי "בסוף מה שחשוב זה התשואה"
נכון שהתשואה היא מה שמצטבר בחשבון. אבל תשואת עבר שנמדדה בתנאי סיכון מסוימים אינה מבטיחה דבר, ובוודאי אינה בת-השוואה לתשואה שנמדדה בתנאים אחרים.
צ'קליסט לפני שסוגרים את הטאב: חמש בדיקות שלוקחות דקה
- רשמתי את רמת הסיכון של כל מסלול שבדקתי, ולא רק את התשואה שלו.
- ההשוואות שאני עושה הן בתוך אותה רמת סיכון, ולא חוצות קטגוריות.
- הבנתי שהנתון מתאר את המסלול ולא את החברה המנהלת.
- בדקתי את דמי הניהול והנכסים המנוהלים באותו כרטיס, ולא רק שדה אחד.
- אני זוכר שהמערכת הציגה לי נתון — ולא אמרה לי מה מתאים לי.
אם עברתם על החמש והכול מסומן, עשיתם בדקה אחת את מה שרוב המשתמשים לא עושים בכלל: הפכתם רשימת אחוזים לרשימת מוצרים ברי-השוואה. זה לא הופך את הבחירה לקלה, אבל זה הופך אותה למבוססת.
מכאן ממשיכים: חזרה למדריך המלא
- פנסיה נט — המדריך המלא להשוואת קרנות פנסיה באתר רשות שוק ההון
- אילו נתונים מוצגים בפנסיה נט — מפת השדות
- איך לקרוא תשואות בפנסיה נט: מצטברת מול ממוצעת, ברוטו מול נטו
- דמי ניהול בפנסיה נט: מצבירה ומהפקדות
- נכסים מנוהלים ותנועות כספים — מה אפשר ללמוד מהם
- מה פנסיה נט לא עושה: לא איתור כספים אבודים ולא ייעוץ
מקורות
- רשות שוק ההון, ביטוח וחיסכון, משרד האוצר — עמוד הרשות. נכון ל-20/08/2026.
- פנסיה נט — מערכת ההשוואה של רשות שוק ההון (gov.il). נכון ל-20/08/2026.
- מאגר הנתונים הפתוח הממשלתי — נתוני קרנות הפנסיה החדשות. נכון ל-20/08/2026.