בחלק הזה
בקצרה
- פנסיה נט משווה מוצרים, לא חשבונות. הוא מציג תשואות, דמי ניהול, נכסים ורמת סיכון ברמת המסלול — לא יתרה אישית.
- הוא לא מאתר "כסף אבוד". לאיתור חסכונות שנשכחו קיימות מערכות ייעודיות אחרות של המדינה, ולאיתור פוליסות ביטוח — "הר הביטוח".
- הוא לא ייעוץ פנסיוני. הנתונים הם דיווחי עבר; הכרעה על מעבר קרן או שינוי מסלול מחייבת שיקול דעת, ולעיתים בעל רישיון.
- סדר הפעולות הנכון: קודם לאתר מה יש לכם, אחר כך להשוות בפנסיה נט, ורק בסוף להחליט.
רשות שוק ההון, ביטוח וחיסכון במשרד האוצר מפעילה כמה מערכות ציבוריות שונות זו מזו — ובדיוק שם מתחיל הבלבול. פנסיה נט אינה אחת מהן שמחפשת עבורכם כסף; היא מערכת השוואה בין קרנות פנסיה חדשות, המבוססת על דיווח חודשי מחייב של הגופים המוסדיים לרשות. מי שנכנס אליה עם תעודת זהות ביד, בתקווה לגלות חיסכון נשכח ממקום עבודה משנת 2009, ייצא מאוכזב — לא כי המערכת חלשה, אלא כי זו פשוט לא העבודה שלה.
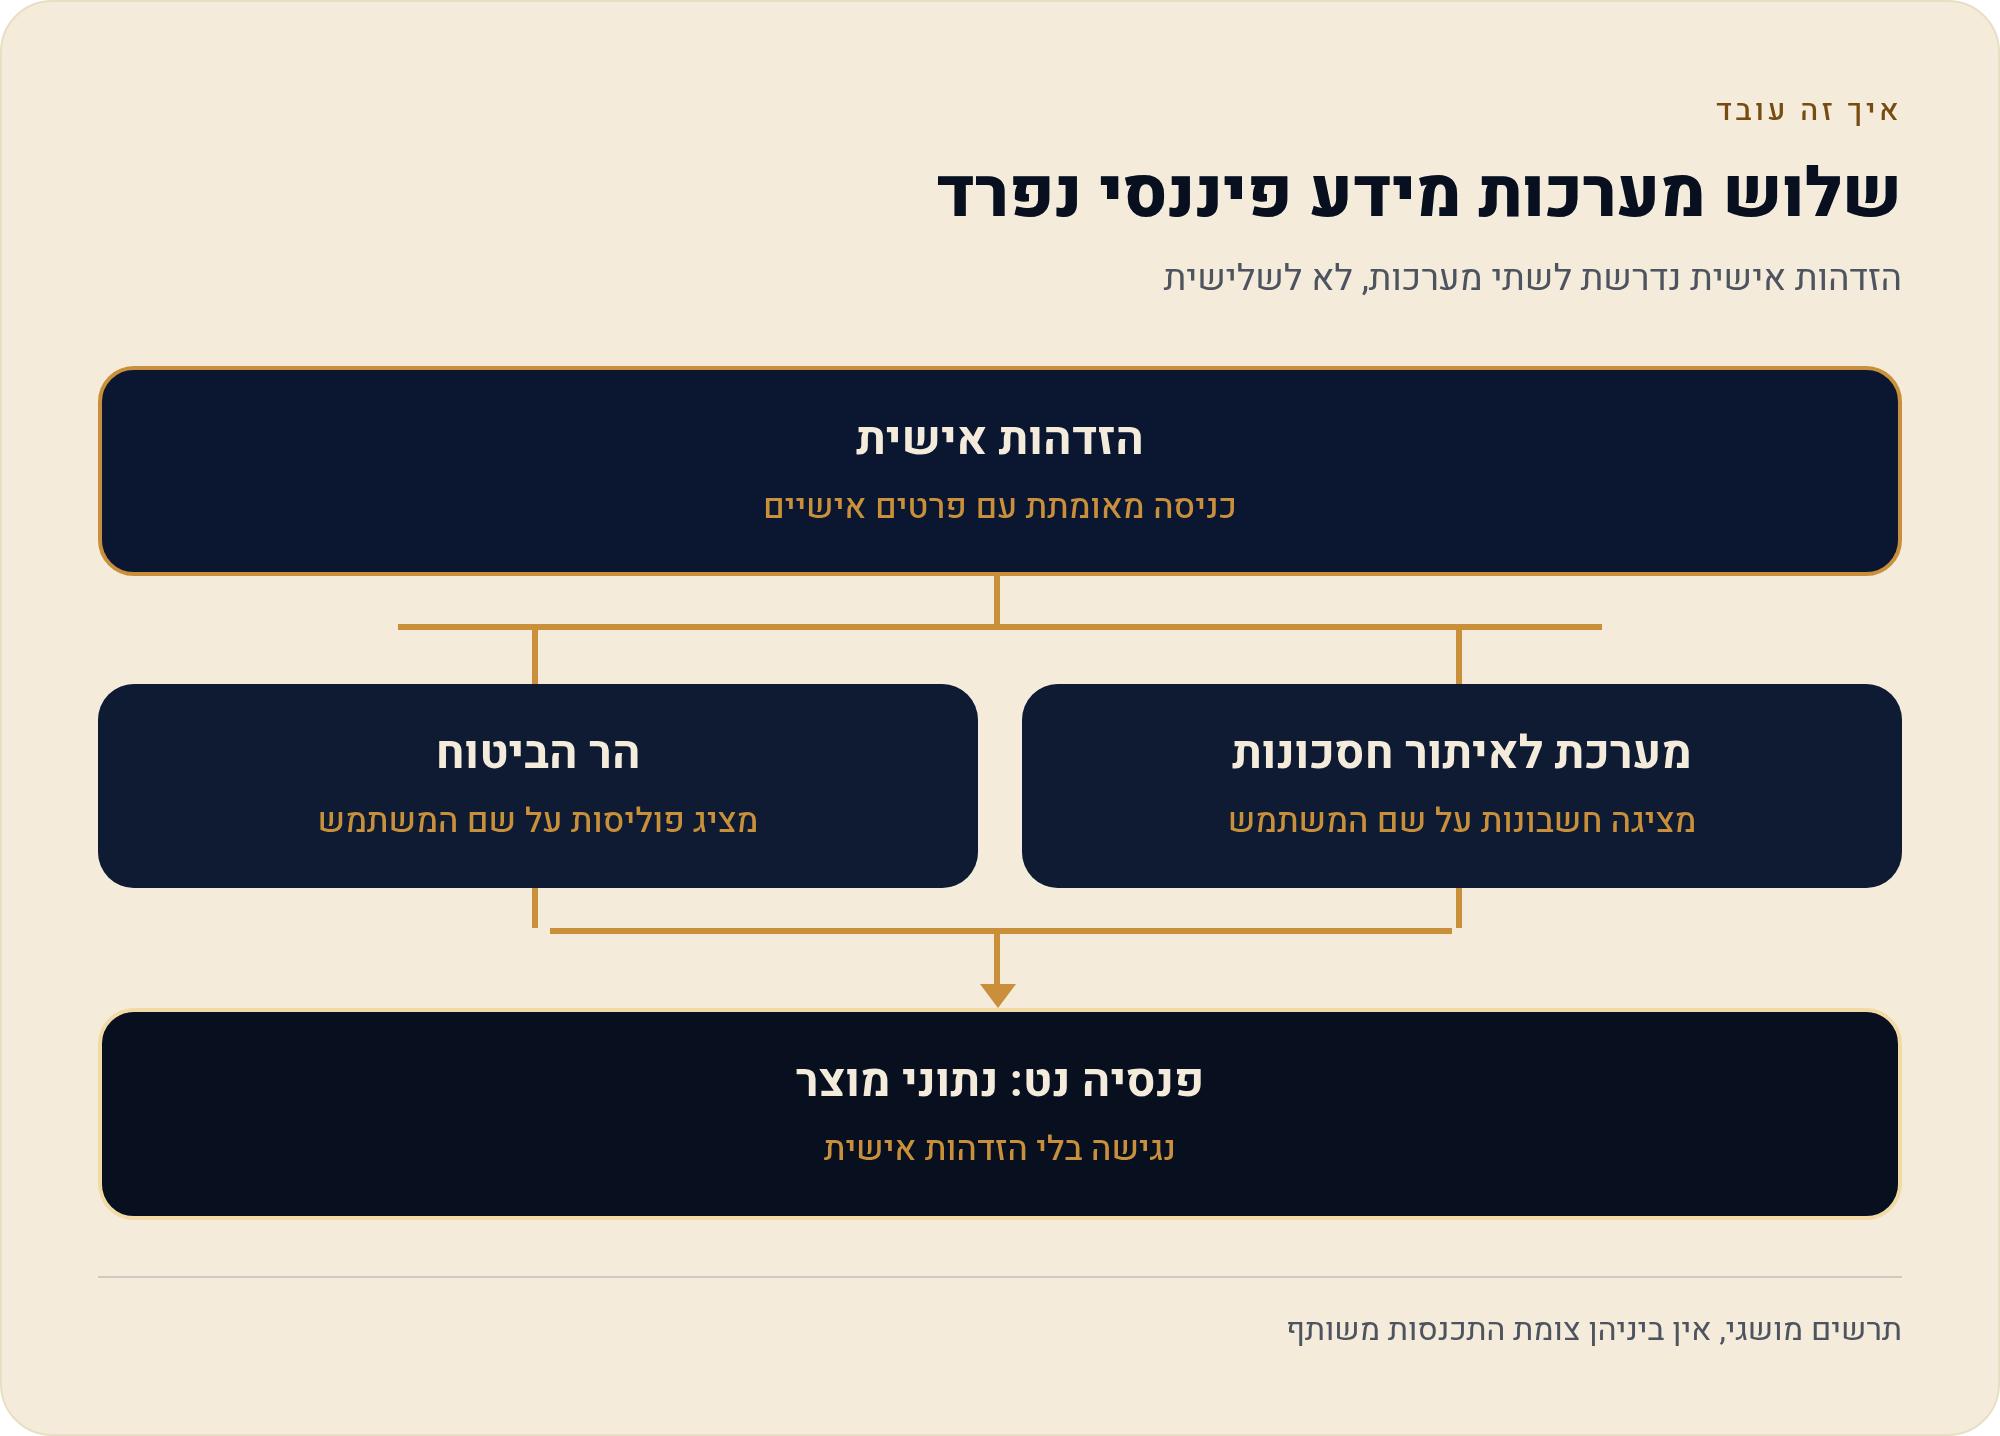
שלוש מערכות, שלוש מטרות: מה כל אחת עושה בפועל
הדרך הפשוטה ביותר להבין את הגבול היא לחשוב על ההבדל בין מוצר לבין חשבון. פנסיה נט עוסק במוצרים: קרן פנסיה מקיפה או כללית, ובתוכה מסלול השקעה מסוים. הוא יודע לומר לכם מה הייתה התשואה של אותו מסלול, כמה דמי ניהול נגבים בו, כמה נכסים הוא מנהל ומה רמת הסיכון שדווחה עליו. הוא לא יודע — ולא אמור לדעת — כמה כסף יש בחשבון הפרטי שלכם, לאיזו קרן הופקדו הכספים ממקום העבודה הקודם, או האם נשארה שם יתרה מנומנמת.
איתור חשבונות קיימים על שמכם הוא תפקידן של מערכות אחרות. המערכת הממשלתית לאיתור חסכונות נועדה למצוא חשבונות פנסיוניים וקופות על שם אדם מסוים, ו"הר הביטוח" נועד למפות את פוליסות הביטוח שלו — שתי משימות שדורשות זיהוי אישי, בעוד פנסיה נט הוא מאגר ציבורי פתוח שלא מזהה אתכם כלל.
| השאלה שלכם | פנסיה נט | מערכת לאיתור חסכונות | הר הביטוח |
|---|---|---|---|
| איפה יש לי כסף שנשכח? | לא | כן | לא (ביטוח בלבד) |
| אילו פוליסות ביטוח יש לי? | לא | לא | כן |
| מה היתרה בחשבון שלי? | לא | מידע על קיום חשבון | מידע על כיסויים |
| מה התשואה של המסלול? | כן | לא | לא |
| כמה דמי ניהול נגבים בקרן? | כן | לא | לא |
| מה רמת הסיכון של המסלול? | כן | לא | לא |
| מה כדאי לי לעשות? | לא | לא | לא |
למה בכלל חושבים שפנסיה נט מאתר כספים
הבלבול הגיוני. שם המערכת מכיל את המילה "פנסיה", היא רשמית, היא של האוצר, והיא חינמית — כל התכונות של מה שאנחנו מצפים ממנו לפתור לנו את הבלגן הפנסיוני בלחיצה. בפועל, המערכת נבנתה סביב שאלה אחרת לגמרי: בהינתן שאתם כבר יודעים איפה הכסף שלכם, האם המוצר שבו הוא יושב סביר ביחס לאלטרנטיבות?
זה הבדל מהותי בזרימת המידע. הנתונים בפנסיה נט מגיעים מהגופים המוסדיים אל הרשות בדיווח חודשי, עוברים בקרת איכות ומתפרסמים כמאגר ציבורי אחיד. אין בזרימה הזו שום נקודה שבה מידע אישי על מבוטח מסוים נכנס למערכת. לכן גם אין שם מסך התחברות, אין הזדהות ואין "החשבון שלי" — וזו בדיוק הסיבה שהמערכת נגישה לכל אחד בלי רישום.
הגבול השני: נתוני עבר אינם ייעוץ פנסיוני
הגבול הראשון היה טכני — המערכת פשוט לא מחזיקה את המידע האישי. הגבול השני עמוק יותר, והוא הרבה יותר קל להחמצה: כל מה שמוצג בפנסיה נט הוא עובדות עבר. תשואה של מסלול בחמש השנים האחרונות היא דיווח היסטורי מבוקר, לא הבטחה ולא תחזית. דמי ניהול הם נתון עדכני שדווח, אבל הם עשויים להשתנות, והם בדרך כלל גם נתונים למשא ומתן ברמת המעסיק או המצטרף.
מערכת שמציגה מספרים מסודרים בטבלה יוצרת תחושה של הכרעה: המסלול עם התשואה הגבוהה ביותר בראש, ולכאורה סיימנו. אלא שהחלטה פנסיונית טובה שוקלת דברים שפנסיה נט לא מציג כלל — גיל, מבנה משפחתי, צורכי כיסוי לשארים ולנכות, אופק החיסכון, יתר הנכסים שלכם, ומידת הנוחות שלכם עם תנודתיות. המערכת נותנת שכבה אחת מתוך כמה, ואת השכבות האחרות היא לא מתיימרת לספק.
בישראל, ייעוץ ושיווק פנסיוני הם פעילות מוסדרת ברישיון בפיקוח רשות שוק ההון, וההבחנה בין השניים חשובה: יועץ פנסיוני אינו קשור לגוף מוסדי מסוים, בעוד סוכן שיווק פנסיוני פועל מטעם גוף או גופים שאיתם יש לו הסכם. כשאתם יושבים מול מישהו שממליץ על קרן, שאלו איזה מהשניים הוא. פנסיה נט, בהגדרתו, אינו אף אחד מהם — הוא מקור הנתונים שאתם ואיש המקצוע מסתכלים עליו יחד.
ארבע טעויות שימוש שחוזרות שוב ושוב
- לחפש את השם שלכם. אין מנגנון כזה. אם מה שאתם צריכים הוא לדעת אילו חשבונות פנסיוניים רשומים עליכם — זו משימה למערכת לאיתור חסכונות, בהזדהות אישית.
- להסיק מהתשואה לבדה. תשואה של תקופה אחת, בייחוד קצרה, אומרת מעט. גם השוואה בין מסלולים ברמות סיכון שונות אינה השוואה אמיתית — מסלול מנייתי ומסלול סולידי לא נמדדים באותה סרגל.
- לבלבל בין מוצרים. קרן השתלמות וקופת גמל אינן בפנסיה נט; להן יש מערכת אחרת של אותה רשות. חיפוש קרן השתלמות בפנסיה נט יסתיים בלי תוצאות, וזה לא באג.
- להתייחס לנתון כאילו הוא אישי. דמי הניהול המוצגים הם הנתון שדווח ברמת המסלול. מה שנגבה בפועל בחשבון שלכם מופיע בדוח התקופתי שהקרן שולחת לכם — ולעיתים הוא שונה.
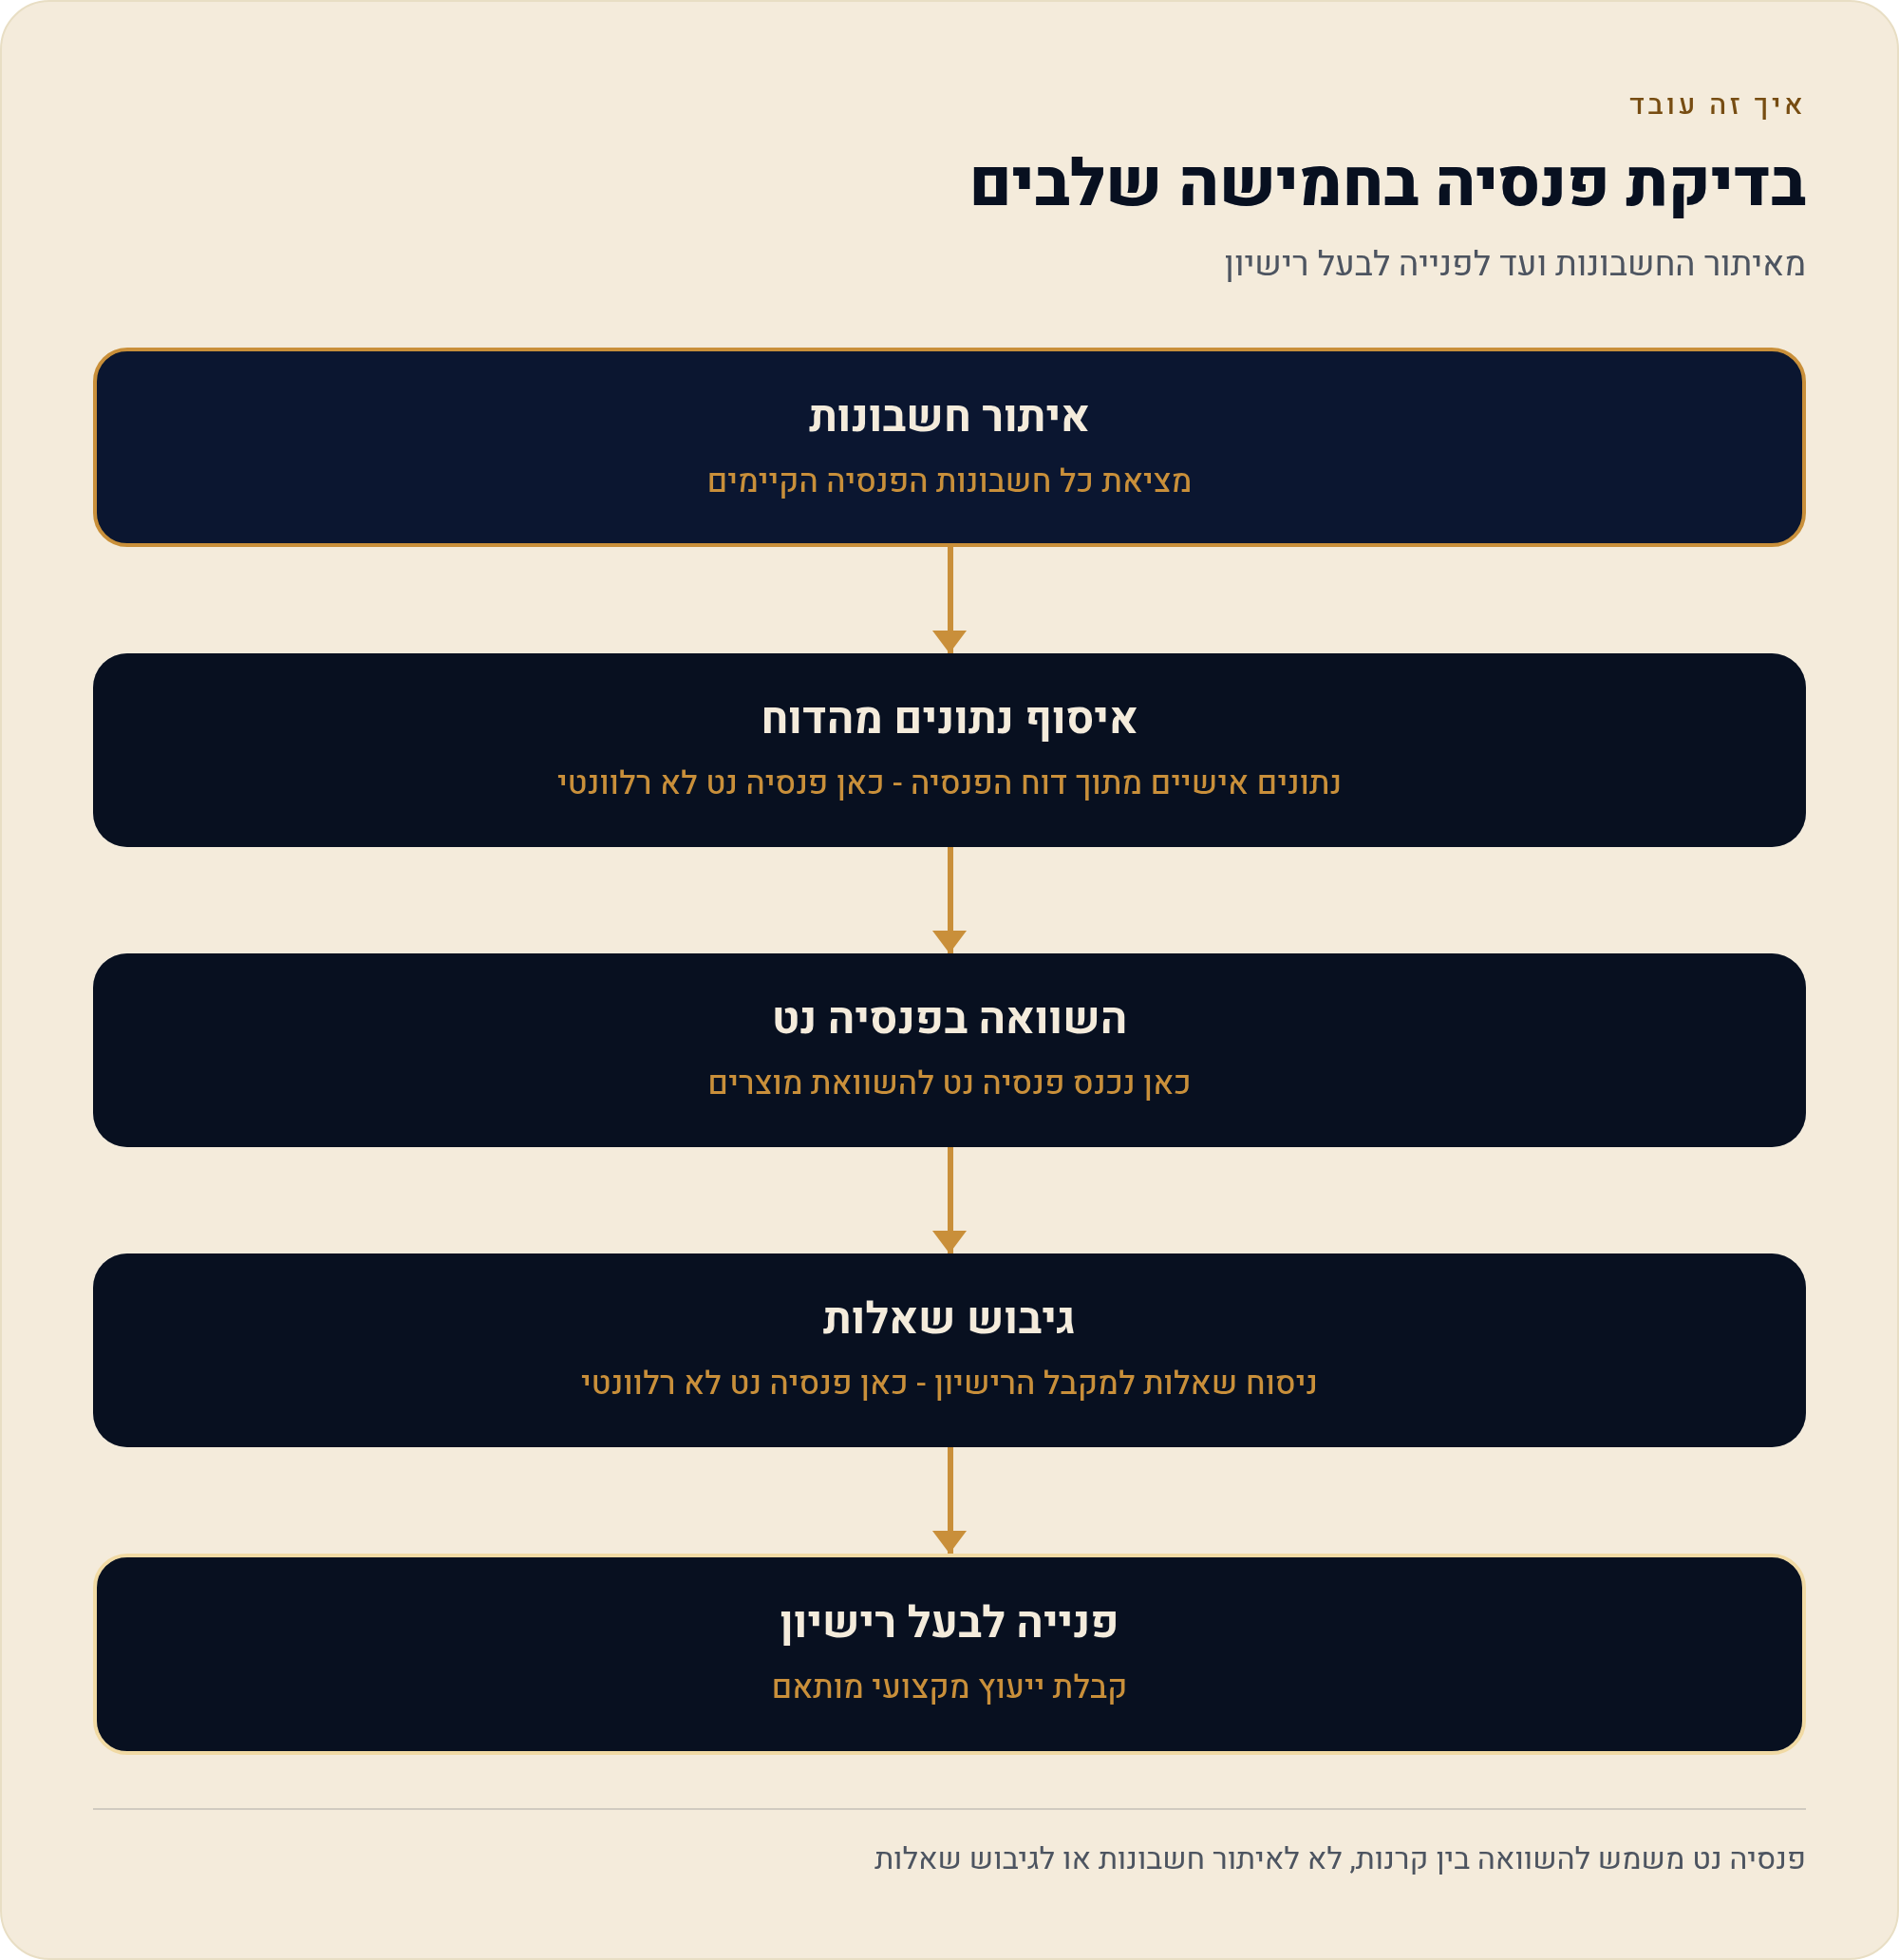
סדר העבודה הנכון: קודם לאתר, אחר כך להשוות, בסוף להחליט
כשמפרידים בין המשימות, מתקבל תהליך פשוט שבו לכל שלב יש כלי משלו. הטעות הנפוצה היא לדלג על השלב הראשון ולהתחיל ישר בהשוואה — מה שמוביל לכך שאנשים משווים קרנות בהתלהבות בלי לדעת שיש להם עוד שני חשבונות ישנים אצל גופים אחרים.
- מאתרים מה קיים באמצעות המערכת הממשלתית לאיתור חסכונות, ובמקביל בודקים ב"הר הביטוח" אילו פוליסות וכיסויים רשומים עליכם. השלב הזה דורש הזדהות אישית ולא נעשה בפנסיה נט.
- אוספים את הנתונים האישיים מהדוחות התקופתיים של הקרנות שאיתרתם: יתרה צבורה, דמי הניהול שנגבים בפועל, ושם המסלול המדויק שבו אתם נמצאים.
- נכנסים לפנסיה נט ומשווים את המסלול שלכם למסלולים מקבילים — כלומר באותה רמת סיכון ובאותו סוג קרן. כאן בודקים תשואות לתקופות ארוכות, דמי ניהול והיקף נכסים.
- מגבשים שאלות, לא מסקנות — למשל "למה דמי הניהול שלי גבוהים מהמקובל?" או "האם רמת הסיכון של המסלול שלי מתאימה לגילי?".
- פונים לבעל רישיון ביעוץ או בשיווק פנסיוני, או לכל הפחות לגוף המנהל, עם השאלות והנתונים ביד. ההחלטה מתקבלת שם, לא במסך ההשוואה.
היתרון בסדר הזה הוא שאתם מגיעים לשיחה עם איש המקצוע כשאתם כבר יודעים מה קיים ומה המספרים בשוק. פנסיה נט לא מחליף את השיחה — הוא הופך אתכם לצד שיודע לשאול, וזה בדרך כלל ההבדל בין פגישה שבה מסבירים לכם לבין פגישה שבה אתם משתתפים.
מה כן אפשר להוציא מהמערכת בלי לחרוג מגבולותיה
אחרי כל ה"לא", כדאי לסיים במה שכן. פנסיה נט הוא כלי חזק דווקא כי הוא צר: הנתונים בו אחידים, מדווחים בחובה, ועוברים בקרה — מה שלא ניתן לומר על כל השוואה שיווקית שתפגשו.
- בדיקת סבירות של דמי הניהול שלכם מול המקובל באותו סוג קרן ומסלול.
- השוואת תשואות לתקופות ארוכות בין מסלולים בעלי אופי דומה.
- הבנת רמת הסיכון המדווחת של המסלול שבו אתם נמצאים, לעומת חלופות.
- מבט על גודל הנכסים המנוהלים ועל תנועות הכספים, כאינדיקציה להיקף פעילות הקרן.
- הכנת רשימת שאלות מבוססת נתונים לקראת פגישה או שיחה עם הגוף המנהל.
להמשך — חזרה למדריך המלא לפנסיה נט, וכן פנסיה נט מול גמל נט וקרנות השתלמות למי שמחפש את המוצר הלא נכון במערכת הלא נכונה, ואיך לקרוא תשואות בפנסיה נט כדי לא להסיק יותר מדי משורה אחת.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — משרד האוצר, אתר gov.il — מעמד המערכות הציבוריות, ובכללן פנסיה נט, והסדרת ייעוץ ושיווק פנסיוני. נכון ל-20/08/2026.
- המערכת הממשלתית לאיתור חסכונות פנסיוניים — gov.il — השירות המיועד לאיתור חשבונות פנסיוניים על שם אדם. נכון ל-20/08/2026.
- "הר הביטוח" — מערכת לאיתור פוליסות ביטוח, gov.il — מיפוי כיסויים ופוליסות ביטוח אישיות. נכון ל-20/08/2026.
- מאגר הנתונים הפתוח הממשלתי (data.gov.il) — הנתונים המדווחים של קרנות הפנסיה החדשות המתפרסמים גם כמאגר פתוח. נכון ל-20/08/2026.