רשות ניירות ערך מחייבת כל קרן נאמנות ישראלית לפרסם תשקיף, ובתוכו סעיף מדיניות השקעה שבו רשומים מדד הייחוס ומדיניות החשיפה למטבע חוץ. זה המקום היחיד שבו התשובה לשאלה "הקרן שלי חשופה לדולר או לא" היא עובדה ולא הרגשה. כשקונים קרן מחקה S&P 500 דרך אפליקציה של בנק ישראלי, המסך מציג מחיר בשקלים — וזה מטעה רבים לחשוב שהחשיפה עצמה שקלית. היא לא בהכרח.
בקצרה
- מטבע התמחור אינו מדיניות המט"ח. קרן יכולה להיסחר בשקלים ועדיין להיות חשופה במלואה לשער הדולר.
- שלושה מצבים אפשריים לכל צד בהשוואה: שקלי חשוף לדולר, דולרי (מתומחר במט"ח), או מנוטרל מט"ח (hedged).
- גם המדד המיוחס עצמו משתנה: S&P 500 במחיר, כולל דיבידנדים (TR), או גרסה מנוטרלת — יש לרשום בדיוק כפי שמופיע בדף הקרן.
- מקור יחיד קביל: התשקיף או דף הקרן הרשמי, עם "נכון ל-YYYY-MM". לא פורסם — נרשם "לא פורסם".
שלושה מצבים, לא שניים: מה בעצם משתנה בין הקרנות
הבלבול הנפוץ ביותר בקטגוריה הזו הוא בין מטבע התמחור לבין החשיפה למט"ח. מטבע התמחור הוא פשוט המטבע שבו מוצג מחיר היחידה שלך — מה שאתה רואה בחשבון. החשיפה למט"ח היא שאלה אחרת לגמרי: האם התשואה שלך מושפעת משינוי בשער הדולר-שקל, כן או לא. אלה שני סעיפים נפרדים בתשקיף, והם לא חייבים להתיישר.
כדי להבין למה זה משנה: מדד S&P 500 נקוב בדולרים. משקיע ישראלי שקונה חשיפה למדד הזה מחזיק בפועל שני דברים בבת אחת — את התנועה של 500 החברות האמריקאיות, ואת התנועה של הדולר מול השקל. קרן מנוטרלת מט"ח מנסה לנטרל את הרכיב השני ולהשאיר רק את הראשון; קרן חשופה משאירה את שניהם. אותו מדד, שתי חוויות תשואה שונות לגמרי בשקלים.
- שקלי חשוף מחיר היחידה בשקלים, אבל אין פעולת גידור. תשואת המדד בדולר מוכפלת בפועל בשינוי שער הדולר-שקל. זו הצורה הנפוצה של קרנות מחקות ישראליות, אך יש לאמת אותה בתשקיף לכל קרן בנפרד.
- דולרי מחיר היחידה נקוב במט"ח. מסלול שקיים בעיקר במוצרים מסוימים ובנכסים נסחרים בחו"ל; דורש בדיקה נפרדת של אופן ההמרה בקנייה ובמכירה מול הגוף המפיץ.
- מנוטרל מט"ח הקרן מבצעת פעולת גידור (בדרך כלל בחוזים עתידיים על המטבע) כדי לצמצם את השפעת שער החליפין. הנטרול אינו מושלם ואינו חינם — עלותו נגזרת מפערי הריבית בין המטבעות ומשתקפת בתשואה בפועל.
לא כל S&P 500 הוא אותו S&P 500: גרסת המדד המיוחס
לפני שמגיעים בכלל למט"ח, יש לוודא מול מה בדיוק הקרן מתחייבת לעקוב. מדד S&P 500 מתפרסם בכמה גרסאות, והשתיים המרכזיות הן Price — מדד המחיר, שסופר רק את תנועת מחירי המניות — ו-Total Return (TR), שמניח השקעה מחדש של הדיבידנדים. בנוסף קיימות גרסאות מנוטרלות-מטבע של המדד עצמו, שהן ישות אחרת לגמרי מקרן שמנטרלת בעצמה.
ההשלכה המעשית פשוטה: אם קרן א' מתחייבת לעקוב אחרי גרסת המחיר וקרן ב' אחרי גרסת ה-TR, ההשוואה בין תשואות המדד המיוחס שלהן אינה השוואת תפוחים לתפוחים — עוד לפני ששילמת שקל אחד של דמי ניהול. לכן בטבלת ההשוואה רושמים את שם המדד באות המדויקת שמופיעה בדף הקרן, ולא מתרגמים, מקצרים או "מנרמלים" אותו. אם כתוב "S&P 500 Index" בלי הבהרה — זה מה שנרשם, ולא הפרשנות שלנו.
נושא הדיבידנדים עצמו — האם הקרן צוברת אותם או מחלקת — נדון בהרחבה בעמוד מדיניות דיבידנד: קרן צוברת מול קרן מחלקת, והוא משפיע גם על האופן שבו כדאי לקרוא את גרסת המדד.
איפה בדיוק זה כתוב: שלושה מסמכים רשמיים שצריך לפתוח
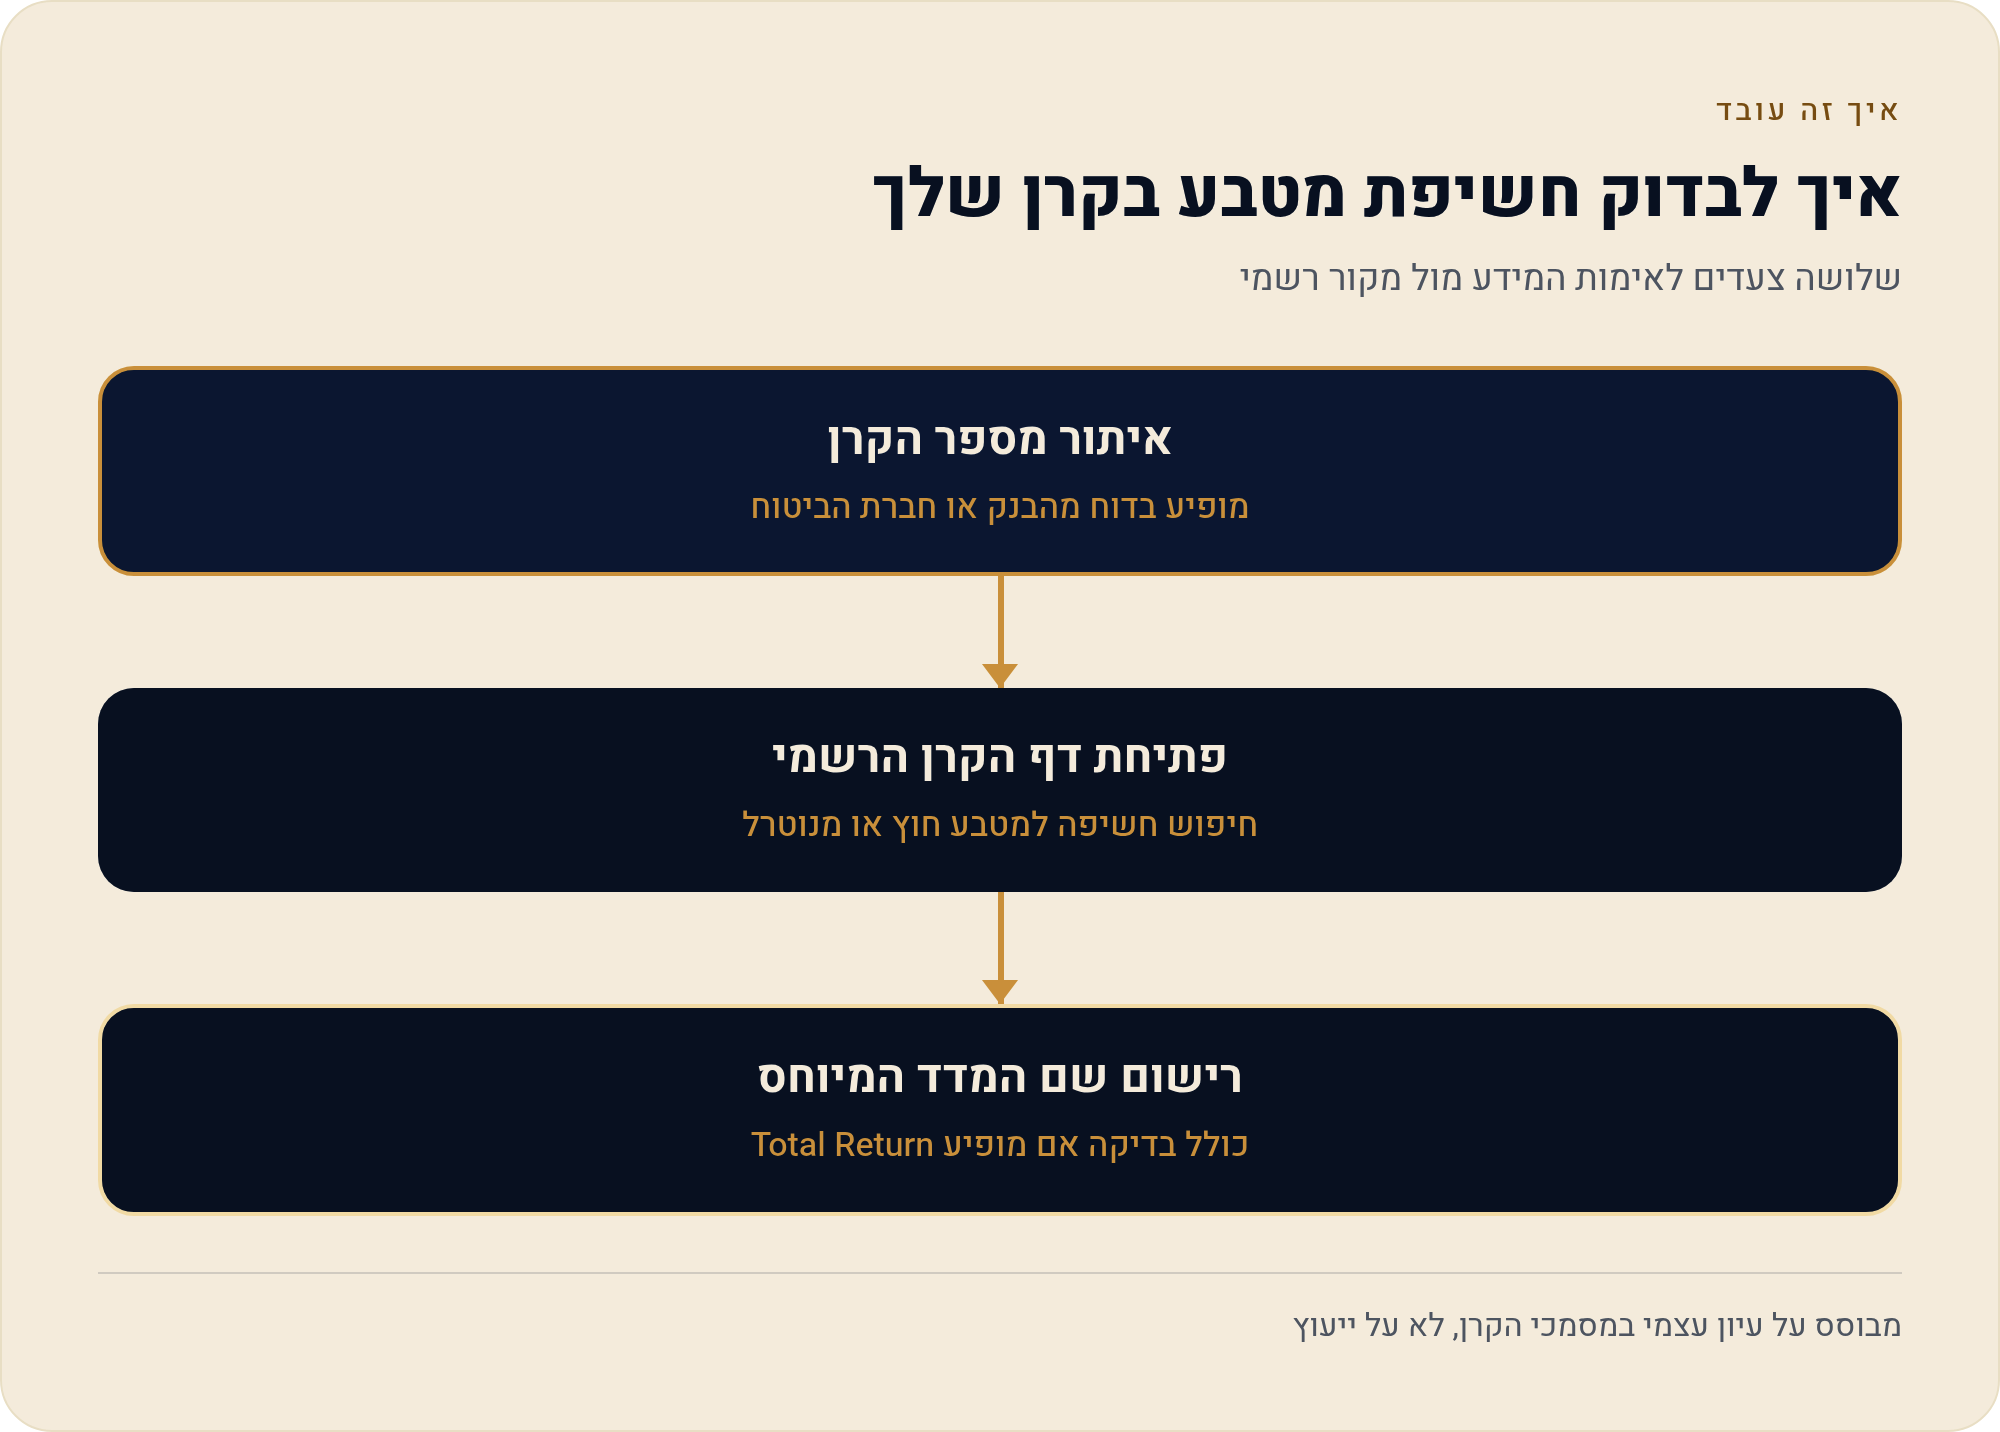
כל טענה בטבלה הזו נשענת על מסמך שפורסם בידי הגוף המנהל ומפוקח בידי רשות ניירות ערך. הנה סדר העבודה, בדיוק כפי שאנחנו מבצעים אותו לכל צד בהשוואה — ובדיוק כפי שאתה יכול לחזור עליו לבד בעשר דקות.
- פותחים את דף הקרן הרשמי באתר הגוף המנהל או במערכת מאי"ה של הבורסה, ומאתרים את שם הקרן המלא ואת מספר הקרן בן חמש הספרות. בלי מספר קרן — אין ודאות שאתם מסתכלים על אותה יחידה בדיוק, כי לגופים רבים יש כמה קרנות עם שם דומה.
- נכנסים לתשקיף ומחפשים את פרק מדיניות ההשקעה. שם מופיעים שני הסעיפים הרלוונטיים: מדד הייחוס המדויק, ומדיניות החשיפה למטבע חוץ (לרוב מנוסחת כשיעור חשיפה מותר, לדוגמה טווח בין ערך מינימלי למקסימלי).
- מצליבים מול הדוח החודשי או דף המוצר — לפעמים התשקיף מנוסח כטווח רחב של חשיפה מותרת, בעוד שהחשיפה בפועל מדווחת בנפרד. שני הנתונים נכונים, ושניהם צריכים להיכתב.
- רושמים "נכון ל-YYYY-MM" ליד כל תא, כי תשקיפים מתעדכנים. נתון בלי חותמת תאריך הוא נתון שלא ניתן לבדוק בעוד חצי שנה.
- מה שלא פורסם — נרשם "לא פורסם". לא "כנראה חשוף", לא "סביר להניח". גוף שלא ציין מפורשות את גרסת המדד או את מדיניות המט"ח מקבל בדיוק את הרישום הזה, וזה כשלעצמו מידע שימושי לקורא.
פוליסת חיסכון מול קרן נאמנות: אותה שאלה, מסמך אחר
כשמשווים קרן נאמנות מחקה מול מסלול מחקה S&P 500 בפוליסת חיסכון של חברת ביטוח, מדיניות המט"ח נבדקת בשני מסמכים שונים לחלוטין. בקרן נאמנות — תשקיף שפורסם תחת פיקוח רשות ניירות ערך. במסלול פוליסה — מסמכי המסלול ותנאי הפוליסה של הגוף המוסדי, בפיקוח רשות שוק ההון, ביטוח וחיסכון. שני עולמות רגולטוריים, שתי שפות ניסוח, ולעיתים רמות פירוט שונות.
ההשלכה על הטבלה: אי-אפשר להעתיק ניסוח מצד אחד לצד השני. אם מסמכי המסלול בפוליסה מגדירים את החשיפה במונחי "מסלול מחקה מדד" בלי לפרט גרסה או גידור — התא נשאר "לא פורסם", גם אם ההיגיון אומר משהו אחר. אותו כלל בדיוק שאנחנו מפעילים על העמלות בעמוד עמלות קנייה ומכירה: קרן נסחרת מול פוליסת חיסכון.
מה זה אומר בפועל: שלוש שאלות שקובעות מה מתאים לך
אין כאן תשובה נכונה אחת, ובהחלט אין "המסלול המומלץ". יש התאמה בין מבנה החשיפה לבין מה שאתה מנסה להשיג. שלוש שאלות שכדאי לענות עליהן לפני שבוחרים מסלול — והתשובות שלהן הן שיקול אישי, לא המלצה.
- במה אני מודד את עצמי? אם ההוצאות העתידיות שלך הן בשקלים — משכנתא, שכר לימוד, פנסיה בישראל — התשואה הרלוונטית לך היא בשקלים, וחשיפה דולרית מוסיפה שכבת תנודתיות שאינה קשורה לביצועי החברות האמריקאיות.
- האם אני רוצה חשיפה לדולר מכוונת? יש מי שרואה בחשיפה הדולרית פיזור רצוי מול נכסים שקליים אחרים בתיק. במקרה כזה חשיפה לא-מגודרת אינה תופעת לוואי אלא בחירה.
- האם אני מוכן לשלם על נטרול? גידור אינו חינם ואינו מדויק. עלותו ואיכותו משתנות לאורך זמן, והן אינן מופיעות כשורת עמלה נפרדת בדף הקרן — הן מתבטאות בפער התשואה מול המדד.
- האם הבנתי מה בדיוק המדד? לפני שמדברים על מט"ח בכלל, יש לוודא שגרסת המדד (מחיר מול TR) זהה בין הצדדים שאתה משווה.
איך רושמים את זה בטבלה: מבנה השורה שלא משאיר מקום לפרשנות
בטבלת ההשוואה המרכזית, שורת מדיניות המט"ח לכל צד מורכבת מארבעה רכיבים קבועים. הרכיב הרביעי הוא זה שרוב ההשוואות באינטרנט מדלגות עליו, והוא היחיד שמאפשר לך לבדוק אותנו.
- מטבע התמחור — שקל / דולר / אחר, כפי שנרשם בדף הקרן.
- מדיניות החשיפה למט"ח — חשוף / מנוטרל / לא פורסם, בציטוט הניסוח מהתשקיף.
- גרסת המדד המיוחס — השם המדויק, באנגלית כפי שהוא מופיע.
- מקור ותאריך — קישור לתשקיף או לדף הקרן, עם "נכון ל-YYYY-MM".
שורה שחסר בה אחד מארבעת הרכיבים אינה שורה — היא רושם. וכשמדובר בכסף שלך לעשרים שנה, ההבדל בין רושם לעובדה הוא בדיוק ההבדל שהעמוד הזה נועד לסגור.
צעדים מעשיים: מה לעשות בעשר הדקות הבאות
- אתר את מספר הקרן של המוצר שאתה כבר מחזיק (מופיע בדוח החשבון בבנק או בחברת הביטוח).
- פתח את דף הקרן הרשמי או את מסמכי המסלול, וחפש את המילים "חשיפה למטבע חוץ" או "מנוטרל".
- רשום לעצמך את שם המדד המיוחס במדויק, כולל האם מופיע Total Return.
- אם לא מצאת התייחסות מפורשת — רשום "לא פורסם" ופנה לגוף המנהל בבקשה להבהרה בכתב.
- חזור אל ההשוואה המרכזית של קרנות מחקות S&P 500 בישראל כדי לראות איך הקריטריון הזה משתלב עם דמי הניהול, המיסוי והנזילות.
מקורות
- רשות ניירות ערך — קרנות נאמנות: חובות דיווח, תשקיף ומסמכי הקרן. נכון ל-17/08/2026.
- רשות שוק ההון, ביטוח וחיסכון — מסמכי מסלולי השקעה בפוליסות חיסכון. נכון ל-17/08/2026.
- בנק ישראל — שערי חליפין יציגים (הבסיס לחישוב חשיפה שקל/דולר). נכון ל-17/08/2026.
נכתב בידי מערכת MSL · נבדק בידי מערכת MSL · 17/08/2026 · עודכן: 17/08/2026 · עדכון הבא: Q4 2026.