רשות ניירות ערך היא הגוף שמאשר את תשקיפי קרנות הנאמנות בישראל, והתשקיף הוא המסמך היחיד שבו מדיניות חלוקת הרווחים של הקרן נקבעת באופן מחייב. כשמשקיע ישראלי שואל "האם הקרן המחקה שלי מחלקת דיבידנד?", התשובה לא נמצאת בפורום, לא בקבוצת ווטסאפ ולא בטבלה של אתר-השוואה כלשהו — אלא בסעיף מדיניות החלוקה בתשקיף או בדף הקרן הרשמי של הגוף המנהל. בעמוד הזה נצלול לקריטריון הזה לבד, כחלק מסדרת ההשוואה של קרנות מחקות S&P 500 בישראל.
בקצרה
- שני סיווגים בלבד: כל קרן היא צוברת (הדיבידנד נשאר בקרן ומוסיף לשווי היחידה) או מחלקת (הדיבידנד יוצא כתשלום למשקיע).
- המקור המחייב אחד: התשקיף או דף הקרן הרשמי — ושם בלבד.
- יש קשר לגרסת המדד: הסיווג קשור לגרסת מדד S&P 500 שמצוינת בקריטריון המדד — מחיר (Price) מול כולל דיבידנדים (Total Return).
- אין מידע? כותבים "לא פורסם": אם המדיניות לא מצוינת במפורש בדף הרשמי, זה מה שנרשם בטבלה — לא ניחוש.
מה בעצם קורה לכסף: ההבדל בין צוברת למחלקת
חברות אמריקאיות רבות שנכללות במדד S&P 500 מחלקות דיבידנד — תשלום מזומן לבעלי המניות. קרן שמחזיקה את המניות האלה מקבלת את התשלומים האלה. השאלה היחידה שהקריטריון הזה עונה עליה היא: מה הקרן עושה עם הכסף שהגיע.
- צוברת הדיבידנד שהתקבל נשאר בתוך נכסי הקרן ומושקע מחדש. המשקיע לא מקבל תשלום לחשבון — במקום זה, שווי היחידה שהוא מחזיק גדל. זה סוג הקרן הנפוץ יותר במוצרי מדד ישראליים, אבל זו קביעה שצריך לאמת פר-קרן ולא להניח.
- מחלקת הקרן מעבירה את הדיבידנד למשקיע כתשלום בפועל, בדרך כלל במועדים קבועים שמפורטים בתשקיף. הכסף נכנס לחשבון, ושווי היחידה יורד בהתאם ביום החלוקה.
איפה זה כתוב בפועל: סעיף מדיניות החלוקה בתשקיף
בתשקיף קרן נאמנות ישראלית יש פרק ייעודי שמתאר את מדיניות ההשקעה ואת מדיניות חלוקת הרווחים. שם מופיעה אמירה מפורשת — הקרן צוברת את רווחיה, או הקרן מחלקת אותם, ובאיזו תדירות. בדפי הקרן הרשמיים של הגופים המנהלים ובמאגר התשקיפים של רשות ניירות ערך (מגנ"א) אפשר להגיע לאותו סעיף בלי לעבור דרך מתווכים.
- מאתרים את מספר הקרן לכל קרן מחקה בישראל יש מספר ייחודי בן חמש ספרות. זה המפתח לאיתור התשקיף הנכון — שמות מסחריים דומים מאוד זה לזה.
- נכנסים לדף הקרן הרשמי בדף הקרן של הגוף המנהל, או במאגר התשקיפים של רשות ניירות ערך. מסננים לפי מספר הקרן ולא לפי שם.
- פותחים את פרק מדיניות ההשקעות מחפשים את הביטויים "חלוקת רווחים", "מדיניות חלוקה" או "צבירת רווחים". התשקיף אמור לומר את זה במפורש.
- מצלמים ומתעדים שומרים צילום של הסעיף עצמו, רושמים את הסיווג עם "נכון ל-YYYY-MM", ושומרים קישור עמוק לעמוד שממנו נלקח הנתון.
- אין אמירה מפורשת? רושמים "לא פורסם" זו לא בושה וזו לא כישלון בדיקה — זה נתון בפני עצמו על רמת השקיפות של הגוף.
החוליה שרוב הטבלאות מפספסות: הקשר לגרסת המדד
למדד S&P 500 יש יותר מגרסה אחת. יש גרסת מחיר (Price) שמודדת רק את תנועת מחירי המניות, ויש גרסה כוללת דיבידנדים (Total Return) שמניחה שהדיבידנדים מושקעים חזרה במדד. הגרסה שהקרן מצהירה עליה כמדד המיוחס שלה מופיעה בקריטריון נפרד בסדרה — והיא קשורה ישירות לשאלה אם הקרן צוברת או מחלקת.
הסיבה פשוטה: קרן שמתחייבת לעקוב אחרי גרסה שכוללת דיבידנדים בונה מבנה שבו הדיבידנד נשאר בתוך המערכת ותורם לתשואה הנמדדת. קרן שמתחייבת לעקוב אחרי גרסת מחיר בלבד מגדירה את הבנצ'מרק שלה בלי הדיבידנדים. לכן בקריאת התשקיף כדאי לקרוא את שני הסעיפים — מדיניות החלוקה וגרסת המדד — זה לצד זה, ולא כל אחד בנפרד. הם אמורים לספר סיפור עקבי, ואם הם לא — זו נקודה שראויה לתשומת לב ולתיעוד.
אם אתה בונה את הטבלה שלך במקביל, שווה לקרוא גם את קריטריון מדיניות המט"ח — שם עולה שאלה דומה של "מה בדיוק כתוב בתשקיף מול מה שנדמה מהשם המסחרי", והדפוס חוזר.
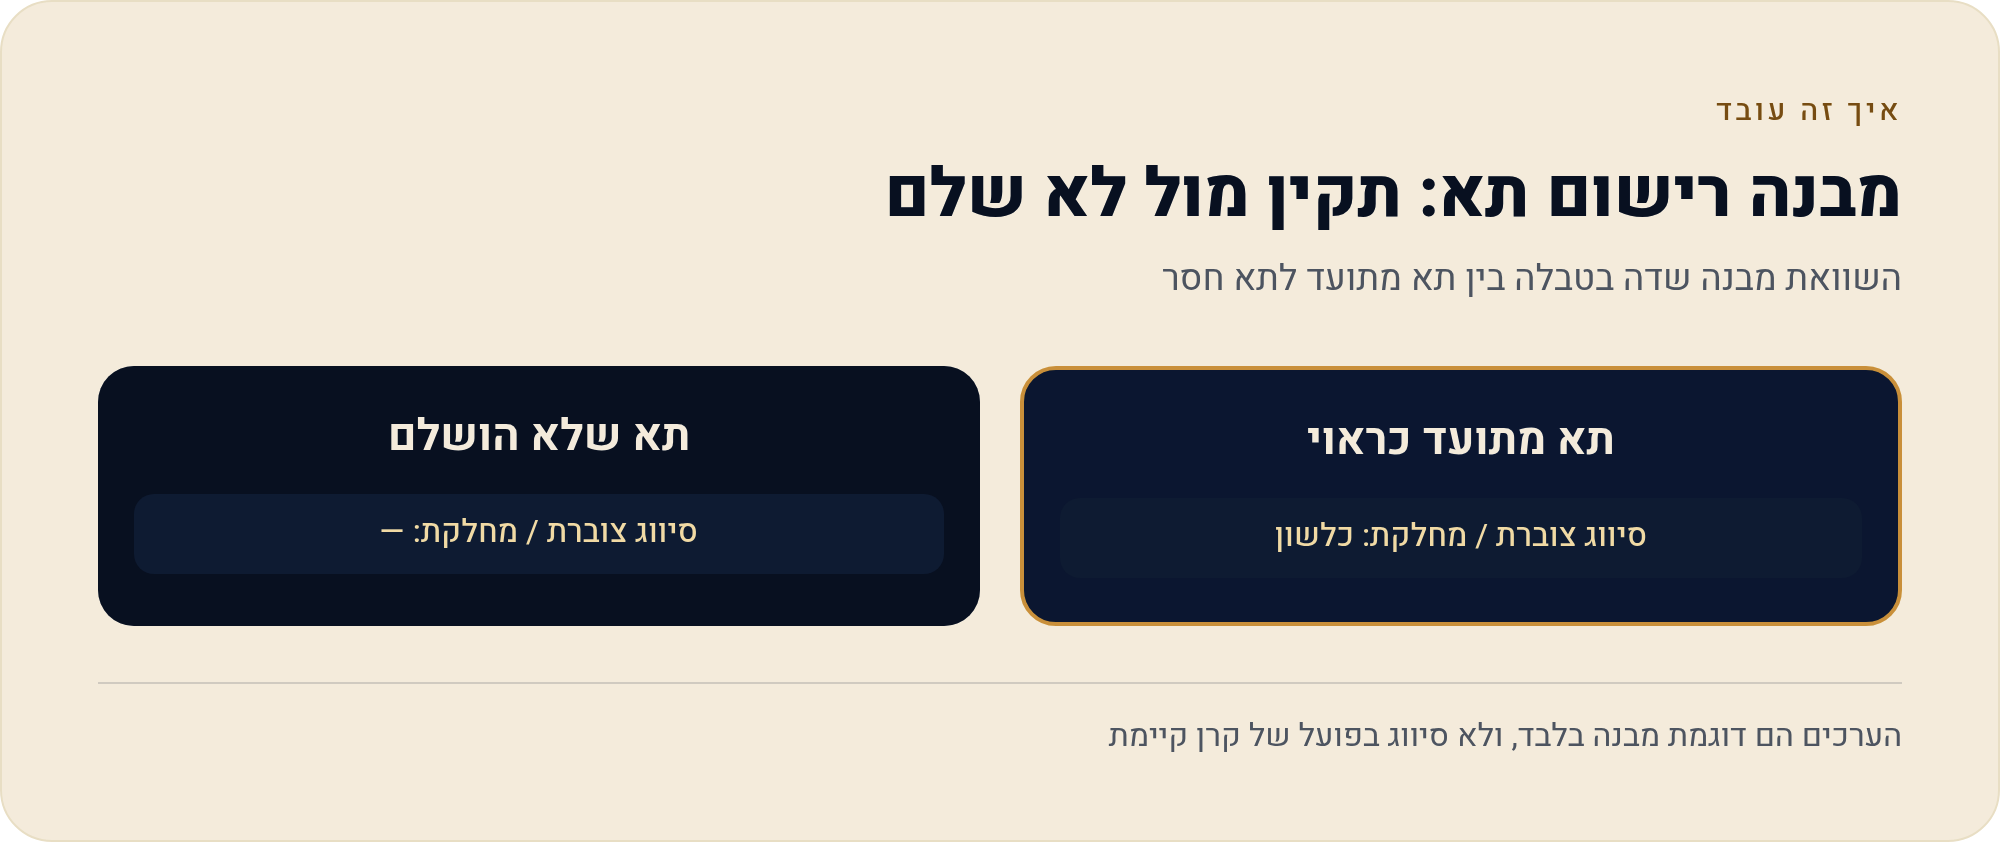
איך זה נראה בטבלה: מבנה הרישום לכל צד
להלן מבנה הרישום שאנחנו משתמשים בו בטבלת ההשוואה המרכזית. השורות מציגות איך נראה תא תקין מול תא שלא הושלם. הערכים בעמודות הן דוגמאות מבנה בלבד — לא סיווג בפועל של קרן קיימת.
| שדה ברישום | תא מתועד כראוי | תא שלא הושלם |
|---|---|---|
| סיווג | צוברת / מחלקת — כלשון התשקיף | לא פורסם |
| מקור | קישור עמוק לסעיף בתשקיף או לדף הקרן הרשמי | אין קישור עמוק זמין |
| תאריך תוקף | נכון ל-YYYY-MM | ללא תאריך — פסול לרישום |
| גרסת מדד מיוחס | מחיר או כולל דיבידנדים, כפי שמופיע בתשקיף | לא פורסם |
| תדירות חלוקה | רלוונטי רק לקרן מחלקת | לא פורסם |
| צילום מאמת | צילום סעיף מדיניות החלוקה | חסום מאחורי לוגין — נדרש איסוף ידני |
שלושת התאים ה"אדומים" כאן לא אומרים שהקרן פחות טובה. הם אומרים שהמידע לא זמין ציבורית בנקודת הזמן שבה בדקנו — וזו אמירה בפני עצמה, שראוי שתופיע בטבלה במקום ניחוש מנומס.
למה זה משנה למשקיע: מה זה אומר בפועל
שלוש השלכות מעשיות, בלי הבטחות ובלי מספרים שאין להם מקור:
- תזרים מזומנים. קרן מחלקת יוצרת תשלומים לחשבון. משקיע שמעוניין בתזרים שוטף יראה בזה יתרון; משקיע בשלב צבירה ארוך-טווח עשוי לראות בזה טרחה תפעולית ואירוע נוסף שצריך לטפל בו.
- מס. חלוקת דיבידנד היא אירוע שיכול לגרור ניכוי מס במקור, ואילו בקרן צוברת הכסף נשאר בפנים. הפרטים המדויקים — שיעורי מס, מועדי ניכוי ומי הגורם המנכה — הם נושא בפני עצמו, ומטופלים בקריטריון מס וניכוי במקור בסדרה. אל תסיק כאן מסקנות מס.
- השוואת תשואות. אם אתה משווה תשואות היסטוריות בין שתי קרנות, ואחת מחלקת והשנייה צוברת, אתה עלול להשוות תפוחים לאגסים — אלא אם התשואה המוצגת כבר מנטרלת את החלוקות. שווה לבדוק מה בדיוק כלול בגרף שאתה מסתכל עליו.
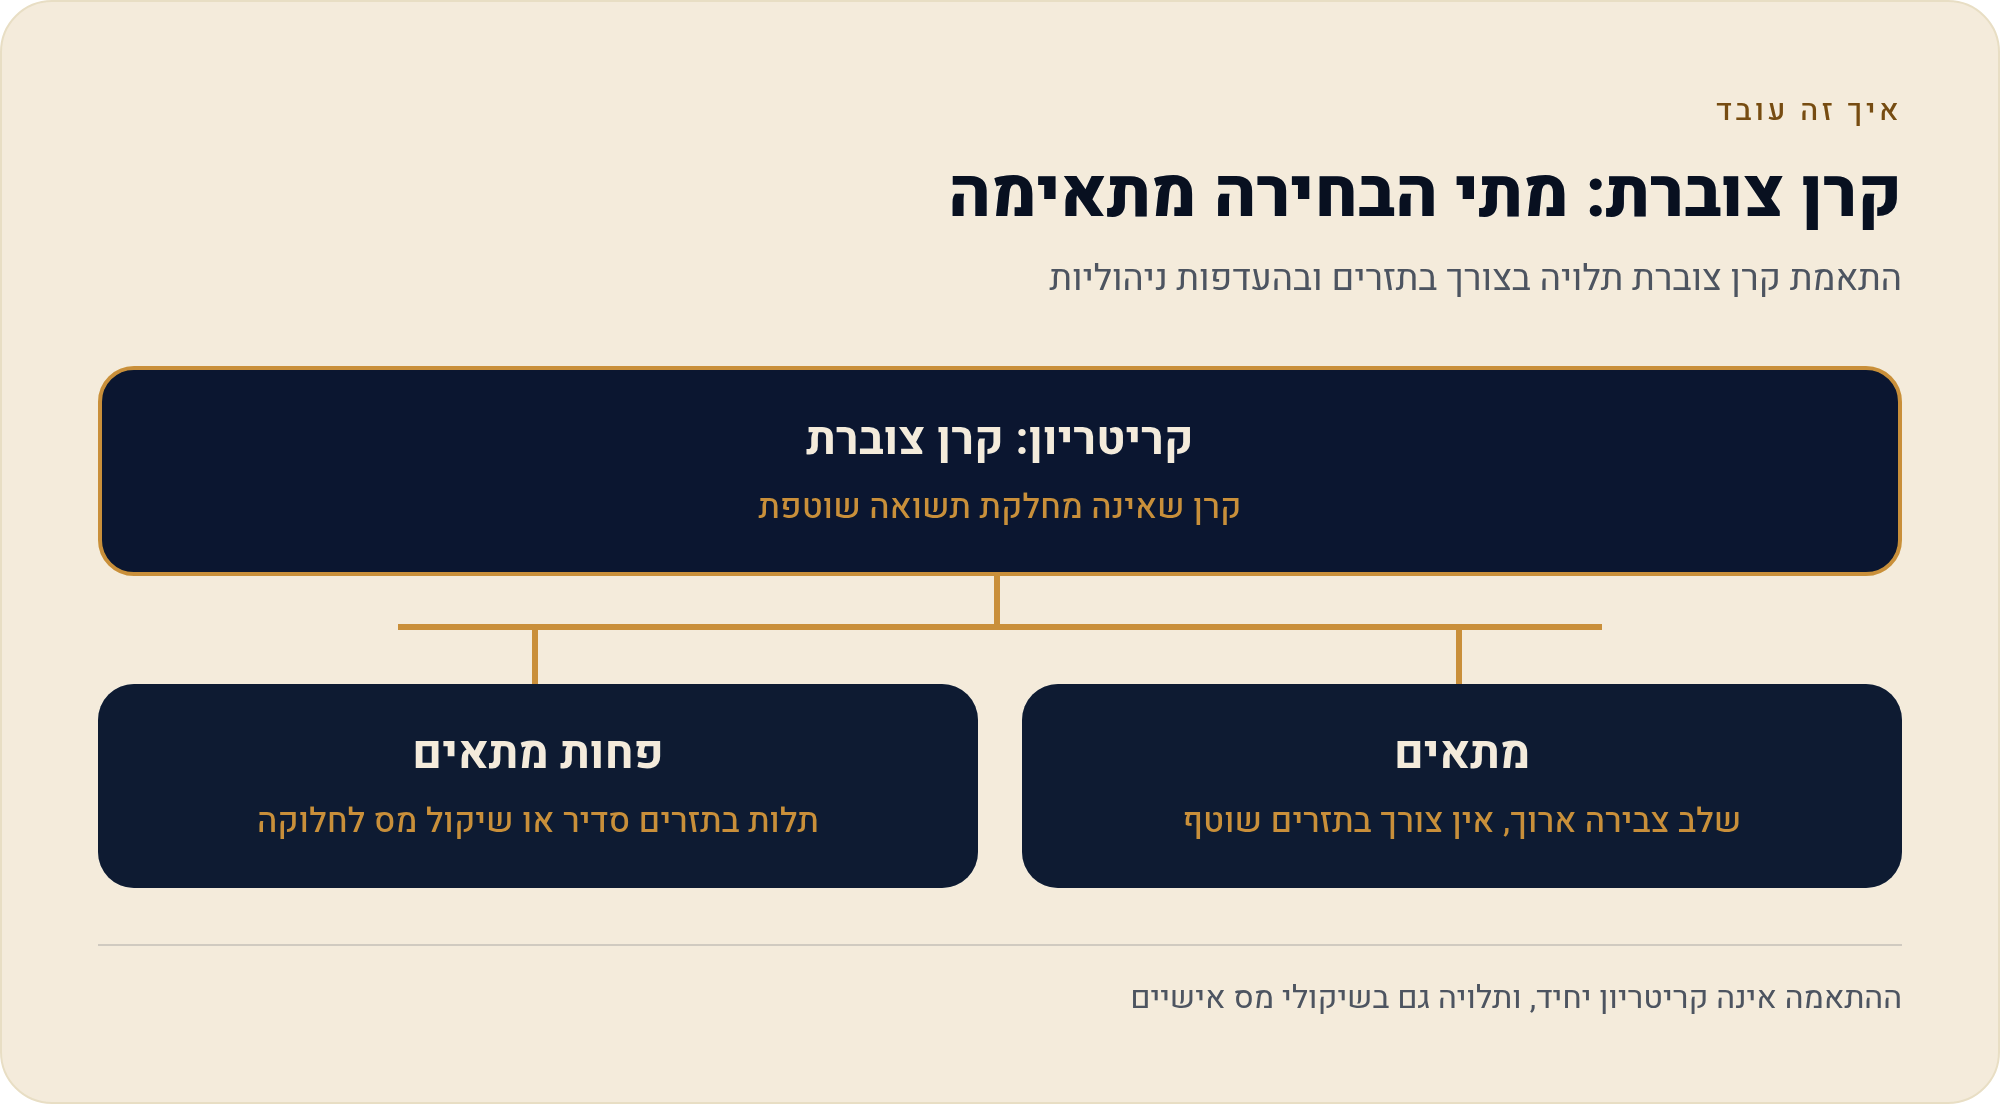
מתי הקריטריון הזה מכריע ומתי הוא שולי
קרן צוברת
מתאים למי ש- נמצא בשלב צבירה ארוך, לא צריך תזרים שוטף מהתיק, ומעדיף פחות אירועים תפעוליים ופחות דיווחים שוטפים לטפל בהם.
פחות מתאים למי ש- בונה על תזרים מזומנים סדיר מהתיק, או שיש לו שיקול מס ספציפי שמחייב חלוקה בפועל — נושא שדורש בדיקה פרטנית מול איש מקצוע.
קרן מחלקת
מתאים למי ש- רוצה לקבל תשלומים בפועל לחשבון, ומוכן להתמודד עם הטיפול והדיווח שנלווים לכל אירוע חלוקה.
פחות מתאים למי ש- משקיע לטווח ארוך בלי צורך בתזרים, ומעדיף שהכסף פשוט יישאר וימשיך לעבוד בתוך הקרן בלי אירועי ביניים.
מה עושים עכשיו: צעדים מעשיים
- איתרתי את מספר הקרן המדויק לכל אחד מהצדדים שאני משווה.
- פתחתי את התשקיף או את דף הקרן הרשמי — ולא אתר צד-שלישי.
- מצאתי את סעיף מדיניות החלוקה וקראתי אותו כלשונו.
- רשמתי "צוברת" או "מחלקת" בדיוק כפי שמופיע, ולא כפי שנשמע הגיוני.
- הצמדתי לכל סיווג תאריך "נכון ל-YYYY-MM" וקישור עמוק לעמוד המקור.
- קראתי גם את סעיף המדד המיוחס ובדקתי שהוא עקבי עם מדיניות החלוקה.
- במקומות שהמידע לא פורסם — כתבתי "לא פורסם" ולא השלמתי בהשערה.
מדיניות הדיבידנד היא קריטריון אחד מתוך סט שלם. כדי לראות איך הוא משתלב מול דמי הניהול, המט"ח, המס והנזילות — חזור להשוואה המרכזית של קרנות מחקות S&P 500 בישראל, שם כל הקריטריונים מופיעים באותה טבלה.
איך אני יודע בוודאות אם הקרן שלי צוברת או מחלקת?
פותחים את התשקיף או את דף הקרן הרשמי לפי מספר הקרן, ומחפשים את סעיף מדיניות חלוקת הרווחים. זה המקום היחיד שבו הסיווג מחייב. אם אין שם אמירה מפורשת — הסיווג לא פורסם, ולא ניתן לקבוע אותו מהשם המסחרי.
קרן צוברת עדיפה על קרן מחלקת?
אין תשובה גורפת, וזה מוצר פיננסי מפוקח. השאלה היא מה מתאים לצורך שלך: תזרים שוטף מול צבירה ארוכת-טווח, ושיקולי מס אישיים. הנתון עצמו הוא נתון תיאורי, לא דירוג.
מה הקשר בין מדיניות הדיבידנד לגרסת המדד?
מדד S&P 500 קיים בגרסת מחיר ובגרסה הכוללת דיבידנדים. גרסת המדד שהקרן מצהירה עליה בתשקיף קשורה ישירות לשאלה מה נעשה עם הדיבידנדים שהתקבלו, ולכן שתי השורות האלה נקראות יחד.
למה בטבלה יש תאים שכתוב בהם "לא פורסם"?
כי הגוף לא פרסם את הנתון בדף הרשמי בנקודת הזמן שבה בדקנו. אנחנו לא ממלאים משבצת בניחוש, גם לא כשהניחוש נשמע סביר. "לא פורסם" הוא נתון בפני עצמו על רמת השקיפות.
מדיניות החלוקה יכולה להשתנות?
כן — לכן כל סיווג נרשם עם תאריך "נכון ל-". תשקיף מתעדכן, ומה שהיה נכון לפני שנה לא בהכרח נכון היום. לפני החלטה, בדוק את הגרסה העדכנית בדף הרשמי.
מקורות
- רשות ניירות ערך — מדור קרנות נאמנות (גופים מפוקחים) — הגוף הרגולטורי שמאשר תשקיפי קרנות נאמנות בישראל ומגדיר את חובת הגילוי בתשקיף, לרבות מדיניות חלוקת רווחים. נכון ל-17/08/2026.
- מגנ"א — מאגר הדיווחים והתשקיפים של רשות ניירות ערך — המקום שבו מאתרים את תשקיף הקרן לפי מספר הקרן, וקוראים את סעיף מדיניות החלוקה כלשונו. נכון ל-17/08/2026.
- רשות המסים בישראל — הרגולטור הרלוונטי לשאלות מיסוי הנלוות לחלוקת דיבידנד; הפרטים המדויקים מטופלים בעמוד המס בסדרה. נכון ל-17/08/2026.