רוכב ישראלי בן 25 שמבטח אופנוע בנפח 51–124 סמ"ק משלם לפי תעריפי המאגר הישראלי לביטוח רכב ("הפול") בין 3,089 ל-4,413 ₪ בשנה, ומי שרוכב על 591 סמ"ק ומעלה משלם בין 4,809 ל-6,869 ₪ (נכון לינואר 2026). זו לא הצעה שיווקית ולא חבילה עם הרחבות — זו פרמיה על מוצר אחד, מוגדר וצר: ביטוח חובה. השאלה שרוב הרוכבים לא שואלים היא מה בדיוק הם קונים בכסף הזה, והתשובה מפתיעה בכיוון אחד ומרגיעה בכיוון אחר.
בקצרה
- נזקי גוף בלבד. ביטוח החובה מכסה פגיעות גוף — של הרוכב, של הנוסע מאחור, של הולך הרגל. אפס כיסוי לרכוש.
- גם תאונה עצמית. החלקה בכיכר בלי אף אחד מעורב היא עדיין תאונת דרכים לעניין הכיסוי.
- אחריות מוחלטת. אין ויכוח על אשמה — השאלה היחידה היא אם מדובר בתאונת דרכים.
- המחיר. 2,038–2,912 ₪ עד 50 סמ"ק · 3,089–4,413 ₪ ב-51–124 סמ"ק · 4,809–6,869 ₪ ב-591 סמ"ק ומעלה, לרוכב בן 25, לפי הפול, נכון לינואר 2026.
- בלי ביטוח. רכיבה ללא חובה אסורה וחשופה לקנסות ולפסילת רישיון; רוכב שנפגע בתאונה עצמית בלי חובה — אינו זכאי לפיצוי.
מה החוק בעצם מחייב אתכם לקנות: פוליסה אחת, לנזקי גוף
חובת הביטוח לאופנוע לא נולדה בחברת ביטוח אלא בשני דברי חקיקה. הראשון הוא פקודת ביטוח רכב מנועי [נוסח חדש], התש"ל–1970, שקובעת שכל משתמש ונוהג ברכב מנועי חייב להחזיק פוליסת ביטוח חובה. השני הוא חוק פיצויים לנפגעי תאונות דרכים, התשל"ה–1975 (בקיצור: חוק הפלת"ד), שהוא הכיסוי עצמו — הפוליסה מבטחת את אחריות הנוהג לפי אותו חוק. אופנוע הוא רכב מנועי לכל דבר בהקשר הזה, ולכן אין "אופנוע קטן מדי" שפטור מהחובה.
ההבחנה הקריטית שנקבעת שם היא בין גוף לבין רכוש. המדינה החליטה להתערב בשוק ולחייב ביטוח רק בצד אחד של המשוואה — הצד שבו אדם נפגע פיזית. הצד השני, זה שבו נשבר פנס אחורי של רכב חונה או שהאופנוע שלכם נגמר בערימת חלקים, נשאר לחלוטין בשיקול דעתכם ובכיס שלכם. זו לא פרצה ולא השמטה: זו ההגדרה של המוצר.
אחריות מוחלטת: למה אף אחד לא ישאל מי אשם
בתאונת רכוש רגילה, מי שמשלם הוא מי שאשם, ולכן יש חקירה, יש הצהרות, ויש לפעמים שנים של התדיינות. בנזקי גוף בתאונת דרכים המנגנון הפוך לגמרי: הפיצוי ניתן על בסיס אחריות מוחלטת. פירוש הדבר שהזכאות לפיצוי אינה תלויה בשאלת האשמה, אלא רק בשאלה אחת — האם האירוע הוא תאונת דרכים כמשמעה בחוק. רוכב שחתך נתיב בלי לאותת, נפל ונחבל, יקבל פיצוי בגין נזקי הגוף בדיוק כמו רוכב שנפגע מרכב שעבר באדום.
זו נקודה שמשנה את ההיגיון הכלכלי של הפוליסה. אתם לא קונים ביטוח "למקרה שאני אהיה קורבן" — אתם קונים כיסוי גם למקרה שאתם הגורם הבלעדי לאסון שלכם עצמכם. כשהפרמיה נראית לכם מנופחת, זכרו שהיא מתמחרת גם את התרחיש שבו טעיתם אתם, ושבביטוח רגיל היה נחשב "רשלנות" ומוציא אתכם מהכיסוי.
אירוע שבו הרוכב נפגע בלי מעורבות של כלי רכב אחר או צד שלישי — החלקה על כתם שמן, נפילה בבור, איבוד שליטה בעיקול. לעניין ביטוח חובה זו עדיין תאונת דרכים, ונזקי הגוף מכוסים.
מי מכוסה בפוליסה שלכם ומי לא — הרשימה המלאה
כשהחוק אומר "נזקי גוף", הוא מתכוון למעגל אנשים ולא רק לרוכב. הפוליסה מכסה את נזקי הגוף של מי שנפגע בתאונת הדרכים שבה מעורב האופנוע — ובזה נכללים גם אנשים שמעולם לא חתמו על שום דבר מולכם.
- הרוכב עצמו — כולל במקרה של תאונה עצמית שבה אין אף גורם אחר מעורב.
- הנוסע מאחור — נזקי גוף של מי שרכב איתכם, גם אם הוא לא קרוב משפחה ולא מופיע בשום מסמך.
- הולך רגל שנפגע מהאופנוע, גם אם חצה שלא במעבר חצייה.
- נהגים ונוסעים אחרים שנפגעו בגופם בתאונה שבה מעורב האופנוע.
ומהצד השני — מה שאין בפוליסה, ואין לגביו שום פרשנות מקלה: ביטוח חובה אינו מכסה שום נזק רכוש. לא את האופנוע שלכם, לא את הרכב שפגעתם בו, לא את הגדר, לא את הקסדה שהתרסקה, ולא את הטלפון שהיה בכיס.
כמה זה עולה בפועל: פרמיות הפול לרוכב בן 25
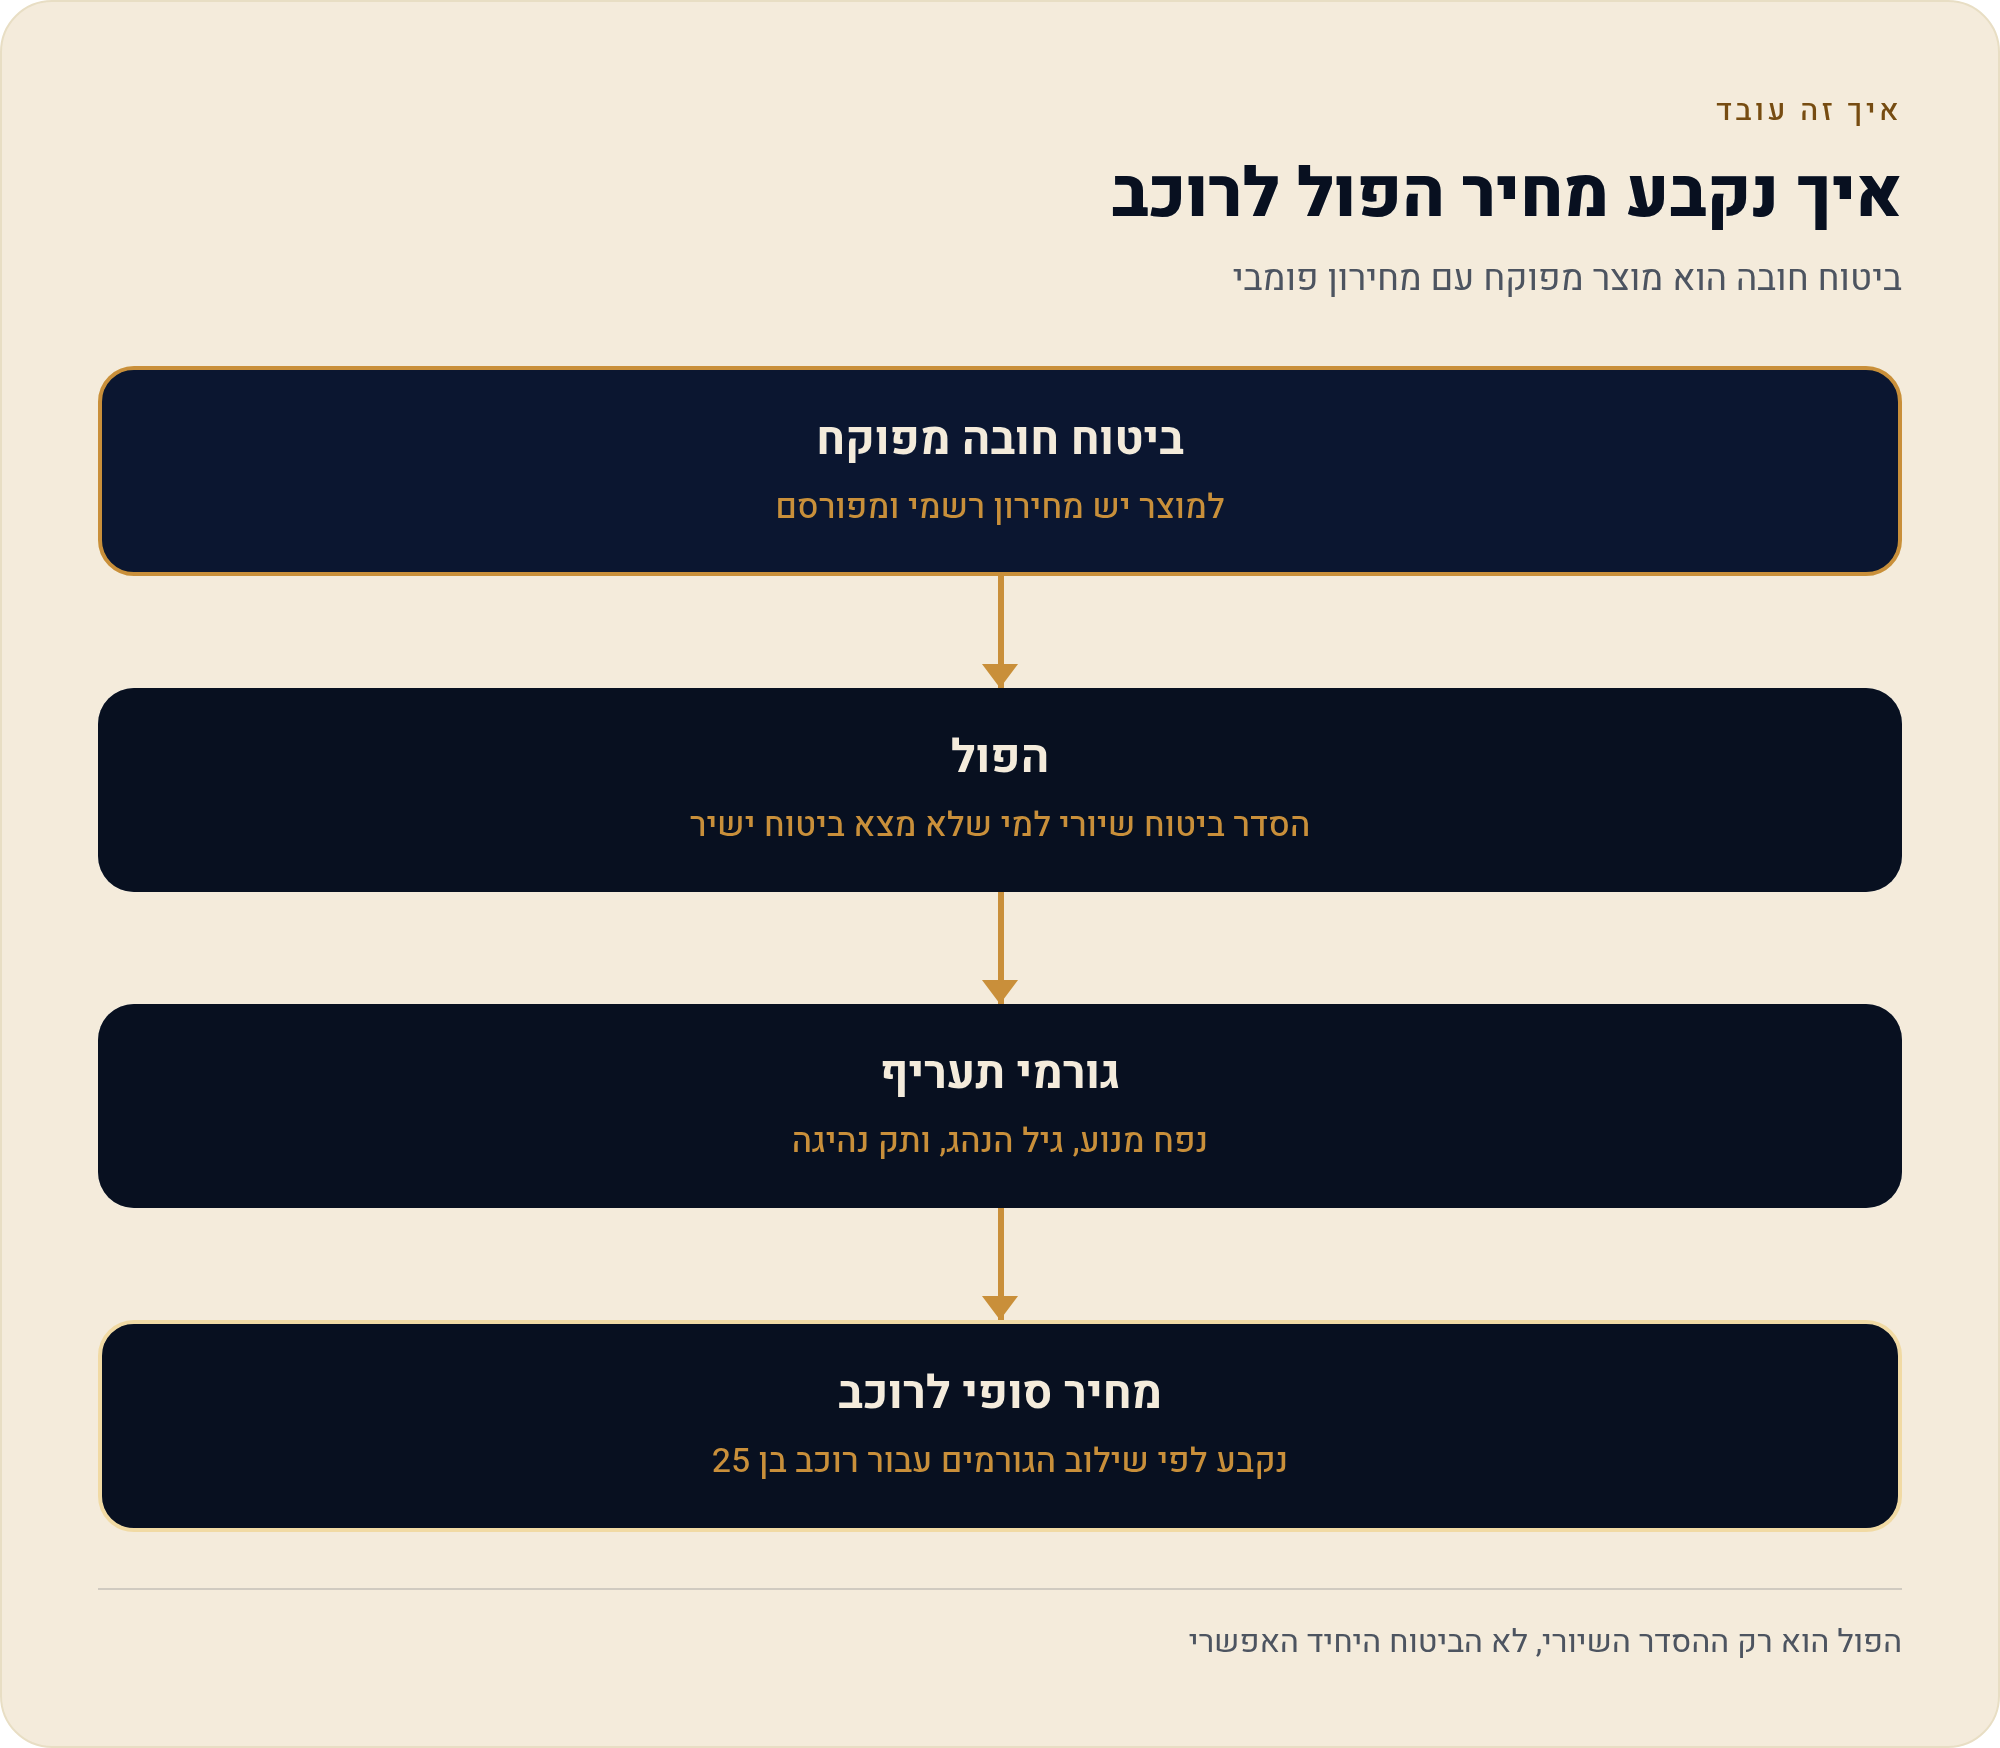
ביטוח חובה הוא מוצר מפוקח, ולכן אפשר להסתכל על מחירון ולא רק על הצעות. המאגר הישראלי לביטוח רכב ("הפול") הוא הסדר הביטוח השיורי — הכתובת של מי שלא הצליח לרכוש פוליסה ישירות אצל מבטח — והתעריפים שלו מפורסמים לפי נפח מנוע, גיל, ותק ופרופיל תביעות. הם משמשים בפועל כנקודת ייחוס גם למי שקונה מחברה מסחרית.
פרמיית ביטוח חובה שנתית לרוכב בן 25, לפי נפח מנוע (₪)
המאגר הישראלי לביטוח רכב ("הפול") · נכון לינואר 2026
הטווח בכל שורה אינו "בין חברה זולה ליקרה" אלא בעיקר ההבדל בין פוליסה עם השתתפות עצמית לבין פוליסה בלעדיה. מי שמוכן לשאת חלק מהעלות במקרה תביעה משלם את הקצה התחתון; מי שרוצה כיסוי בלי השתתפות עצמית משלם את העליון. ההפרש בקטגוריות הגדולות עומד על אלפי שקלים בשנה, ולכן זו לא החלטה טכנית.
| נפח מנוע | עם השתתפות עצמית ₪ | ללא השתתפות עצמית ₪ |
|---|---|---|
| עד 50 סמ"ק וחשמלי | 2,038 | 2,912 |
| 51–124 סמ"ק | 3,089 | 4,413 |
| 591 סמ"ק ומעלה | 4,809 | 6,869 |
למה 6,869 ₪ על נזקי גוף ולא על האופנוע עצמו
רוכב שרואה פרמיית חובה של קרוב ל-7,000 ₪ ומגלה שהיא לא מכסה גניבה, שריפה או תיקון האופנוע, מרגיש בדרך כלל שמכרו לו אוויר. ההיגיון האקטוארי הפוך: דווקא נזקי גוף הם הרכיב היקר. עלות של תביעת נזקי גוף אחת קשה — טיפול רפואי, אובדן כושר עבודה לשנים, נכות ותפקוד — יכולה להגיע לסכומים שגדולים בסדרי גודל משווי האופנוע. אופנוע ממוצע נמחק בעשרות אלפי שקלים; רוכב שנפצע קשה בגיל 30 עולה למערכת הרבה יותר.
לזה מתווסף מבנה החשיפה של הכלי. רוכב אופנוע יושב ללא מעטפת מתכת, ללא כריות אוויר וללא חגורה, ולכן שיעור הפגיעות הקשות מתוך התאונות גבוה בהרבה מאשר בנהיגה ברכב סגור. הפרמיה מתמחרת את החשיפה הזו, ולא את מחיר הכלי — וזו בדיוק הסיבה שביטוח מקיף נמדד באחוז משווי האופנוע, ואילו ביטוח חובה נמדד לפי נפח מנוע וגיל הרוכב.
רכיבה בלי ביטוח חובה: שתי סנקציות, לא אחת
הפיתוי ברור. פרמיה של 4,000–6,000 ₪ בשנה על קטנוע ששוויו 12,000 ₪ נראית כמו עסקה לא הגיונית, ורוכבים בוחרים לפעמים "לחסוך שנה". החוק מתייחס לזה בשני מישורים נפרדים, וכדאי להפריד ביניהם כי הם פוגעים בכיוונים שונים.
- המישור הפלילי-מנהלי. רכיבה ללא ביטוח חובה אסורה ועלולה להוביל לקנסות ולפסילת רישיון. זו לא עבירת חנייה.
- המישור הכלכלי-אישי. רוכב שנפגע בתאונה עצמית ואין לו ביטוח חובה — אינו זכאי לפיצוי. לא מהמבטח, כי אין מבטח, וגם לא מהמנגנון הציבורי שנועד למי שנפגע מאחרים.
התוצאה היא סימטריה אכזרית: המנגנון שמפצה אתכם גם כשאתם אשמים לגמרי, מפסיק לפעול בדיוק כשלא שילמתם עליו. תאונה עצמית אחת בלי פוליסה תקפה מעבירה את מלוא עלות הטיפול ואובדן ההכנסה אליכם ואל המשפחה, בלי תקרה ובלי ערעור. חיסכון של אלפי שקלים בשנה מול חשיפה שאין לה גבול עליון — זה יחס הסיכון האמיתי.
מה עושים עכשיו: חמישה צעדים לפני שאתם חותמים
- מזהים את קטגוריית הנפח ההפרש בין 124 סמ"ק ל-125 סמ"ק אינו קוסמטי — הוא מעביר אתכם למדרגת תמחור אחרת לגמרי.
- מחליטים על השתתפות עצמית בקטגוריות הגדולות ההפרש בין פוליסה עם השתתפות לבין בלעדיה עומד על אלפי שקלים בשנה. תחליטו לפי היכולת לספוג סכום חד-פעמי, לא לפי תחושה.
- בודקים את הגדרת הנהגים תעריפי הייחוס מתייחסים לנהג יחיד נקוב בשם עם ותק גבוה. אם מישהו נוסף אמור לרכוב על האופנוע — זה משנה גם את המחיר וגם את הכיסוי.
- משווים מול תעריף הפול גם אם אתם קונים מחברה מסחרית, מחירון הפול הוא נקודת הייחוס שמאפשרת לדעת אם ההצעה סבירה.
- סוגרים את פער הרכוש בנפרד אחרי שהחובה מסודרת, מחליטים במודע אם להוסיף צד ג' או מקיף — כי ביטוח חובה לא ייגע ברכוש לעולם.
העמוד הזה הוא חלק מסדרה. את מפת הביטוח המלאה לאופנוע — חובה, צד ג', מקיף, הפול והמחירים — תמצאו בעמוד המרכזי: ביטוח אופנוע בישראל: חובה, מקיף ומחירים. להשוואת פרמיות מפורטת לפי נפח וגיל: כמה עולה ביטוח אופנוע ב-2026. להסבר על מדוע החובה לאופנוע יקרה מזו של רכב פרטי: למה ביטוח חובה לאופנוע יקר יותר. ולמה שקורה כשהפוגע נסע בלי ביטוח: קרנית.
מקורות
- רשות שוק ההון, ביטוח וחיסכון, משרד האוצר — פיקוח על ענף ביטוח רכב חובה ותקנות ביטוח רכב מנועי. נכון ל-22/08/2026.
- חוק פיצויים לנפגעי תאונות דרכים, התשל"ה–1975 ופקודת ביטוח רכב מנועי [נוסח חדש], התש"ל–1970 — מאגר החקיקה הממשלתי. נכון ל-22/08/2026.
- המאגר הישראלי לביטוח רכב ("הפול") — תעריפי ביטוח חובה לאופנוע לפי נפח מנוע וגיל, ינואר 2026. נכון ל-22/08/2026.