רשות שוק ההון, ביטוח וחיסכון שבמשרד האוצר היא הגוף שמאשר את תעריפי ביטוח החובה בישראל — ואופנוע אינו יוצא דופן. זו נקודת הפתיחה שמסבירה את כל התמונה: שכבה אחת של ביטוח לאופנוע נמצאת תחת פיקוח מחירים ואישור רגולטורי, ושתי השכבות שמעליה נמכרות בשוק חופשי לגמרי. מי שמבין את ההפרדה הזו כבר מבין למה שתי הצעות מחיר לאופנוע יכולות להיראות דומות בסעיף אחד ולהיפרד לחלוטין בסעיף השני.
ביטוח חובה לאופנוע הוא הביטוח היחיד שהחוק מחייב — הוא מכסה נזקי גוף בלבד (לרוכב, לנוסע ולהולכי רגל), ואינו מכסה את האופנוע עצמו. מעליו שתי שכבות שאינן חובה בחוק: צד ג' לרכוש ומקיף.
שלוש שאלות מסדרות את כל ההחלטה: מה כלול בחובה — נזקי גוף בלבד. מה מוסיפים — צד ג' לרכוש, ואם רוצים כיסוי גם לכלי עצמו, מקיף. מה קובע את המחיר — החובה מפוקחת ומחייבת אישור של רשות שוק ההון, הרכוש נמכר בשוק חופשי, ובכל השכבות אותם פרמטרי חיתום.
מה כל שכבה מכסה — סיכום בשורה אחת
| שכבה | חובה על פי חוק | מה היא מכסה |
|---|---|---|
| ביטוח חובה | כן | נזקי גוף — רוכב, נוסע והולך רגל |
| צד ג' לרכוש | לא | נזק לרכושו של אחר |
| ביטוח מקיף | לא | צד ג' לרכוש, ובנוסף נזק לכלי שלך: תאונה, גניבה, שריפה ונזקי טבע |
מקור: רשות שוק ההון, ביטוח וחיסכון — פיקוח על ביטוחי רכב ואישור תעריפי ביטוח החובה. היקף הכיסויים בכל שכבה נגזר מהפוליסה התקנית לביטוח רכב. הפירוט המורחב של הקריטריונים מופיע בטבלת ההשוואה שבהמשך העמוד.
בקצרה
- חובה — השכבה היחידה שהחוק מחייב לכל כלי רכב מנועי הנע בכבישי ישראל, ומכסה נזקי גוף בלבד: לנהג, לנוסע ולהולכי רגל.
- צד ג' לרכוש — אינה חובה בחוק. מכסה נזק שנגרם לרכושו של אחר עקב השימוש בכלי הרכב.
- מקיף — אינה חובה בחוק. משלבת את כיסוי צד ג' לרכוש יחד עם כיסוי לנזקי כלי הרכב עצמו: תאונה, גניבה, שריפה ונזקי טבע.
- הגבול הנוקשה — מקיף אינו מכסה נזקי גוף בשום מצב. לכך נועד ביטוח החובה, ואין לו תחליף.
- תמחור — מחירי החובה מפוקחים ומחייבים אישור רשות שוק ההון; ביטוחי הרכוש נקבעים בשוק חופשי.
השכבה הראשונה: ביטוח חובה הוא היחיד שהחוק דורש
ביטוח חובה הוא הביטוח היחיד שמחייב החוק לכל כלי רכב מנועי הנע בכבישי ישראל. אופנוע, קטנוע, אופנוע כבד — כולם נכנסים תחת אותה הגדרה של כלי רכב מנועי, ולכן אותה חובה חלה עליהם. בלי ביטוח חובה בתוקף, הנסיעה עצמה אינה חוקית, וזה נכון בין אם מדובר בכלי בן שנה ובין אם בכלי בן חמש-עשרה שנה ששוויו נמוך מהפרמיה השנתית של המקיף.
מה שביטוח החובה מכסה מוגדר בצמצום ובבהירות: נזקי גוף בלבד — לנהג, לנוסעים ולהולכי רגל. כלומר פגיעה גופנית שנגרמה עקב תאונת דרכים. הוא אינו נוגע בנזק לאופנוע עצמו, אינו נוגע בנזק לרכב שנפגע מהאופנוע, ואינו נוגע בגניבה. אם האופנוע נשרף — ביטוח החובה לא רלוונטי. אם רוכב נפצע — הוא הכתובת היחידה.
עבור רוכבי אופנוע ההבחנה הזו נושאת משקל מעשי גדול במיוחד. באופנוע אין מרכב שמפריד בין הרוכב לכביש, ולכן הפרופורציה בין החשיפה לנזק גוף לבין החשיפה לנזק רכוש שונה מזו של רכב פרטי. השכבה שהחוק מחייב היא בדיוק השכבה שנוגעת לחשיפה הגדולה ביותר של הרוכב — לא במקרה.
השכבה השנייה: צד ג' לרכוש — מה שאתה עלול להרוס לאחרים
ביטוח צד ג' לרכוש אינו חובה על פי חוק, והוא מכסה נזק שנגרם לרכושו של אחר עקב שימוש בכלי הרכב. באופנוע התרחיש הקלאסי ברור: הרוכב נוגע ברכב חונה, מפיל אופנוע אחר בחניון, שורט דלת של רכב יוקרה בזמן שהוא מנסה להיצמד בין נתיבים. הנזק לאופנוע עצמו במקרים כאלה עשוי להיות זניח — מראה שבורה, שריטה בפנס — אבל הנזק לרכב שממול יכול להיות פי כמה משווי האופנוע כולו.
זו בדיוק הסיבה שרבים מגדירים את צד ג' כשכבה שמגנה על הכיס ולא על הכלי. השכבה הזו אינה משלמת אגורה על תיקון האופנוע שלך; היא נועדה למנוע מצב שבו אירוע קטן יחסית הופך לחוב אישי מול בעל רכב אחר או מול חברת הביטוח שלו. ההיגיון כאן אינו שווי הכלי שלך אלא שווי הנזק שאתה מסוגל לגרום, ואת השני אי אפשר להעריך לפי מחירון האופנוע.
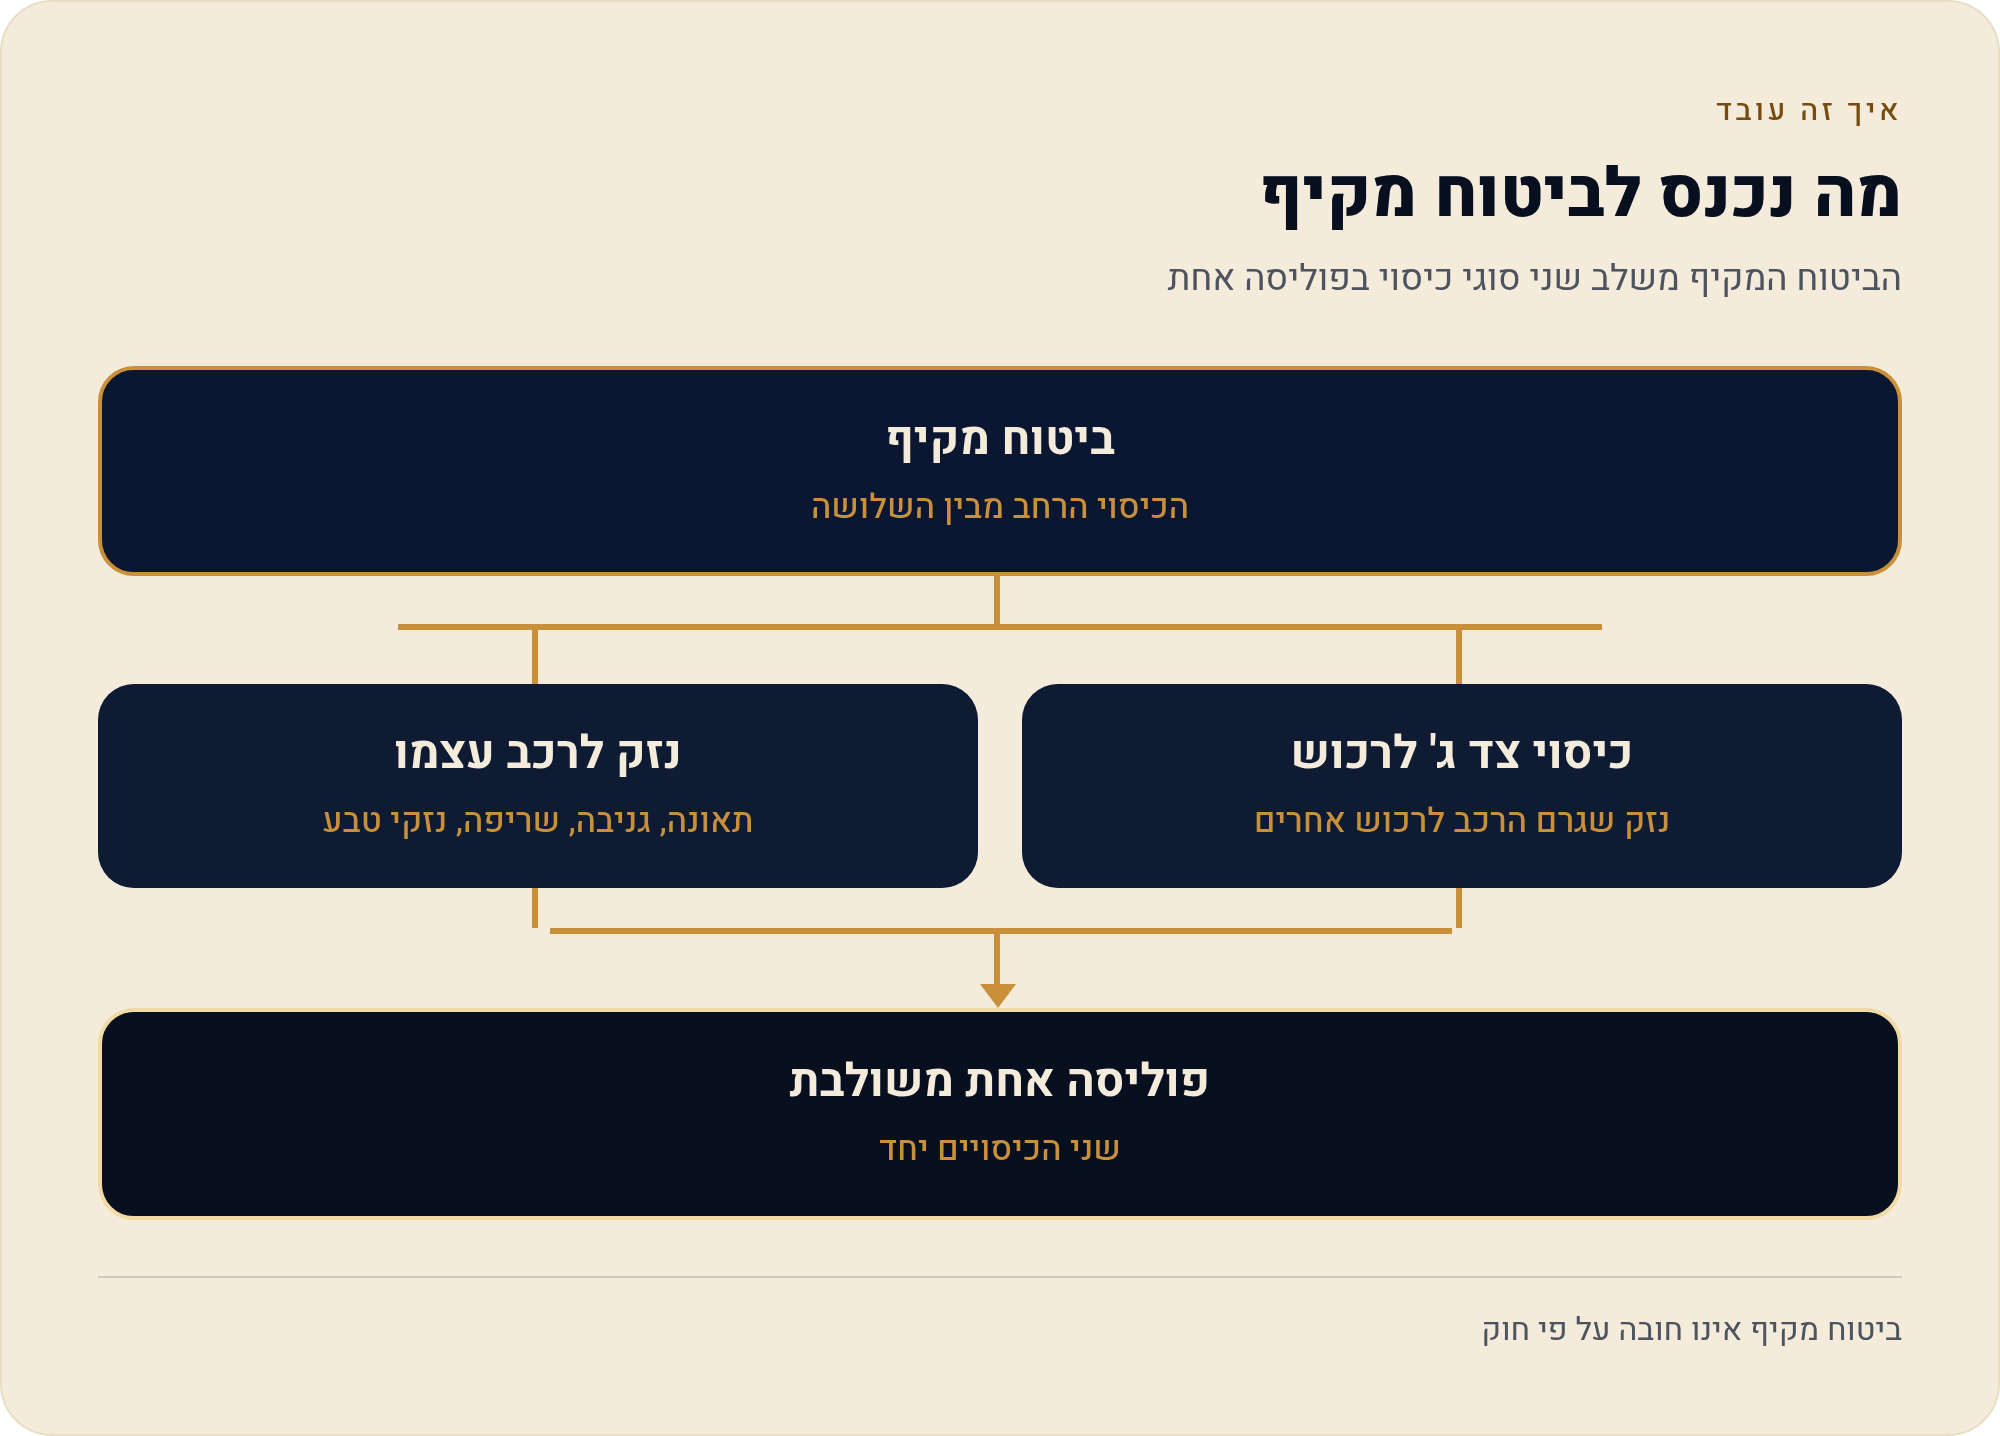
חשוב להבין את מבנה השכבות: מי שרוכש ביטוח מקיף מקבל את כיסוי צד ג' לרכוש כחלק אינטגרלי מהפוליסה, ואינו צריך לרכוש פוליסת צד ג' נפרדת. צד ג' עומד בפני עצמו רק כאשר בוחרים בו במקום מקיף — למשל כשבעל הכלי מעריך שעלות המקיף אינה מוצדקת ביחס לשווי הכלי, אבל עדיין אינו מוכן להישאר חשוף לתביעת רכוש. את הכלל החישובי לשאלה הזו פירטנו בעמוד נפרד בסדרה, מקיף או צד ג'.
השכבה השלישית: מה בדיוק נכנס לתוך המקיף
ביטוח מקיף אינו חובה על פי חוק, והוא הרחב מבין השלושה מבחינת נזקי רכוש. הוא משלב שני דברים בפוליסה אחת: את כיסוי צד ג' לרכוש שתיארנו למעלה, ובנוסף כיסוי לנזקי כלי הרכב עצמו — תאונה, גניבה, שריפה ונזקי טבע. במילים אחרות, זו השכבה היחידה שמשלמת על האופנוע שלך.
בעולם האופנועים סעיף הגניבה מקבל משקל מיוחד. אופנוע הוא כלי קל, נייד, ולעיתים נגיש יותר לגניבה מרכב פרטי — ולכן זהו לרוב הסעיף שסביבו חברות הביטוח מציבות דרישות מיגון, תנאים ותנאי-מוקדם לכיסוי. מי שקורא רק את הכותרת "מקיף" ולא את מה שכתוב מתחת עלול לגלות בדיעבד שהכיסוי לגניבה מותנה באמצעי מיגון שלא הותקנו. הפירוט המלא של מה שנשאר מחוץ לפוליסה מופיע בעמוד החריגים הנפוצים בביטוח מקיף.
שלוש השכבות בטבלה אחת
| מה נבדק | ביטוח חובה | צד ג' לרכוש | ביטוח מקיף |
|---|---|---|---|
| חובה על פי חוק | כן | לא | לא |
| נזקי גוף (רוכב, נוסע, הולך רגל) | כן | לא | לא |
| נזק לרכושו של אחר | לא | כן | כן |
| נזק לכלי הרכב שלך בתאונה | לא | לא | כן |
| גניבה | לא | לא | כן |
| שריפה | לא | לא | כן |
| נזקי טבע | לא | לא | כן |
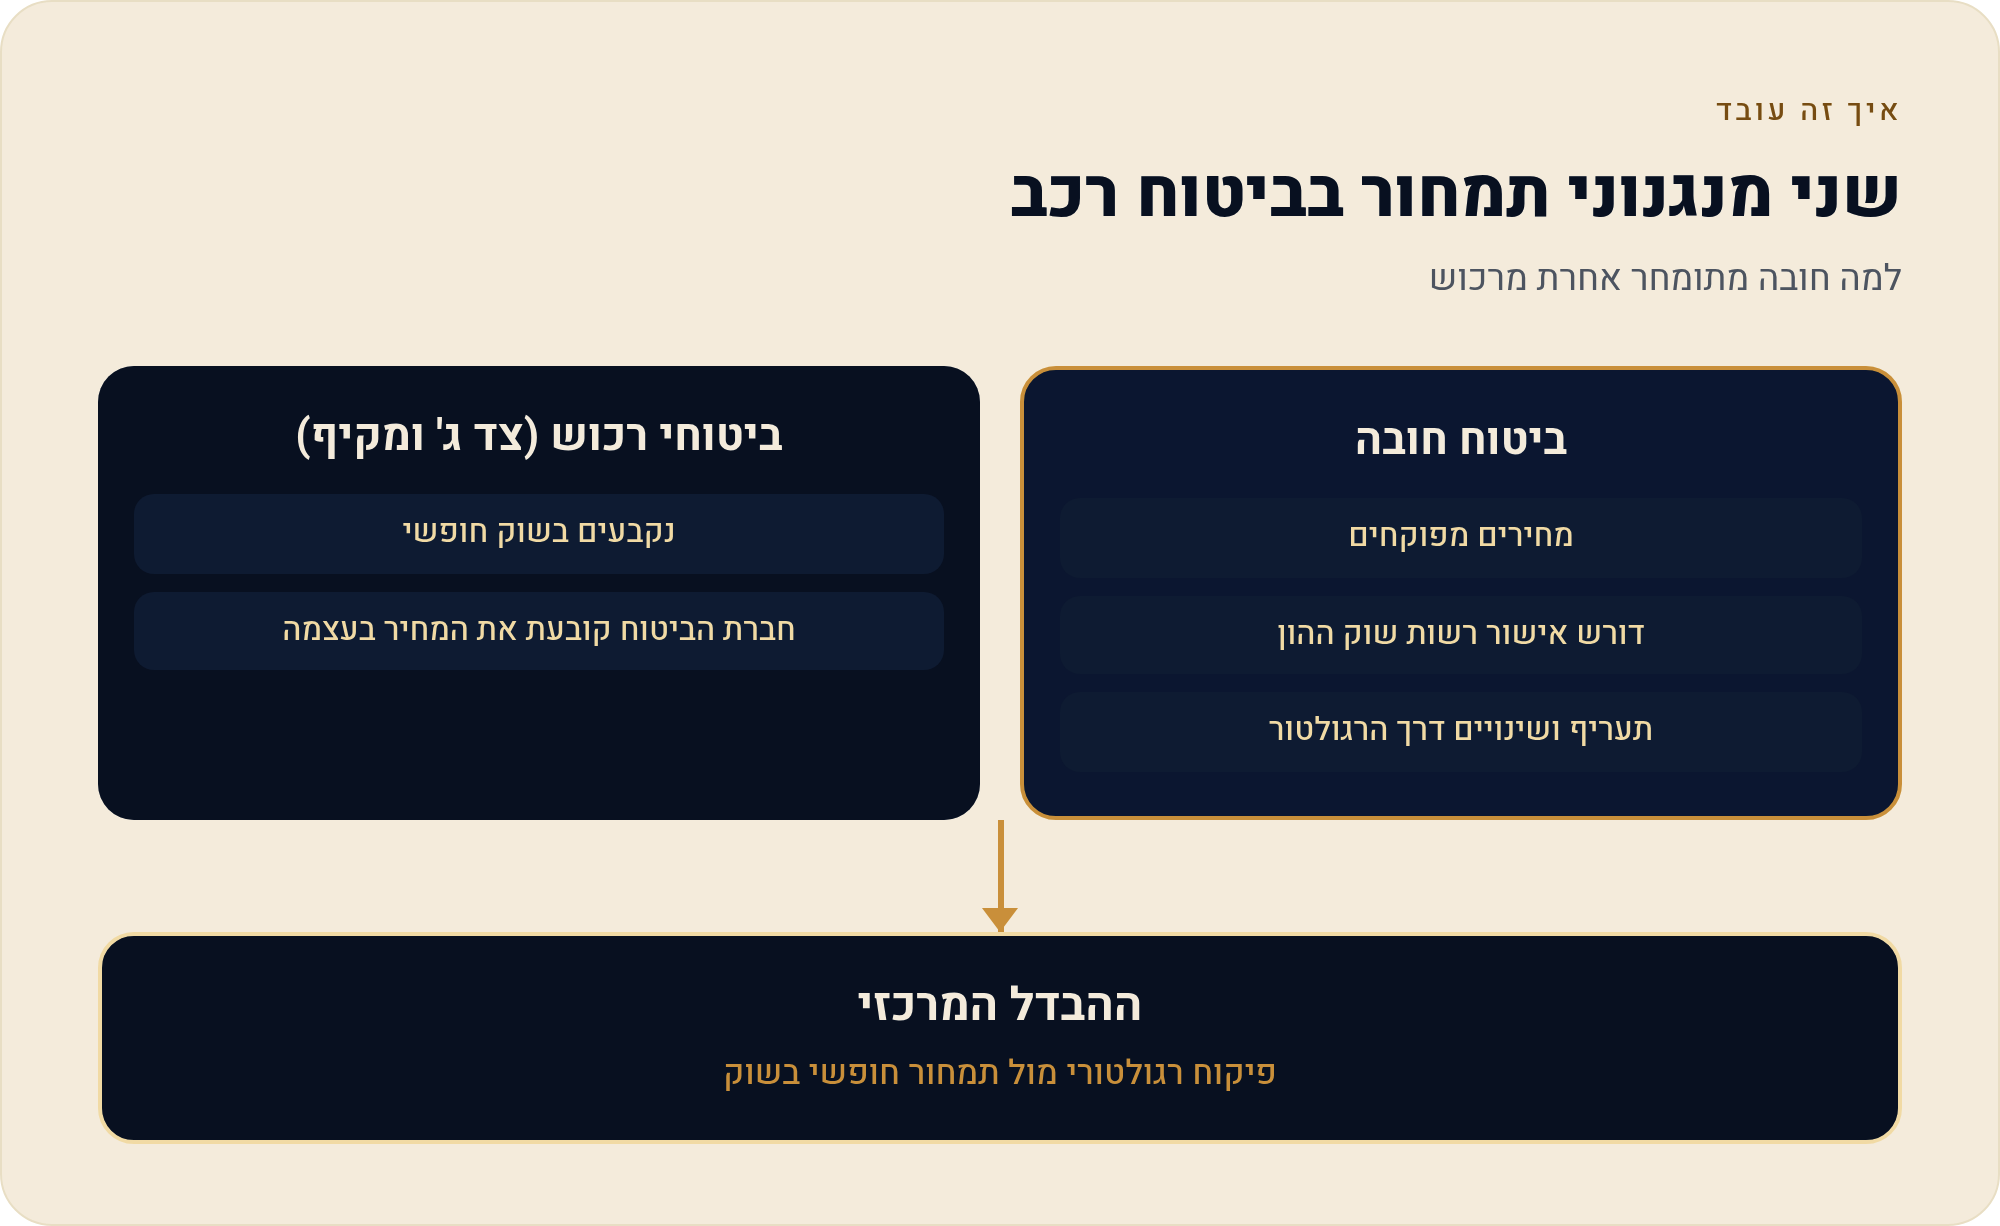
| מנגנון המחיר | מפוקח, טעון אישור רשות שוק ההון | שוק חופשי | שוק חופשי |
השורה האחרונה בטבלה היא ההסבר לכל התנהגות המחירים שתפגשו בשטח, ולכן היא מקבלת מקטע משלה.
שני מנגנוני תמחור: למה החובה מתנהג אחרת מהמקיף
מחירי ביטוח החובה מפוקחים ומחייבים אישור של רשות שוק ההון. משמעות הדבר שחברת ביטוח אינה יכולה לתמחר חובה כרצונה: התעריף וכל שינוי בו עוברים דרך הרגולטור. לעומת זאת, ביטוחי הרכוש — כלומר צד ג' והמקיף — נקבעים בשוק חופשי. חברה יכולה להעלות או להוריד את מחיר המקיף לאופנוע לפי שיקוליה העסקיים, ניסיון התביעות שלה בענף ותיאבון הסיכון שלה.
מכאן נגזר גם כלל התנהגות פשוט: אין טעם לחפש "עסקה" בשכבת החובה, ויש טעם רב מאוד להשוות הצעות בשכבת המקיף. מי שמשווה, כדאי שיבין גם מי עומד מאחורי מסך ההשוואה — הנושא מכוסה בעמוד מי עומד מאחורי אתרי השוואת ביטוח. הפיקוח עצמו, מה הוא כולל ומה לא, מוסבר בעמוד מי מפקח על ביטוח מקיף.
למה אין כאן טווחי מחירים לאופנוע
בכוונה תחילה לא מופיעים בעמוד הזה מספרים כמו "ביטוח מקיף לאופנוע עולה X עד Y שקלים בשנה". טווחי מחירים שמתפרסמים בשוק מתייחסים ברובם לרכב פרטי או לרכב חשמלי, ואי אפשר להשליך אותם על אופנוע: פרופיל הסיכון שונה, שווי הכלי שונה, דפוסי הגניבה שונים וחומרת התאונות שונה. שכפול מספר מרכב פרטי לאופנוע אינו הערכה — הוא המצאה.
מה שכן אפשר לומר בביטחון הוא איך המחיר נבנה. בכל שלוש השכבות פרמטרי החיתום דומים באופיים, וזה מה שקובע כמה תשלמו בפועל.
פרמטרי החיתום: מה חברת הביטוח באמת בודקת
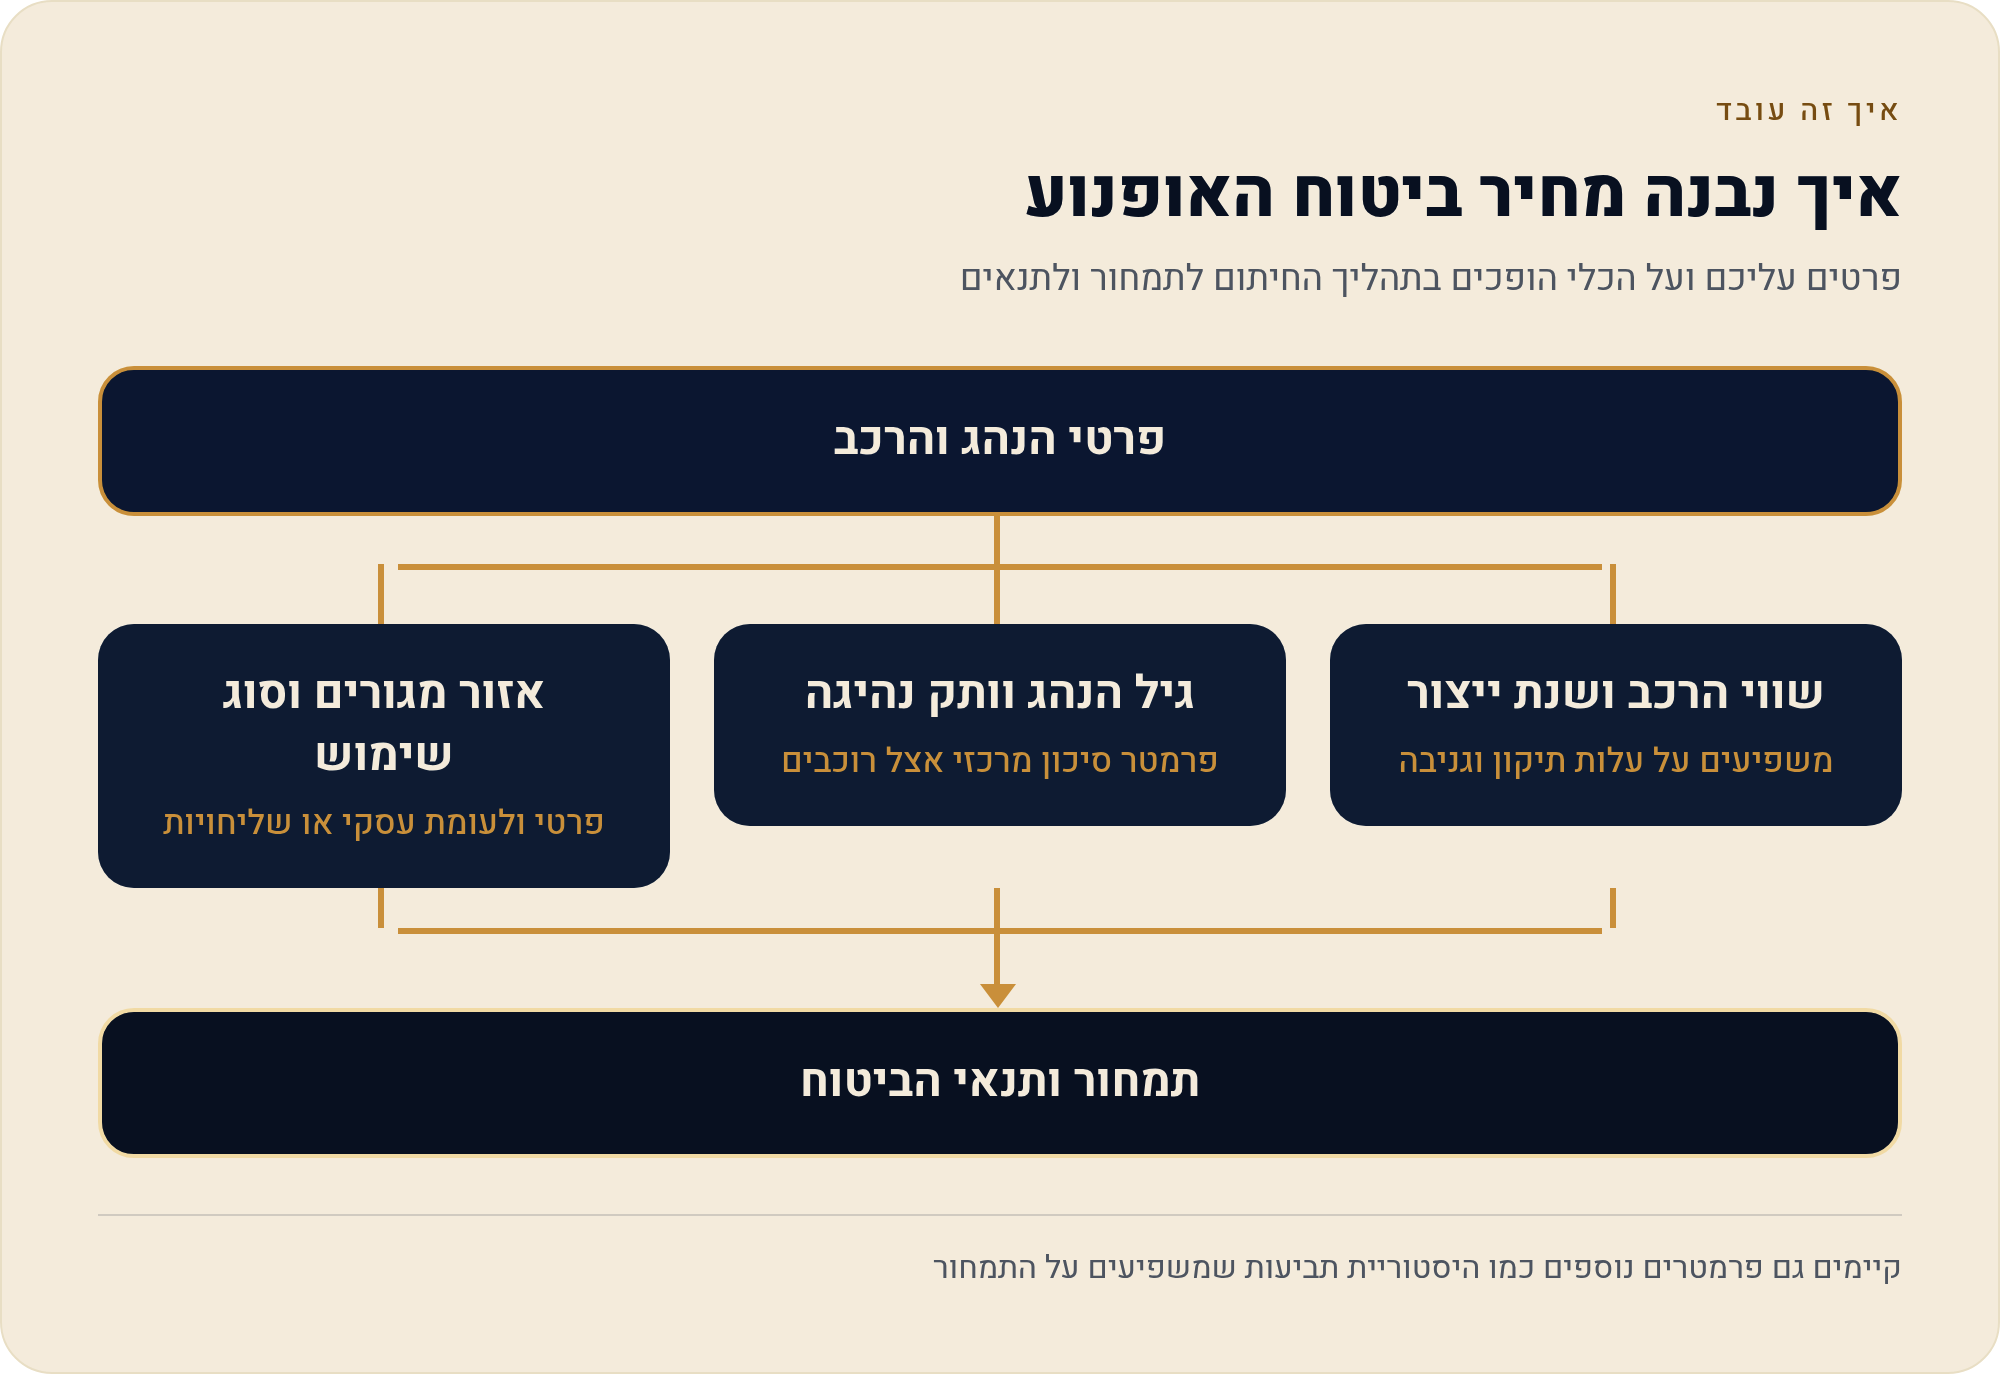
חיתום הוא התהליך שבו חברת הביטוח מתרגמת פרטים עליכם ועל הכלי לתמחור ולתנאים. הפרמטרים המרכזיים דומים בין סוגי הביטוח:
- שווי כלי הרכב — ככל שהכלי יקר יותר, כך הסכום שהחברה עלולה לשלם במקרה גניבה או אובדן גדול יותר.
- שנת ייצור — משפיעה על שווי, על זמינות חלפים ועל עלות התיקון.
- גיל הנהג — פרמטר סיכון מרכזי, ובאופנועים הוא נוטה להיות מורגש במיוחד אצל רוכבים צעירים.
- ותק נהיגה — כמה שנים הרישיון בידיכם, ובאיזה סיווג.
- היסטוריית תביעות — עבר תביעות מצטבר משפיע על התמחור ולעיתים גם על נכונות החברה לבטח.
- אזור מגורים — סטטיסטיקת התאונות והגניבות באזור שבו הכלי חונה ונוסע.
- סוג שימוש — שימוש פרטי לעומת שימוש עסקי, למשל שליחויות, אינם אותו סיכון.
שני הפרמטרים האחרונים הם אלה שרוכבי אופנוע נוטים למלא ברישול, ודווקא הם רגישים. הצהרה לא מדויקת על סוג השימוש בכלי אינה "עיגול פינה" — היא עלולה להפוך בשלב התביעה לעילה לדיון מול חברת הביטוח. הרחבה על השפעת הפרמטרים על הפרמיה נמצאת בעמוד מה משפיע על מחיר ביטוח מקיף.
בהקשר של היסטוריית תביעות, כדאי לדעת שהמידע הזה אינו נשאר אצלכם בראש בלבד. הסבר על מה שמתועד ומי רואה אותו מופיע בעמוד עבר ביטוחי ברכב, ואיתור פוליסות קיימות אפשרי דרך המערכת הממשלתית המרוכזת — ראו הר הביטוח.
מה עושים בפועל לפני שרוכשים או מחדשים ביטוח לאופנוע
- ודאו שהחובה בתוקף זו השכבה שהחוק מחייב, והיא נפרדת לחלוטין מהמקיף. אין נסיעה חוקית בלעדיה, גם אם הכלי מבוטח במקיף.
- החליטו על השכבה השנייה שאלו את עצמכם לא כמה שווה האופנוע, אלא כמה שווה הנזק שאתם עלולים לגרום לרכוש אחר. זו השאלה שמכריעה בין צד ג' לבין חשיפה מלאה.
- בדקו אם המקיף מוצדק המקיף מוסיף את הכיסוי לכלי עצמו — תאונה, גניבה, שריפה ונזקי טבע. ככל ששווי הכלי גבוה יותר והחשיפה לגניבה מהותית יותר, כך המשקל של השכבה הזו עולה.
- קראו את סעיף הגניבה ואת דרישות המיגון באופנוע זהו לרוב הסעיף התנייתי ביותר. אם נדרש מיגון — הוא תנאי, לא המלצה.
- השוו רק את מה שאפשר להשוות החובה מפוקחת; ההשוואה האמיתית היא בשכבות הרכוש. השוו כיסוי מול כיסוי, ולא רק שורת מחיר.
- אמתו את פרטי החיתום גיל, ותק, אזור וסוג שימוש — הצהרה מדויקת היום חוסכת ויכוח בשלב התביעה.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — משרד האוצר, אתר gov.il — פיקוח על ביטוחי רכב ואישור תעריפי ביטוח חובה. נכון ל-22/08/2026.
- gov.il — ביטוח רכב: ביטוח חובה וביטוחי רכוש — סוגי הביטוח לכלי רכב מנועי והחובה החוקית. נכון ל-22/08/2026.
- הוראות הפיקוח על עסקי ביטוח (תנאי חוזה לביטוח רכב פרטי), התשמ"ו–1986 — "הפוליסה התקנית". נכון ל-22/08/2026.