בקצרה
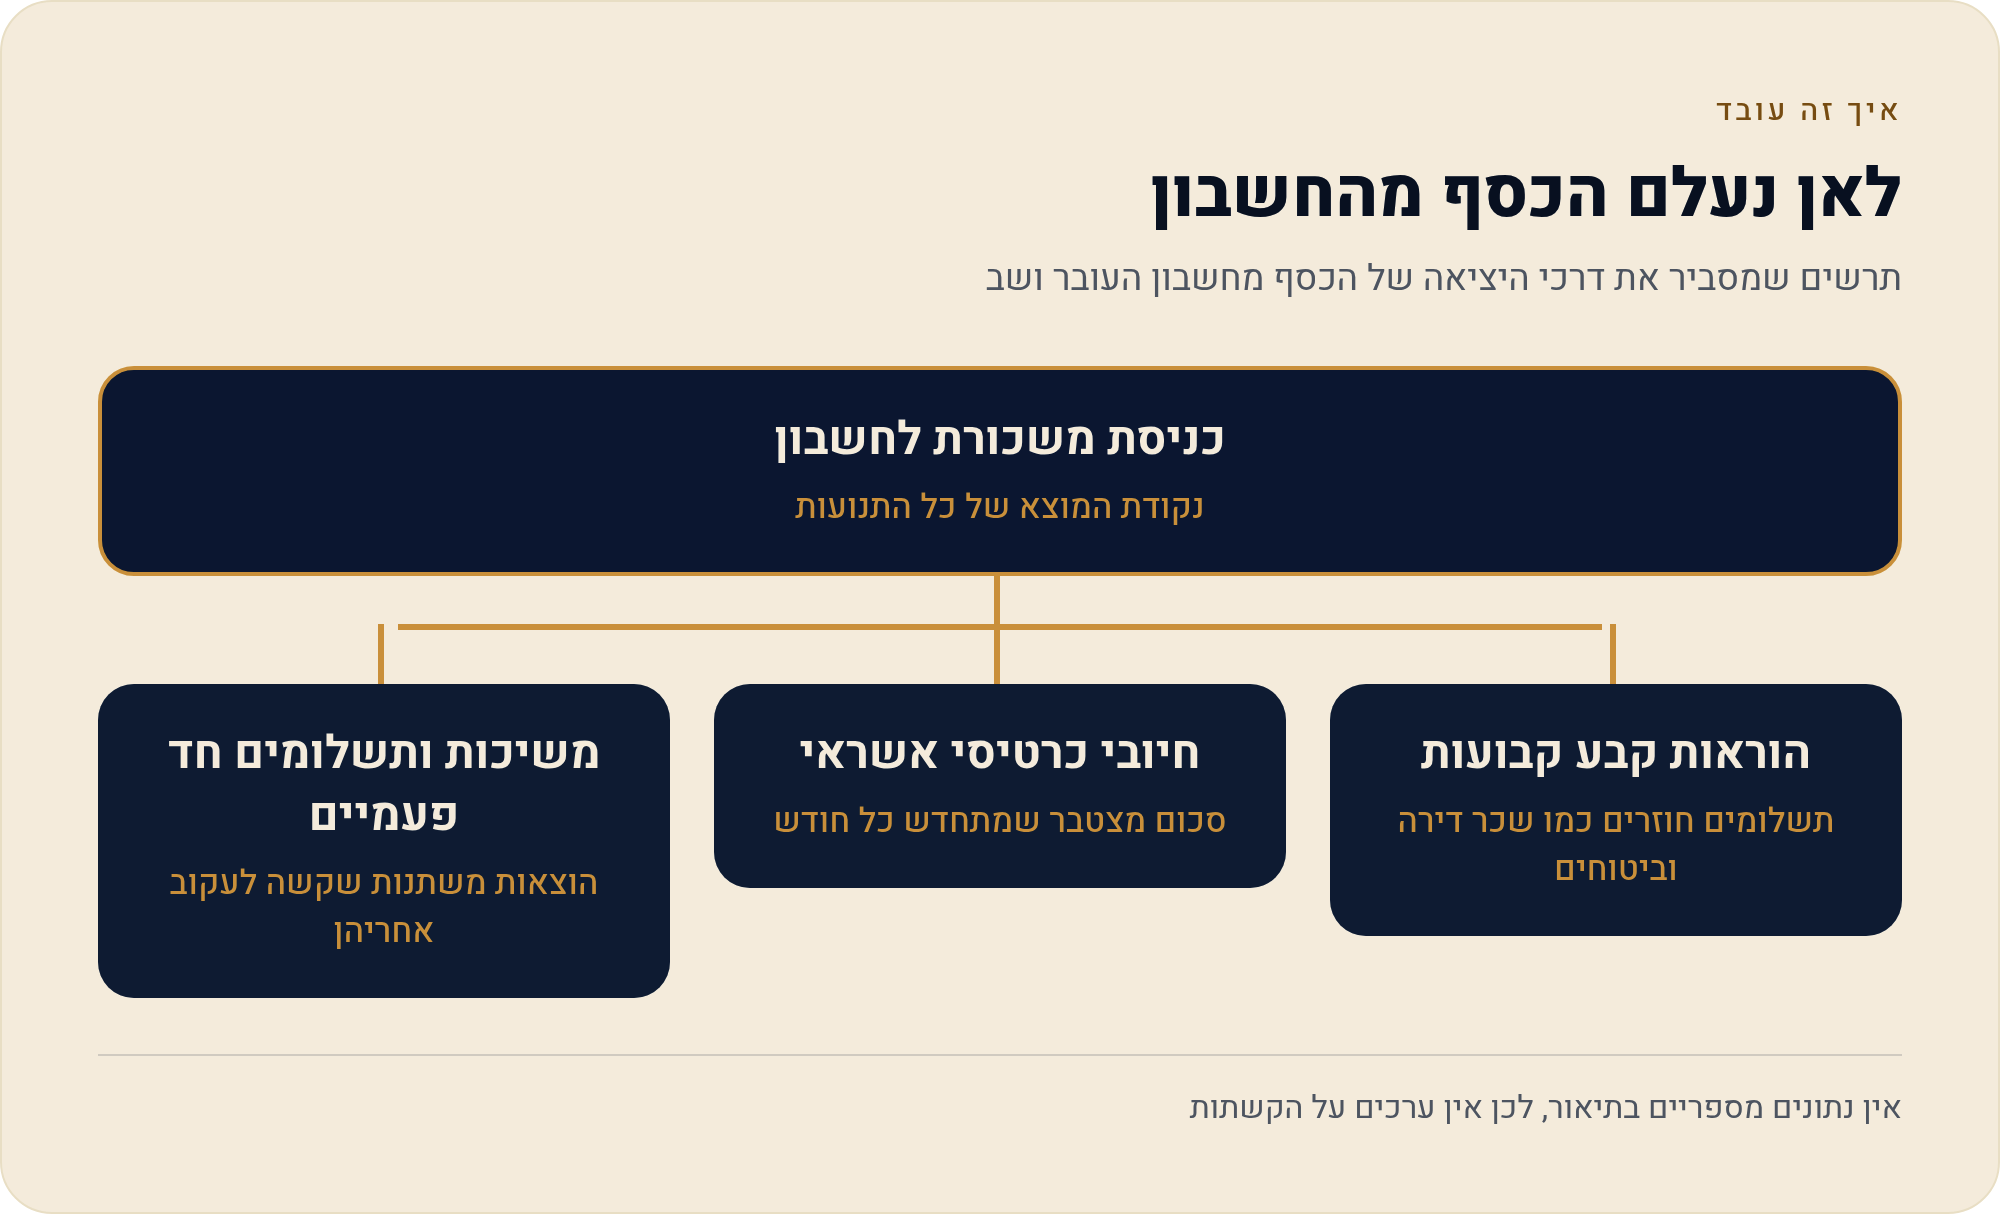
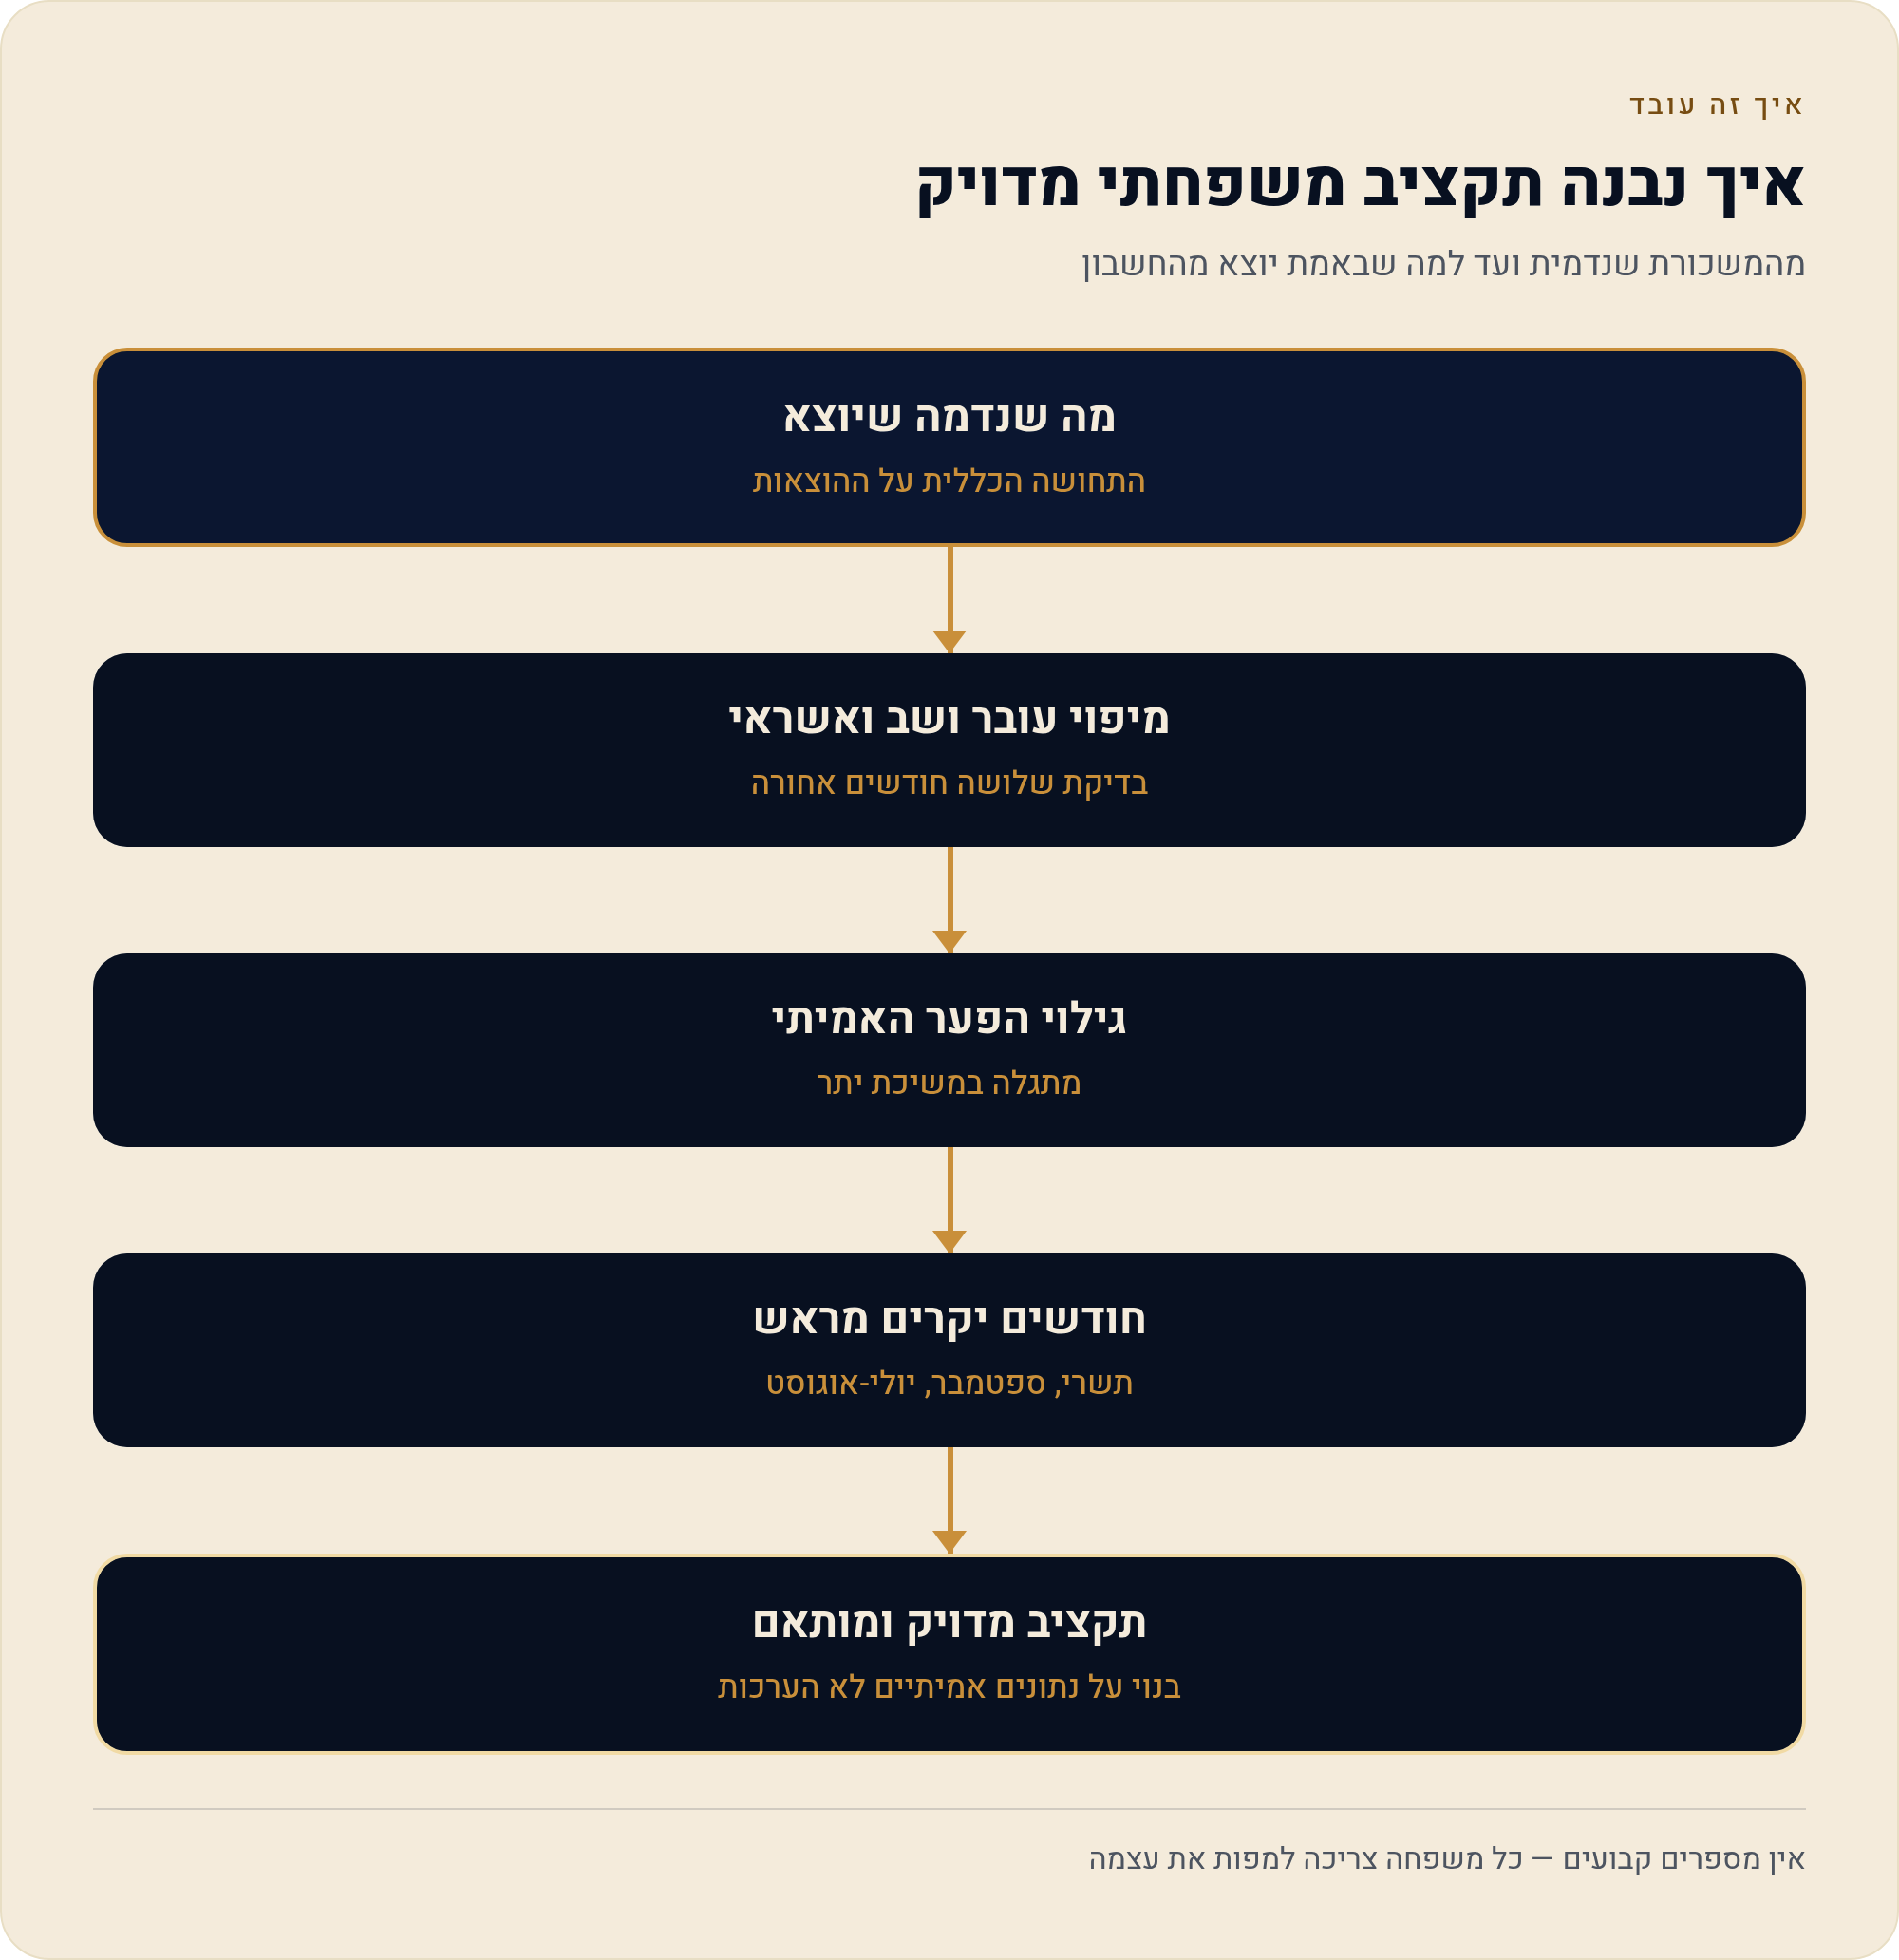
- הבעיה היא לא המשכורת — ברוב המשפחות הפער הוא בין מה שנדמה שיוצא לבין מה שבאמת יוצא, והוא מתגלה רק במשיכת-היתר.
- אין תקציב בלי מיפוי — שלושה חודשי עובר-ושב ופירוט אשראי קודמים לכל טבלה.
- שנה ישראלית אינה 12 חודשים זהים — תשרי, ספטמבר ויולי-אוגוסט הם חודשים יקרים בהגדרה, וצריך לתקצב אותם מראש.
- הרגל מנצח מוטיבציה — 20 דקות חודשיות קבועות עדיפות על מערכת מושלמת שנוטשים אחרי חודשיים.
- המדריך מחולק לשבעה עמודי-בת — כל אחד מטפל בשלב אחד, וכולם מרוכזים כאן.
בנק ישראל מפרסם באופן שוטף נתוני אשראי צרכני ומסגרות אשראי של משקי בית, והבנקים עצמם מחויבים להציג ללקוח את מצב חשבון העובר-ושב שלו. ובכל זאת — השאלה הכי נפוצה שמשפחה ישראלית שואלת את עצמה בעשירי לחודש היא לא "כמה נכנס", אלא "רגע, לאן זה נעלם?". זו לא שאלה של חוסר-אחריות. זו שאלה של חוסר-מידע.
המדריך הזה הוא עמוד-אב. הוא לא ינסה ללמד אתכם הכול בבת-אחת, כי זה בדיוק מה שמפיל תקציבים. במקום זה הוא מפרק את המשימה לשבעה שלבים נפרדים — כל אחד מהם עמוד מלא בפני עצמו — ומסביר כאן מה כל שלב עושה, למה הוא בסדר הזה, ומה קורה אם מדלגים עליו. אם יש לכם 40 דקות פעם בחודש, זה כל מה שצריך.
לפני שמתחילים: איך המדריך בנוי ומה הסדר הנכון
ניהול תקציב הוא לא פעולה אחת אלא שרשרת. הבעיה שרוב האנשים מתחילים באמצע: פותחים גיליון, כותבים "מזון: 2,500" — מספר שנשלף מהאוויר — ותוך חודשיים מגלים שהמציאות לא הסכימה לשתף פעולה. הסדר הנכון הוא הפוך: קודם מבינים למה זה נכשל אצל אחרים, אחר כך מודדים מציאות, ורק אז בונים תוכנית.
- מבינים את מנגנון הכישלון לפני שבונים משהו שייכשל שוב — מה גורם לתקציבים להתפרק אחרי 6-8 שבועות.
- מודדים לפני שמחליטים שלושה חודשים אחורה של עובר-ושב, אשראי והוראות-קבע. בלי הערכות.
- בונים מסגרת חלוקה פשוטה לקטגוריות גדולות, לא 40 שורות.
- מקצצים במקומות הנכונים ההוצאות שמנפחות הן בדרך כלל לא אלה שכואב לוותר עליהן.
- מתקצבים את החודשים היקרים חגים, ציוד לימודים, קיץ — פריסה שנתית במקום מכה חד-פעמית.
- מכניסים כלי אפליקציה, גיליון או פנקס — הכלי משרת את השיטה, לא להפך.
- הופכים את זה להרגל 20 דקות בתאריך קבוע, כל חודש, גם כשמשעמם.
תוכן עניינים: שבעת עמודי הסדרה
שלב 1 — למה התקציב קורס אצל רוב המשפחות
כמעט כל משפחה שניגשת לבנות תקציב כבר ניסתה פעם אחת קודם. וכמעט תמיד הניסיון הקודם מת מאותם שלושה גורמים: התקציב היה אופטימי מדי, הוא לא הכיל את ההוצאות הלא-חודשיות, ולא היה לו רגע-בדיקה קבוע. כלומר — לא כישלון של אופי, אלא כשל תכנוני.
קחו את ההוצאה הכי בנאלית: ביטוח רכב. היא לא מופיעה בחודש ממוצע, כי היא נגבית פעם בשנה או בפריסה חלקית. אותו דבר עם טסט, אגרת חינוך, ביטוח דירה, ארנונה בתשלום דו-חודשי, וטיפולי שיניים. משפחה שמתקצבת רק את ההוצאות שרואים בכל חודש בונה תקציב שנכון בערך שמונה חודשים בשנה — ומתפוצץ בארבעה הנותרים. אחר כך מסיקים "תקציבים לא עובדים אצלנו".
הגורם השני הוא רזולוציה. מי שבונה 38 קטגוריות נוטש תוך שלושה שבועות, כי התחזוקה הופכת לעבודה שנייה. הגורם השלישי הוא היעדר "נקודת מפגש" — תאריך קבוע שבו יושבים ומסתכלים. בלי זה, התקציב הוא מסמך שנכתב פעם אחת ונשכח. בעמוד למה התקציב קורס אנחנו מפרקים את שלושת המנגנונים האלה אחד-אחד, כולל מה עושים במקום.
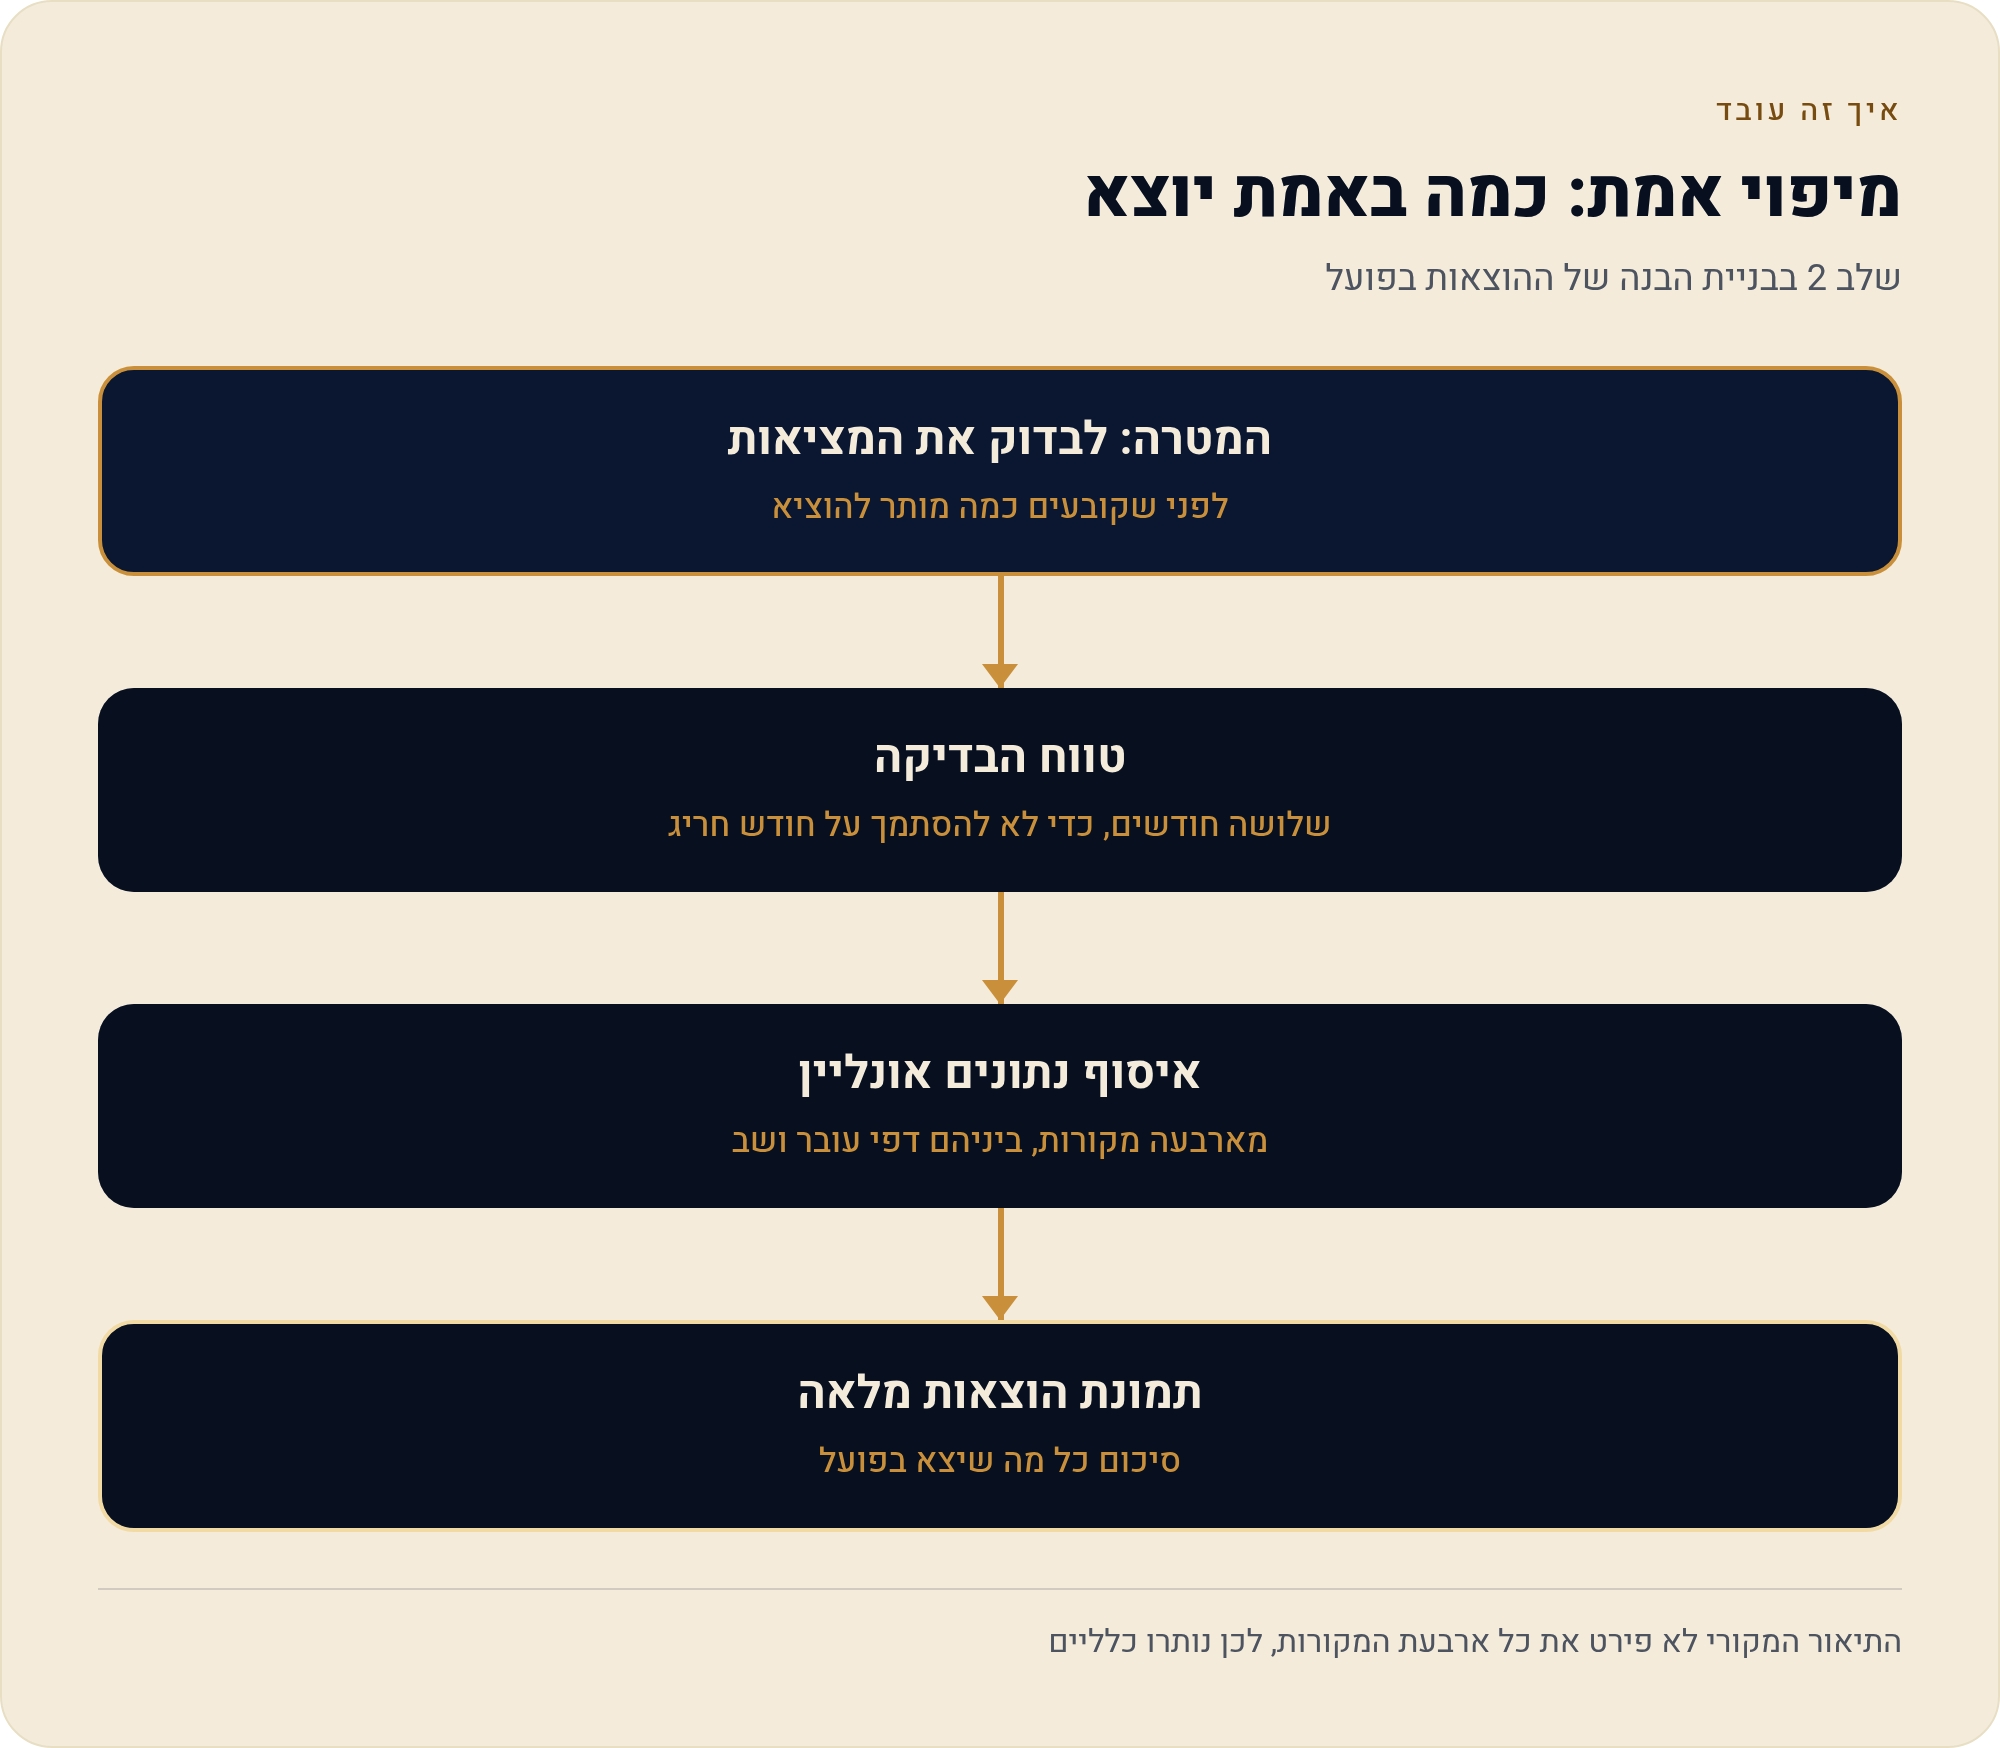
שלב 2 — מיפוי אמת: כמה באמת יוצא
זה השלב שאי-אפשר לדלג עליו, והוא גם היחיד שמרגיש כמו עבודה. הרעיון פשוט: לפני שמחליטים כמה מותר להוציא, בודקים כמה בפועל הוצאתם. לא בחודש אחד — בשלושה, כי חודש בודד תמיד חריג במשהו.
המקורות הם ארבעה, וכולם זמינים אונליין: דפי העובר-ושב, פירוט חיובי כרטיסי האשראי (כולל עסקאות בתשלומים שממשיכות לרוץ), רשימת הוראות-הקבע, והתלוש — כדי לדעת מה באמת נכנס נטו, אחרי כל הניכויים. אם אתם לא בטוחים מה קורה בתלוש שלכם, אפשר להתחיל דווקא ממנו דרך מנתח תלוש השכר שלנו, כי הכנסה שגויה בראש הטבלה מקלקלת את כל מה שמתחתיה.
הטעות הנפוצה במיפוי היא לסווג יותר מדי. אתם לא צריכים לדעת כמה הלך לגבינות מול כמה לירקות. אתם צריכים לדעת כמה הלך למזון — ובאיזה חודש זה קפץ. חמש עד שמונה קטגוריות מספיקות בשלב הזה, והן יספיקו גם אחר כך. מיפוי אמת נותן את התהליך המלא, כולל מה עושים עם עסקאות בתשלומים ואיך מזהים "מנויים רפאים" שמחייבים בלי שאף אחד משתמש.
שלב 3 — בניית התקציב בשיטה ישראלית פשוטה
אחרי שיש מספרי-אמת, בונים מסגרת. השיטה שאנחנו ממליצים עליה לא מגיעה מספר אמריקאי אלא מהמציאות של משק בית ישראלי: הכנסה נטו אחת בראש, שלוש קבוצות הוצאה מתחתיה, ושורת-סיכום אחת שאומרת אם נשאר או חסר.
| קבוצה | מה נכנס לתוכה | מה עושים איתה |
|---|---|---|
| קבועות | שכר דירה או משכנתה, ארנונה, חשמל, מים, ועד בית, ביטוחים, גן/צהרון, תחבורה | כמעט לא נוגעים חודשית — בודקים פעם בשנה |
| משתנות | מזון, דלק, פארמה, בילויים, ביגוד | כאן מתנהל המשחק בפועל |
| שנתיות בפריסה | ביטוח רכב, טסט, חגים, ציוד לימודים, חופשה | מחלקים ל-12 ומפרישים חודשית |
הקבוצה השלישית היא הבשורה האמיתית. ברגע שביטוח רכב שנתי הופך להפרשה חודשית קבועה, החודש שבו הוא נגבה מפסיק להיות אירוע. אותו היגיון עובד על תשרי, על ספטמבר ועל אוגוסט. זו לא חכמה גדולה — זו פשוט הפרדה בין מתי ההוצאה נוצרת לבין מתי היא נגבית.
אם אתם רוצים להתחיל לעבוד כבר עכשיו, תבנית האקסל שלנו בנויה בדיוק במבנה הזה, והמדריך לתקציב חודשי נותן את הגרסה המקוצרת. העמוד המלא של השלב הזה — בניית התקציב — נכנס לשאלות הקשות: מה עושים כששני בני הזוג מרוויחים לא-סימטרי, ואיך מתקצבים כשההכנסה עצמה משתנה מחודש לחודש.
שלב 4 — קיצוץ בלי סבל: איפה הכסף באמת דולף
כשמשפחה מחליטה לקצץ, ההוראה הראשונה שנשמעת בבית היא בדרך כלל "מפסיקים עם הקפה בחוץ". זו כמעט תמיד ההחלטה הכי לא-יעילה שאפשר לקבל: היא כואבת יומית, היא נראית לעין, והחיסכון שלה קטן יחסית לכאב. הקיצוץ היעיל נמצא במקומות שאף אחד לא מסתכל עליהם, כי הם אוטומטיים.
- מנויים דיגיטליים כפולים — שתי חבילות סטרימינג שאיש לא פתח החודש.
- חבילות סלולר וטלוויזיה שלא נבדקו מאז שנחתמו, כולל "מבצע" שהסתיים ועבר לתעריף מלא.
- ביטוחים חופפים — כיסוי שקיים גם בפוליסה הפרטית וגם דרך מקום העבודה.
- עמלות בנקאיות ועמלות פעולה שאפשר לברר ולהוזיל מול הבנק.
- הוצאות רכב שאפשר לתכנן — תדלוק, מוסך ושירות שנעשים בהיסח-הדעת.
- קניות מזון בלי רשימה, שמייצרות פער עקבי בין המתוכנן לבין הקופה.
ההבדל בין שתי הגישות הוא לא כלכלי בלבד, הוא פסיכולוגי. קיצוץ שמורגש כל יום נוטש תוך חודש; קיצוץ שנעשה פעם אחת ברמת ההוראת-קבע ממשיך לעבוד לבד. בעמוד קיצוץ בלי סבל נכנסים ל-10 סעיפים ספציפיים, לפי סדר של "כמה חוסך לעומת כמה כואב". ואם אתם עומדים בקריטריון של הנחה בארנונה — הבדיקה עצמה לוקחת דקות, ואפשר להתחיל אותה עם מחשבון הנחת הארנונה.
שלב 5 — החודשים היקרים: חגים, ספטמבר וקיץ
השנה הישראלית לא מחולקת ל-12 חודשים שווים, וכל מי שניסה לתקצב פה יודע את זה בגוף. תשרי מביא איתו סל מתנות, ארוחות ואירוח. ספטמבר מביא ציוד לימודים, תשלומי הורים וחוגים שמתחדשים. יולי-אוגוסט מביאים קייטנות, ילדים בבית וחשמל של מזגן שרץ 24 שעות. שלושת המוקדים האלה מוכרים מראש — וזה בדיוק היתרון.
הפתרון הוא לא לחסוך יותר בחודשים היקרים, אלא להפריש בחודשים הזולים. אם משפחה יודעת שתשרי, ספטמבר ואוגוסט עולים לה יותר, היא יכולה לפתוח "קופה" ייעודית — חשבון נפרד או פשוט שורה בגיליון — ולהזרים אליה סכום קבוע כל חודש. כשמגיע החג, הכסף כבר שם, והחודש הזה מפסיק להיות המקום שבו התקציב השנתי מת.
בעמוד החודשים היקרים יש לוח-שנה מלא של נקודות הלחץ התקציביות בשנה הישראלית, כולל מה אפשר להקדים, מה אפשר לפרוס ומה פשוט צריך לתמחר מראש ולהפסיק להתווכח איתו.
שלב 6 — כלים דיגיטליים: מה באמת עוזר
כאן חשוב לומר משהו לא-פופולרי: הכלי הוא לא השיטה. אפליקציה מצוינת על גבי מיפוי גרוע תיתן לכם גרפים יפים של נתונים שגויים. לכן השלב הזה מגיע שישי ולא ראשון. אחרי שיודעים מה מודדים, בוחרים במה נוח למדוד.
בפועל, הרוב מסתדרים עם שילוב: אפליקציה שאוספת את הנתונים באופן שוטף, וגיליון אחד שבו יושבים פעם בחודש ומסתכלים על התמונה הגדולה. כלים דיגיטליים ותבניות מעקב נכנס לשאלות המעשיות: איזה הרשאות נותנים ולמה, איך מגדירים קטגוריות שלא יתפוצצו, ומה עושים כשהאפליקציה מסווגת סופרמרקט כ"פנאי".
שלב 7 — איך מתמידים: הרגל של 20 דקות
כל מה שכתוב למעלה שווה אפס בלי השלב הזה. תקציב הוא לא מסמך אלא שגרה, והשגרה חייבת להיות קטנה מספיק כדי לשרוד חודש עמוס. הפורמט שעובד הכי טוב אצל משפחות הוא פגישה חודשית קבועה של 20 דקות, באותו תאריך, עם שלוש שאלות בלבד.
- מה הוצאנו החודש לעומת מה שתכננו — בקטגוריות הגדולות בלבד.
- איפה הפער הכי גדול, ולמה — אירוע חד-פעמי או דפוס שחוזר.
- מה אנחנו משנים לחודש הבא — שינוי אחד, לא חמישה.
עשרים דקות זה לא הרבה, וזו הנקודה. פגישה של שעתיים לא תתקיים בפעם השלישית. פגישה של 20 דקות בשבת בבוקר, אחרי הקפה, שורדת שנים. הכלל הנוסף: לא מחפשים אשמים, מחפשים דפוסים — ברגע שהשיחה החודשית הופכת לוויכוח, היא מתה. איך מתמידים נותן את המבנה המדויק של הפגישה, כולל מה עושים כשבן זוג אחד לא מעוניין להשתתף.
שאלות שחוזרות שוב ושוב
כמה זמן לוקח לראות שינוי?
המיפוי עצמו נותן תובנה כבר בישיבה הראשונה, כי הוא חושף הוצאות שלא היו על הרדאר. שינוי בתזרים בפועל תלוי בסוג הקיצוצים ובמצב הפתיחה, ולכן אי-אפשר להבטיח לוח-זמנים. זו הערכה כללית ולא ייעוץ אישי.
אנחנו כבר במינוס. להתחיל בכל זאת?
דווקא כן — מינוס הוא בדיוק המצב שבו חוסר-הידיעה הכי יקר. מתחילים באותו סדר: מיפוי, ואז זיהוי מה יוצא אוטומטית בלי שהחלטתם. במצבי חוב מתמשך כדאי לשלב גם ייעוץ מקצועי או פנייה לגורם מוסמך.
צריך תוכנה בתשלום?
לא. גיליון פשוט או תבנית מוכנה מספיקים לחלוטין למשק בית. תוכנה בתשלום חוסכת זמן הזנה, לא מייצרת שיטה.
מה עושים כשההכנסה משתנה מחודש לחודש?
מתקצבים לפי החודש הנמוך של השנה האחרונה, לא לפי הממוצע. עודף בחודש טוב נכנס לקופה של החודשים היקרים במקום להיטמע בהוצאה השוטפת.
מקורות
- הלשכה המרכזית לסטטיסטיקה — סקר הוצאות משק הבית · נכון ל-17/08/2026
- בנק ישראל — מידע לציבור בנושא אשראי צרכני וחשבונות עובר-ושב · נכון ל-17/08/2026
- משרד האוצר — מידע ושירותים לציבור · נכון ל-17/08/2026