בקצרה
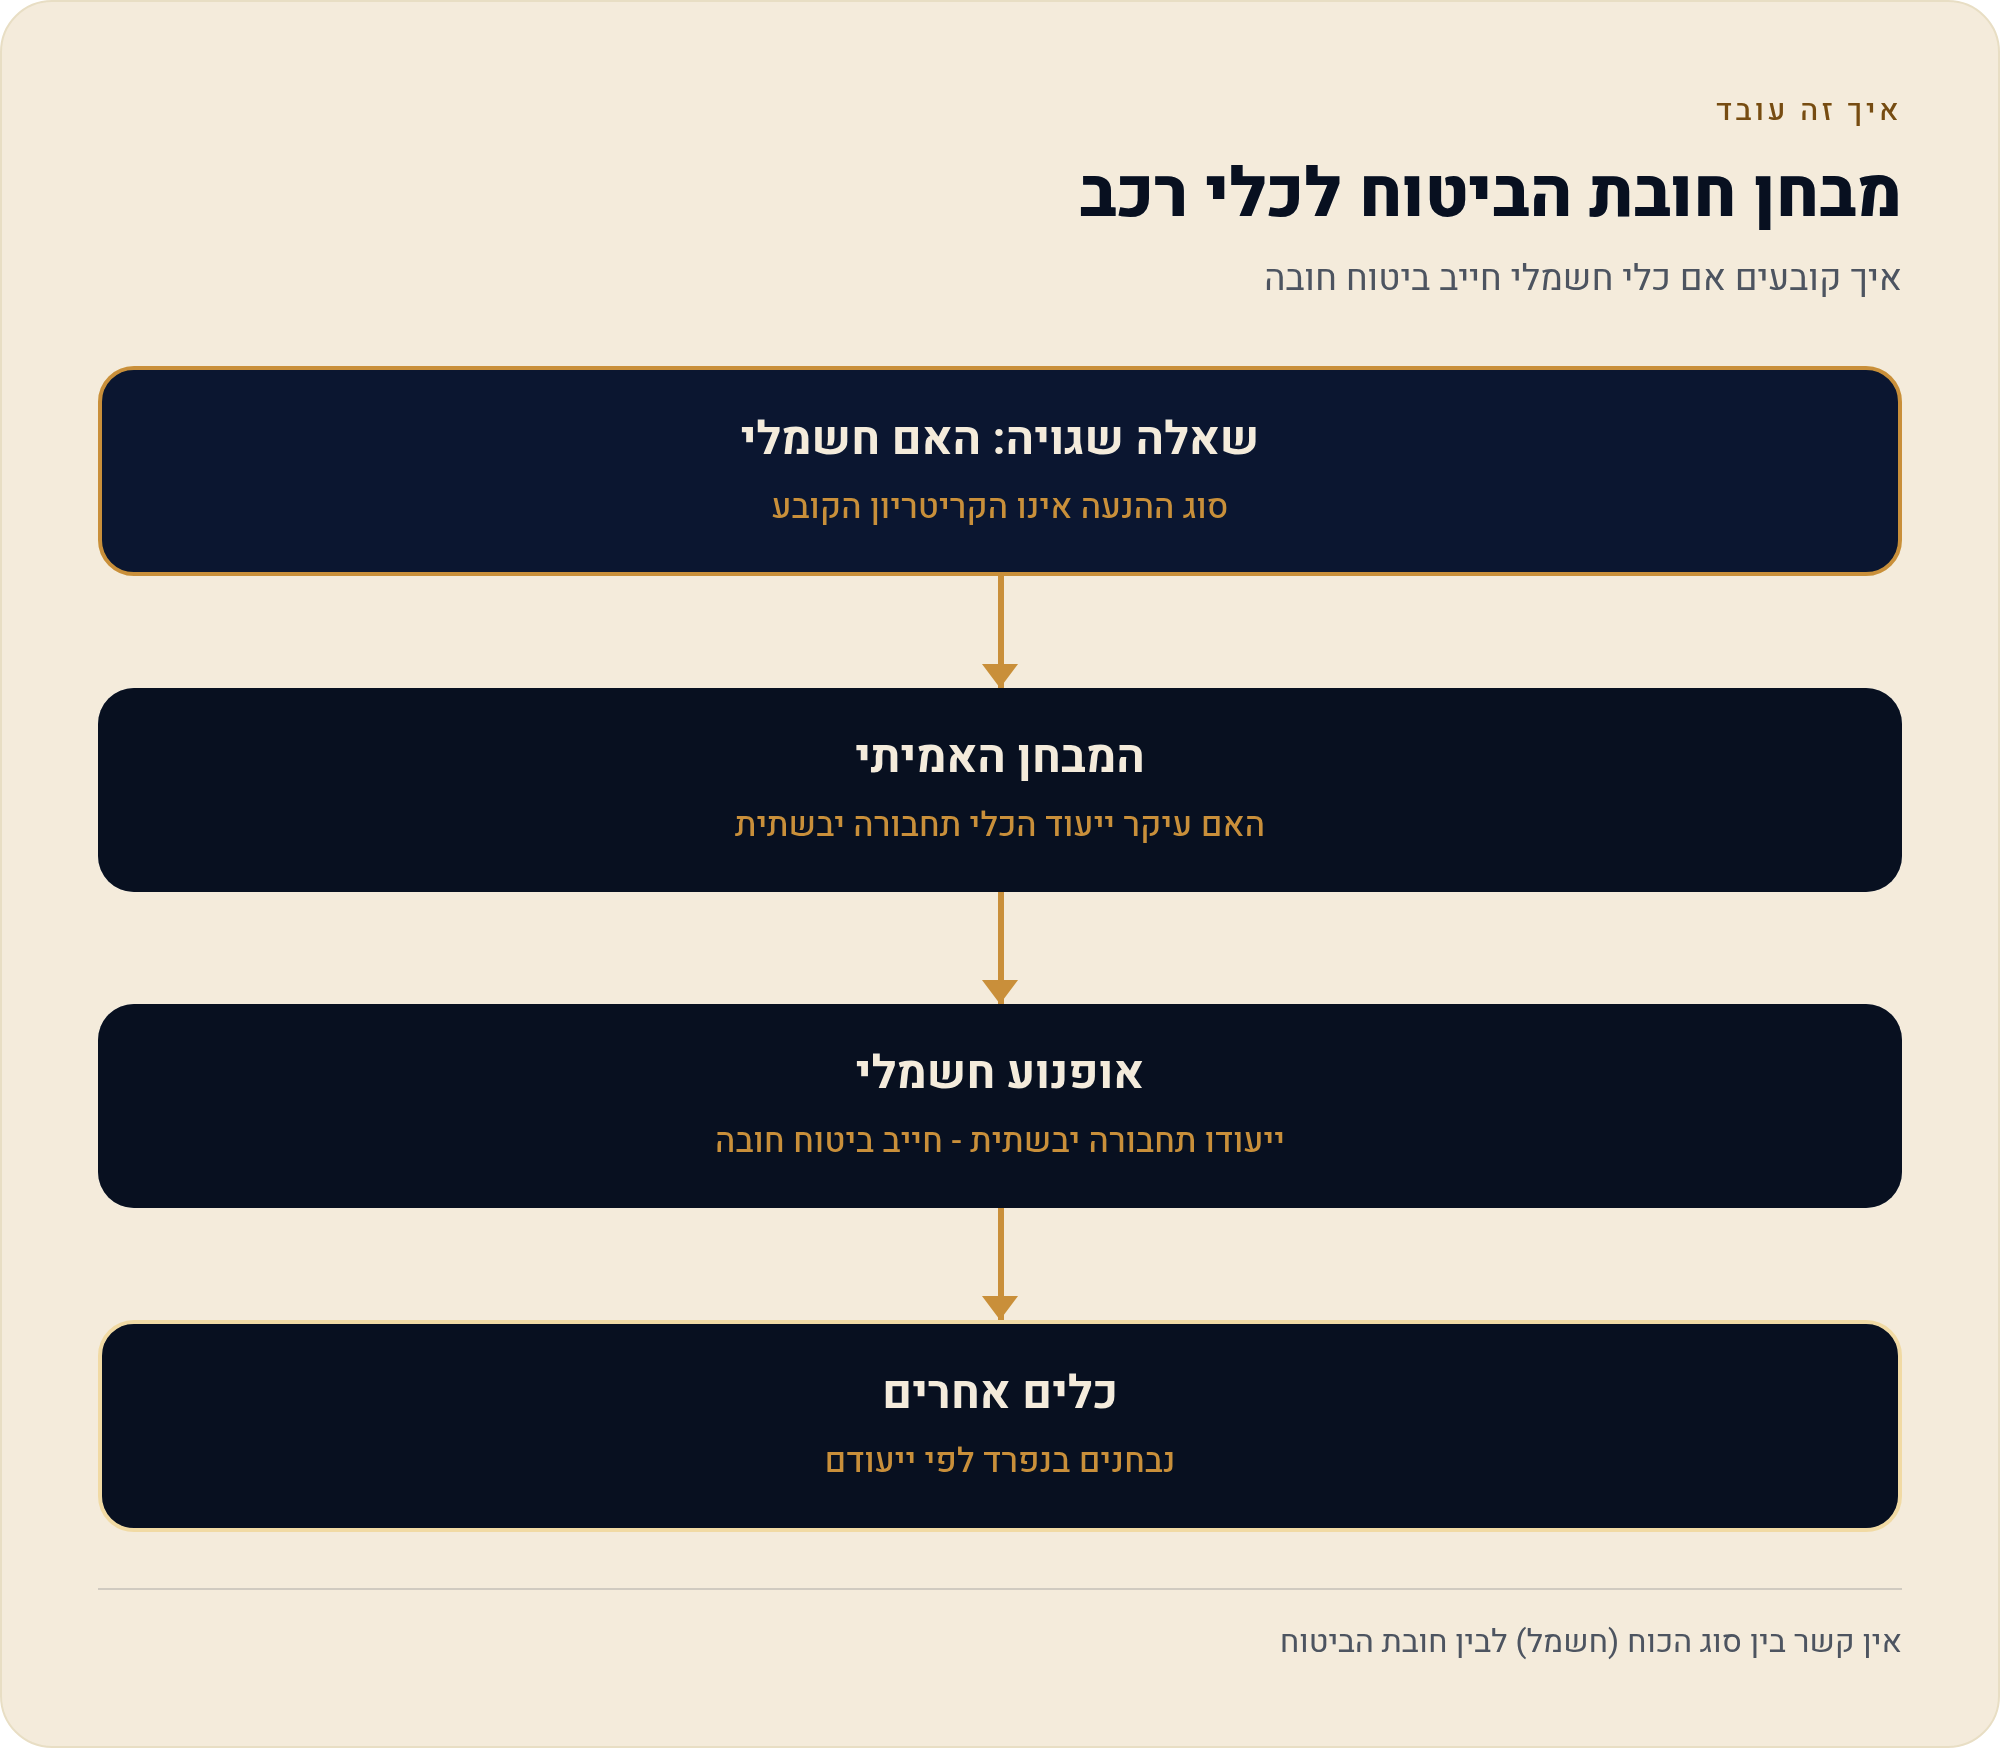
- הגבול אינו חשמלי מול דלק. המבחן המשפטי הוא הגדרת "רכב מנועי" בחוק הפיצויים לנפגעי תאונות דרכים — כלי שעיקר ייעודו לתחבורה יבשתית.
- אופנוע חשמלי חייב ביטוח חובה ומתומחר בתעריפי הפול באותה קטגוריה עם אופנועים עד 50 סמ"ק: 2,038–2,912 ₪ לרוכב בן 25, נכון לינואר 2026.
- אופניים חשמליים אינם מחויבים כיום בביטוח חובה — ובכל זאת נהרגו בשנת 2025 תשעה רוכבי אופניים חשמליים, לפי הרשות הלאומית לבטיחות בדרכים.
- שנה אחת אינה מגמה. בשנת 2018 לא נרשמה אף תאונה קטלנית עם מעורבות קטנוע חשמלי — נתון מעניין, אבל לא בסיס למסקנה על רמת סיכון לאורך זמן.
כשמדברים על כלים חשמליים, האינטואיציה הישראלית הרווחת היא שהחשמל הוא הקו המפריד: אם אין מנוע בעירה — כנראה אין ביטוח חובה. זה לא הקו. הקו עובר בהגדרה אחת, יבשה, בחוק פיצויים לנפגעי תאונות דרכים: רכב מנועי, כלי שעיקר ייעודו לתחבורה יבשתית. משם נגזר הכל — מי חייב פוליסה, מי נהנה ממנגנון האחריות המוחלטת, ומי נשאר בחוץ ומגלה זאת רק אחרי התאונה.
לא ההנעה קובעת אלא הגדרת "רכב מנועי" בחוק הפלת"ד
חוק פיצויים לנפגעי תאונות דרכים, התשל"ה–1975, בונה מנגנון פיצוי מיוחד לנזקי גוף: הזכאות אינה תלויה בשאלת האשמה, אלא בשאלה אם מדובר בתאונת דרכים כמשמעה בחוק. כדי להיכנס למנגנון הזה, האירוע צריך לערב רכב מנועי. לצד החוק עומדת פקודת ביטוח רכב מנועי, שקובעת שכל המשתמש והנוהג ברכב מנועי חייב להחזיק פוליסת ביטוח חובה. שני הרכיבים האלה הם למעשה שני צדדים של אותו מטבע: מי שנכנס להגדרה — חייב לבטח, ומי שנפגע בתאונה שכזו — נכנס למנגנון הפיצוי.
כלי מוטורי שעיקר ייעודו לתחבורה יבשתית — כלומר, להסיע אנשים או מטען ממקום למקום. זהו המבחן שבתי המשפט הפעילו גם על כלים גבוליים; למשל, בסוגיית אופנוע מוטוקרוס נבחנה השאלה אם הוא רכב מנועי כהגדרתו בחוק, בין היתר משום שעיקר ייעודו לשמש לתחבורה יבשתית — הוא נוסע ממקום למקום, גם אם חלק מהשימוש בו ספורטיבי או בשטח.
שימו לב מה אין בהגדרה: אין בה מילה על סוג ההנעה. אין בה "בנזין", אין בה "סולר", ואין בה "חשמל". זו הסיבה שאופנוע חשמלי אינו יוצר קטגוריה משפטית חדשה — הוא אופנוע. הוא נוסע ממקום למקום, עיקר ייעודו תחבורה יבשתית, ולכן הוא נכנס להגדרה בדיוק כמו אחיו עם מנוע בעירה. השאלה "האם יש מנוע בעירה" מעניינת את סוכן המכירות ואת חשבון החשמל; היא לא זו שמכריעה את חובת הביטוח.
אופנוע חשמלי: מסווג בתעריפי הפול יחד עם אופנועים עד 50 סמ"ק
הראיה המעשית לכך שאופנוע חשמלי הוא "רכב מנועי" לכל דבר נמצאת במקום הכי פרוזאי — בטבלת התעריפים. המאגר הישראלי לביטוח רכב, המוכר בכינוי "הפול", הוא מנגנון הביטוח השיורי שנועד לוודא שכל מי שחייב ביטוח חובה יוכל לרכוש אותו, גם אם חברת ביטוח מסחרית לא מעוניינת לבטח אותו. הפול מפרסם תעריפים לפי קטגוריות של כלי רכב, ובקטגוריה של אופנועים עד 50 סמ"ק יושבים גם האופנועים החשמליים.
המשמעות של השיבוץ הזה אינה טכנית בלבד. היא אומרת שהמערכת הביטוחית מתייחסת לאופנוע חשמלי כאל כלי מנועי בעל פרופיל סיכון של הקטגוריה הקטנה ביותר בעולם האופנועים — ולא כאל כלי חדש חסר תקדים. מבחינת הרוכב, זה אומר שהוא נכנס לאותו טופס, אותו חיתום ואותה טבלה.
כדי לראות איפה הקטגוריה החשמלית יושבת ביחס לשאר מדרגות הנפח, הנה טבלת הפרמיות לרוכב בן 25 לפי תעריפי הפול לינואר 2026. שימו לב לפער בין הקטגוריה הראשונה לאחרונה — הוא מסביר למה בחירת נפח מנוע היא גם החלטה ביטוחית.
פרמיית ביטוח חובה לרוכב בן 25 לפי קטגוריית כלי — תעריפי הפול, ינואר 2026 (₪ לשנה)
המאגר הישראלי לביטוח רכב "הפול", תעריפי ינואר 2026 · נכון ל-22/08/2026
| קטגוריה | עם השתתפות עצמית (₪) | ללא השתתפות עצמית (₪) |
|---|---|---|
| עד 50 סמ"ק וחשמלי | 2,038 | 2,912 |
| 51–124 סמ"ק | 3,089 | 4,413 |
| 125–249 סמ"ק | 3,118 | 4,455 |
| 250–345 סמ"ק | 4,447 | 6,353 |
| 346–590 סמ"ק | 4,723 | 6,748 |
| 591 סמ"ק ומעלה | 4,809 | 6,869 |
מה זה אומר בפועל למי ששוקל אופנוע חשמלי במקום קטנוע 125 סמ"ק? בקצה הנמוך של הטבלה מדובר בהפרש של יותר מאלף שקלים בשנה בפרמיית החובה בלבד. זה לא שיקול יחיד — טווח נסיעה, כוח, מקום חניה וטעינה משקלם לא פחות — אבל זה שיקול שראוי להיכנס לגיליון האקסל לפני החתימה, ולא אחריה.
אופניים חשמליים: אין חובת ביטוח — אבל תשעה רוכבים נהרגו ב-2025
בצד השני של הקו נמצאים האופניים החשמליים. הם אינם מחויבים כיום בביטוח חובה. זו עובדה שכל רוכב אופניים חשמליים בישראל שמע, ובדרך כלל שמח לשמוע. הבעיה היא שרבים מסיקים ממנה מסקנה רחבה מדי: "אין חובת ביטוח" מתורגם בראש ל"אין סיכון ממשי", ומשם ל"אין צורך לחשוב על זה".
הנתונים לא תומכים במסקנה הזאת. לפי הרשות הלאומית לבטיחות בדרכים, בשנת 2025 נהרגו תשעה רוכבי אופניים חשמליים. תשעה הרוגים אינם נתון שאפשר להניח בצד. הפער בין היעדר חובת ביטוח לבין קיומן של פגיעות קשות הוא בדיוק המקום שבו רוכב לא-מומחה נופל: הוא מניח שהמדינה מסמנת עבורו את גבול הסיכון, בעוד שהמדינה מסמנת גבול משפטי בלבד.
חשוב לומר את מה שהעמוד הזה לא קובע: אין כאן מסקנה שרגולציית הביטוח על אופניים חשמליים עומדת להשתנות, ואין כאן קביעה מה "ראוי" שהחוק יעשה. מצב החקיקה נכון להיום הוא שאופניים חשמליים אינם מחויבים בביטוח חובה, והנתון על תשעת ההרוגים הוא נתון בטיחותי — לא הכרזה רגולטורית.
קטנוע חשמלי ונתון 2018: למה אפס תאונות קטלניות אינו מגמה
בדיון על כלים חשמליים חוזר ועולה נתון אחד: לפי דוח הרשות הלאומית לבטיחות בדרכים, בשנת 2018 לא נרשמה אף תאונה קטלנית עם מעורבות קטנוע חשמלי. זהו נתון אמיתי, מקורו רשמי, והוא מצוטט לא מעט. הוא גם אחד הנתונים הכי קל להשתמש בו לרעה.
שלוש הסתייגויות שחייבות להיאמר יחד איתו:
- שנה אחת אינה מגמה. נקודת-נתונים בודדת אינה מלמדת על התנהגות לאורך זמן. כדי לדבר על מגמה צריך סדרה של שנים, ורצוי גם נתוני חשיפה — כמה כלים כאלה היו בפועל על הכביש באותה שנה.
- אפס הרוגים אינו אפס תאונות. היעדר תאונה קטלנית אינו אומר שלא היו תאונות עם פגיעות גוף משמעותיות או נזקי רכוש. "קטלני" הוא סף אחד בלבד מתוך סקאלה שלמה.
- 2018 הייתה שלב מוקדם. מדובר בתקופת החדירה הראשונית של קטנועים חשמליים לשוק הישראלי, עם היקף שימוש שונה מזה של היום.
הנתון הזה פתח שאלה ביטוחית שנשארה פתוחה עד היום: האם מעבר לכלים חשמליים מצמצם את הפסדי חברות הביטוח בענף האופנועים. זו שאלה לגיטימית שנשאלת בספרות המקצועית — אבל היא שאלה, לא תשובה. אין כאן קביעה שהמעבר לחשמלי מוזיל פרמיות.
איך בודקים כלי ספציפי: ארבעה צעדים לפני שקונים
אם אתם עומדים מול כלי חשמלי בחנות ולא בטוחים באיזה צד של הקו הוא נמצא, אלה הצעדים המעשיים. הם לא מחליפים בדיקה מול הגורמים המוסמכים — הם מסדרים את סדר הבדיקה.
- בררו את סיווג הכלי הרשמי — האם הכלי מוגדר ומירשם ככלי רכב מנועי (אופנוע/קטנוע), או ככלי שאינו טעון רישוי. הסיווג הרשמי, ולא שם השיווק, הוא נקודת המוצא. "קורקינט חשמלי מהיר" ו"אופנוע חשמלי קל" יכולים להיראות דומים בחנות ולהיות שני עולמות משפטיים.
- שאלו את מבחן הייעוד — האם עיקר ייעודו של הכלי הוא תחבורה יבשתית, כלומר להסיע אדם או מטען ממקום למקום. זה המבחן שממנו נגזרת הגדרת "רכב מנועי" בחוק הפלת"ד.
- בדקו מול הפול מה התעריף — אם הכלי חייב ביטוח חובה, בדקו לאיזו קטגוריה בתעריפי הפול הוא משתייך. אופנוע חשמלי, למשל, מתומחר בקטגוריה של עד 50 סמ"ק. התעריף אינו רק מחיר — הוא גם אישור שהמערכת מכירה בכלי כרכב מנועי.
- אל תעצרו בחובה — ביטוח חובה מכסה נזקי גוף בלבד. נזק לכלי עצמו, גניבה או נזק לרכוש של אחרים דורשים ביטוח צד ג' או מקיף, שהם וולונטריים ונרכשים בנפרד.
מה חשוב לזכור כשמדובר בכלי חשמלי
הקו המפריד אינו טכנולוגי אלא משפטי. אופנוע חשמלי נמצא בצד של החובה — ומשלם על כך לפי טבלת הפול, 2,038–2,912 ₪ לרוכב בן 25 בינואר 2026. אופניים חשמליים נמצאים כיום בצד השני, אבל תשעה הרוגים ב-2025 מזכירים שהקו המשפטי אינו קו הסיכון. ובאמצע נשארת שאלה פתוחה — האם מעבר לחשמלי מצמצם הפסדים בענף האופנועים — שראוי לזכור שהיא עדיין שאלה.
מקורות
- הרשות הלאומית לבטיחות בדרכים — נתוני הרוגים בכלים זעירים, 2025; נתוני מעורבות קטנוע חשמלי בתאונות קטלניות, 2018. נכון ל-22/08/2026.
- חוק פיצויים לנפגעי תאונות דרכים, התשל"ה–1975 ופקודת ביטוח רכב מנועי [נוסח חדש], התש"ל–1970 — הגדרת "רכב מנועי" וחובת הביטוח. נכון ל-22/08/2026.
- רשות שוק ההון, ביטוח וחיסכון, משרד האוצר — פיקוח על ענף ביטוח רכב חובה ועל הסדר הביטוח השיורי. נכון ל-22/08/2026.
- המאגר הישראלי לביטוח רכב ("הפול") — תעריפי ביטוח חובה לאופנועים, ינואר 2026. נכון ל-22/08/2026.