מעסיק קטן שמוסר מפתחות של רכב חברה לעובד מזדמן — שליח ליום עומס, טכנאי שמחליף קולגה, איש מכירות שנכנס לסבב אחד — עומד מול שאלה שאין לה תשובה אינטואיטיבית: האם הפוליסה של הרכב מכסה את מי שיושב מאחורי ההגה עכשיו. ברוב העסקים הקטנים התשובה היא לא. רשימת הנהגים בפוליסה נבנתה סביב העובדים הקבועים, והעובד המזדמן פשוט לא נמצא בה.
בקצרה
- הבעיה רשימת הנהגים בפוליסת הרכב העסקי כוללת לרוב עובדים קבועים בלבד, בעוד הרכב משמש בפועל גם עובדים מזדמנים.
- הפתרון כיסוי זמני לנהג מזדמן מאפשר להוסיף עובד ספציפי לרשימת הנהגים לתקופה קצרה — יום אחד, סוף שבוע עמוס.
- המלכודת כיסוי זמני שנוגע רק לרכוש (מקיף/צד ג') אינו מחליף ביטוח חובה תואם לנהג.
- שכבת ההגנה רגולציית רשות שוק ההון מחייבת את חברות הביטוח לוודא קיום ביטוח חובה תואם לפני מכירת כיסוי רכוש זמני.
- אחרי תאונה אירוע במהלך עבודה עשוי לפתוח שני מסלולים במקביל: חוק הפיצויים לנפגעי תאונות דרכים והכרה בתאונת עבודה מול המוסד לביטוח לאומי.
לפני שהמפתחות עוברים: מה חייב להיות מוסדר
רכב עסקי הוא נכס שמשמש כמה אנשים, אבל הפוליסה שלו נכתבת פעם בשנה. אצל עסק קטן עם רכב אחד או שניים, הפער הזה מתגלה בדיוק ברגע הלא נוח: יום עומס, עובד קבוע חולה, ומישהו אחר צריך לצאת לדרך. ברגע כזה השאלה אינה "האם הרכב מבוטח" — הרכב כמעט תמיד מבוטח — אלא האם הנהג שנוהג בו עכשיו נכלל בכיסוי. אלה שתי שאלות שונות לגמרי, ורק השנייה קובעת מה יקרה בתאונה.
המבנה של ביטוח רכב בישראל מפריד בין שני רבדים. רובד ביטוח החובה מכסה נזקי גוף — לנהג, לנוסעים, להולכי רגל — והוא הרובד שהחוק מחייב. רובד הרכוש, כלומר צד ג' ומקיף, עוסק בנזק לרכב עצמו ולרכוש של אחרים, והוא רצוני. מעסיק שמוסיף עובד מזדמן חייב לחשוב על שני הרבדים בנפרד, כי הרחבה שנעשית באחד לא בהכרח חלה על השני.
לכן הסדר הנכון של הפעולות אצל מעסיק קטן הוא הפוך מהאינטואיציה. לא "מוסרים מפתחות ומסדירים ביטוח", אלא מגדירים את הכיסוי, מקבלים אישור, ורק אז מוסרים מפתחות. זה נשמע פורמלי מדי לעסק של חמישה אנשים, אבל זו בדיוק הנקודה שבה עסק קטן שונה מעסק גדול: אין לו מחלקת ביטוח שתתפוס את הפער בדיעבד.
ניהול דינמי של רשימת הנהגים: איך זה עובד בפועל
כיסוי זמני לנהג מזדמן הוא המנגנון שמאפשר להוסיף עובד ספציפי לרשימת הנהגים לתקופה תחומה. אין כאן פוליסה חדשה ואין החלפה של הפוליסה השנתית — יש הרחבה נקודתית שמופעלת מעל הפוליסה הקיימת, לפרק זמן שהמעסיק מגדיר מראש. זה יכול להיות יום אחד, וזה יכול להיות סוף שבוע שבו העסק עובד בקצב אחר.
מבחינה מעשית, ההסדרה נעשית באחת משתי דרכים: פנייה ישירה לחברת הביטוח, או ממשק דיגיטלי שמאפשר להפעיל ולסגור את הכיסוי מרחוק. בשני המקרים המעסיק נדרש להגדיר את אותם שני נתונים — פרק הזמן וזהות העובד — ולוודא שהכיסוי חל הן ברמת החובה והן ברמת צד ג' או המקיף, בהתאם לתנאי הפוליסה.
- מזהים את הצורך מראש ברגע שמתברר שעובד שאינו ברשימת הנהגים ייסע ברכב — גם אם מדובר בנסיעה אחת — מתחילים בהסדרה, לא במסירת המפתחות.
- מגדירים את פרק הזמן במדויק תאריך התחלה, תאריך סיום, ואם הממשק מאפשר — גם שעות. הרחבה שמסתיימת בחצות לא מכסה נסיעה שממשיכה לבוקר.
- מגדירים את זהות העובד שם מלא ומספר תעודת זהות, בהתאם לדרישת החברה. "אחד העובדים" אינו הגדרה ביטוחית.
- מוודאים שרובד החובה נכלל שואלים במפורש האם ההרחבה חלה על ביטוח החובה או רק על הרכוש. זו השאלה הקריטית ביותר בתהליך.
- מקבלים ושומרים תיעוד אישור בכתב, מייל או צילום מסך מהממשק — עם התאריכים והשם.
- מעבירים הנחיה לעובד אם ההפעלה דיגיטלית ותלויה בפעולה של העובד עצמו, מוודאים שהוא יודע בדיוק מה עליו לעשות ומתי.
השלב האחרון הוא זה שנוטים לדלג עליו, והוא זה שנופל הכי הרבה. במודלים דיגיטליים מסוימים ההפעלה היא באחריות הנהג — הוא זה שלוחץ על הכפתור לפני שהוא מתניע. מעסיק שהניח שההסדרה "נסגרה במשרד" ולא הסביר לעובד שהוא חייב להפעיל את הכיסוי בעצמו, יצר בדיוק את הפער שהוא ניסה למנוע.
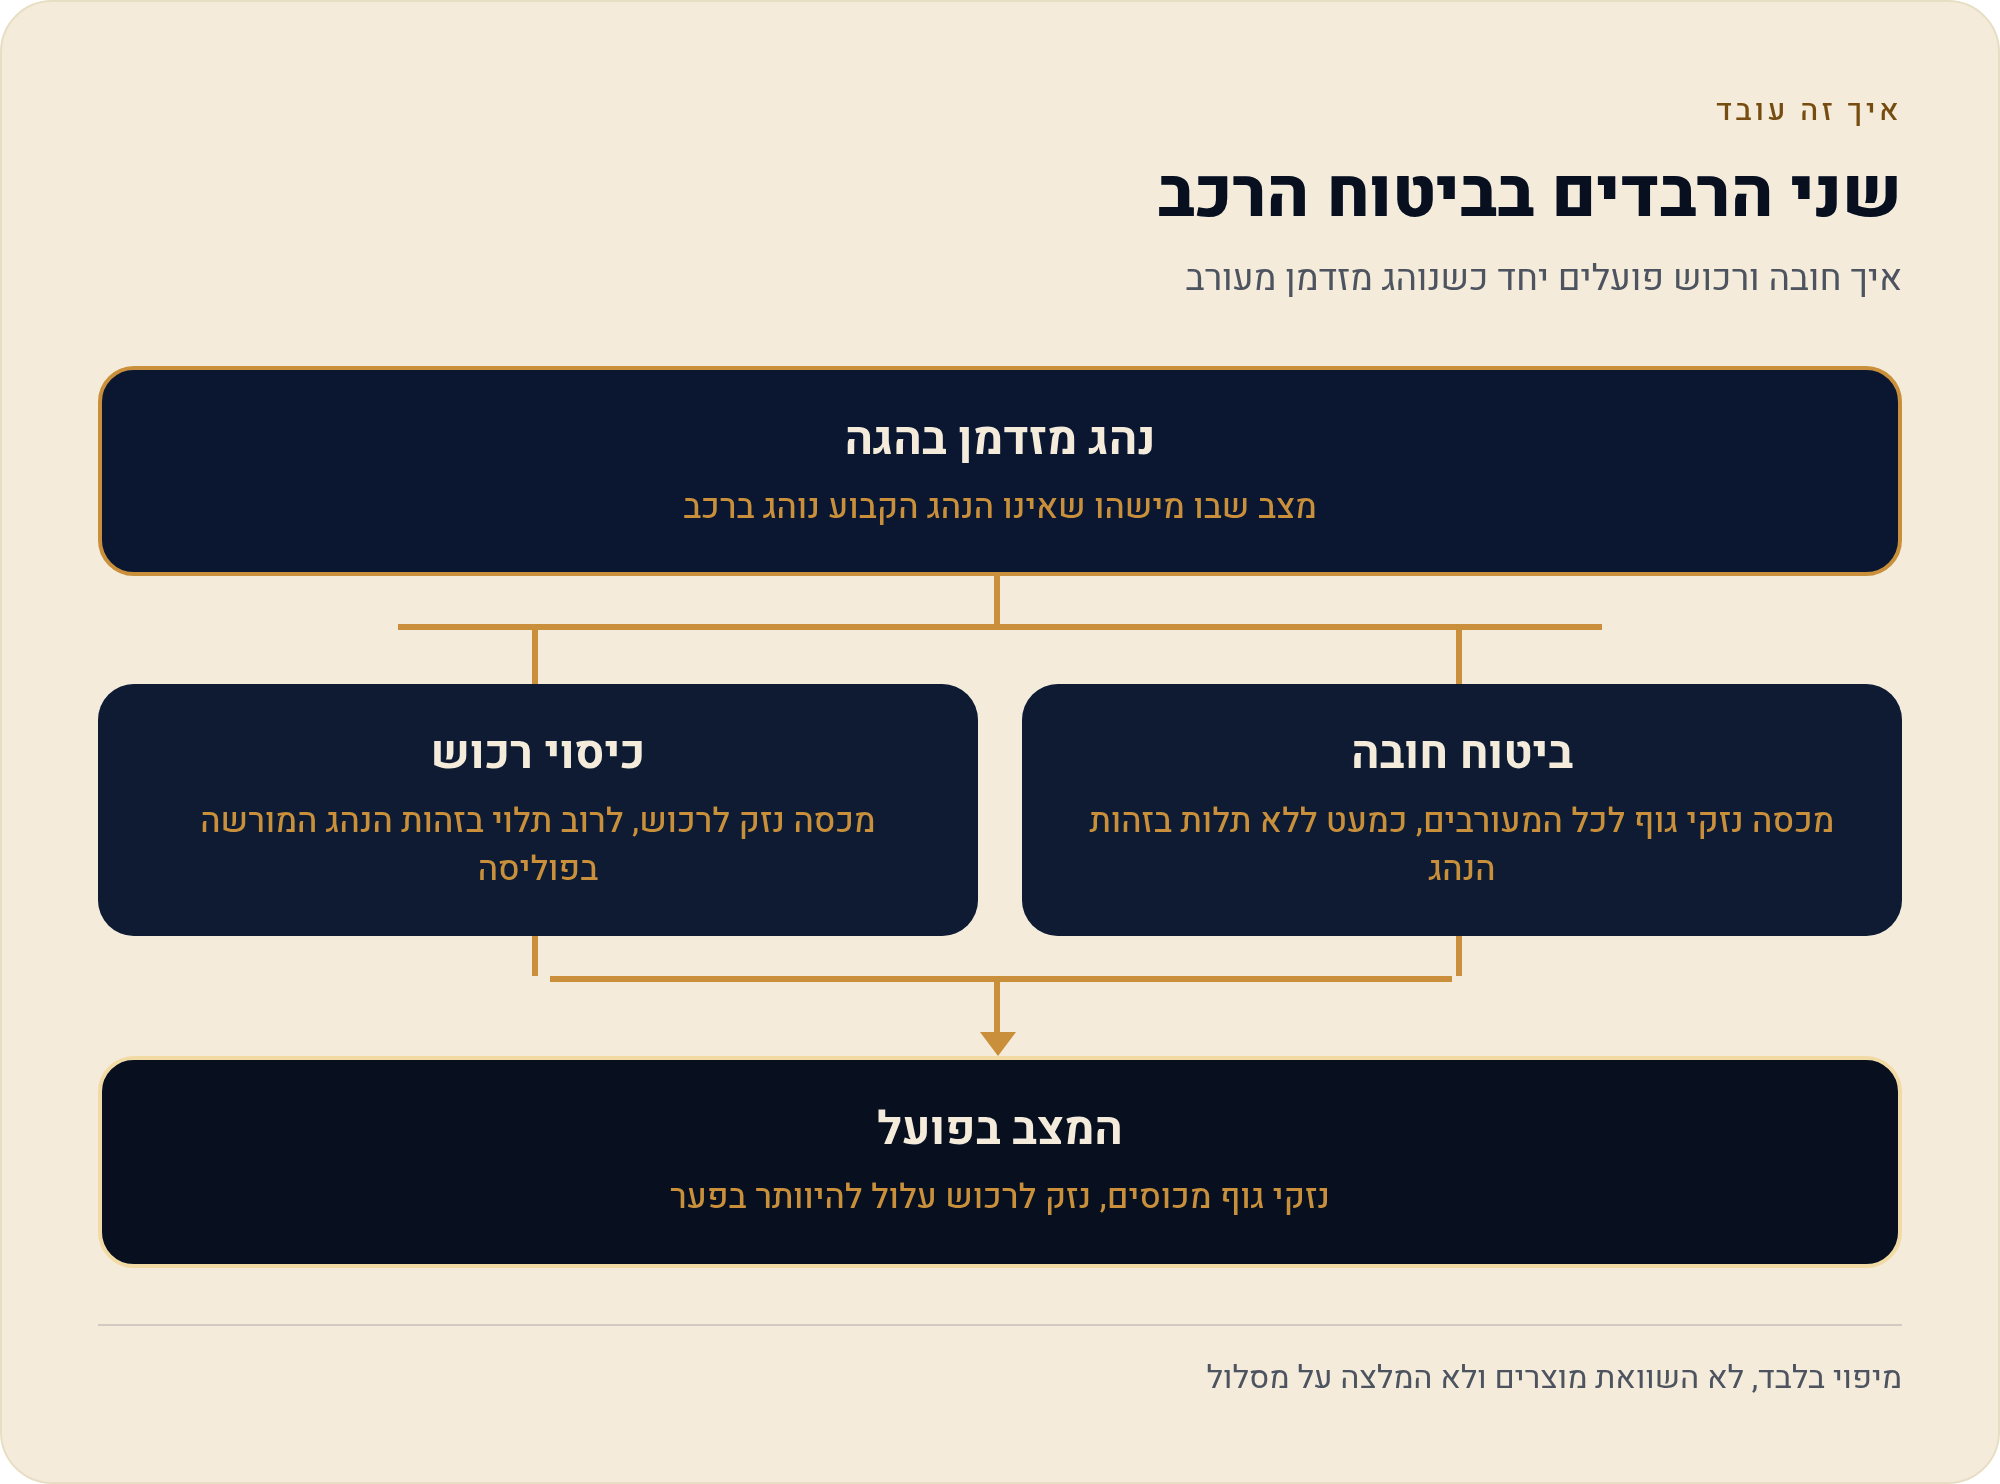
שני הרבדים: למה כיסוי רכוש לבדו לא מספיק
כדי להבין את הפער, כדאי לראות את שני הרבדים זה מול זה. הטבלה הבאה אינה השוואת מוצרים ואינה ממליצה על מסלול — היא רק ממפה מה כל רובד עושה ומה המשמעות שלו כשעובד מזדמן יושב בהגה.
| רובד | מה הוא מכסה | מה המשמעות לעובד המזדמן |
|---|---|---|
| ביטוח חובה | נזקי גוף לנהג, לנוסעים ולהולכי רגל | אם הנהג אינו כלול בכיסוי תואם — זו הנקודה שבה נוצרת החשיפה החמורה ביותר |
| צד ג' | נזק לרכוש של אחרים | הרחבה כאן אינה מייתרת בדיקה של רובד החובה |
| מקיף | נזק לרכב העסקי עצמו | רלוונטי לשווי הנכס של העסק, לא לחשיפה החוקית |
ההיגיון פשוט: כיסוי רכוש מגן על הכיס של העסק. כיסוי חובה מגן על העובד, על מי שנפגע, ועל המעסיק מפני החשיפה שנוצרת כשמישהו נוהג ברכב שלו בלי כיסוי כנדרש. עסק שמסתפק בראשון וממלא את השני בהנחות — נשאר עם הפער הגדול פתוח.
רגולציית רשות שוק ההון: שכבת הגנה שעובדת לטובת המעסיק
כאן נכנסת לתמונה התפתחות רגולטורית שמשמעותה לעסק הקטן גדולה יותר ממה שנדמה. רשות שוק ההון, ביטוח וחיסכון — הרגולטור של חברות הביטוח בישראל — מחייבת את החברות לוודא קיומו של ביטוח חובה תואם לפני מכירת כיסוי רכוש זמני לנהג מזדמן. כלומר, החברה אינה יכולה למכור לך הרחבת רכוש ליום אחד ולהתעלם מהשאלה אם הנהג מכוסה בכלל ברובד החובה.
עבור מעסיק קטן זו לא רק פרוצדורה. זו שכבת הגנה נוספת מפני רכישת כיסוי חסר — מנגנון שתופס את הטעות במקום שבו העסק הקטן הכי עלול לפספס אותה, כי אין לו מי שיבדוק. במקום להסתמך על כך שבעל העסק ידע לשאול את השאלה הנכונה, המערכת מחייבת את הצד שמוכר לבדוק.
מבחינה תפעולית, המסקנה למעסיק היא לא לנסות "לעקוף" את הבדיקה בערוץ אחר או אצל ספק אחר. אם עלה חסם — הוא מסמן פער אמיתי בפוליסה, ולא תקלה טכנית. הדרך לפתור אותו היא להסדיר את רובד החובה, לא לחפש מסלול שבו לא שואלים.
תאונה במהלך עבודה: שני מסלולים שנפתחים במקביל
כשעובד נוהג ברכב החברה במסגרת תפקידו ומעורב בתאונת דרכים, האירוע אינו נשאר בגבולות חברת הביטוח של הרכב. תאונה במהלך עבודה עלולה לגרור גם תביעה לפי חוק הפיצויים לנפגעי תאונות דרכים וגם הליכים מול המוסד לביטוח לאומי, במסגרת הכרה בתאונת עבודה.
המשמעות למעסיק היא שהאירוע נבחן משתי זוויות שונות. מצד אחד, שאלת הכיסוי הביטוחי של הרכב והנהג. מצד שני, שאלת מעמדו של האירוע כתאונת עבודה מול המוסד לביטוח לאומי, על כל מה שנגזר ממנה — דיווח, מסמכים, וקשר לתקופת ההיעדרות של העובד. שני המסלולים לא מחליפים זה את זה, והם מתנהלים במקביל.
מכאן נובעת מסקנה תפעולית פשוטה: התיעוד שהמעסיק שמר לפני הנסיעה — האישור על ההרחבה, התאריכים, שם העובד — הופך אחרי אירוע למסמך מרכזי. עסק קטן שאין לו קלסר מסודר יגלה שדווקא ברגע הקשה הוא נדרש להוכיח שהעובד היה מכוסה באותו יום ספציפי.
הערך לעסק הקטן: מה בדיוק אתם קונים כאן
קל לראות בהסדרה הזו עוד סעיף בירוקרטי. אבל הערך שלה לעסק קטן הוא ממוקד מאוד: מניעת מצב שבו עובד נוהג ברכב החברה בלי כיסוי. זה הכל. לא חיסכון, לא אופטימיזציה — מניעת חשיפה.
ההבדל בין עסק קטן לגדול כאן הוא הבדל של קנה מידה. ארגון עם צי רכבים מנהל רשימת נהגים כתהליך שוטף, עם מערכת ואיש קשר קבוע. עסק עם רכב אחד או שניים מנהל את זה בין טלפון ללקוח לבין הזמנת סחורה — ולכן הוא זקוק לנוהל שאפשר לבצע בשלוש דקות, ולא לתהליך שדורש ישיבה.
- העובד המזדמן נכלל ברשימת הנהגים לתקופה מוגדרת, ולא "בערך".
- הכיסוי נבדק בשני הרבדים — חובה ורכוש — ולא רק באחד.
- קיים תיעוד כתוב עם תאריכים ושם, שנשמר גם אחרי שהנסיעה הסתיימה.
- העובד קיבל הנחיה ברורה מה עליו לעשות, אם ההפעלה תלויה בו.
- ההרחבה נסגרת בסוף התקופה, כך שרשימת הנהגים חוזרת למצבה הרגיל.
הסעיף האחרון נשמע שולי אבל הוא חלק מהניהול הדינמי. רשימת נהגים שמתנפחת עם הזמן, כי איש לא סגר הרחבות ישנות, מפסיקה לשקף את המציאות — וזה בדיוק המצב שממנו רצינו לצאת.
צעדים מעשיים למעסיק שמוסר מפתחות מחר בבוקר
- בדקו בפוליסה הקיימת מי בדיוק מופיע ברשימת הנהגים — לרוב מדובר בעובדים הקבועים בלבד.
- אם העובד שיסע אינו ברשימה, פנו לחברת הביטוח או לממשק הדיגיטלי לפני מסירת המפתחות.
- הגדירו פרק זמן מדויק וזהות מלאה של העובד.
- שאלו במפורש האם ההרחבה חלה על רובד החובה, ולא רק על צד ג'/מקיף.
- שמרו את האישור בתיקייה ייעודית.
- אם ההפעלה דיגיטלית ותלויה בעובד — כתבו לו הנחיה קצרה ובקשו אישור שקרא.
- בתום התקופה ודאו שההרחבה נסגרה ושרשימת הנהגים חזרה למצבה.
רוצים את התמונה המלאה של כיסויים לתקופה קצרה — ליום, לשבוע ולחודש, ולא רק בהקשר של רכב עסקי? חזרו לעמוד האם של הסדרה: ביטוח רכב לתקופה קצרה: ליום, לשבוע ולחודש — מה אפשר בישראל. נושאים משיקים: הרחבה זמנית לפוליסה קיימת, השאלת רכב לנהג מזדמן ו־זכויות, פיקוח והגשת תלונה. להשוואה רחבה יותר של עולם הביטוח: הר הביטוח והמדריכים באתר.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — אתר הרשות, gov.il. הרגולטור על חברות הביטוח בישראל, לרבות הדרישה לוודא קיום ביטוח חובה תואם לפני מכירת כיסוי רכוש זמני לנהג מזדמן. נכון ל־22/08/2026.
- המוסד לביטוח לאומי — הכרה בתאונת עבודה, gov.il. המסלול שנפתח כשתאונת דרכים מתרחשת במהלך העבודה, במקביל למסלול חוק הפיצויים לנפגעי תאונות דרכים. נכון ל־22/08/2026.
- יחידת פניות הציבור ברשות שוק ההון, ביטוח וחיסכון. הכתובת להגשת תלונה כשנמכר כיסוי זמני שהותיר פער ברובד החובה. נכון ל־22/08/2026.