- יוצרemretw11
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההפרצי מומנטום מהירים בכיוון המגמה, תוך סינון רעש בדשדוש ואחרי יעד
- פורסמה2026-07-15עדכון אחרון: 2026-07-15
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 7.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
פרצי מומנטום מסוננים: כשהמגמה דוחפת, לא כשהשוק מדשדש אחרי שהיעד נלקח
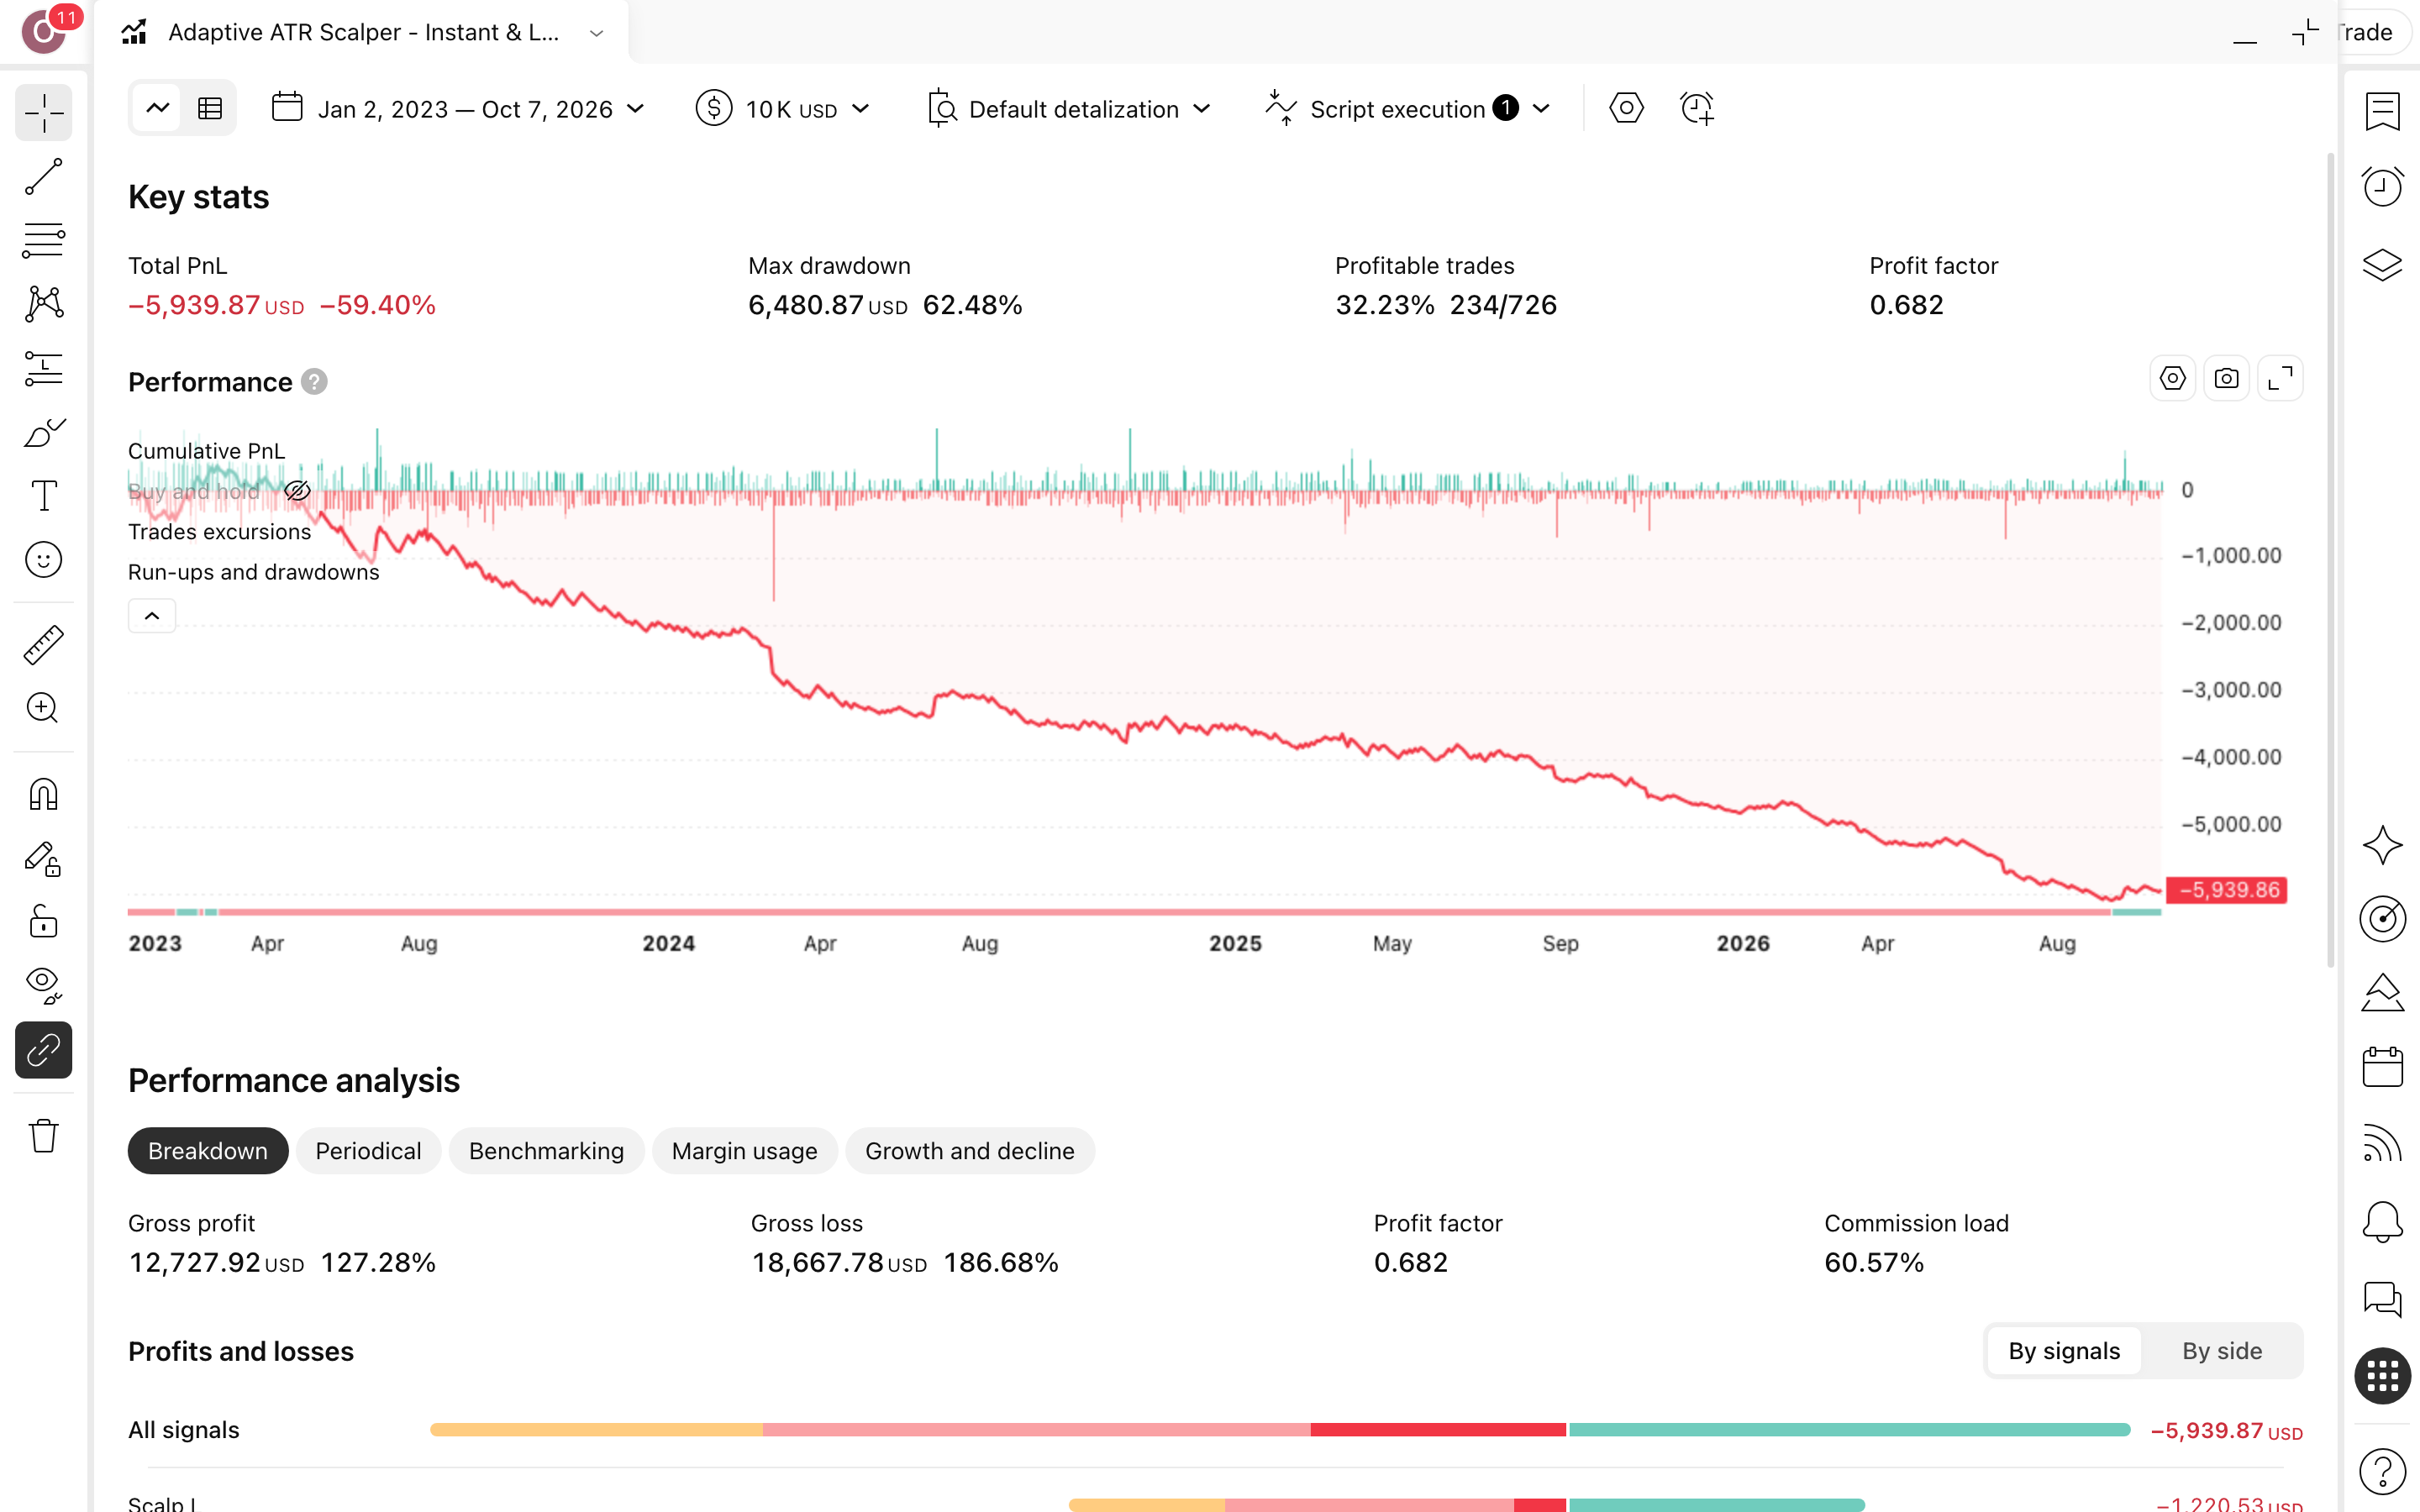
Adaptive ATR Scalper היא אסטרטגיית סקאלפינג שהיוצר מגדיר כעוקבת-מגמה, ונועדה ללכוד פרצי מומנטום מהירים תוך סינון כבד של רעש בזמן דשדוש או בהתבססות שאחרי יעד (post-target consolidation). בהגדרות שהרצנו: ATR (טווח-התנועה הממוצע) של 13 נרות, מדד ADX (עוצמת-המגמה) של 24 עם סף 43, ומכפילים נפרדים למצב שבו ADX עולה (4.4 ו-1.5) ולמצב שבו הוא יורד (9.2 ו-3). על XU030D1! בגרף 30 דקות היא פתחה 726 עסקאות בכ-3.8 שנים, 342 לונג ו-384 שורט. אין לה הטיה לכיוון אחד, וכל עסקה משלמת 0.1% בכניסה ושוב ביציאה.
למה שזה יעבוד? אם מגמה חזקה מייצרת פרצים, מי שנכנס רק כשהיא נוכחת ויושב בצד בדשדוש אמור לתפוס את התנועה ולחסוך את הרעש. ההגדרות בנויות על ההנחה הזאת: יעד-רווח של 1.2% מול סטופ (יציאה אוטומטית בהפסד) של 0.5%, ללונג ולשורט כאחד. בפועל הסקריפט היה בשוק רק 20.8% מהזמן, כלומר ב-79.2% מהזמן הכסף שלך פשוט מחכה. היחס בין רווח ממוצע להפסד ממוצע, ×1.43, אומר שהעסקה המרוויחה הטיפוסית גדולה מהמפסידה.
ההבטחה נשברת בשיעור-הזכייה: רק 234 מתוך 726 עסקאות הרוויחו, 32%, ו-×1.43 לא מכסה 492 הפסדים. Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 0.68 אומר שעל כל דולר שהפסדת חזרו כ-68 סנט. התוצאה: תשואה שנתית של מינוס 21.3% מול 24.2% בקנה-והחזק, drawdown (הצניחה הגדולה מהשיא) של 62.5%, ורצף של 15 עסקאות מפסידות. הזזת יעד-הלונג ל-1.8% או סטופ-הלונג ל-0.75% שיפרה את התשואה הכוללת מירידה של 59.4% רק לירידה של 47.7% ו-47.8%. המילה "חסינה" (robust) נכנסה לקטלוג בלי בק-טסט, והבק-טסט הגיע עכשיו, עם עמלה.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
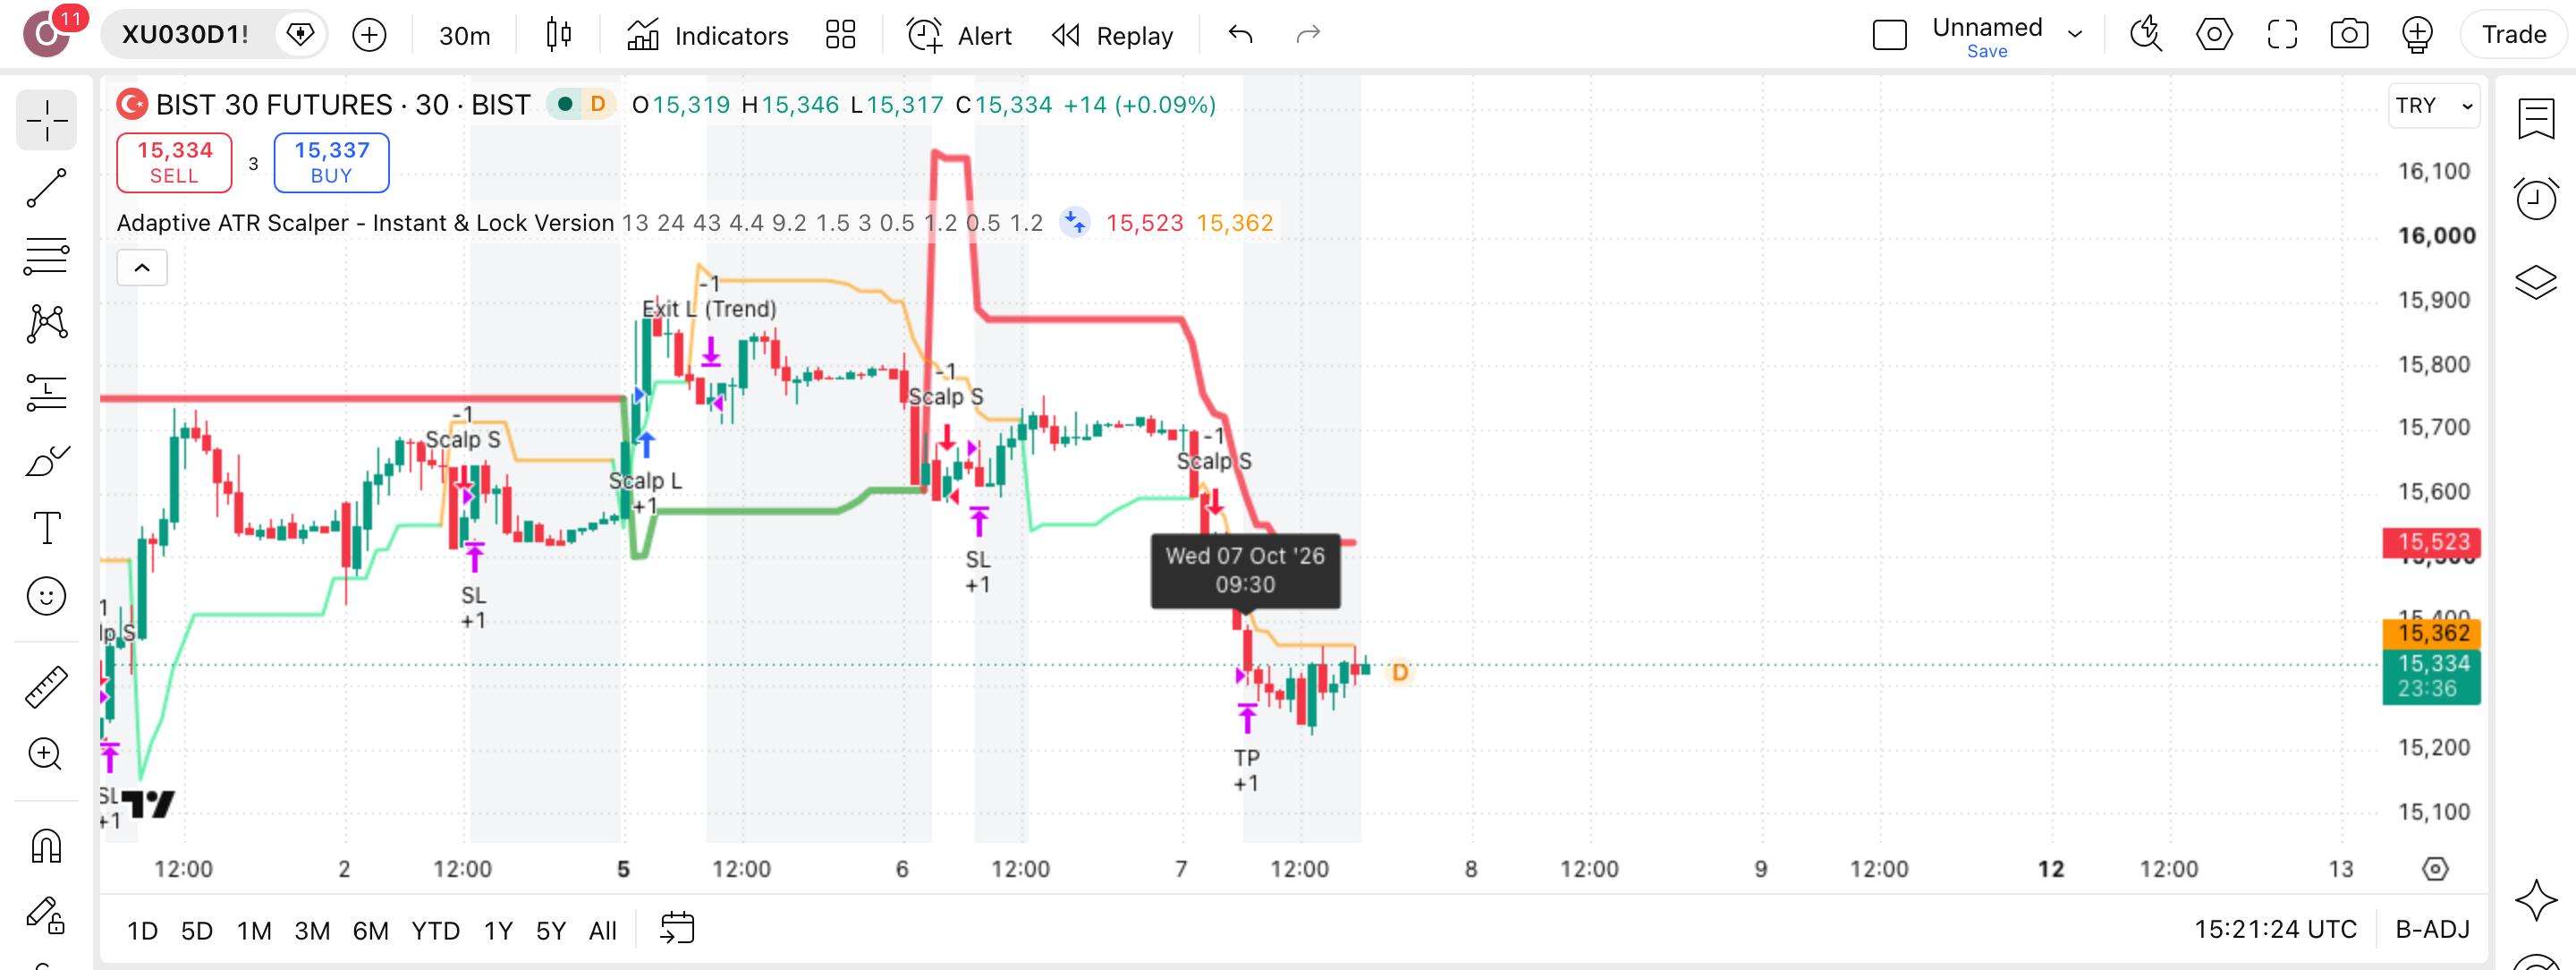
בצילום של XU030D1! בגרף 30 דקות, חפשו את הכניסות לונג ושורט ואת המרחק בין יעד של 1.2% לסטופ של 0.5% סביבן. 726 כניסות כאלה, ורק 32% מהן נגמרו ברווח.
מה קורה בפועל כשהסקריפט רץ
זיהוי
היוצר מגדיר את הסקריפט כאסטרטגיית סקאלפינג עוקבת-מגמה שמסננת בכבדות רעש בדשדוש ובהתבססות שאחרי יעד. בריצה על XU030D1! הסינון כולל מדד ADX (מדד עוצמת-מגמה) עם סף 43.
כניסה
לפי היוצר, הכניסה נועדה ללכוד פרצי-מומנטום מהירים (quick momentum bursts) בשני הכיוונים. בגרף 30 דקות נפתחו 342 עסקאות לונג ו-384 שורט, כלומר האסטרטגיה לא הימרה על כיוון השוק.
יעד
יעד-הרווח קבוע באחוזים: 1.2% בלונג וגם 1.2% בשורט. יחס רווח/הפסד ממוצע של ×1.43 לא הספיק, כי רק 32% מהעסקאות הסתיימו ברווח, ולכן החשבון נשחק מ-$10,000 ל-$4,060.
סטופ
הסטופ (נקודת-יציאה בהפסד) קבוע על 0.5% לכל כיוון, פחות מחצי מהיעד. לצד הסטופ הצר נרשמו בריצה רצף של 15 הפסדים רצופים וירידה מקסימלית של 62.5% מהשיא (drawdown).
לוח-ההגדרות — מה לכוון ומה להשאיר
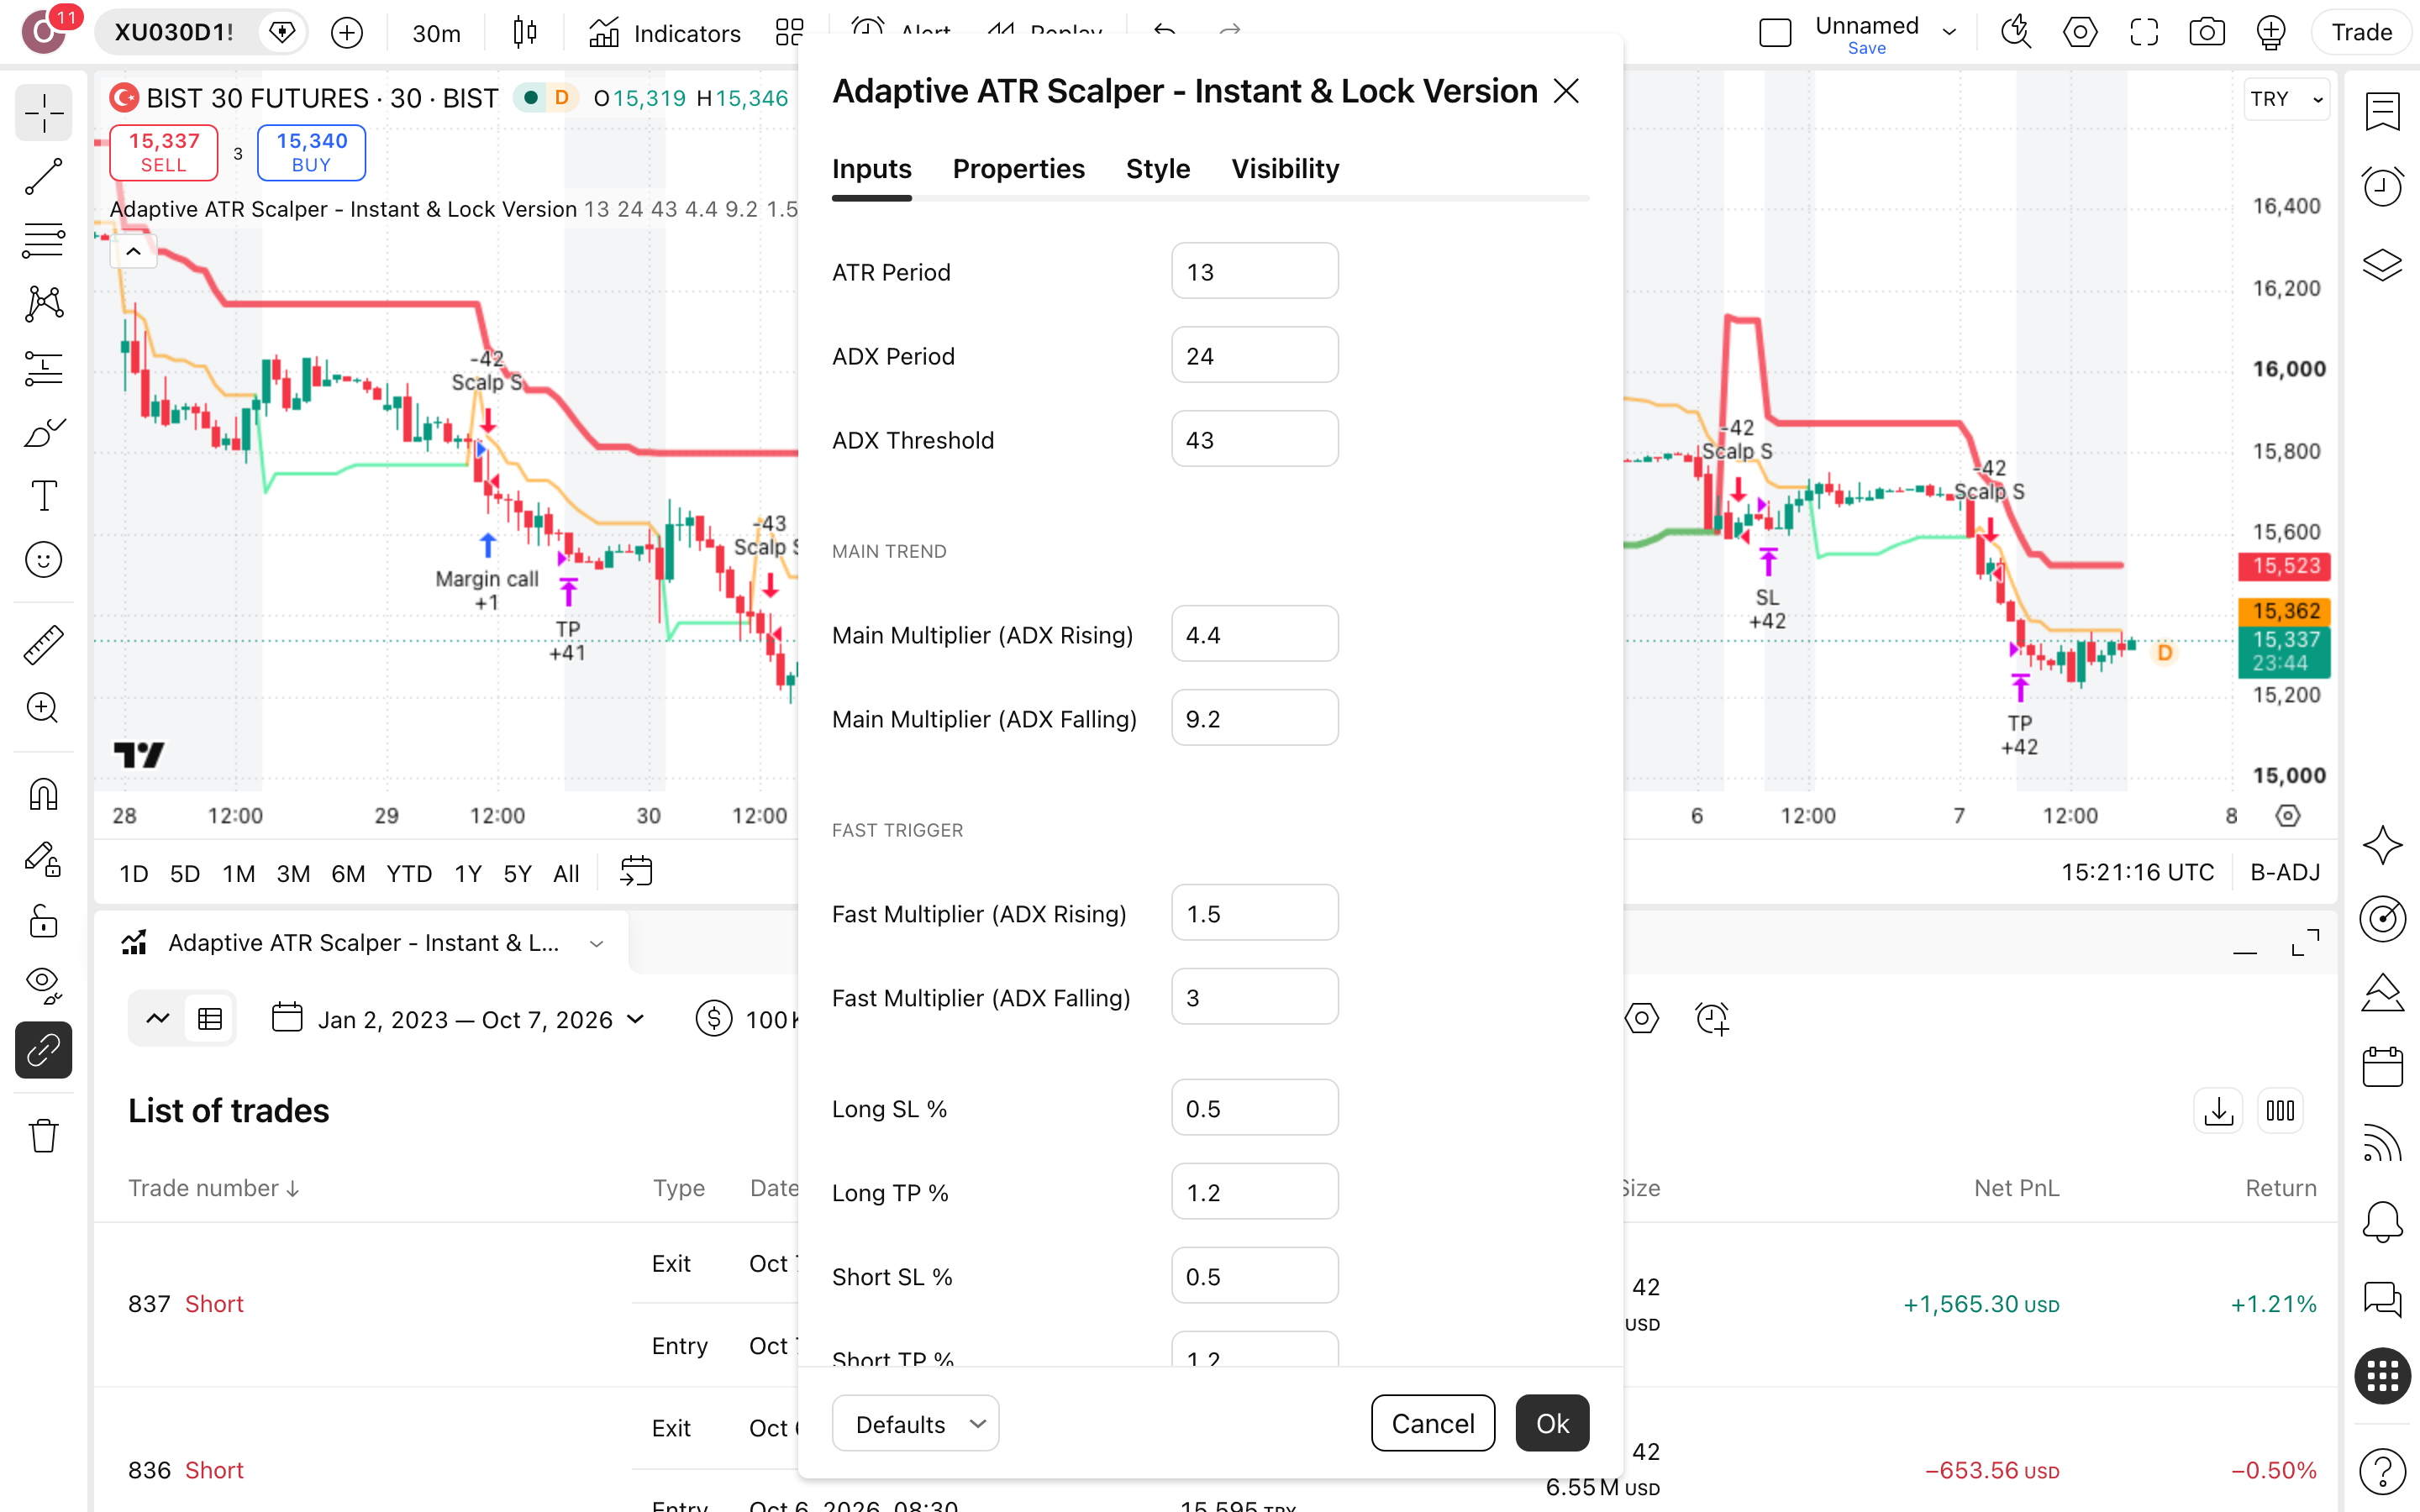
לוח-ההגדרות משחזר את הריצה על XU030D1! מ-2.1.2023: תקופת ATR של 13, מדד ADX על 24 נרות, ומכפילים שמשתנים כשמדד ADX עולה או יורד.
| ATR Period | תקופת-החישוב של מדד ATR (טווח-התנודה הממוצע) היא 13 נרות של 30 דקות, כלומר כשש וחצי שעות מסחר. לפי שם-הסקריפט, ממנו נגזר מרחק אדפטיבי שמשתנה יחד עם התנודתיות בשוק. | ברירת-מחדלשינוי בו לא נבדק בטבלת-הרגישות, ולכן אין נתון להשוואה |
|---|---|---|
| ADX Threshold | סף מדד ADX עומד על 43, על תקופה של 24 נרות. זהו חלק מהסינון שהיוצר מתאר ככבד בתקופות דשדוש, ובפועל הכסף היה בשוק בריצה רק 20.8% מהזמן. | ברירת-מחדל79.2% מהזמן הכסף בחוץ, כך נראה הסינון בפועל |
| Main Multiplier (ADX Falling) | המכפיל הראשי כשמדד ADX יורד הוא 9.2, יותר מכפול מ-4.4 שבמצב עולה. כלומר, לפי שמות-ההגדרות, המרחק גדל כשהמגמה נחלשת ומצטמצם כשהיא מתחזקת, וכך גם המכפיל המהיר: 1.5 מול 3. | ברירת-מחדללא נבדק ברגישות, כל שינוי כאן הוא ניסוי חדש |
| Long TP % | יעד-הרווח בעסקאות לונג עומד על 1.2%. בטבלת-הרגישות העלאה ל-1.8% שיפרה את התשואה הכוללת ממינוס 59.4% למינוס 47.7% והורידה את הירידה המקסימלית מ-62.5% ל-52.2%, והחשבון עדיין מפסיד כמעט מחצית. | ברירת-מחדל1.8% שיפר, אבל לא הפך את התוצאה לחיובית |
| Long SL % | הסטופ בעסקאות לונג עומד על 0.5%. הרחבה ל-0.75% הניבה כמעט אותה תמונה כמו הרחבת היעד: מינוס 47.8% במקום מינוס 59.4%, וירידה מקסימלית של 51.9% במקום 62.5%. | ברירת-מחדלהרחבת הסטופ הפחיתה נזק, אבל החשבון נשאר בהפסד |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
Welcome to Adaptive ATR Scalper, a robust, trend-following scalping strategy designed to capture quick momentum bursts while heavily filtering out noise during chop or post-target consolidation.
— emretw11, יוצר הסקריפט, בעמוד-הפרסום הרשמי. הציטוט נדיר כי הוא מתחייב לשני דברים שאפשר למדוד: לכידת פרצי מומנטום וסינון רעש בדשדוש. היוצר לא פרסם בק-טסט, אז מדדנו בעצמנו: 726 עסקאות, 32% מרוויחות, ו-$4,060 שנשארו מתוך $10,000.
הרצנו את זה על XU030D1! — הנה מה שיצא
בק-טסט מריץ את חוקי Adaptive ATR Scalper על מחירי העבר של XU030D1! בגרף 30 דקות. זו לא תחזית, זה שיעור על מה שהחוקים היו עושים לכסף שלך.
מספר עסקאות
726
726 עסקאות בכ-3.8 שנים על XU030D1! — כל אחת שילמה עמלה של 0.1% לפעולה, כך שהכמות עצמה היא חלק מהמחיר שאתה משלם.
תקופת הבדיקה
3.8 שנים
2.1.2023 עד 7.10.2026 בגרף 30 דקות. כ-3.8 שנים הם מספיק זמן לראות את הסקריפט מפסיד לאורך תקופה, לא רק בשבוע רע אחד.
תשואה שנתית
-21.3%
-21.3% בשנה מול 24.2% בקנה-והחזק. כל שנה עם הסקריפט במקום המדד הרחיבה את הפער, שהצטבר ל-$18,517 לטובת קנה-והחזק.
ירידה מקסימלית מהשיא
62.5%
62.5% ירידה מהשיא (drawdown, הנפילה מפסגת-החשבון עד השפל): $10,000 בשיא היו הופכים ל-$3,752. יותר ממחצית הכסף נעלם בדרך.
השנה הגרועה
2026
2026 היא השנה הגרועה, והתשואה שלה לא נמסרה בדף-העובדות. כלומר, החולשה הגדולה נמצאת דווקא בתקופה הקרובה ביותר למועד שבו היית מתחיל.
זמן בשוק
20.8%
20.8% מהזמן בשוק, ו-79.2% מהזמן הכסף בחוץ. ובכל זאת, הזמן בפנים הספיק כדי להפוך $10,000 ל-$4,060. הישיבה בחוץ לא הגנה על החשבון.
עסקאות מרוויחות · ויחס רווח/הפסד
234 מ-726 · ×1.43
32% מרוויחות לבד נשמע רע, ויחס ×1.43 לבד נשמע טוב. רק יחד מתברר שהם לא מתקזזים: Profit Factor 0.68 (68 סנט רווח על כל דולר הפסד).
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של emretw11 (גרסת 2026-07-15), לונג ושורט, על גרף XU030D1! 30 דקות
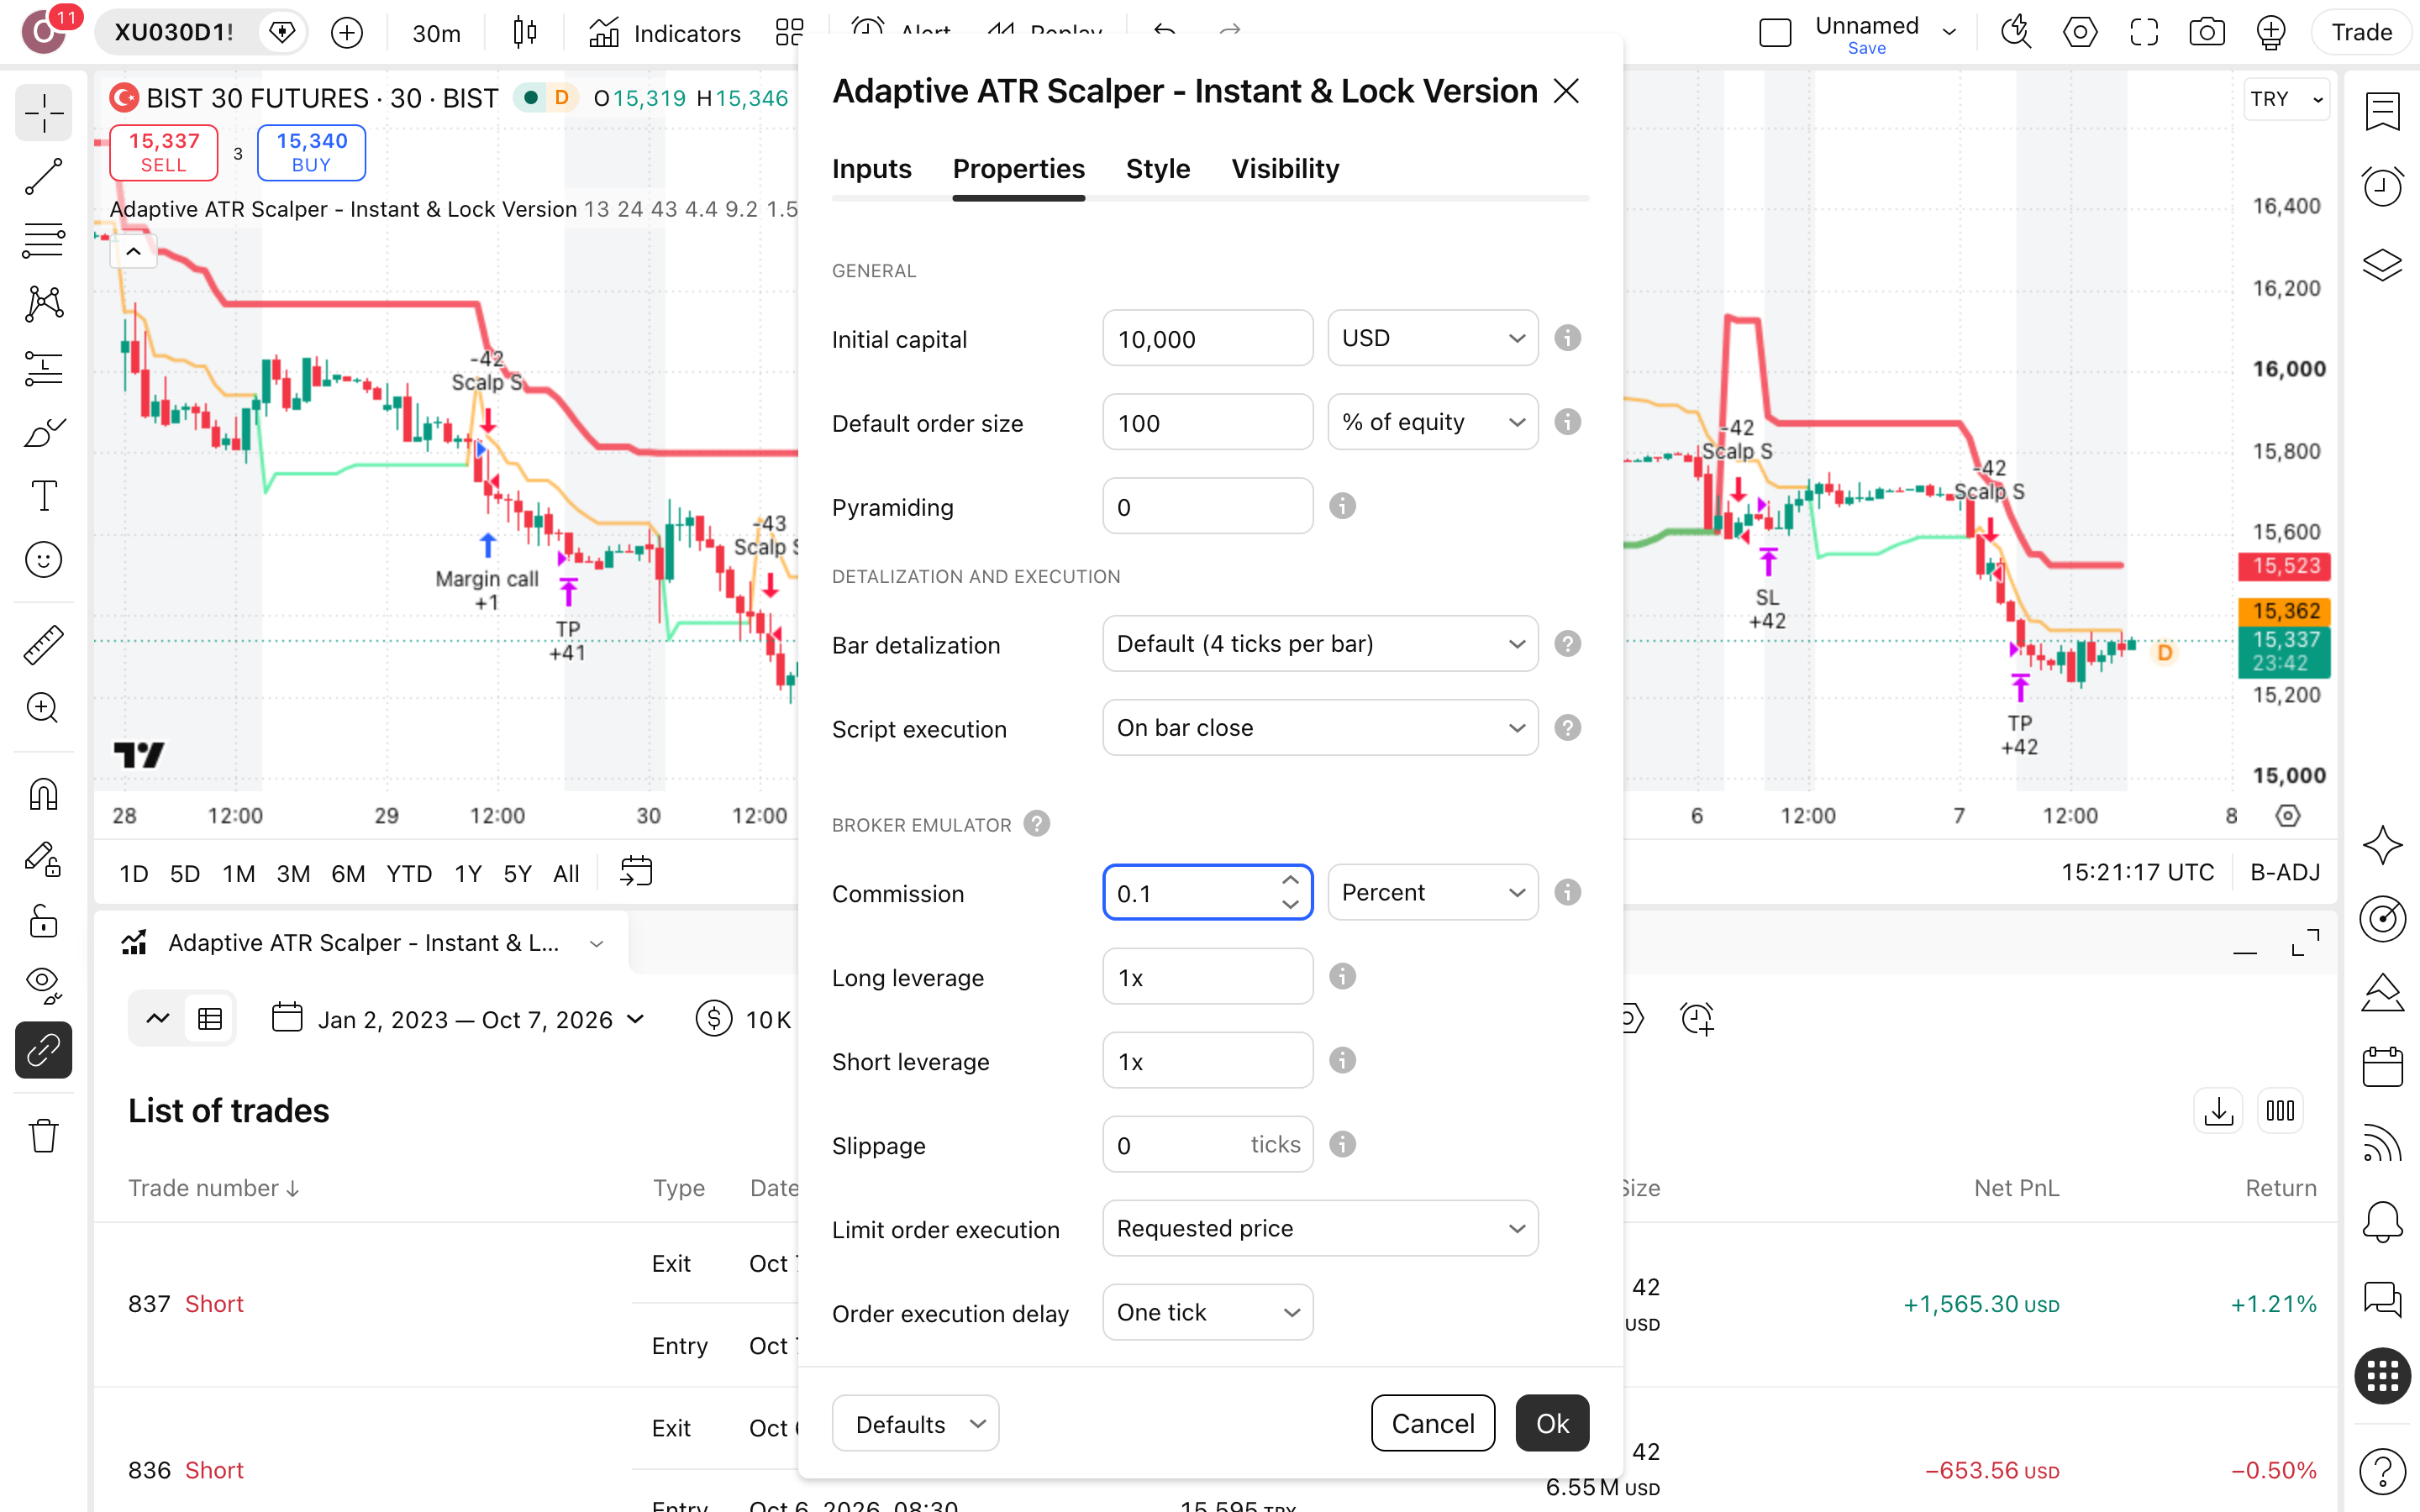
- הגדרותInitial capital=10000 · Commission=0.1% · ATR Period=13 · ADX Period=24 · ADX Threshold=43 · Main Multiplier (ADX Rising)=4.4 · Main Multiplier (ADX Falling)=9.2 · Fast Multiplier (ADX Rising)=1.5 · Fast Multiplier (ADX Falling)=3 · Long SL %=0.5 · Long TP %=1.2 · Short SL %=0.5 · ועוד 1 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה7.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Adaptive ATR Scalper – Instant & Lock Version משקרת — והמספרים של השקר
שלושה מקומות שבהם הסקריפט הזה, על XU030D1! בגרף 30 דקות, מספר סיפור אחר מהשם שלו.
העסקאות המפסידות
492 מ-726
492 עסקאות הפסידו ורק 234 הרוויחו. היוצר מתאר אסטרטגיה חסינה שמסננת בכבדות רעש בתקופות דשדוש (heavily filtering out noise during chop). בקטלוג זה נקרא סינון רעש, ובדוח זה נקרא 492. מה זה מעלה לבדיקה: האם סף ADX Threshold=43 עוצר כניסות על הנכס הזה, או רק מאשר אותן.
השנה הגרועה ורצף ההפסדים
15 ברצף
השנה הגרועה היא 2026, והתשואה שלה לא נמסרה. מה שכן ידוע הוא רצף של 15 עסקאות מפסידות ברציפות. לדוגמה, מי שהיה מתחיל לעבוד עם הסקריפט בתחילת רצף כזה היה רואה רק הפסדים לאורך 15 כניסות, והיה צריך להחליט אם להמשיך בלי אף עסקה מרוויחה להישען עליה.
הזמן בחוץ
79.2%
79.2% מהזמן הכסף לא בשוק, וזה לא אומר שהוא היה מוגן. ב-20.8% הנותרים הסקריפט הפך $10,000 ל-$4,060, בזמן שקנה-והחזק על אותו נכס הגיע ל-$22,577. וכל זה עוד לפני מס רווחי-הון של 25% ולפני פערי-ביצוע, שלא נכללו בריצה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם המדגם גדול מספיק? כאן כן: 726 עסקאות לאורך כ-3.8 שנים. ההפסד אינו תוצאה של כמה עסקאות רעות. 32% הצלחה ו-Profit Factor (רווח ברוטו חלקי הפסד ברוטו) של 0.68 הם דפוס עקבי.
- האם העמלה נכללה? בדוק בהגדרות שהעמלה אינה אפס. אצלנו הוזנה ידנית עמלה של 0.1% לפעולה, וב-726 עסקאות היא מצטברת. מס רווחי-הון 25% ופערי-ביצוע לא נכללו, ופערי-ביצוע רק מורידים מה-$4,060 שבדוח. כלומר, נשאר לך פחות.
- האם הסקריפט מצייר-מחדש? לפי עמוד-הסקריפט שנקרא ב-7.10.2026, לא, והקוד פתוח לבדיקה שלך. האותות שבריצה הם אותם אותות שהיית מקבל בזמן אמת, ולכן ההפסד של -59.4% אינו תוצר של הסתכלות לאחור.
- מי בחר נכס ותקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: XU030D1! בגרף 30 דקות, 2.1.2023 עד 7.10.2026. הריצה מתועדת עם כל ההגדרות כדי שתוכל לשחזר אותה. בתקופה הזו קנה-והחזק הגיע ל-$22,577 והסקריפט ל-$4,060.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של הגדרה אחת, היא צירוף-מקרים ולא שיטה. לכן מזיזים כל פרמטר בנפרד.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 726 | -59.4% | 62.5% |
| שינוי Long TP % מ-1.2 ל-1.8 | 725 | -47.7% | 52.2% |
| שינוי Long SL % מ-0.5 ל-0.75 | 724 | -47.8% | 51.9% |
כמה כסף בכלל שמים על דבר כזה?
ההגדרות שבידינו לא מפרטות גודל-פוזיציה, ולכן הנתונים מתייחסים לחשבון כולו: הון של $10,000, סטופ (יציאה אוטומטית בהפסד) של 0.5% ויעד של 1.2% בכל כיוון. עם הכללים האלה ספגה הריצה 15 הפסדים רצופים, וזה הרצף שאתה צריך לדמיין שאתה עובר בלי לשנות דבר. הירידה המקסימלית, ה-drawdown (הצניחה הגדולה מהשיא לשפל), הגיעה ל-62.5%: $10,000 בשיא היו הופכים ל-$3,752. כדי לחזור משם לשיא צריך יותר מלהכפיל את הכסף.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא הרווח. הסקריפט מגדיר מראש כניסה, סטופ ויעד, ונמצא בשוק רק 20.8% מהזמן. כלומר, רוב הזמן הוא אומר לך לא לעשות כלום. גם בדיקת-הרגישות מלמדת משהו: אף שינוי פרמטר שנבדק לא הוציא את התשואה מהמינוס. את המשמעת אפשר ללמוד מהסקריפט גם כשתשואה של -21.3% בשנה אומרת שהנתונים לא נותנים סיבה להפעיל את הכללים האלה על הנכס הזה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים את הגרף הנכון
פתח את TradingView, חפש את הסימול BIST:XU030D1! וקבע גרף של 30 דקות. אלה בדיוק הנכס והטווח של הריצה המתועדת מ-7.10.2026. נכס או טווח-זמן אחר ייתנו דוח אחר, ולא תוכל להשוות אותו למספרים שכאן.
מוצאים את הסקריפט בקהילה
חפש בספריית-הקהילה את השם המלא Adaptive ATR Scalper – Instant & Lock Version של emretw11 והוסף אותו לגרף. הסקריפט קוד-פתוח ולא מצייר-מחדש, וכך אפשר לבדוק בקוד את מה שהמחבר מתאר: סקאלפינג עוקב-מגמה שנועד לתפוס פרצי-מומנטום קצרים ולסנן רעש בדשדוש.
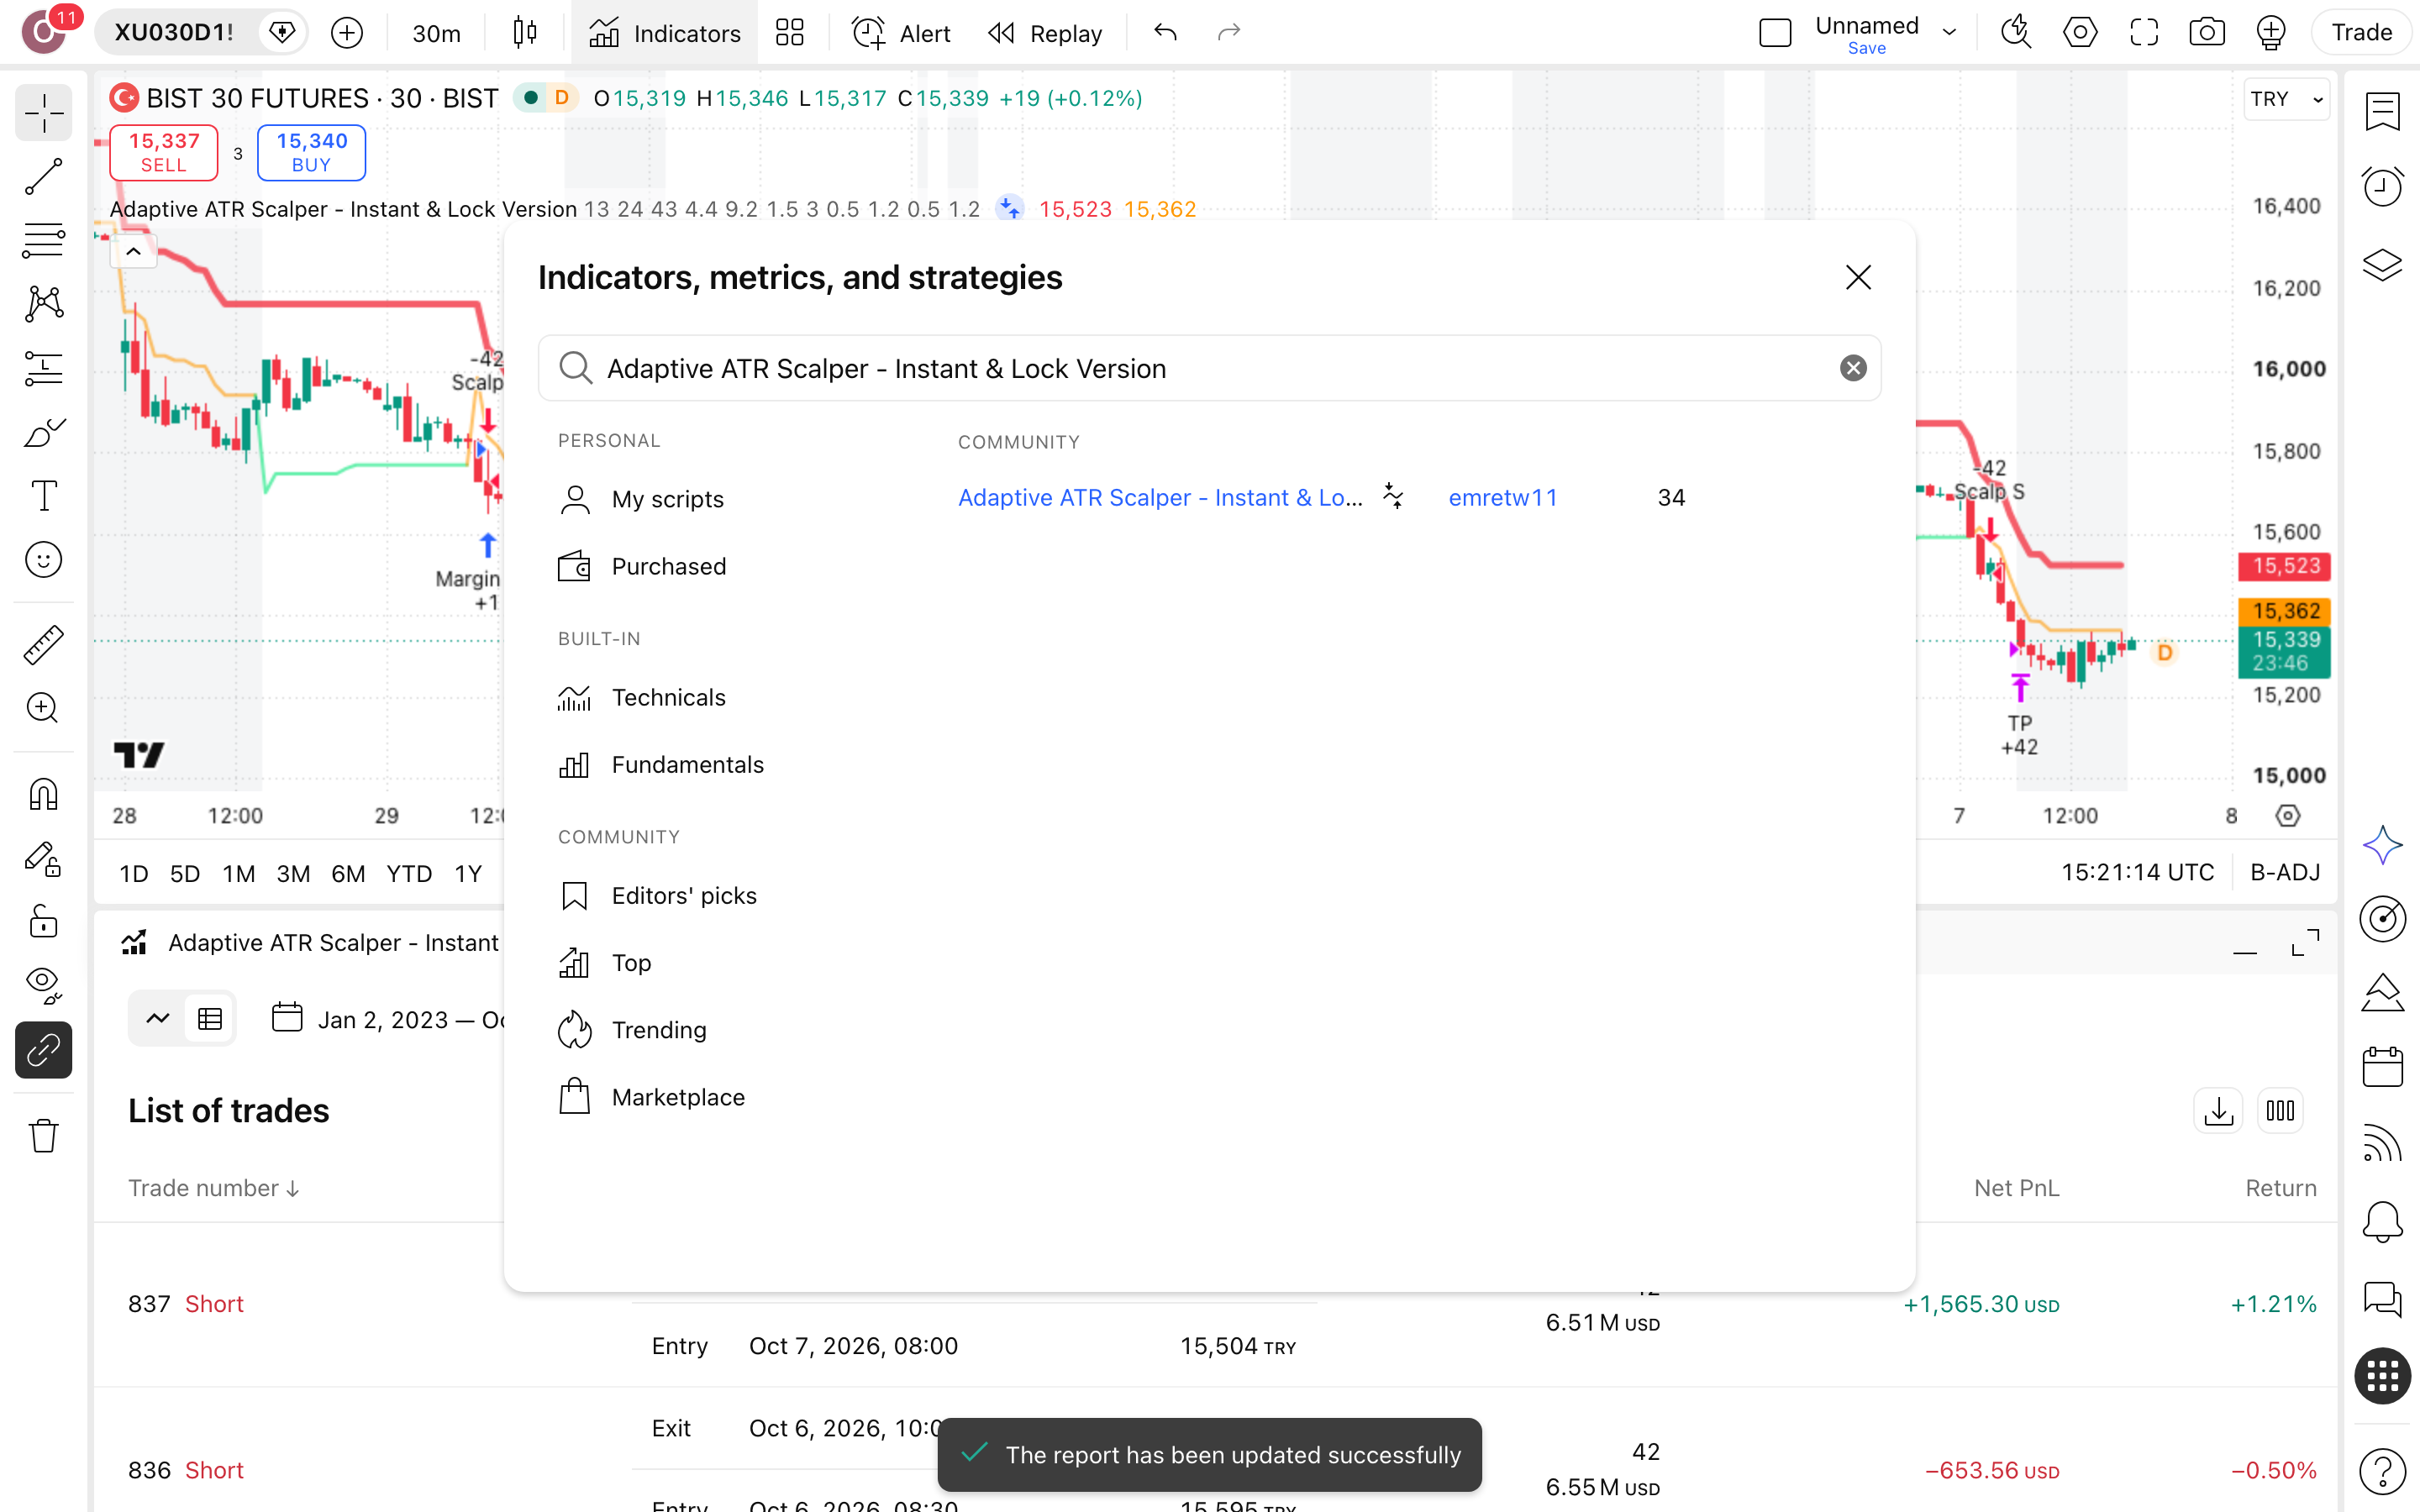
סקריפטים בשמות דומים עלולים להופיע בחיפוש. ודא שהמחבר הוא emretw11 ושתאריך-הפרסום הוא 15.7.2026, אחרת אתה בודק משהו אחר.
מגדירים עמלה לפני הכול
לפני שאתה מסתכל על מספר כלשהו, פתח את Properties של האסטרטגיה וקבע עמלה של 0.1% לפעולה, כמו בריצה הזאת. ב-726 עסקאות העמלה נגבית בכל כניסה ובכל יציאה, ודוח בלעדיה מתאר אסטרטגיה רווחית יותר מזו שנבדקה.
פותחים את Strategy Tester
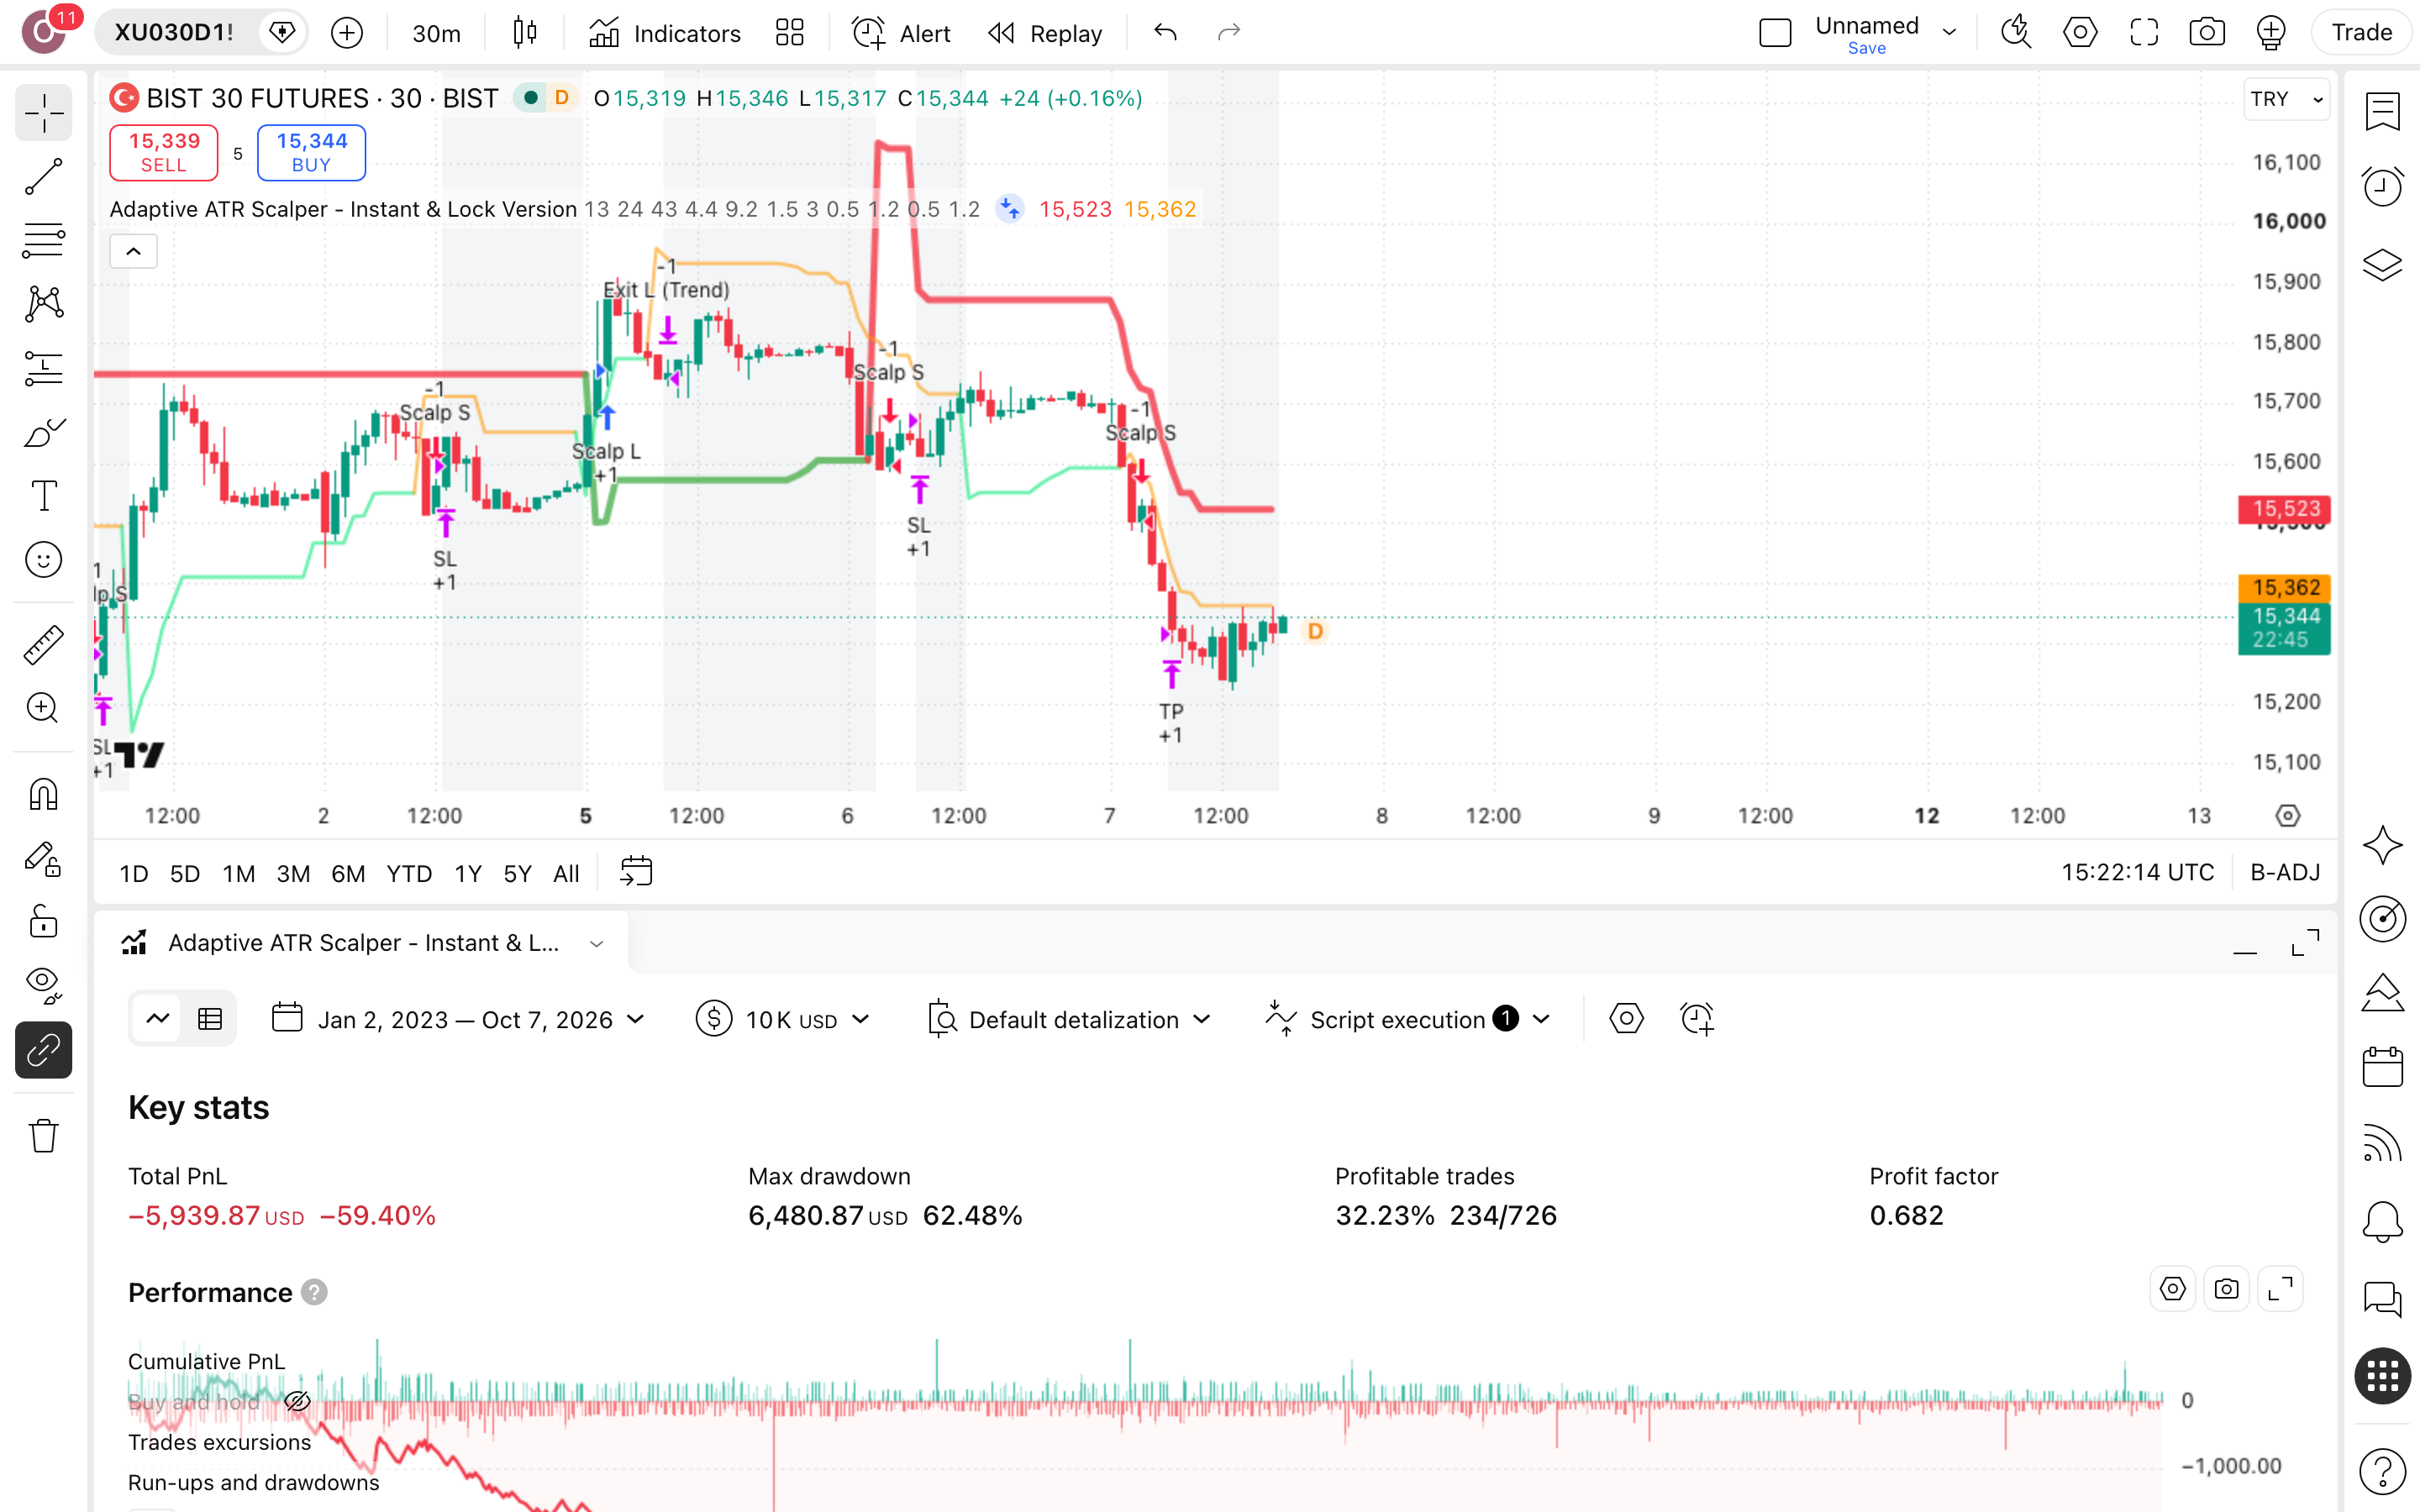
פתח את Strategy Tester וודא שההגדרות זהות לריצה: הון-התחלתי $10,000, ATR Period=13, ADX Period=24, ADX Threshold=43, סטופ (יציאה אוטומטית בהפסד) של 0.5% ויעד-רווח של 1.2% לכל כיוון. הבדל באחת מהן, והדוח שלך כבר לא ניתן להשוואה.
קוראים את הדוח ומחליפים נכס
קרא קודם את הירידה מהשיא, 62.5%, ואחריה את Profit Factor (סך-הרווחים חלקי סך-ההפסדים): 0.68, כלומר על כל דולר שהפסדת חזרו 68 סנט. רק אז את התשואה. אחר-כך הרץ אותן הגדרות על נכס אחר: אם התמונה חוזרת, הבעיה בחוקים.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Adaptive ATR Scalper – Instant & Lock Version
האם Adaptive ATR Scalper מצייר-מחדש?
לא. הסקריפט מסומן בקטלוג כלא מצייר-מחדש ובקוד-פתוח, כך שאות שהופיע בגרף לא משתנה בדיעבד. זה מנקה את הריצה מחשד טכני, ולא יותר: אותם אותות יציבים הובילו ל-726 עסקאות ולתשואה כוללת של -59.4% על חוזה XU030D1! בבורסת BIST בגרף 30 דקות. הבעיה באסטרטגיה עצמה.
כמה עמוקה הייתה הנפילה הגרועה בדרך?
62.5% drawdown (הירידה מהשיא הקודם עד השפל שאחריו). בדולרים: מי שעמד על $10,000 בשיא ראה אותם מתכווצים ל-$3,752. נפילה כזאת מחייבת לשאול אם היית ממשיך להחזיק בשיטה הזאת, ולא רק מה התשואה הסופית. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה.
אם קנה-והחזק ניצח, למה בכלל להסתכל על הסקריפט?
קנה-והחזק ניצח בבירור: $10,000 הפכו ל-$22,577 מול $4,060 עם הסקריפט, פער של $18,517. בתשואה שנתית: 24.2% מול -21.3%. מה שזה מעלה לבדיקה: הסקריפט היה בשוק רק 20.8% מהזמן, וגם בחשיפה הקטנה הזאת הפסיד יותר מחצי ההון. כלומר, הסינון לא הגן עליו.
למה 32% עסקאות מרוויחות לא הספיקו?
כי הרווח הממוצע גדול מההפסד הממוצע רק פי 1.43, וזה לא מכסה 492 עסקאות מפסידות מול 234 מרוויחות. התוצאה היא Profit Factor (סך הרווחים חלקי סך ההפסדים) של 0.68: על כל דולר הפסד חזרו רק 68 סנט רווח. רצף-ההפסדים הארוך הגיע ל-15 עסקאות.
האם שינוי פרמטרים מציל את האסטרטגיה?
לא. בריצה הזאת על XU030D1! הרחבת Long TP % מ-1.2 ל-1.8 הקטינה את ההפסד הכולל ל-47.7% ואת הירידה מהשיא ל-52.2%. הרחבת Long SL % מ-0.5 ל-0.75 נתנה הפסד של 47.8% וירידה של 51.9%. שתי הגרסאות עדיין מאבדות כמעט חצי מההון, עוד לפני מס רווחי-הון של 25%.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את עמוד-הסקריפט, הוסף אותו לגרף של XU030D1! ב-30 דקות והשווה את מספר העסקאות שתקבל ל-726 שלנו. אם המספר שונה, מצא איזו הגדרה שונה: עמלה, תקופה או פרמטר. זה תרגיל קריאת-דוח שמלמד יותר מכל תשואה שמוצגת בקטלוג.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות שלך בחודש הקרוב ומדוד אותן באותם שלושה מספרים: אחוז מרוויחות, יחס רווח/הפסד ממוצע ורצף-ההפסדים הארוך. כאן 32% ויחס של ×1.43 לא הספיקו, והרצף הגיע ל-15. אם אינך יודע את המספרים שלך, זה הצעד הראשון לפני כל סקריפט.
אם אתה שוקל כסף אמיתי: לפני שקל אחד, הרץ בעצמך את הסקריפט עם העמלה האמיתית של הברוקר שלך ועל הנכס שאתה מתכוון לסחור בו, ובדוק את הירידה מהשיא לפני התשואה. בריצה שלנו היא הגיעה ל-62.5%, וקנה-והחזק ניצח ב-$18,517.