- יוצרdrewskills
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההמתרגם את אותות אינדיקטור בומן (גרסה 3) לעסקאות בבדיקה לאחור
- פורסמה2026-07-06עדכון אחרון: 2026-07-06
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 1.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
מעטפת לאותות בומן: לונג בלבד, כשהאינדיקטור הנלווה מאותת ומסנן-הממוצע 200 פעיל
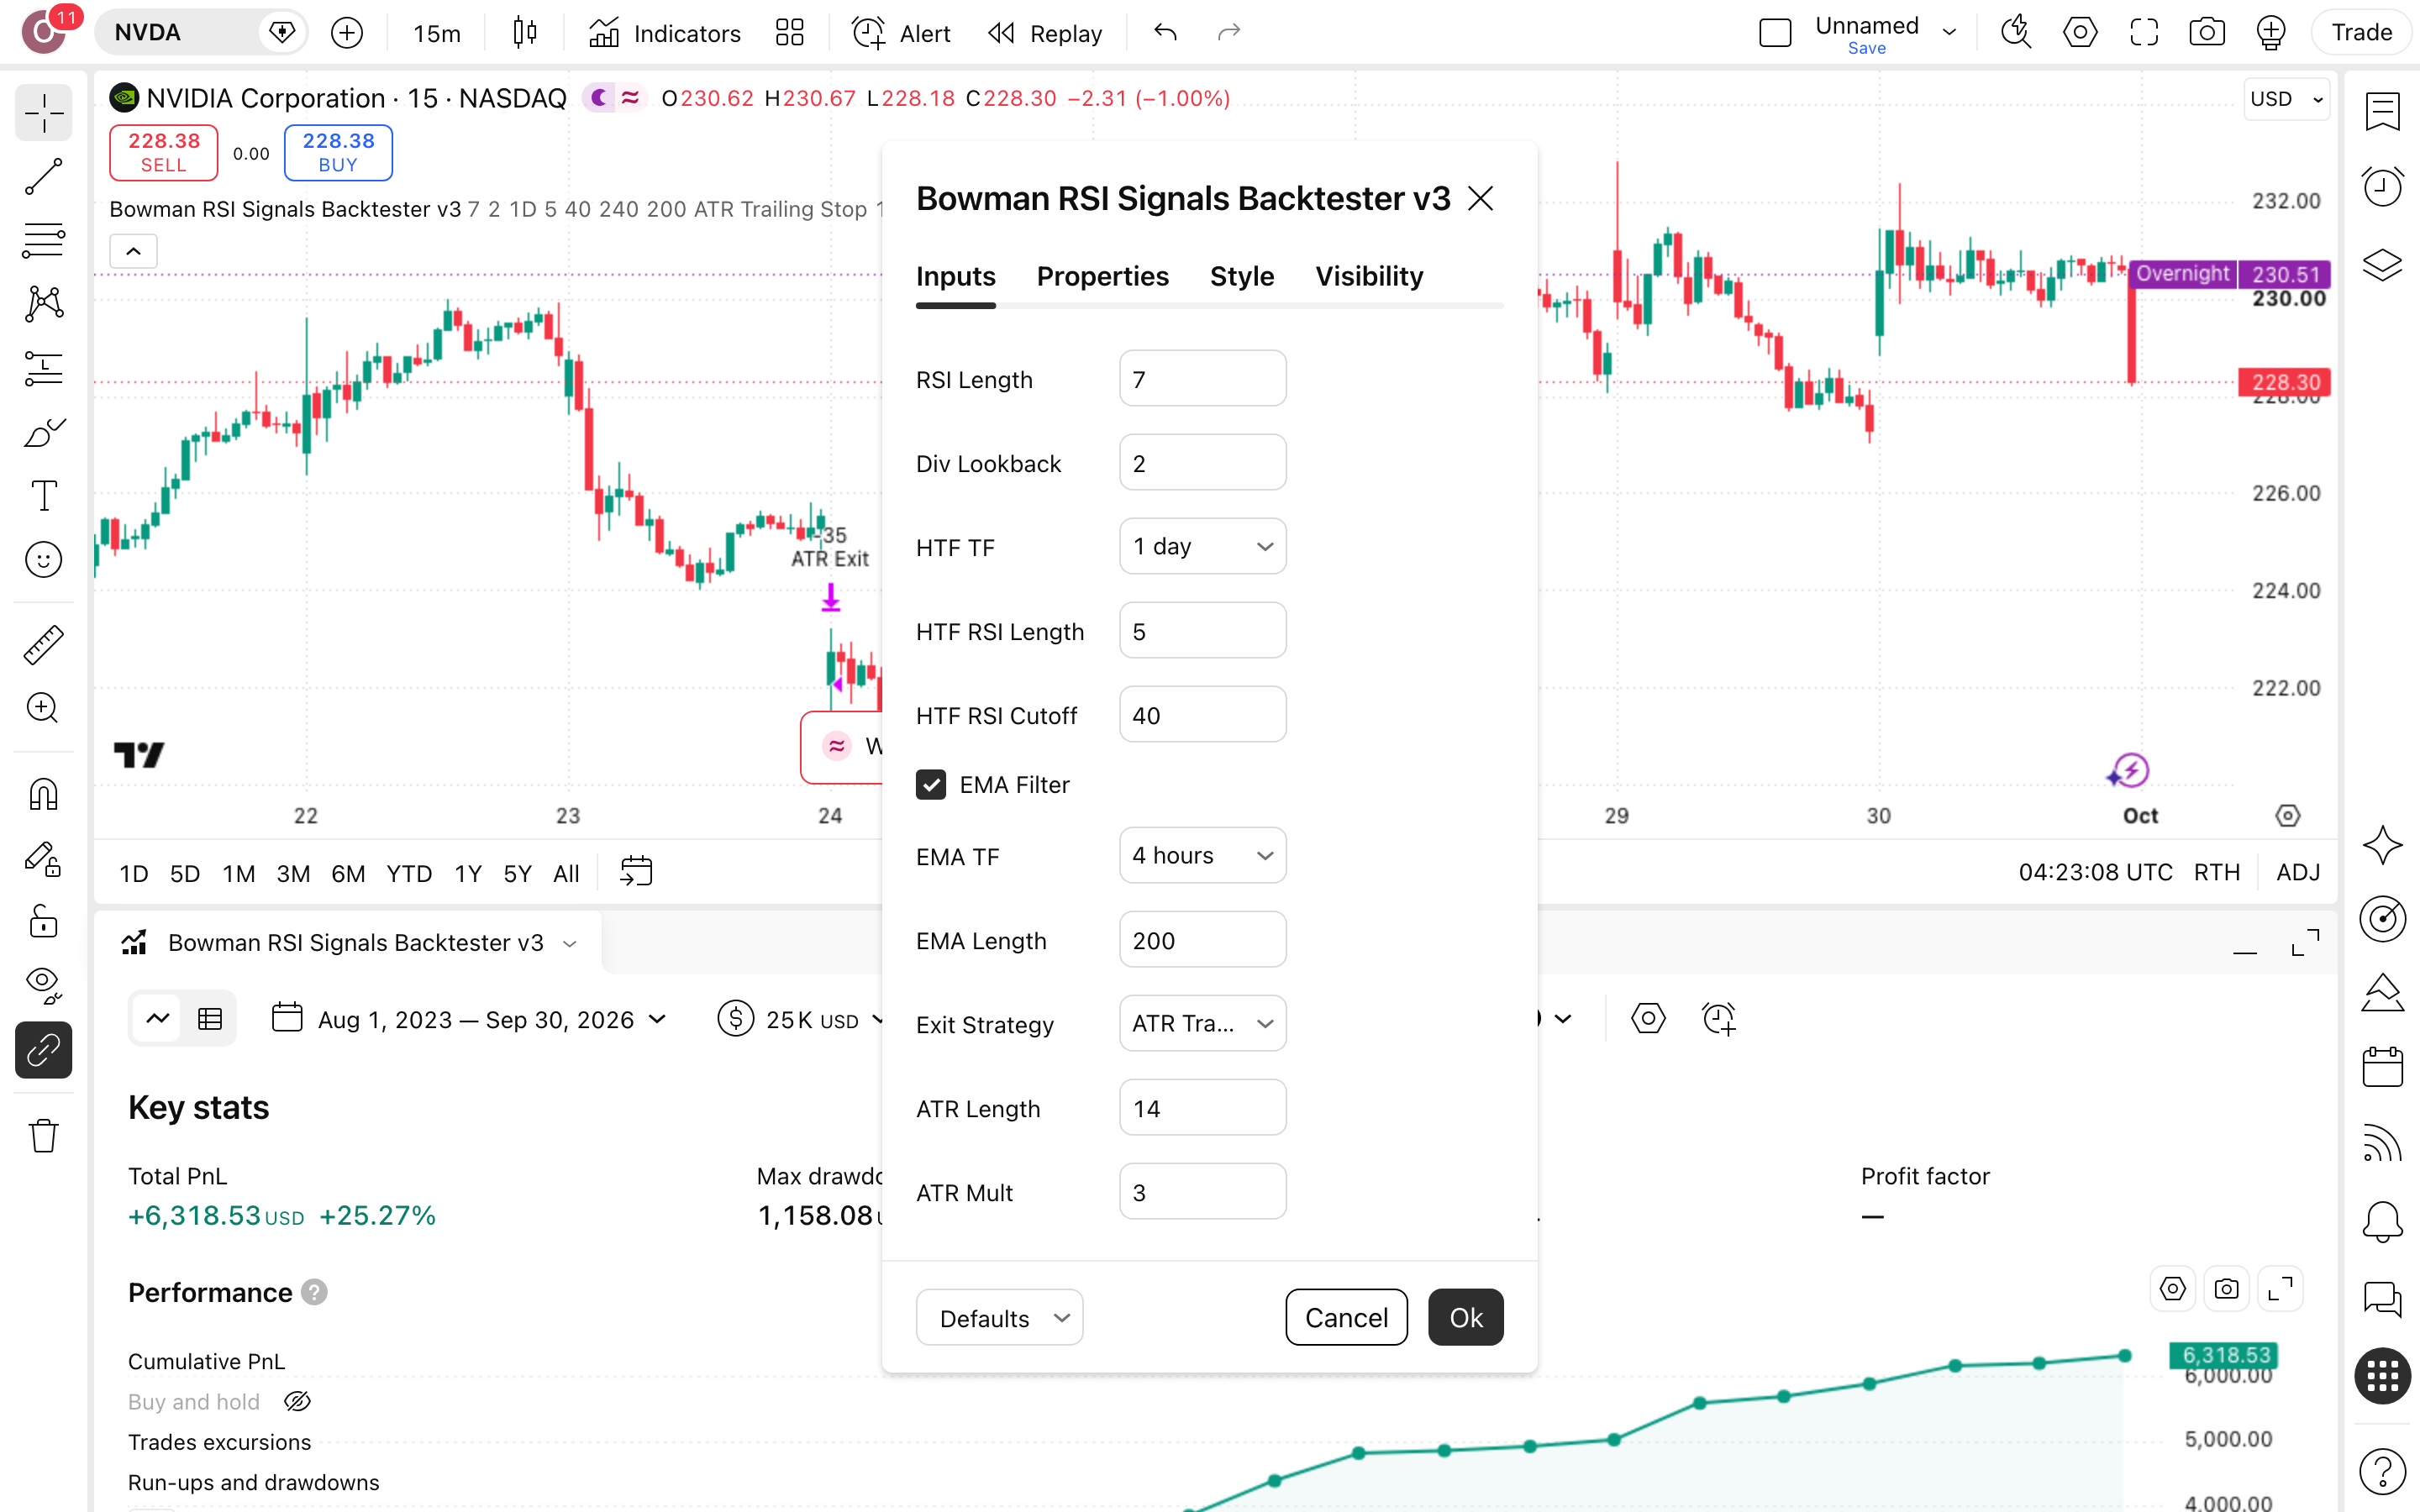
Bowman RSI Signals Backtester v3 לא מזהה תבנית בעצמו. לפי המחבר, מקור האותות הוא האינדיקטור Bowman RSI Signals v3, והסקריפט הוא המעטפת שהופכת אותם לעסקאות. בהגדרות של הריצה שלנו: RSI באורך 7, Div Lookback של 2, RSI בטווח-זמן גבוה באורך 5 עם סף 40, מסנן EMA באורך 200, ויציאה בסטופ-נגרר (רצפת-יציאה שמטפסת אחרי המחיר) במרחק פי 3 מה-ATR באורך 14. על אנבידיה זה הניב 24 עסקאות, כולן לונג.
למה שזה יעבוד? ההגדרות בנויות לסנן ולהחזיק: מסנן הממוצע 200 על גרף 15 דקות מצמצם את מספר הכניסות, והסטופ-הנגרר נותן לרווח לרוץ. בריצה זה נראה כמעט מושלם: 23 מתוך 24 עסקאות הרוויחו (96%), ויחס רווח/הפסד ממוצע של ×34.95 אומר שההפסד היחיד היה זניח מול הרווחים. מכאן גם מדד Profit Factor (סך הרווחים חלקי סך ההפסדים) של 804.71. אצלך זה צריך להדליק נורה: 24 עסקאות הן מדגם קטן מדי כדי לסמוך על מספר כזה.
הכשל כאן אינו בעסקאות, אלא בזמן שמחוץ להן. הכסף היה בשוק רק 23.4% מהזמן, ובתקופה שבה אנבידיה עלתה זה תרגם ל-9.9% שנתי מול 32.4% בקנה-והחזק. בתמורה קיבלת ירידה מקסימלית מהשיא של 4.5% בלבד: $10,000 בשיא היו יורדים ל-$9,546, וזה כל המחיר ששילמת על השקט. הפרמטרים אינם הבעיה: ATR Mult של 4.5 נתן 23% תשואה כוללת, ו-EMA באורך 300 נתן 24.1% עם ירידה של 3.1%. מה שזה מעלה לבדיקה הוא אם אתה מוכן לוותר על רוב העלייה בשביל ירידה קטנה.
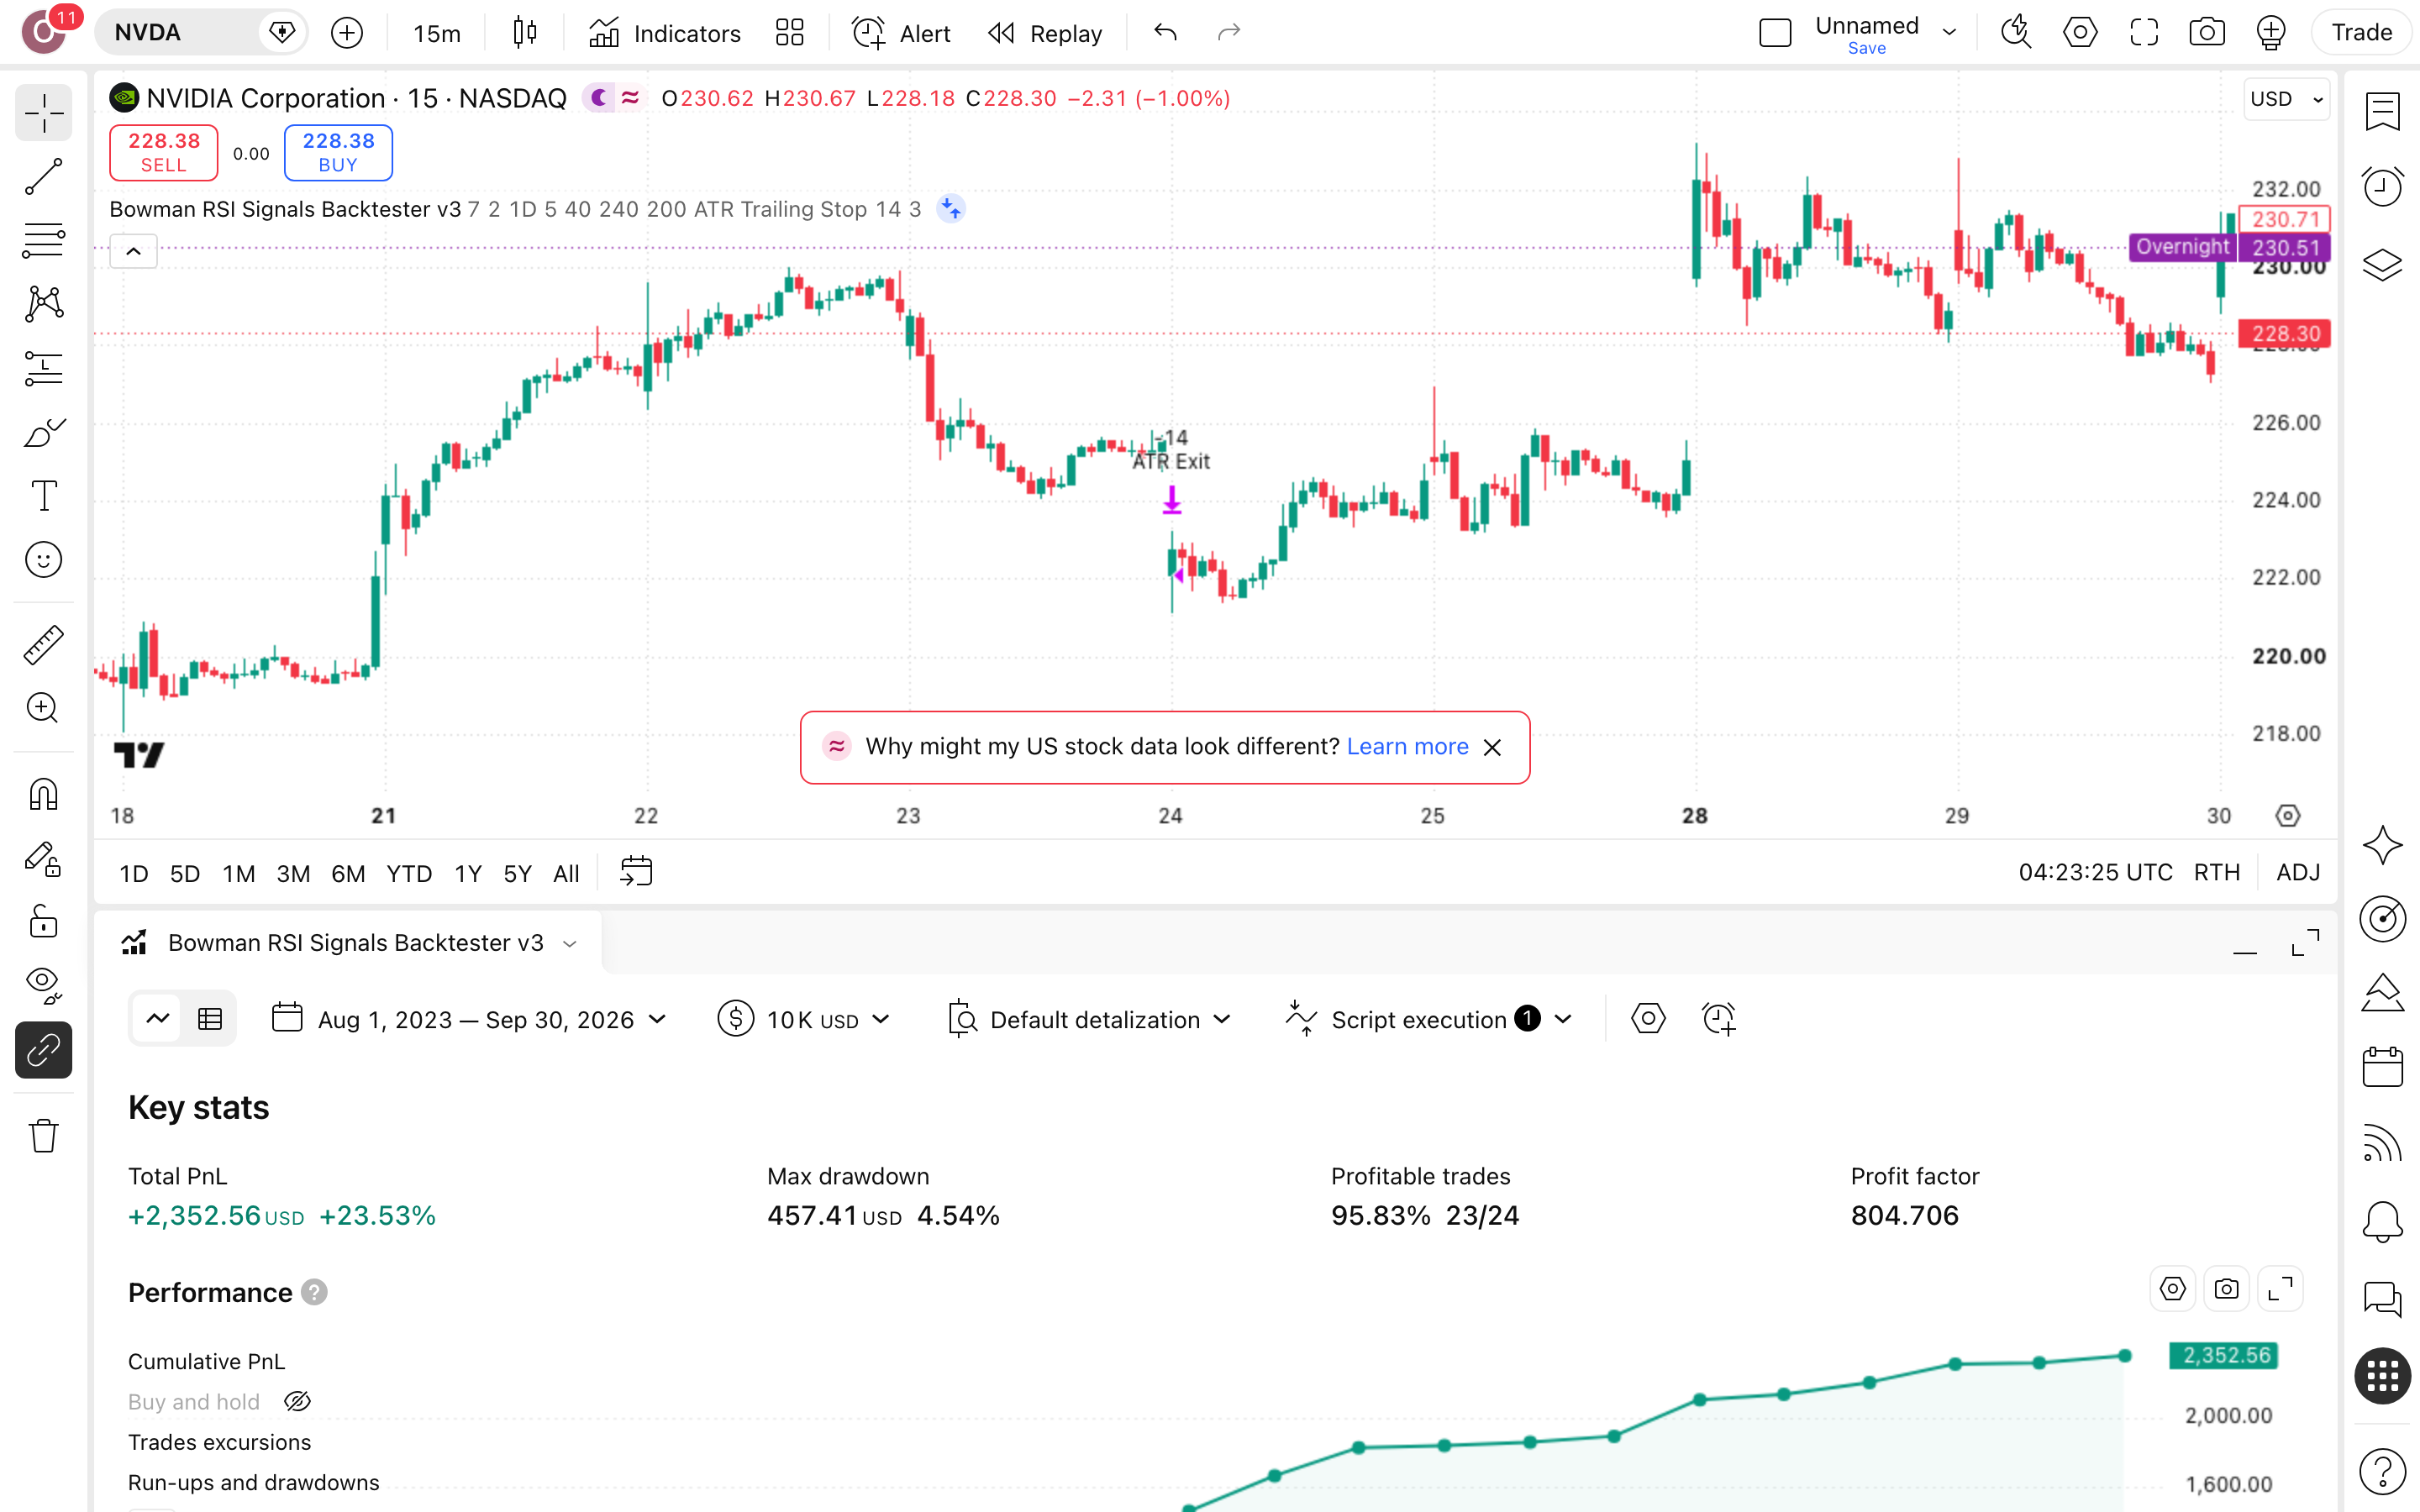
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
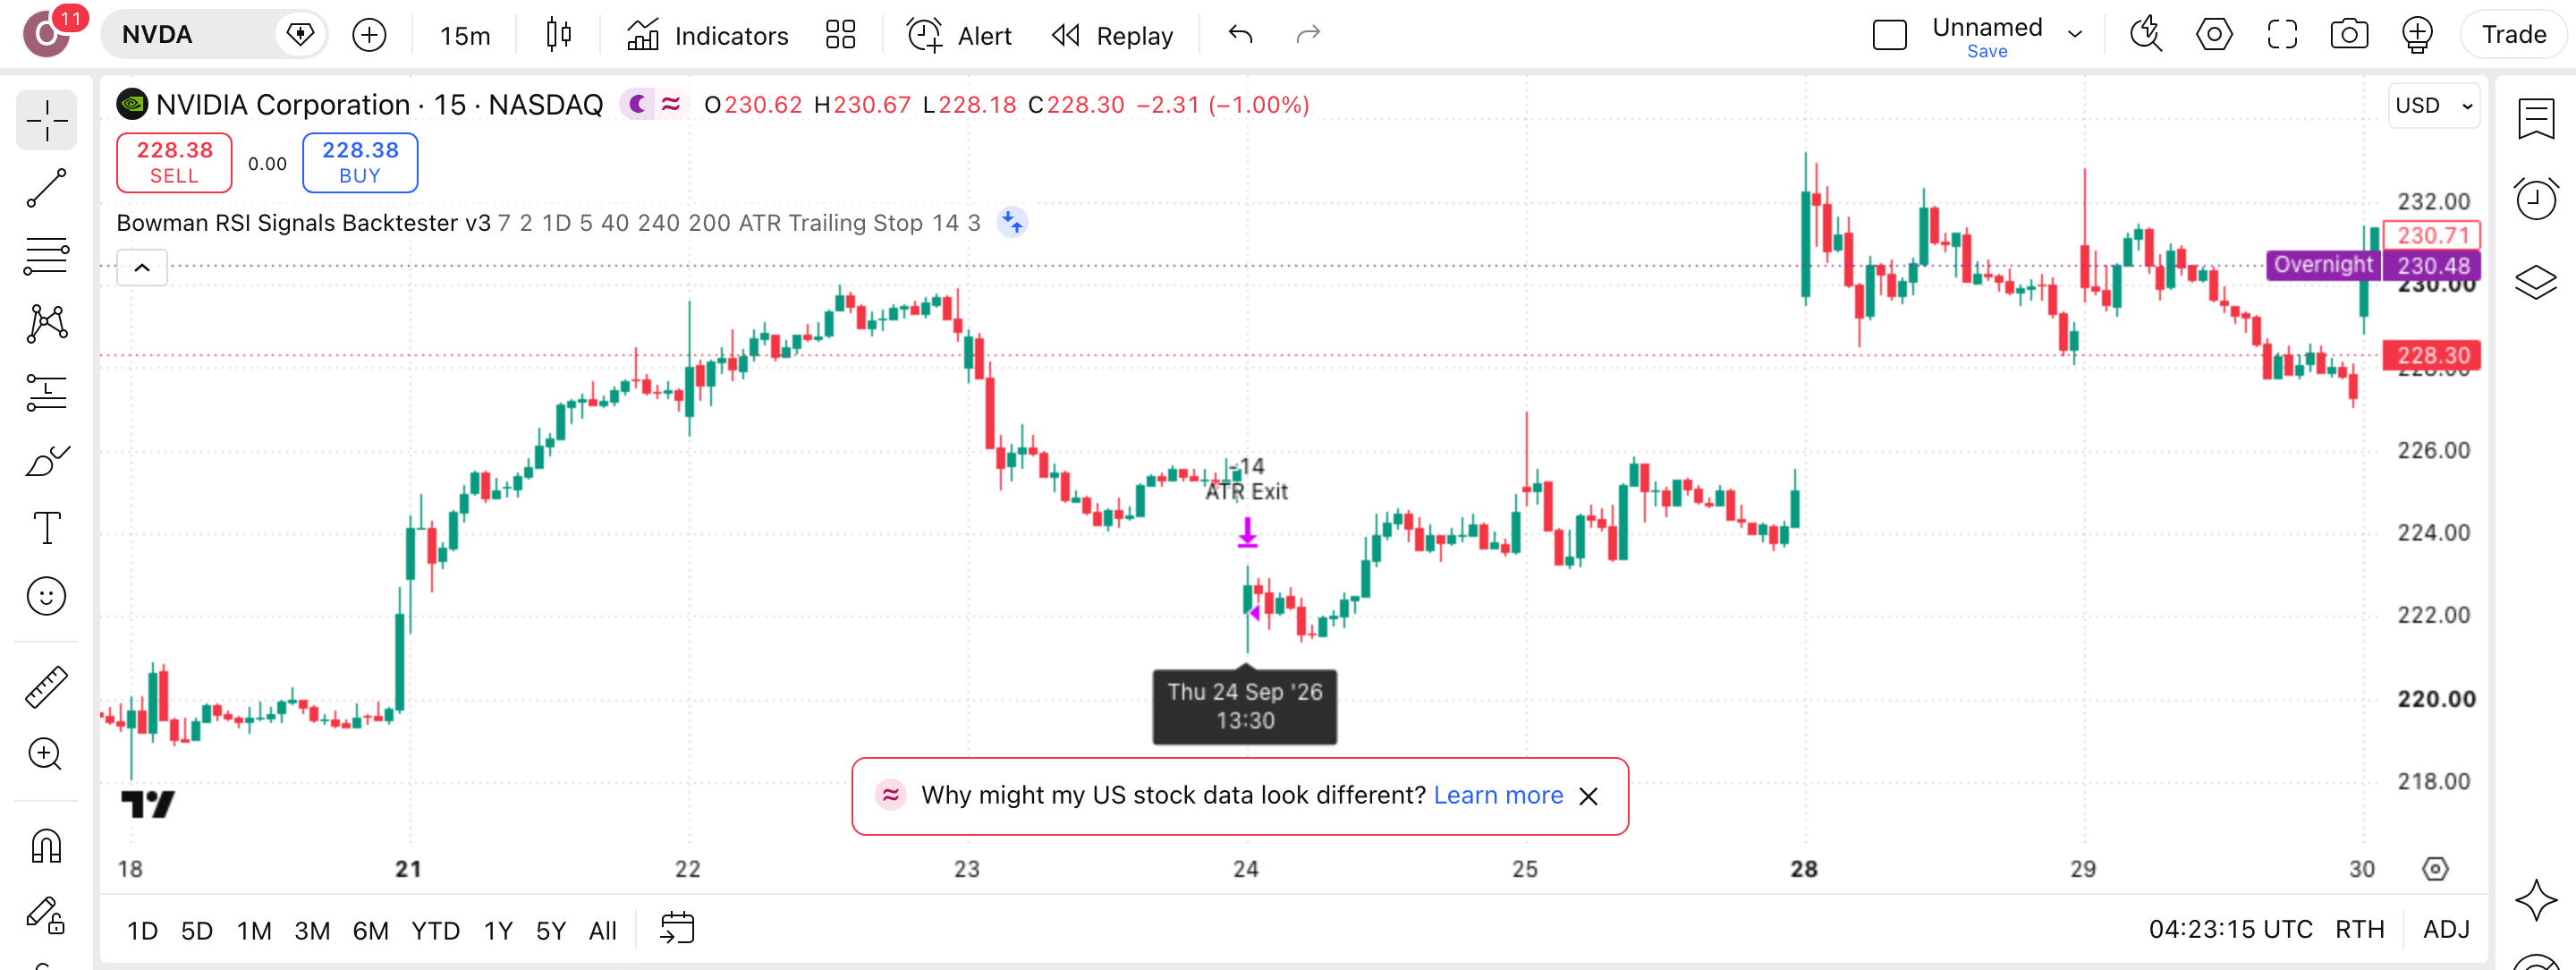
בצילום חפשו את נקודות הכניסה המעטות ואת קו הסטופ-הנגרר שסוגר כל עסקה, ושימו לב כמה מהגרף נשאר בלי פוזיציה פתוחה: 76.6% מהזמן הכסף ישב בחוץ, בזמן שאנבידיה המשיכה לעלות בלעדיו.
מה קורה בפועל כשהסקריפט רץ
זיהוי
היוצר מסתפק בהנחיה אחת: להשתמש באינדיקטור Bowman RSI Signals v3 כמקור האותות. בריצה על NVDA הוא פעל עם RSI באורך 7 וחלון-סטייה של 2 נרות.
כניסה
כניסה ללונג בלבד — כל 24 העסקאות בריצה היו קניות. מסנן ממוצע נע מעריכי באורך 200 דלוק, ולצדו מדד RSI מטווח-זמן גבוה באורך 5 עם סף 40.
יעד
אין יעד-רווח קבוע בהגדרות: הרווח נשאר פתוח עד שהסטופ הנגרר סוגר את העסקה. בריצה 23 מתוך 24 עסקאות נסגרו ברווח, והכסף שהה בשוק רק 23.4% מהזמן.
סטופ
סטופ נגרר לפי ATR (טווח התנודה הממוצע של הנר) באורך 14 ובמכפיל 3. הירידה המקסימלית מהשיא בריצה: 4.5% — כלומר $10,000 בשיא ירדו לכל היותר ל-$9,546.
לוח-ההגדרות — מה לכוון ומה להשאיר
שש מההגדרות שקבעו את 24 העסקאות על NVDA בריצה של 1.10.2026, ולצד כל אחת — מה היא משנה ובאיזה ערך להשאיר אותה לבדיקה.
| RSI Length | אורך מדד RSI שעליו נשען האינדיקטור של Bowman. בריצה על NVDA הוא הוגדר ל-7 נרות של 15 דקות, כלומר האות מגיב רק לכשעה ו-45 דקות של מסחר, לא למגמה ארוכה. | ברירת-מחדל7 הוא הערך שבו נרשמו 24 העסקאות |
|---|---|---|
| Div Lookback | חלון החיפוש אחר סטייה בין המחיר למדד RSI, במספר נרות. הערך בריצה הוא 2 בלבד — חלון צר מאוד על גרף 15 דקות, שתופס תנודות קצרות ולא סטיות של ימים. | ברירת-מחדללא נבדקה רגישות לערך הזה בריצה |
| HTF RSI Cutoff | סף שנקבע למדד RSI מטווח-הזמן הגבוה (באורך 5), שכבה שנייה מעל אות הגרף הראשי. בריצה הוא עמד על 40, ובאותה ריצה הכסף שהה מחוץ לשוק 76.6% מהזמן — מערכת שמחכה הרבה. | ברירת-מחדל40 בהגדרות שנשמרו; ערכים אחרים לא נבדקו |
| EMA Filter | מתג שמפעיל מסנן ממוצע נע מעריכי על הכניסות. בריצה הוא היה דלוק, וכל 24 העסקאות על NVDA היו לונג — כלומר המערכת קנתה רק כשהמסנן אישר את הכיוון. | דלוקכך נבנתה הריצה עם ירידה מקסימלית של 4.5% |
| EMA Length | אורך הממוצע הנע של המסנן, בנרות. בריצה הוא 200; הגדלה ל-300 הורידה את העסקאות ל-20, העלתה את התשואה הכוללת ל-24.1% והקטינה את הירידה המקסימלית מהשיא ל-3.1%. | ברירת-מחדל300 מעלה לבדיקה ירידה של 3.1% במקום 4.5% |
| ATR Mult | המכפיל שקובע כמה רחוק מהמחיר רץ הסטופ הנגרר, ביחידות ATR באורך 14. בריצה 3; הרחבה ל-4.5 הורידה ל-20 עסקאות, תשואה כוללת 23% וירידה מקסימלית 4.7% — רחב יותר, לא טוב יותר. | ברירת-מחדל3 נתן 23.5% עם ירידה של 4.5% |
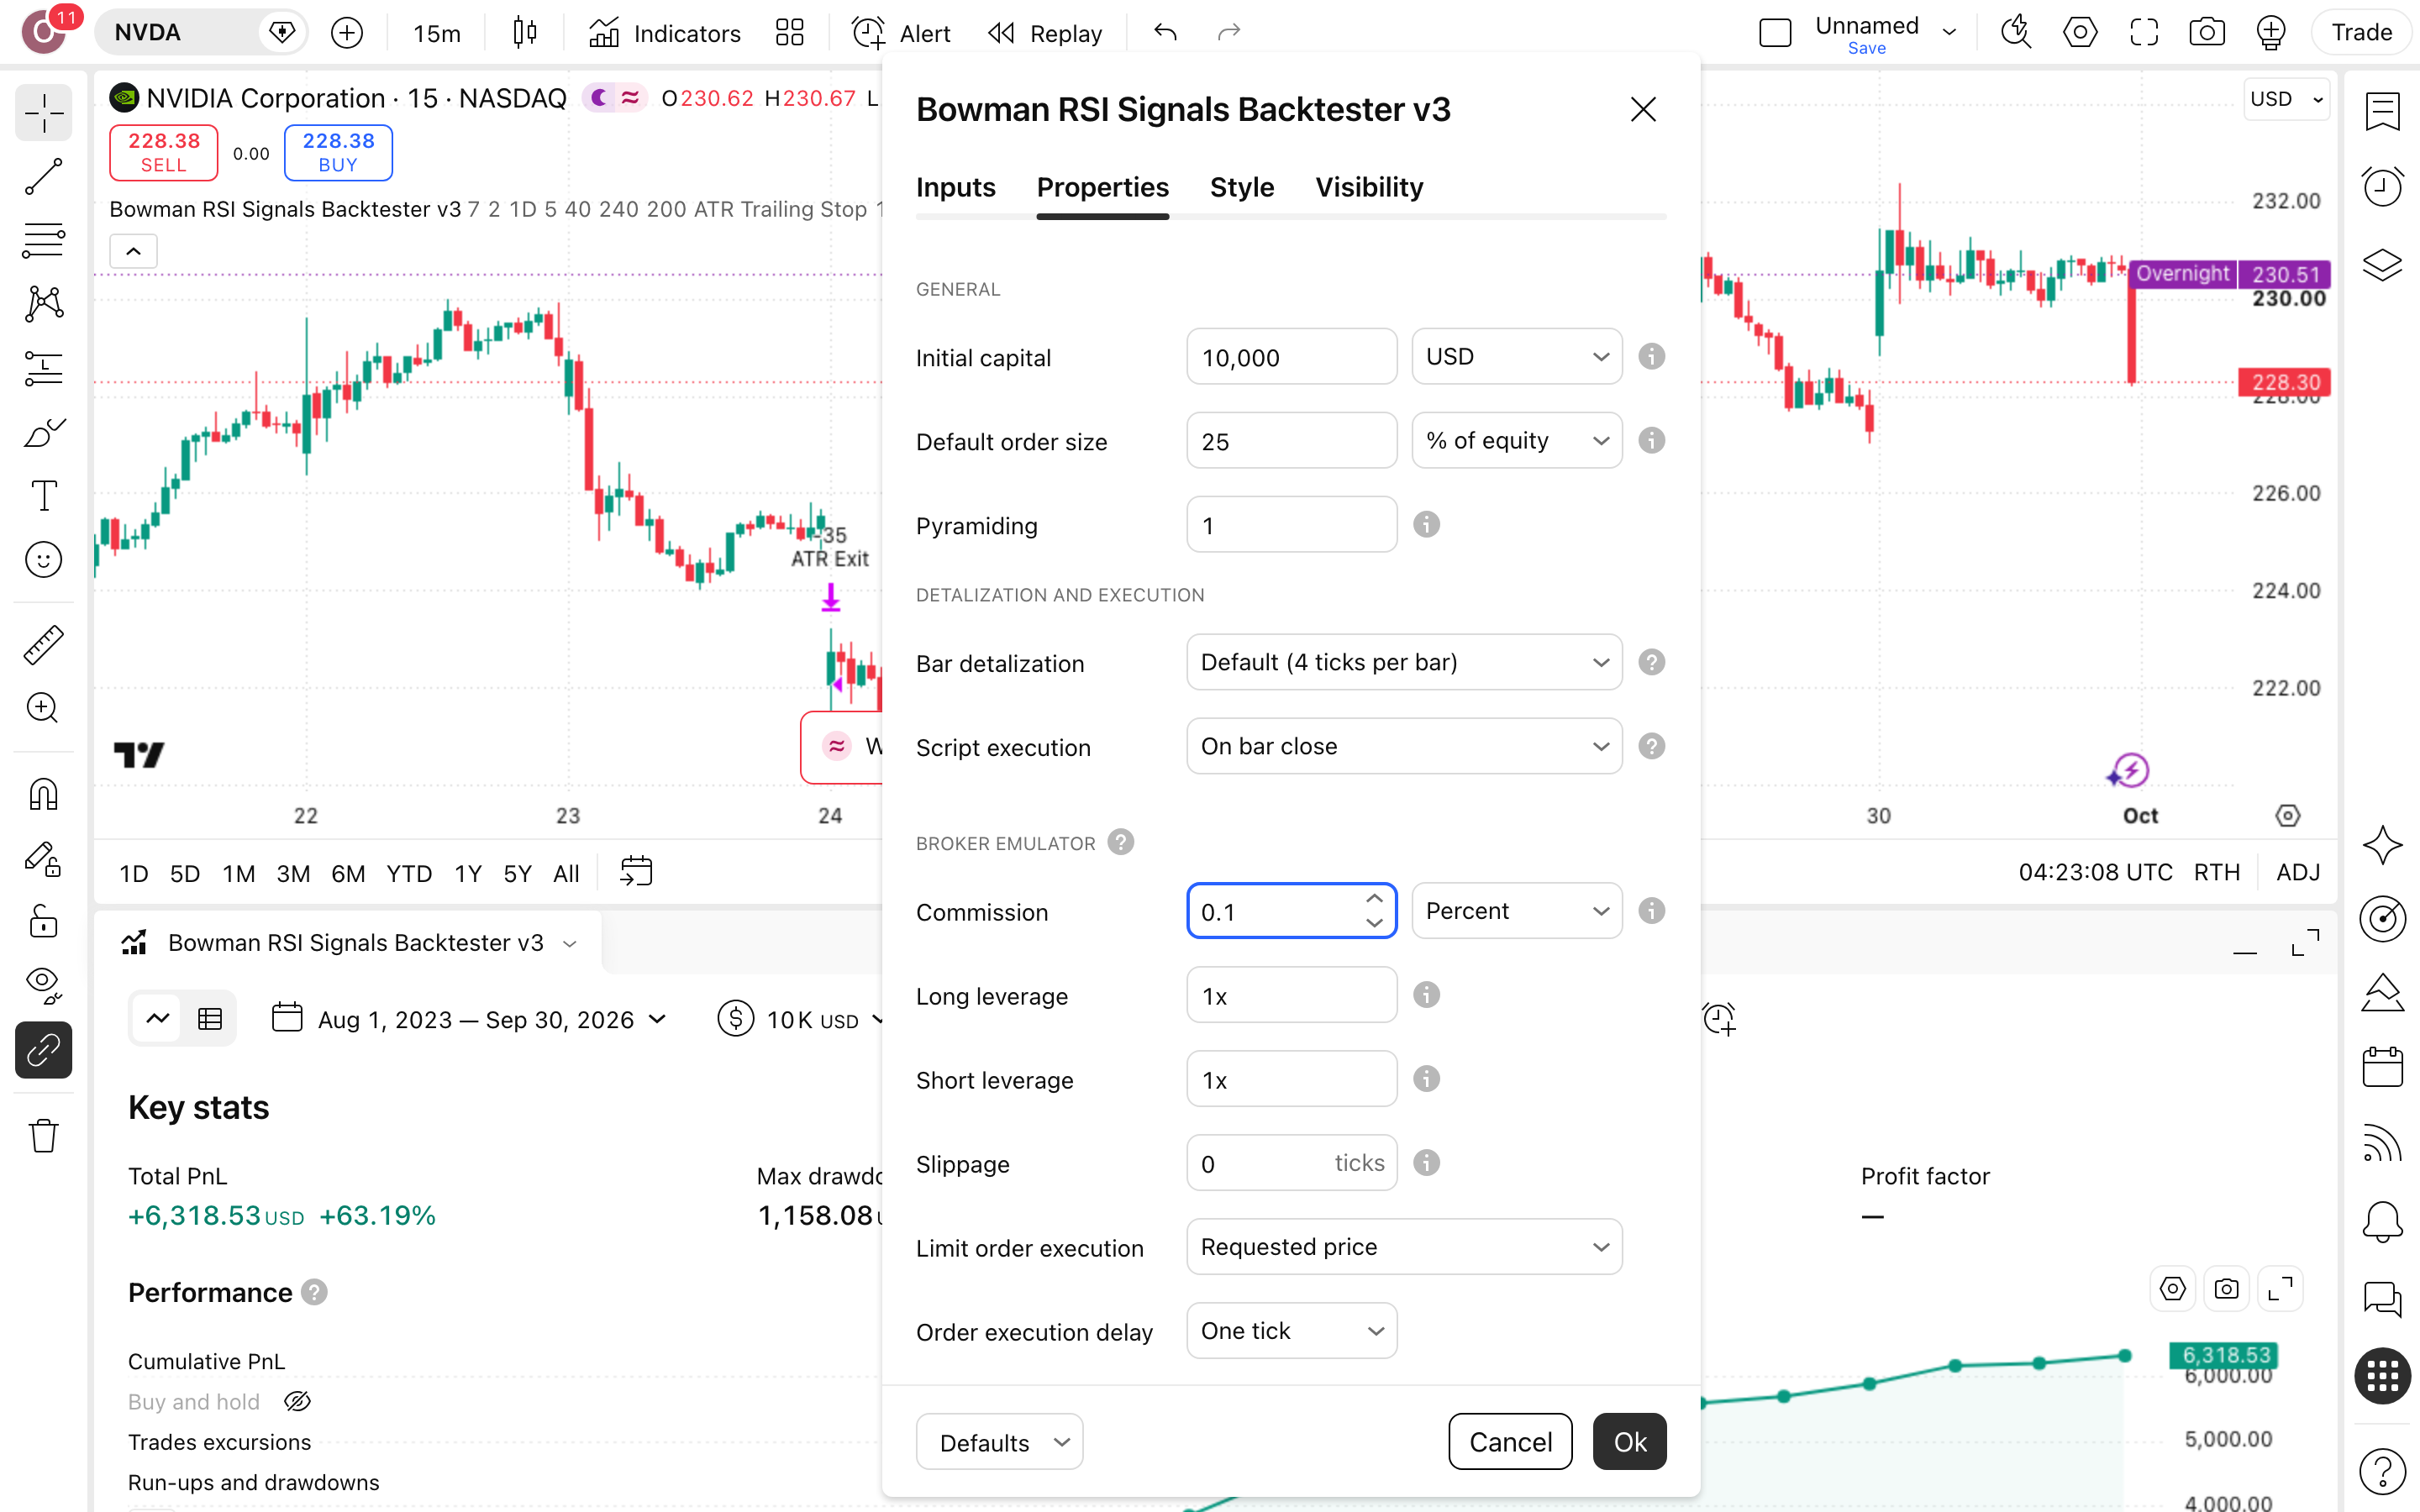
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
Use Bowman RSI Signals v3 as the indicator.
— drewskills, יוצר הסקריפט, בעמוד-הפרסום הרשמי. הוראה אחת: בלי טענת-רווח, בלי צילום תשואה ובלי בק-טסט משלו. בקטלוג שבו סקריפט ששמו בק-טסטר יכול לעלות לאוויר בלי בק-טסט, זו כמעט כנות. לכן הרצנו אותו בעצמנו על אנבידיה, עם עמלה.
הרצנו את זה על אנבידיה (NVDA) — הנה מה שיצא
בק-טסט הוא הרצה של כללי Bowman RSI Signals Backtester v3 על נתוני העבר של אנבידיה. זו לא תחזית למה שיקרה, אלא שיעור על איך הכללים התנהגו עד היום.
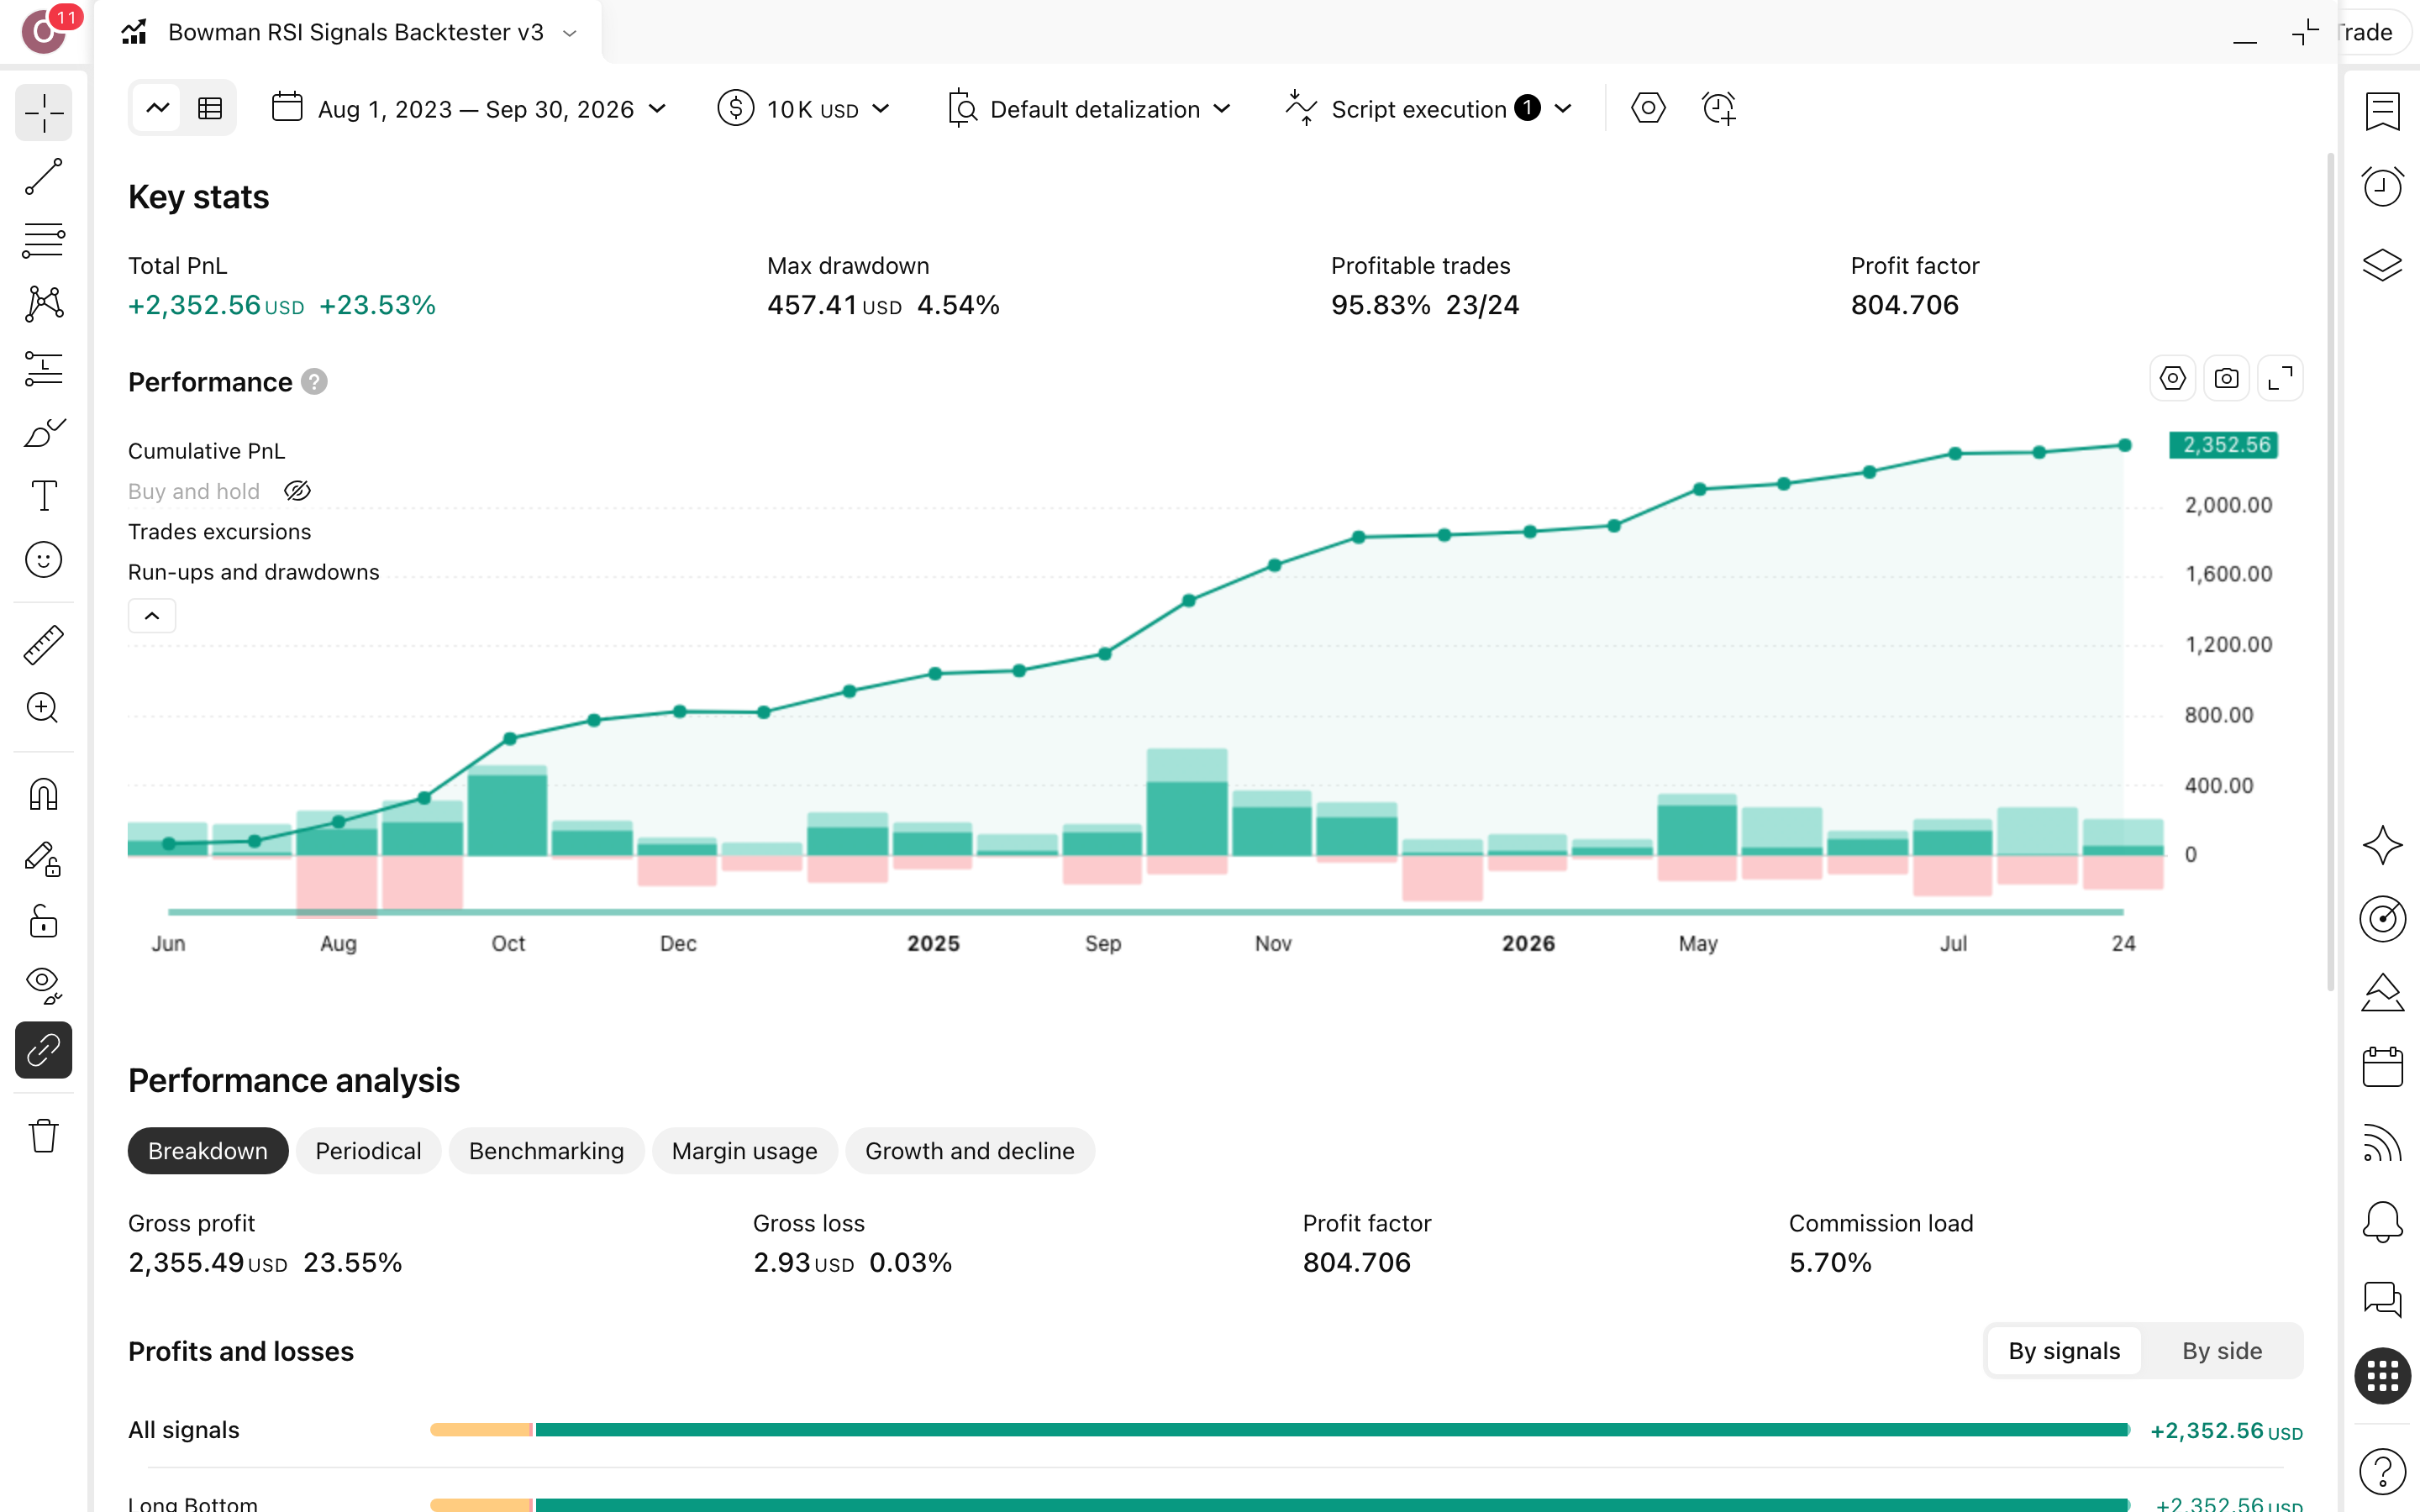
מספר עסקאות
24
24 עסקאות בכ-2.2 שנים הן מדגם קטן: עסקה חריגה אחת לכאן או לכאן משנה את כל התמונה, ולכן אי אפשר לבנות עליו תחזית.
תקופת הבדיקה
2.2 שנים
25.6.2024 עד 24.9.2026 על גרף 15 דקות של אנבידיה הם תקופה אחת ונכס אחד. שוק אחר או שנים אחרות עלולים להיראות אחרת לגמרי.
תשואה שנתית
9.9%
9.9% בשנה מול 32.4% בקנה-והחזק: מי שפשוט החזיק את אנבידיה סיים עם $18,795 מול $12,353. כלומר, הסקריפט כאן לא בשביל התשואה.
ירידה מקסימלית מהשיא
4.5%
ירידה מקסימלית (drawdown, הנפילה הגדולה מהשיא) של 4.5% פירושה ש-$10,000 בשיא ירדו לכל היותר ל-$9,546. זה הנתון שהסקריפט באמת מציע.
השנה הגרועה
2026
2026 מסומנת כשנה הגרועה, אבל התשואה שלה לא נמסרה. אין כאן מספר שירגיע או יפחיד, רק שאלה פתוחה שצריך לבדוק בעצמך.
זמן בשוק
23.4%
23.4% מהזמן בשוק אומר שהכסף ישב בחוץ ברוב התקופה, ובזמן הזה לא נהנה מהעלייה שקנה-והחזק תפס במלואה.
עסקאות מרוויחות · ויחס רווח/הפסד
23 מ-24 · ×34.95
96% מרוויחות לבדן יכולות להסתיר הפסד ענק אחד. יחס רווח/הפסד ממוצע של ×34.95 מראה שכאן ההפסד היה קטן, ורק יחד רואים את זה.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של drewskills (גרסת 2026-07-06), צד-לונג בלבד, על גרף אנבידיה (NVDA) 15 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · RSI Length=7 · Div Lookback=2 · HTF RSI Length=5 · HTF RSI Cutoff=40 · EMA Filter=on · EMA Length=200 · Exit Strategy=ATR Trailing Stop · ATR Length=14 · ATR Mult=3 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה1.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Bowman RSI Signals Backtester משקרת — והמספרים של השקר
שלוש נקודות שבהן תמונת ה-96% מרוויחות על אנבידיה בגרף 15 דקות לא מספרת לך הכול.
העסקה המפסידה
1 מ-24
עסקה מפסידה אחת מתוך 24 נשמעת כמו כותרת של קטלוג, אבל במדגם כזה קטן היא לא מוכיחה חסינות. היא רק אומרת שבתקופה הזאת, על אנבידיה, ההפסד היחיד היה קטן ביחס לרווחים. בשוק יורד וממושך המספר הזה עלול להיראות אחרת לגמרי, ואת זה הריצה לא בדקה.
השנה הגרועה ורצף-ההפסדים
2026 · רצף של 1
הדף מסמן את 2026 כשנה הגרועה בריצה, בלי לציין כמה היא הניבה. זה חור שיש לבדוק בעצמך על הגרף. רצף-ההפסדים הארוך ביותר היה עסקה אחת בלבד, ועם 24 עסקאות בסך הכול אין מספיק נתונים כדי לדעת איך נראה רצף רע אמיתי.
הזמן בחוץ
76.6%
ב-76.6% מהזמן הכסף לא היה בשוק. זה חלק ממה שהחזיק את הירידה המקסימלית על 4.5% בלבד, וזה גם חלק ממה שהשאיר אותך עם $12,353 מול $18,795 בקנה-והחזק. הסקריפט קנה לך שקט, והפער מול קנה-והחזק הסתכם ב-$6,442. השאלה לבדיקה: כמה השקט הזה שווה לך.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם המדגם מספיק גדול? 24 עסקאות בלבד בכ-2.2 שנים, ו-23 מהן מרוויחות. אחוז הצלחה של 96% על מדגם כזה הוא נקודת-פתיחה לבדיקה, לא הוכחה. עסקה רעה אחת נוספת משנה את התמונה.
- האם הוגדרה עמלה? בריצה שלנו הוזנה ידנית עמלה של 0.1% לפעולה, בחלון Properties. דוח שבו שדה העמלה נשאר 0 מציג רווח בלי עלות-מסחר. מס רווחי-הון של 25% ופערי-ביצוע לא כלולים אפילו אצלנו.
- האם הסקריפט מצייר-מחדש? Bowman RSI Signals Backtester v3 מסומן כלא מצייר-מחדש, והקוד שלו פתוח לקריאה. כלומר, אות שהופיע על הגרף בעבר לא אמור להיעלם בדיעבד, ואת זה אפשר לאמת בעצמך בקוד.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: אנבידיה, גרף 15 דקות, 25.6.2024 עד 24.9.2026. בחרנו נכס עם קנה-והחזק חזק (32.4% שנתי), כדי שהסקריפט יימדד מול יריב קשה. והוא הפסיד לו.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של פרמטר אחד, היא צירוף-מקרים ולא שיטה. כאן הוזזו שני פרמטרים, כל אחד בנפרד.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 24 | 23.5% | 4.5% |
| שינוי ATR Mult מ-3 ל-4.5 | 20 | 23% | 4.7% |
| שינוי EMA Length מ-200 ל-300 | 20 | 24.1% | 3.1% |
כמה כסף בכלל שמים על דבר כזה?
ההגדרות שתועדו בריצה הזאת לא מפרטות גודל-פוזיציה: יש בהן הון-התחלתי של $10,000 ועמלה, ולא יותר. מה שכן נמדד: רצף-ההפסדים הארוך היה עסקה אחת, והירידה המקסימלית מהשיא הייתה 4.5%. במילים אחרות, $10,000 בשיא היו הופכים ל-$9,546. הכאב הגדול כאן היה קטן, אבל הוא נמדד על 24 עסקאות בלבד ובשוק עולה. לפני כסף אמיתי, בדוק באיזה גודל-פוזיציה הריצה נבנתה.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. הסקריפט נכנס בלונג בלבד ויוצא בסטופ נגרר (רצפה שעולה עם המחיר ולא יורדת) ברוחב של 3 יחידות ATR. הכסף נשאר בחוץ 76.6% מהזמן, כלומר רוב הזמן התפקיד שלך הוא לחכות. אתה לא מחליט מתי לברוח. הכלל מחליט, ואתה לומד לא להתערב.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פתיחת הגרף
פותחים גרף של NASDAQ:NVDA ובוחרים טווח-זמן של 15 דקות, הגרף שעליו נעשתה הריצה המתועדת מ-1.10.2026. גרף אחר או טווח אחר ייתנו מספרים שונים, ולא תוכל להשוות את התוצאה שלך לדוח שלמטה.

פתיחת דף-הסקריפט
חיפוש לפי שם בחלון-האינדיקטורים לא ימצא את הסקריפט. פותחים את דף-הסקריפט דרך הקישור שבסקירה ולוחצים Use on chart, והוא נפתח על הגרף. התיאור היחיד של היוצר: להשתמש ב-Bowman RSI Signals v3 בתור האינדיקטור (Use Bowman RSI Signals v3 as the indicator.)
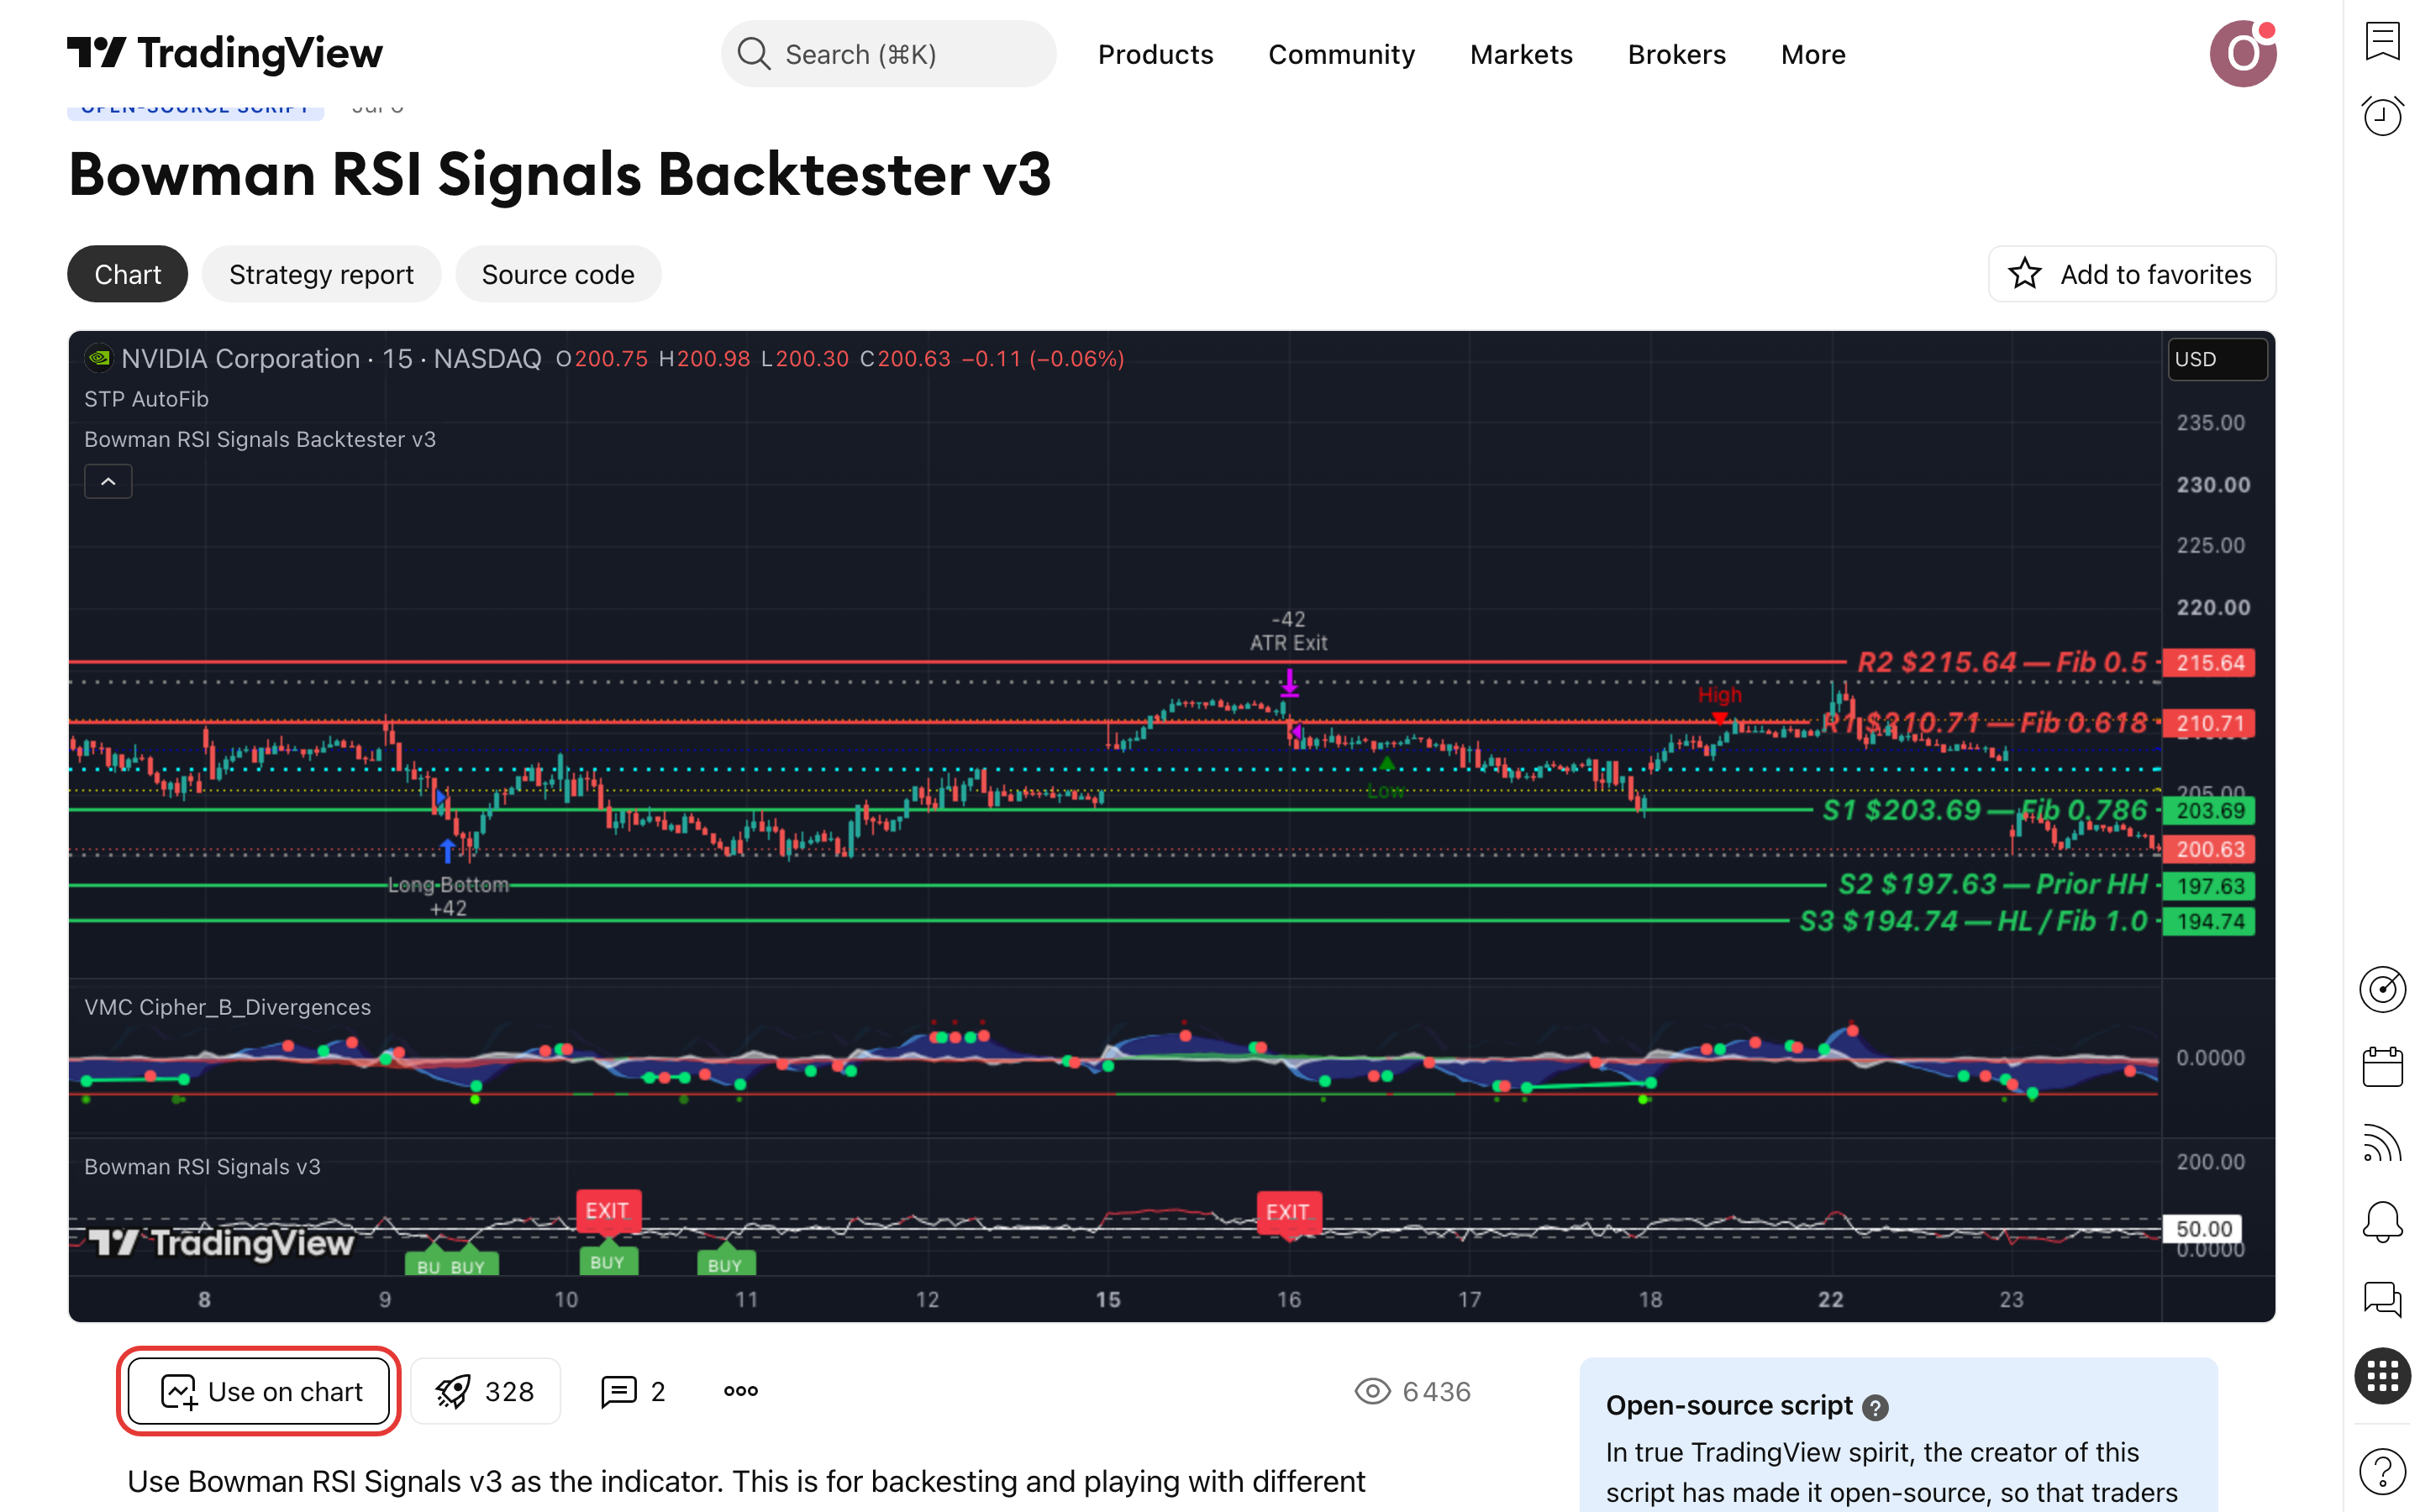
אם תיתקל בסקריפט בשם דומה, ודא שהוא של drewskills, גרסה v3, ושהגעת אליו דרך הקישור שבסקירה ולא מחיפוש.
עמלה לפני הדוח
בחלון Properties של האסטרטגיה מגדירים עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כמו בריצה המתועדת. בלי העמלה הדוח נראה נקי יותר מהמציאות. גם איתה לא נכללים מס רווחי-הון 25% ופערי-ביצוע, ואותם תצטרך לנכות בעצמך.
פתיחת Strategy Tester
פותחים את Strategy Tester ובודקים שאתה משחזר את אותה ריצה: 24 עסקאות, כולן לונג, ותשואה כוללת של 23.5%. אם יצא משהו אחר, בדוק את ההגדרות: RSI Length=7, EMA Length=200, ATR Mult=3, יציאה ATR Trailing Stop, וטווח שמתחיל ב-25.6.2024.
קריאה ונכס אחר
קוראים קודם את הירידה המקסימלית (4.5%) ורק אחריה את התשואה. אחר כך מעמידים את 23 המרוויחות (96%) בהקשר: 24 עסקאות בנכס אחד הן מדגם קטן. לבסוף מריצים אותן הגדרות על נכס אחר ובודקים אם התמונה מחזיקה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Bowman RSI Signals Backtester
האם Bowman RSI Signals Backtester v3 מצייר-מחדש את האותות?
לא. הסקריפט מסומן כלא מצייר-מחדש וכקוד-פתוח, כך שאפשר לקרוא ולאמת את הלוגיקה בעצמכם. המשמעות מבחינתכם לגבי 24 העסקאות בריצה על אנבידיה: אות שהופיע על גרף 15 הדקות לא אמור להיעלם בדיעבד. מה שנשאר פתוח לבדיקה הוא פערי-הביצוע בזמן אמת, שלא נכללו בריצה המתועדת.
כמה כאב היה בדרך? מה הייתה הירידה המקסימלית?
הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מנקודת-שיא בתיק) הייתה 4.5%: $10,000 בשיא היו הופכים ל-$9,546. עבורכם זו ירידה קלה יחסית לשבת מולה לאורך כ-2.2 שנים. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה ביניהם, רק המספר של הסקריפט עצמו על אנבידיה.
אם קנה-והחזק ניצח, למה בכלל להסתכל על הסקריפט?
קנה-והחזק ניצח ב-$6,442: $18,795 מול $12,353, ו-32.4% שנתי מול 9.9%. מה שהסקריפט מעלה לבדיקה הוא פרופיל אחר: 23.4% מהזמן בשוק, 76.6% בחוץ, וירידה מקסימלית של 4.5%. השאלה עבורכם היא אם חשיפה קטנה כזאת שווה ויתור על העלייה שקנה-והחזק תפס במניית אנבידיה בתקופה הזאת.
96% עסקאות מרוויחות ו-Profit Factor של 804.71, זה לא חשוד?
המספר נשען על הפסד אחד בלבד. 23 מתוך 24 עסקאות הרוויחו, ולכן Profit Factor (סך הרווחים חלקי סך ההפסדים) מתנפח כשבמכנה יש עסקה מפסידה אחת. עבורכם, מדגם של 24 עסקאות על מניה אחת בגרף 15 דקות קטן מכדי לבנות עליו ציפייה יציבה לעתיד.
האם התוצאה נשברת כשמשנים פרמטרים?
לא בשלוש הבדיקות שבוצעו. ברירת-המחדל של היוצר נתנה 23.5% תשואה כוללת. הגדלת מכפיל ATR מ-3 ל-4.5 נתנה 23% וירידה מקסימלית של 4.7%, והארכת הממוצע הנע מ-200 ל-300 נתנה 24.1% ו-3.1%. עבורכם זו יציבות על אנבידיה בגרף 15 דקות בלבד, לא עדות לנכסים אחרים.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את דף-הסקריפט, לחץ Use on chart והחלף את הגרף לאנבידיה בגרף 15 דקות. הזן עמלה של 0.1% ואל תשנה דבר אחר. ודא שאתה מקבל בערך 24 עסקאות ו-4.5% ירידה מהשיא, ורק אז התחל לשאול שאלות.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות האחרונות שלך באנבידיה, או בנכס שאתה סוחר בו, לצד 24 העסקאות של הסקריפט. השווה שני דברים בלבד: כמה זמן היית בשוק מול 23.4% שלו, ומה הייתה הירידה הגדולה שלך מהשיא מול 4.5% שלו.
אם אתה שוקל כסף אמיתי: הרץ קודם את שתי בדיקות-הרגישות: ATR Mult של 4.5, וגם EMA Length של 300. התשואה הכוללת נשארה בין 23% ל-24.1%, רחוק מ-$18,795 של קנה-והחזק. אם אינך יכול להסביר לעצמך למה דווקא הסקריפט ולא קנה-והחזק, זו התשובה שלך לעכשיו.