- יוצרxvelox_
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההחוסם אותות חלשים באזור ללא-מסחר ונכנס בחציות מתנד שיפוע-RSI עם סטופ נגרר
- פורסמה2026-03-31עדכון אחרון: 2026-05-04
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 27.9.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
אזור-חסימה וחציית שיפוע-RSI: כשכיוון הממוצע וכוח המומנטום נפגשים מחוץ לטווח המת
EMA Slope – RSI Oscillator Strategy מצמיד שני מדדים: שיפוע מנורמל של ממוצע נע מעריכי, ו-RSI ממורכז. בריצה שלנו הממוצעים היו באורך 40 ו-160 נרות, וה-RSI באורך 12. מעל הכול יושב אזור גלובלי ללא-מסחר (NTZ, טווח שיפוע שבו אותות חלשים נחסמים) בסף 8. מודולי-הסטייה האופציונליים היו כבויים, ולכן 467 העסקאות הגיעו מהכניסות הפעילות: חציות מתנד שיפוע-RSI וכניסות-תאוצה מעל 34.
למה שזה יעבוד? שיפוע הממוצע מודד כיוון, וה-RSI מודד כמה כוח נשאר בו. כשהשניים מסכימים מחוץ לאזור המת, התנועה אמורה להיות אמיתית ולא רעש של 15 דקות. לכל סוג-כניסה יש ניהול סטופ נגרר משלו, ובריצה הוגדר לו מקדם תנודתיות (ATR, טווח התנודה הממוצע לנר) של 5.1. בפועל רק 93 מתוך 467 עסקאות הרוויחו, 20% בלבד, כלומר אתה חי מהפסד להפסד ומחכה לעסקה הגדולה. רווח ממוצע גדול פי 3.15 מההפסד הממוצע לא הספיק: Profit Factor (סך הרווחים חלקי סך ההפסדים) עמד על 0.78, ועל כל דולר שהפסדת חזרו 78 סנט.
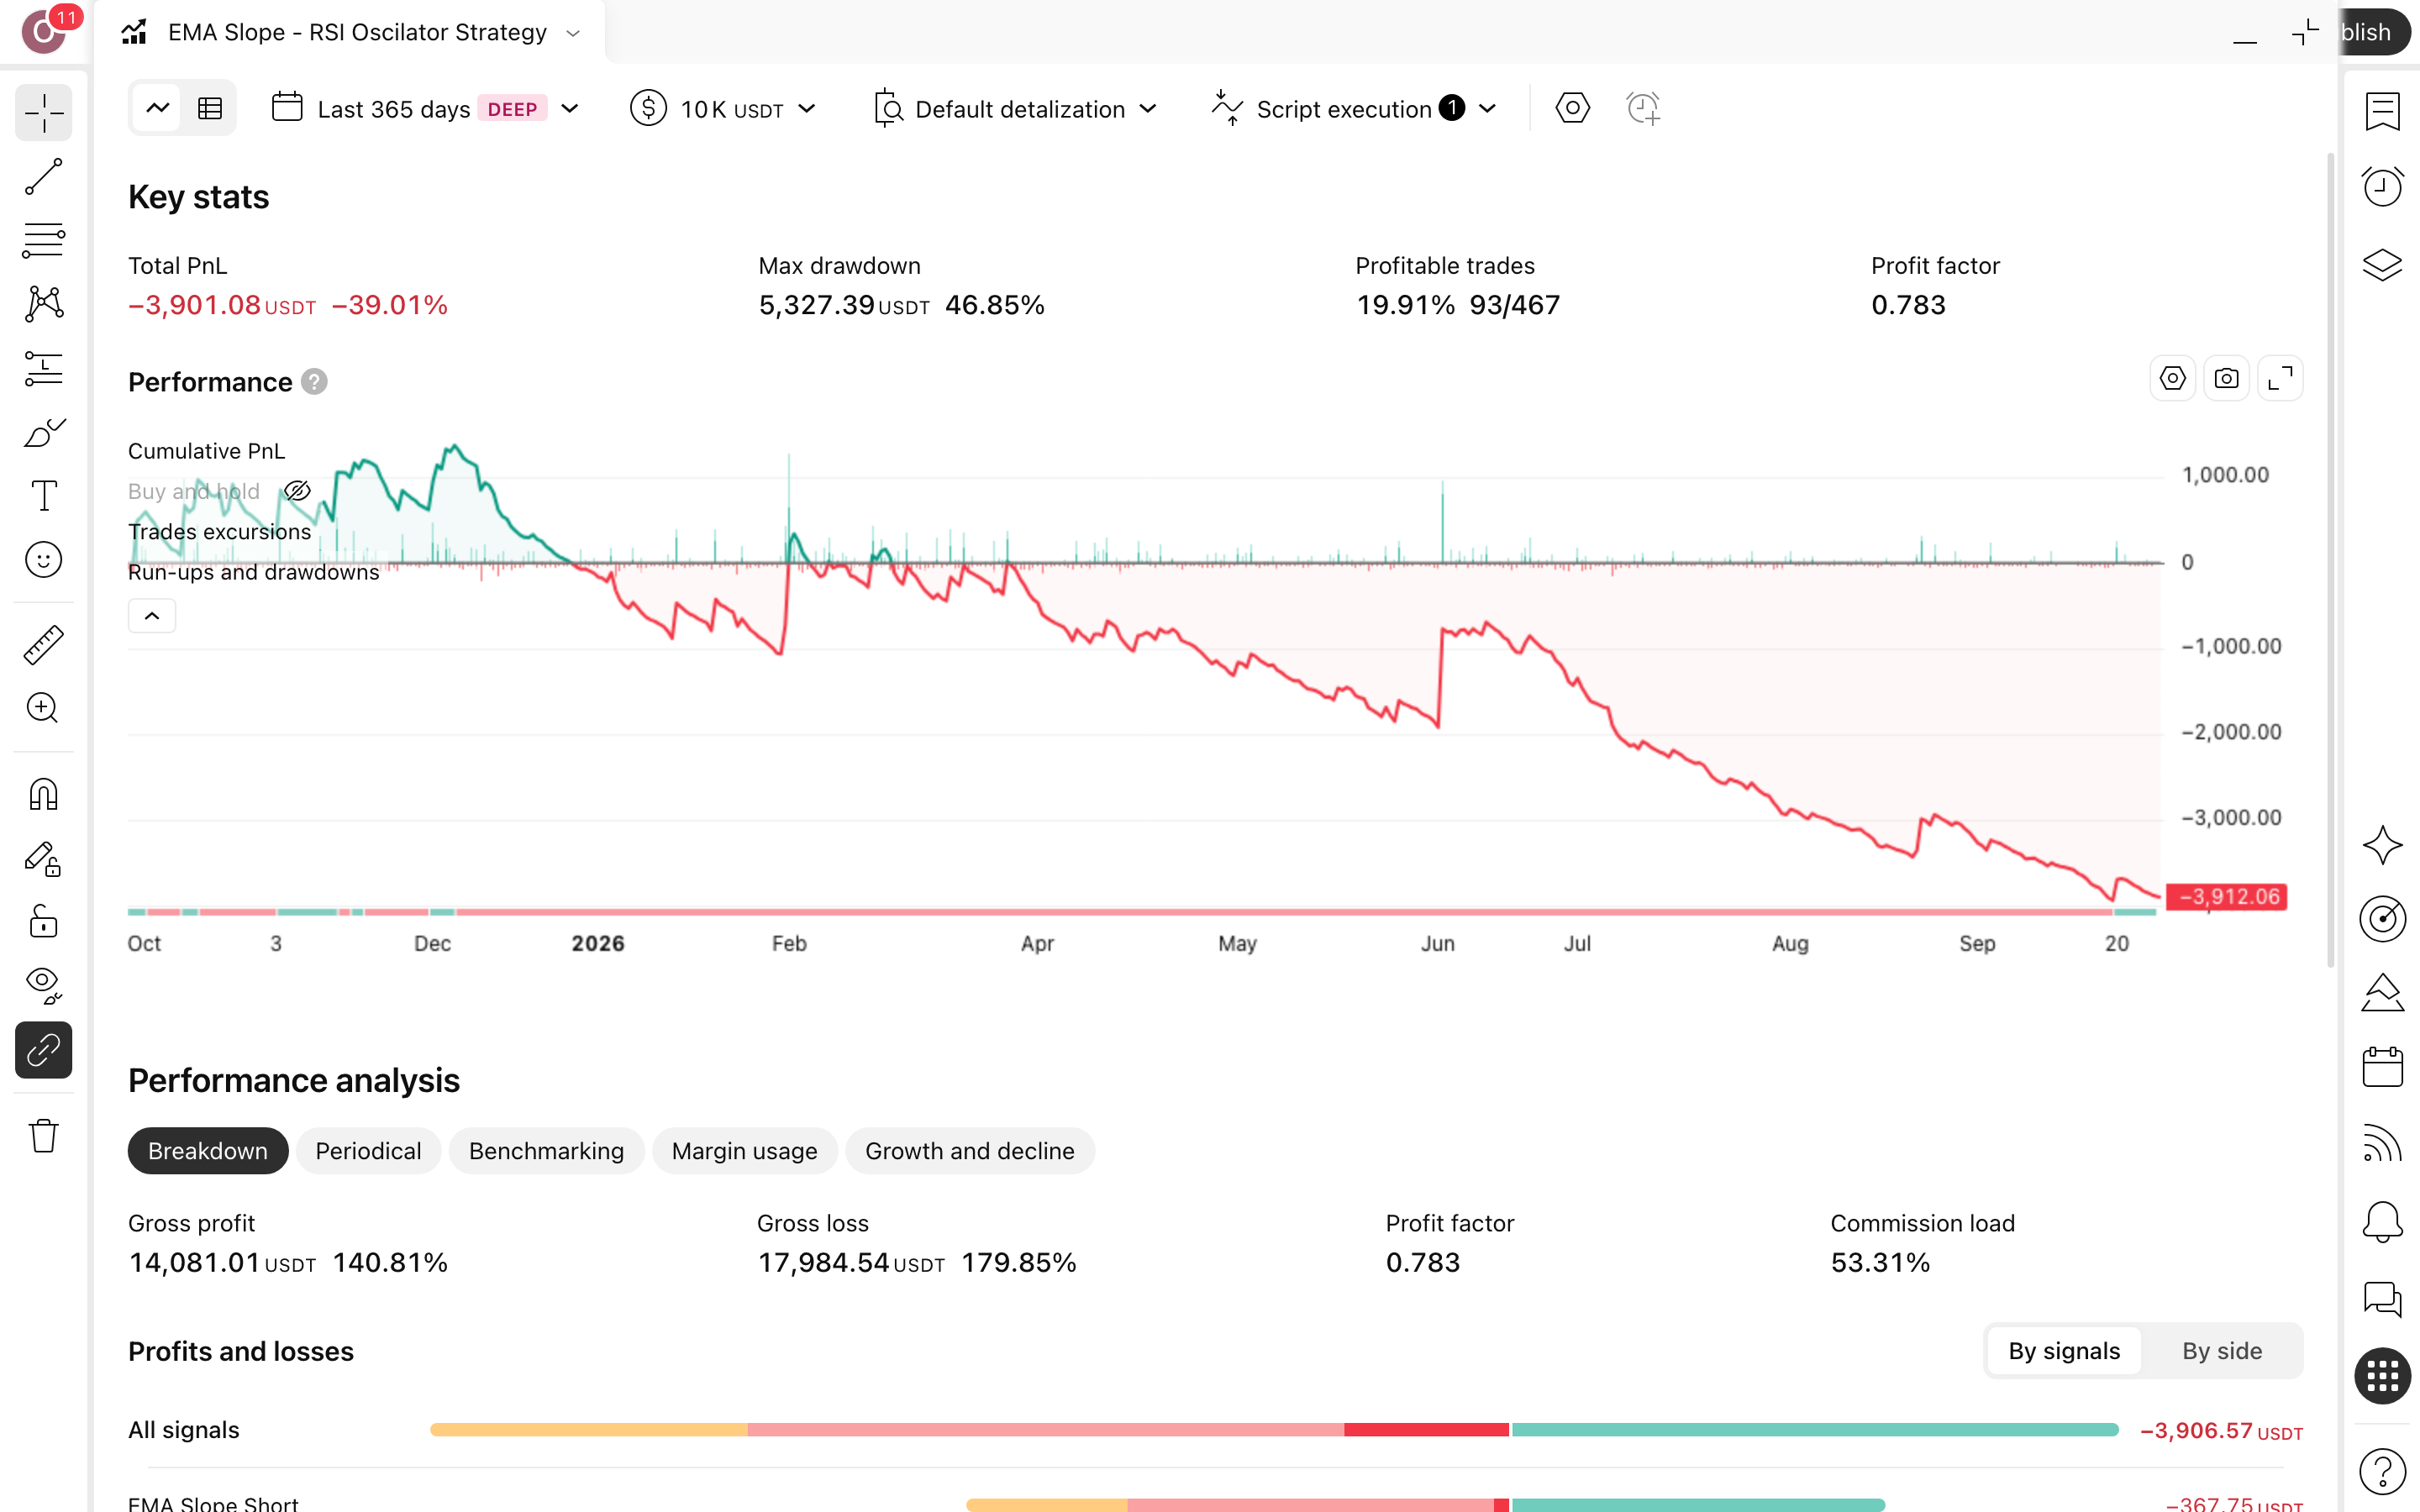
הכשל מגיע כשלשוק אין כיוון יציב. הסקריפט מוגדר להפוך פוזיציה בחציית שיפוע-RSI ופתח 230 לונג ו-237 שורט. בשנה שבה גם קנה-והחזק איבד 25.6%, זה הסתכם בהפסד כולל של 39% וברצף של 15 הפסדים רצופים. הירידה המקסימלית מהשיא (drawdown, הנפילה משיא ההון עד השפל) הגיעה ל-46.9%. עם 90% מההון בכל עסקה, $10,000 בשיא היו הופכים ל-$5,315. גם שינוי הפרמטרים לא הציל: הורדת סף NTZ ל-6 החזירה הפסד של 37.5% וירידה מהשיא של 45.4%.
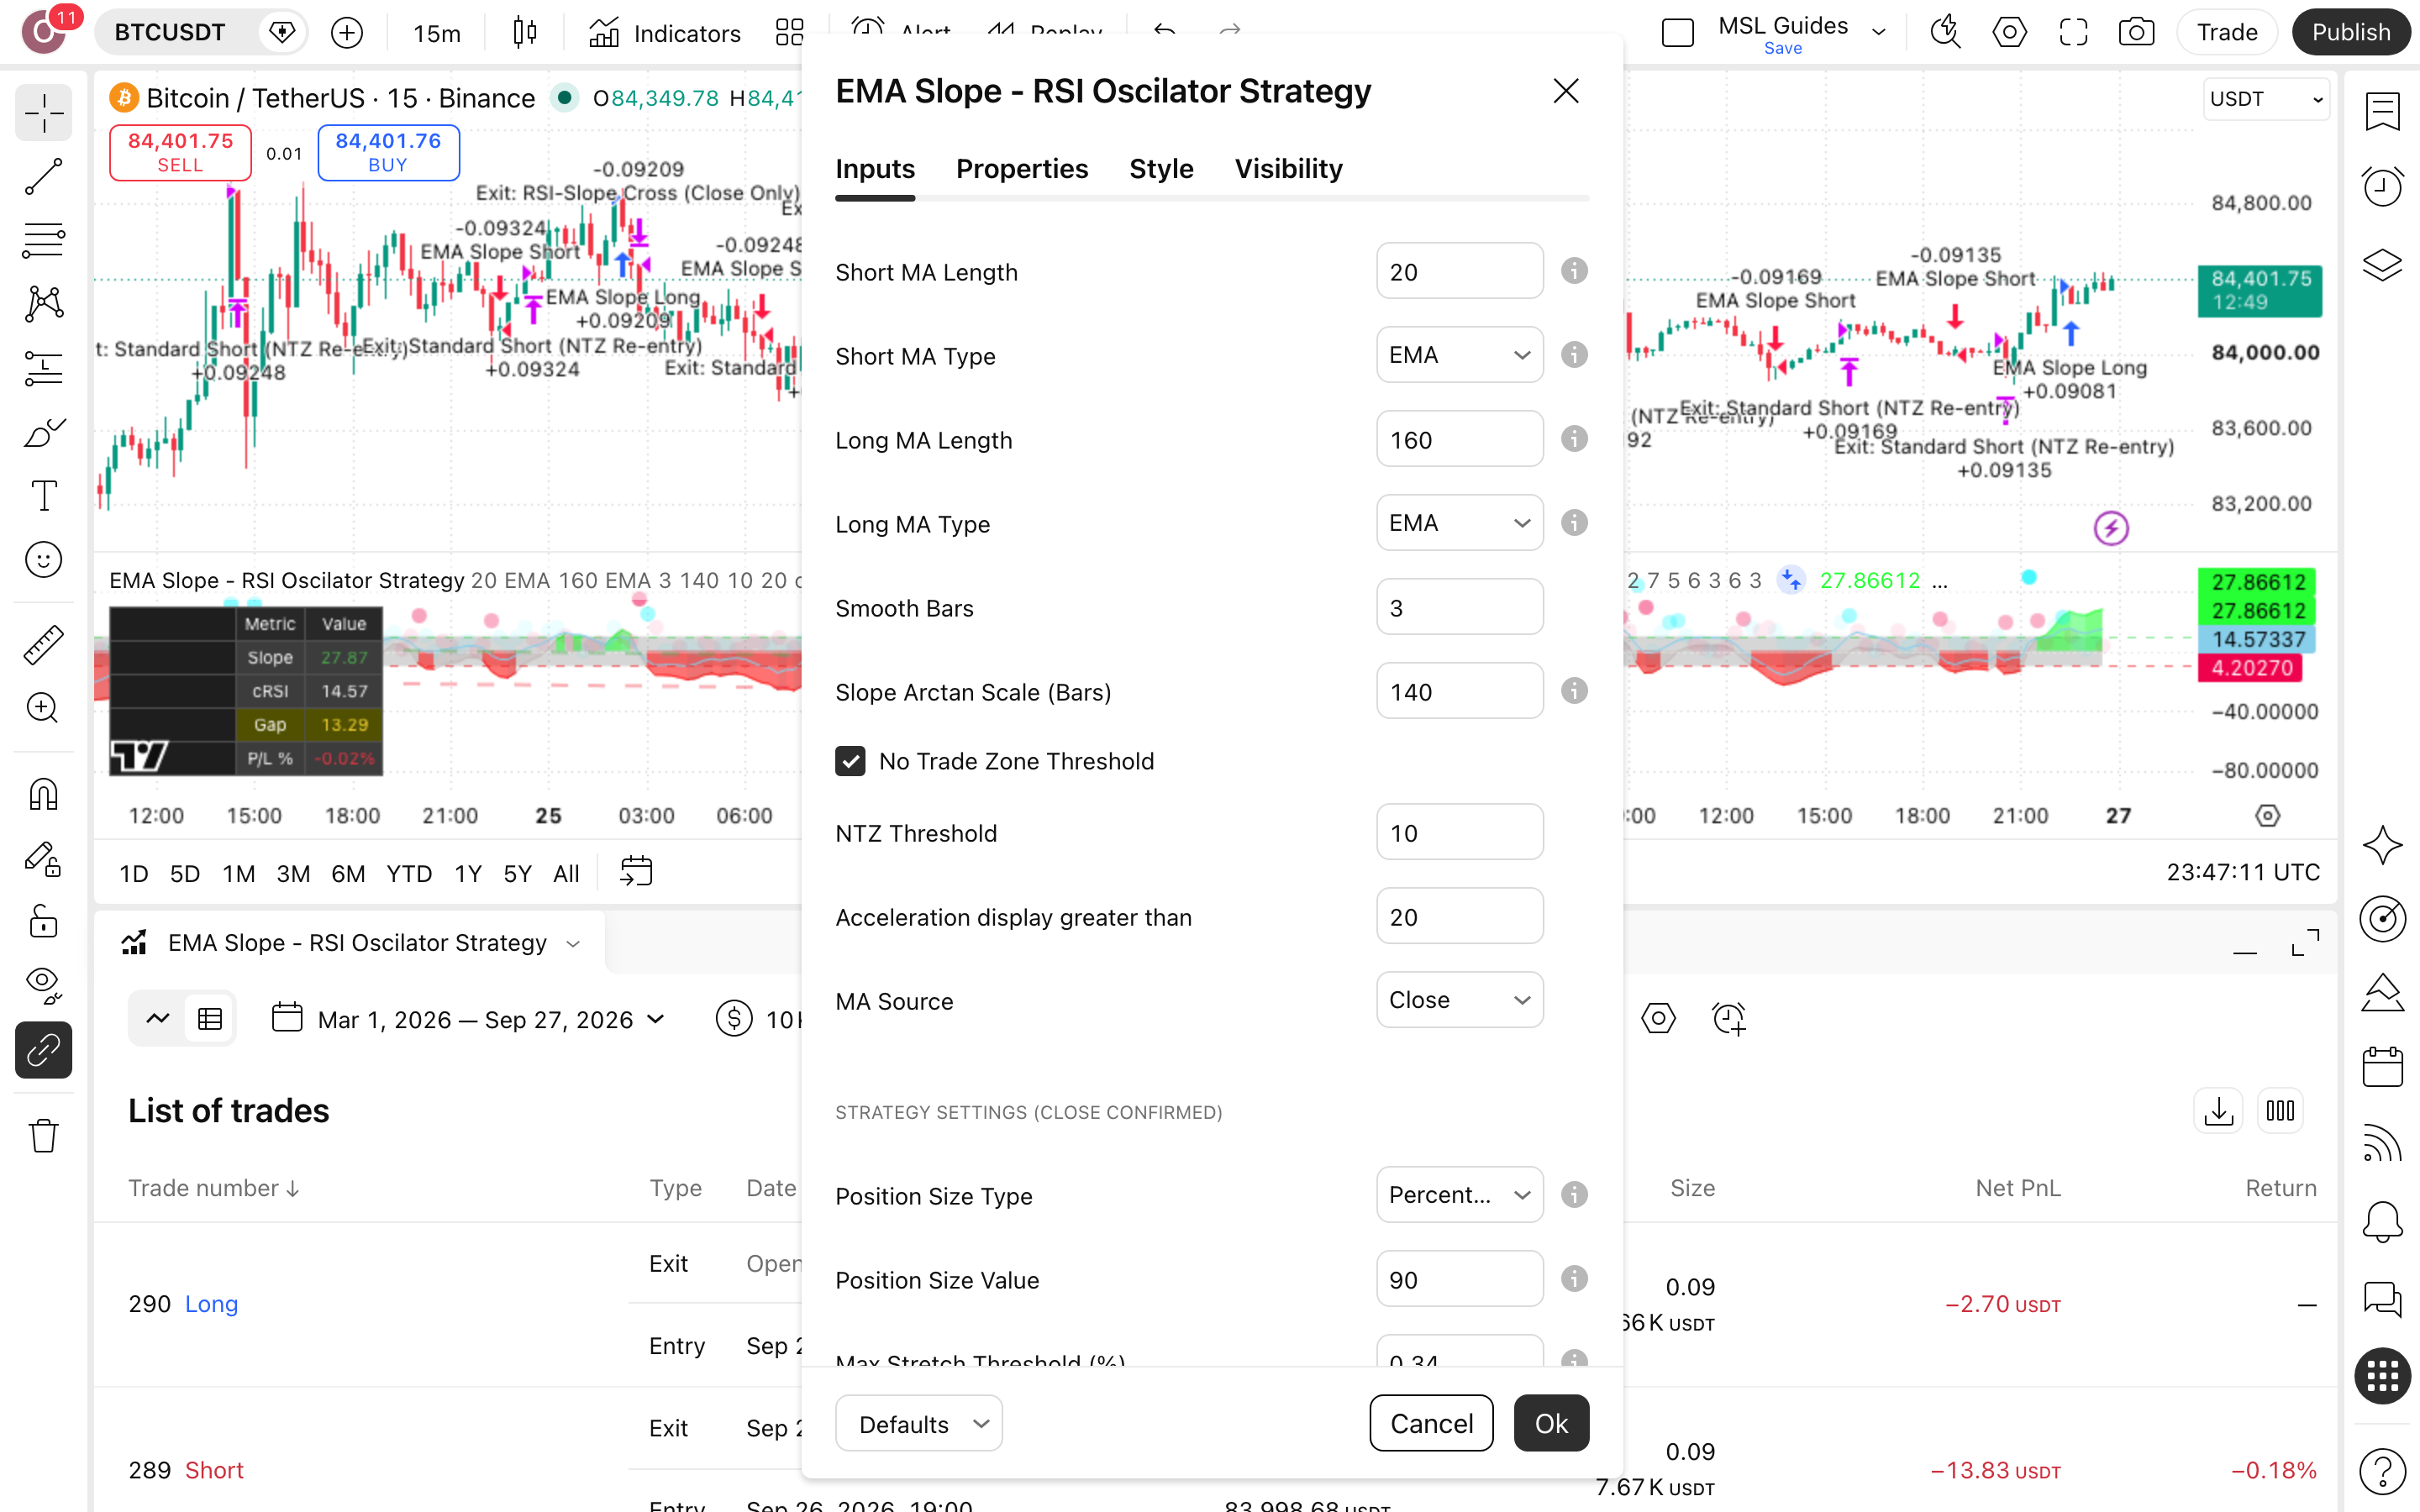
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView

חפשו על הגרף את הרצועה האפורה של האזור ללא-מסחר: כל אות שנופל בתוכה נחסם, וכל עסקה נפתחת מחוצה לה. ומחוצה לה נפתחו 467 עסקאות בשנה, ו-374 מהן נסגרו בהפסד.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הסקריפט מודד את שיפוע שני ממוצעים נעים מסוג EMA (40 ו-160 נרות), מנרמל אותו בסולם של 200 נרות, וחוסם כל אות שנופל באזור אי-המסחר (NTZ) שסף-הריצה שלו 8.
כניסה
כניסה נפתחת בחציית מתנד RSI-Slope או בכניסת-תאוצה מעל 34, בכפוף לאישור מגמת-הממוצעים. כניסות הדיברגנס כבויות, וכך נולדו בריצה על ביטקוין 230 לונג ו-237 שורט.
יעד
אין יעד-רווח קבוע: חציית RSI-Slope הופכת את הפוזיציה במקום רק לסגור אותה, וכניסה חוזרת לאזור ה-NTZ סוגרת עסקה. הרווח הממוצע גדול פי 3.15 מההפסד, אבל רק 20% מרוויחות.
סטופ
סטופ נגרר מסוג modified, במרחק 5.1 פעמים ATR (טווח-תנודה ממוצע) של 15 נרות. בפועל נרשמו 0 יציאות בסטופ, וכל 374 העסקאות המפסידות נסגרו ביציאות-אות.
לוח-ההגדרות — מה לכוון ומה להשאיר
חמשת הפרמטרים שלמטה קבעו את 467 העסקאות של הריצה על ביטקוין בגרף 15 דקות, ומי שמשכפל את הבדיקה צריך אותם בדיוק כך.
| NTZ Threshold | סף אזור אי-המסחר: אותות שעוצמת השיפוע שלהם נמוכה ממנו נחסמים. בריצה על ביטקוין בגרף 15 דקות עמד על 8, והוא המסנן הגלובלי שנועד לחסום אותות חלשים לפני כניסה. | 8, כמו בריצהסף 6 נתן 490 עסקאות ותשואה כוללת -37.5% |
|---|---|---|
| Trailing Stop ATR Factor | מכפיל ה-ATR שקובע כמה רחוק מהמחיר נגרר הסטופ. בריצה הזאת על ביטקוין נקבע 5.1 על תקופת ATR של 15 נרות, ובפועל אף עסקה מתוך 467 לא נסגרה בסטופ. | 5.1, כמו בריצהמקדם 10.5 הניב -37.5% וירידה מהשיא של 45.4% |
| Position Size Value | גודל הפוזיציה כאחוז מההון: 90% בכל עסקה. המשמעות היא שכמעט כל ההון חשוף בכל כניסה של הסקריפט, ובירידה המקסימלית של 46.9% מהשיא $10,000 בשיא היו הופכים ל-$5,315. | 90% בריצהשאלה לבדיקה: איך נראית הירידה בחשיפה קטנה יותר |
| Enable RSI-Slope Oscillator Entries | מפעיל את כניסות מתנד RSI-Slope. המחבר מתאר את האסטרטגיה כשילוב של תנופת שיפוע EMA מנורמל עם RSI ממורכז. זה מנוע-הכניסה המרכזי בריצה, לצד כניסות-תאוצה, כשמודולי הדיברגנס כבויים. | דלוקכך בוצעו 467 העסקאות, 20% מהן מרוויחות |
| Reverse Position (vs Close Only) | קובע אם חציית RSI-Slope הופכת את הפוזיציה או רק סוגרת אותה. בריצה על ביטקוין הוא דלוק, כך שיציאה יכולה להפוך מיד לכניסה נגדית, והכסף היה בשוק 54.5% מהזמן. | דלוקכיבוי מאפשר לבדוק כמה עסקאות נולדו מהיפוכים בלבד |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
**EMA Slope Strategy** combines normalized EMA slope momentum with centered RSI to build a multi-entry system for both continuation and reversal setups.
— xvelox_, יוצר הסקריפט, בעמוד-הפרסום הרשמי. משפט אחד שמגדיר את כל המערכת: שני מדדים, שני סוגי-כניסה, שני כיוונים. הוא מתאר מנגנון ולא תוצאה, ואין בו אחוז או הבטחה. בחרנו לסקור כי מנגנון שמוצהר כך אפשר לבדוק מול מספרים, גם כשהם יוצאים שליליים.
הרצנו את זה על ביטקוין (BTCUSDT) — הנה מה שיצא
בק-טסט הוא הרצה של EMA Slope – RSI Oscillator Strategy על מחירי ביטקוין שכבר קרו, בין 30.9.2025 ל-26.9.2026: זו לא תחזית לשנה הבאה — זה שיעור על מה שהכללים עשו בפועל.
מספר עסקאות
467
467 עסקאות בשנה על גרף 15 דקות. כל אחת משלמת 0.1% עמלה בכניסה וביציאה, כך שהתדירות עצמה שוחקת את ההון עוד לפני טעות-כיוון.
תקופת הבדיקה
12 חודשים
30.9.2025 עד 26.9.2026, כלומר 361 ימים של ביטקוין יורד. זו דגימה אחת של שוק, והיא לא מספרת איך הסקריפט מתנהג בעלייה.
תשואה שנתית
—
הדוח לא החזיר תשואה שנתית
ירידה מקסימלית מהשיא
46.9%
ירידה של 46.9% מהשיא (drawdown, הנפילה הגדולה מפסגת-ההון): $10,000 היו הופכים ל-$5,315. השאלה היא אם היית ממשיך להפעיל אותו אחרי זה.
השנה הגרועה
2026
2026 סומנה כשנה הגרועה, בלי מספר-תשואה משלה. בריצה שחוצה שתי שנים קלנדריות זה סימן אזהרה, לא נתון להשוואה.
זמן בשוק
54.5%
54.5% מהזמן בשוק ו-45.5% בחוץ. ובכל זאת ההפסד עמוק יותר מבקנה-והחזק, כלומר הזמן בחוץ לא הגן על ההון השנה.
עסקאות מרוויחות · ויחס רווח/הפסד
93 מ-467 · ×3.15
20% מרוויחות לבד נשמע אסון, ויחס ×3.15 לבד נשמע מצוין. רק השילוב מכריע: Profit Factor (רווחים חלקי הפסדים) 0.78, כלומר על כל דולר הפסד חזרו 78 סנט.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של xvelox_ (גרסת 2026-05-04), לונג ושורט, על גרף ביטקוין (BTCUSDT) 15 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · Short MA Length=40 · Short MA Type=EMA · Long MA Length=160 · Long MA Type=EMA · Smooth Bars=3 · Slope Arctan Scale (Bars)=200 · No Trade Zone Threshold=on · NTZ Threshold=8 · Acceleration display greater than=38 · MA Source=close · Position Size Type=Percent of Equity · Position Size Value=90 · Max Stretch Threshold (%)=0.38 · Minimum Delta Threshold=3.2 · Use Timeframe Delta=off · Enable Acceleration Entry=on · Min Acceleration for Entry=34 · Use MA Trend Confirmation=on · Enable RSI Divergence Entries=off · Show RSI Divergences=on · RSI Length=12 · RSI Smoothing=3 · RSI Source=close · Divergence Sensitivity=6 · Max Peaks to Compare=8 · Show Slope-RSI Exhaustion=on · Enable Slope-RSI Divergence Entries=off · Require Slope-RSI Confirmation=off · Slope-RSI Lookback Bars=4 · Min Slope-RSI Gap (pts)=10 · Enable NTZ Cross Entries=off · Enable RSI-Slope Oscillator Entries=on · RSI-Slope Oscillator Max Crossing Back Period=5 · Exit Confirmation Bars=1 · Enable NTZ Re-entry Exit=on · Reverse/Close on RSI-Slope Cross (Same Direction)=on · Reverse Position (vs Close Only)=on · Enable RSI-Slope Cross Entries=on · Enable RSI Coloring=on · RSI Line Width=1 · RSI High Color=rgba(242,54,69,1) · RSI Low Color=rgba(76,175,80,1) · RSI Neutral Color=rgba(135,206,235,1) · Entry ATR Period=10 · Entry ATR Factor=4.4 · Use Trailing Stop=on · Trail Type=modified · Trailing Stop ATR Period=15 · Trailing Stop ATR Factor=5.1 · Divergence Entry Grace Bars=5 · Divergence Entry ATR Factor=6 · RSI-Slope Oscillator Entry Grace Bars=3 · RSI-Slope Oscillator Entry ATR Factor=6 · Standard Entry Grace Bars=3 · NTZ fill color=rgba(119,119,119,0.3) · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה27.9.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי EMA Slope – RSI Oscillator Strategy משקרת — והמספרים של השקר
שלושה מקומות שבהם הסקריפט הזה, על ביטקוין בגרף 15 דקות, מראה את מה שעמודי-קטלוג לא שמים בכותרת.
העסקאות המפסידות
374 מ-467
ארבע מכל חמש עסקאות נסגרו בהפסד, ואף אחת מהן לא נרשמה בסטופ. זה קרה למרות אזור-ללא-מסחר (No Trade Zone) שנועד, לפי תיאור המחבר, לחסום אותות חלשים. מה שזה מעלה לבדיקה: האם הסינון באמת מסנן משהו בגרף 15 דקות, או רק נשמע טוב בתיאור.
רצף-ההפסדים
15 ברצף
15 עסקאות מפסידות אחת אחרי השנייה, ו-2026 מסומנת כשנה הגרועה. בהגדרת גודל-פוזיציה של 90% מההון, כל אחת מהן פוגעת כמעט בכל החשבון. לפני שמאמינים לבק-טסט, תשאל את עצמך בכנות: אחרי ההפסד העשירי ברצף, היית עדיין לוחץ על הכפתור?
הזמן בחוץ
45.5%
כמעט חצי מהשנה הכסף לא היה בשוק, וזה אמור לרכך ירידות. כאן זה לא קרה: -39% מול -25.6% בקנה-והחזק, שניצח ב-$1,333. הישיבה בחוץ לא חסכה את ההפסד, והעסקאות שבפנים יצרו אותו. זה לא הגנה, זה פשוט פחות זמן להפסיד.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? כאן כן: 467 עסקאות בשנה אחת על ביטקוין, 93 מהן מרוויחות. ההפסד לא נשען על כמה עסקאות בודדות. ובכל זאת זו שנה אחת ונכס אחד, לא מחזור-שוק שלם.
- העמלה נכללה בדוח? אצלנו כן: 0.1% לכל פעולה, שהוגדרה ידנית בהגדרות-הריצה (Properties). לאורך 467 עסקאות היא מצטברת, ודוח בלי עמלה מתאר מערכת שלא קיימת. לפני כל מספר אחר, בדוק את השדה הזה.
- הסקריפט מצייר-מחדש? לפי עמוד-הסקריפט, EMA Slope – RSI Oscillator Strategy אינו מצייר-מחדש, והקוד פתוח לבדיקה. סקריפט שמזיז אותות לאחור מייצר בק-טסט יפה מהמציאות. כאן הסיכון הזה נמוך, ולכן ההפסד של 39% הוא נתון אמין.
- מי בחר נכס ותקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: ביטקוין, גרף 15 דקות, 30.9.2025 עד 26.9.2026. זו השנה האחרונה עד יום הריצה, בלי חיפוש חלון נוח. בחלון הזה קנה-והחזק ניצח ב-$1,333.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת בגלל שינוי קטן בהגדרה אחת — היא צירוף-מקרים, לא יתרון של EMA Slope – RSI Oscillator Strategy.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 467 | -39% | 46.9% |
| שינוי NTZ Threshold מ-10 ל-6 | 490 | -37.5% | 45.4% |
| שינוי Trailing Stop ATR Factor מ-7 ל-10.5 | 490 | -37.5% | 45.4% |
כמה כסף בכלל שמים על דבר כזה?
הריצה השקיעה 90% מההון בכל עסקה (Position Size Value=90). כלומר, כמעט כל החשבון עמד על השולחן בכל כניסה. עם החשיפה הזו עבר החשבון רצף של 15 הפסדים ברציפות וירידה של 46.9% מהשיא: כל $10,000 בשיא הצטמקו ל-$5,315. מי שאינו מסוגל לראות כמעט חצי מהחשבון נעלם בלי להתערב, גודל-הפוזיציה הזה גדול עליו.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. הסקריפט נכנס ויוצא לפי כללים קבועים: אזור ללא-מסחר גלובלי שחוסם אותות חלשים, וסטופ-נגרר שמתעדכן אוטומטית. הוא לא מתווכח עם עצמו אחרי הפסד. ממנו לומדים איך נראית מערכת מכנית גם כשהיא מפסידה 39% בשנה, ומודדים מולה את ההחלטות שלך.
שורט ומינוף. הריצה כוללת עסקאות שורט והיפוך-פוזיציה אוטומטי על ביטקוין (BTCUSDT). כדי לבצע שורט על קריפטו בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
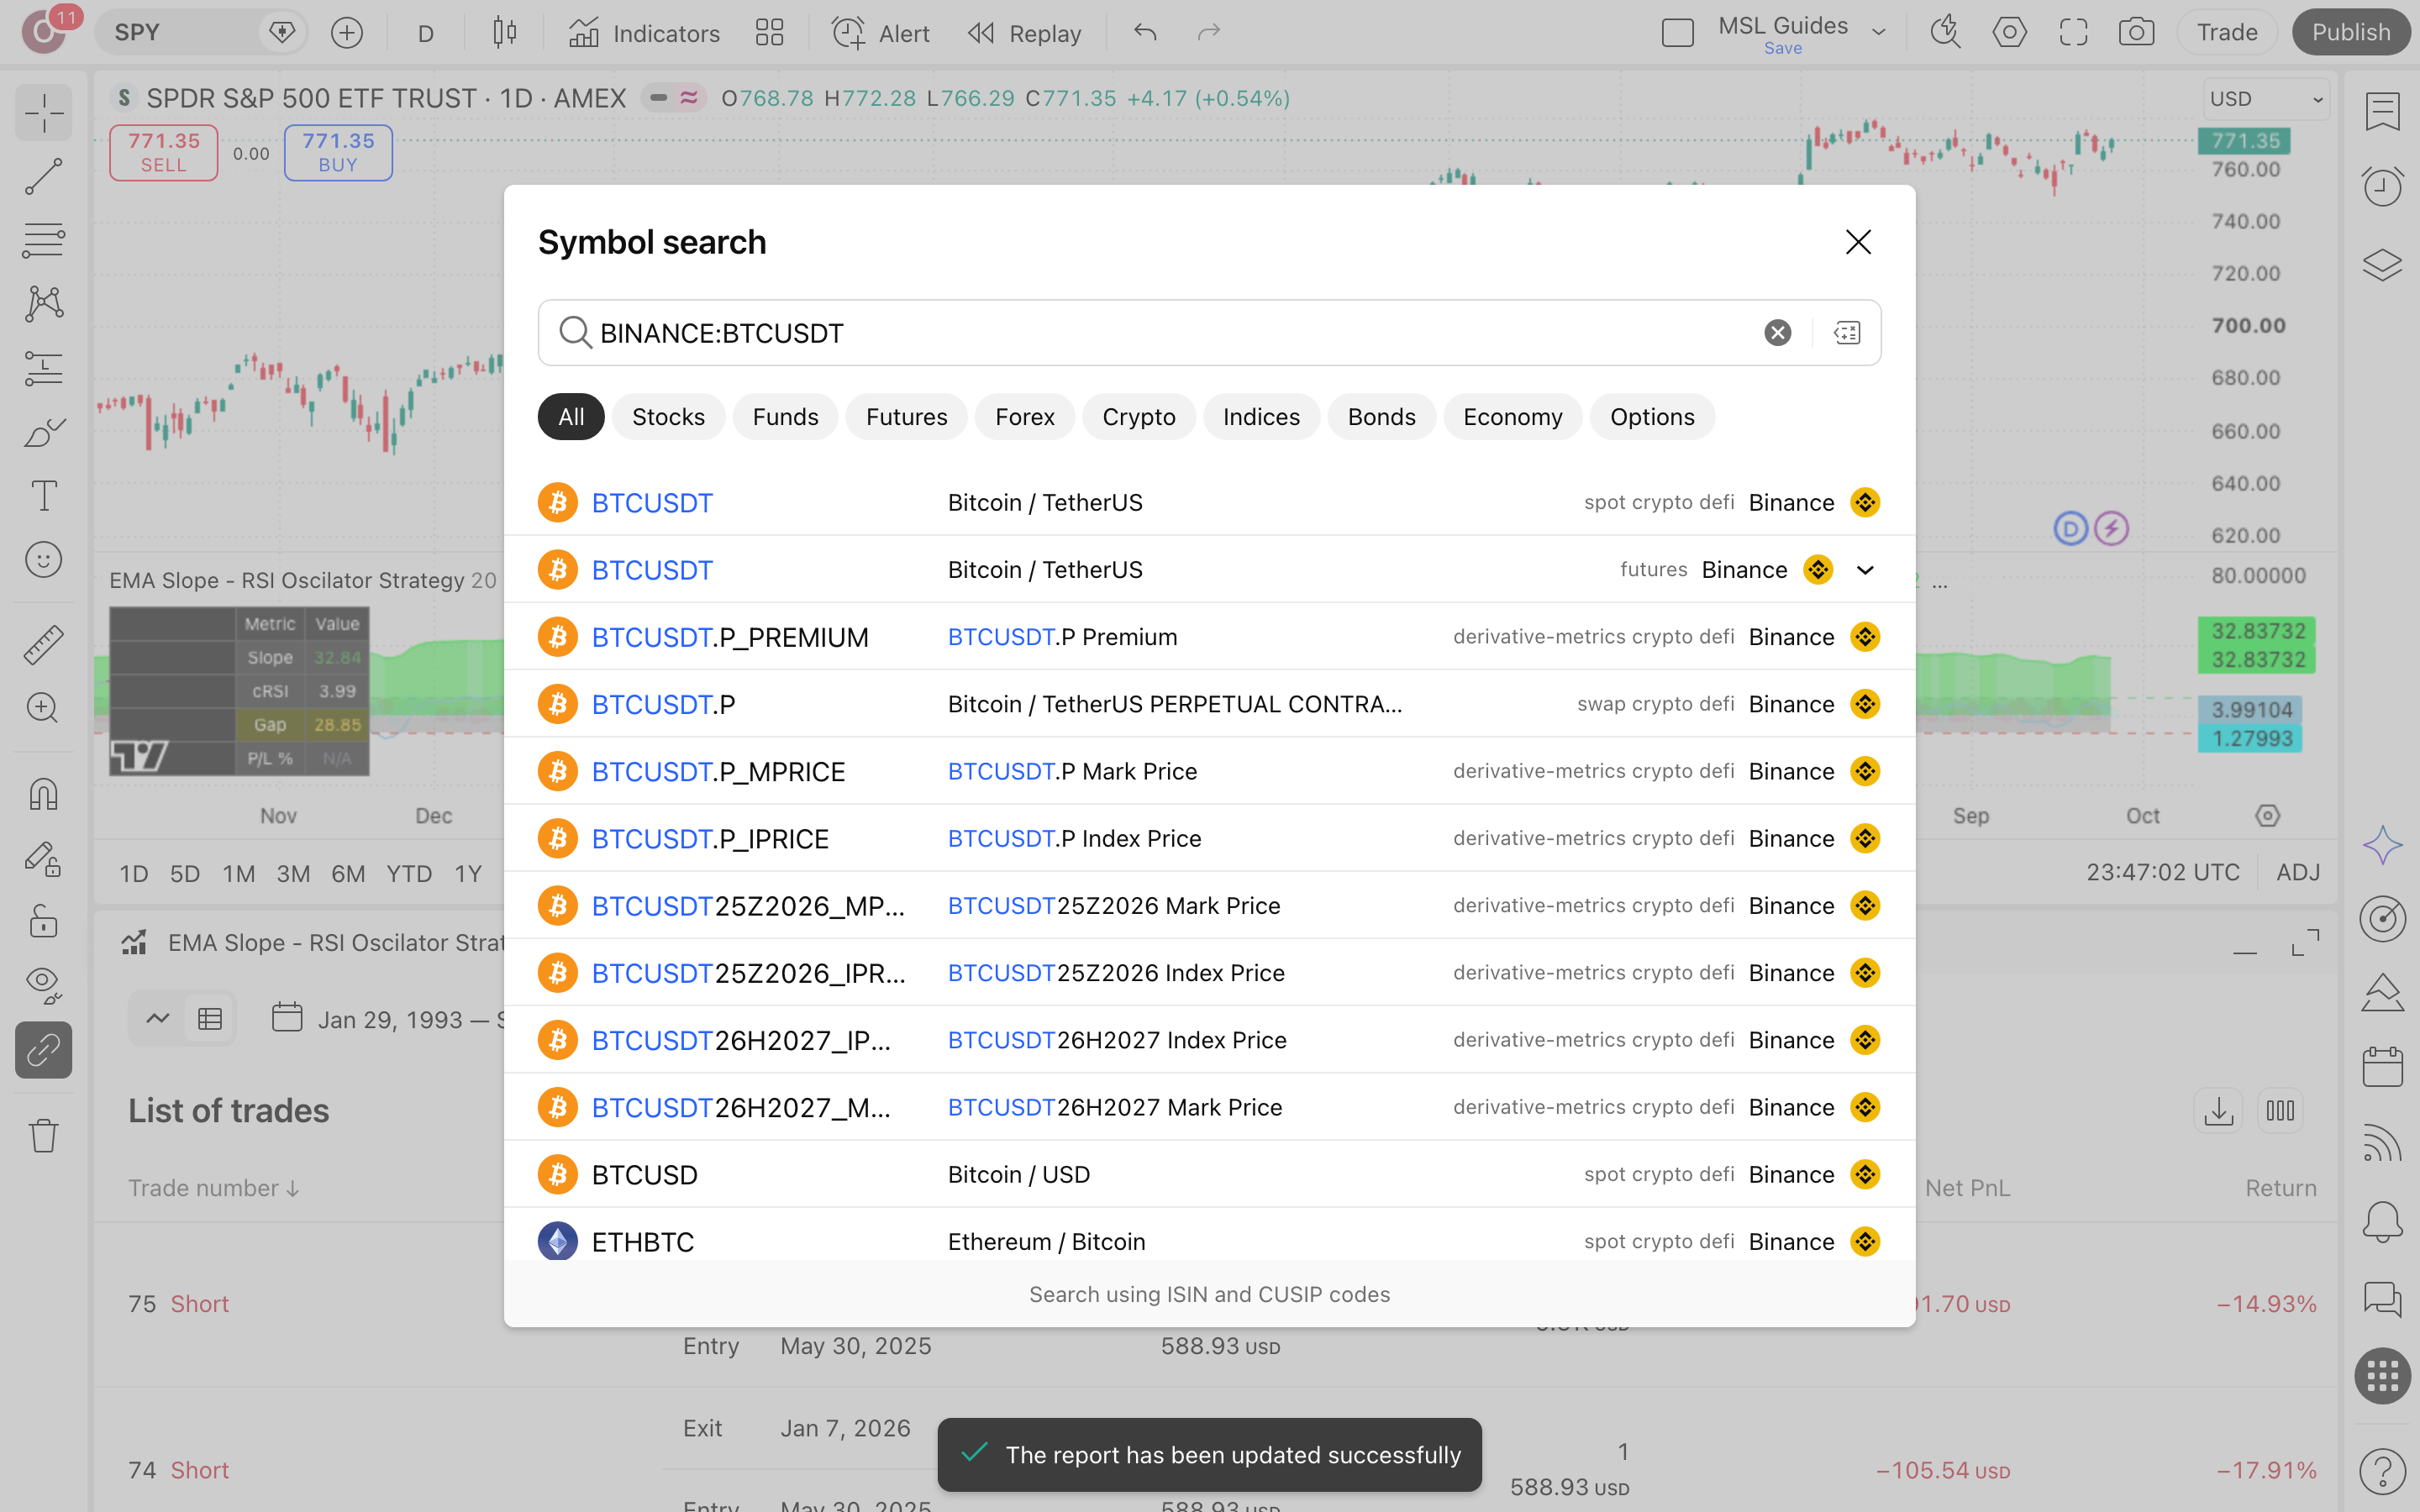
פותחים גרף ריק
פותחים גרף של BINANCE:BTCUSDT ומעבירים לטווח של 15 דקות, אותו נכס ואותו טווח של הריצה המתועדת. בלי ההתאמה הזאת, שום מספר שתראה בהמשך לא יהיה בר-השוואה להפסד של 39% על התקופה 30.9.2025 עד 26.9.2026.
מוצאים את הסקריפט בקהילה
מחפשים את EMA Slope – RSI Oscillator Strategy בסקריפטי-הקהילה ומוודאים שהמחבר הוא xvelox_. הקוד פתוח ולא מצייר-מחדש, כך שאפשר לקרוא איך אזור-אין-מסחר גלובלי (No Trade Zone) חוסם אותות חלשים, ואיך הסטופ הנגרר (יציאה שעוקבת אחרי המחיר) מותאם לכל סוג כניסה.

סקריפט בשם דומה אינו אותו סקריפט. בדוק את שם-המחבר: המספרים כאן שייכים רק לגרסה של xvelox_ מ-2026-03-31, שעודכנה ב-2026-05-04.
מגדירים עמלה לפני הדוח
בחלון ההגדרות (Properties) מזינים עמלה של 0.1% לפעולה, הון התחלתי של $10,000 וגודל פוזיציה של 90% מההון, כמו בריצה המתועדת. עם 467 עסקאות בתקופה, כל עסקה משלמת עמלה בכניסה וביציאה, והסכום נאכל ישירות מהתוצאה שתראה בדוח.

פותחים את בודק-האסטרטגיה
בוחרים בלשונית בודק-האסטרטגיה (Strategy Tester) ובודקים שמספר העסקאות קרוב ל-467, ושהחלוקה דומה: 230 לונג ו-237 שורט. פער גדול אומר שהגדרה כלשהי שונה מהריצה, למשל אחד ממודולי-הדיברגנס האופציונליים שכבויים בריצה הזאת לטובת כניסות מתנד RSI-Slope.

קוראים את הדוח ומריצים על נכס אחר
מתחילים מירידת-השיא (46.9%), לא מהתשואה. אחר כך Profit Factor (רווחים חלקי הפסדים) של 0.78: למרות יחס רווח/הפסד ממוצע של ×3.15, רק 20% מהעסקאות הרוויחו, ולכן המערכת הפסידה יותר משהרוויחה. לבסוף מריצים על נכס אחר ובודקים אם התמונה חוזרת.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על EMA Slope – RSI Oscillator Strategy
האם EMA Slope – RSI Oscillator Strategy מצייר-מחדש?
לא. הסקריפט מסומן בקטלוג כקוד-פתוח שאינו מצייר-מחדש. לכן האותות שראינו בריצה על BTCUSDT בגרף 15 דקות אמורים להופיע גם בזמן אמת. זה לא מציל את התוצאה: 467 העסקאות הובילו להפסד כולל של 39%. הבעיה כאן היא האסטרטגיה עצמה, לא תעתוע גרפי.
מה הירידה המקסימלית, ומה היא אומרת עליי?
Drawdown (הצניחה הגדולה משיא ההון לשפל) הגיע ל-46.9%: מי שהחזיק $10,000 בשיא ראה אותם הופכים ל-$5,315. כדי לחזור לשיא צריך כמעט להכפיל את מה שנשאר, ובריצה הזאת הדרך כללה גם רצף של 15 עסקאות מפסידות. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה.
אם קנה-והחזק ניצח, למה בכלל לקרוא על הסקריפט?
קנה-והחזק ניצח ב-$1,333: $7,435 מול $6,102 של הסקריפט, בשנה שבה הביטקוין עצמו ירד 25.6%. הערך כאן הוא בבדיקה: למה מערכת שפתחה 237 שורטים בשוק יורד הפסידה 39%, יותר מהנכס עצמו. זו השאלה שהעמוד מפרק, לא סיבה להפעיל את הסקריפט בכסף אמיתי.
איך מפסידים 39% עם יחס רווח/הפסד של ×3.15?
רק 93 מתוך 467 עסקאות הרוויחו, כ-20%. יחס של ×3.15 בין הרווח הממוצע להפסד הממוצע לא מכסה 374 עסקאות מפסידות. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 0.78 אומר שבריצה הזאת, על כל דולר שהלך להפסד, חזרו רק 78 סנט.
האם שינוי הגדרות מציל את התוצאה?
לא בריצה הזאת. הורדת סף אזור אי-המסחר (NTZ Threshold) ל-6, או העלאת מקדם הסטופ הנגרר (Trailing Stop ATR Factor) ל-10.5, הניבו אותה תוצאה: 490 עסקאות, הפסד של 37.5% וירידה מקסימלית של 45.4%. שיפור של אחוז וחצי אומר שהבעיה אינה בכוונון עדין.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על גרף ביטקוין של 15 דקות, בלי כסף, ועקוב אחרי עשר כניסות ויציאות. רשום בכל פעם איזה אות הפעיל את העסקה ומה סגר אותה. המטרה היא להבין את המנגנון, לא להרוויח ממנו.
אם אתה כבר סוחר לפי תחושה: השווה את היומן שלך לשורה אחת מהריצה: 20% עסקאות מרוויחות, יחס רווח/הפסד ממוצע של ×3.15, ועדיין הפסד. ספור כמה מהעסקאות שלך מרוויחות ובאיזה גודל, ובדוק אם החשבון שלך עובר את המבחן הזה.
אם אתה שוקל כסף אמיתי: הרץ בעצמך את שלוש הגרסאות מבדיקת-הרגישות: ברירת-המחדל, סף NTZ של 6 ופקטור סטופ-נגרר של 10.5. כולן הפסידו בין 37.5% ל-39%, עם ירידה מהשיא של 45.4% עד 46.9%. כשכיוונון לא משנה את התמונה, הבעיה איננה בפרמטר.