- יוצרsuri14373
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההחציית הממוצע המהיר מעל קו-האמצע של בולינגר מאותתת על מומנטום עולה
- פורסמה2026-08-05עדכון אחרון: 2026-08-05
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 27.9.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
ממוצע מהיר חוצה אמצע: כשהזהב מאיץ בשעות אסיה ולונדון, לא בניו-יורק ולא ביום שישי
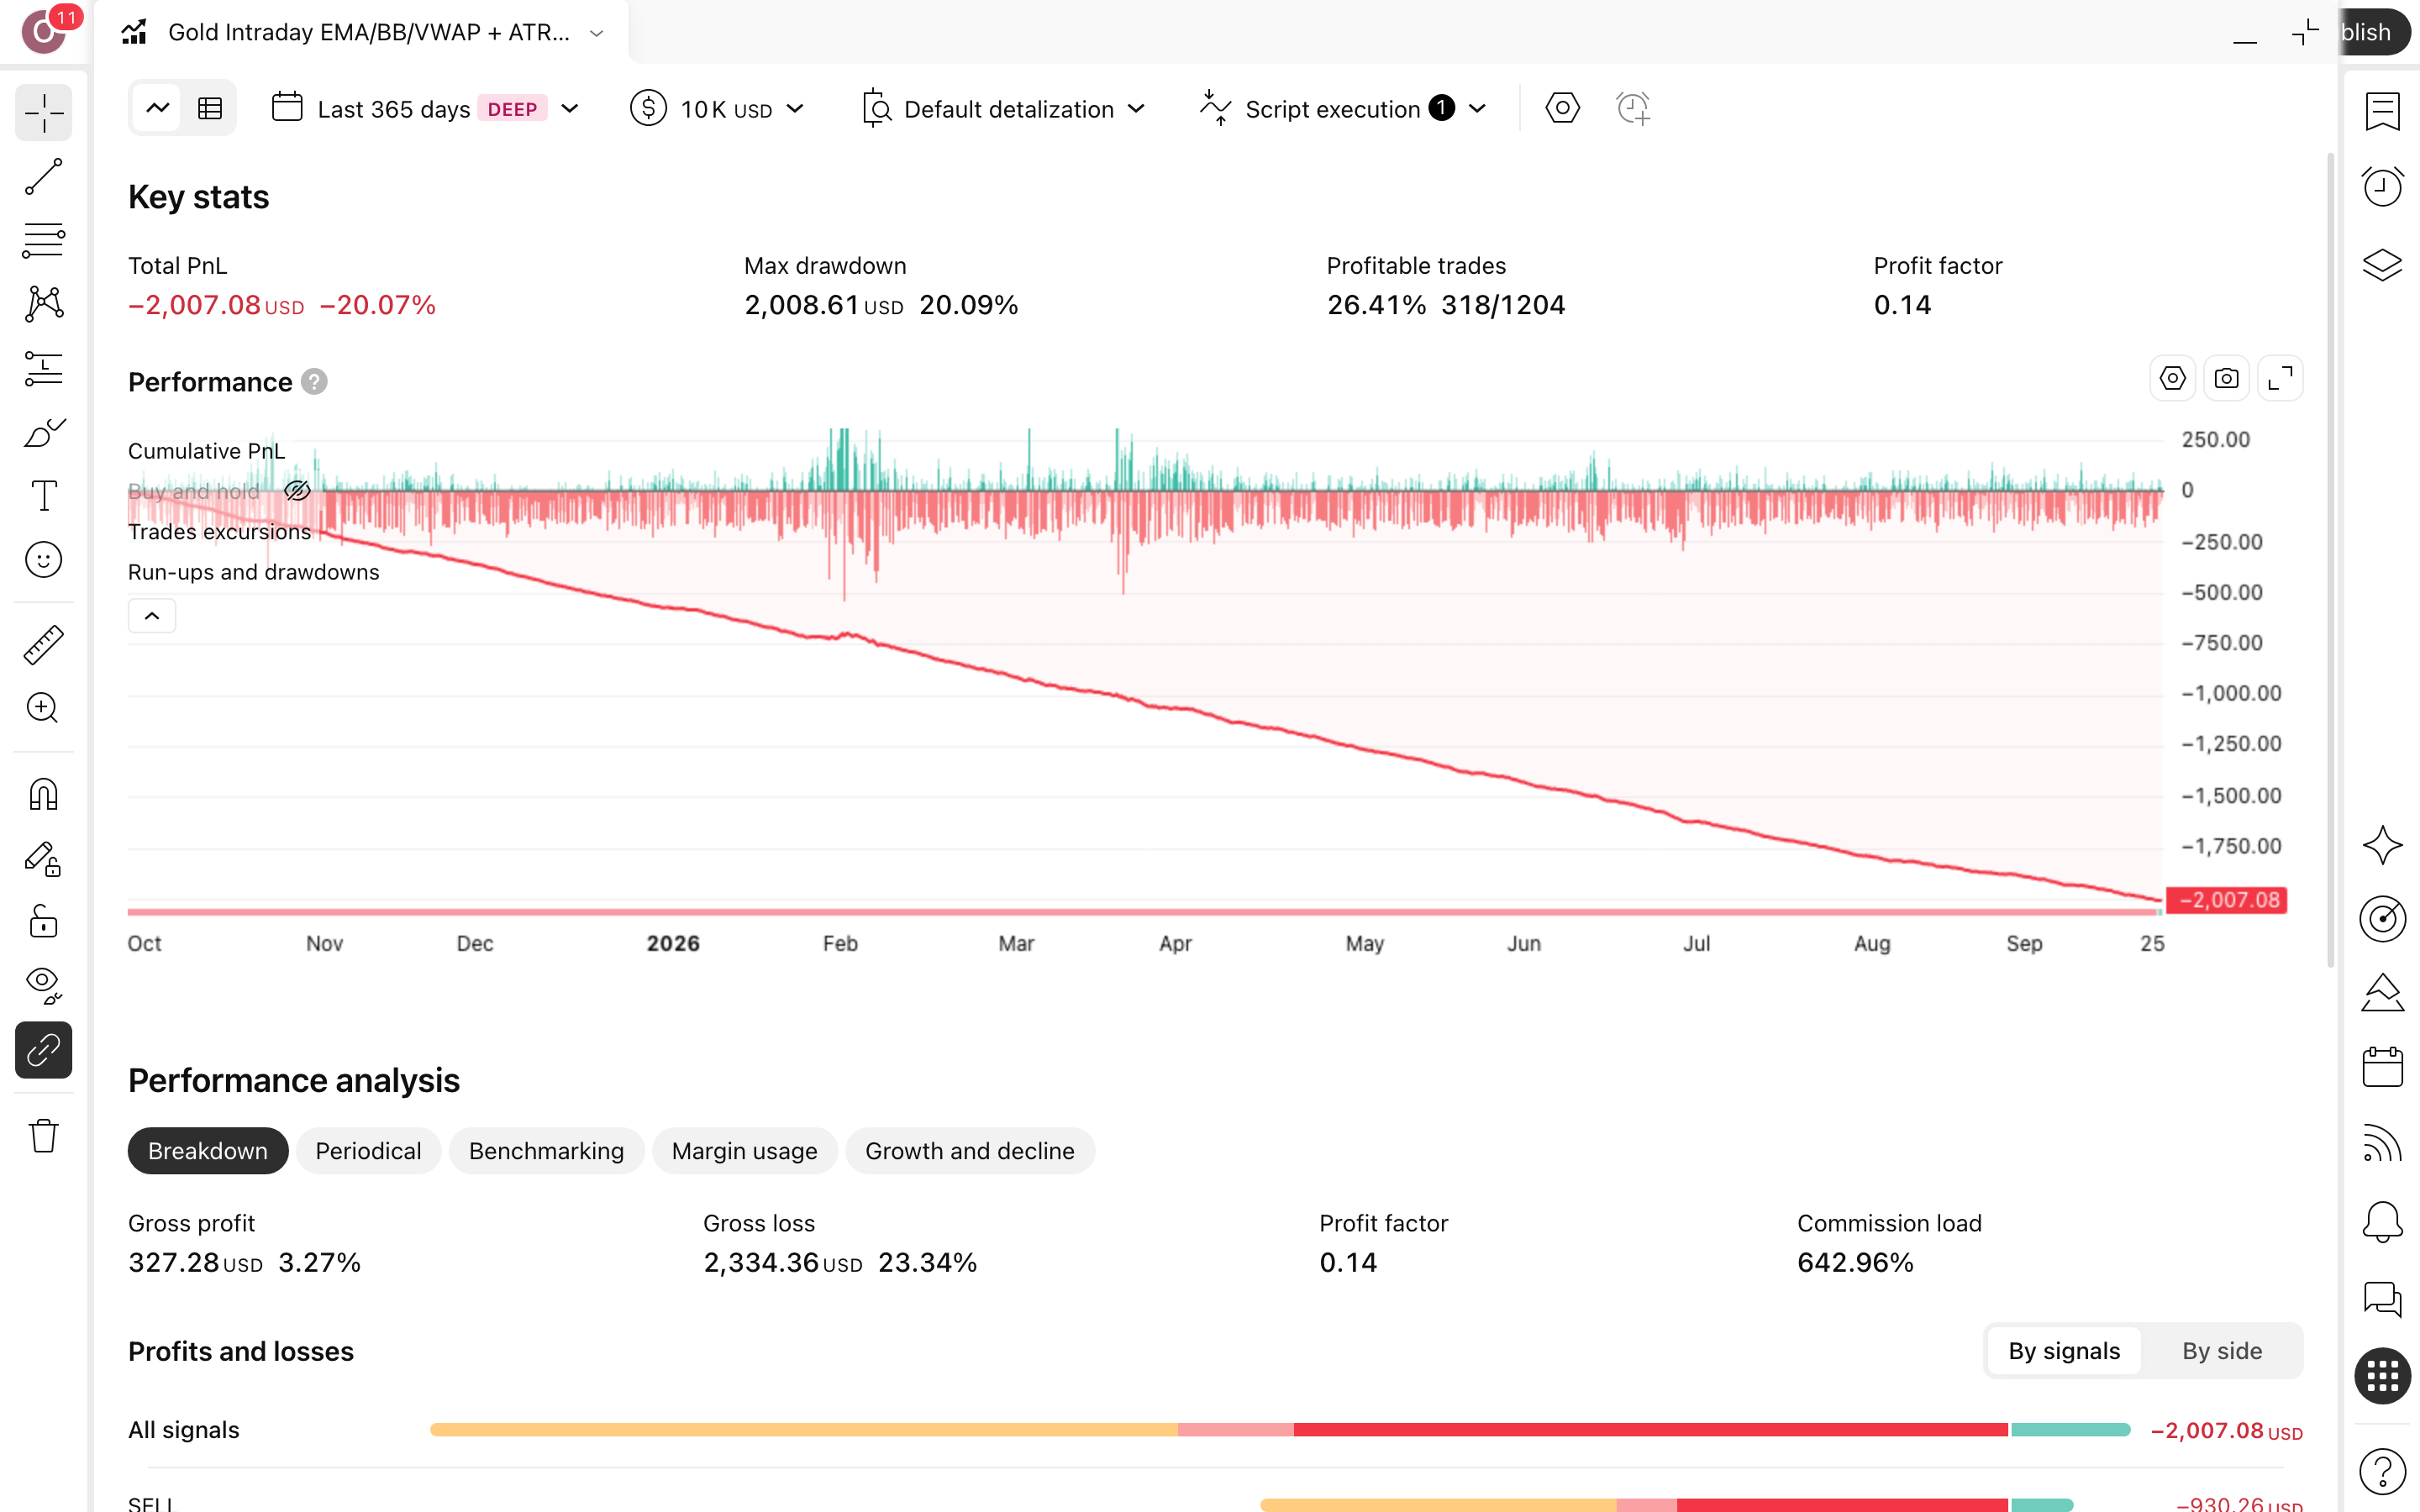
לפי היוצר, חציית הממוצע המעריכי המהיר מעל קו-האמצע של רצועות בולינגר, שהוא ממוצע פשוט של 20 נרות, מאותתת על מומנטום עולה. בריצה הממוצע המהיר באורך 9, ובהגדרות יושב לצידו ממוצע איטי באורך 21. הסטופ (נקודת-היציאה בהפסד) עומד על 1.5 כפול ATR (טווח-התנודה הממוצע, 14 נרות), ויעד-הרווח על 2 כפול אותו טווח. מסנן-הזמן משאיר מסחר רק בסשן אסיה ובסשן לונדון, מכבה את ניו-יורק, וסוחר רק משני עד חמישי. התוצאה: 1204 עסקאות בשנה, 627 לונג ו-577 שורט. המשמעות: העמלה של 0.1% נגבית מאות פעמים, והמסננים לא הפכו את המערכת לבררנית.
למה שזה יעבוד? ההיגיון הוא מעקב-מגמה: כשהממוצע המהיר חוצה את האמצע, הזהב כבר בתנועה, וההצטרפות מאוחרת אבל בכיוון. הסטופ והיעד נמדדים ביחידות ATR, כך שבשעה תנודתית הם מתרחבים ובשעה שקטה מתכווצים, והיעד גדול מהסטופ, 2 מול 1.5. בפועל יחס הרווח/הפסד הממוצע יצא ×0.39: העסקה המרוויחה הממוצעת קטנה בהרבה מההפסדית, הפוך מהיחס שבהגדרות. לכן 26% עסקאות מרוויחות לא מתקרבות לכסות את השאר.
המערכת נשברת בדשדוש: חצייה, חצייה חוזרת, ועוד עמלה. Profit Factor (הרווח הגולמי חלקי ההפסד הגולמי) יצא 0.14, כלומר על כל דולר שהלך חזרו 14 סנט. ירידת-השיא (drawdown, הנפילה מהשיא לשפל) הגיעה ל-20.1%: $10,000 בשיא היו הופכים ל-$7,991, וזה כמעט כל ההפסד, בלי התאוששות בדרך. רצף ההפסדים הארוך נמשך 67 עסקאות. הכסף היה בשוק רק 8.9% מהזמן, כך שכל הנזק נרשם בשעות המעטות שהמסננים השאירו פתוחות. גם הרחבת הסטופ ל-2.25 או הגדלת היעד ל-3.0 השאירו הפסד של 19.3% ושל 18.4%. הכיוונון לא מציל את המערכת.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
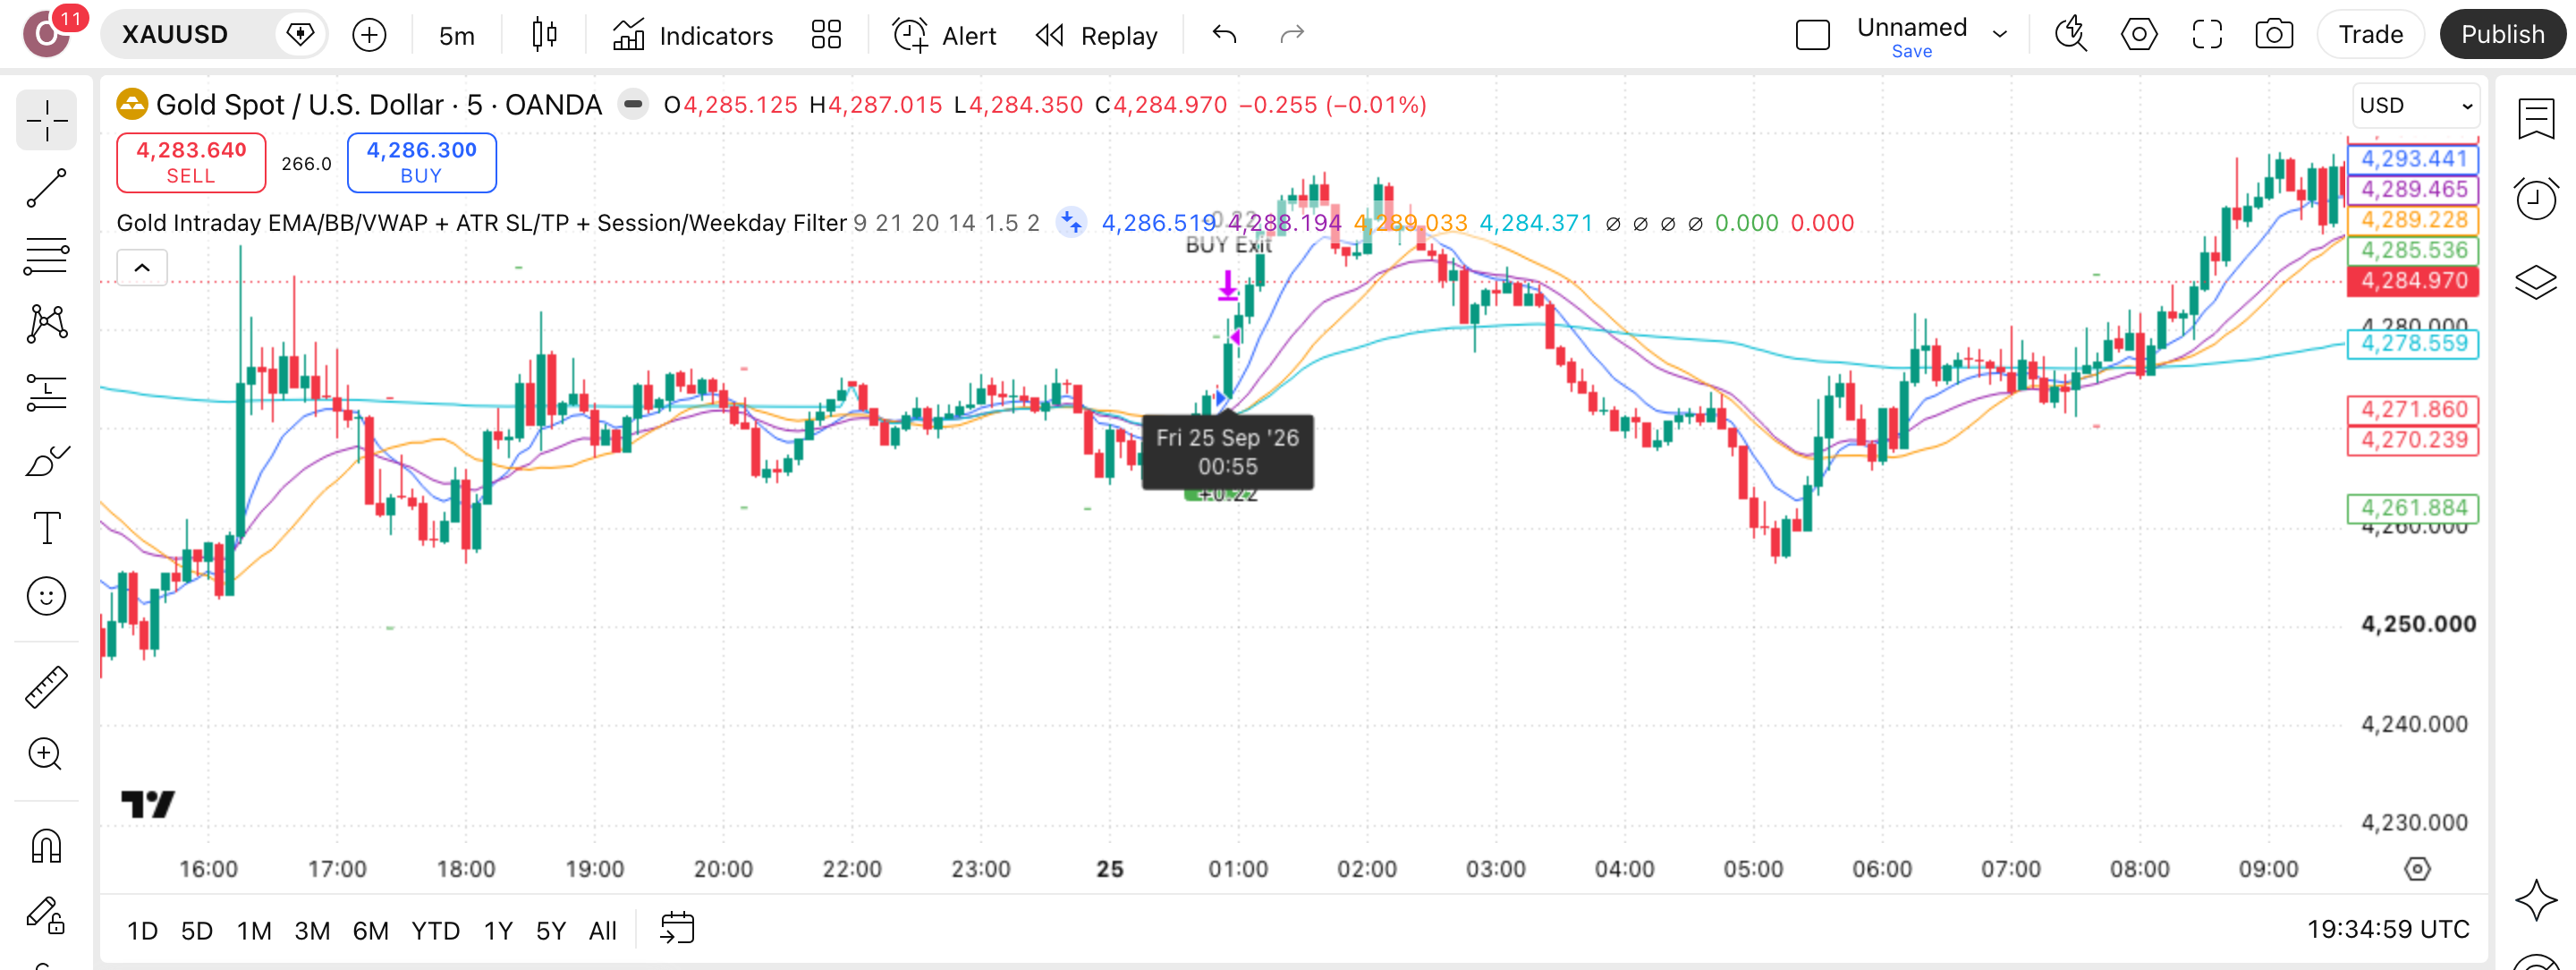
חפשו את הרגעים שבהם הממוצע המהיר חוצה את קו-האמצע של בולינגר על גרף הזהב של 5 דקות, ובדקו לאן המחיר הלך אחרי החצייה. 886 מתוך 1204 עסקאות כאלה נסגרו בהפסד.
מה קורה בפועל כשהסקריפט רץ
זיהוי
לפי היוצר, חציית ממוצע נע מעריכי מהיר (EMA) של 9 נרות מעל קו-האמצע של בולינג'ר, ממוצע פשוט של 20, מאותתת מומנטום עולה. כלומר, אתה נכנס אחרי שהתנועה כבר התחילה.
כניסה
הכניסה מתבצעת רק בסשן אסיה (00:00–08:00 UTC) ובסשן לונדון (08:00–16:00 UTC), בימים שני עד חמישי. בריצה נפתחו כך 627 לונג ו-577 שורט, כלומר אתה חשוף גם לירידות בזהב.
יעד
יעד-הרווח מוצב במרחק פי 2 מה-ATR (טווח-התנועה הממוצע של 14 נרות) מנקודת הכניסה. הרחבה לפי 3 הורידה את ההפסד הכולל רק מ-20.1% ל-18.4%, כלומר היעד אינו מקור הבעיה.
סטופ
הסטופ (נקודת יציאה בהפסד) יושב פי 1.5 מה-ATR מנקודת הכניסה. הרחבתו לפי 2.25 הותירה תשואה כוללת של -19.3%, כלומר המרחק לסטופ לא מציל את האסטרטגיה.
לוח-ההגדרות — מה לכוון ומה להשאיר
חמש ההגדרות קבעו את 1204 העסקאות על זהב בגרף 5 דקות. שינוי מכפילי ATR הזיז את התוצאה בפחות משתי נקודות-אחוז: המבנה קובע, לא הכיול.
| Fast EMA Length | אורך הממוצע המעריכי המהיר: 9 נרות של 5 דקות בריצה. זה הקו שחצייתו את קו-האמצע מפעילה את הכניסה, ולכן הוא קובע כמה מהר ובאיזו תדירות המערכת מגיבה. | ברירת-מחדלבלי בדיקה עצמאית, שינוי כאן הוא ניחוש |
|---|---|---|
| BB Mid (SMA) Length | אורך הממוצע הפשוט שמשמש קו-אמצע לרצועות בולינג'ר: 20 נרות בריצה. לפי היוצר, החצייה מעל הקו הזה מאותתת מומנטום עולה, ולכן שינוי בו מזיז את עוגן האות כולו. | ברירת-מחדלזה הערך שהיוצר תיאר בתיעוד שלו |
| ATR Stop Multiplier | המרחק לסטופ במכפלות של ATR: 1.5 בריצה. הרחבה לפי 2.25 קיצצה את מספר העסקאות מ-1204 ל-1149, ואת הירידה המקסימלית מהשיא רק מ-20.1% ל-19.3%. כלומר, תיקון קוסמטי בלבד. | ברירת-מחדל2.25 שיפר בפחות מנקודת-אחוז, לא מספיק לשנות |
| ATR Take Profit Multiplier | מרחק יעד-הרווח במכפלות של ATR: 2 בריצה. העלאה לפי 3.0 הורידה את העסקאות ל-1115 ואת ההפסד הכולל ל-18.4%. זה השיפור הגדול מבין השניים שנבדקו, ועדיין הפסד של כמעט חמישית מההון. | ברירת-מחדל3.0 שווה בדיקה, אבל הוא לא הופך את התוצאה |
| Trade New York Session (16:00–23:59 UTC) | מתג סשן ניו-יורק, כבוי בריצה, וכמוהו גם המסחר ביום שישי. עם הגבלות כאלה הכסף היה בשוק רק 8.9% מהזמן, כלומר כל ההפסד נוצר בחלון זמן צר. | כבויכך נבדק; הפעלה היא ריצה חדשה, לא תיקון |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

This strategy you’ve built is a trend‑following crossover system designed specifically for Gold (XAUUSD), with multiple layers of filtering and risk control.
— suri14373, יוצר הסקריפט, בעמוד-הפרסום הרשמי. היוצר מגדיר במילותיו מערכת מעקב-מגמה שנבנתה במיוחד לזהב, עם שכבות סינון ובקרת-סיכון. יוצר שנוקב בנכס אחד ומתאר שכבות בקרה נותן טענה שאפשר למדוד, ולכן בחרנו לסקור אותו ולבדוק אותה בדיוק על הזהב, בגרף 5 דקות.
הרצנו את זה על זהב (XAUUSD) — הנה מה שיצא
בק-טסט הוא ריצה של חוקי הסקריפט על נתוני העבר של הזהב. זו לא תחזית לשנה הבאה, זה שיעור על איך החוקים האלה התנהגו בין 29.9.2025 ל-25.9.2026.
מספר עסקאות
1204
1204 עסקאות בתוך 361 ימים: כל אחת משלמת עמלה של 0.1% לפעולה, כך שעל גרף 5 דקות התדירות עצמה היא שורת-הוצאה קבועה שלך.
תקופת הבדיקה
12 חודשים
29.9.2025 עד 25.9.2026 הם 361 ימים בלבד על זהב. תקופה אחת כזו לא מראה לך איך הסקריפט יתנהג בשוק עם אופי אחר.
תשואה שנתית
—
הדוח לא החזיר תשואה שנתית
ירידה מקסימלית מהשיא
20.1%
ירידה מהשיא (drawdown, הנפילה הגדולה משיא החשבון לשפל) של 20.1%: $10,000 בשיא היו הופכים ל-$7,991. הנפילה הזאת גדולה מכל הרווח שקנה-והחזק נתן לך באותה תקופה.
השנה הגרועה
2026
2026 הייתה השנה הגרועה של הריצה. כשהריצה כולה שנה אחת, השנה הגרועה מכסה כמעט תשעה חודשים מתוך שנים-עשר.
זמן בשוק
8.9%
8.9% מהזמן בעסקה, 91.1% בחוץ: הכסף שלך רוב הזמן חונה, ובכל זאת החשבון ירד ל-$7,993 בזמן שהזהב עצמו עלה.
עסקאות מרוויחות · ויחס רווח/הפסד
318 מ-1204 · ×0.39
26% מרוויחות לבד נשמע גרוע, ויחס ×0.39 לבד נשמע סתמי. רק יחד רואים שהעסקאות המרוויחות כאן גם נדירות וגם קטנות מהמפסידות.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של suri14373 (גרסת 2026-08-05), לונג ושורט, על גרף זהב (XAUUSD) 5 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · Fast EMA Length=9 · Slow EMA Length=21 · BB Mid (SMA) Length=20 · ATR Length=14 · ATR Stop Multiplier=1.5 · ATR Take Profit Multiplier=2 · Trade Asian Session (00:00–08:00 UTC)=on · Trade London Session (08:00–16:00 UTC)=on · Trade New York Session (16:00–23:59 UTC)=off · Trade Monday=on · Trade Tuesday=on · Trade Wednesday=on · Trade Thursday=on · Trade Friday=off · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה27.9.2026
אלה תוצאות של בק-טסט. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Gold Intraday EMA/BB/VWAP משקרת — והמספרים של השקר
שלושה מקומות שבהם הסקריפט הזה על זהב נראה על הגרף טוב יותר ממה שהחשבון הרגיש.
העסקאות המפסידות
886 מ-1204
886 עסקאות על זהב נסגרו בהפסד, ורק 318 נסגרו ברווח, כלומר 26%. ההפסד הזה לא נבלע בכמה מרוויחות גדולות: Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 0.14 אומר שעל כל דולר שהפסדת חזרו בערך 14 סנט. היוצר מתאר שכבות מרובות של סינון ובקרת-סיכון. בדוח, השכבות האלה מסתכמות ב-886 הפסדים.
רצף ההפסדים
67 ברצף
67 עסקאות מפסידות ברציפות על זהב בגרף 5 דקות, בלי אף רווח באמצע. זה המבחן האמיתי, כי הכלל מבקש ממך לבצע גם את העסקה השמונה-וששים אחרי כולן. 2026 הייתה השנה הגרועה של הריצה. לכן נשארים למדוד את הרצף ואת החשבון שנגמר ב-$7,993 מתוך $10,000.
הזמן בחוץ
91.1%
91.1% מהזמן הכסף לא היה בעסקה, וימי שישי ושעות ניו-יורק כבויים בהגדרות שהורצו. זה נשמע כמו הגנה, אבל קנה-והחזק ישב בזהב כל הזמן וסיים ב-$11,231, יותר ב-$3,238. כל ההפסד נוצר ב-8.9% שבהם הסקריפט הזה כן היה בשוק. כלומר הבעיה בכניסות עצמן, לא בחשיפה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? כאן כן: 1204 עסקאות בשנה אחת על זהב, 627 לונג ו-577 שורט. זה מספיק כדי לסמוך על כך שהתוצאה השלילית אינה מקרית, אבל לא מספיק כדי לדעת איך הסקריפט יתנהג בשנה אחרת.
- העמלה נכללה? כן: 0.1% לכל פעולה, שהזנו ידנית בהגדרות Properties. העלות הזו נצברת על כל כניסה ויציאה לאורך 1204 עסקאות. אם בדוח שאתה בודק שדה העמלה עומד על אפס, הוא מתאר מסחר שאינו קיים אצל שום ברוקר.
- הסקריפט מצייר-מחדש? לפי עמוד-הסקריפט, לא, והקוד פתוח לבדיקה. סקריפט שמצייר-מחדש משנה אותות בדיעבד. במקרה כזה גם שיעור-ההצלחה הנמוך שנמדד כאן, 26% עסקאות מרוויחות, היה מנופח לעומת מה שהיית מקבל בזמן אמת.
- מי בחר את הנכס והתקופה? אנחנו בחרנו אותם, כי היוצר לא פרסם בק-טסט. בחרנו זהב (OANDA:XAUUSD), הנכס שהסקריפט נבנה עבורו לפי היוצר, על גרף 5 דקות, מ-29.9.2025 עד 25.9.2026, כלומר השנה שקדמה ליום הריצה.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת משינוי קטן בהגדרה אחת, היא צירוף-מקרים. אם היא נשארת, היא תכונה של המערכת.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 1204 | -20.1% | 20.1% |
| שינוי ATR Stop Multiplier מ-1.5 ל-2.25 | 1149 | -19.3% | 19.3% |
| שינוי ATR Take Profit Multiplier מ-2 ל-3.0 | 1115 | -18.4% | 18.5% |
כמה כסף בכלל שמים על דבר כזה?
גודל-הפוזיציה אינו מופיע בהגדרות-הריצה שתיעדנו, ולכן המספרים כאן מתארים את החשבון כולו. כל $10,000 בנקודת-השיא הפכו בתחתית ל-$7,991, ירידה של 20.1% מהשיא. המשמעות: מי שהריץ את הסקריפט בשנה הזאת איבד חמישית מהחשבון. רצף-ההפסדים הארוך הגיע ל-67 עסקאות ברציפות. המספר הזה קובע אם תחזיק מעמד יותר מכל אחוז אחר, כי בכל עסקה ברצף כזה תתפתה לכבות את המערכת.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. הסקריפט נכנס רק בסשן האסייתי ובסשן הלונדוני, אינו סוחר בימי שישי, ומציב סטופ במרחק של פי 1.5 מ-ATR (טווח-התנודה הממוצע לנר, מחושב על 14 נרות). אין כאן מקום להחלטה ברגע של לחץ, והכסף היה בשוק רק 8.9% מהזמן.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף זהב
פותחים גרף חדש ובוחרים את הסימבול OANDA:XAUUSD בטווח 5 דקות. זה הנכס והטווח שעליהם נמדדו כל המספרים בעמוד. גרף בטווח אחר ייתן עסקאות אחרות ודוח שאי-אפשר להשוות לריצה הזאת, שכיסתה את 29.9.2025 עד 25.9.2026.

פותחים את דף-הסקריפט
בחיפוש-האינדיקטורים הסקריפט לא מופיע לפי שם, ולכן לא מחפשים אותו בקהילה. פותחים את דף-הסקריפט של suri14373 דרך הקישור שבסקירה ולוחצים Use on chart. הסקריפט נפתח ישירות על גרף הזהב הפתוח, עם הגדרות ברירת-המחדל של היוצר.

סקריפט אחר בשם דומה לא נבדק כאן. ודא שהיוצר הוא suri14373 ושהכתובת תואמת את הקישור בסקירה לפני הלחיצה.
מגדירים עמלה לפני הדוח
לפני שמסתכלים על מספר כלשהו, נכנסים להגדרות Properties ומזינים עמלה של 0.1% לפעולה, כמו בריצה הזאת. כל אחת מ-1204 העסקאות משלמת עמלה גם בכניסה וגם ביציאה. דוח בלי השורה הזאת לא ישווה לריצה המתועדת.

פותחים את Strategy Tester
פותחים את חלון Strategy Tester. השורה הראשונה שקוראים היא התשואה הכוללת, -20.1%, ומיד לצדה הירידה המקסימלית מהשיא, 20.1%. בריצה הזאת שני המספרים שווים: אין כאן רווח שמפצה על הנפילה, וכל הנפילה נשארה בתיק עד הסוף.

קוראים את הדוח ומחליפים נכס
מתוך 1204 עסקאות הרוויחו 318, כלומר 26%, והרווח הממוצע הוא ×0.39 מההפסד הממוצע. יחד זה Profit Factor (רווחים חלקי הפסדים) של 0.14: ההפסדים גדולים בהרבה מהרווחים. מריצים את אותן הגדרות על נכס אחר ובודקים אם התמונה חוזרת.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Gold Intraday EMA/BB/VWAP
האם הסקריפט מצייר-מחדש את האותות שלו?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש.
כמה עמוק ירד התיק בדרך, ואיפה הוא סיים?
הירידה המקסימלית מהשיא (drawdown — הנפילה הגדולה מפסגת-התיק לשפל) הגיעה ל-20.1%: $10,000 בשיא היו הופכים ל-$7,991. התיק סיים ב-$7,993, כמעט צמוד לשפל, כלומר הוא לא התאושש מהנפילה הגדולה שלו עד סוף הריצה ב-25.9.2026.
אם קנה-והחזק ניצח, למה בכלל לבדוק את הסקריפט?
קנה-והחזק ניצח ב-$3,238: $11,231 מול $7,993. הסקריפט היה בשוק רק 8.9% מהזמן, ולכן לא ישב על רוב עליית הזהב של 12.3%. מה שנשאר לבדיקה הוא המבנה: מסחר בסשן אסיה ובסשן לונדון בלבד, בלי ניו-יורק ובלי שישי. השאלה היא אם המסננים ניתנים לשיפור או שהכניסה עצמה מפסידה.
האם 26% עסקאות מרוויחות יכולים להספיק?
לא כאן, כי המרוויחות קטנות מהמפסידות: 318 מתוך 1204 עסקאות הרוויחו, ויחס רווח/הפסד ממוצע עמד על ×0.39. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 0.14 אומר שעל כל דולר שהפסדת חזרו כ-14 סנט. רצף של 67 הפסדים מראה כמה סבלנות הלוגיקה דורשת בלי לתגמל עליה.
האם הרחבת הסטופ או היעד מצילה את התוצאה?
לא. הסטופ (נקודת-היציאה בהפסד) מוגדר כ-1.5 פעמים ATR (טווח-התנודה הממוצע). הרחבתו ל-2.25 הביאה לתשואה כוללת של -19.3%, והרחבת היעד מ-2 ל-3.0 הביאה לתשואה של -18.4%. כלומר הבעיה אינה בכיוונון של נקודות-היציאה: בכל שלוש הגרסאות שנבדקו על זהב, $10,000 איבדו בין 18.4% ל-20.1%.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את דף-הסקריפט ולחץ Use on chart על גרף 5 דקות של XAUUSD, ואז קבע עמלה של 0.1%. עקוב אחרי עשר העסקאות הראשונות ובדוק בעצמך איפה כל אחת מהן נכנסה ואיפה היא נסגרה.
אם אתה כבר סוחר לפי תחושה: רשום בחודש הקרוב את העסקאות שלך בזהב לצד האותות של הסקריפט, והשווה את רצף-ההפסדים הארוך שלך מול 67 העסקאות שלו. השאלה אינה מי צדק, אלא מי עמד בכללים שקבע מראש.
אם אתה שוקל כסף אמיתי: הריצה הזאת הפסידה 20.1%, וקנה-והחזק הרוויח באותה תקופה 12.3%. שינוי המכפילים של ATR צמצם את ההפסד רק עד 18.4%. הרץ את הסקריפט על תקופה אחרת ושאל את עצמך אם תוכל לשאת ירידה של חמישית מהחשבון.