- יוצרofficialjackofalltrades
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההפיצול כניסה ויציאה בין כמה שיטות, כדי לא להתאים-יתר לאינדיקטור יחיד
- פורסמה2026-04-19עדכון אחרון: 2026-04-19
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 6.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
התכנסות במקום אינדיקטור יחיד: מנוע אחד שמחליט גם מתי להיכנס וגם מתי לצאת
היוצר מצהיר שהסקריפט פותר בעיה אחת: אסטרטגיות שנשענות על אינדיקטור יחיד גם לכניסה וגם ליציאה, ולכן מתאימות-יתר לשיטה אחת. בהגדרות שהרצנו מופיעות השכבות עצמן: Swing Length=20, Hann Base Length=20 עם Ribbon Spacing=3, ומסנן ADX שמתיר כניסה רק בטווח 8 עד 60. מסנן-הסשנים והדרישה לקרבה לאזור FVG היו כבויים, כך שבריצה הזאת על זהב הסינון נשען על הסכמת השכבות ועל טווח ADX. התוצאה: 85 עסקאות בכ-1.7 שנים, כלומר עסקה בערך פעם בשבוע.
למה שזה יעבוד? כשכמה שיטות צריכות להסכים, רעש של אינדיקטור אחד מתקשה לפתוח עסקה לבד. גם הסיכון קבוע: 1% לעסקה, יעד ביחס 2 לסיכון, סטופ במרחק 1.2×ATR ושובל של 1.5×ATR. בפועל רק 41% מהעסקאות הרוויחו, כלומר אתה מפסיד ברוב הפעמים ומתפרנס מכך שהרווח הממוצע גדול פי 1.66 מההפסד הממוצע. Profit Factor (רווח ברוטו חלקי הפסד ברוטו) של 1.16 אומר שכל דולר שהפסדת החזיר $1.16. זה מרווח דק, שעוד לא שילם מס 25% ופערי-ביצוע.
הכשל כבר בתוצאה: 5.2% שנתי מול 28.8% בקנה-והחזק. כלומר בזהב של התקופה הזאת אתה כאן בשביל ה-drawdown (הירידה הגדולה מהשיא) של 7.5%, לא בשביל התשואה. הסקריפט סוחר לשני הכיוונים כמעט בשוויון, 43 לונג ו-42 שורט, ונמצא בשוק 71% מהזמן, כך שהוא לא חוסך לך חשיפה. רצף של 7 עסקאות מפסידות הוא מה שצריך לשרוד, ו-2025 הייתה השנה הגרועה. העלאת Reward:Risk Ratio מ-2 ל-3.0 הקפיצה את התשואה הכוללת ל-16.5% עם 52 עסקאות, אבל גם את ה-drawdown ל-8.9%.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView

בצילום חפשו את צביעת-הנרות לפי משטר (Color Candles by Regime פעיל) על זהב בגרף 30 דקות, ואת הכניסות לשני הכיוונים בתוכו. 85 עסקאות, 41% מרוויחות, והזהב עצמו עשה יותר בלי אף אחת מהן.
מה קורה בפועל כשהסקריפט רץ
זיהוי
לפי היוצר, הסקריפט מאחד את ההיגיון של כל חמשת אינדיקטורי JOAT למנוע כניסה ויציאה אחד. כך אינדיקטור בודד לא קובע גם כניסה וגם יציאה ולא מוביל להתאמת-יתר.
כניסה
כניסה מותרת רק כשמדד ADX (עוצמת-המגמה) נע בין 8 ל-60. מסנן-הסשן ודרישת הקרבה לאזור FVG (פער-מחיר פתוח) היו כבויים, וכך נפתחו על GOLD 43 לונג ו-42 שורט.
יעד
יעד-הרווח נקבע ביחס סיכון-תשואה 2, כלומר פי שניים ממרחק-הסטופ. ביחס 3.0 ירדו העסקאות ל-52, התשואה הכוללת עלתה ל-16.5% מול 9.1%, והירידה מהשיא עלתה ל-8.9%.
סטופ
הסטופ ממוקם במרווח של 1.2 פעמים ATR (טווח-התנודה הממוצע), והסיכון לעסקה מוגבל ל-1% מההון. סטופ נגרר דלוק עוקב אחרי המחיר במרחק 1.5 ATR. הרחבה ל-1.8 צמצמה את העסקאות ל-43.
לוח-ההגדרות — מה לכוון ומה להשאיר
לוח-ההגדרות משקף את הריצה על GOLD בגרף 30 דקות. ברירת-המחדל של היוצר נשמרה, והשורות שלהלן הן אלה שמזיזות את 85 העסקאות.
| Reward:Risk Ratio | קובע כמה רחוק יעד-הרווח ביחס לסטופ. בריצה עמד על 2 והניב 85 עסקאות ו-9.1%. ב-3.0 נרשמו 52 עסקאות ו-16.5%, אבל הירידה מהשיא התרחבה מ-7.5% ל-8.9%: יותר תשואה תמורת ירידה עמוקה יותר. | ברירת-מחדל (2)לבדוק מול 3.0: פחות עסקאות, ירידה עמוקה יותר |
|---|---|---|
| SL Buffer (×ATR) | מרחק הסטופ ביחידות של טווח-התנודה הממוצע. ב-1.2 התקבלו 85 עסקאות. הרחבה ל-1.8 צמצמה אותן ל-43, העלתה את התשואה ל-11.7% והעמיקה את הירידה מהשיא ל-10.1%. סטופ רחב יותר פירושו ירידה עמוקה יותר. | ברירת-מחדל (1.2)ההרחבה ל-1.8 יצרה את הירידה הגדולה ביותר בבדיקה |
| Use Trailing Stop | מפעיל סטופ נגרר שעוקב אחרי המחיר במרחק 1.5 פעמים טווח-התנודה הממוצע (Trail Offset). בריצה על GOLD הוא היה דלוק בכל 85 העסקאות, כך שהתוצאה כוללת אותו במלואה. | דלוקכיבוי לא נבדק, והתוצאות בריצה הזאת תלויות בו |
| Min ADX for Entry | רף-המינימום של עוצמת-המגמה לפתיחת עסקה, לצד תקרה של 60. הרף 8 נמוך מאוד, ובריצה על GOLD הכסף היה בשוק 71% מהזמן, כלומר חשיפה כמעט לכל מצב-שוק שהסקריפט פוגש. | ברירת-מחדל (8)רף גבוה יותר לא נבדק בריצה הזאת |
| Require Near FVG Zone | דורש שהכניסה תתבצע בקרבת אזור פער-מחיר פתוח, עד 1.5 פעמים טווח-התנודה הממוצע (FVG Proximity). בריצה על GOLD הפילטר היה כבוי, כך שאף אחת מ-85 העסקאות לא סוננה לפיו. | כבויהדלקה לא נבדקה, וההשפעה על התוצאה לא ידועה |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

The JOAT Institutional Convergence strategy is a systematic, rules-based trading framework that unifies the logic from all five JOAT indicators into a single coherent entry and exit engine.
— officialjackofalltrades, יוצר הסקריפט, בעמוד-הפרסום הרשמי. מבטיח בתיאור מנוע אחד שמאחד חמישה אינדיקטורים. זו טענת-ארכיטקטורה, בלי אף מספר-רווח בצידה. בחרנו לסקור בגלל הפער: מנוע שנבנה נגד התאמת-יתר, ועדיין $10,907 מול $15,418 בקנה-והחזק על אותו זהב.
הרצנו את זה על GOLD — הנה מה שיצא
בק-טסט הוא ריצה של הכללים של JOAT Institutional Convergence על נתוני-עבר של זהב: זו לא תחזית לשנה הבאה, זה שיעור על איך הכללים התנהגו ב-85 עסקאות שכבר קרו.

מספר עסקאות
85
85 עסקאות ב-1.7 שנים, כ-50 בשנה. זה מדגם שמתחיל לומר משהו, אבל רק על זהב בגרף 30 דקות. על נכס אחר הוא לא נבדק.
תקופת הבדיקה
1.7 שנים
19.1.2025 עד 6.10.2026. בתקופה הזאת הזהב לבדו הפך $10,000 ל-$15,418, כך שהסקריפט נמדד מול שוק שעלה בחדות.
תשואה שנתית
5.2%
5.2% בשנה מול 28.8% בקנה-והחזק, אחרי עמלה של 0.1%. מי שבא בשביל תשואה קיבל פחות מחמישית ממה שהזהב נתן בלי לעשות כלום.
ירידה מקסימלית מהשיא
7.5%
7.5% ירידה מקסימלית (drawdown, הנפילה הגדולה מפסגת-החשבון): $10,000 בשיא היו נהיים $9,250. ירידת-השיא של הזהב לא נמדדה, ולכן אי אפשר לטעון שהסקריפט שקט יותר.
השנה הגרועה
2025
2025 הייתה השנה הגרועה של הריצה.
זמן בשוק
71%
71% מהזמן הכסף בפוזיציה, בלונג או בשורט. זו לא שיטה שיושבת בצד: החשיפה לזהב קרובה לזו של מחזיק, והרווח נמוך בהרבה.
עסקאות מרוויחות · ויחס רווח/הפסד
35 מ-85 · ×1.66
41% מרוויחות נשמע כמו כישלון, ו-×1.66 נשמע כמו הצלחה. כל מספר לבדו מטעה. יחד הם נותנים Profit Factor (רווח כולל חלקי הפסד כולל) של 1.16, מרווח דק.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של officialjackofalltrades (גרסת 2026-04-19), לונג ושורט, על גרף GOLD 30 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · Swing Length=20 · Hann Base Length=20 · Ribbon Spacing=3 · ADX Length=14 · Min ADX for Entry=8 · Max ADX for Entry=60 · Enable Session Filter=off · Trade Asia Session=on · Trade London Session=on · Trade NY Session=on · ועוד 7 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה6.10.2026
אלה תוצאות של בק-טסט. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי JOAT Institutional Convergence משקרת — והמספרים של השקר
שלושה מספרים מהריצה על זהב, שקטלוג שמוכר חלומות היה משאיר מחוץ לבאנר.
רוב העסקאות נגמרו בהפסד
50 מ-85
59% מהעסקאות נסגרו במינוס. ההגדרות מכוונות ליעד-רווח כפול מהסיכון (Reward:Risk Ratio=2), ולכן התוצאה נשענת על מיעוט העסקאות שמצליחות. מי שלא מסוגל לראות כמעט שש מכל עשר עסקאות נגמרות בהפסד לא יחזיק בשיטה מספיק זמן כדי לפגוש את העסקאות שמחזיקות את כל התוצאה.
שבע מפסידות ברצף, ו-2025 בתחתית
7 ברצף
בשלב מסוים בריצה הגיעו 7 עסקאות מפסידות אחת אחרי השנייה, והשנה הגרועה הייתה 2025. בהגדרת סיכון של 1% לעסקה, רצף כזה מכרסם בחשבון בזמן שהזהב עצמו ממשיך לעלות. זה הרגע שבו הכי קשה להמשיך, והדף לא מגלה כמה הפסידה 2025 כולה.
קנה-והחזק ניצח, וכמעט שליש מהזמן בחוץ
29%
29% מהזמן הכסף לא היה בעסקה, וקנה-והחזק סיים את התקופה עם $4,511 יותר. הפער הזה הוא המחיר של כל הכללים והעמלות יחד. השאלה לבדיקה היא אם הזמן בחוץ חסך ירידות או רק פספס עליות.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? 85 עסקאות בכ-1.7 שנים על זהב. זה מספיק כדי לראות דפוס, לא מספיק כדי לסמוך עליו: רצף אחד של 7 הפסדים הוא כמעט עשירית מכל עסקאות הריצה.
- העמלה נכללה? דוח בלי עמלה עלול להציג רווח שלא קיים. בריצה שלנו הוגדרה ידנית עמלה של 0.1% לכל פעולה, על 85 עסקאות. עדיין לא נכללו מס רווחי-הון 25% ופערי-ביצוע, ולכן הרווח נטו נמוך מ-$907.
- האות מצייר-מחדש? סקריפט שמזיז אותות בדיעבד נראה מושלם על הגרף ונכשל בזמן-אמת. לא בדקנו זאת.
- מי בחר נכס ותקופה? היוצר לא פרסם בק-טסט, אז הבחירה שלנו: זהב בגרף 30 דקות, ינואר 2025 עד אוקטובר 2026. בתקופה הזאת קנה-והחזק הניב 28.8% בשנה והסקריפט 5.2%. נכס אחד ותקופה אחת אינם הוכחה.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של פרמטר אחד, היא צירוף-מקרים ולא כלל שאפשר לסמוך עליו בזהב.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 85 | 9.1% | 7.5% |
| שינוי Reward:Risk Ratio מ-2 ל-3.0 | 52 | 16.5% | 8.9% |
| שינוי SL Buffer (×ATR) מ-1.2 ל-1.8 | 43 | 11.7% | 10.1% |
כמה כסף בכלל שמים על דבר כזה?
לפי ההגדרות, הריצה סיכנה 1% מההון בכל עסקה (Risk Per Trade), עם סטופ (יציאה אוטומטית בהפסד) במרווח של פי 1.2 מהתנודתיות הממוצעת וסטופ נגרר פעיל. גם כך היא ספגה רצף של 7 הפסדים רצופים וירידה מקסימלית מהשיא (drawdown, הנפילה מפסגת-החשבון) של 7.5%: $10,000 בשיא הפכו ל-$9,250. זה הכאב שתצטרך לשאת בתמורה לתשואה של 5.2% בשנה.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא התשואה. הסקריפט נכנס ויוצא לפי כללים קבועים: 85 עסקאות, 43 לונג ו-42 שורט, כש-41% בלבד מהן מרוויחות. המכונה לא זונחת את הכלל אחרי ההפסד השביעי ברצף, ואדם עלול לזנוח אותו. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 1.16 אומר שהיתרון דק. כל עלות שלא נכללה, כמו מס ופערי-ביצוע, נוגסת ישירות ממנו.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף זהב
פתח גרף חדש של TVC:GOLD ובחר טווח של 30 דקות. זה אותו נכס ואותו גרף שעליהם רצה הבדיקה המתועדת. נכס או טווח-זמן אחר ייתנו דוח אחר, ואז אין לך מול מה להשוות את 85 העסקאות.
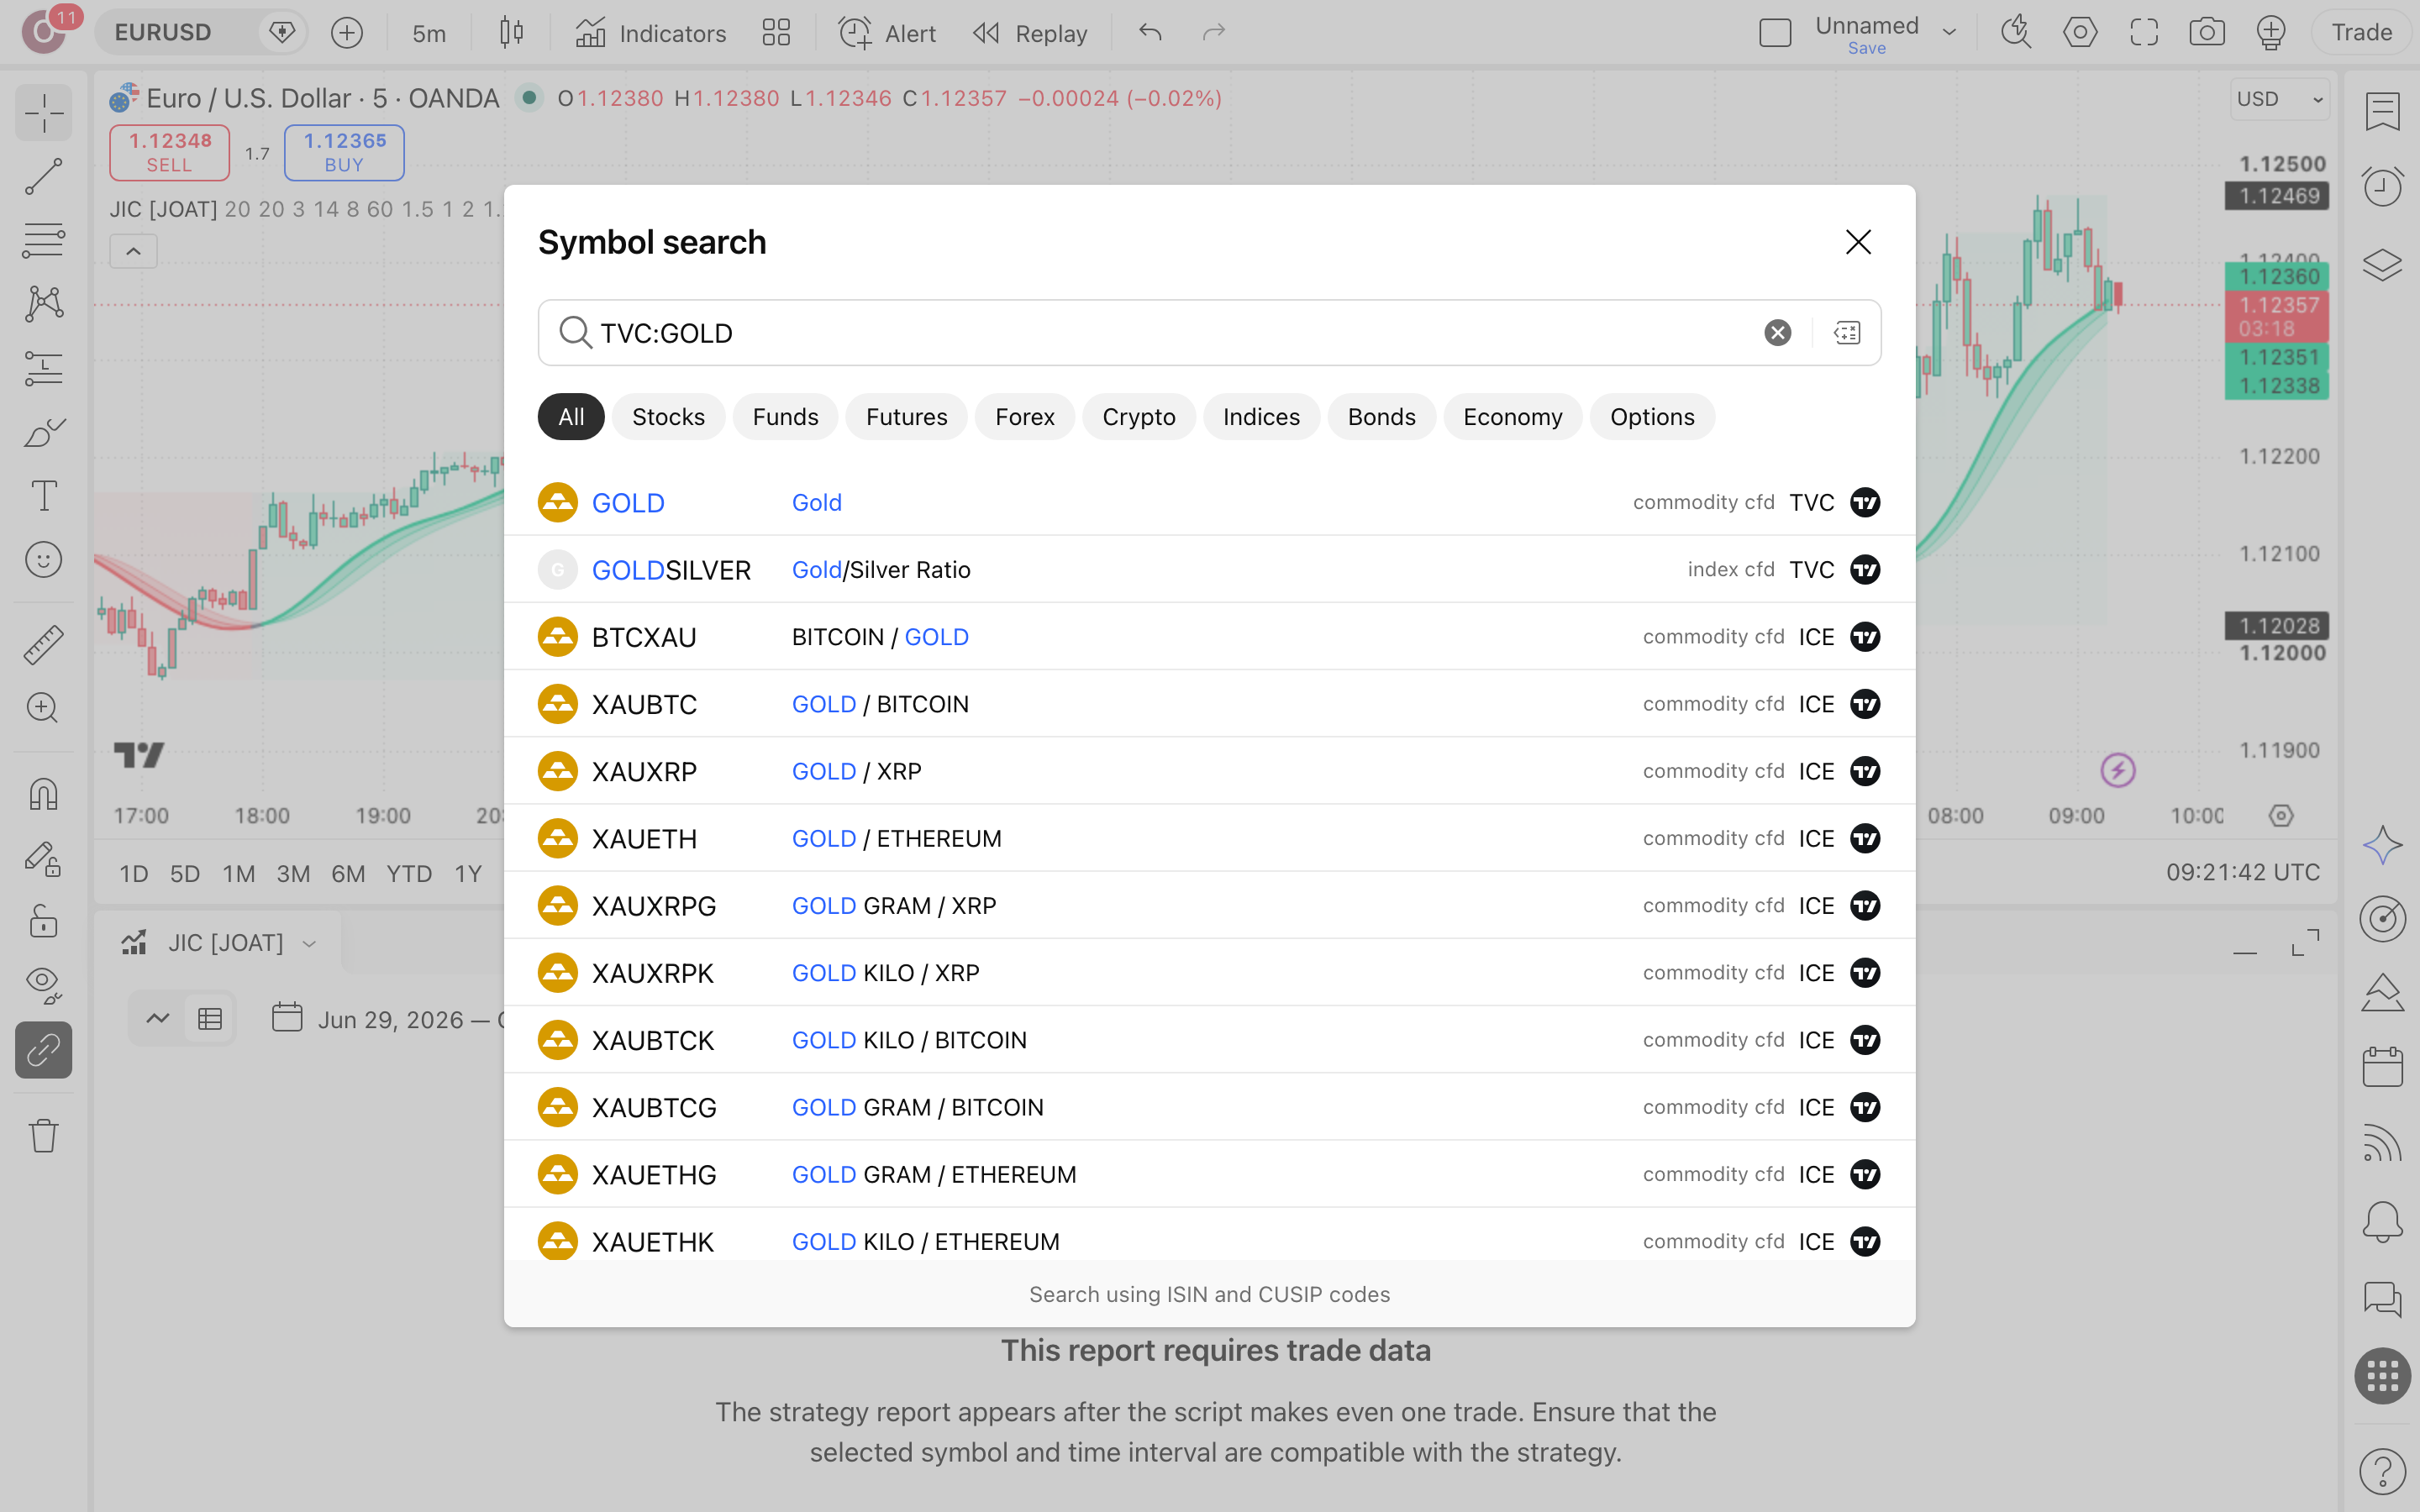
מאתרים את הסקריפט
בחלון האינדיקטורים חפש בסקריפטים של הקהילה את JOAT Institutional Convergence, ובדוק שהמחבר הוא officialjackofalltrades. אפשר גם לפתוח ישירות את עמוד-הסקריפט שנקרא ב-6.10.2026 ולהוסיף אותו לגרף משם. הקוד פתוח, כך שאפשר לקרוא את הכללים עצמם.

אם החיפוש מחזיר כמה סקריפטים בשם דומה, בחר רק את זה של officialjackofalltrades, שפורסם ב-19.4.2026 וקוד-המקור שלו פתוח.
מגדירים עמלה קודם
לפני שאתה מסתכל על מספר כלשהו, פתח את Properties של האסטרטגיה והזן הון-התחלתי של $10,000 ועמלה של 0.1% לפעולה. כך הוגדרה הריצה, ידנית. דוח בלי עמלה על 85 עסקאות מציג תוצאה שלא הייתה קיימת בחשבון אמיתי.
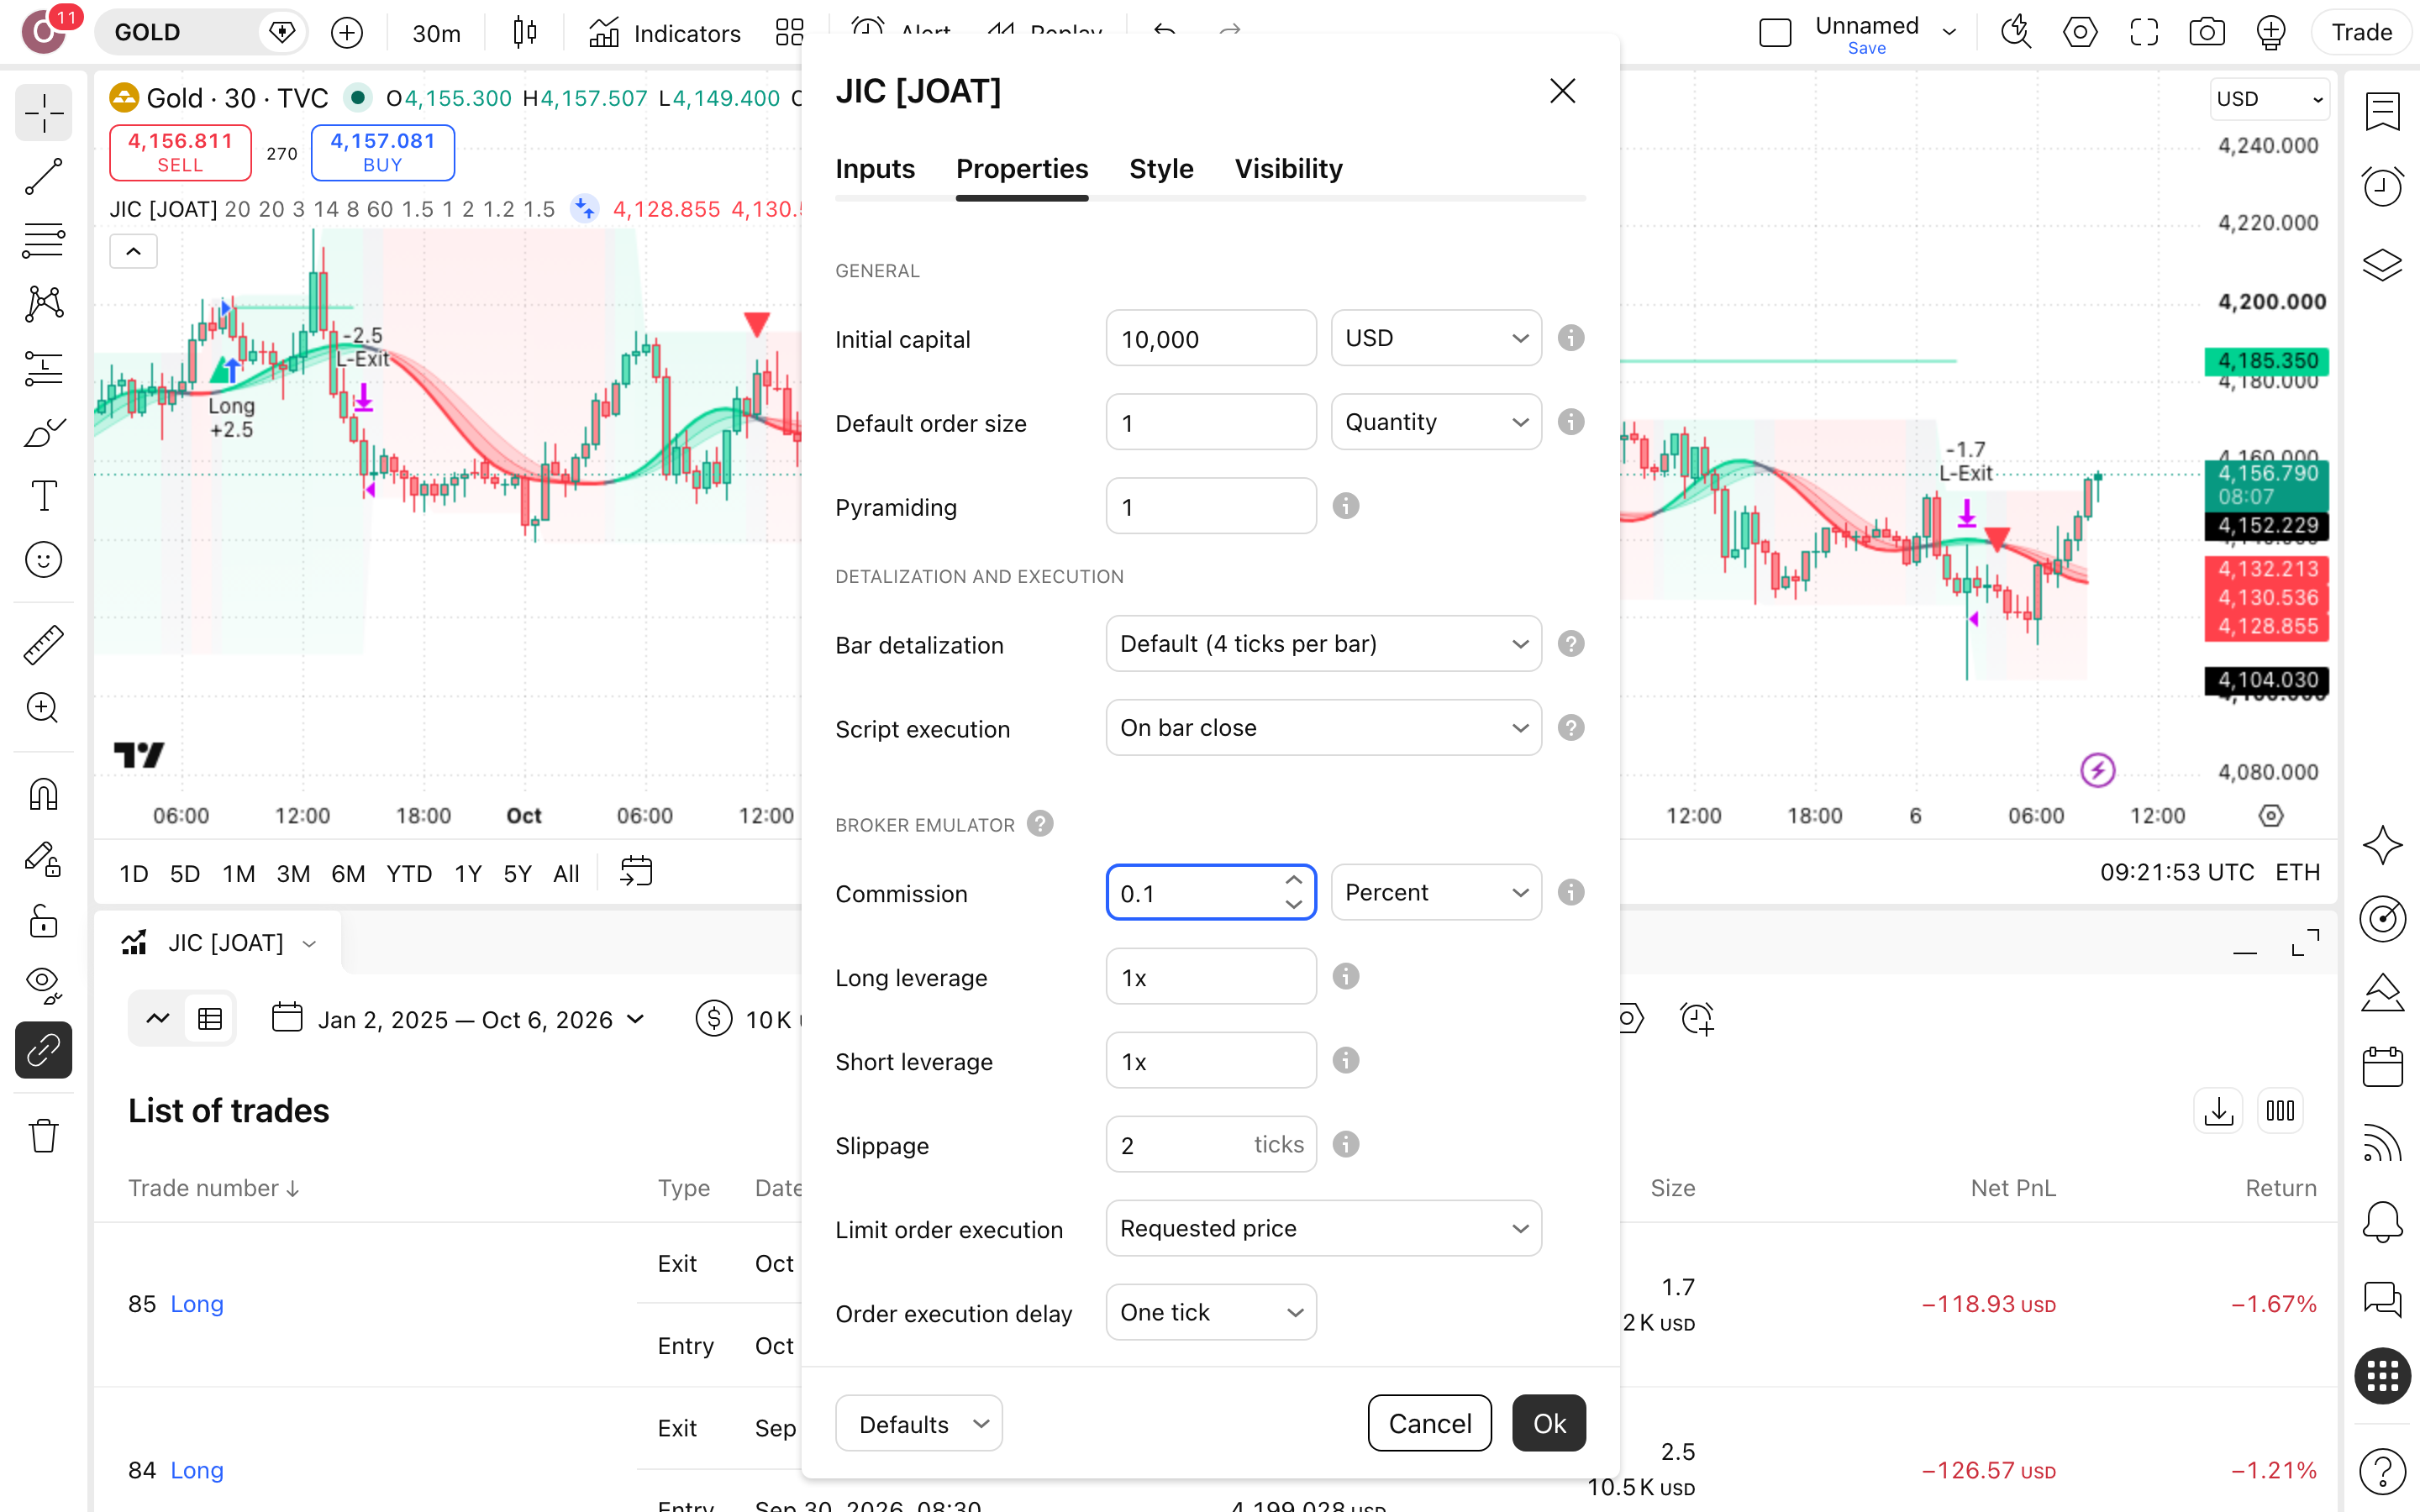
פותחים את הדוח
בתחתית המסך פתח את הלשונית Strategy Tester ועבור לסיכום-הביצועים. ודא שהטווח מכסה כ-1.7 שנים ושההגדרות תואמות: Reward:Risk Ratio על 2, SL Buffer על 1.2 ו-Use Trailing Stop פעיל. רק אז המספרים בני-השוואה לדוח שלנו.
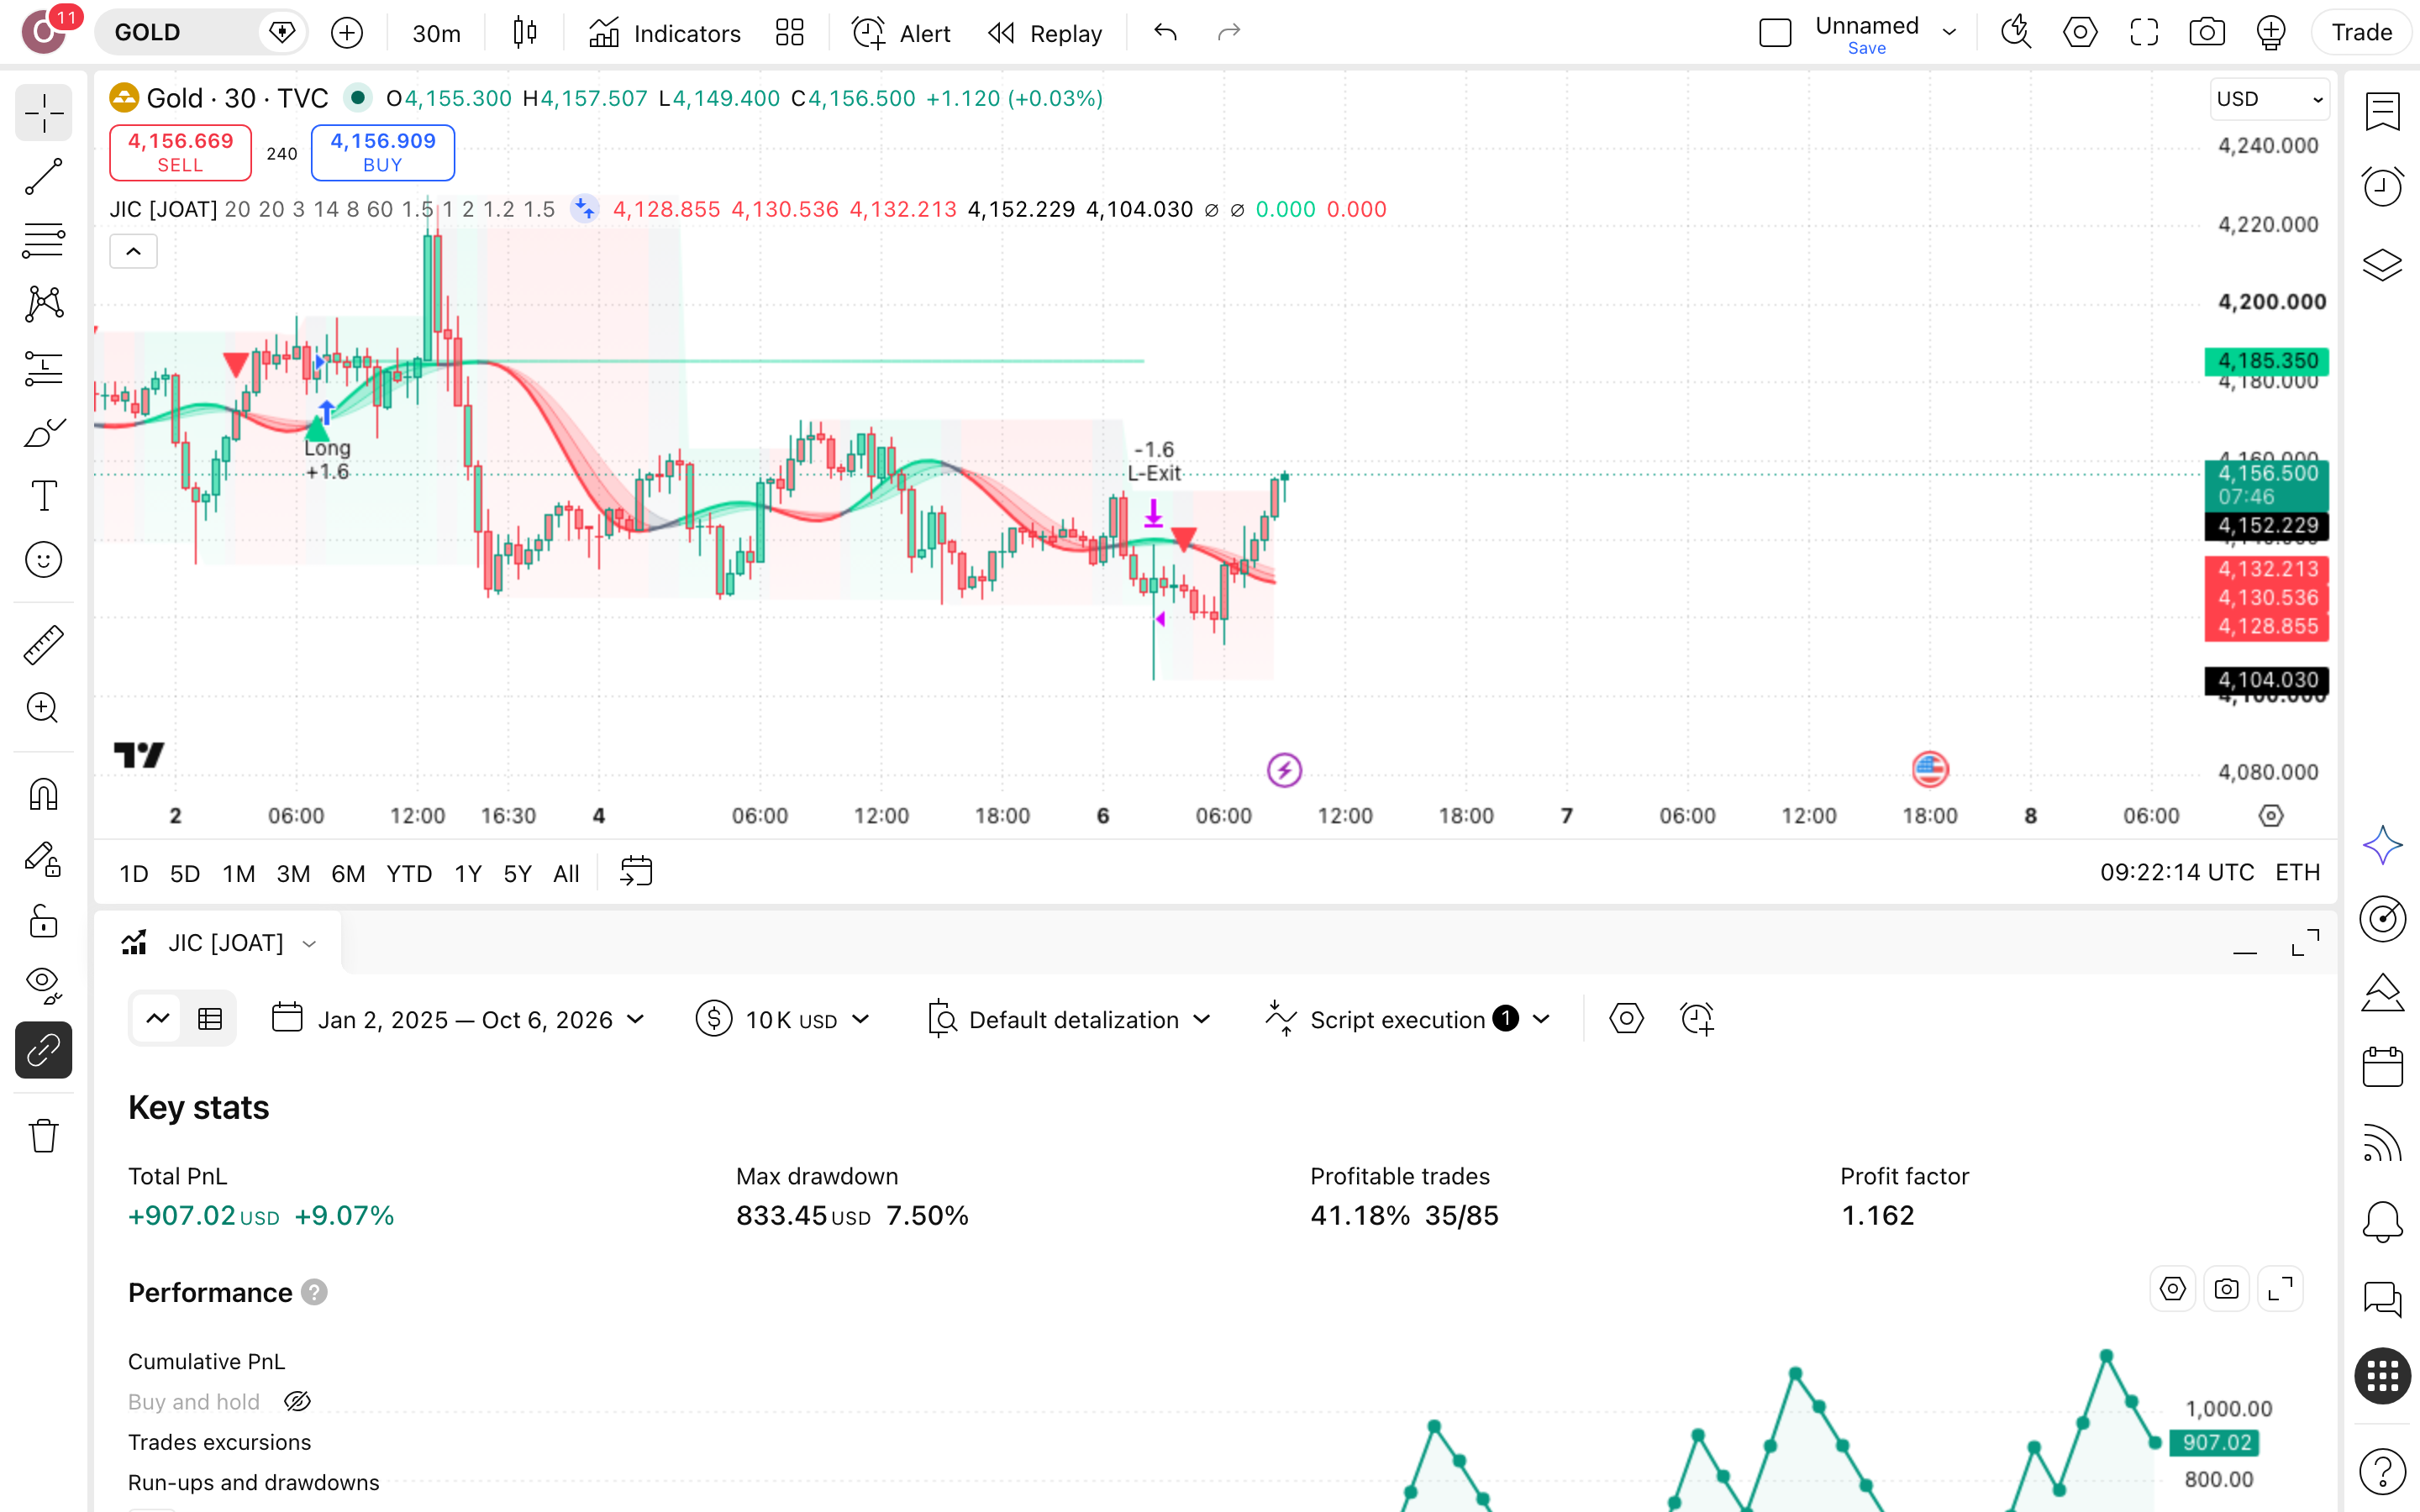
קוראים, ואז מחליפים נכס
קרא קודם את הירידה מהשיא (7.5%) ואת רצף-ההפסדים (7 עסקאות ברצף), ורק אחר כך את התשואה. 41% עסקאות מרוויחות אומר שברוב הפעמים תפסיד. אחר כך הרץ את אותן הגדרות על נכס אחר ובדוק אם התמונה מחזיקה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על JOAT Institutional Convergence
האם JOAT Institutional Convergence מצייר מחדש?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש.
כמה כואבת הירידה הגרועה ביותר בריצה?
7.5% מהשיא (drawdown: הנפילה הגדולה ביותר מנקודת שיא עד השפל שאחריה). כלומר $10,000 בשיא היו הופכים ל-$9,250, ובדרך נרשם רצף של 7 עסקאות מפסידות. בהגדרת סטופ רחבה יותר הירידה טיפסה עד 10.1%.
אם קנה-והחזק ניצח, למה בכלל לבחון את הסקריפט?
קנה-והחזק ניצח בבירור: $15,418 מול $10,907, פער של $4,511, ו-28.8% שנתי מול 5.2%. הסיבה היחידה לבחון את הסקריפט היא לימודית: מנוע כניסה-ויציאה שמחבר חמישה אינדיקטורים ומשאיר את הכסף בחוץ 29% מהזמן. כתחליף לזהב עצמו, בריצה הזו על גרף 30 דקות הוא נכשל.
איזו בעיה הסקריפט מנסה לפתור?
לפי תיאור הסקריפט, הבעיה היא שאסטרטגיות רבות משתמשות באינדיקטור יחיד גם לכניסה וגם ליציאה, ולכן מותאמות-יתר לשיטה אחת (over-fitting). הפתרון, לדברי היוצר: מסגרת שיטתית מבוססת-כללים שמאחדת את ההיגיון של חמשת אינדיקטורי JOAT למנוע כניסה ויציאה אחד. על זהב זה הניב 85 עסקאות, 41% מהן מרוויחות.
האם 41% עסקאות מרוויחות מספיקות?
רק בקושי. יחס רווח/הפסד ממוצע של ×1.66 מחזיק את המערכת מעל המים. Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 1.16, מרווח דק שכבר מגלם עמלה של 0.1% לפעולה. בהעלאת Reward:Risk מ-2 ל-3.0 התשואה הכוללת עלתה ל-16.5%, אבל הירידה המקסימלית טיפסה ל-8.9%.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את JOAT Institutional Convergence בגרף זהב של 30 דקות והשאר את ברירות-המחדל. לפני שאתה מסתכל על הרווח, מצא בדוח את הירידה מהשיא ואת רצף-ההפסדים, ושאל את עצמך אם היית מחזיק דרך שבעה הפסדים רצופים.
אם אתה כבר סוחר לפי תחושה: היוצר מתאר את הסקריפט כמסגרת שיטתית ומבוססת-כללים שמאחדת את ההיגיון של חמשת אינדיקטורי JOAT למנוע כניסה ויציאה אחד. השווה את 85 העסקאות של הריצה ליומן שלך: כמה מהכניסות שלך נשענו על כלל שכתבת מראש, ולא על אינדיקטור אחד או תחושה?
אם אתה שוקל כסף אמיתי: קנה-והחזק ניצח כאן ב-$4,511, וזה המבחן הראשון. לפני כסף אמיתי, הרץ את הסקריפט על נכס ותקופה אחרים. בדוק גם את הגרסה עם Reward:Risk 3.0, שהעלתה את התשואה הכוללת ל-16.5% ואת הירידה מהשיא ל-8.9%, ותעד כל תוצאה.