- יוצרbigboo407
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההכניסה כשמניה במרחק 1% משיא 52 שבועות, בנפח חריג ובמגמה עולה
- פורסמה2026-03-10עדכון אחרון: 2026-03-10
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 6.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
פריצה לשיא השנתי: כשמניית מומנטום צמודה לשיא, הנפח מזנק והממוצעים מסודרים כלפי מעלה
לפי תיאור היוצר, Rudy Breakout Momentum v2 מחפש מניה שנסחרת במרחק של עד 1% משיא 52 השבועות שלה. התנאים הנוספים: נפח גבוה פי 1.5 לפחות מהממוצע, RSI מתחת ל-80, וממוצע נע של 21 ימים מעל זה של 50. ציון משוקלל מדרג את הקרבה לשיא, את זינוק-הנפח, את עוצמת-המגמה ואת המומנטום. היציאה בתיעוד: יעד-רווח של 80%, סטופ (מכירה אוטומטית בהפסד שנקבע מראש) של 50%, או סגירה מתחת לממוצע של 21.
למה שזה יעבוד? מניה שצמודה לשיא בנפח כבד מסמנת קונים שמוכנים לשלם מחיר שלא שולם חודשים ארוכים. זה בדיוק הפרופיל של אנבידיה, שהיוצר עצמו מונה ברשימת המניות שהסקריפט נועד להן. בריצה זה תורגם ל-128 עסקאות, ורק 46% מהן הרוויחו. כלומר, ברוב הפעמים תפסיד, ותחיה מזה שהרווח הממוצע גדול פי 2.36 מההפסד הממוצע.
הסקריפט קונה בלבד: כל 128 העסקאות הן לונג, ו-76.9% מהזמן הכסף בחוץ. הפער הגדול באמת נמצא בין התיעוד להגדרות. בברירת-המחדל של היוצר יעד-הרווח הוא 15% והסטופ 8%, לא 80% ו-50%. חלון-השיא הוא 126 נרות יומיים, כחצי שנת מסחר ולא 52 שבועות. ובהגדרות-הריצה שני הממוצעים, המהיר והאיטי, מוגדרים שניהם על 50. קטלוג שבו התיאור והקוד לא מסכימים הופך את המשתמש למגיה בהתנדבות. מה שזה מעלה לבדיקה: איזו גרסה של האסטרטגיה אתה מריץ בפועל.
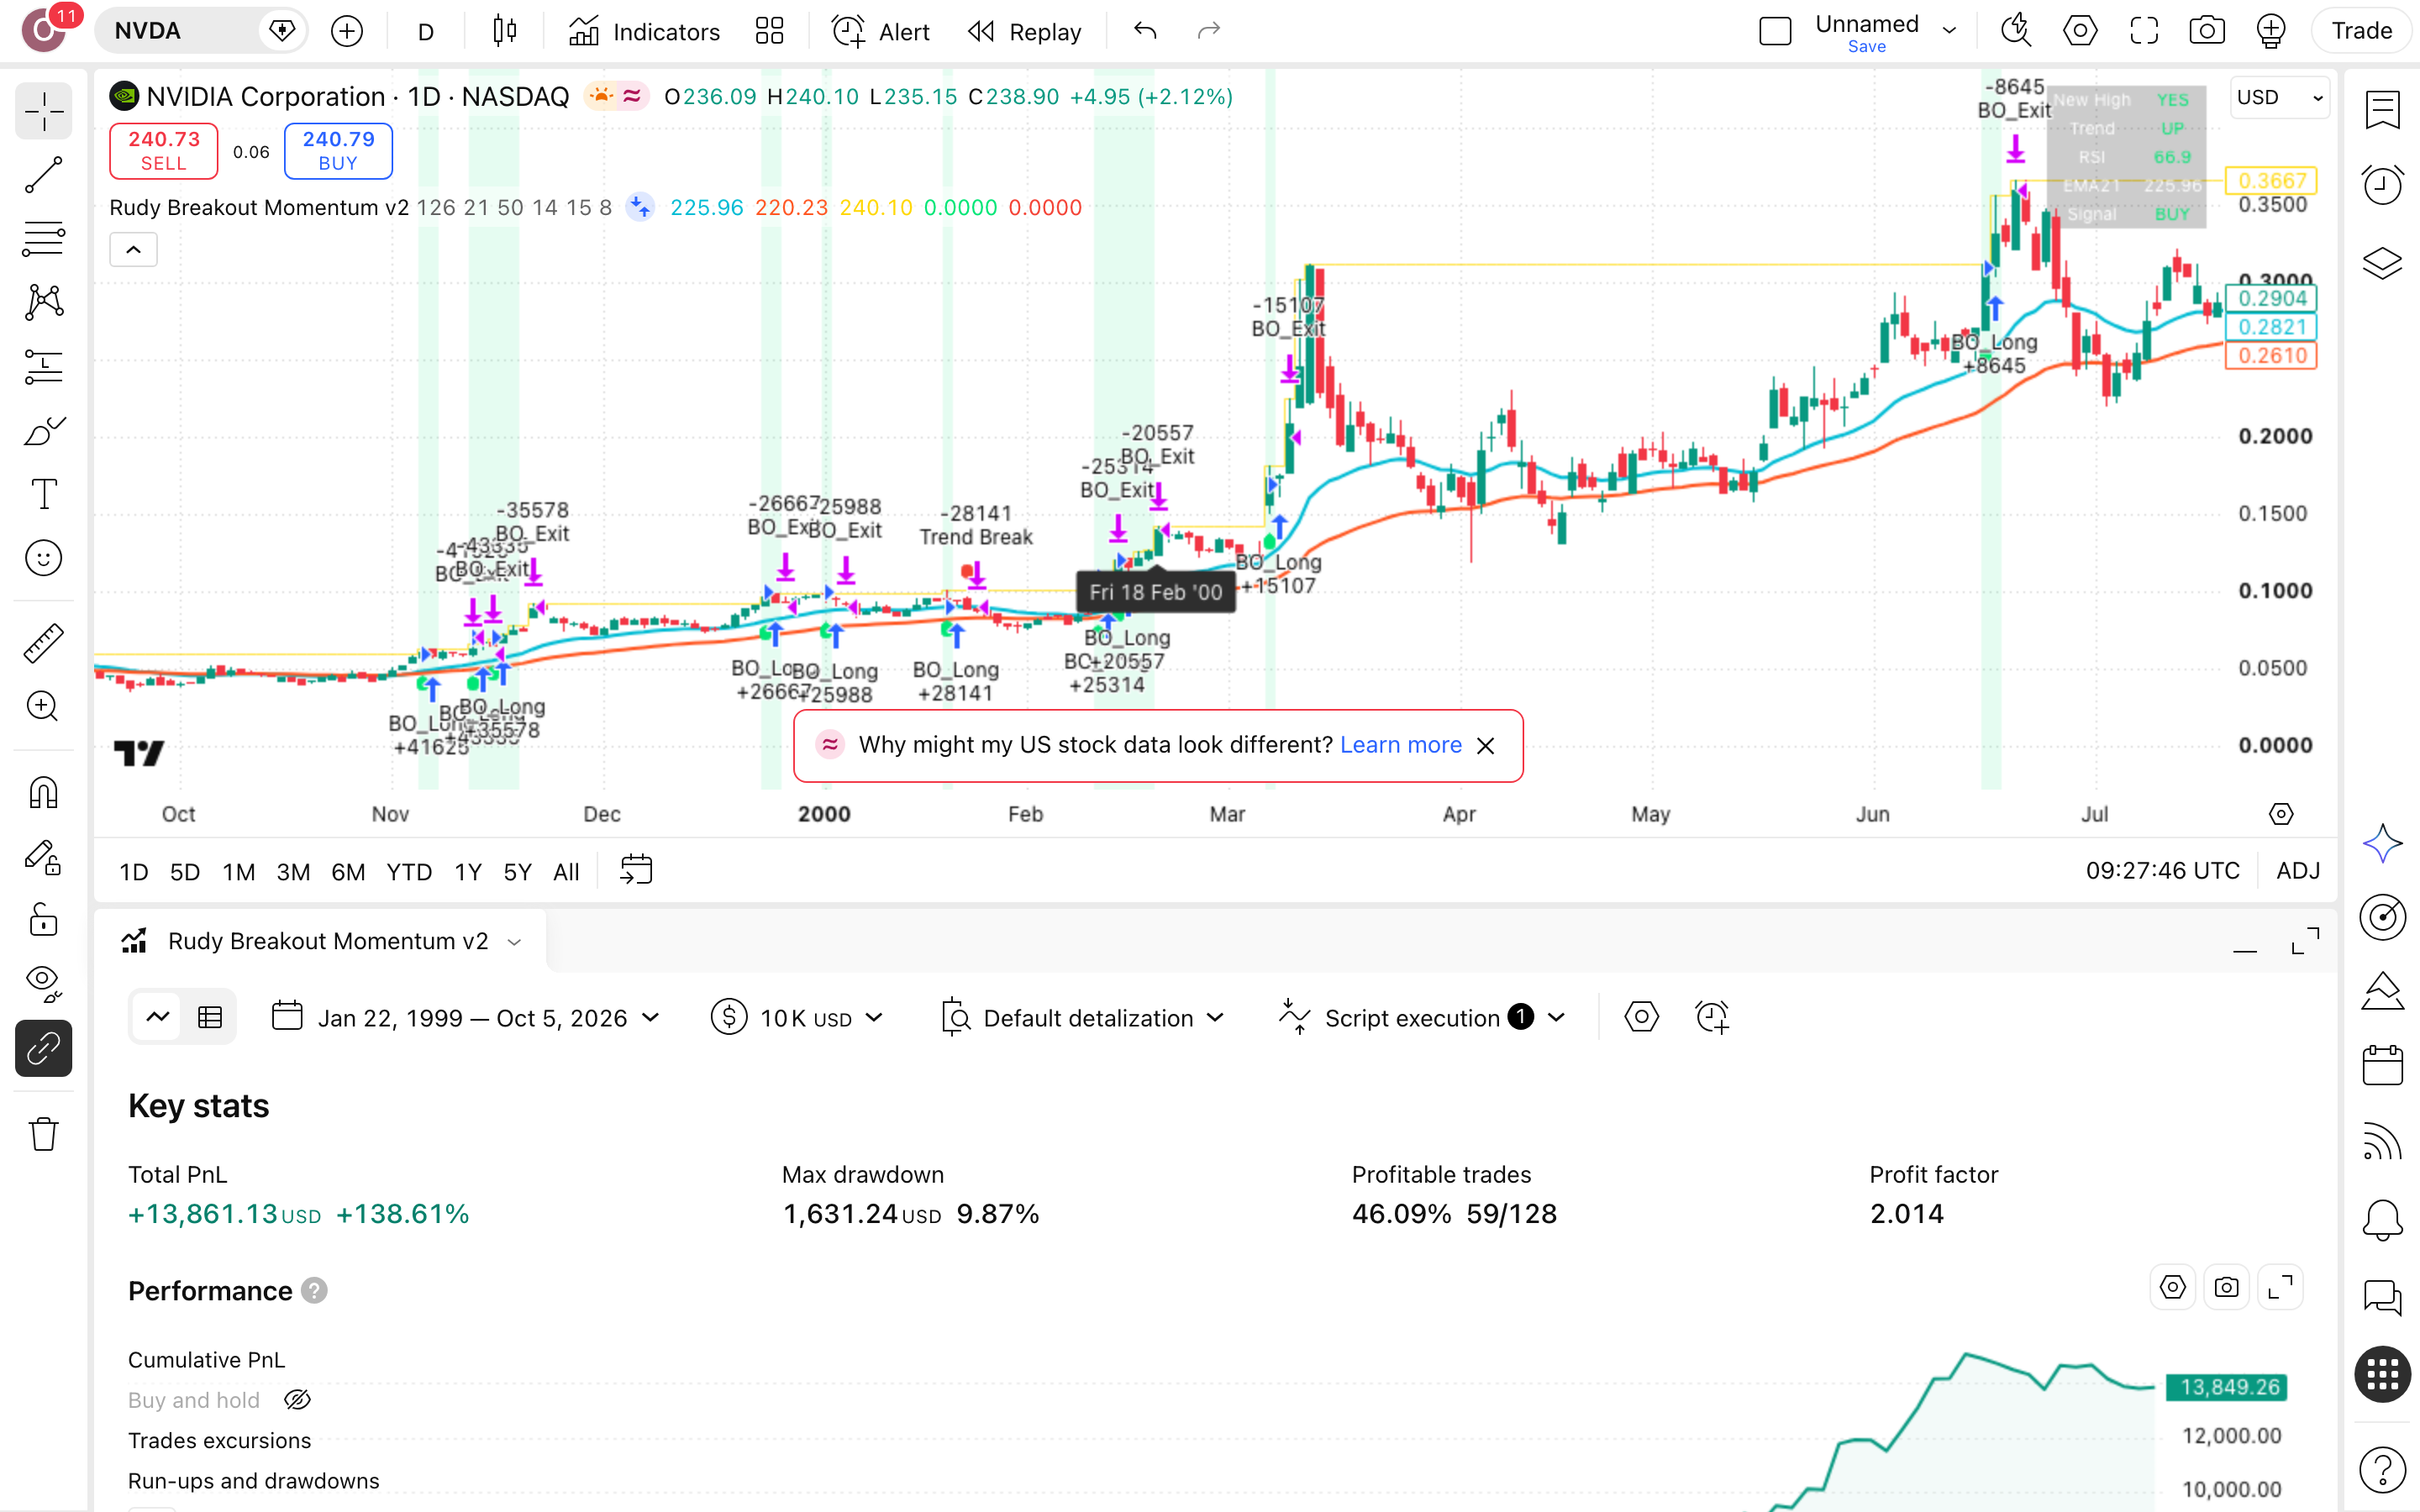
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
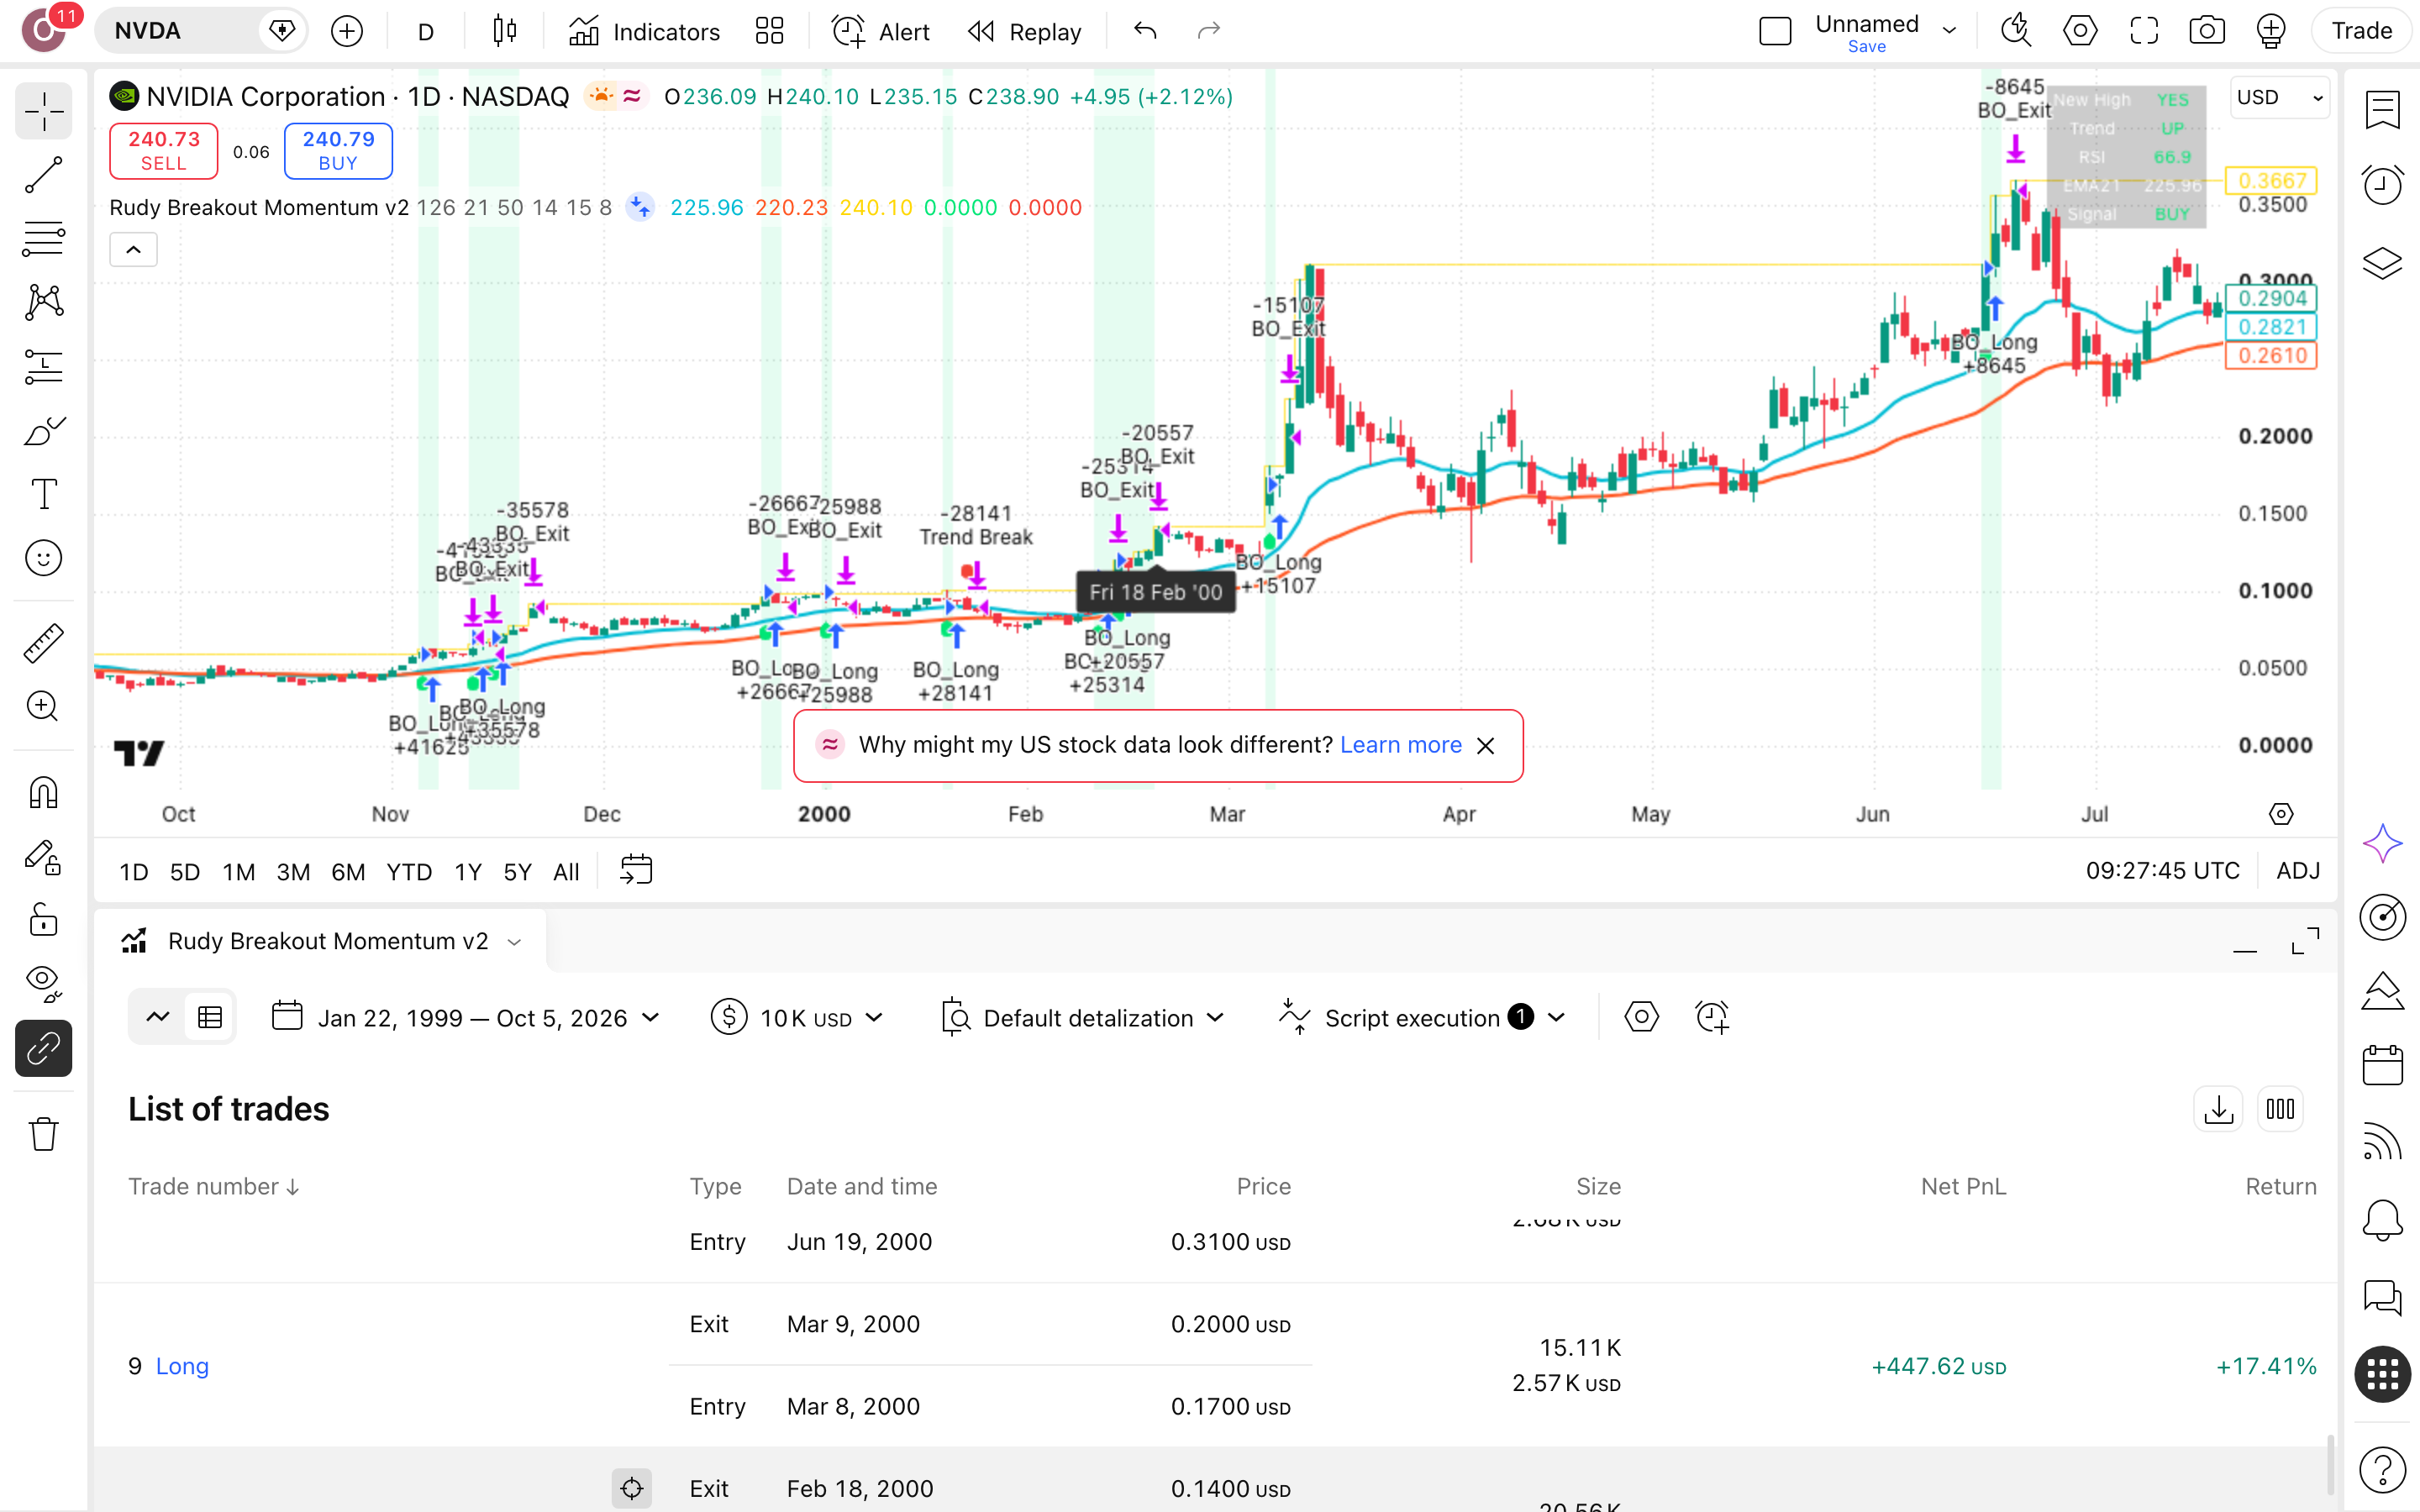
בצילום חפשו את נקודות-הכניסה שמתקבצות סמוך לשיאים של אנבידיה, ואת הרווחים הארוכים ביניהן, שבהם הכסף בחוץ. הסקריפט היה בשוק רק 23.1% מהזמן, וב-76.9% הנותרים אנבידיה המשיכה לנוע בלעדיו.
מה קורה בפועל כשהסקריפט רץ
זיהוי: קרבה לשיא
לפי היוצר, המערכת מחפשת מחיר שנמצא בטווח של 1% מהשיא של 52 שבועות. בריצה על אנבידיה חלון-השיא הוגדר ל-126 נרות יומיים, כחצי שנת-מסחר בלבד.
כניסה: נפח, RSI ומגמה
כניסת לונג כשהנפח גבוה פי 1.5 לפחות מהממוצע, מדד RSI מתחת ל-80 והממוצע הנע 21 מעל הממוצע הנע 50. בריצה זה הניב 128 עסקאות, כולן לונג.
יעד-רווח: 15% בריצה
התיאור של היוצר מדבר על יציאה ביעד של 80%, אבל בהגדרות-הריצה Profit Target עמד על 15% בלבד. הפער בין הטקסט לערך שרץ בפועל מעלה בדיקה לפני קריאת התוצאות.
סטופ: 8% או שבירת הממוצע
הסטופ (יציאה כפויה בהפסד) הוגדר ל-8% מול 50% בתיאור, ולפי היוצר יש גם יציאה כשהמחיר שובר מתחת לממוצע הנע 21. עם 8% הירידה המקסימלית בריצה נעצרה על 9.9%.
לוח-ההגדרות — מה לכוון ומה להשאיר
לוח-ההגדרות משחזר את הריצה על אנבידיה בגרף יומי מ-1999 עד 2026. ארבעה מהערכים כאן סוטים מהתיאור שהיוצר עצמו פרסם בעמוד-הסקריפט.
| High Lookback Bars | מספר הנרות שמהם נמדד השיא שהמחיר צריך להתקרב אליו. בריצה הוגדרו 126 נרות יומיים, כחצי שנת-מסחר, בעוד התיאור של היוצר מדבר על שיא של 52 שבועות שלמים. | ברירת-מחדלהפער מול 52 השבועות שבתיאור מצדיק בדיקה נפרדת |
|---|---|---|
| Fast EMA Period | אורך הממוצע הנע המהיר, שאמור לשקף את המגמה הקצרה בתנאי-הכניסה. בריצה על הגרף היומי של אנבידיה הוא הוגדר ל-50, אף שהתיאור של היוצר מציין ממוצע 21 כמהיר שבצמד. | ברירת-מחדל50 מול 21 בתיאור — פער שדורש קריאה בקוד |
| Slow EMA Period | אורך הממוצע הנע האיטי, שמולו נבחנת התאמת-המגמה. בריצה על אנבידיה גם הוא עמד על 50, כך שההשוואה בין מהיר לאיטי מתבצעת בין שני ממוצעים נעים באותו אורך בדיוק. | ברירת-מחדלצמד זהה של 50/50 מעלה שאלה על מסנן-המגמה |
| Profit Target % | אחוז הרווח שבו העסקה נסגרת אוטומטית. בריצה הוגדרו 15%, ובשינוי ל-22.5% ירדו העסקאות מ-128 ל-105 והתשואה הכוללת מ-138% ל-119.3%, עם ירידה מקסימלית מהשיא של 10.8% בגרף היומי. | ברירת-מחדליעד רחב יותר הוריד כאן גם עסקאות וגם תשואה |
| Stop Loss % | אחוז ההפסד שבו העסקה נסגרת בכפייה. בריצה על אנבידיה בגרף היומי הוגדרו 8%, ובהרחבה ל-12% ירדו העסקאות ל-127, התשואה הכוללת עלתה ל-146.7% והירידה המקסימלית מהשיא עלתה ל-11.9%. | ברירת-מחדלסטופ רחב יותר: יותר תשואה, אבל ירידה עמוקה יותר |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

Rudy Breakout Momentum v2 — 52-week high breakout detection system for large/mid-cap momentum stocks.
— bigboo407, יוצר הסקריפט, בעמוד-הפרסום הרשמי. משפט-תיאור יבש, בלי אחוז-תשואה אחד ובלי הבטחה. בחרנו לסקור אותו כי ההגדרה צרה וניתנת לבדיקה: שיא שנתי, נפח, מגמה. אנבידיה מופיעה ברשימת המניות שהיוצר מונה, ואת הבק-טסט שהוא לא פרסם הרצנו בעצמנו.
הרצנו את זה על אנבידיה (NVDA) — הנה מה שיצא
בק-טסט הוא ריצה של חוקי Rudy Breakout Momentum v2 על מחירי העבר של אנבידיה. זו לא תחזית למה שיקרה, אלא שיעור על מה שהחוקים האלה עשו ב-26.6 שנים.

מספר עסקאות
128
128 עסקאות הן מדגם מספיק כדי לשפוט את הסקריפט ברצינות. המספרים בכרטיסים לא נשענים על כמה פריצות מוצלחות בודדות.
תקופת הבדיקה
26.6 שנים
26.6 שנים, מ-1999 עד 2026, הן כמה מחזורי שוק על אותה מניה. תוצאה לאורך טווח כזה קשה יותר לייפות מאשר חלון נבחר.
תשואה שנתית
3.3%
3.3% בשנה מול 36.6% בקנה-והחזק. על אנבידיה, בתקופה הזאת, הסקריפט לא היה מנוע תשואה אלא דרך לוותר כמעט על כל העלייה.
ירידה מקסימלית מהשיא
9.9%
9.9% (drawdown — הנפילה הגדולה מפסגת התיק לשפל) אומר ש-$10,000 בשיא ירדו לכל היותר ל-$9,013. זה המוצר שהסקריפט באמת מוכר כאן.
השנה הגרועה
2018
2018 הייתה השנה הגרועה של הריצה.
זמן בשוק
23.1%
23.1% מהזמן בשוק אומר שהכסף שלך ישב בחוץ 76.9% מהזמן. החשיפה לנפילות קטנה, וזה גם חלק גדול מהפער מול קנה-והחזק.
עסקאות מרוויחות · ויחס רווח/הפסד
59 מ-128 · ×2.36
46% מרוויחות לבד נשמע כמו כישלון, ו-×2.36 לבד נשמע כמו הצלחה. רק יחד הם מראים שעסקה מרוויחה ממוצעת מכסה יותר מפעמיים מפסידה ממוצעת.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של bigboo407 (גרסת 2026-03-10), צד-לונג בלבד, על גרף אנבידיה (NVDA) יומי
- הגדרותInitial capital=10000 · Commission=0.1% · High Lookback Bars=126 · Fast EMA Period=50 · Slow EMA Period=50 · RSI Period=14 · Profit Target %=15 · Stop Loss %=8 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה6.10.2026
אלה תוצאות של בק-טסט. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Rudy Breakout Momentum משקרת — והמספרים של השקר
שלושה מקומות שבהם הכרטיסים היפים של Rudy Breakout Momentum v2 מסתירים את המחיר האמיתי:
עסקאות מפסידות
69 מ-128
69 מתוך 128 עסקאות נסגרו בהפסד. ביותר ממחצית הכניסות הסקריפט טעה, כלומר צריך להתרגל להפסד כמעט בכל עסקה שנייה. זה עובד רק כי המרוויחות גדולות פי 2.36 בממוצע. אם אינך מסוגל לספוג את ההפסד ה-69 באותה משמעת כמו את הראשון, הסטטיסטיקה הזאת לא שייכת לך.
2018 ורצף של 6
6 הפסדים ברצף
רצף ההפסדים הארוך בריצה הוא 6 עסקאות רצופות. 2018 הייתה השנה הגרועה של הריצה. השאלה לבדיקה לפני הכול: אחרי ההפסד השישי ברצף, היית נכנס לעסקה השביעית בכסף אמיתי, לא על הנייר, או מכבה את הסקריפט?
76.9% מהזמן בחוץ
76.9%
הכסף היה בשוק רק 23.1% מהזמן, ובשאר 76.9% הוא חיכה לפריצה הבאה. זה חלק מהסיבה ש-$10,000 הפכו ל-$23,797, בזמן שקנה-והחזק על אנבידיה הגיע ל-$39,816,507. מערכת מומנטום שמבלה את רוב חייה בהמתנה היא קודם כול מערכת סבלנות. לבדיקה: מה עשית עם הכסף בזמן שהוא חיכה?
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? 128 עסקאות בכ-26.6 שנים. זה מספיק כדי ששיעור-הצלחה של 46% לא ייראה כמו מזל, אבל כולן נעשו על מניה אחת. על מניה אחרת התמונה עלולה להיות שונה לגמרי.
- הוזנה עמלה? בדוק בהגדרות (Properties) אם הוגדרה עמלה בכלל, כי בדוח בלי עמלה כל תוצאה נראית טובה מדי. בריצה שלנו הזנו ידנית 0.1% לפעולה, ועל עשרות עסקאות זה מצטבר. מס רווחי-הון 25% ופערי-ביצוע עדיין לא כלולים.
- הסקריפט מצייר-מחדש? סקריפט שמשנה אותות בדיעבד מייצר בק-טסט מושלם שאי-אפשר לשחזר בזמן אמת. לא בדקנו זאת.
- מי בחר נכס ותקופה? היוצר לא פרסם בק-טסט, ולכן אנחנו בחרנו: אנבידיה, הראשונה ברשימת המניות שהיוצר ייעד לסקריפט. התקופה היא מנובמבר 1999 עד מאי 2026, כ-26.6 שנים, כולל 2018, השנה הגרועה בריצה.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת בגלל שינוי קטן בהגדרה אחת, היא צירוף-מקרים ולא שיטה.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 128 | 138% | 9.9% |
| שינוי Stop Loss % מ-8 ל-12.0 | 127 | 146.7% | 11.9% |
| שינוי Profit Target % מ-15 ל-22.5 | 105 | 119.3% | 10.8% |
כמה כסף בכלל שמים על דבר כזה?
הירידה העמוקה ביותר בריצה הייתה 9.9%: מתוך $10,000 בשיא היו נשארים $9,013. כלומר, אם אתה לא מסוגל לראות כעשירית מהתיק נמחקת בלי להתערב, זה הגבול שלך כאן. ההגדרות כוללות הון התחלתי של $10,000 וסטופ של 8%. רצף ההפסדים הארוך ביותר היה 6 עסקאות, ושם נבחנת השאלה אם תמשיך להפעיל את הכללים. הכסף ישב בחוץ 76.9% מהזמן, וזה חלק גדול מההסבר לפער מול קנה-והחזק.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. כל כניסה וכל יציאה מוגדרות מראש: יעד של 15% וסטופ של 8% בהגדרות הריצה, בלי ויכוח באמצע עסקה. גם בכל אחת מ-69 העסקאות המפסידות הכלל סגר את העסקה, לא הרגש. זה הרגל שאפשר לתרגל גם בלי לשים דולר.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פתיחת הגרף
פותחים גרף של NASDAQ:NVDA בטווח יומי. זה הנכס והטווח של הריצה המתועדת, שמתחילה ב-5.11.1999 ונגמרת ב-28.5.2026. בנכס אחר או בטווח אחר תקבלו דוח אחר לגמרי, ואין טעם להשוות אותו למספרים כאן.
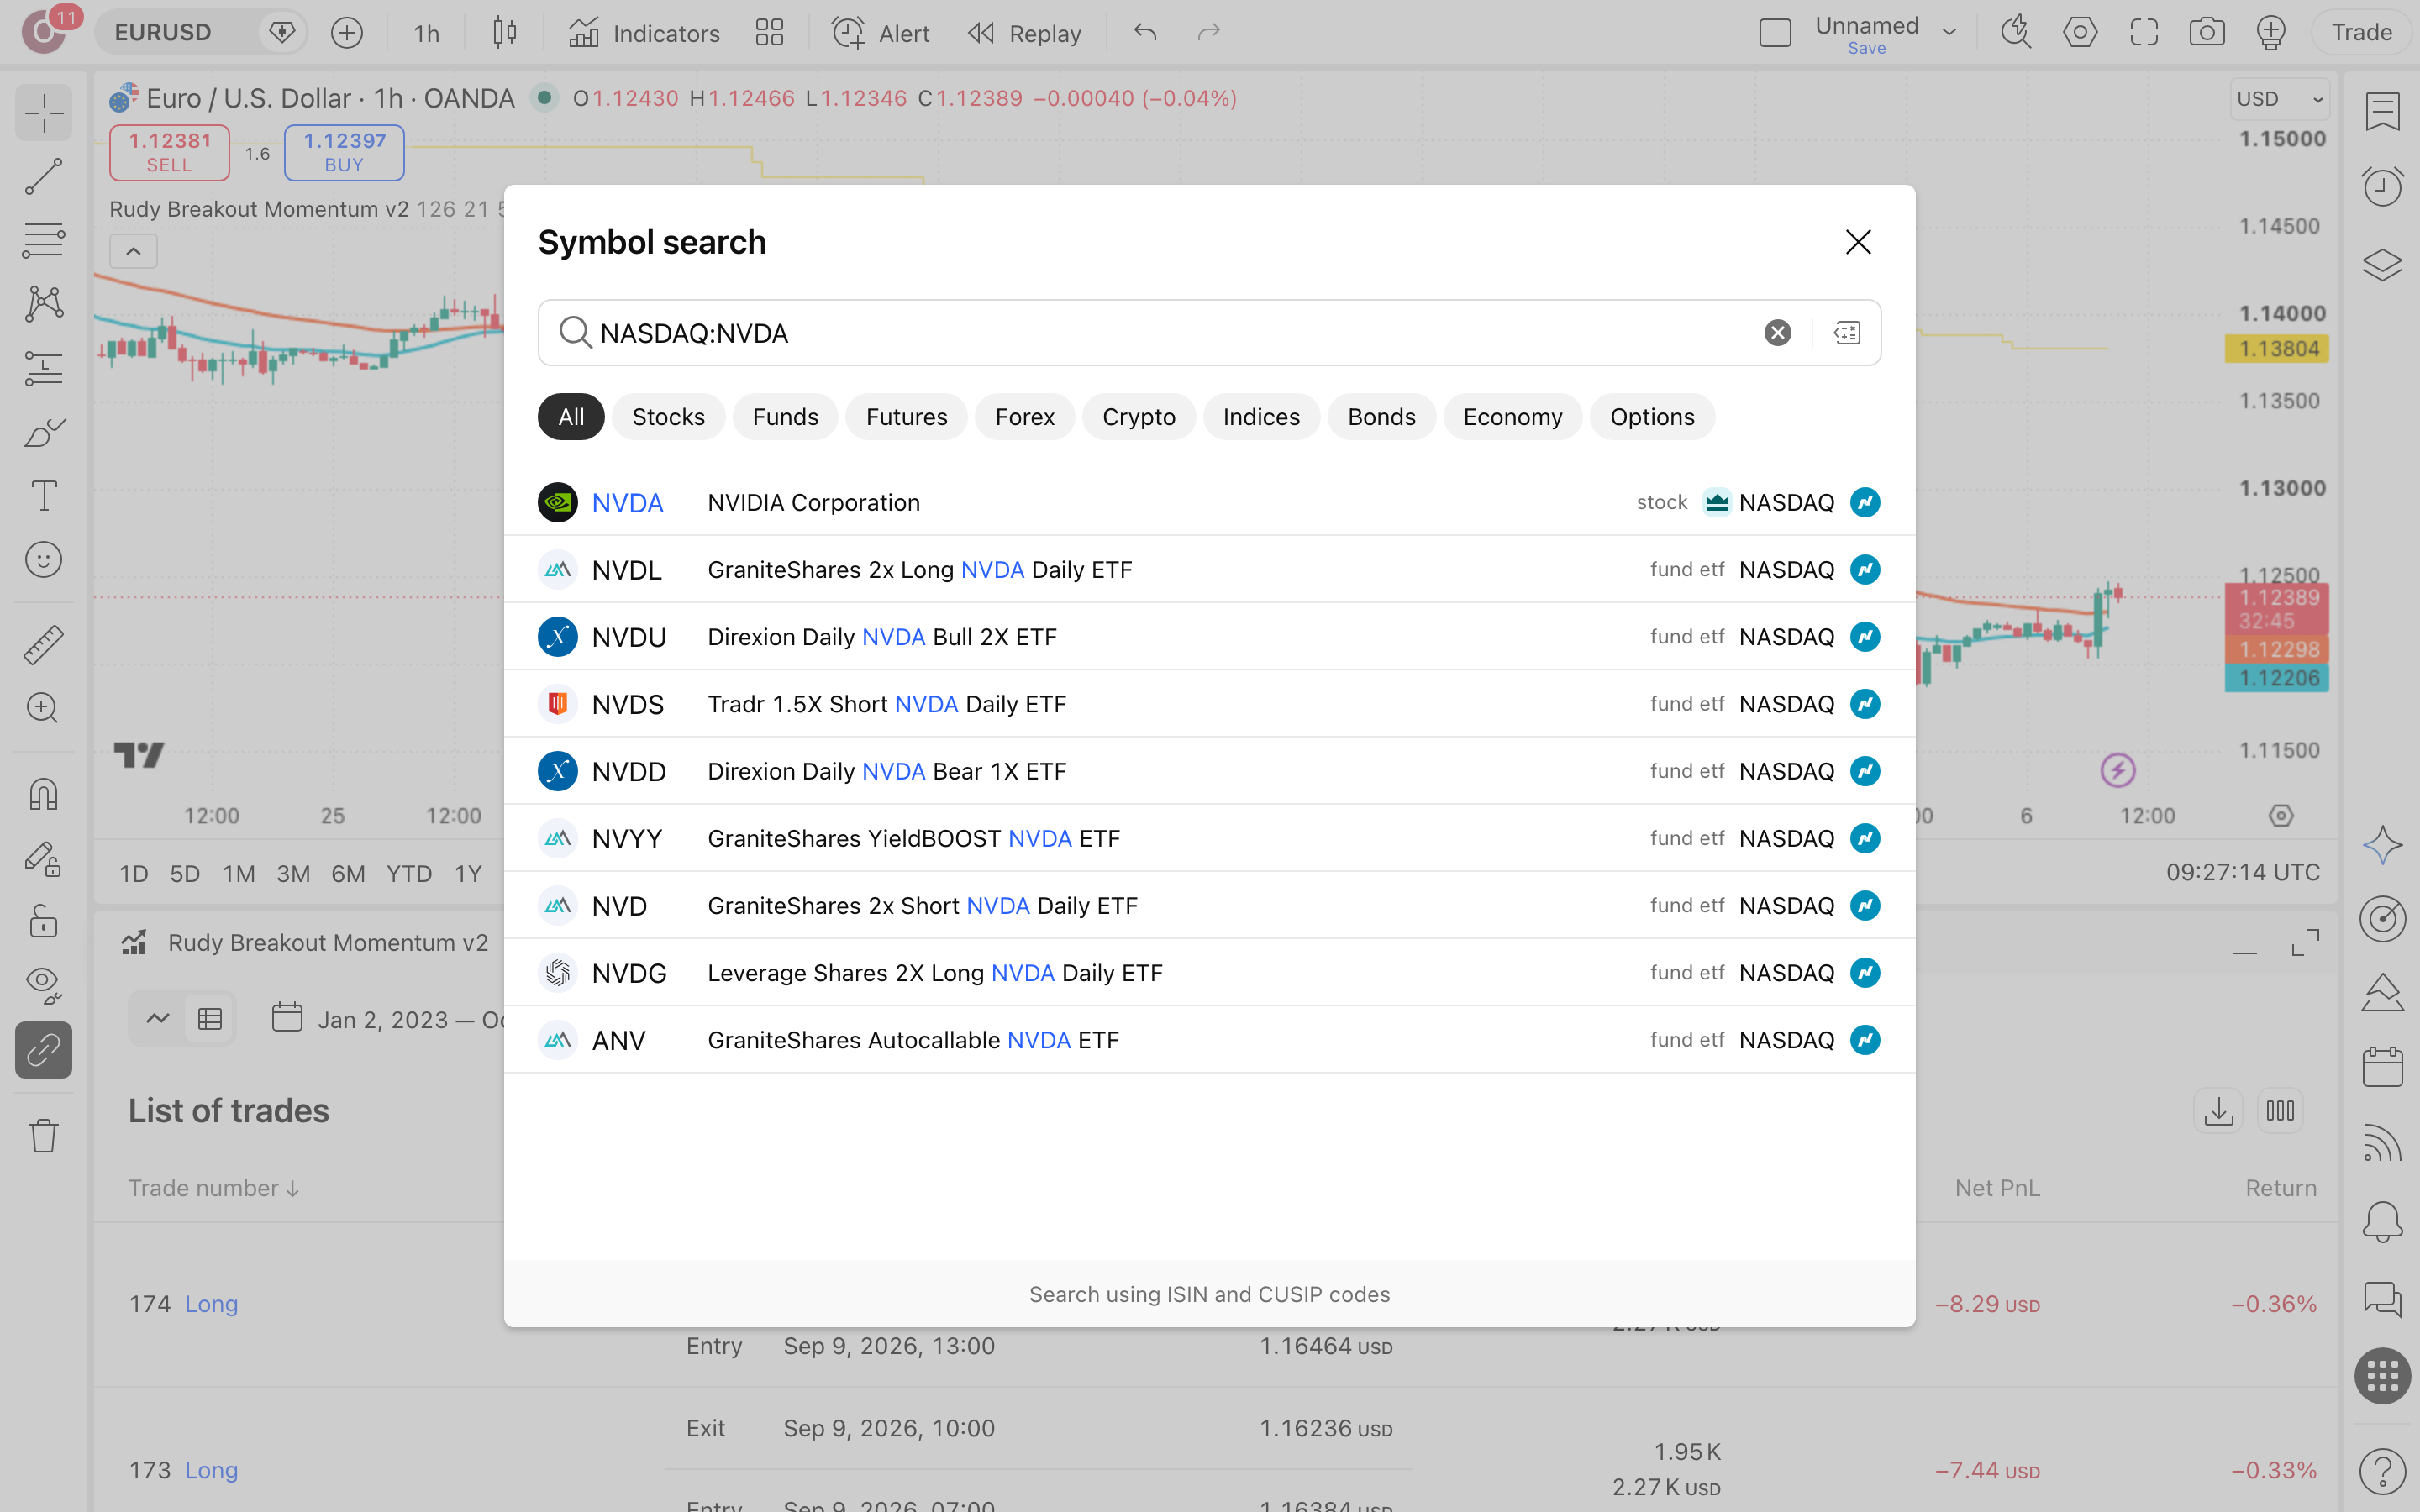
איתור הסקריפט
בחלון האינדיקטורים מחפשים בסקריפטים של הקהילה את Rudy Breakout Momentum v2. מוודאים שהמחבר הוא bigboo407 ושתאריך הפרסום 2026-03-10. אם החיפוש מבלבל, נכנסים ישירות לעמוד-הסקריפט ב-TradingView ומוסיפים אותו לגרף משם.
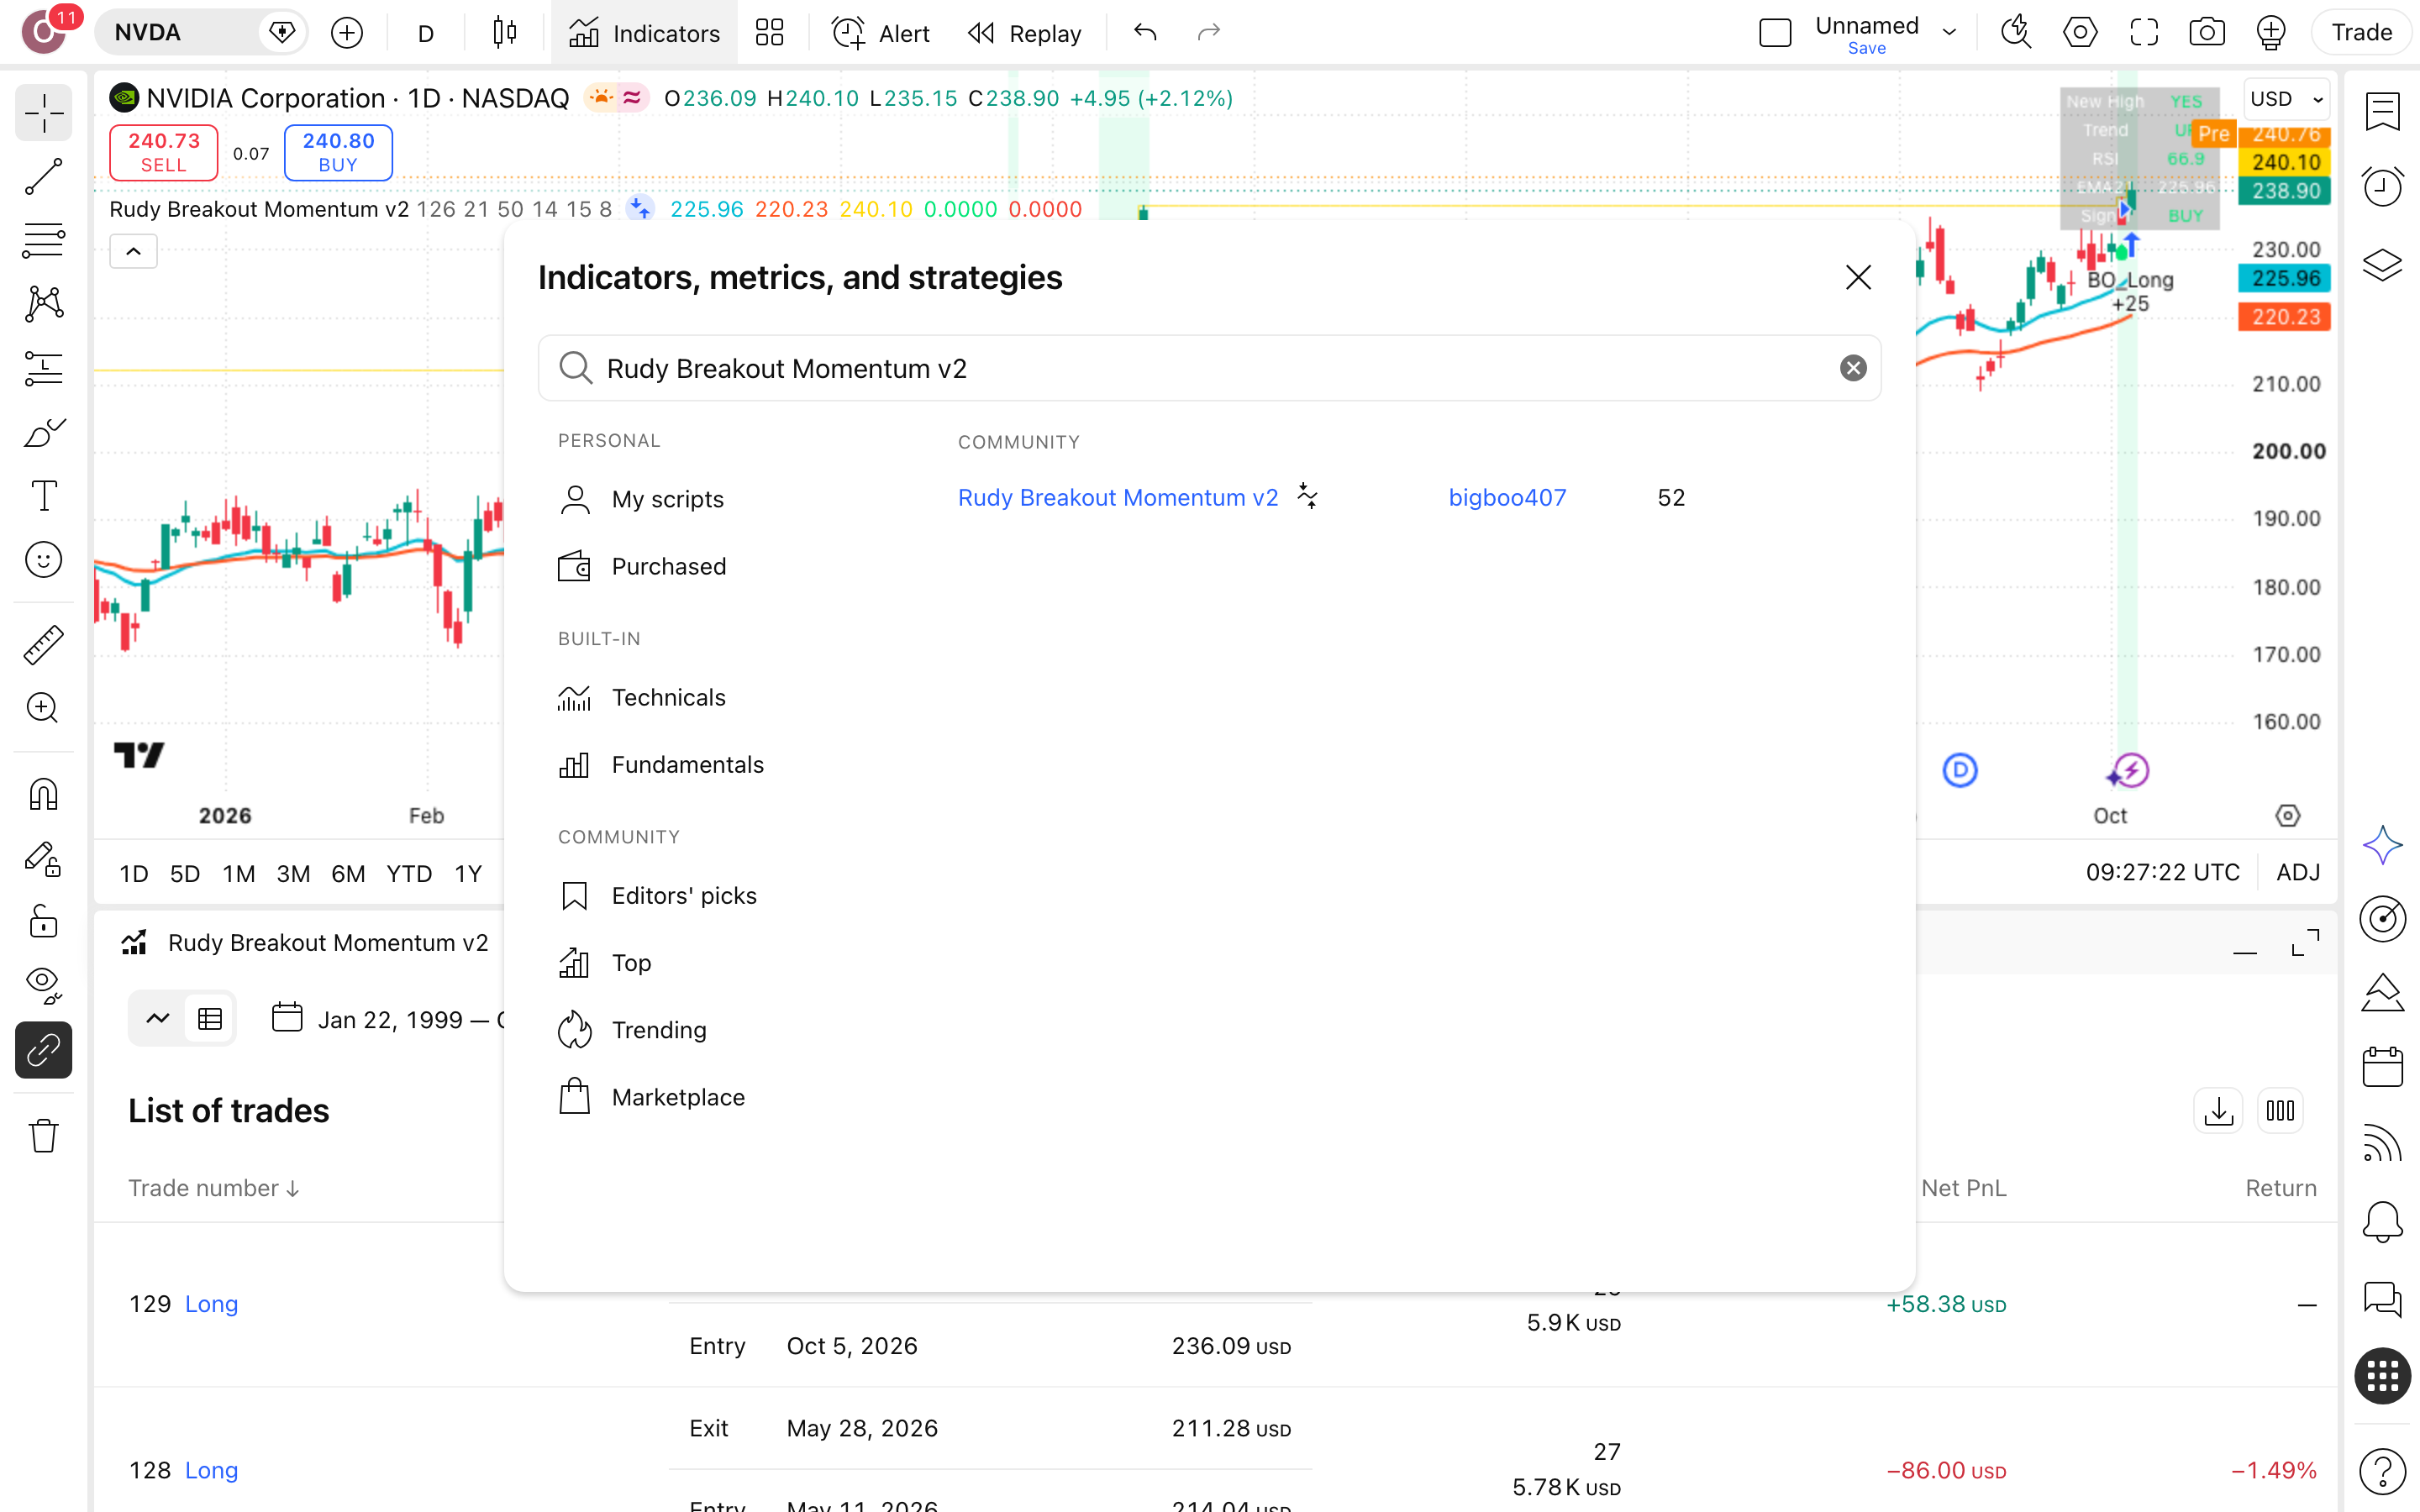
ייתכנו בקטלוג סקריפטים בשמות דומים. ודא שהמחבר הוא bigboo407 ושהגרסה היא v2, אחרת תריץ אסטרטגיה אחרת ותקבל דוח אחר.
עמלה לפני הדוח
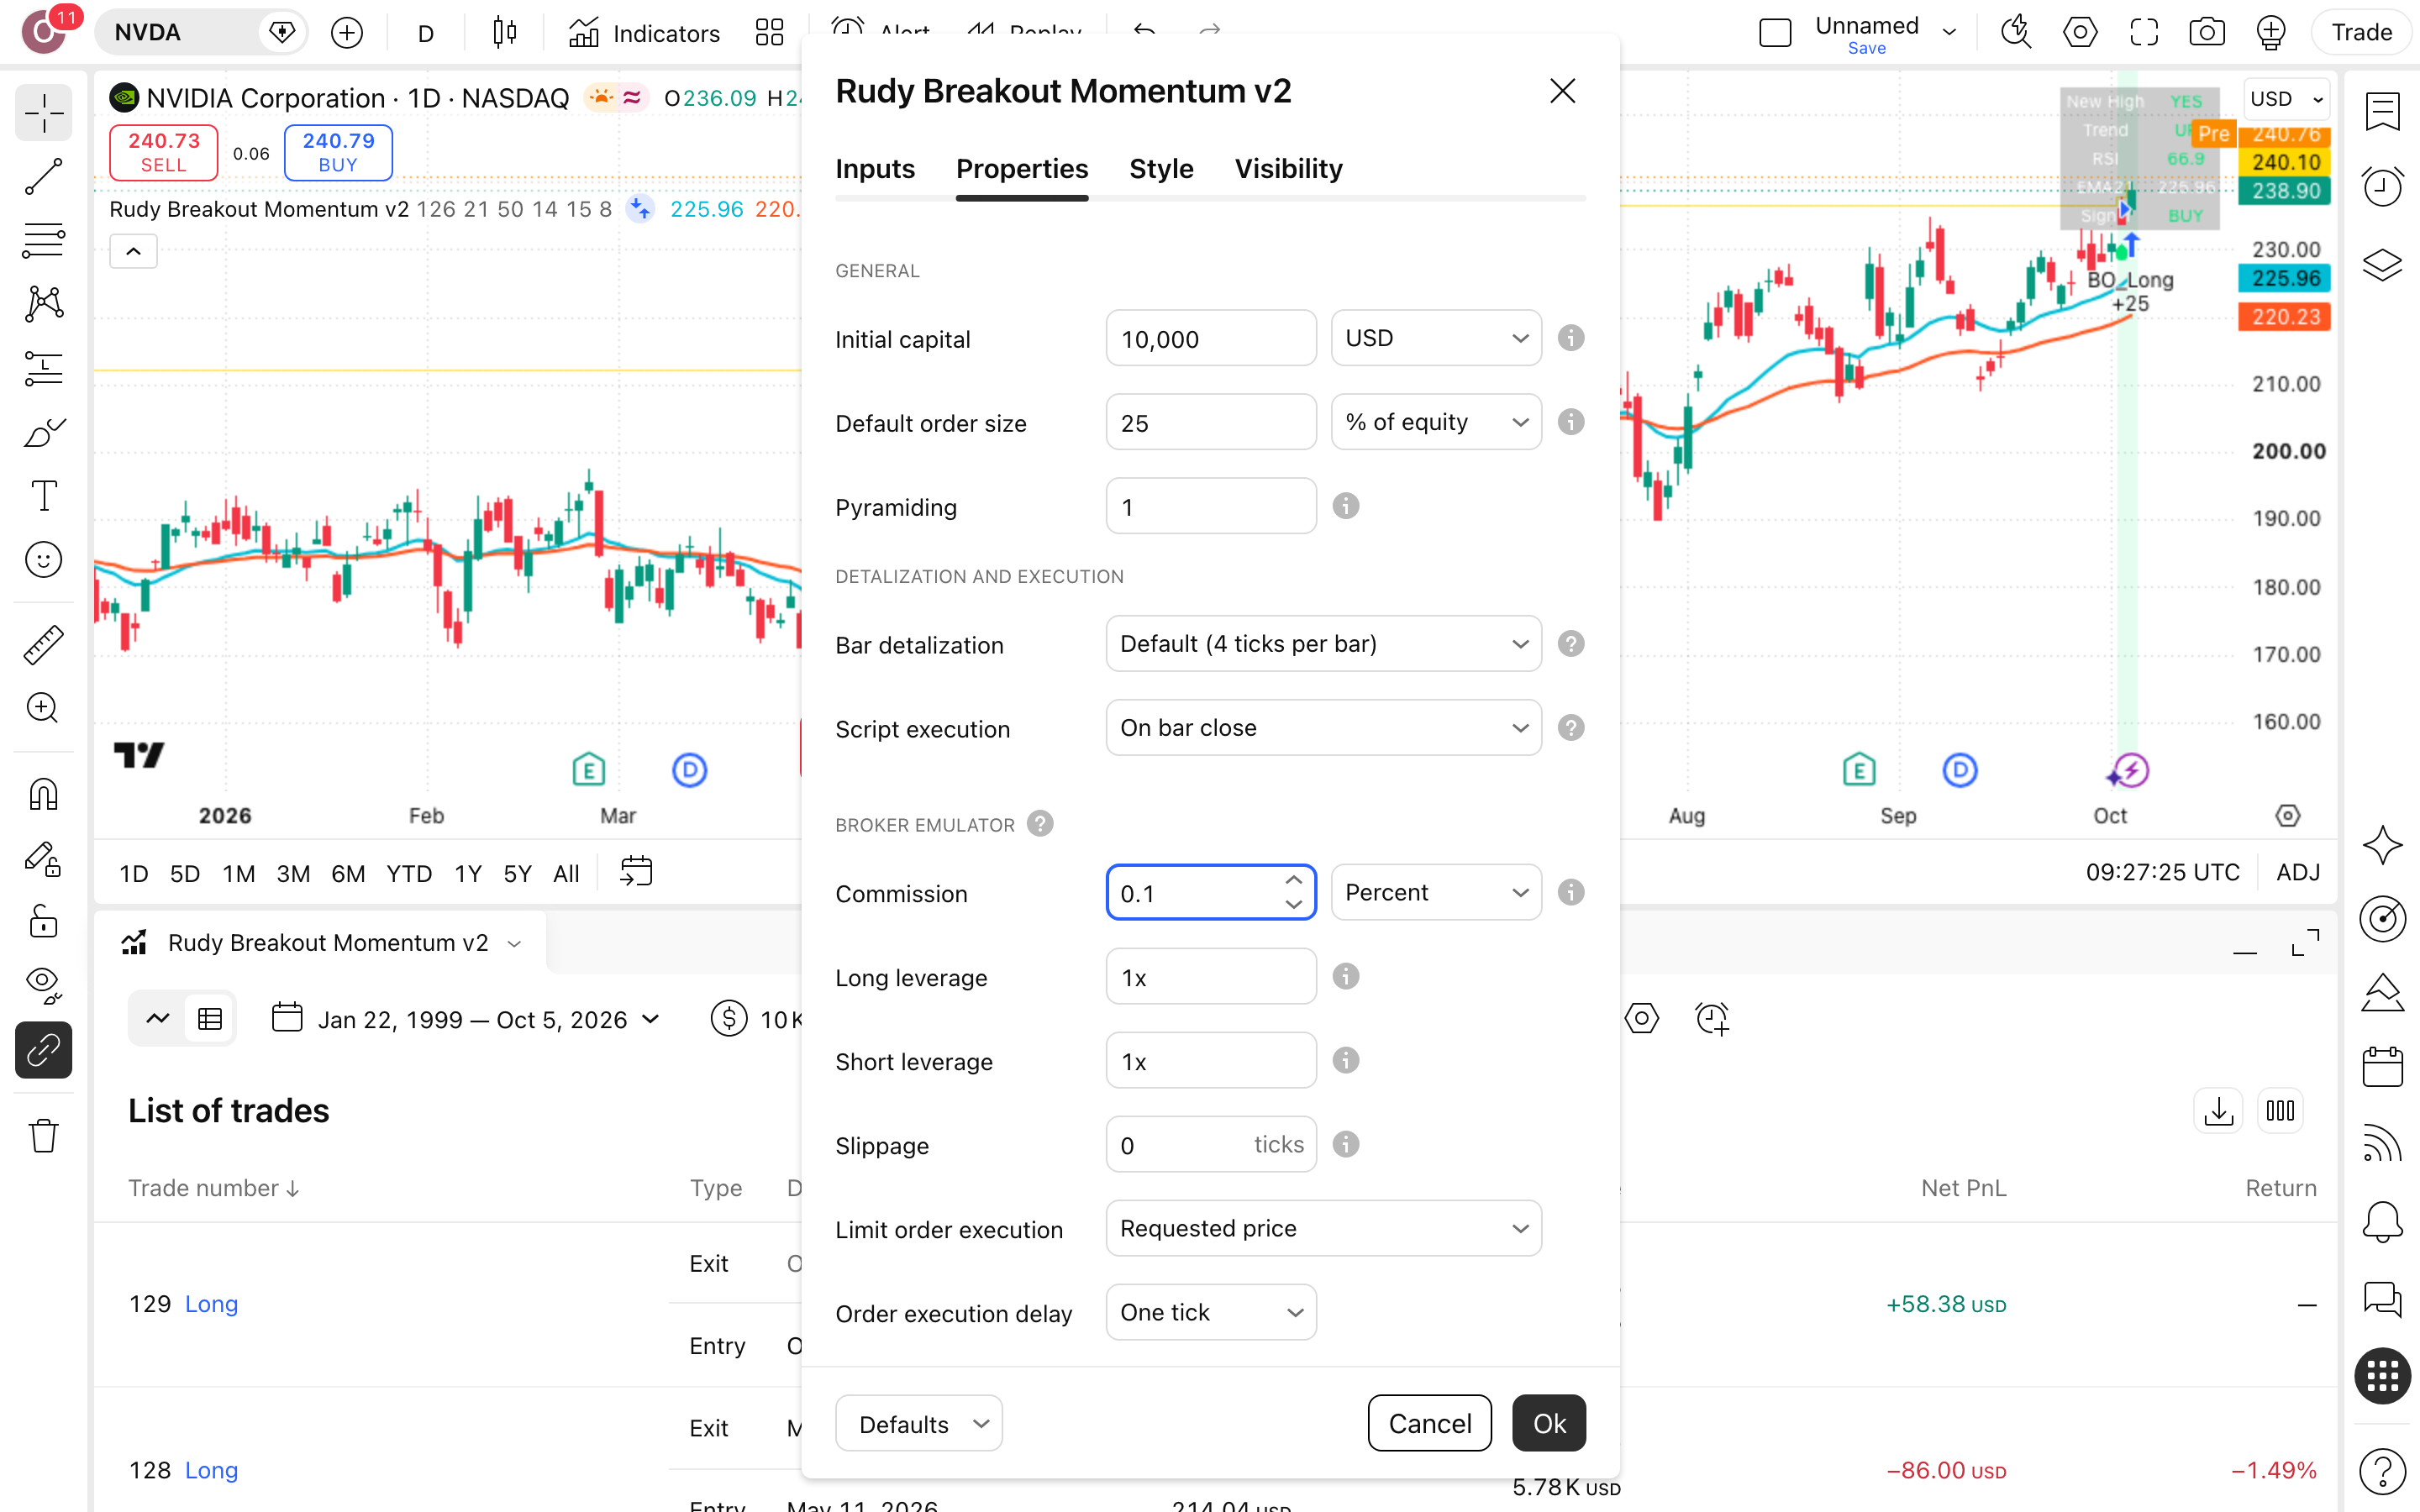
עוד לפני שמסתכלים על מספר כלשהו, פותחים את לשונית Properties וקובעים הון התחלתי של 10,000 ועמלה של 0.1% לפעולה, כפי שהוגדרה ידנית בריצה הזאת. בריצה יש 128 עסקאות וכל אחת נושאת עמלה, ולכן דוח בלי עמלה מציג רווח שלא קיים.
פתיחת Strategy Tester
פותחים את Strategy Tester ובודקים שההגדרות תואמות את הריצה: יעד-רווח 15%, סטופ 8%, חלון-שיא של 126 נרות ושני ממוצעי EMA שמוגדרים שניהם על 50. התיאור של היוצר מדבר על יעד של 80% ועל סטופ של 50%, אבל ההגדרות בפועל אחרות.
קריאת הדוח ונכס שני
בדוח רואים 128 עסקאות, מהן 46% מרוויחות, ו-Profit Factor (סך הרווחים חלקי סך ההפסדים) של 2.01. המשמעות היא שהסקריפט מרוויח למרות שרוב העסקאות מפסידות. אחר כך מריצים אותו על AMD מרשימת היוצר. אם התמונה מתהפכת, ההצלחה שייכת לאנבידיה ולא לשיטה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Rudy Breakout Momentum
האם Rudy Breakout Momentum v2 מצייר-מחדש?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש. את ההגדרות שהריצה השתמשה בהן אפשר לבדוק שורה-שורה מול הקוד עצמו לפני שסומכים על אות כלשהו בכסף אמיתי.
כמה כאב Rudy Breakout Momentum v2 בדרך על אנבידיה?
הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה מפסגת התיק לשפל) הייתה 9.9%. תיק של $10,000 בשיא היה יורד ל-$9,013, כלומר הכסף כמעט לא נשחק בדרך. המחיר הוא רצף-הפסדים של 6 עסקאות והשנה הגרועה, 2018.
אם קנה-והחזק ניצח, למה בכלל להסתכל על הסקריפט?
קנה-והחזק ניצח בפער של $39,792,710. עם הסקריפט $10,000 הפכו ל-$23,797, ובהחזקה לאורך 26.6 שנים הם הפכו ל-$39,816,507. בתשואה שנתית זה 3.3% מול 36.6%. הסקריפט היה בשוק רק 23.1% מהזמן. השאלה שזה מעלה לבדיקה: האם ירידה של 9.9% שווה בעיניך ויתור כמעט מלא על הצמיחה של אנבידיה.
ההגדרות בריצה תואמות את תיאור היוצר?
לא לגמרי. התיאור מדבר על יציאה ביעד-רווח של 80% ובסטופ (רצפת-הפסד שסוגרת את העסקה) של 50%. בהגדרות-הריצה, לעומת זאת, יעד-הרווח עומד על 15% והסטופ על 8%. גם הממוצע המהיר וגם האיטי הוגדרו על 50, ולא 21 מעל 50. התוצאות משקפות את ההגדרות האלה, לא את התיאור.
עד כמה התוצאה של Rudy Breakout Momentum v2 תלויה בהגדרות?
שינוי ההגדרות מזיז את התוצאה, אבל לא הופך אותה. הרחבת הסטופ מ-8% ל-12% העלתה את התשואה הכוללת מ-138% ל-146.7%, אבל גם את הירידה המקסימלית מ-9.9% ל-11.9%. הגדלת יעד-הרווח מ-15% ל-22.5% הורידה את התשואה ל-119.3%, עם 105 עסקאות. כלומר אין הגדרה קסומה, ושיפור בתשואה נקנה כאן בירידה עמוקה יותר.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את עמוד-הסקריפט, הוסף אותו לגרף היומי של אנבידיה ועבור על חמש עסקאות אחת-אחת: למה נכנס, איפה יצא וכמה הרוויח או הפסיד. המטרה היא להבין כלל-כניסה מכני, לא לייצר רווח.
אם אתה כבר סוחר לפי תחושה: רשום את עשר העסקאות האחרונות שלך והשווה אותן לריצה הזאת: מה שיעור ההצלחה שלך, מה הירידה הגדולה ביותר שספגת וכמה הפסדים רצופים עברו עליך. אם אין לך את המספרים האלה, זה הממצא.
אם אתה שוקל כסף אמיתי: השווה קודם את התיאור להגדרות: התיאור מדבר על יעד של 80% וסטופ של 50%, והריצה רצה עם 15% ו-8%. אחר כך הרץ על מניה נוספת מהרשימה, למשל AMD, וזכור: $23,797 מול $39,816,507 בקנה-והחזק.