- יוצרPinegenAI
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההבוחן כמה זמן מגמה שומרת על המבנה שלה לפני שמופיעים סימני שחיקה
- פורסמה2026-06-22עדכון אחרון: 2026-06-22
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילנמוכה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 6.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
התמדת מגמה: כמה זמן מגמה מחזיקה מבנה לפני שהיא נסדקת
Trend Persistence Analysis Framework לא שואל לאן השוק הולך, אלא כמה זמן המגמה מחזיקה. לפי PinegenAI, המטרה היא למדוד התמדת-מגמה ולבדוק אם המגמה הנוכחית ממשיכה לשמור על המבנה שלה לאורך זמן. המחבר מונה שלושה רכיבים: כיוון, משך וניהול-סיכון לפי תנודתיות. בריצה על ביטקוין הם מתורגמים לממוצע נע מעריכי מהיר של 20 מול איטי של 50, פרמטר משך-מגמה מינימלי שמוגדר על 10, וסטופ (נקודת יציאה בהפסד שנקבעת מראש) במרחק של פי 1.5 מטווח-התנודה הממוצע לאורך 14 נרות, עם יעד ביחס סיכוי-סיכון של 2.
למה שזה יעבוד? המחבר מגדיר את השאלה כמשך הזמן שבו מגמה נשארת שלמה לפני שמופיעים סימני הידרדרות. במילים אחרות, הסקריפט מהמר שמבנה שמחזיק ימשיך להחזיק. הנתונים מראים שההימור לא מופרך: רק 42% מהעסקאות הרוויחו, אבל רווח ממוצע גדול פי 1.71 מהפסד ממוצע, ויחס הרווחים להפסדים (Profit Factor) עומד על 1.27. מבחינתך המשמעות היא שהמערכת חיה מכמה עסקאות-מגמה שמכסות על רוב הכישלונות, ושתצטרך לסבול הרבה הפסדים קטנים בדרך.
המקום שבו זה נשבר הוא שוק שמחליף כיוון מהר. רצף-ההפסדים הארוך בריצה הגיע ל-10 עסקאות, ו-2011, שנת-הפתיחה, הייתה הגרועה. הסקריפט סוחר לשני הכיוונים, 339 לונג ו-179 שורט, ובנכס שקנה-והחזק בו הניב 99.2% שנתי, כל שורט הוא שחייה נגד הזרם. הכסף בשוק 84.5% מהזמן, ובכל זאת התשואה השנתית נעצרה על 2.4%. החשיפה כמעט מלאה, אבל התגמול זניח. מה שכן נשאר בצד שלך הוא ירידה מקסימלית מהשיא (drawdown) של 10.1%: מ-$10,000 בשיא היית יורד ל-$8,994 ברגע הגרוע.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
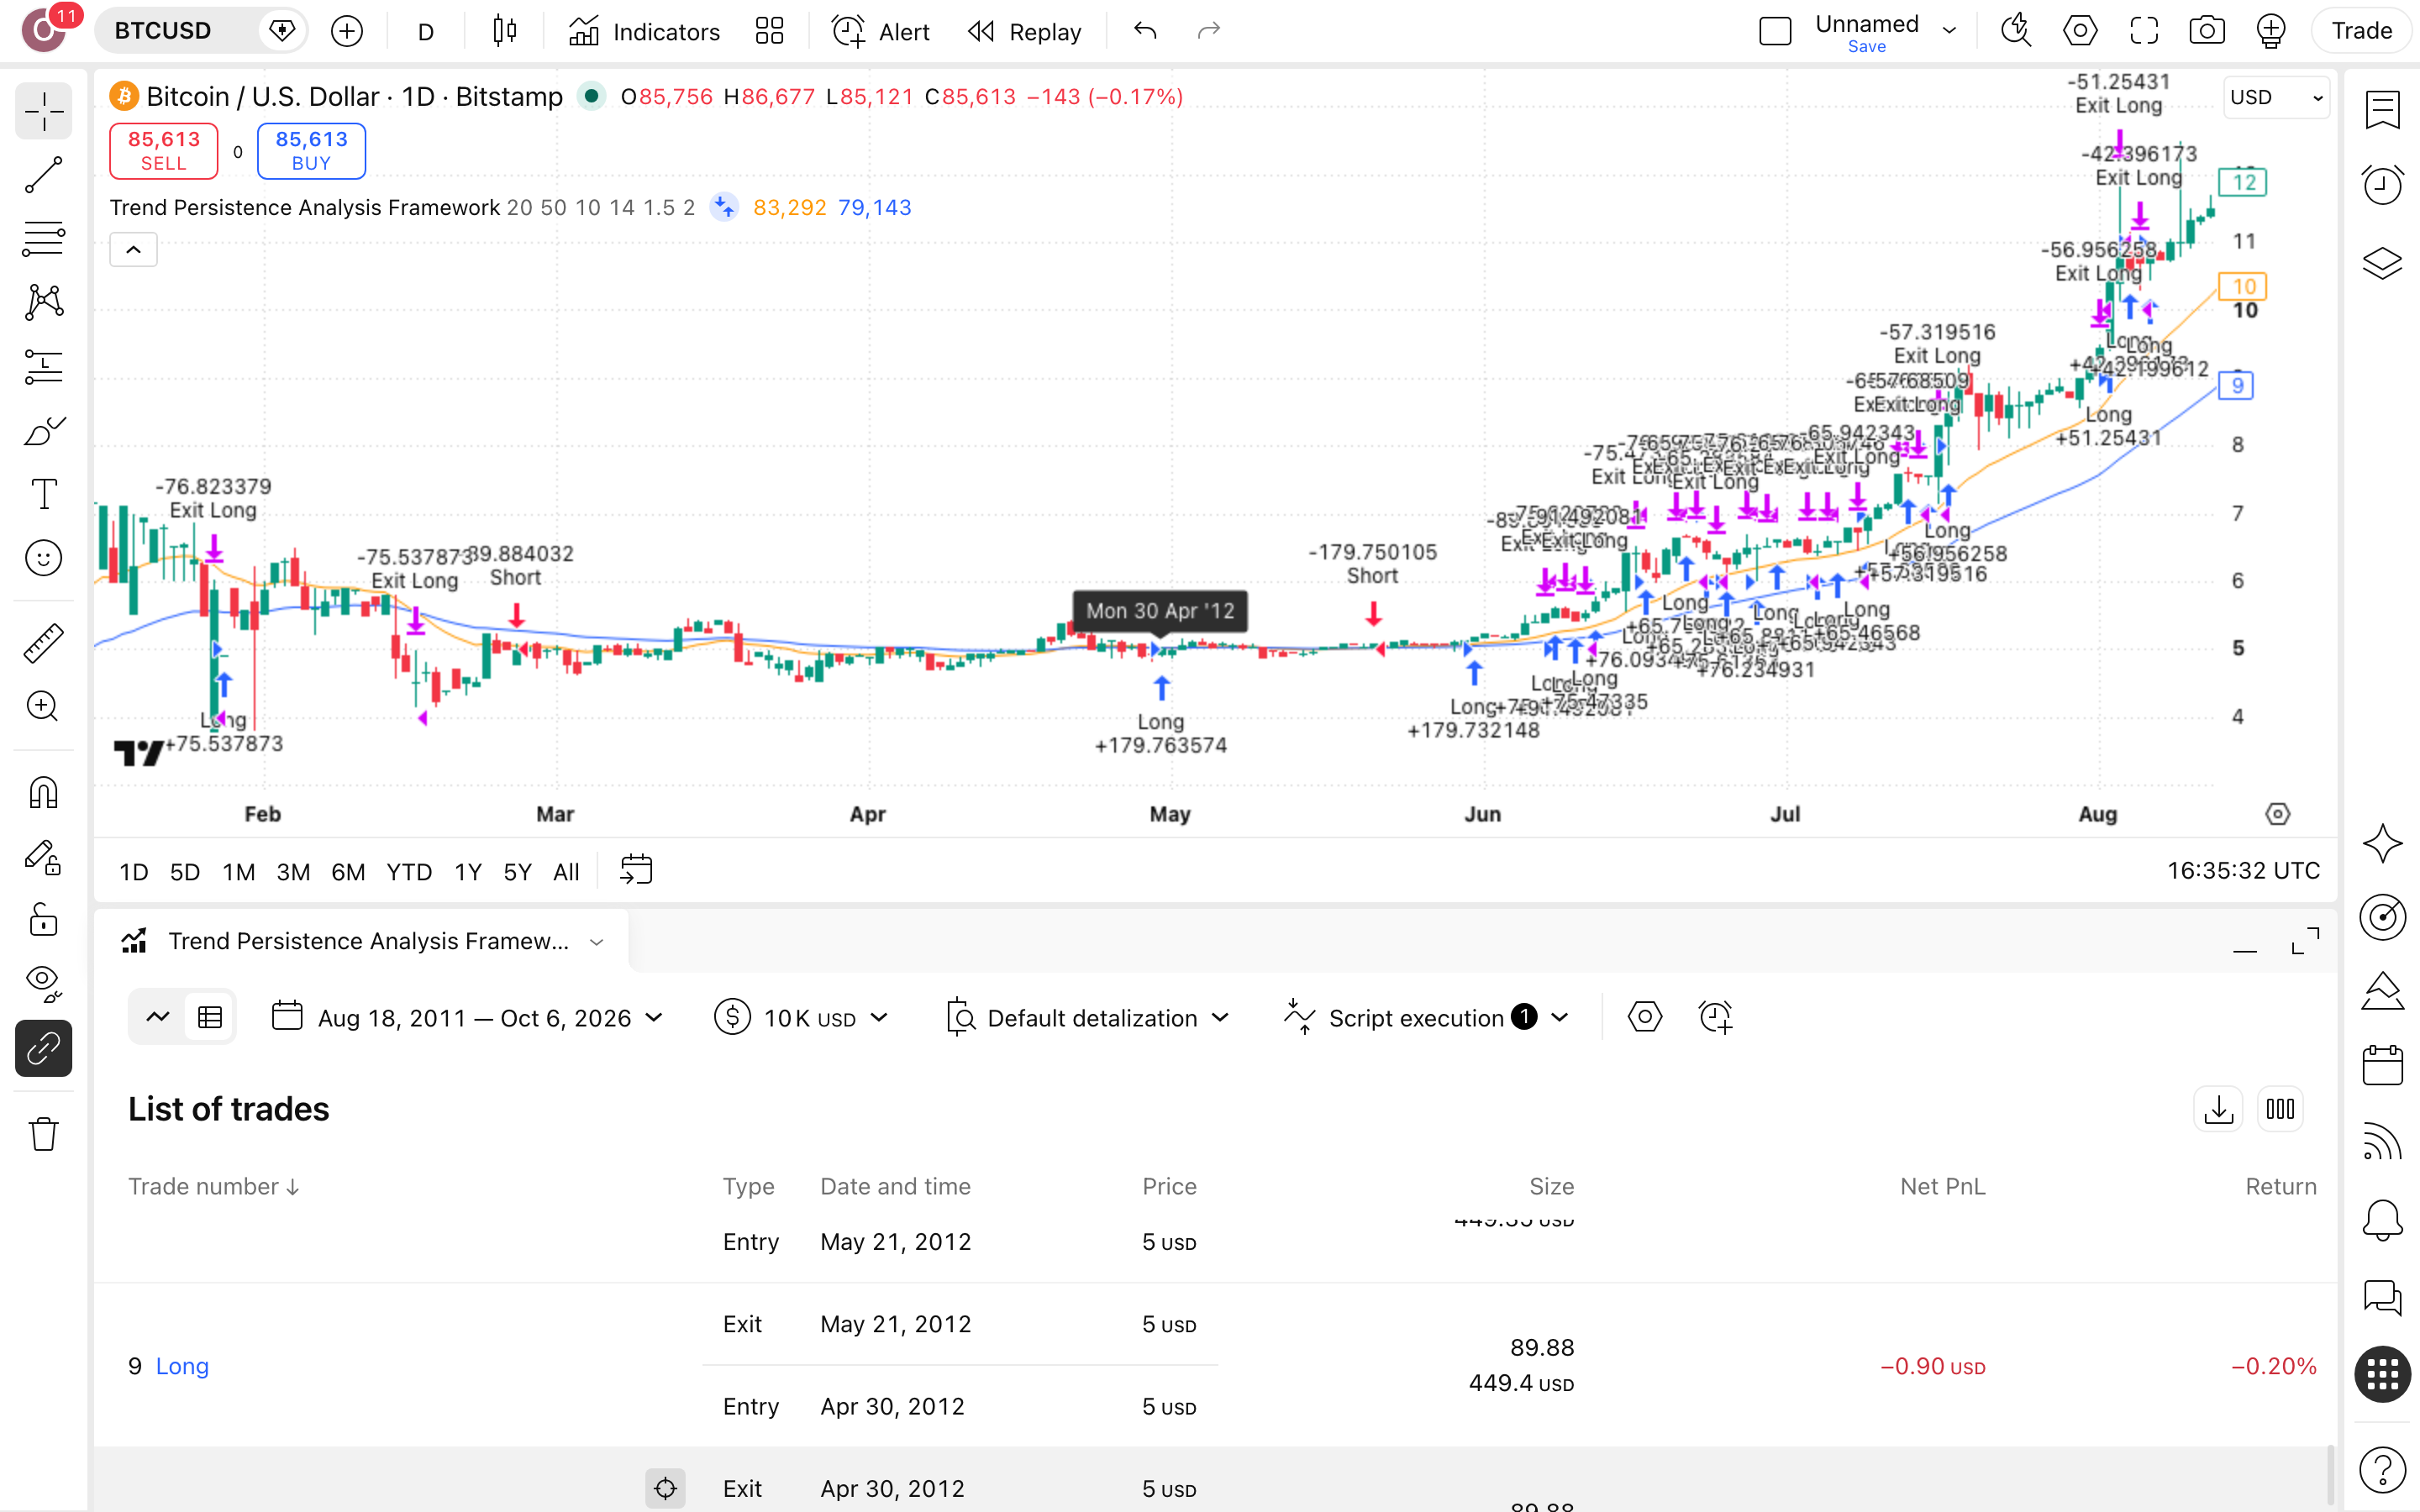
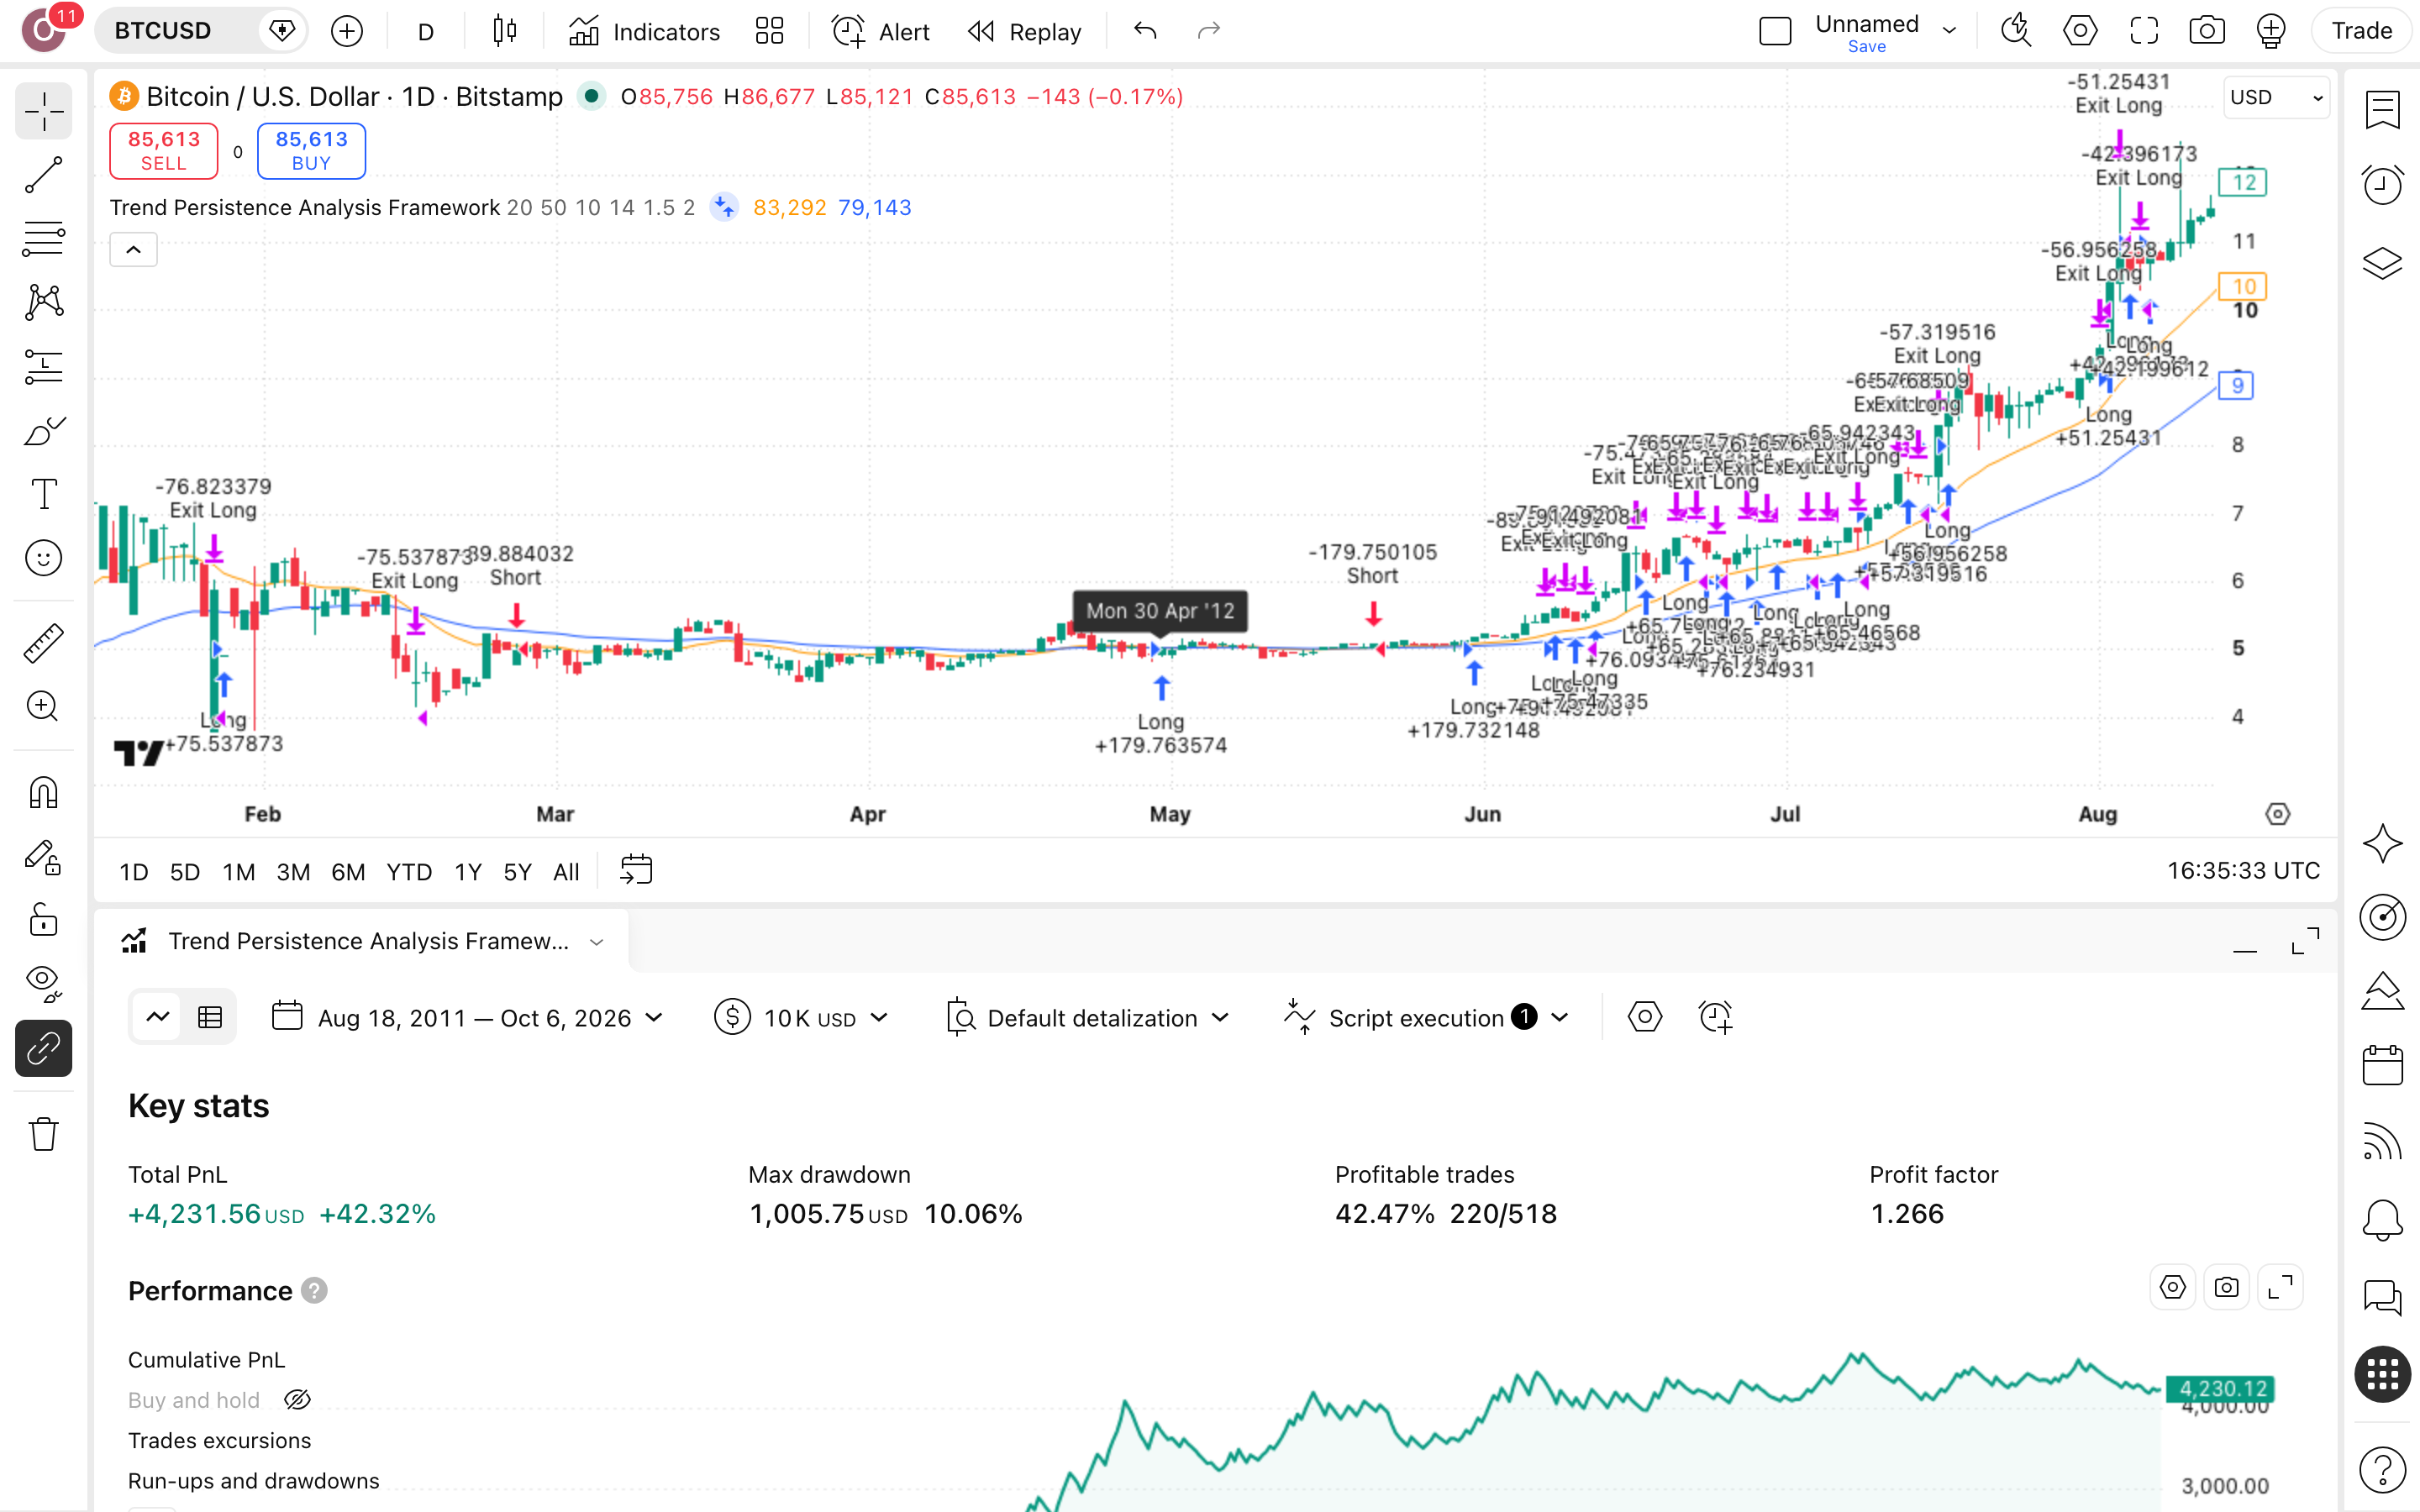
בצילום של ביטקוין היומי ספרו כמה פעמים הסקריפט מתהפך בין לונג לשורט: 518 עסקאות בכ-14.9 שנים הן מסחר צפוף, לא ישיבה שקטה על מגמה אחת. מסגרת שמודדת התמדה לא מתמידה בעצמה.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הכלי בוחן כמה זמן מגמה נשארת שלמה לפני שמופיעים סימני שחיקה, וקובע את כיוונה לפי ממוצע נע מעריכי מהיר של 20 נרות מול איטי של 50.
כניסה
הכניסה מגיעה רק אחרי שהמגמה שמרה על מבנה לפחות 10 נרות יומיים, ובשני הכיוונים: בריצה על ביטקוין נפתחו 339 עסקאות לונג ו-179 עסקאות שורט.
יעד
יעד-הרווח נקבע כמכפלה של מרחק-הסטופ. ביחס סיכון-סיכוי 2, כל עסקה מכוונת להרוויח פי שניים ממה שהיא מסכנת. בפועל עמד יחס הרווח להפסד הממוצע על ×1.71.
סטופ
הסטופ (נקודת היציאה בהפסד) מחושב לפי טווח התנודה הממוצע (ATR) של 14 נרות, כפול 1.5. כך המרחק מתרחב כשביטקוין תנודתי ומתכווץ כשהוא רגוע.
לוח-ההגדרות — מה לכוון ומה להשאיר
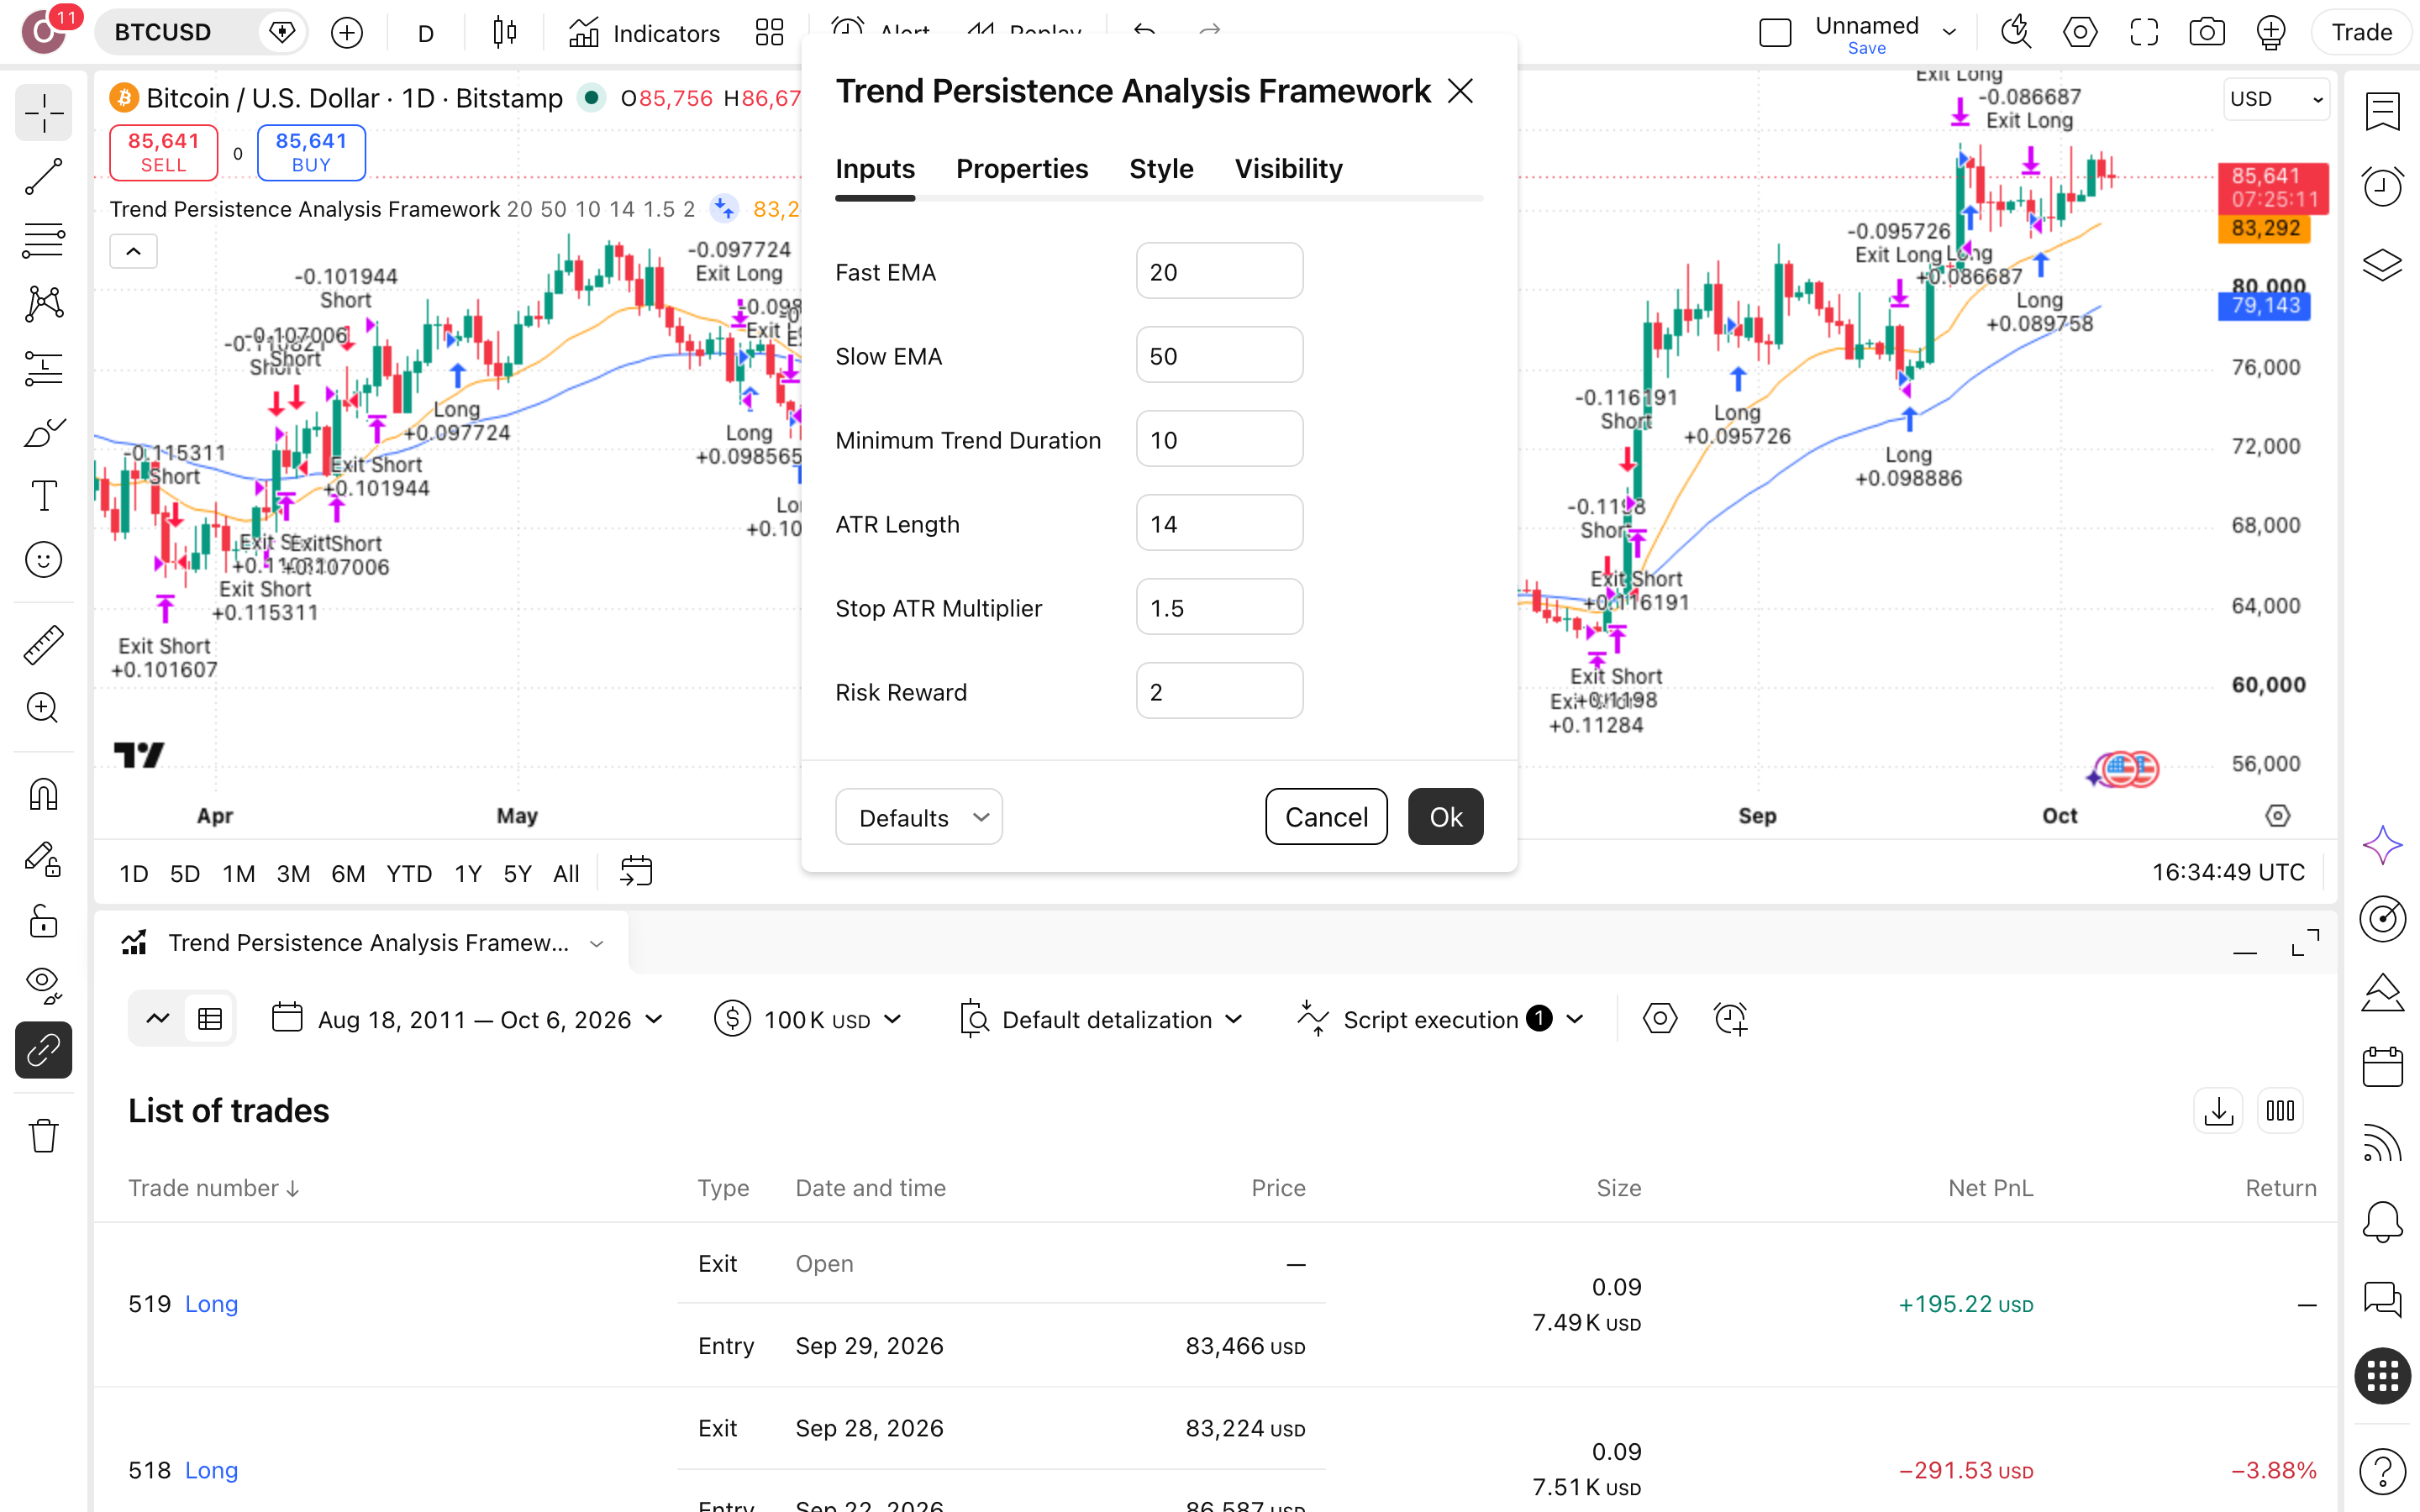
שש ההגדרות שלמטה הן בדיוק אלה שהופעלו בריצה על ביטקוין מ-2011 עד 2026. כולן ברירות-המחדל של היוצר, והן הניבו 518 עסקאות.
| Fast EMA | הממוצע הנע המעריכי המהיר, 20 נרות יומיים, מגיב ראשון לשינוי כיוון. ככל שתקצר אותו, הכלי יזהה מגמות מוקדם יותר, אבל גם ייתפס יותר ברעש היומי של ביטקוין. | ברירת-מחדללא נבדק ברגישות, ושינוי בו משנה את כל הזיהוי |
|---|---|---|
| Slow EMA | הממוצע האיטי, 50 נרות יומיים, מגדיר את הכיוון הכללי שמולו נמדד הממוצע המהיר. הפער בין 20 ל-50 קובע כמה תנועה דרושה לפני שהכלי מכריז על מגמה חדשה. | ברירת-מחדללא נכלל בבדיקת-הרגישות של הריצה |
| Minimum Trend Duration | מספר הנרות שהמגמה צריכה לשמור בהם על מבנה לפני שנפתחת עסקה, 10 כברירת-מחדל. זה לב הרעיון של מדידת התמדת-מגמה במקום זיהוי כיוון בלבד, כפי שהיוצר מתאר את המסגרת. | ברירת-מחדלהפרמטר שמבדיל את הסקריפט ממערכות-כיוון רגילות |
| ATR Length | אורך החלון שעליו מחושב טווח התנודה הממוצע, 14 נרות יומיים. הוא קובע אם הסטופ יגיב לתנודתיות של השבועיים האחרונים או לחלון ארוך יותר של היסטוריית ביטקוין. | ברירת-מחדללא נבדק ברגישות, ומשפיע ישירות על מרחק-הסטופ |
| Stop ATR Multiplier | המכפיל של טווח התנודה שקובע את מרחק-הסטופ, 1.5 בריצה. הרחבתו ל-2.25 הורידה את העסקאות ל-302, העלתה את התשואה הכוללת מ-42.1% ל-51.9% והקטינה את הירידה המקסימלית מהשיא ל-8.3%. | ברירת-מחדל2.25 שיפר גם תשואה וגם ירידה, וזה ראוי לבדיקה |
| Risk Reward | היחס בין מרחק-היעד למרחק-הסטופ, 2 בריצה. העלאתו ל-3.0 צמצמה את העסקאות מ-518 ל-224, והביאה תשואה כוללת של 52.3% וירידה מקסימלית מהשיא של 8.3%, מול 10.1% בברירת-המחדל. | ברירת-מחדלפחות מחצי מהעסקאות, ותוצאה טובה יותר בריצה הזאת |
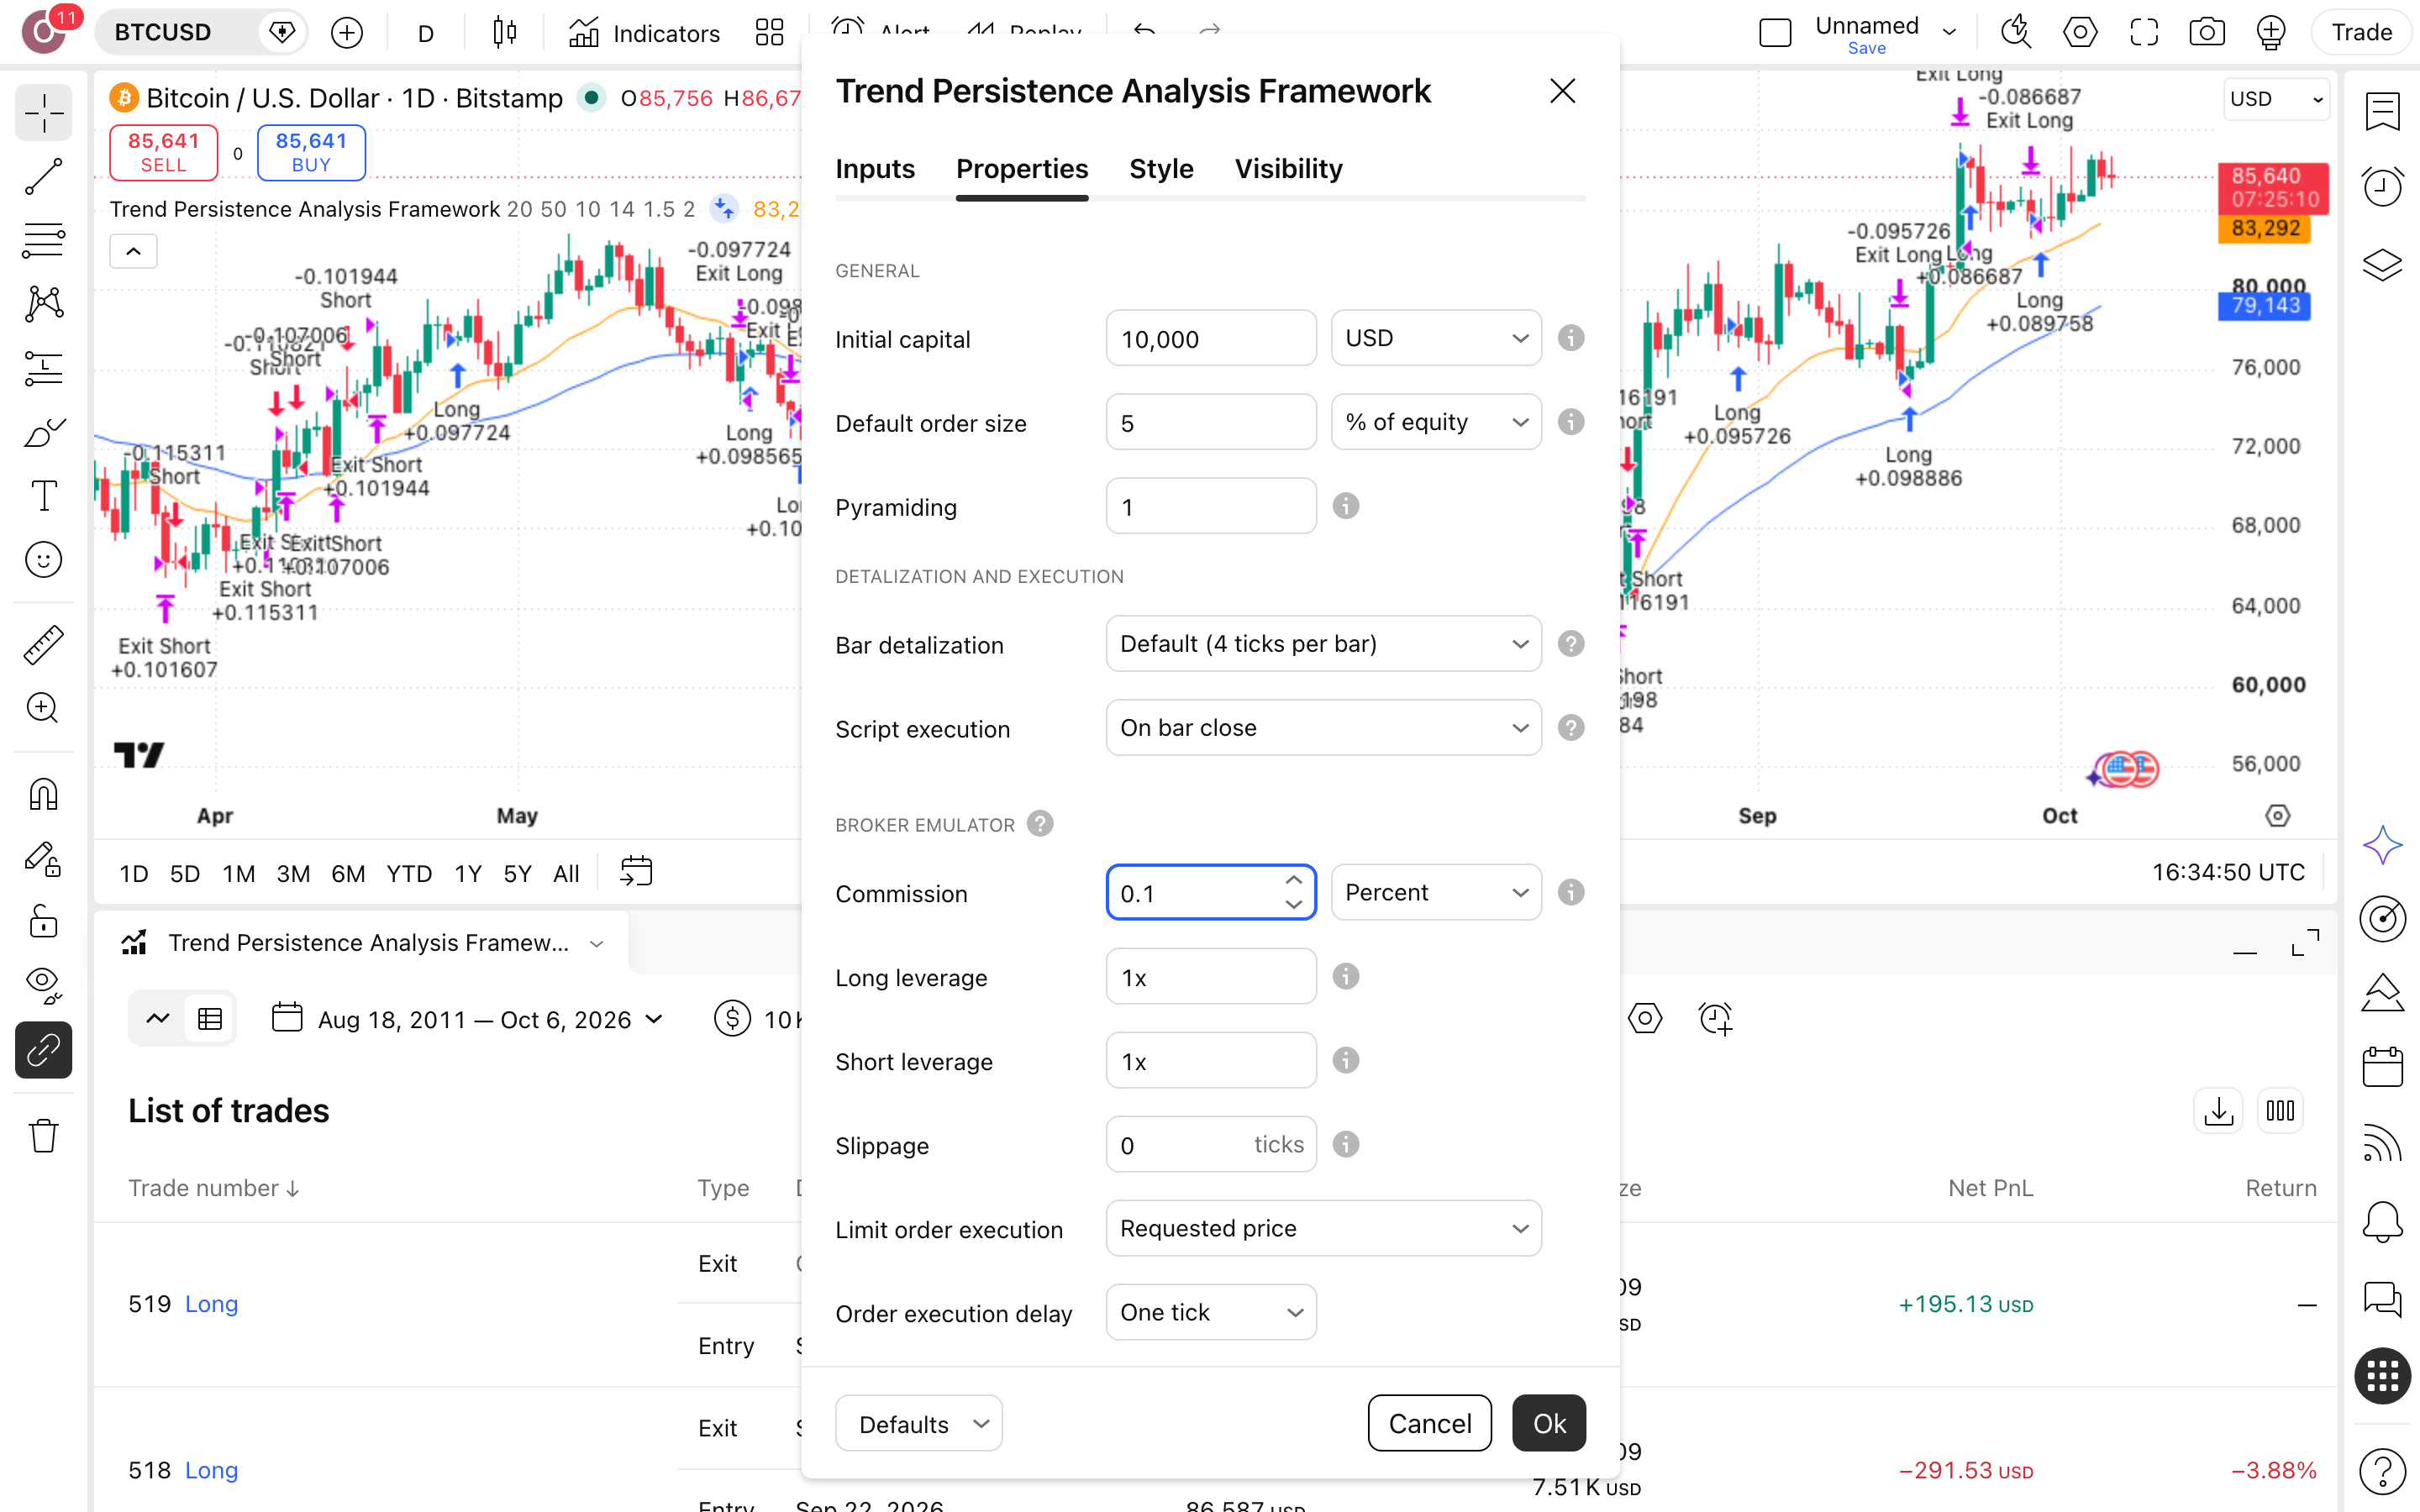
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
Overview Many trend-based strategies focus on identifying direction.
— PinegenAI, יוצר הסקריפט, בעמוד-הפרסום הרשמי. פותח בהודאה שהרבה אסטרטגיות-מגמה עסוקות בזיהוי כיוון, ומיד מציב את שלו בצד השני: לא לאן, אלא כמה זמן. יוצר שמגדיר מה הסקריפט שלו לא עושה הוא מחזה נדיר בקטלוג, ובגלל השאלה האחרת הזאת בחרנו לבדוק אותו על ביטקוין.
הרצנו את זה על ביטקוין (BTCUSD) — הנה מה שיצא
בק-טסט הוא לא תחזית, הוא שיעור: הריצה מ-6.10.2026 מראה מה Trend Persistence Analysis Framework היה עושה לביטקוין בין 2011 ל-2026, ולא מה יעשה מחר.
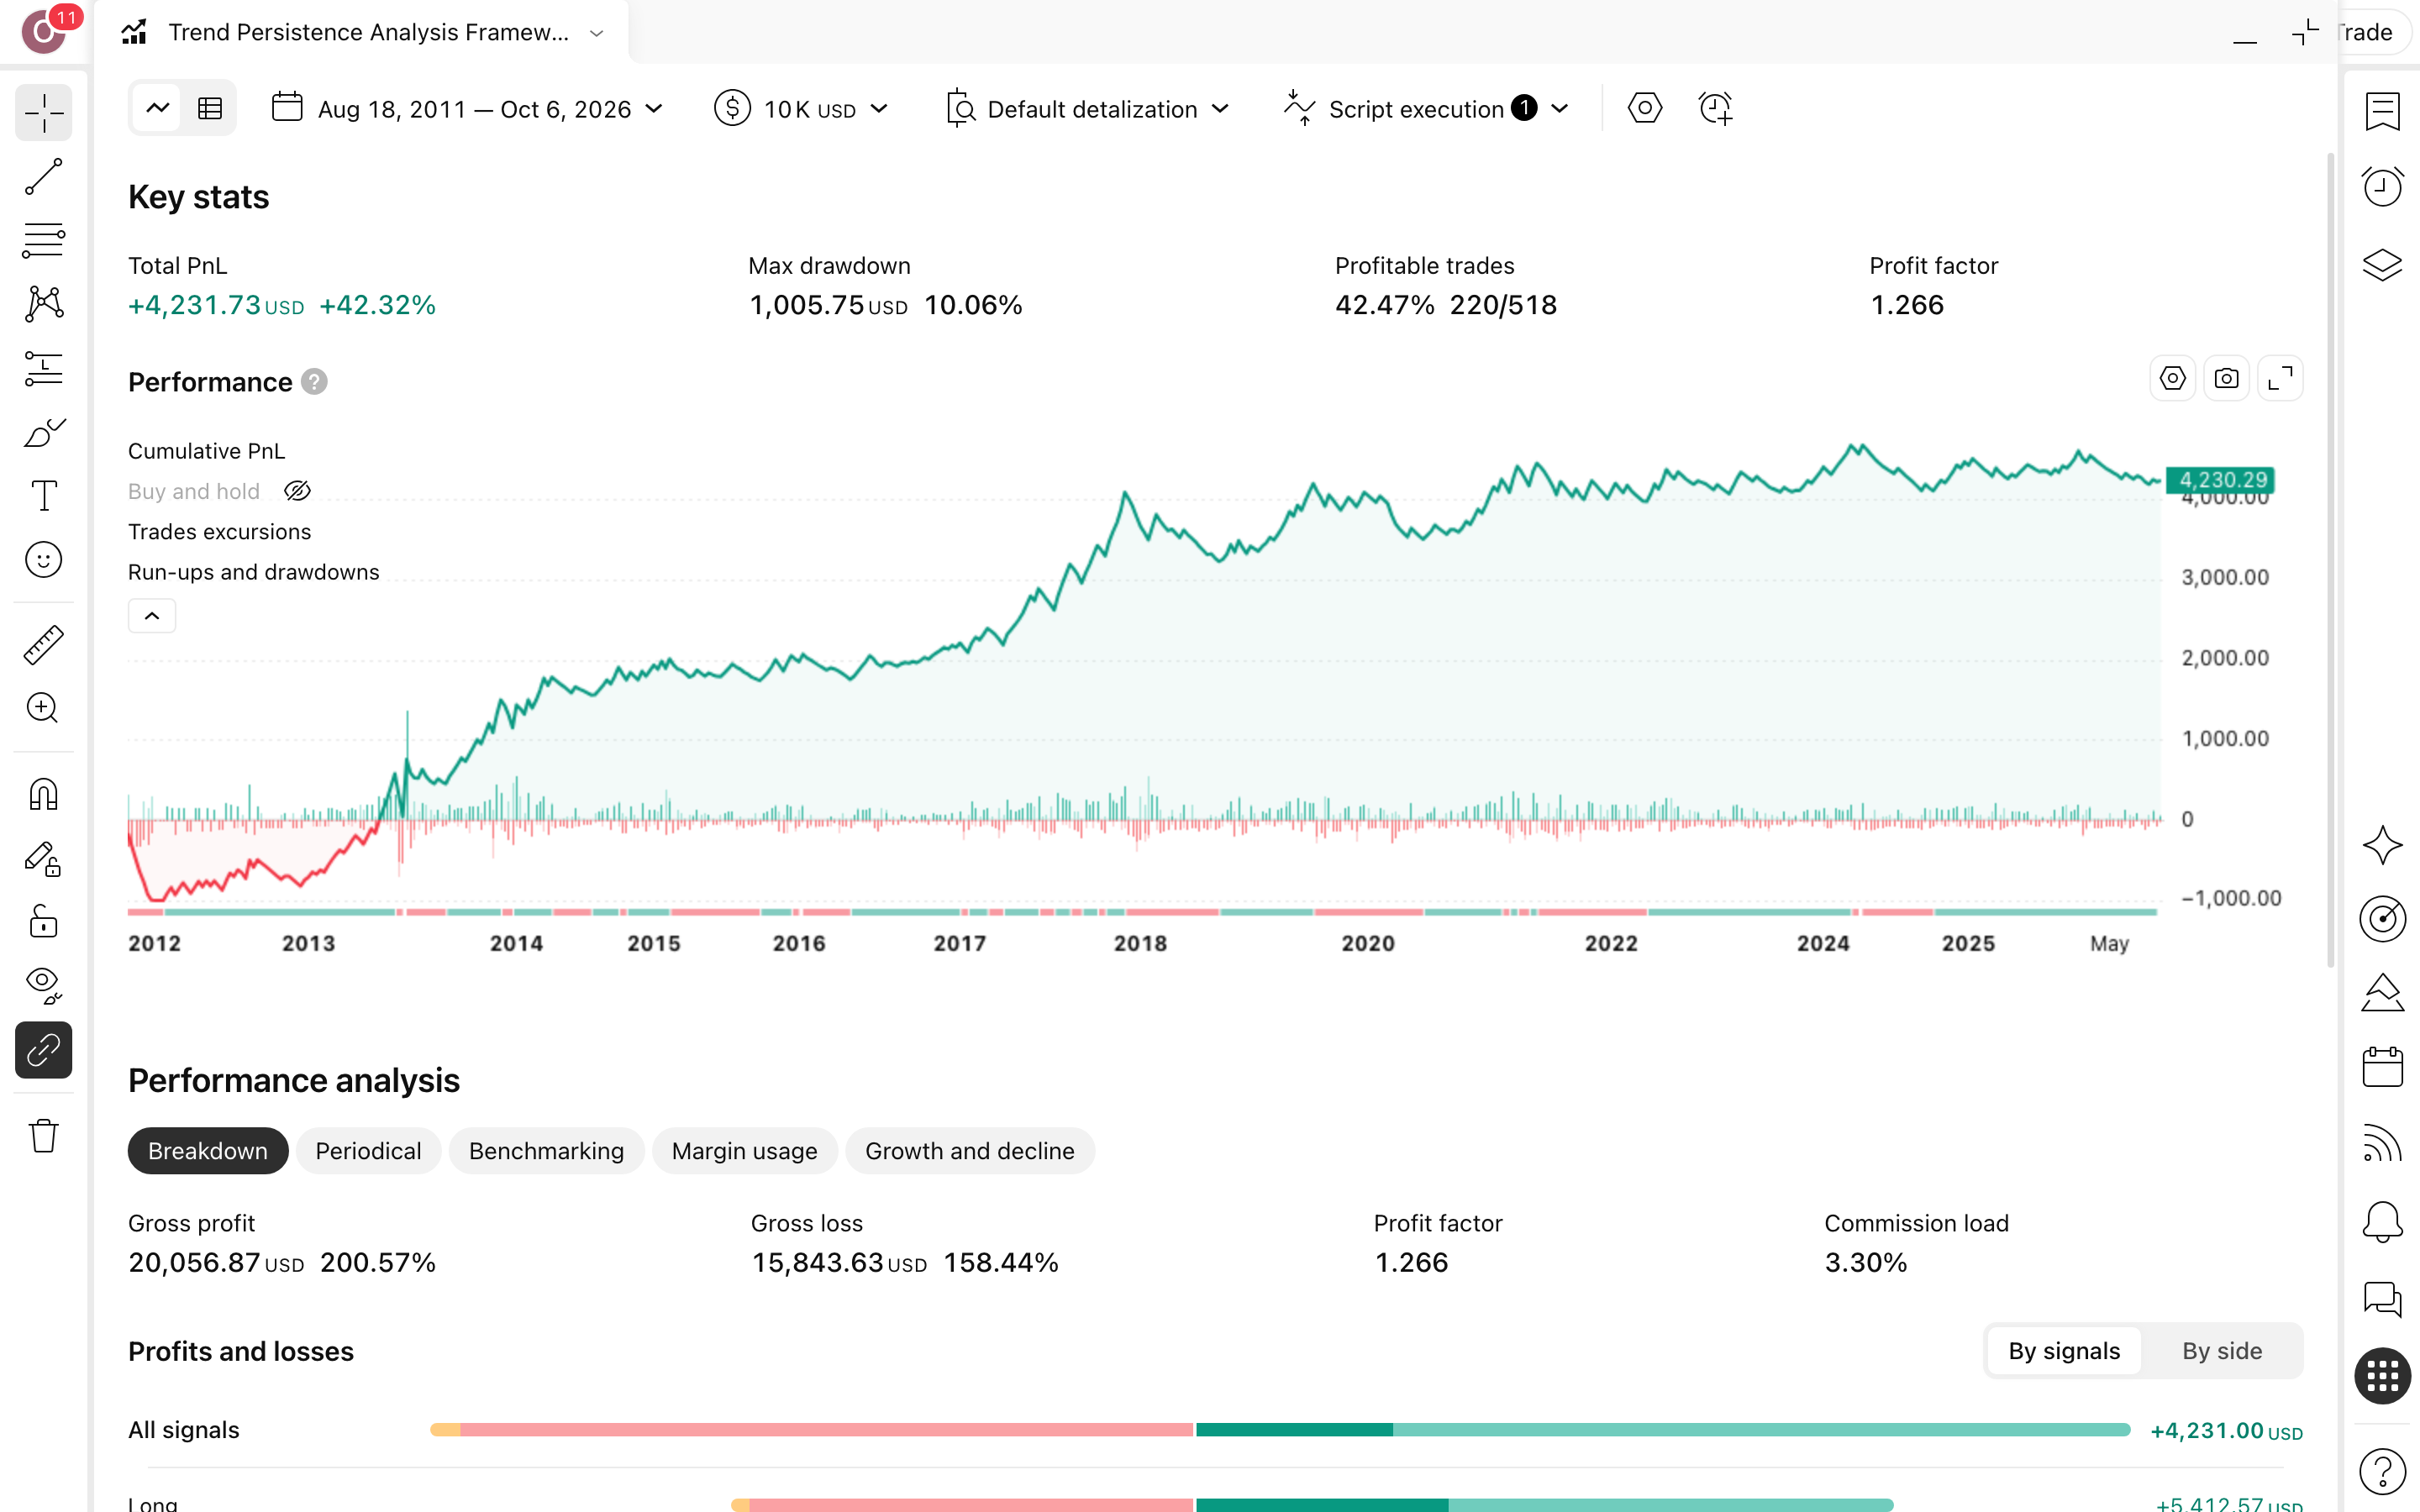
מספר עסקאות
518
518 עסקאות, מתוכן 179 שורטים על ביטקוין. כל אחת שילמה עמלה של 0.1% בכניסה וביציאה, כך שקצב-המסחר עצמו אוכל חלק מהרווח.
תקופת הבדיקה
14.9 שנים
כ-14.9 שנים על גרף יומי של ביטקוין עוברות כמה בועות וכמה קריסות. התוצאה כאן לא נשענת על שוק נוח אחד.
תשואה שנתית
2.4%
2.4% בשנה מול 99.2% בקנה-והחזק: מי שהפעיל את הסקריפט ויתר כמעט על כל העלייה של ביטקוין בתמורה לנפילות קטנות יותר.
ירידה מקסימלית מהשיא
10.1%
10.1% היא הנפילה הגדולה מפסגת-התיק (drawdown): $10,000 בשיא היו הופכים ל-$8,994. זה הכאב המרבי שהיית צריך לשאת בדרך.
השנה הגרועה
2011
2011 סומנה כשנה הגרועה, אבל תשואתה לא נמסרה, והריצה התחילה רק בנובמבר. פחות מחודשיים של מסחר הם מעט מדי כדי לשפוט לפיהם.
זמן בשוק
84.5%
84.5% מהזמן הכסף היה בפוזיציה, לונג או שורט. זה לא סקריפט שיושב בצד ומחכה, ובכל זאת הוא לא רכב על העלייה.
עסקאות מרוויחות · ויחס רווח/הפסד
220 מ-518 · ×1.71
42% מרוויחות נשמע חלש לבד, ויחס ×1.71 נשמע חזק לבד. רק יחד הם נותנים Profit Factor (רווחים חלקי הפסדים) של 1.27, כלומר יתרון דק.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של PinegenAI (גרסת 2026-06-22), לונג ושורט, על גרף ביטקוין (BTCUSD) יומי
- הגדרותInitial capital=10000 · Commission=0.1% · Fast EMA=20 · Slow EMA=50 · Minimum Trend Duration=10 · ATR Length=14 · Stop ATR Multiplier=1.5 · Risk Reward=2 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה6.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Trend Persistence Analysis Framework משקרת — והמספרים של השקר
שלושה נתונים מהריצה על ביטקוין שהקטלוג לא שם בכותרת, והם מספרים איפה השיטה כואבת באמת.
העסקאות המפסידות
298 מ-518
קרוב לשש מכל עשר עסקאות נסגרו בהפסד. כך הסקריפט בנוי: סטופ במרחק 1.5 פעמים ATR (טווח-התנודה הממוצע) ויעד כפול ממנו, כלומר הוא מפסיד שוב ושוב בתמורה למעט רווחים גדולים יותר. ביחס סיכוי-סיכון של 3.0 נשארו 224 עסקאות ותשואה כוללת של 52.3%, וזה מה שהנתון הזה מעלה לבדיקה.
רצף ההפסדים
10 ברצף
10 עסקאות מפסידות רצופות הן המבחן האמיתי של השיטה, יותר מאחוז-ההצלחה. השנה שסומנה כגרועה, 2011, קצרה מכדי ללמד משהו, אבל רצף כזה יכול להופיע בכל שנה בתוך כ-14.9 השנים. כל עסקה ברצף הזה הוסיפה הפסד וגם עמלה, ומי שמדלג על הרצף הזה בקריאת הדוח מפספס את עיקר הסיפור.
הזמן בחוץ
15.5%
15.5% מהזמן הכסף ישב בחוץ, וזה לא החלק הבעייתי. הסקריפט מודד כמה זמן מגמה נשארת שלמה לפני שמופיעים סימני-התדרדרות, אבל בפועל הוא החזיק 179 שורטים על נכס שבו קנה-והחזק ניצח בגדול. מה שזה מעלה לבדיקה הוא ריצה בלונג בלבד, ולא עוד שיפור קטן להגדרות.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם המדגם גדול מספיק? 518 עסקאות לאורך כ-14.9 שנים הן מדגם רציני, אבל רק 42% מהן הרוויחו. המשמעות: את התוצאה נושא יחס רווח/הפסד ממוצע של ×1.71, ולא אחוז הפגיעה. שינוי קטן ביחס הזה מכרסם ביתרון.
- האם העמלה בפנים? בריצה שלנו העמלה הוגדרה ידנית: 0.1% לכל פעולה, על פני 518 עסקאות. דוח שמציג 0 בשדה העמלה מנפח כל תוצאה. וגם אצלנו לא כלולים מס רווחי-הון 25% ופערי-ביצוע, ולכן הרווח נטו נמוך יותר.
- האם הסקריפט מצייר-מחדש? לפי עמוד-הסקריפט, Trend Persistence Analysis Framework לא מצייר-מחדש, והקוד פתוח לבדיקה. המשמעות: האותות שראית בבדיקה הם אותם אותות שהיו מופיעים בזמן אמת, ואפשר לאמת זאת בעצמך מול הקוד.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, אז בחרנו אנחנו: ביטקוין בגרף יומי, 10.11.2011 עד 28.9.2026. חלון אחד ארוך, בלי גזירה נוחה. כך קנה-והחזק עם 99.2% שנתי עומד גלוי מול 2.4% של הסקריפט.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
תוצאה שמתהפכת כשמזיזים הגדרה אחת מעט היא צירוף-מקרים. תוצאה שמחזיקה היא משהו שאפשר לבדוק.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 518 | 42.1% | 10.1% |
| שינוי Stop ATR Multiplier מ-1.5 ל-2.25 | 302 | 51.9% | 8.3% |
| שינוי Risk Reward מ-2 ל-3.0 | 224 | 52.3% | 8.3% |
כמה כסף בכלל שמים על דבר כזה?
הריצה התחילה ב-$10,000, וההגדרות שתועדו לא מציינות גודל-פוזיציה: רק הון-התחלתי, עמלה, סטופ של 1.5 כפול ATR (טווח-התנודה הממוצע, מחושב על 14 נרות) ויעד ביחס 2 לסטופ. בתוך המסגרת הזאת עברה הריצה רצף של 10 הפסדים ברציפות וירידה מקסימלית מהשיא (drawdown, הנפילה מהנקודה הגבוהה אל הנמוכה שאחריה) של 10.1%: מ-$10,000 בשיא ל-$8,994. כלומר, הסכום שאתה שם צריך להיות כזה שעשרה הפסדים רצופים לא יגרמו לך לכבות את המערכת באמצע.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. 2.4% שנתי מול 99.2% בקנה-והחזק אומר שאת הסקריפט הזה לא בודקים בשביל הכסף. מה שהוא כן מדגים: 518 כניסות ויציאות לפי כללים קבועים, עם ממוצעים 20 ו-50 ומשך-מגמה מינימלי של 10, בלי החלטה רגשית אחת.
שורט ומינוף. הריצה כוללת עסקאות שורט על ביטקוין (BTCUSD). כדי לבצע שורט על קריפטו בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף ביטקוין יומי
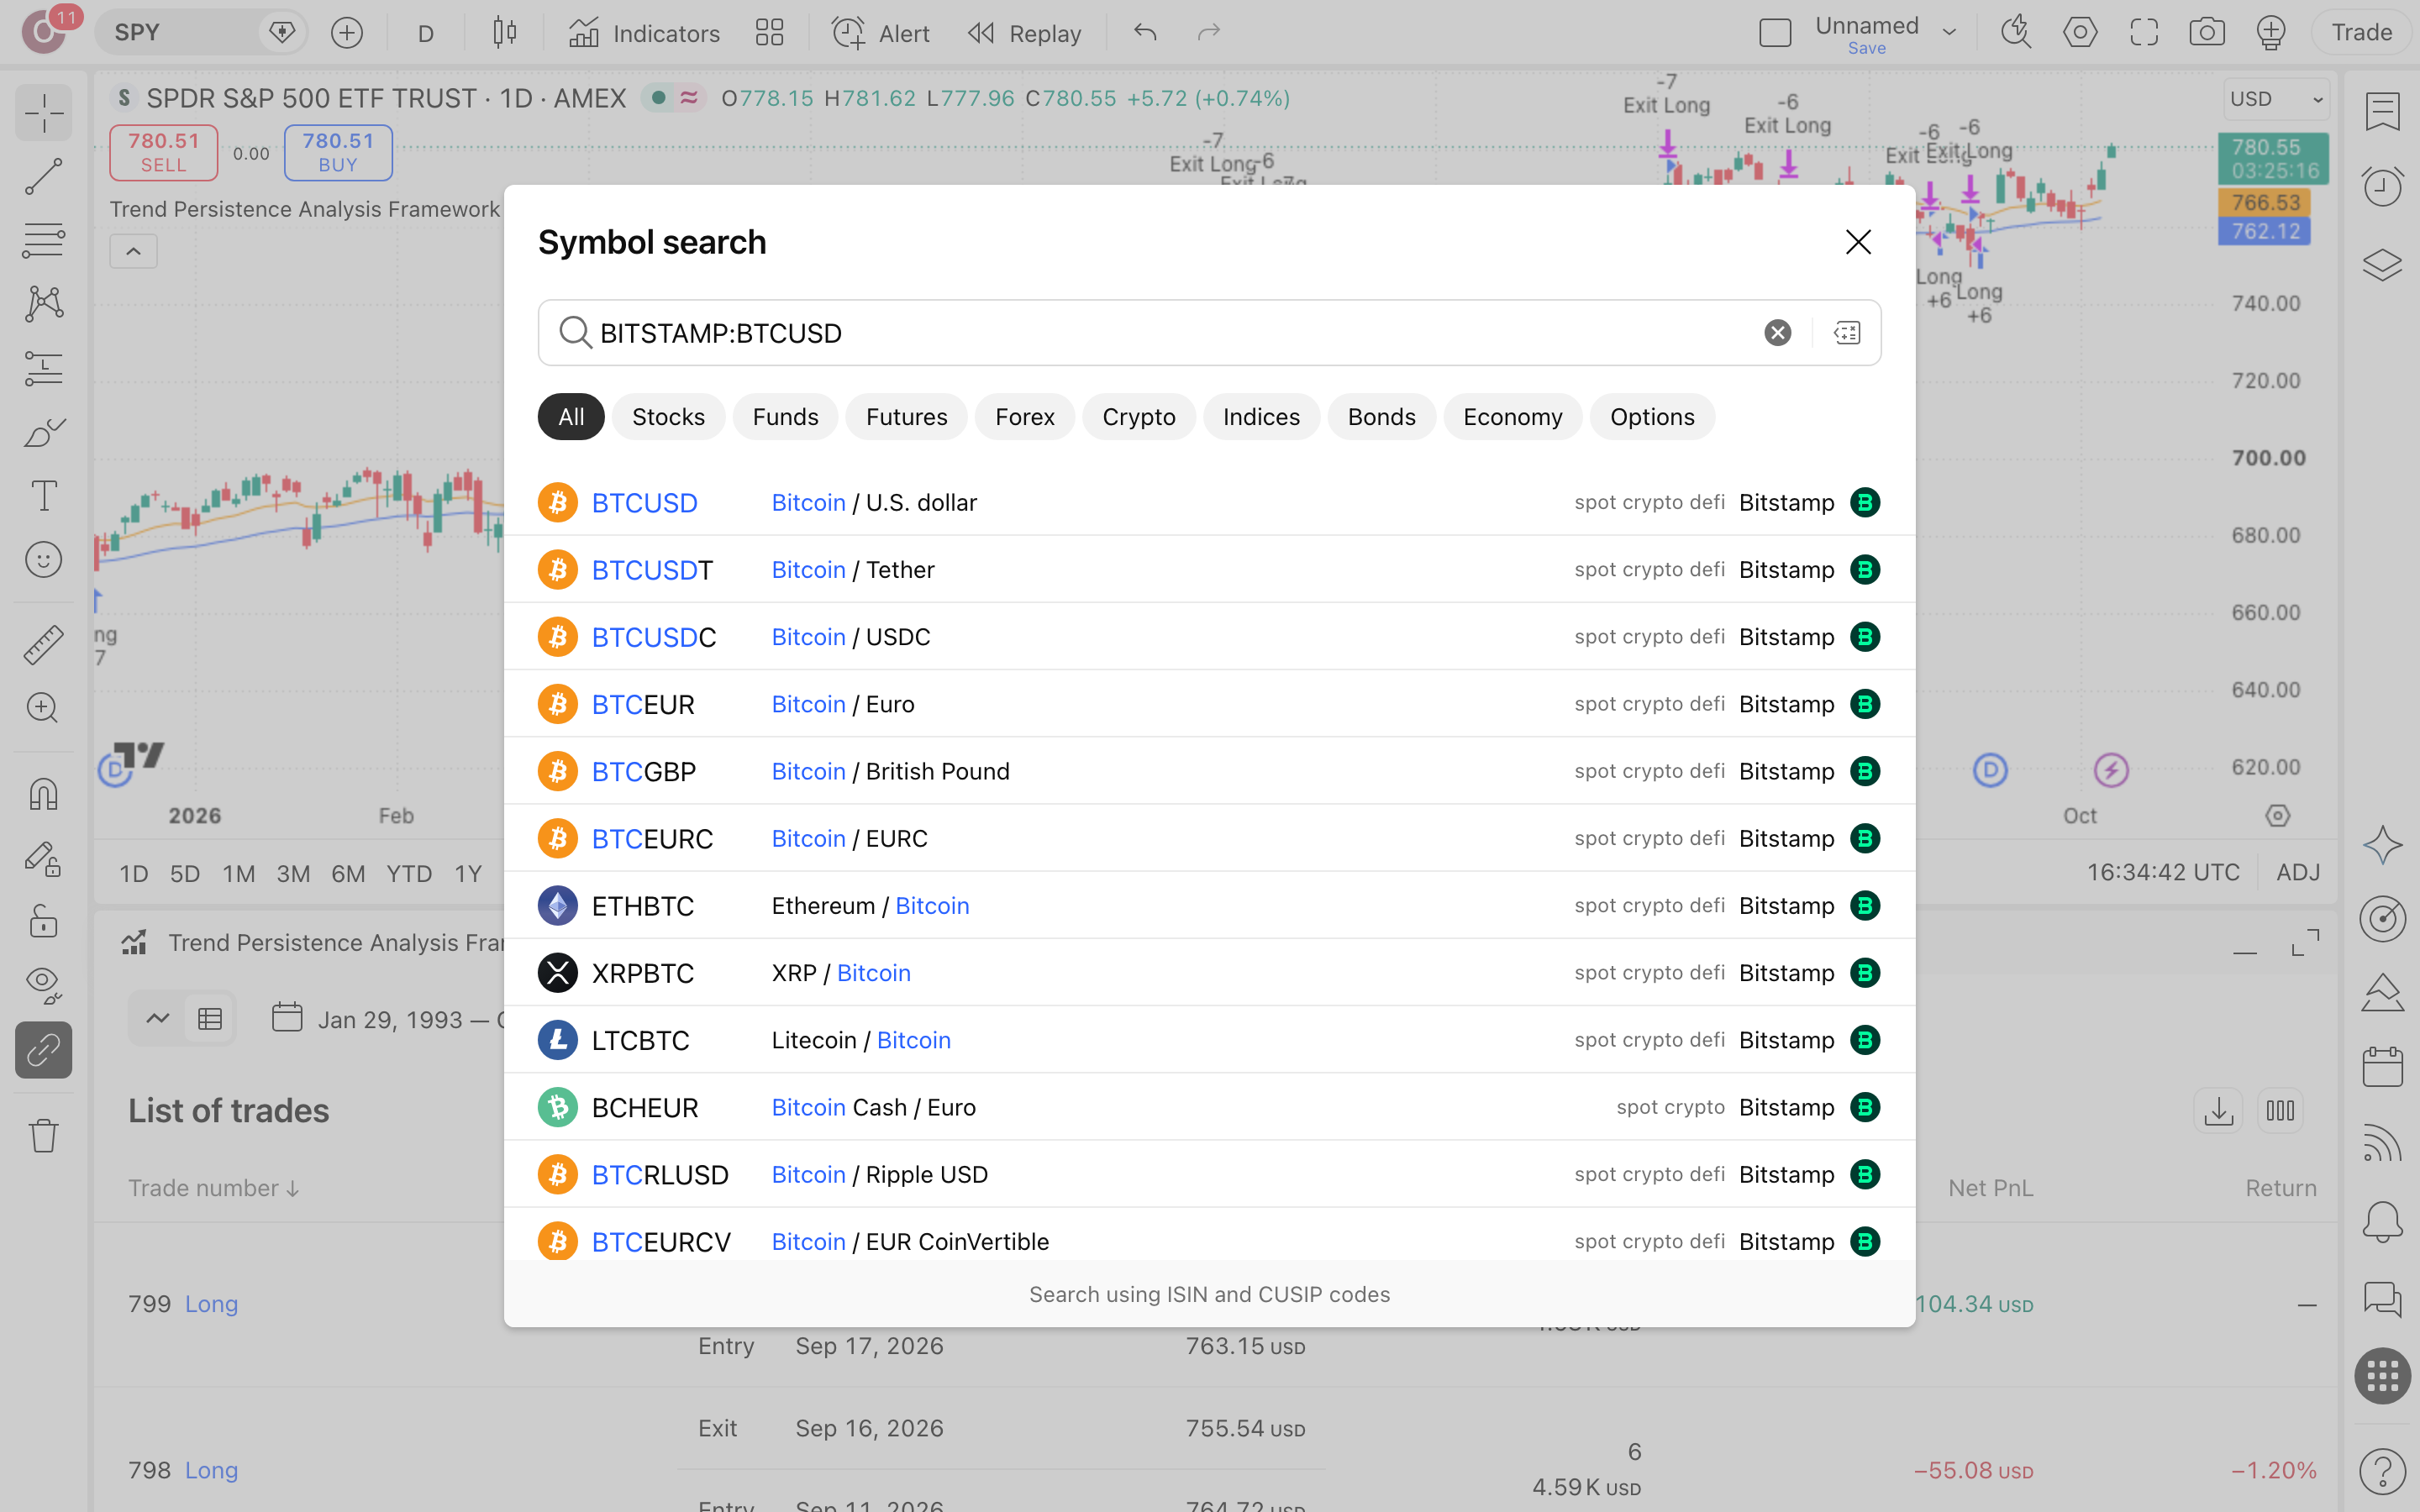
בחיפוש-הסימבולים מקלידים BITSTAMP:BTCUSD ובוחרים טווח-זמן יומי, כמו בריצה המתועדת. נכס אחר או טווח-זמן אחר ייתנו דוח אחר, ואז אי-אפשר להשוות לתוצאות הריצה הזאת: 518 עסקאות ו-$14,214 בסוף התקופה, בין 10.11.2011 ל-28.9.2026.
מוצאים את הסקריפט בקהילה
בחלון-האינדיקטורים מחפשים בסקריפטי-הקהילה את Trend Persistence Analysis Framework מאת PinegenAI. לחלופין פותחים ישירות את עמוד-הסקריפט ולוחצים Use on chart. מוודאים שזו הגרסה שפורסמה ועודכנה ב-22.6.2026. הקוד פתוח, כך שאפשר לקרוא בעצמך מה הוא בודק.
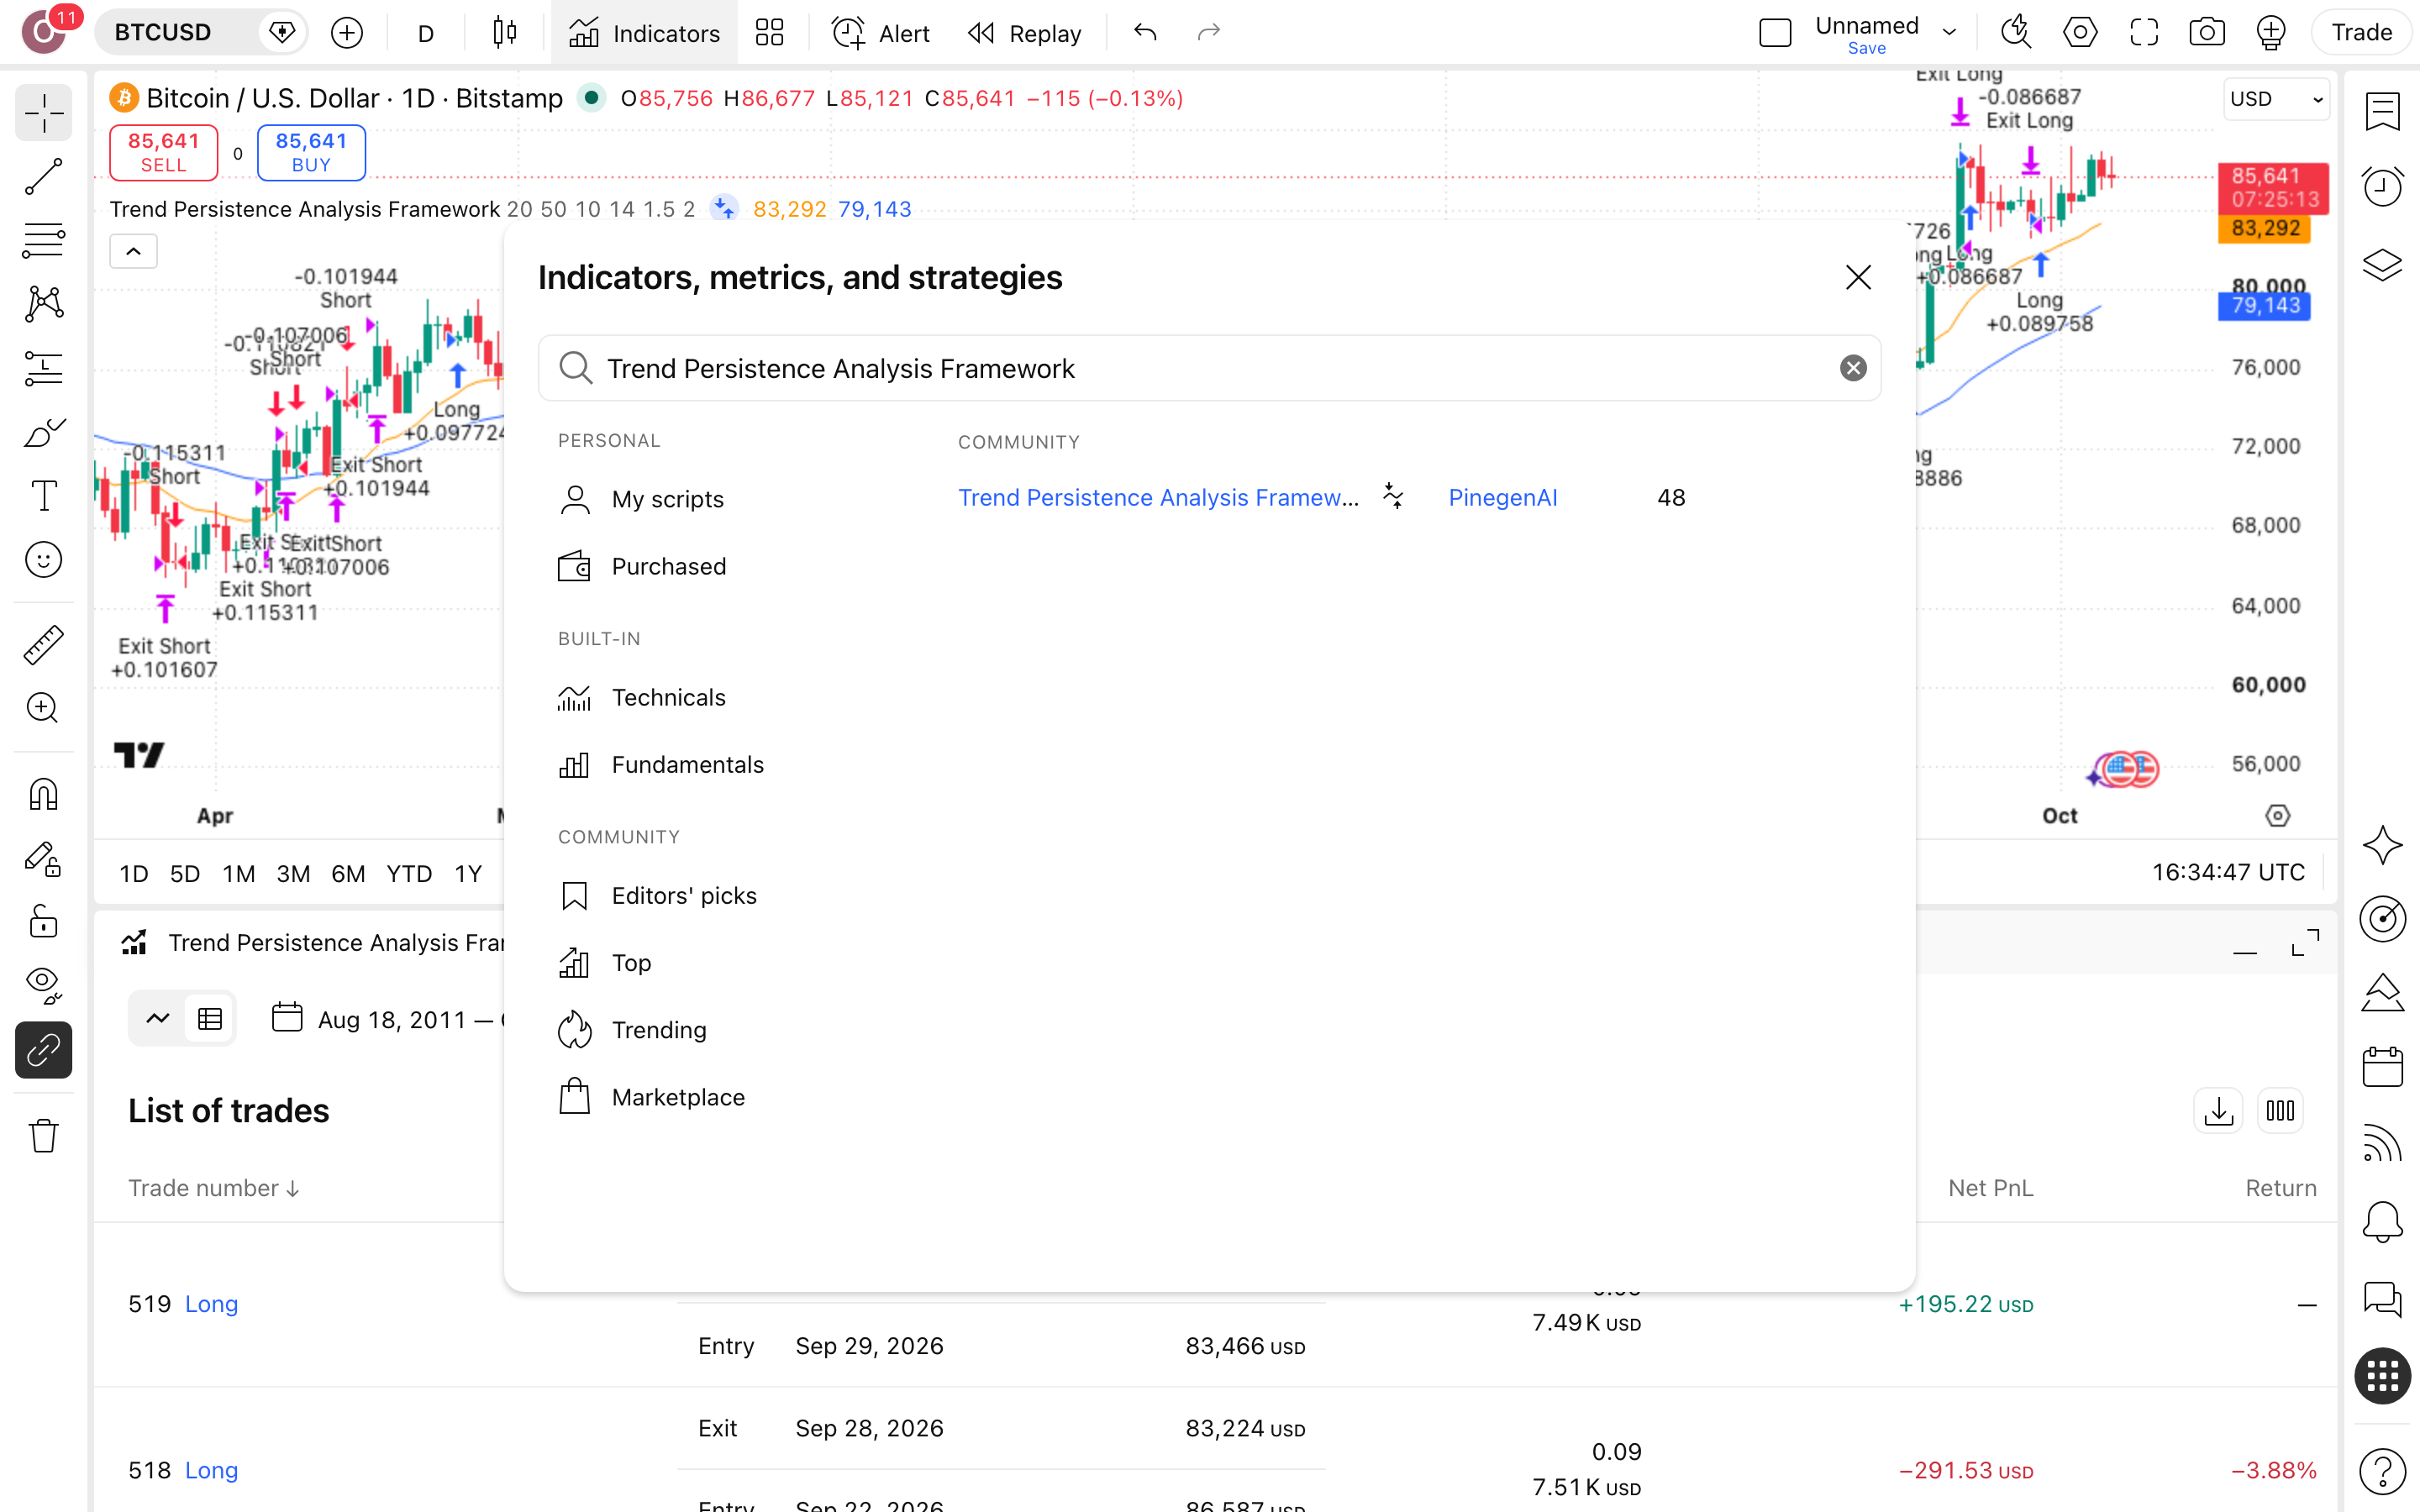
אם מופיעים בחיפוש סקריפטים בשמות דומים, ודא שהמחבר הוא PinegenAI ושהקוד פתוח. אחרת הדוח שלך לא ישווה לדוח הזה.
מגדירים עמלה לפני שמסתכלים
בחלון Properties קובעים הון-התחלתי 10,000 ועמלה של 0.1% לפעולה, כפי שהוגדר ידנית בריצה הזאת. מוודאים גם את הגדרות-היוצר: Fast EMA 20, Slow EMA 50, Stop ATR Multiplier 1.5, Risk Reward 2. עם 518 עסקאות, דוח בלי עמלה מציג תוצאה שלא הייתה קורית.
פותחים את Strategy Tester
פותחים את לשונית Strategy Tester ועוברים לסיכום-הביצועים. שם נמצאים המספרים שעליהם נשען העמוד: 518 עסקאות, 42% מהן מרוויחות, ומדד Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 1.27. המרווח דק: רוב העסקאות מפסידות, והרווח בא מכך שעסקה מרוויחה ממוצעת גדולה פי 1.71 ממפסידה ממוצעת.
קוראים את הירידה ומריצים על נכס אחר
לפני התשואה קוראים את הירידה המקסימלית, 10.1%, ואת רצף-ההפסדים הארוך, 10 עסקאות ברצף. אחר-כך מחליפים נכס ומריצים שוב באותן הגדרות. אם המבנה מחזיק גם שם, יש כאן משהו לבדוק. אם הוא נעלם, התוצאה שייכת לביטקוין של 2011–2026 ולא לשיטה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Trend Persistence Analysis Framework
האם Trend Persistence Analysis Framework מצייר-מחדש?
לא. עמוד-הסקריפט, שנקרא ב-6.10.2026, מסמן אותו כלא מצייר-מחדש, והקוד פתוח לקריאה. המשמעות עבורך: הסיגנלים שראית בגרף ההיסטורי לא אמורים לזוז בדיעבד, ואפשר לאמת זאת בעצמך מול הקוד בלי להסתמך על הצהרה. היוצר לא פרסם בק-טסט משלו, כך שהריצה כאן היא המדידה היחידה.
כמה עמוקה הייתה הירידה הגרועה בריצה?
10.1% drawdown (הירידה מהשיא לשפל): $10,000 בשיא היו הופכים ל-$8,994. לצדו רצף של 10 עסקאות מפסידות ברציפות, עשר טעויות שתצטרך לעבור בלי לכבות את המערכת. את ירידת-השיא של קנה-והחזק בביטקוין לא מדדנו, ולכן אין כאן השוואה בין השניים, רק מספר אחד מדוד.
אם קנה-והחזק ניצח בגדול, למה בכלל לבדוק את הסקריפט?
קנה-והחזק ניצח: $10,000 הפכו ל-$14,214 עם הסקריפט, מול $285,466,667 בהחזקת ביטקוין. 2.4% שנתי מול 99.2%, והפער לא נסגר גם בכיוונוני-הרגישות שבדקנו. מה שזה מעלה לבדיקה הוא מדידת התמדת-מגמה כשכבת-ניתוח ולא כתחליף להחזקה, במיוחד כשהכסף בשוק 84.5% מהזמן.
מה הסקריפט בעצם מודד?
לפי היוצר, הוא בוחן כמה זמן מגמה נשארת שלמה לפני שמופיעים סימני-היחלשות, ומשלב כיוון-מגמה, משך-מגמה וניהול-סיכון מבוסס-תנודתיות. בריצה: EMA מהיר 20, איטי 50, משך-מגמה מינימלי 10, ATR (טווח-התנודה הממוצע) באורך 14, סטופ במרחק 1.5 ATR ויחס סיכון-סיכוי 2. שני האחרונים הם אלה שהזיזו את התוצאה בבדיקת-הרגישות.
האם תשואה חיובית אומרת שהמערכת עובדת?
Profit Factor (רווחים חלקי הפסדים) של 1.27 על 518 עסקאות: רווחית בקושי, אחרי עמלה 0.1% אך לפני מס 25%. רק 42% מהעסקאות הרוויחו; המערכת חיה על יחס ×1.71 בין רווח ממוצע להפסד ממוצע. שינוי מכפיל-הסטופ ל-2.25 הקפיץ את התשואה הכוללת מ-42.1% ל-51.9%, והתוצאה רגישה לכיוונון.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את עמוד-הסקריפט, העתק את ההגדרות מהריצה שלנו (ממוצע מהיר 20, איטי 50, מכפיל-סטופ 1.5), הוסף ידנית עמלה של 0.1% והרץ על ביטקוין בגרף יומי. בדוק שקיבלת בערך 518 עסקאות לפני שאתה משנה משהו אחד.
אם אתה כבר סוחר לפי תחושה: רשום את 10 העסקאות האחרונות שלך ליד כללי הסקריפט: האם המגמה עמדה בתנאי משך-מינימלי של 10, ואיפה היה יושב סטופ של 1.5 כפול ATR. הרצף הארוך כאן היה 10 הפסדים. בדוק כמה אתה עצמך החזקת.
אם אתה שוקל כסף אמיתי: קרא קודם את טבלת-הרגישות: הגדלת מכפיל-הסטופ מ-1.5 ל-2.25 נתנה 51.9% תשואה כוללת, והגדלת יחס-הסיכוי מ-2 ל-3.0 נתנה 52.3%, מול 42.1% בברירת-המחדל. שתיהן גם הורידו את הירידה מהשיא ל-8.3%. בדוק את הגרסה היפה על תקופה אחרת קודם.