- יוצרforexobroker
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההמסנן ADX חוסם איתותים בזמן מגמה, שבה חזרה לממוצע נכשלת
- פורסמה2026-04-09עדכון אחרון: 2026-04-09
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 8.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
קפיצה מקצה הרצועה: רק כשהשוק מדשדש ומסנן המגמה שקט
Vortex Reversal Engine מגדיר את עצמו כאסטרטגיית חזרה-לממוצע שסוחרת קפיצות מקצוות רצועות בולינגר, אבל רק כשהשוק מדשדש. בריצה שלנו הרצועות חושבו על 20 נרות ברוחב 2 סטיות-תקן, ומסנן ADX עם תקרה של 30 חוסם איתותים בזמן מגמה, שבה לפי תיאור הסקריפט חזרה לממוצע נכשלת. לצדם פועל RSI באורך 14 עם רמות 70 ו-30, ויעד וסטופ נמדדים ביחידות ATR (טווח התנודה הממוצע של 14 נרות): יעד במרחק 1, סטופ במרחק 3.5. כלומר הסקריפט מוכן לספוג הפסד גדול פי 3.5 מהרווח שהוא מכוון אליו.
למה שזה יעבוד? ההנחה היא שבשוק בלי כיוון, מחיר שנמתח לקצה הרצועה חוזר פנימה מהר, ולכן יעד צמוד אמור להיתפס ברוב הפעמים. באירו/דולר היומי זה לא קרה: רק 55 מתוך 137 עסקאות, 40%, הרוויחו. המבנה איבד את היתרון היחיד שהצדיק סטופ רחוק כל כך. והסינון חמור: הכסף היה בשוק 4.8% מהזמן בלבד, כך שמי שמריץ את הסקריפט מחזיק אסטרטגיה שרוב הזמן יושבת בחוץ.
הכשל הצפוי הוא מגמה שמסנן ADX לא עוצר בזמן, ובריצה הזאת הכיוון בולט: 105 שורט מול 32 לונג. על פני 38.9 שנים הסקריפט בעיקר מכר פסגות של אירו/דולר. התוצאה: $8,476 מול $12,586 בקנה-והחזק, וירידה מקסימלית מהשיא (drawdown, הנפילה מהשיא עד השפל שאחריו) של 22.8%. כלומר $10,000 בשיא היו הופכים ל-$7,721. הרחבת הסטופ מ-3.5 ל-5.25 לא מצילה: התשואה הכוללת צונחת למינוס 35.3% והירידה מהשיא מגיעה ל-41.5%. יותר מרווח נשימה פירושו בעיקר יותר נזק. בהגדרות יש שני צבעי ניאון; בעמוד הסקריפט אין אף בק-טסט.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView

בצילום חפשו את הנגיעות ברצועות הבולינגר ואת אזורי הסטופ והיעד שמסומנים סביב כל כניסה: היעד צמוד, הסטופ רחוק פי 3.5. מה שנראה כמו מכונת היפוכים מסודרת הפך $10,000 ל-$8,476.
מה קורה בפועל כשהסקריפט רץ
זיהוי: שוק בטווח, לא במגמה
מסנן ADX (מדד עוצמת-המגמה) באורך 14 נרות חוסם אותות כשהקריאה עוברת את 30, כי במגמה היפוך-לממוצע נכשל; לכן על אירו/דולר היומי הכסף בשוק רק 4.8% מהזמן.
כניסה: ניתור מקצה הרצועה
בלשון היוצר, האסטרטגיה סוחרת בניתורים מקצוות רצועות בולינגר (20 נרות, 2 סטיות-תקן), עם בדיקת נגיעה בחמשת הנרות האחרונים וספי RSI 70/30; בריצה: 32 לונג ו-105 שורט.
יעד: מכפיל ATR אחד
היעד נקבע כמכפיל 1 של ATR (טווח התנודה הממוצע) באורך 14 נרות — יעד קרוב; עם 40% עסקאות מרוויחות ויחס רווח/הפסד ×0.99, Profit Factor (רווחים חלקי הפסדים) יוצא 0.67.
סטופ: מכפיל ATR של 3.5
הסטופ נקבע כמכפיל 3.5 של ATR, כלומר רחוק פי 3.5 מהיעד; הרחבתו ל-5.25 הביאה תשואה כוללת של -35.3% וירידה מקסימלית מהשיא של 41.5%, מול 22.8% בברירת-המחדל.
לוח-ההגדרות — מה לכוון ומה להשאיר
לוח-ההגדרות משקף את הריצה על אירו/דולר היומי כפי שתועדה ב-8.10.2026; חמשת המכוונים שלמטה קובעים מתי הסקריפט נכנס ומתי הוא יוצא.
| ADX Max (Range Filter) | הסף שמעליו מסנן ADX חוסם כניסות; בריצה עמד על 30 בדיוק, וזה חלק ממה שהשאיר את הכסף בחוץ 95.2% מהזמן על אירו/דולר לאורך כ-38.9 שנים של נתונים יומיים. | 30 (ברירת-מחדל)שינוי הסף לא נבדק בטבלת-הרגישות של הריצה |
|---|---|---|
| BB Multiplier | רוחב רצועות בולינגר בסטיות-תקן סביב ממוצע של 20 נרות; בערך 2 שבריצה, נגיעה בקצה הרצועה היא האירוע שממנו האסטרטגיה מחפשת ניתור חזרה פנימה, ומכאן נולדו 137 העסקאות של הריצה. | 2 (ברירת-מחדל)רצועה צרה יותר משמעה יותר נגיעות לבדיקה |
| TP ATR Mult | מרחק יעד-הרווח במכפילי ATR באורך 14 נרות; בריצה 1, והעלאה ל-1.5 לא שיפרה את התמונה: 140 עסקאות, תשואה כוללת -16% במקום -15.2%, וירידה מקסימלית 24.5% במקום 22.8%. | 1 (ברירת-מחדל)יעד רחוק יותר העמיק גם את ההפסד |
| SL ATR Mult | מרחק הסטופ במכפילי ATR באורך 14 נרות; בריצה 3.5, והרחבה ל-5.25 החמירה את הנזק: 148 עסקאות, תשואה כוללת -35.3% במקום -15.2%, וירידה מקסימלית שכמעט הוכפלה: 41.5% במקום 22.8%. | 3.5 (ברירת-מחדל)הרחבת הסטופ היא השינוי המזיק ביותר שנבדק |
| Signal Cooldown (bars) | מספר הנרות שבהם הסקריפט ממתין אחרי אות לפני שהוא מקבל אות חדש; בריצה 5 נרות יומיים, מה שמגביל רצפי כניסות צפופים — ועדיין נרשם רצף של 13 הפסדים. | 5 (ברירת-מחדל)ערך אחר לא נבדק בריצה המתועדת |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

Vortex Reversal Engine is a mean-reversion strategy that trades bounces at Bollinger Band extremes — but only when the market is ranging.
— forexobroker, יוצר הסקריפט, בעמוד-הפרסום הרשמי. נדיר שיוצר מנסח מראש מתי האסטרטגיה שלו לא אמורה לפעול: רק כשהשוק בטווח. את ההתחייבות הזאת, ואת מסנן ADX שאמור לאכוף אותה, בדקנו על 38.9 שנים של אירו/דולר, בלי בק-טסט של היוצר להשוות אליו.
הרצנו את זה על אירו/דולר (EURUSD) — הנה מה שיצא
זו לא תחזית — זה שיעור: בק-טסט מריץ את הכללים של Vortex Reversal Engine על 38.9 שנים של אירו/דולר שכבר קרו, ומראה מה הם היו עושים.

מספר עסקאות
137
137 עסקאות ב-38.9 שנים הן בערך שלוש וחצי בשנה: מדגם שמספיק כדי לשפוט, ואל תצפה מהסקריפט הזה לעבודה יומיומית.
תקופת הבדיקה
38.9 שנים
פריסה כזאת מסננת מזל של תקופה אחת: הפסד לאורך כמעט 39 שנים של אירו/דולר הוא תכונה של השיטה, לא של העיתוי.
תשואה שנתית
-0.4%
-0.4% בשנה מול 0.6% בקנה-והחזק: מי שפשוט החזיק את אירו/דולר ולא נגע בכלום יצא טוב יותר, וזה הרף שהסקריפט לא עבר.
ירידה מקסימלית מהשיא
22.8%
22.8% ירידה מקסימלית מהשיא (drawdown: הנפילה הגדולה מפסגת החשבון לשפל): $10,000 בשיא היו הופכים ל-$7,721, בשיטה שבסוף ממילא מפסידה.
השנה הגרועה
1986
השנה הגרועה היא 1986, שנה חלקית שבה הריצה מתחילה, והתשואה שלה לא נמסרה: אין כאן מספר להתנחם בו או להיבהל ממנו.
זמן בשוק
4.8%
4.8% מהזמן בשוק אומר שהסקריפט שותק כמעט תמיד. התוצאה כולה נבנית מחלון צר, ולכן כל עסקה מפסידה שוקלת הרבה בחשבון.
עסקאות מרוויחות · ויחס רווח/הפסד
55 מ-137 · ×0.99
אחוז-מרוויחות בלי יחס רווח/הפסד הוא חצי תמונה: 40% מספיקים רק כשהרווח הממוצע גדול בהרבה מההפסד הממוצע. כאן היחס ×0.99, ולכן החשבון יורד.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של forexobroker (גרסת 2026-04-09), לונג ושורט, על גרף אירו/דולר (EURUSD) יומי
- הגדרותInitial capital=10000 · Commission=0.1% · BB Length=20 · BB Multiplier=2 · RSI Length=14 · RSI Overbought=70 · RSI Oversold=30 · ADX Length=14 · ADX Max (Range Filter)=30 · Band Touch Lookback=5 · Volume Filter=off · Volume Filter ×=1 · ועוד 10 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה8.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Vortex Reversal Engine משקרת — והמספרים של השקר
הצבעים הניאוניים של Vortex Reversal Engine זוהרים יפה על הגרף; שלושת המספרים האלה מראים מה הם לא מספרים.
העסקאות המפסידות
82 מ-137
82 מתוך 137 עסקאות נסגרו בהפסד. כשהרווח הממוצע כמעט שווה להפסד הממוצע, רוב מפסיד פירושו חשבון מפסיד: Profit Factor (סך הרווחים חלקי סך ההפסדים) של 0.67 אומר שעל כל דולר שהפסדת, הרווחת בערך 67 סנט. מכאן מגיע הסוף: $10,000 שהפכו ל-$8,476, עוד לפני מס רווחי-הון ופערי-ביצוע.
רצף ההפסדים
13 ברצף
13 עסקאות מפסידות ברציפות הן הרצף הארוך בריצה. בסקריפט שסוחר מעט כל כך, רצף כזה יכול להימשך שנים שלמות של הפסד אחרי הפסד, בלי סיגנל אחד שמחזיר את הביטחון. השאלה האמיתית אינה אם השיטה נכונה, אלא אם היית ממשיך להפעיל אותה אחרי ההפסד העשירי, בלי לדעת שיגיעו עוד שלושה.
הזמן בחוץ
95.2%
ב-95.2% מהזמן הכסף מחוץ לשוק: מסנן ADX חוסם סיגנלים בזמן מגמה, שם, לפי תיאור הסקריפט, היפוך-לממוצע נכשל. זה נשמע כמו הגנה, אבל גם כשהוא סוחר רק בשוק בלי מגמה, הסקריפט ירד ב-15.2% כולל. והרגישות מבהילה: הרחבת הסטופ (רמת היציאה בהפסד) מ-3.5 ל-5.25 ATR הקפיצה את הירידה מהשיא ל-41.5% ואת ההפסד ל-35.3%.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם יש מספיק עסקאות? 137 עסקאות ב-38.9 שנים הן כ-3.5 עסקאות בשנה, וזה מדגם דל. 55 מרוויחות מתוך 137 אומרות שתספוג שישה הפסדים מכל עשר, וכמה עסקאות בודדות יכולות להפוך את התמונה.
- האם העמלה בפנים? בדוק מה רשום בשדה העמלה לפני שאתה מאמין לעקומה. בריצה שלנו הוזנה ידנית עמלה של 0.1% לכל פעולה, ועדיין חסרים מס רווחי-הון של 25% ופערי-ביצוע. כלומר, בפועל התוצאה תהיה נמוכה יותר.
- האם הסקריפט מצייר-מחדש? סקריפט שמזיז אותות לאחור מציג עבר מושלם שאי אפשר היה לסחור בו. Vortex Reversal Engine מסומן כלא-מצייר-מחדש, והקוד שלו פתוח, כך שאתה יכול לאמת בעצמך כל אות על הגרף.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: EURUSD בגרף יומי, מ-1986 עד 2025. כ-38.9 שנים מכסות גם מגמות וגם דשדוש, וזה בדיוק המבחן למסנן ADX שבסקריפט.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מכיוון קטן של פרמטר אחד — היא צירוף-מקרים, לא תכונה של הכללים.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 137 | -15.2% | 22.8% |
| שינוי TP ATR Mult מ-1 ל-1.5 | 140 | -16% | 24.5% |
| שינוי SL ATR Mult מ-3.5 ל-5.25 | 148 | -35.3% | 41.5% |
כמה כסף בכלל שמים על דבר כזה?
בשיא, הריצה ירדה ב-22.8% (drawdown, הנפילה מהשיא עד השפל): $10,000 בנקודה הגבוהה היו הופכים ל-$7,721. זה הכאב שהיית צריך לשאת בלי לכבות את המערכת, כולל רצף של 13 הפסדים. ההגדרות שתועדו לא מפרטות גודל-פוזיציה. הן קובעות סטופ (יציאה כפויה בהפסד) במרחק של פי 3.5 מ-ATR (טווח התנודה הממוצע), והרחבתו לפי 5.25 העמיקה את הירידה ל-41.5%.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. הכללים קבועים: רצועות בולינגר באורך 20, RSI באורך 14 וסף ADX של 30. המערכת לא מתווכחת עם עצמה גם אחרי ההפסד ה-13 ברצף. ב-95.2% מהזמן הכסף נמצא בחוץ, כלומר ברוב הזמן התפקיד שלך הוא לא לעשות כלום. זה השריר שאתה מאמן כאן.
שורט ומינוף. הריצה כוללת עסקאות שורט על אירו/דולר (EURUSD). כדי לבצע שורט על מט"ח בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פתיחת-גרף
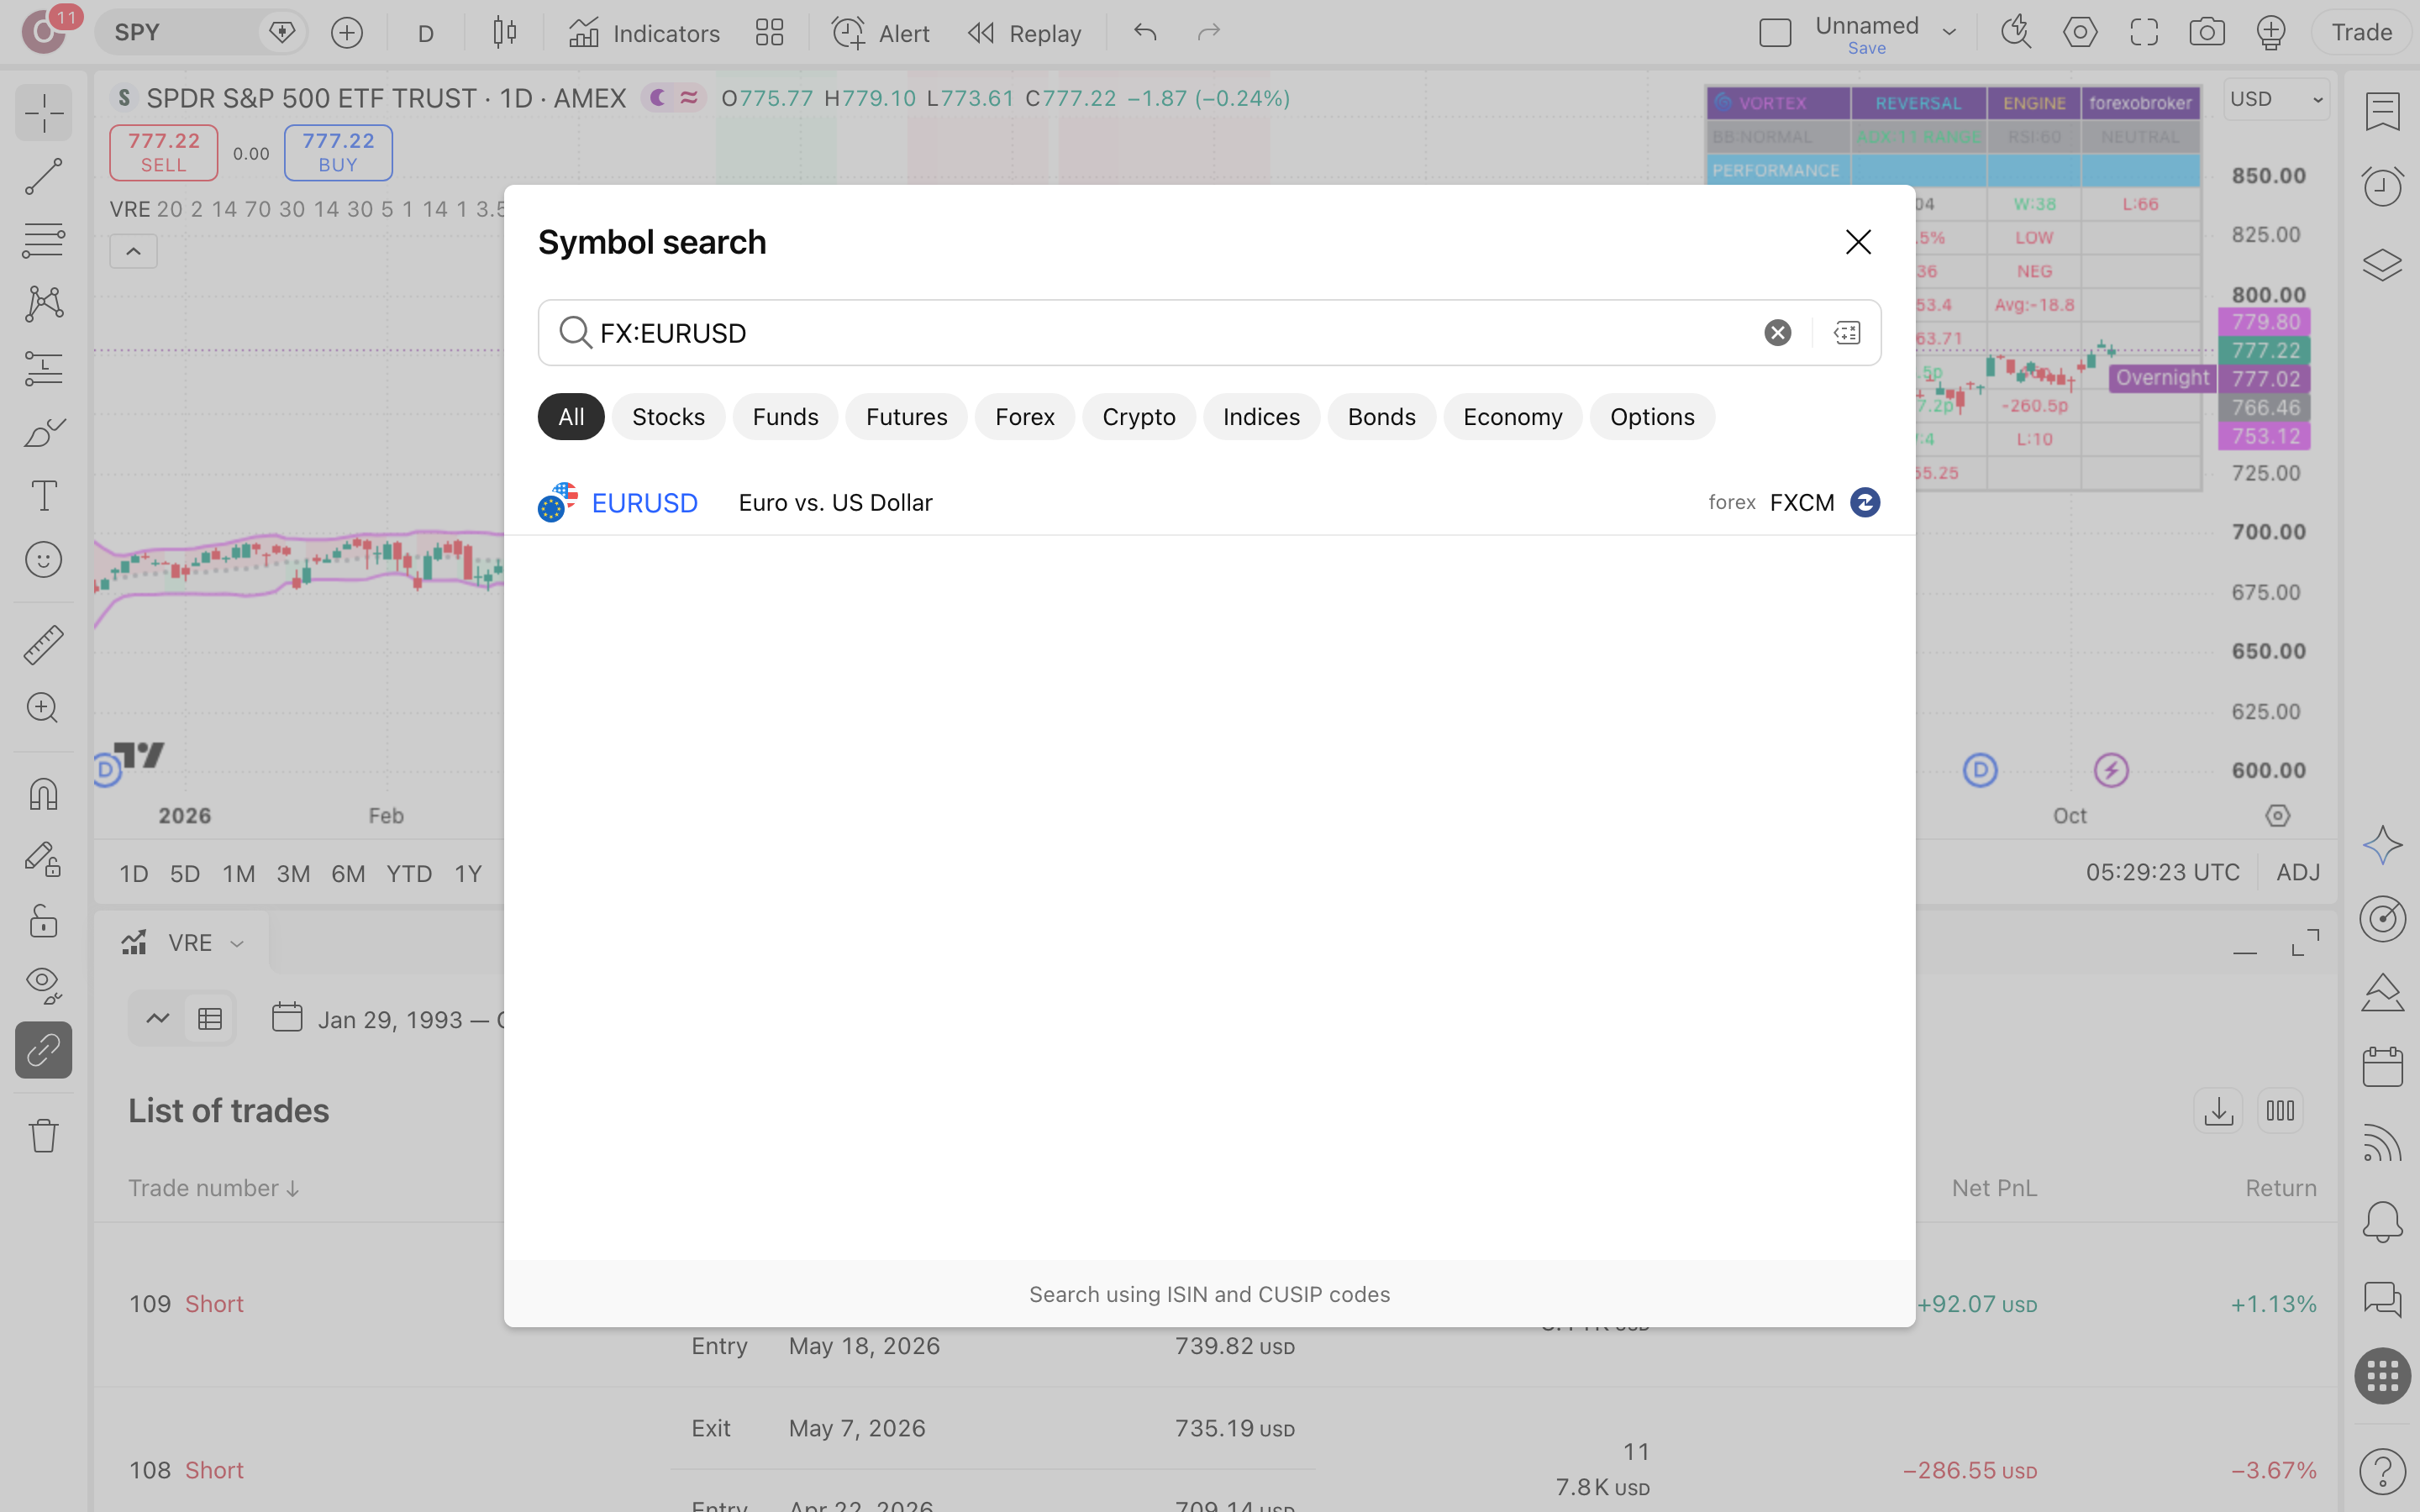
פתח גרף ריק ב-TradingView, הקלד בשורת-הסימול FX:EURUSD ובחר טווח-זמן יומי. זה הנכס והטווח של הריצה המתועדת, ורק כך התוצאה שתקבל אצלך תהיה ברת-השוואה ל-$8,476 של התקופה 25.4.1986 עד 13.3.2025, כ-38.9 שנים.
חיפוש בקהילה
פתח את חלון האינדיקטורים, עבור לסקריפטים של הקהילה וחפש Vortex Reversal Engine [forexobroker]. לפי היוצר, זו אסטרטגיית חזרה-לממוצע שסוחרת היפוכים בקצוות רצועות בולינגר — אך רק כשהשוק מדשדש, ומסנן ADX חוסם אותות בזמן מגמות.

לפני הוספה לגרף ודא שהמחבר הוא forexobroker ושהכתובת כוללת את המזהה N3ItY18G — שם דומה אינו אותו קוד.
עמלה לפני הדוח
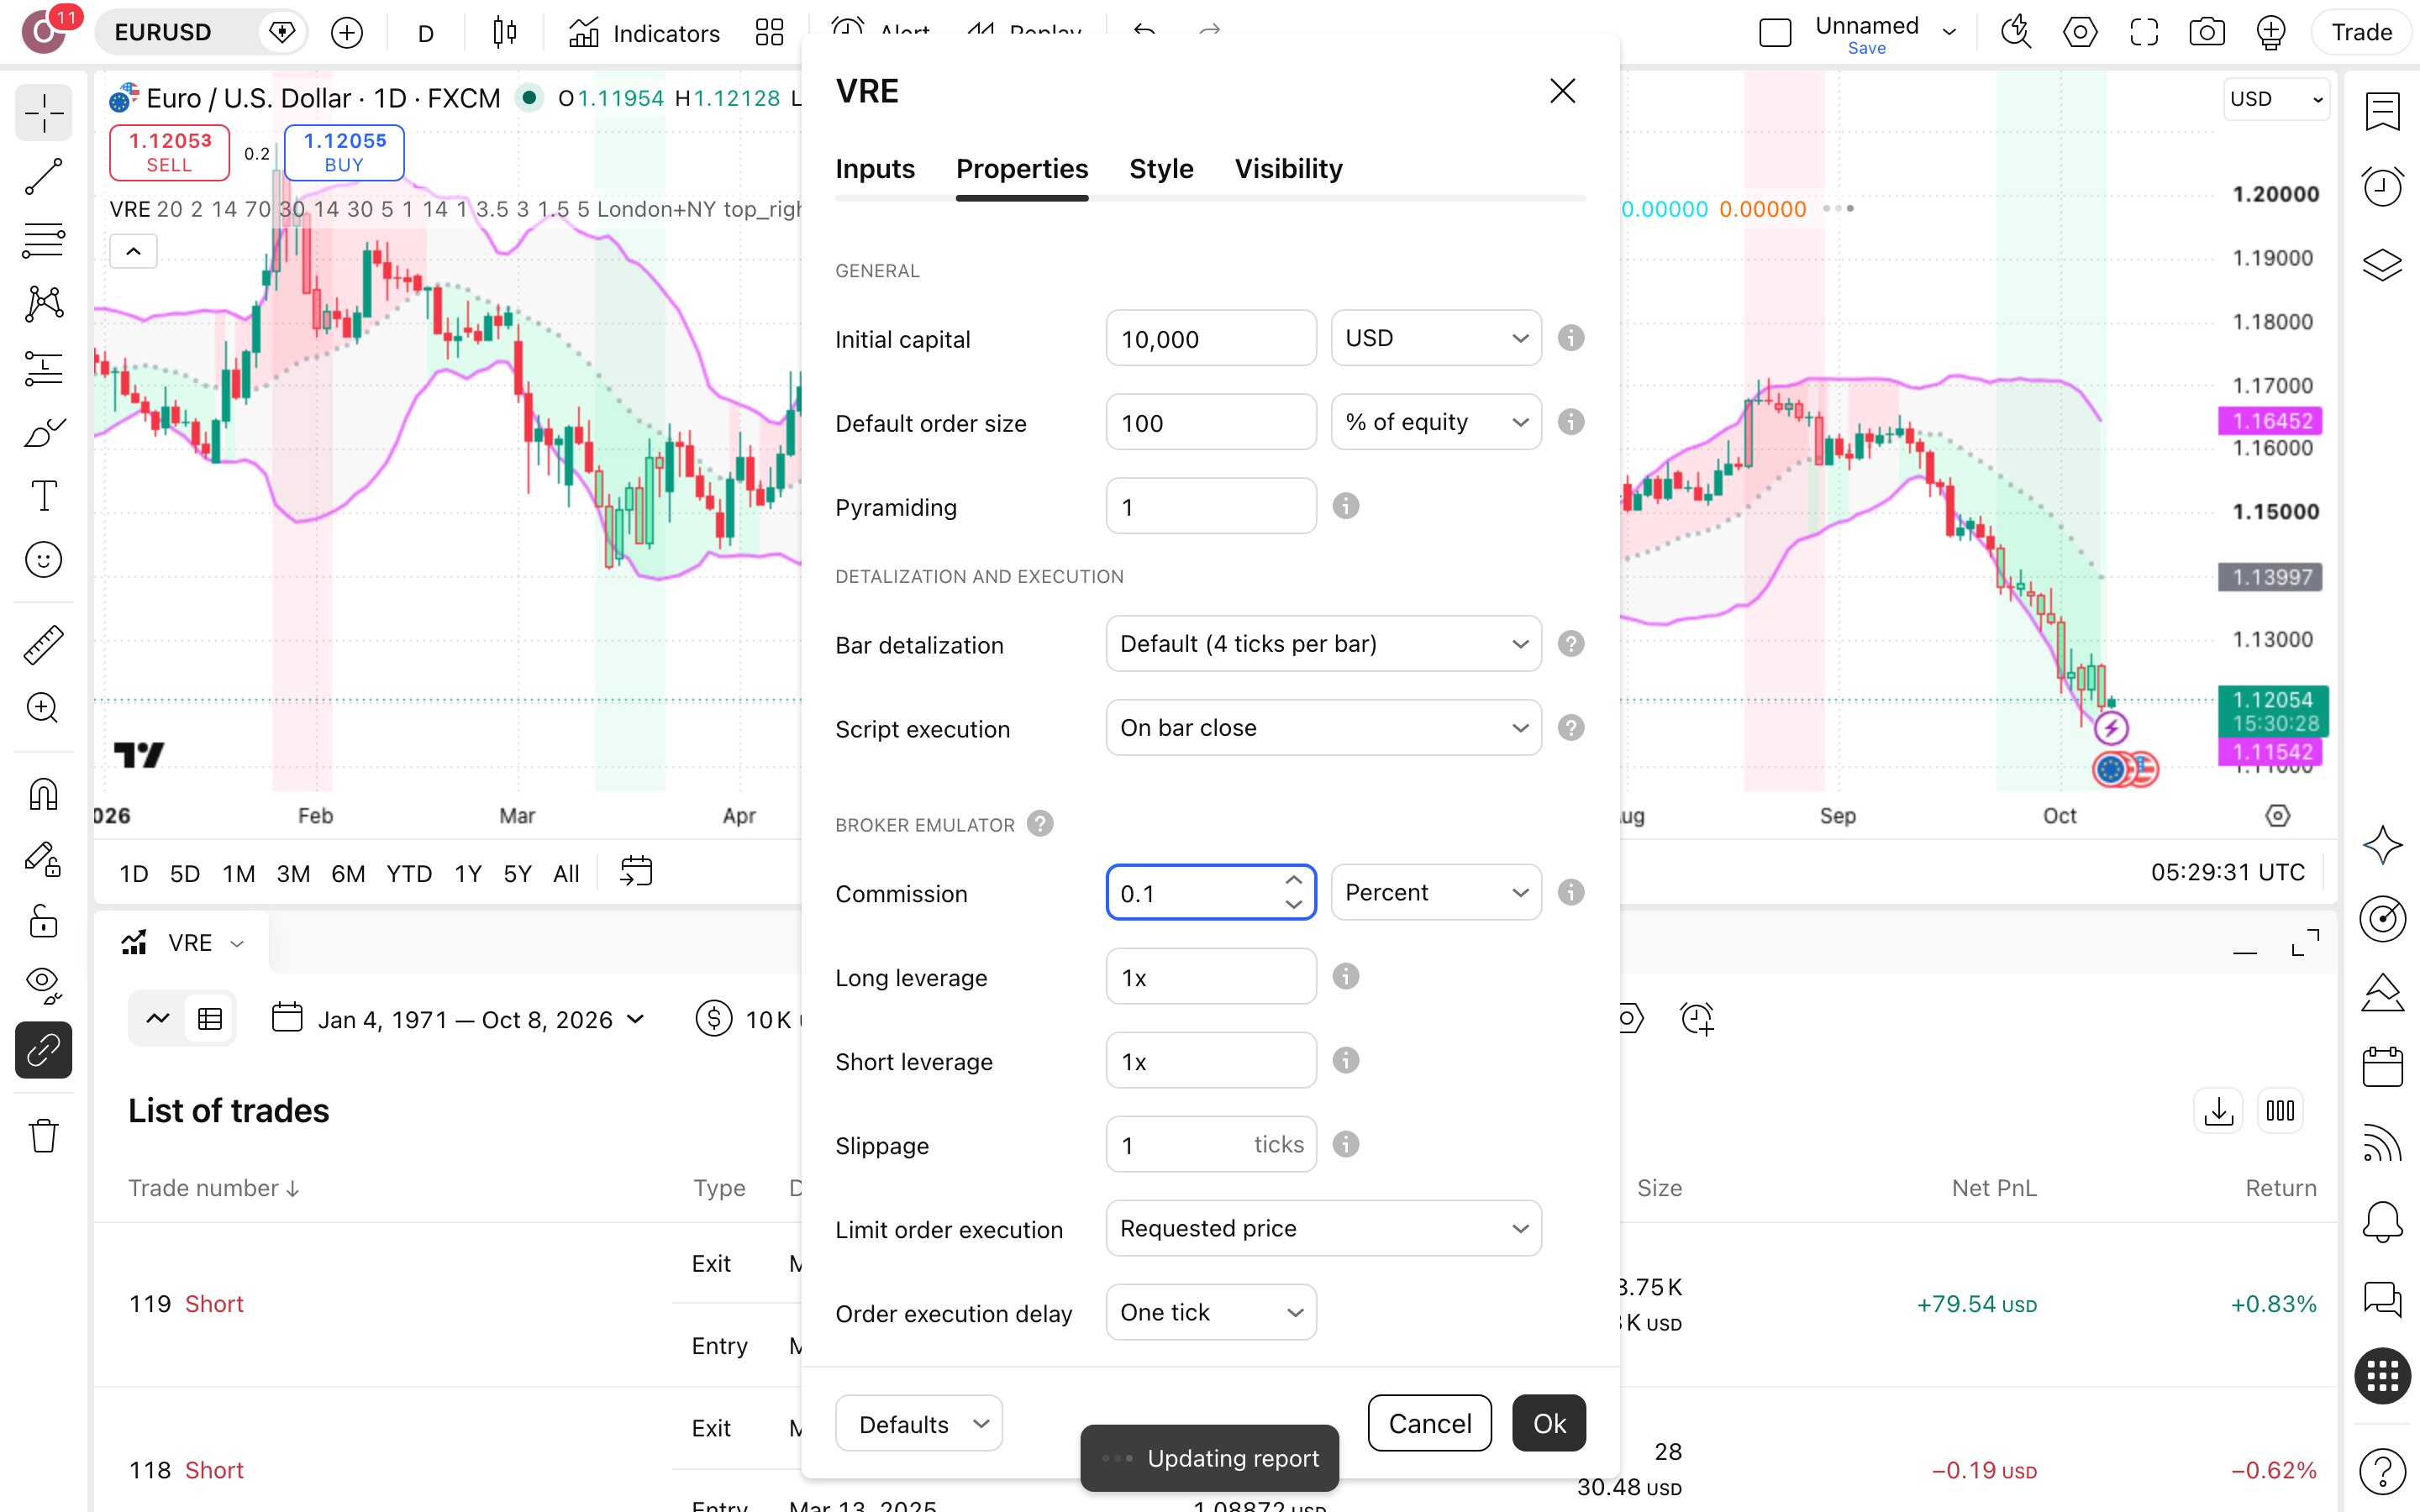
פתח את הגדרות-הסקריפט, ובלשונית Properties הזן עמלה של 0.1% לפעולה והון-התחלתי של $10,000, בדיוק כמו בריצה המתועדת. דוח בלי עמלה מציג 137 עסקאות כאילו היו בחינם, ותוצאה כזאת אינה ברת-השוואה לשום דבר.
פתיחת הבוחן
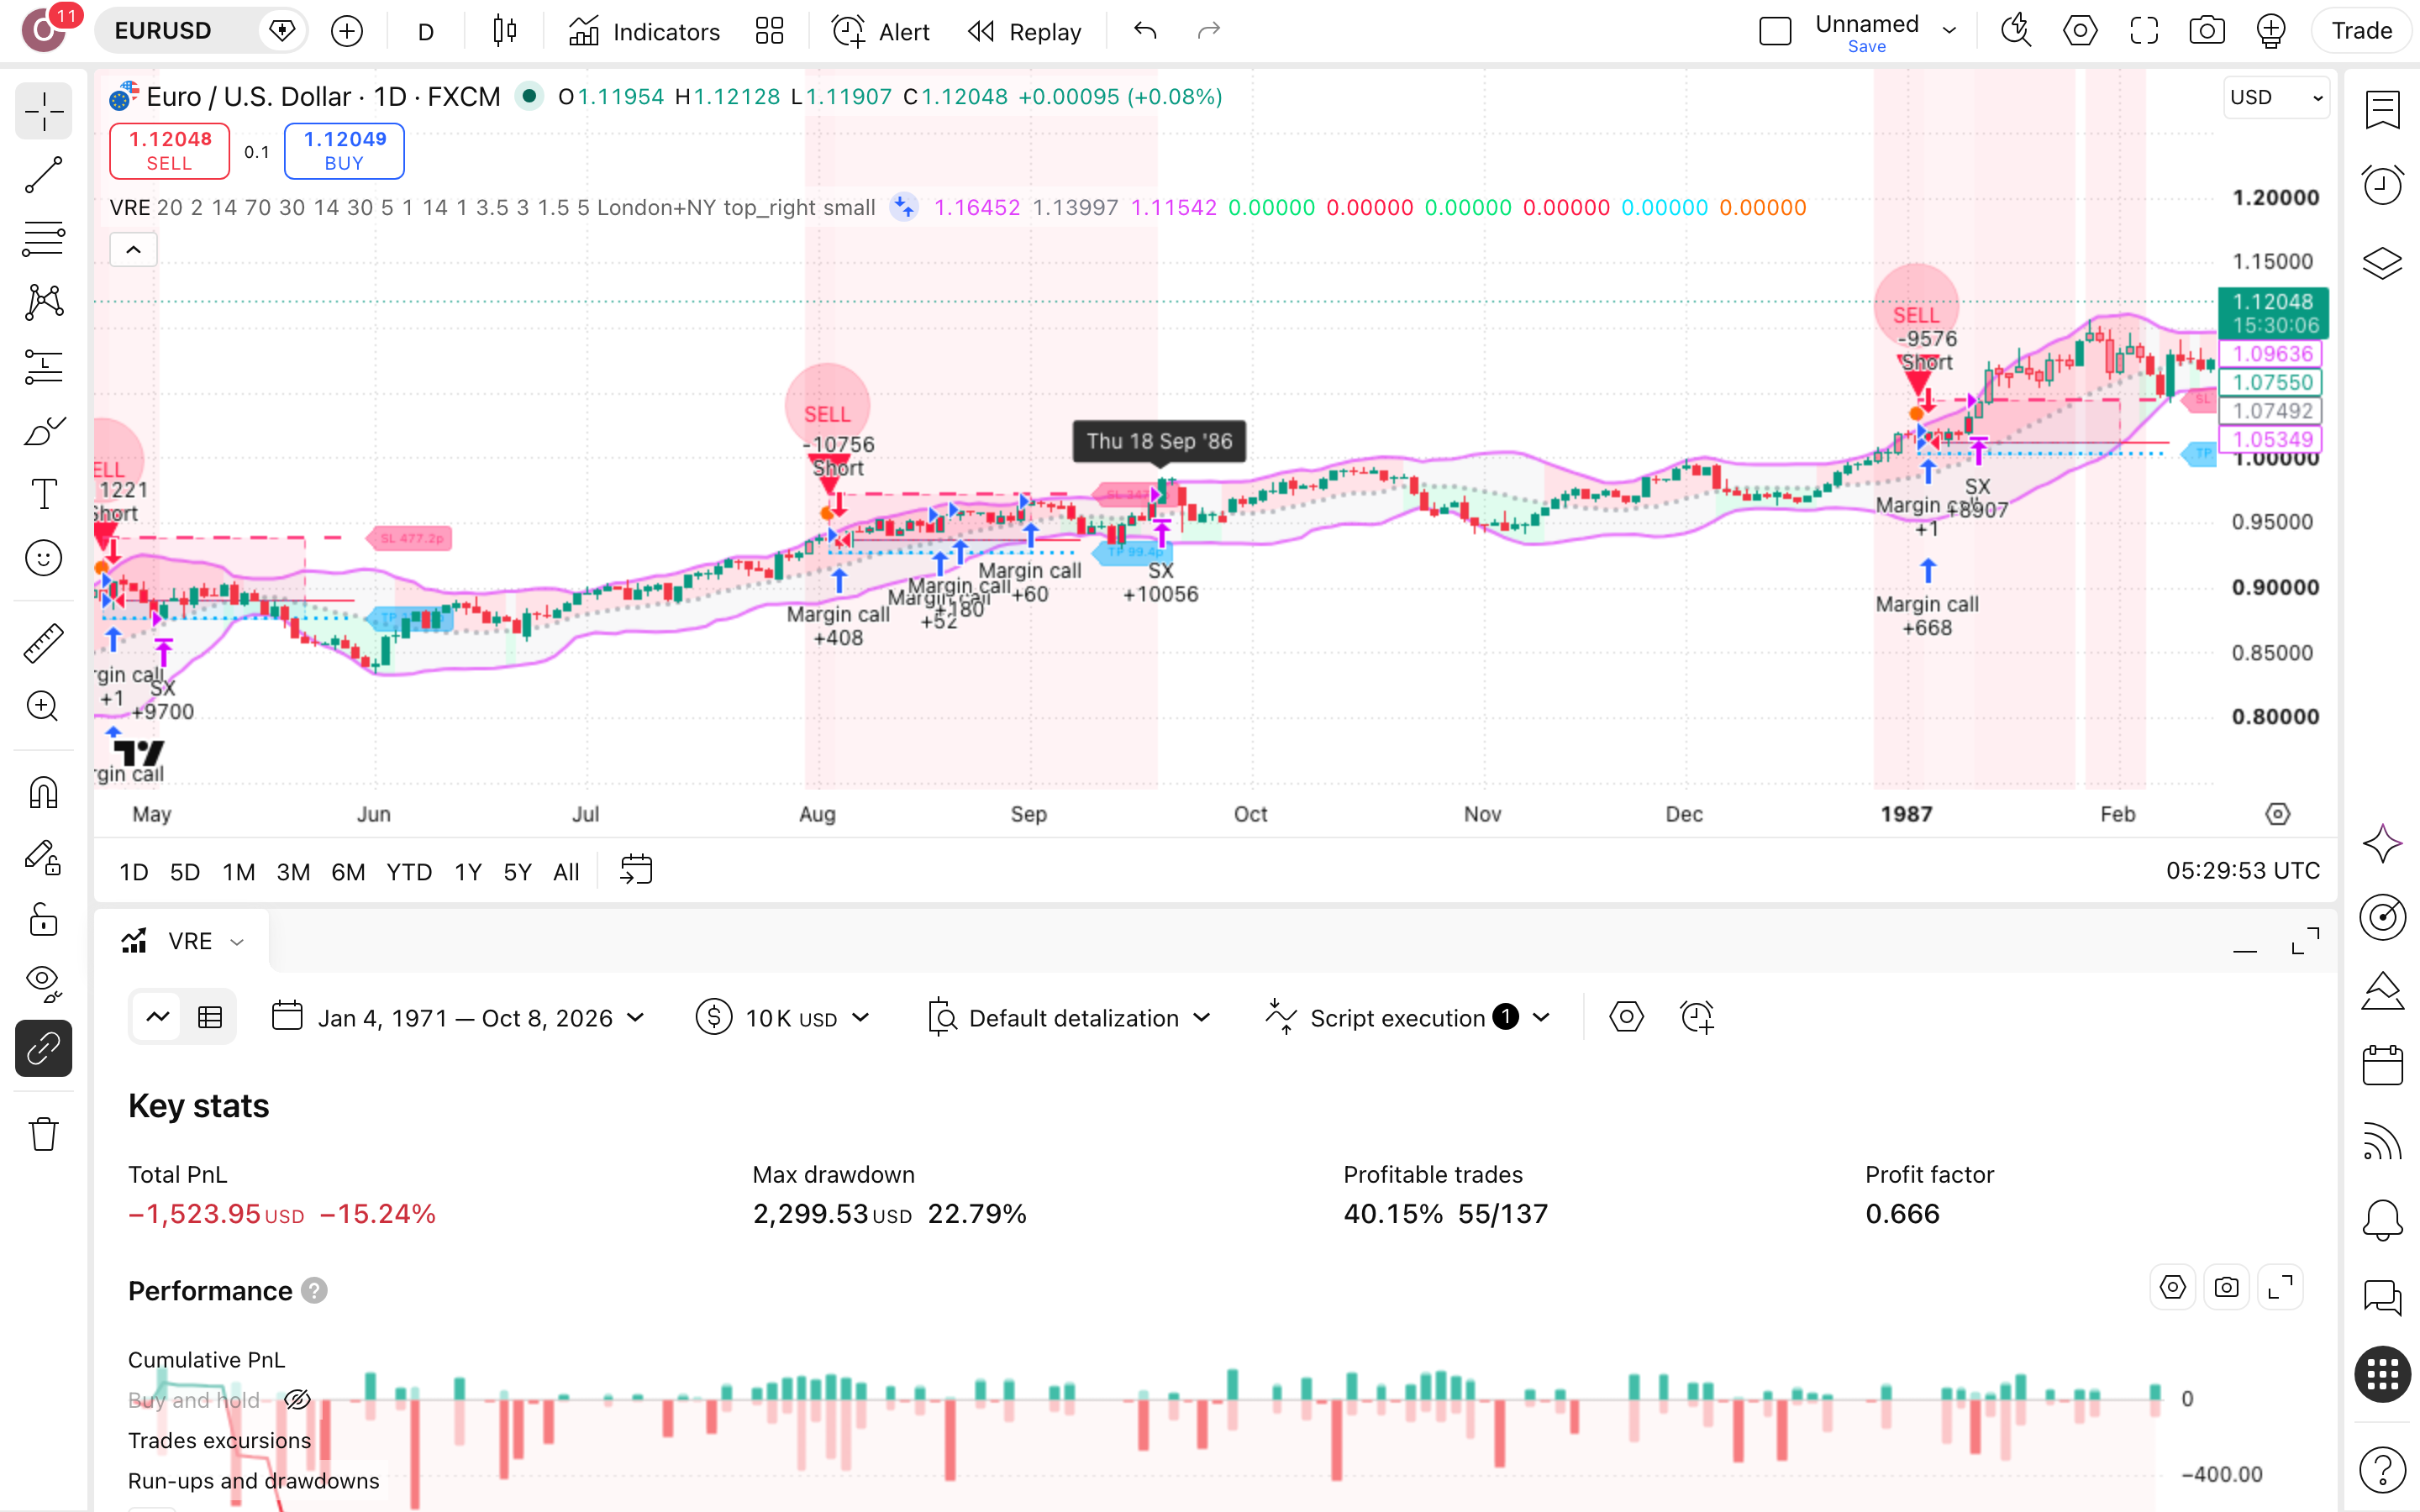
פתח את חלון Strategy Tester ובדוק שהדוח מציג 137 עסקאות: 32 לונג ו-105 שורט. אם המספר שונה, הגדרה אצלך אינה תואמת לריצה — למשל SL ATR Mult שאינו 3.5, או Signal Cooldown שאינו 5.
קריאה ונכס אחר
קרא קודם את הירידה המקסימלית, 22.8% — זה הכאב שהיית צריך לשאת — ורק אחריה את התשואה הכוללת, מינוס 15.2%. אחר-כך החלף סימול והרץ את אותן הגדרות על נכס אחר: הסקריפט היה בשוק רק 4.8% מהזמן, ונכס אחד לא מספיק כדי לשפוט אותו.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Vortex Reversal Engine
האם Vortex Reversal Engine מצייר-מחדש את האותות שלו?
לא. לפי עמוד-הסקריפט, הוא אינו מצייר-מחדש והקוד שלו פתוח, כך שהאותות על הגרף ההיסטורי הם אלה שהיו מופיעים בזמן אמת. המשמעות עבורך: את 137 העסקאות על אירו/דולר לאורך כ-38.9 שנים, כולל רצף של 13 הפסדים, אפשר לשחזר ולבדוק בעצמך.
כמה עמוק ירד התיק מהשיא בריצה הזאת?
22.8%. זו הירידה המקסימלית מהשיא (drawdown — הנפילה הגדולה ביותר מנקודת-שיא של התיק עד לשפל שאחריה), כלומר $10,000 בשיא היו הופכים ל-$7,721. הגדלת הסטופ (מרחק היציאה בהפסד) מ-3.5 ל-5.25 פעמים ATR העלתה אותה ל-41.5% והעמיקה את ההפסד הכולל מ-15.2% ל-35.3%.
אם קנה-והחזק ניצח, למה בכלל לבדוק את הסקריפט?
קנה-והחזק ניצח, וזו המסקנה המרכזית: $10,000 הפכו ל-$8,476 מול $12,586, פער של $4,110, ותשואה שנתית של -0.4% מול 0.6%. מה שנשאר לבדוק הוא המבנה: הסקריפט היה בשוק רק 4.8% מהזמן, וזה מעלה שאלה האם תנאי-הכניסה מתאימים לאירו/דולר בכלל.
מה בדיוק מפעיל כניסה לעסקה?
לפי היוצר, זו אסטרטגיית חזרה-לממוצע שסוחרת בהקפצות מקצוות רצועות בולינגר, אבל רק כשהשוק מדשדש (only when the market is ranging). מסנן ADX חוסם אותות בזמן מגמות, שבהן לפי התיאור חזרה-לממוצע נכשלת. בריצה זה הניב 137 עסקאות, 105 מהן שורט, כך שהתוצאה תלויה בעיקר בצד המכירה.
האם 40% עסקאות מרוויחות זה מספיק?
לא בריצה הזאת. 55 מתוך 137 עסקאות הרוויחו, ויחס הרווח/הפסד הממוצע עומד על ×0.99, כלומר מרוויחה ממוצעת אינה גדולה ממפסידה ממוצעת. מכאן Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 0.67: על כל דולר שהופסד חזרו כ-67 סנט. לאחוז-הצלחה כזה צריך מרוויחות גדולות בהרבה.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על EURUSD בגרף יומי, השאר את ברירות-המחדל ועבור ידנית על עשר העסקאות הראשונות: איפה נכנס, איפה יצא ולמה. המטרה היא להבין את הכללים, לא לנחש כיוון.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות שלך מהחודש האחרון והשווה אותן לאותות המערכת באותם ימים. אם גם מכונה עם כללים קבועים נשארה על 40% הצלחה ותשואה שנתית של מינוס 0.4%, שאל מה התחושה שלך מוסיפה.
אם אתה שוקל כסף אמיתי: קנה-והחזק ניצח כאן ב-$4,110, וזה הרף. לפני שאתה שם שקל, הרץ את הסקריפט בעצמך על נכס ותקופה אחרים עם עמלה אמיתית, ושאל את עצמך אם תעבור ירידה של 22.8% ו-13 הפסדים רצופים בלי להתערב.