אתה יודע בערך כמה נכנס החודש וכמה יצא, אבל אם מישהו ישאל כמה שווה העסק שלך היום — התשובה כנראה תתחיל ב"תלוי". מאזן הוא בדיוק התשובה הזאת: תמונת-רגע של מה יש לעסק, מה הוא חייב, וההפרש ביניהם. התבנית הזאת מסדרת את שלושת החלקים בפורמט שרואה-החשבון שלך יזהה בלי שתצטרך להסביר לו כלום.
למי זה מתאים
אתם עסק קטן — עוסק מורשה או חברה של כמה אנשים — שמנהל הנהלת חשבונות בסיסית ומסתדר. יש לכם ציוד שנקנה לפני שלוש שנים, לקוחות שעדיין לא שילמו, הלוואה שנלקחה בקורונה ואשראי ספקים שמתגלגל. כל פריט כזה חי בפינה אחרת: קלסר, אפליקציה של הבנק, מייל מהספק. פעם בשנה זה מתאחד אצל רואה-החשבון, ואתם רואים את המספר הסופי אחרי שהוא כבר לא ניתן לשינוי. התבנית נועדה למי שרוצה לראות את אותה תמונה גם באמצע הדרך, בלי להמתין לדוח השנתי.
מה בתבנית
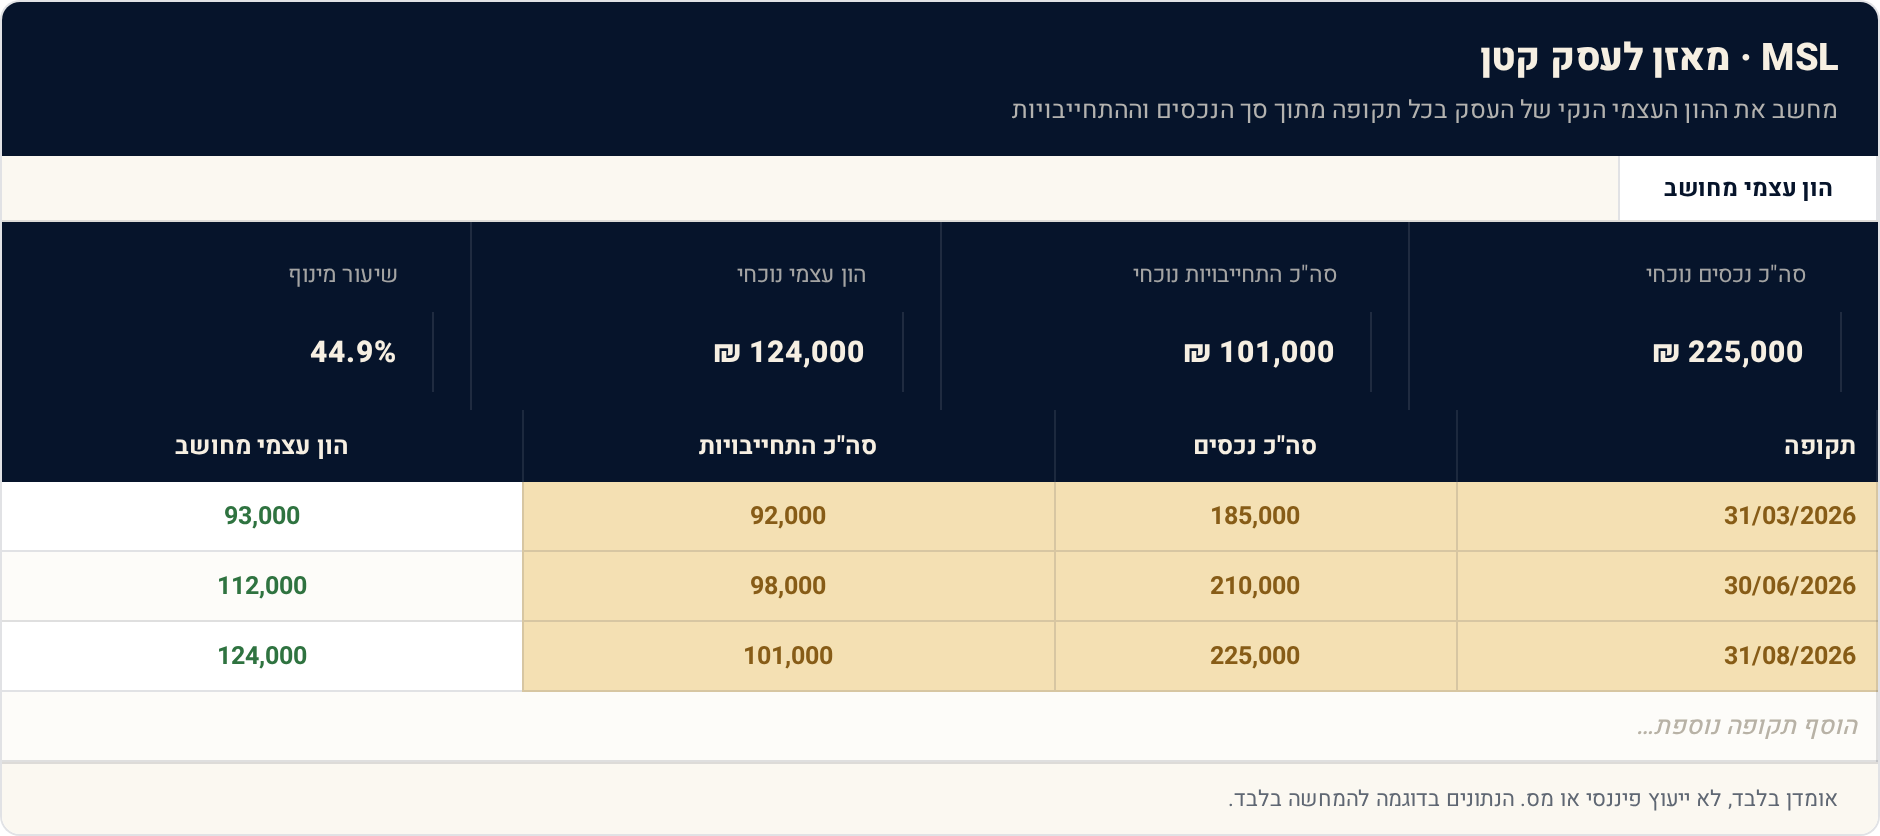
הקובץ בנוי משלושה גיליונות: נכסים, התחייבויות וסיכום הון עצמי. בגיליונות הנכסים וההתחייבויות ממלאים את שמות הפריטים והסכומים, והאחוז מהסך הכולל בכל שורה מחושב אוטומטית. בגיליון הסיכום מזינים לכל תקופה את סך הנכסים וסך ההתחייבויות, וההון העצמי מתקבל אוטומטית כהפרש ביניהם.
שלושה צעדים לתוצאה
מלאו את גיליון הנכסים עם כל נכסי העסק וסכומיהם
מלאו את גיליון ההתחייבויות עם כל חובות העסק וסכומיהם
העתיקו את הסכומים המצטברים לגיליון זה כדי לעקוב אחר ההון העצמי לאורך זמן
זהו השווי הנקי הנוכחי של העסק — מה שנשאר בפועל אחרי כיסוי כל ההתחייבויות מתוך הנכסים.
איך עובד החישוב
הקובץ מפריד בין שלוש שאלות שנוטות להתערבב. גיליון הנכסים אוסף את מה שיש לעסק — מזומן ולקוחות מצד אחד, ציוד ורכוש קבוע מצד שני. גיליון ההתחייבויות אוסף את מה שהעסק חייב לאחרים. בשני הגיליונות אתם ממלאים שם וסכום, והאחוז של כל שורה מתוך הסך הכולל מחושב לבד. האחוז הזה הוא לא קישוט: הוא מראה לכם אם חצי מהנכסים שלכם הם בעצם חוב של לקוח אחד, או אם רוב ההתחייבויות מרוכזות במקור אשראי יחיד.
גיליון הסיכום עובד בשכבה אחרת. לכל תקופה אתם מזינים את סך הנכסים ואת סך ההתחייבויות, וההון העצמי מתקבל אוטומטית כהפרש. ההפרדה הזאת מכוונת: הפירוט משתנה כל הזמן ומתאים לתמונת-רגע, ואילו הסיכום צובר שורה אחת לכל תקופה ומייצר סדרה. שורה בודדת אומרת לכם איפה אתם עומדים; ארבע שורות רצופות מתחילות לומר לאן זה הולך, וזה בדרך כלל הדבר המעניין יותר.
בדוגמה שמוצגת בעמוד, ההון העצמי של העסק עלה תוך חצי שנה מ-93,000 ₪ ל-124,000 ₪ — לא בגלל שההתחייבויות ירדו, אלא בגלל שהנכסים גדלו יותר מהר מהן. זה חשוב, כי אפשר להגדיל נכסים ולהישאר במקום אם כל הגידול ממומן באשראי. המספר שנשאר בסוף, 124,000 ₪, הוא השווי הנקי: מה שהיה נשאר אילו כל ההתחייבויות היו מכוסות מתוך הנכסים.
הסבר השדות
תקופה — מזינים את התאריך שעבורו נערך המאזן, למשל סוף רבעון או סוף חודש.
סה"כ נכסים — מזינים את הסכום הכולל שמופיע בגיליון הנכסים לאותה תקופה.
סה"כ התחייבויות — מזינים את הסכום הכולל שמופיע בגיליון ההתחייבויות לאותה תקופה.
הון עצמי מחושב — מחושב אוטומטית כהפרש בין סה"כ הנכסים לסה"כ ההתחייבויות.
שאלות ותשובות
מה ההבדל בין זה לבין דוח רווח והפסד?
רווח והפסד מספר לכם מה קרה לאורך תקופה — כמה נכנס, כמה יצא, מה נשאר. המאזן מספר מה קיים בנקודת זמן אחת. עסק יכול להראות רווח נאה ובכל זאת להחזיק הון עצמי דק, אם הרווח כבר יצא החוצה או נעול אצל לקוחות שלא שילמו.
ההון העצמי שיצא לי שלילי. זה אומר שהעסק גמור?
זה אומר שההתחייבויות גדולות מהנכסים הרשומים, וזה מצב שדורש התייחסות — לא גזר דין. בעסקים צעירים שנפתחו בהלוואה זה נפוץ בשנים הראשונות. המספר החשוב הוא לא הרמה אלא הכיוון: אם הפער מצטמצם משורה לשורה, יש מגמה.
כל כמה זמן כדאי למלא את זה?
רבעון הוא קצב סביר לרוב העסקים הקטנים: מספיק תכוף כדי לתפוס שינוי, מספיק נדיר כדי שלא יהפוך למטלה. מי שמנהל אשראי ספקים מורכב יעדיף חודשי. העיקר שהתאריכים יהיו עקביים, אחרת ההשוואה בין השורות מטעה.
אפשר להגיש את זה לבנק או לרשויות?
הפורמט מוכר וברור, אבל זה קובץ עבודה פנימי ולא דוח כספי חתום. לצורך הגשה רשמית תצטרכו דוח שנערך על ידי מי שמוסמך לכך. מה שכן — לבוא לפגישה עם המספרים מסודרים מקצר את השיחה משמעותית.
איך אני קובע כמה שווה הציוד שלי?
התבנית לא מכריעה בשבילכם. הגישה הפשוטה היא לרשום את העלות שבספרים, והגישה הזהירה היא לרשום מה הייתם מקבלים עליו בפועל היום. בחרו שיטה אחת והישארו איתה, כי עקביות בין תקופות חשובה כאן יותר מדיוק בשורה בודדת.
לכל המחשבונים והכלים החינמיים של MSL:
להמשיך מכאן
- הקשר בין המאזן לדו"ח רווח והפסד — מסביר למה שני הדוחות חייבים להיקרא יחד, ואיך רווח מתגלגל להון עצמי
- רישום במאזן ובדו"ח רווח והפסד – דוגמאות משולבות — אם אתם מתלבטים איפה לרשום פריט מסוים, יש שם דוגמאות מסודרות
- דו"ח תזרים המזומנים: למה חברה רווחית יכולה לפשוט רגל — משלים את התמונה עבור מי שגילה שההון העצמי יפה אבל אין מזומן בקופה
איך התבנית מחשבת
ידני: שמות הפריטים והסכומים בגיליונות הנכסים וההתחייבויות, וכן הזנת סך הנכסים וסך ההתחייבויות לכל תקופה בגיליון הסיכום. אוטומטי: האחוז של כל שורה מתוך הסך הכולל, וההון העצמי כהפרש בין שני הסכומים. מה שהקובץ לא עושה: הוא לא מחשב פחת על ציוד, לא משערך נכסים לפי מחיר שוק, לא מתאים סכומים לאינפלציה ולא מטפל במס. הוא גם לא בודק אתכם — אם שכחתם התחייבות, ההון העצמי פשוט יראה גבוה יותר ממה שהוא באמת. איכות המספר בסוף שווה בדיוק לאיכות הרשימה שהזנתם.
מה זה אומר עליך
פתחו את הקובץ, מלאו עמודה אחת של נכסים ועמודה אחת של התחייבויות נכון להיום, ותנו לזה חמש דקות. אל תנסו לדייק בשורה הראשונה — פשוט קבעו תזכורת לרבעון הבא, כי הערך האמיתי כאן מתחיל מהשורה השנייה.