יש לכם קרן חירום שנבנית לאט, רכב שכבר שנתיים אומרים שצריך להחליף, ומקדמה לדירה שמוזכרת בכל ארוחת שישי — וכל יעד חי בראש בנפרד, בלי תאריך ובלי סכום חודשי. התבנית הזו מכניסה את כולם לקובץ אחד, ומחשבת לכל יעד בנפרד כמה צריך להפקיד מדי חודש כדי להגיע לתאריך שאתם קבעתם, ולא לתאריך שיתגלגל מעצמו.
למי זה מתאים
אתם חוסכים בכמה חזיתות במקביל: הוראת קבע לתוכנית חיסכון שנפתחה בסניף לפני שנים ואף אחד כבר לא זוכר לאיזה צורך, כסף שנשאר בעובר-ושב אחרי כל משכורת, ואולי פיקדון קצר שמתחדש אוטומטית. אין לכם בעיה להפקיד — יש לכם בעיה לדעת אם הקצב מספיק. כשהיעדים הם רכב בעוד שנה, חופשה בקיץ הבא ומקדמה בעוד כמה שנים טובות, הראש לא מסוגל להחזיק שלושה לוחות-זמנים במקביל, והתוצאה היא שהיעד הכי רועש מקבל את הכסף והיעד הכי חשוב מחכה.
מה בתבנית
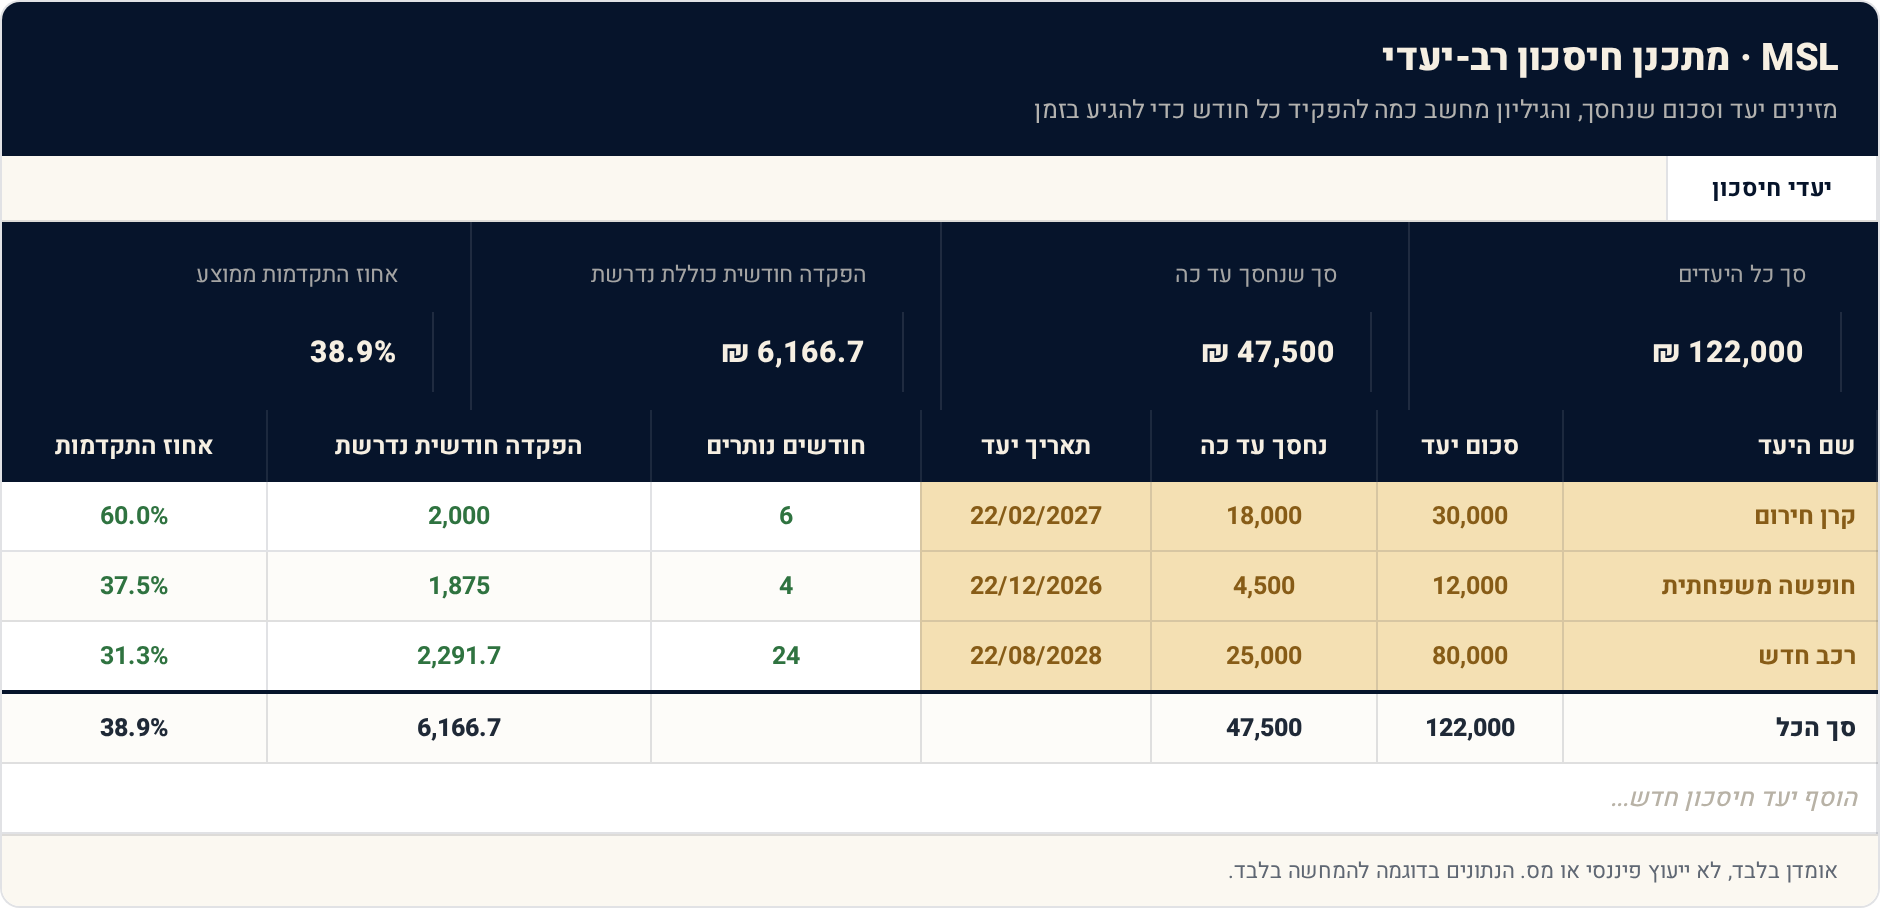
הקובץ בנוי משלושה גיליונות: גיליון יעדים שבו כל שורה מייצגת יעד חיסכון עם סכום ותאריך יעד, גיליון מעקב חודשי לרישום ההפקדות בפועל, וגיליון פס התקדמות שמציג את מצב כל יעד. עמודות הקלט ממולאות ידנית על ידי המשתמש, בעוד עמודות כמו חודשים נותרים, הפקדה חודשית נדרשת, סכום מצטבר ואחוז ההתקדמות מחושבות אוטומטית.
שלושה צעדים לתוצאה
רשמו לכל יעד את הסכום הדרוש, מה שכבר נחסך ואת התאריך שבו רוצים להשלים אותו.
הגיליון מחשב לבד כמה חודשים נותרו וכמה צריך להפקיד כל חודש כדי לעמוד בלוח הזמנים.
עדכנו את השדה נחסך עד כה מדי חודש כדי לראות את אחוז ההתקדמות מתעדכן בזמן אמת.
קרן החירום כבר עברה יותר ממחצית הדרך, כך שההפקדה החודשית הנדרשת עבורה יורדת בהתאם ככל שמתקרבים לתאריך היעד.
איך עובד החישוב
הקובץ בנוי משלושה גיליונות, וההפרדה ביניהם היא כל הרעיון. גיליון היעדים הוא התוכנית: כל שורה היא יעד אחד, עם הסכום שאתם רוצים להגיע אליו, מה שכבר נצבר, והתאריך שבו הכסף צריך להיות שם. מהתאריך נגזרים החודשים שנותרו, ומהפער בין סכום היעד לנחסך עד כה — חלקי אותם חודשים — נגזרת ההפקדה החודשית הנדרשת. שבע העמודות של הגיליון הזה מסתדרות בשרשרת אחת: אתם ממלאים ידנית ארבע, והקובץ גוזר את השאר.
גיליון המעקב החודשי הוא המציאות, לא התוכנית — שם נרשם מה באמת הופקד, חודש אחרי חודש. גיליון פס ההתקדמות הוא ההצלבה בין השניים, ושם מתגלה הפער שקשה לראות בחשבון הבנק. הסיבה שההפרדה חשובה פשוטה: תוכנית שמתעדכנת לבד לפי מה שהפקדתם היא לא תוכנית אלא תיאור. כאן היעד נשאר קבוע עד שאתם מחליטים לשנות אותו, וההפקדה הנדרשת מתעדכנת בהתאם.
בדוגמה שבקובץ מוצגים שלושה יעדי חיסכון עם תאריכי יעד שונים, וההפקדה החודשית הנדרשת מחושבת לכל אחד מהם בנפרד. קרן החירום עומדת על 60.0% התקדמות — כלומר עברה יותר ממחצית הדרך — ולכן ההפקדה החודשית הנדרשת עבורה קטנה יחסית, וממשיכה לרדת ככל שמתקרבים לתאריך היעד. זה בדיוק המקום שבו מתברר שיעד ותיק כמעט לא מכביד על התזרים, בעוד יעד חדש עם תאריך קרוב דורש הרבה יותר.
הסבר השדות
שם היעד — מזינים כאן את שם המטרה שלשמה חוסכים, למשל קרן חירום או רכב חדש.
סכום יעד — הסכום הכולל בשקלים שצריך להגיע אליו עבור היעד הזה.
נחסך עד כה — כמה כסף כבר נחסך בפועל לטובת היעד, מעודכן בכל פעם שמפקידים.
תאריך יעד — התאריך שבו רוצים להשלים את החיסכון עבור המטרה הזו.
חודשים נותרים — מחושב אוטומטית לפי ההפרש בין היום לתאריך היעד, במספר חודשים שלמים.
הפקדה חודשית נדרשת — מחושב לפי הסכום שנותר לחסוך חלקי מספר החודשים שנותרו.
אחוז התקדמות — מחושב לפי הסכום שנחסך חלקי סכום היעד, ומציג כמה אחוז מהדרך כבר עברתם.
שאלות ותשובות
מה קורה אם חודש אחד לא הפקדתי בכלל?
שום דבר דרמטי, אבל הקובץ יראה את זה. מספר החודשים שנותרו יורד בכל מקרה, ולכן ההפקדה החודשית הנדרשת לחודשים הבאים תעלה. זו בדיוק המטרה — לראות את המחיר של דחייה לפני שהוא הופך לתאריך יעד שעבר.
האם התבנית מניחה תשואה על החיסכון?
לא. החישוב הוא חלוקה פשוטה של הפער שנותר במספר החודשים שנותרו, בלי ריבית, בלי תשואה ובלי אינפלציה. אם הכסף שלכם יושב באפיק שמניב תשואה, תגיעו ליעד מוקדם יותר מהמוצג, וזה ההפרש שאתם מרוויחים.
מה עושים כששלושת היעדים מתחרים על אותו כסף?
מסכמים את עמודת ההפקדה החודשית הנדרשת ומשווים למה שבאמת נשאר בסוף החודש. אם הסכום גדול מדי, יש שלוש דרכים לתקן: לדחות תאריך יעד, להקטין סכום יעד, או לוותר על יעד. הקובץ לא יבחר במקומכם, אבל הוא מציג את שלוש האפשרויות במספרים.
כמה יעדים אפשר להכניס?
כמה שתרצו — כל שורה בגיליון היעדים היא יעד עצמאי, והנוסחאות נגררות למטה. בפועל, מעבר לארבעה או חמישה יעדים פעילים ההפקדה החודשית הכוללת נעשית לא ריאלית, וזה כשלעצמו מידע שימושי.
לכל המחשבונים והכלים החינמיים של MSL:
להמשיך מכאן
- מחשבון יעד חיסכון — לבדיקה מהירה של יעד בודד בלי לפתוח את הקובץ כולו
- חיסכון סולידי בלי הבנק — איפה לשים כסף שלא יישחק — כי אחרי שיודעים כמה להפקיד, נשאר להחליט לאן
- מחשבון ריבית דריבית — להבין כמה תשואה הייתה מקצרת את הדרך ליעדים הארוכים
איך התבנית מחשבת
הקלט ידני: שם היעד, סכום היעד, מה שכבר נחסך ותאריך היעד. משם הכול אוטומטי — החודשים שנותרו, ההפקדה החודשית הנדרשת, הסכום המצטבר ואחוז ההתקדמות. מה שהתבנית לא עושה: היא לא מניחה תשואה, לא מגלמת ריבית, לא מתקנת לאינפלציה ולא מחשבת מס או עמלות ניהול. היא מניחה הפקדה קבועה ואחידה עד לתאריך היעד, וזו הנחה נוחה שהחיים לא תמיד מכבדים — בונוס, מענק או חודש יקר במיוחד ישנו את התמונה, ואת זה תצטרכו לעדכן ידנית.
מה זה אומר עליך
פתחו את הקובץ, כתבו את שלושת היעדים שבאמת מעסיקים אתכם ותנו לכל אחד תאריך — לא "מתישהו". ואז חברו את ההפקדות הנדרשות והשוו למה שנשאר לכם בסוף החודש. הפער בין שני המספרים האלה הוא השיחה האמיתית.