קרן חירום היא לא רעיון מופשט אלא מספר אחד: כמה חודשים המשפחה שלך ממשיכה לתפקד אם המשכורת מפסיקה להיכנס בחודש הבא. רוב האנשים יודעים בערך כמה יש להם בעו"ש, אבל לא יודעים לכמה זמן זה מספיק — וזה בדיוק ההבדל שהתבנית הזאת סוגרת. אתה ממלא את ההוצאות האמיתיות שלך, וממול מקבל יעד, קצב מילוי, וחיווי כמה חודשים אתה מחזיק היום.
למי זה מתאים
אתם משק בית שמסתדר. המשכורת נכנסת, החשבונות יורדים, ובסוף החודש נשאר משהו — לפעמים. אין לכם חוב שמדיר שינה, אבל גם אין סכום שמוגדר כ"אסור לגעת", ואם מחר יש פיטורים, מחלה ממושכת או עסק שנתקע לחודשיים, התשובה לשאלה "כמה זמן נחזיק" היא הרמת גבה. אולי יש כסף בפיקדון ובקרן כספית ובחשבון של בן או בת הזוג, ואף אחד לא ישב פעם אחת וחיבר. התבנית הזאת מיועדת בדיוק לישיבה הזאת.
מה בתבנית
הקובץ כולל שלושה גיליונות: אחד לחישוב יעד החיסכון הכולל לפי הוצאות חודשיות ומספר חודשי כיסוי רצוי, שני למעקב אחר הפקדות חודשיות ליתרה המצטברת בקרן, ושלישי המציג חיווי מיידי על מספר חודשי המחיה שהיתרה הנוכחית מכסה. כל הסכומים המצטברים והיחסים מחושבים אוטומטית מתוך הנתונים שממלאים בעמודות הבסיס.
שלושה צעדים לתוצאה
מלא את כל קטגוריות ההוצאה החודשיות שלך יחד עם הסכום הריאלי של כל אחת.
קבע כמה חודשי כיסוי אתה רוצה בכל קטגוריה, בהתאם לרמת הביטחון התעסוקתי שלך.
בדוק את שורת הסך הכל כדי לדעת מה היעד הכספי המלא שאליו אתה צריך להגיע.
זה הסכום הכולל שאתה צריך לצבור כדי לכסות את כל ההוצאות למשך 6 חודשים בלי הכנסה.
איך עובד החישוב
הקובץ בנוי סביב היגיון פשוט: קודם קובעים לאן, אחר כך מודדים איפה אתם. גיליון חישוב-היעד מפרק את ההוצאות לקטגוריות, כי סכום גלובלי אחד תמיד יוצא אופטימי מדי או פסימי מדי. לכל קטגוריה אתה מגדיר בנפרד כמה חודשי כיסוי אתה רוצה — שכר-דירה או משכנתה זה דבר אחד, מסעדות זה דבר אחר — והיעד לקטגוריה נגזר אוטומטית מהמכפלה. סכום היעדים הוא היעד הכולל של הקרן.
ההפרדה בין הגיליונות היא לא נוחות טכנית אלא שמירה על כנות. גיליון המילוי החודשי עוסק אך ורק במה שהפקדת בפועל, ולא במה שהתכוונת להפקיד, והיתרה המצטברת מתעדכנת מעצמה. גיליון החיווי לוקח את היתרה הזאת ומחלק אותה בהוצאה החודשית שלך, ומחזיר את המספר היחיד שבאמת חשוב: כמה חודשים אתה מחזיק היום. כשהיעד יושב בגיליון אחד וההתקדמות בגיליון אחר, קשה הרבה יותר לספר לעצמך סיפור.
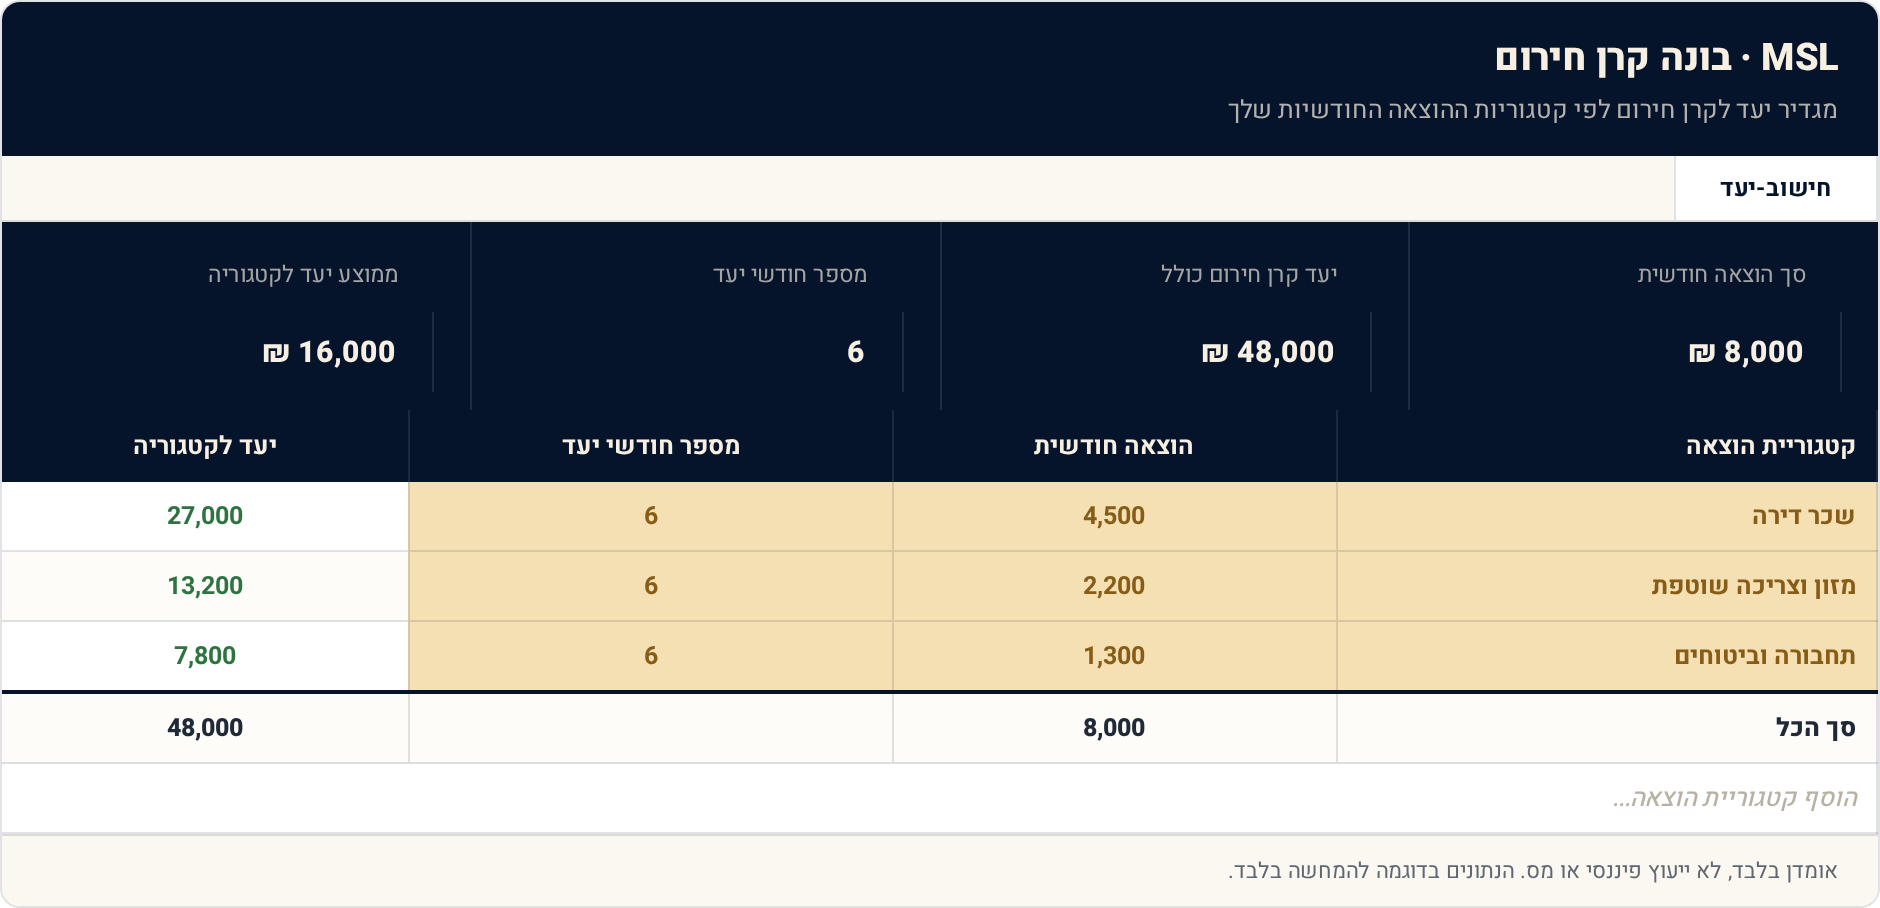
בדוגמה שבקובץ מוגדרות שלוש קטגוריות הוצאה, וליד כל אחת מהן יעד של 6 חודשי כיסוי. הקובץ מכפיל כל הוצאה חודשית במספר החודשים, מסכם את השורות, ומציג יעד קרן כולל של 48,000 ₪ — כלומר הסכום שדרוש כדי לכסות את כל ההוצאות האלה במשך חצי שנה בלי הכנסה. משם החיווי עובד לשני הכיוונים: אם היתרה שצברת קטנה מהיעד, אתה רואה כמה חודשים כבר יש לך, ולא רק כמה חסר.
הסבר השדות
קטגוריית הוצאה — רשום כאן כל סוג הוצאה קבועה בחיים שלך, כמו שכר דירה, מזון או תחבורה.
הוצאה חודשית — הכנס את הסכום הממוצע שאתה מוציא בפועל בכל חודש עבור הקטגוריה הזו.
מספר חודשי יעד — קבע כמה חודשים בלי הכנסה אתה רוצה שהקרן תכסה, בדרך כלל בין 3 ל-12.
יעד לקטגוריה — מחושב אוטומטית: הוצאה חודשית כפול מספר חודשי היעד.
שאלות ותשובות
כמה חודשי כיסוי נכון לשים ביעד?
אין מספר אחד נכון, ולכן התבנית מאפשרת לקבוע מספר חודשים שונה לכל קטגוריה. שכיר בארגון יציב עם בן זוג מרוויח ועצמאי עם הכנסה מתנדנדת לא צריכים את אותו יעד. תתחיל ממספר שמרגיש לך סביר, ותראה איך הוא נראה כשהוא מתורגם לסכום.
מה נחשב "הוצאה" לצורך החישוב?
רק מה שבאמת תמשיך לשלם בחודש בלי הכנסה. משכנתה, מזון, ביטוחים וחשמל נכנסים; חופשה שנתית וחיסכון לילדים אפשר להשאיר בחוץ או לתת להם מספר חודשי כיסוי נמוך. ההחלטה הזאת שלך, והקובץ רק מחשב את התוצאה שלה.
האם קרן החירום צריכה לשבת בחשבון נפרד?
התבנית עוקבת אחרי יתרה, לא אחרי חשבון. אבל כשהכסף יושב יחד עם העו"ש, הוא נוטה להיעלם לתוך הוצאות שוטפות, וכשהוא במקום נפרד קל יותר לדעת בדיוק כמה יש. אם אתה מפצל בין כמה מקומות, פשוט תרשום את היתרה המצטברת הכוללת.
מה עושים אחרי שמגיעים ליעד?
ממשיכים לעדכן את גיליון החיווי מדי כמה חודשים, כי ההוצאות שלכם משתנות. שכר דירה שעולה או ילד נוסף מזיזים את היעד למעלה, וקרן שהייתה מספיקה אשתקד יכולה לכסות פחות חודשים היום.
לכל המחשבונים והכלים החינמיים של MSL:
להמשיך מכאן
- מחשבון ריבית דריבית — שימושי כשאתה בודק איך הפקדה חודשית קבועה מצטברת לאורך זמן
איך התבנית מחשבת
מה שאתה ממלא ידנית: קטגוריות ההוצאה, הסכום החודשי בכל קטגוריה, מספר חודשי הכיסוי הרצוי, וההפקדות בפועל בכל חודש. מה שהקובץ עושה לבד: היעד לכל קטגוריה, היעד הכולל, היתרה המצטברת, וחישוב כמה חודשי מחיה היתרה הנוכחית מכסה. מה שאיננו כאן: הקובץ לא מניח שום תשואה על הכסף, לא מתקן את ההוצאות לפי אינפלציה, לא מתחשב במס או בעמלות, ולא מנחש כמה זמן תהיה בלי הכנסה. הוא מחשב את מה שהזנת — לא יותר מזה.
מה זה אומר עליך
פתח את הקובץ, שב עשרים דקות עם דף חשבון של החודש האחרון, ומלא את ההוצאות האמיתיות ולא את אלה שהיית רוצה שיהיו. המספר שיוצא בחיווי הוא נקודת ההתחלה שלך, גם אם הוא נמוך ממה שקיווית.