🟡 ביקורת אוטומטית — לא התוכן הסופי, סבב 1
🟡 נמצאו הערות לתיקון (סבב 1)
[quality_gates] מה: Gate D (פרסום) נכשל | איפה: hub/hashvaot-dmei-nihul-krnot-hishtalmut | למה: [{"check":"table-filler","detail":"TABLE_FILLER — טבלה #1, עמודה 1 כולה ריקה/"לא פורסם""},{"check":"table-filler","detail":"TABLE_FILLER — טבלה #1, עמודה 2 כולה ריקה/"לא פורסם""},{"check":"table-filler","detail":"TABLE_FILLER — טבלה #1: 14 מתוך 14 תאים ריקים/"לא פורסם" (מעל שליש)"},{"check":"source-not-in-research","detail":"SOURCE_NOT_IN_RESEARCH — קישור-מקור לאתר שלא הופיע בחומר-המחקר: gemelnet.cma.gov.il"},{"check":"source-not-in-research","detail":"SOURCE_NOT_IN_RESEARCH — קישור-מקור לאתר שלא הופיע בחומר-המחקר: gov.il"}] | איך לתקן: תיקון לפי בדיקות-פרסום
[quality_gates] מה: צפיפות-מדיה | איפה: hub/hashvaot-dmei-nihul-krnot-hishtalmut | למה: חסר עוגן גרף-הפרש-בשקלים — השוואה חייבת לפחות עוגן אחד מעבר לטבלה | איך לתקן: הוספת/סידור עוגני-מדיה
העמוד הזה משווה שתי קרנות השתלמות לפי שבעה קריטריונים אחידים — דמי-ניהול מצבירה ומהפקדה, עמלות חריגות, תנאי אשראי, תנאי ניוד, תנאי משיכה והנחות. הכלל: לא מכריזים "מנצח" בלי נתון ומקור רשמי, ולכן תא-נתון שלא פורסם מסומן "לא פורסם" ולא מנוחש.
- מה משווים: שבעה פרמטרים זהים לשני הצדדים; שני הראשונים — דמי-ניהול מצבירה ומהפקדה — הם הלב הכספי של ההשוואה.
- מה חסר כדי להכריע: שמות שני הגופים או שני קישורי-תעריפון רשמיים. עד שהם יגיעו, כל תא בטבלה מסומן "לא פורסם" ואין חישוב-הפרש כספי.
- איך ממלאים נכון: דמי-הניהול נשלפים ממחשבון גמל-נט של רשות שוק ההון, ושאר התנאים מתעריפון-הגוף הרשמי — לא מפרסומת ולא מפורום.
רשות שוק ההון, ביטוח וחיסכון מפעילה את מחשבון גמל-נט — המאגר הרשמי שבו מפורסמים דמי הניהול מצבירה ומהפקדה של כל קרן השתלמות בישראל, לצד התשואות. זו נקודת-האמת: כל השוואה רצינית בין שתי קרנות מתחילה שם, לא בפרסומת של גוף מנהל ולא בטבלה שמישהו הדביק בפורום.
העמוד הזה הוא בדיקת-מערכת: המסגרת המלאה של השוואת-עמלות בנויה כאן — שבעה קריטריונים, טבלת-השוואה, גרף-הפרש בשקלים, ו-verdict לכל צד — אבל שני הגופים המושווים עוד לא סופקו. לכן כל תא נתונים בטבלה מסומן "לא פורסם", ואי-אפשר לחשב את הפער הכספי בלי להמציא. זה מכוון: עדיף שלד ריק וכן על-פני מספרים מדומיינים.
בקצרה
- המסגרת מוכנה, הנתונים לא. שבעה קריטריונים בנויים, אבל שני הגופים לא סופקו — לכן כל תא הוא "לא פורסם".
- למי מתאים צד א׳ / צד ב׳? יימלא ברגע שיהיו נתוני תעריף — נכון להיום אין בסיס להכרעה.
- ההבדל הכספי: לא ניתן לחשב — נתוני דמי הניהול מצבירה ומהפקדה חסרים לשני הצדדים.
- איך ממלאים: מושכים את דמי הניהול מגמל-נט של רשות שוק ההון, ואת שאר התנאים מתעריפון הגוף עצמו.
רקע: מה הן קרנות השתלמות ולמה משווים עמלות
קרן השתלמות היא מכשיר חיסכון לטווח בינוני שנהנה מהטבת-מס משמעותית: הרווחים פטורים ממס רווחי-הון עד תקרה, בתנאי שהכסף מופקד דרך מעסיק או כעצמאי לפי הכללים, ובתנאי שהוא נשמר עד לנקודת-הנזילות (בדרך-כלל שש שנים). זו אחת מהטבות-המס הבודדות שנותרו נגישות לשכיר הישראלי הממוצע.
בגלל הפטור, נטייה נפוצה היא להתעלם מהעלויות — וזו טעות. שתי קרנות עם אותה מדיניות-השקעה יכולות להיפרד בתשואה נטו רק בגלל הפרש בדמי הניהול. דמי-הניהול נגבים כל שנה, על כל היתרה, ולכן פער קטן לכאורה באחוזים מצטבר לסכום גדול לאורך שנים בזכות ריבית-דריבית. בדיוק בשביל להמחיש את זה בנוי בעמוד הזה גרף-הפרש בשקלים — שממתין לנתונים.
קריטריונים להשוואה: שבעת הפרמטרים שנבחנים
כדי שההשוואה תהיה הוגנת, כל צד נבדק לפי אותם שבעה קריטריונים — לא יותר לאחד ולא פחות לשני. אלה הקריטריונים, ומה כל אחד אומר בפועל:
- דמי ניהול מצבירה — האחוז השנתי שנגבה מכלל היתרה הצבורה. זה הפרמטר בעל ההשפעה הגדולה ביותר לאורך זמן.
- דמי ניהול מהפקדות — אחוז שנגבה מכל הפקדה חדשה בכניסתה. רלוונטי במיוחד למי שעדיין מפקיד באופן שוטף.
- עמלות/תוספות חריגות — חיובים נקודתיים או תוספות שאינן חלק מדמי-הניהול הרגילים.
- ריבית/תנאי אשראי — במקרים בהם הגוף מציע הלוואות כנגד הצבירה, התנאים והריבית.
- תנאי מעבר/ניוד — כמה קל ובאיזו עלות עוברים לקרן אחרת (מורחב בספוק הניוד).
- תנאי משיכה/נזילות — מתי ובאילו תנאים אפשר למשוך, כולל מועד-הנזילות הרשמי.
- הטבות/הנחות לפי היקף או הסכם — הנחות בדמי-ניהול לצבירה גבוהה או במסגרת הסכם קיבוצי/מעסיק.
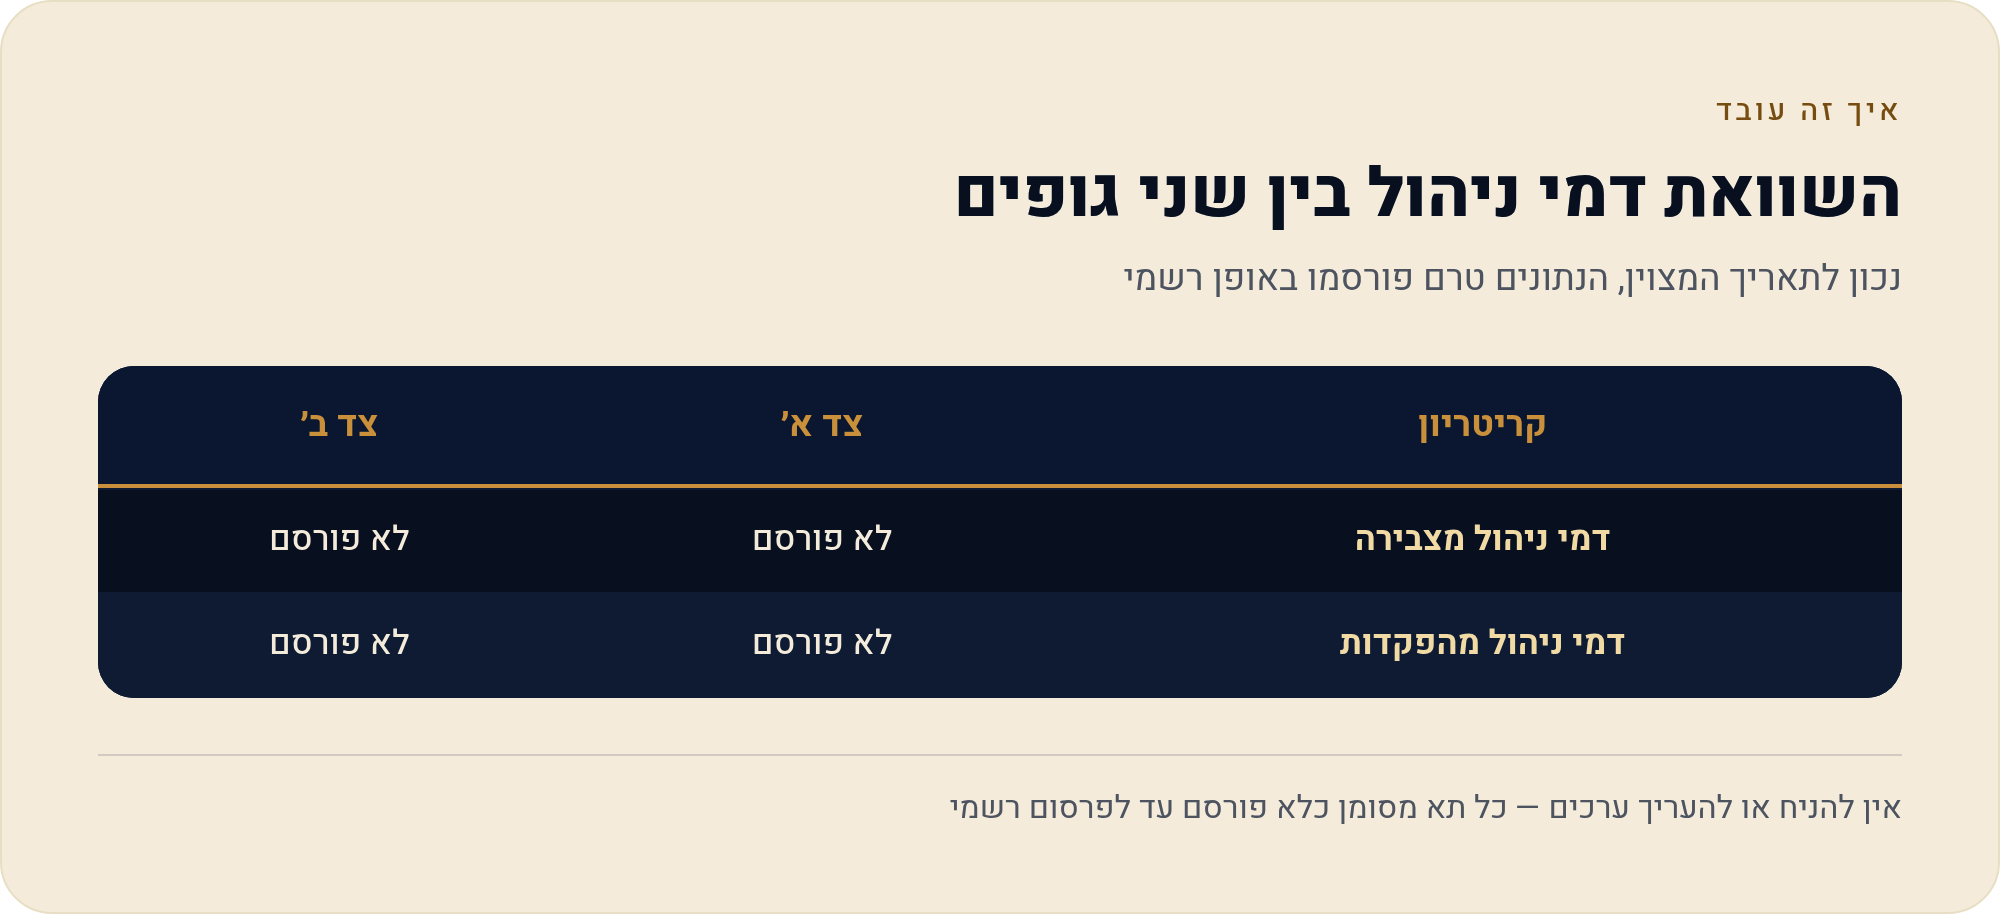
טבלת השוואה: צד א׳ מול צד ב׳ — כל הקריטריונים
להלן שלד הטבלה. נכון ל-10/08/2026 לא סופקו שמות הגופים ולא קישורי-תעריפון, ולכן כל תא-נתונים מסומן "לא פורסם" — לא ננחש ולא נמלא ערך שלא הגיע ממקור רשמי.
| קריטריון | צד א׳ | צד ב׳ |
|---|---|---|
| דמי ניהול מצבירה | לא פורסם | לא פורסם |
| דמי ניהול מהפקדות | לא פורסם | לא פורסם |
| עמלות/תוספות חריגות | לא פורסם | לא פורסם |
| ריבית/תנאי אשראי | לא פורסם | לא פורסם |
| תנאי מעבר/ניוד | לא פורסם | לא פורסם |
| תנאי משיכה/נזילות | לא פורסם | לא פורסם |
| הטבות/הנחות לפי היקף או הסכם | לא פורסם | לא פורסם |
התאים מסומנים ניטרלי בכוונה: אין "מנצח" ואין "מובלט" כשאין נתון. זה גם עקרון-הוגנות מבני — אותם שבעה קריטריונים לכל צד — וגם עקרון-YMYL: על מוצר פיננסי מפוקח לא מבליטים צד כ"טוב יותר" בלי נתונים ומקור.
פער כספי מרכזי: כמה עולה ההפרש בשקלים לאורך זמן
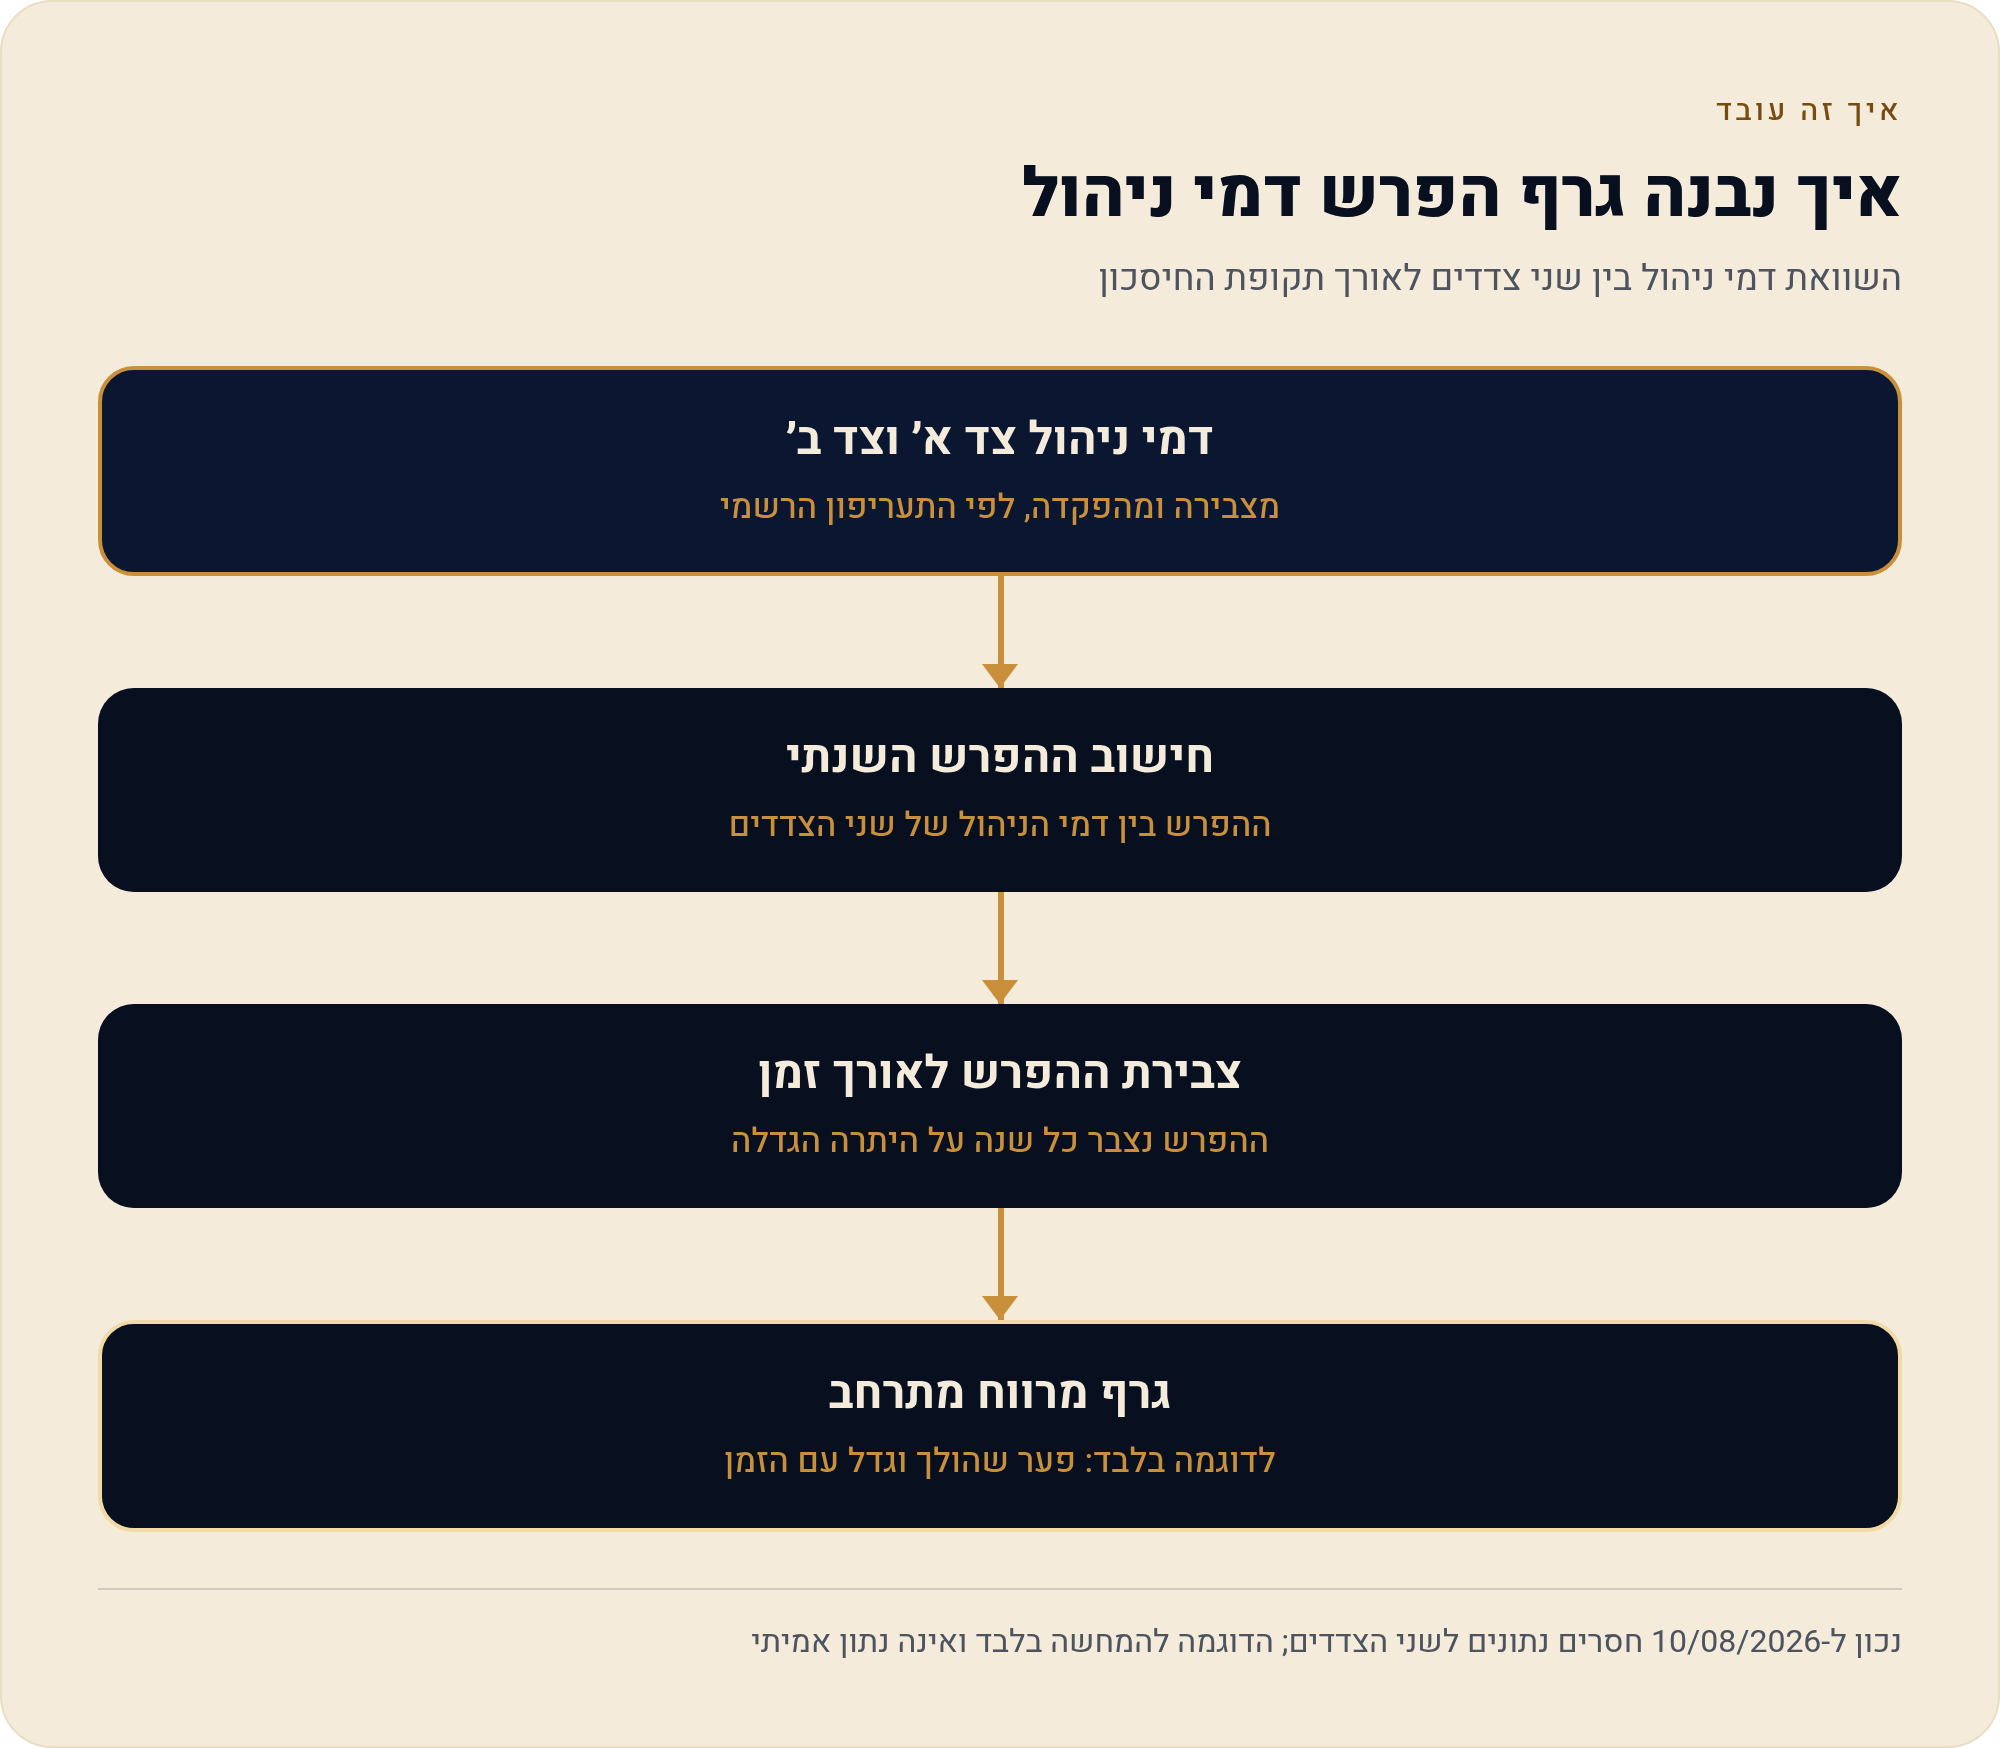
כאן יושב הלב של כל השוואת-עמלות: תרגום הפרש-האחוזים לשקלים מצטברים. ברגע שיהיו דמי הניהול מצבירה ומהפקדה של שני הצדדים, נחשב את ההפרש השנתי ואת הצבירה שלו לאורך תקופת-חיסכון, ונציג אותו כגרף-הפרש. נכון ל-10/08/2026 החישוב לא אפשרי — הנתונים חסרים לשני הצדדים.
verdict פר-צד: למי מתאים כל גוף
פרסונות: איך ההפרש ייראה על חוסך אמיתי
כשיהיו נתונים, נריץ שתי פרסונות מוחשיות ונציג את העלות השנתית של כל צד בשקלים — למשל חוסך עם צבירה של 200 אלף ש"ח, ומפקיד שוטף חדש. נכון להיום אין דמי-ניהול למלא, ולכן שתי הפרסונות מסומנות "ממתין לנתונים", בלי מספר מדומיין:
- חוסך עם צבירה קיימת — העלות השנתית תיגזר מדמי-הניהול מצבירה של כל צד. ממתין לנתונים.
- מפקיד שוטף חדש — העלות תיגזר משילוב דמי-הניהול מהפקדה ומצבירה. ממתין לנתונים.
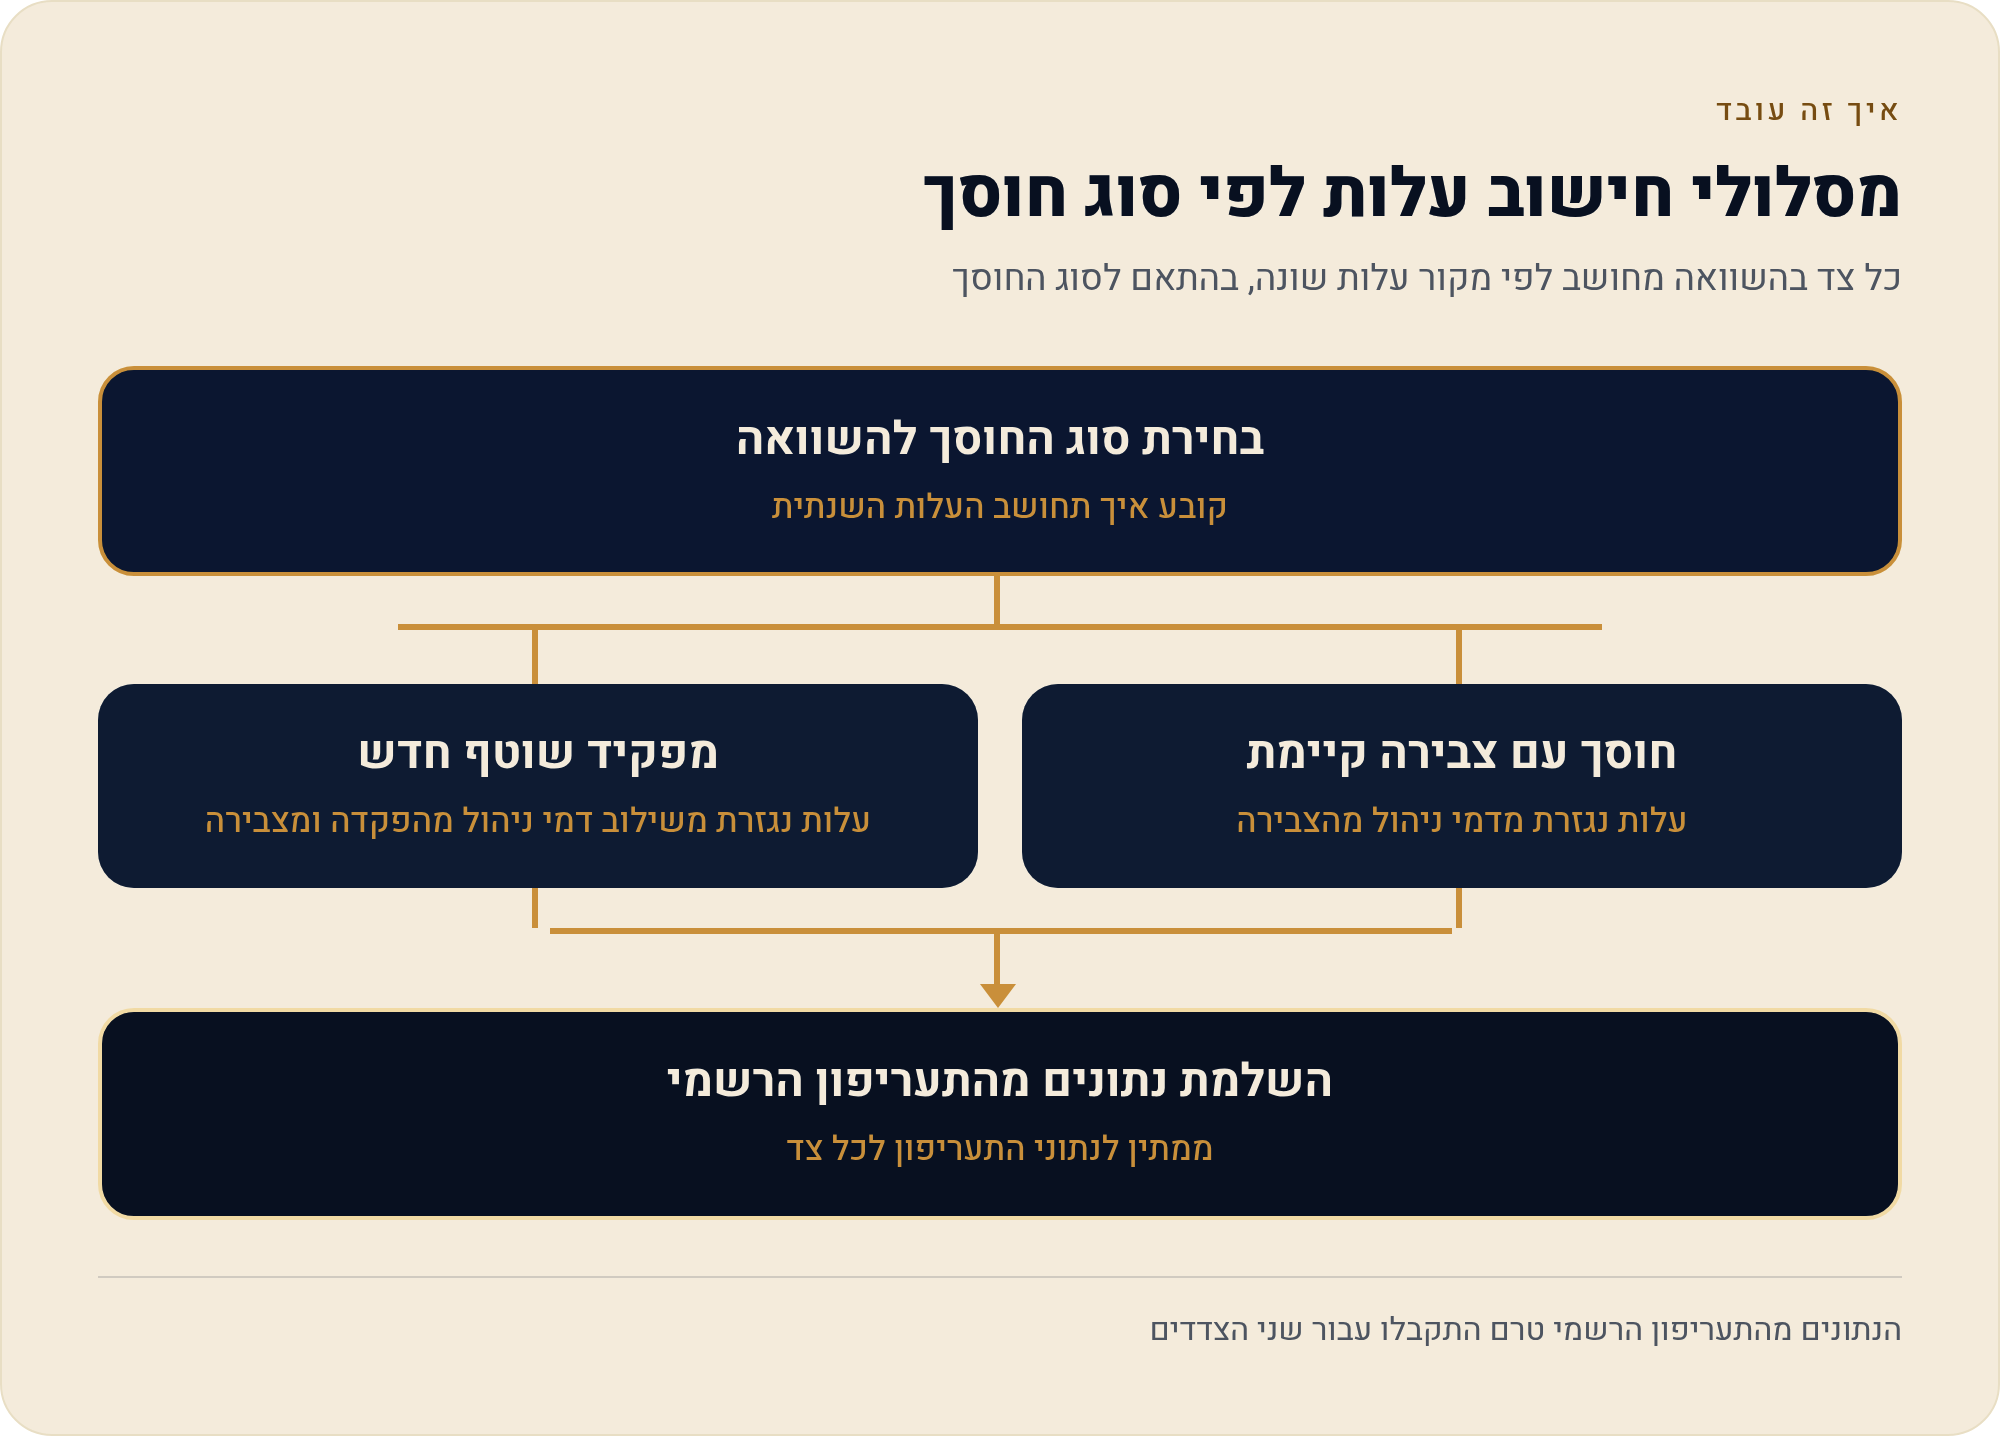
בחר / דלג: מתי כל צד רלוונטי
איך להשיג את הנתונים החסרים: איפה נמצא התעריפון הרשמי
אלה הצעדים למילוי ההשוואה בעצמכם, במקורות רשמיים בלבד:
- שולפים דמי-ניהול מגמל-נט נכנסים למחשבון גמל-נט של רשות שוק ההון, מאתרים את שתי הקרנות לפי שם, וקוראים את דמי-הניהול מצבירה ומהפקדה כפי שהם מדווחים רשמית.
- מאמתים מול תעריפון הגוף נכנסים לעמוד דמי-הניהול/תעריפון הרשמי של כל גוף מנהל, ומאמתים את הריבית על הלוואות, העמלות החריגות וההנחות.
- בודקים תנאי ניוד ומשיכה קוראים את תנאי המעבר והמשיכה — מפורט בעמוד הספוק על תנאי מעבר וניוד בין קרנות השתלמות.
- מזינים ומחשבים ממלאים את שני השמות או שני הקישורים, והטבלה, הגרף וה-verdict נמלאים עם "נכון ל-" לכל נתון.
מפת הסדרה: העמוד המשלים
מדריך-ההשוואה הזה הוא העוגן. העמוד המשלים מרחיב את הקריטריון של מעבר וניוד — הצד הפרקטי שקובע כמה קל בכלל לממש הפרש-עמלות שמצאתם: תנאי מעבר וניוד בין קרנות השתלמות — מה צריך לדעת.
מתודולוגיה. הקריטריונים: שבעה פרמטרים אחידים — דמי ניהול מצבירה, דמי ניהול מהפקדות, עמלות/תוספות חריגות, ריבית/תנאי אשראי, תנאי מעבר/ניוד, תנאי משיכה/נזילות, והטבות/הנחות. השקלול המתוכנן: המשקל הכבד לדמי-ניהול מצבירה, אחריו מהפקדה, ואז גמישות. מקור הנתונים: מחשבון גמל-נט של רשות שוק ההון לדמי-ניהול, ותעריפון רשמי של כל גוף לשאר הפרמטרים. מתי נדגמו: נכון ל-10/08/2026 לא נדגמו נתונים — שני הגופים לא סופקו. מה לא נבדק: הכול — זו בדיקת-מערכת של המסגרת בלבד, ללא נתוני-תעריף אמיתיים.
למה כל התאים בטבלה ריקים?
כי לא סופקו שמות שני הגופים ולא קישורי-תעריפון רשמיים. במקום להמציא מספרים, כל תא מסומן "לא פורסם" עד שיגיעו נתונים ממקור רשמי.
מה צריך לספק כדי למלא את ההשוואה?
אחד משניים: שמות שני הגופים המנהלים, או שני קישורים ישירים לעמוד דמי-הניהול/תעריפון הרשמי שלהם. ברגע שאלה מגיעים, הטבלה, הגרף וה-verdict נמלאים עם "נכון ל-".
מאיפה מושכים את דמי-הניהול הרשמיים?
ממחשבון גמל-נט של רשות שוק ההון, ביטוח וחיסכון — המאגר הרשמי שבו מפורסמים דמי-הניהול מצבירה ומהפקדה של כל קרן השתלמות, לצד התשואות.
איזה קריטריון משפיע הכי הרבה על הכיס?
דמי-הניהול מצבירה. הם נגבים כל שנה על כל היתרה, ולכן פער קטן באחוזים מצטבר לסכום גדול לאורך שנים בגלל ריבית-דריבית.
למה שווה בכלל להשוות אם הרווח פטור ממס?
הפטור לא מבטל את דמי-הניהול. שתי קרנות עם אותה מדיניות-השקעה יכולות להיפרד בתשואה נטו רק בגלל הפרש בעלויות — ולכן משווים.
דיסקליימר. תוכן זה הוא מידע כללי ואינו ייעוץ פנסיוני, מס או השקעות המותאם אישית. קרן השתלמות היא מוצר פיננסי מפוקח; החלטות מעבר, משיכה או בחירת-גוף ראוי שייבחנו מול הנתונים הרשמיים ומול בעל-רישיון מתאים. נכון ל-10/08/2026 לא סופקו נתוני-תעריף לשני הצדדים, ולכן העמוד אינו כולל השוואה מספרית בפועל. אין לנו affiliate — אף גוף לא משלם לנו על ההשוואה הזו.
מקורות
- רשות שוק ההון, ביטוח וחיסכון — מחשבון גמל-נט, דמי ניהול ותשואות קרנות השתלמות. נכון ל-10/08/2026.
- רשות שוק ההון, ביטוח וחיסכון (gov.il) — מידע רשמי על חיסכון פנסיוני וקרנות השתלמות. נכון ל-10/08/2026.
גרף הפרש בשקלים: עלות שנתית מצטברת, צד א׳ מול צד ב׳ (ממתין לנתונים)
מחשבון גמל-נט, רשות שוק ההון — יחושב עם קבלת דמי הניהול · נכון ל-10/08/2026 (נתונים חסרים)