מי שנכנס לגמל-נט, אתר ההשוואה הרשמי של רשות שוק ההון, ופותח את תפריט סינון המסלולים בקרנות השתלמות, מגלה שהעולם רחב יותר מ"כללי" ו"מנייתי". באותה רשימה בדיוק יושבים גם מסלולים מחקי מדד, מסלול כספי, וגם מסלולי סיכון מוגבר וסיכון מוגבר מאוד. שלוש המשפחות האלה עובדות אחרת זו מזו, והמספר שמופיע לידן בטבלה מתנהג אחרת בהתאם.
בקצרה
- מחקה מדד — עוקב אחרי מדד ייחוס במקום ניהול אקטיבי. אין מנהל שמנסה "לנצח"; יש מדד שצריך לשקף.
- כספי — מסלול בעל אופי סולידי, שמופיע בסינון של גמל-נט כקטגוריה נפרדת בפני עצמה.
- סיכון מוגבר / מוגבר מאוד — קטגוריות נפרדות בקצה השני של הסקאלה.
- הכלל שמחזיק את כל העמוד — כל אחד מהם הוא קטגוריה נפרדת בסינון, ולכן ההשוואה נעשית בתוך אותה קטגוריה בלבד.
- המספר עצמו — גם כאן התשואה המפורסמת היא אחרי דמי ניהול ולפני מס.
למה בכלל יש קטגוריות נפרדות ולא רשימה אחת ארוכה
הסינון בגמל-נט אינו קישוט. הוא הדרך שבה הרגולטור מאפשר לציבור להעמיד זה מול זה מוצרים שמנסים לעשות את אותו דבר. מסלול מחקה מדד שמנסה לשקף מדד מניות, ומסלול כספי בעל אופי סולידי, אינם מתחרים באותה תחרות — הם פשוט לא נמדדים באותה סרגל. לכן הם מקוטלגים בנפרד.
מכאן נגזרת ההנחיה המעשית היחידה שחשוב לזכור מהעמוד הזה: בוחרים קטגוריה אחת בסינון, ומשווים רק בתוכה. השוואה בין תשואת מסלול סיכון מוגבר מאוד לתשואת מסלול כספי אינה אומרת מי "טוב יותר" — היא אומרת שני דברים על שני מוצרים שונים, ומצמידה אותם זה לזה בלי סיבה.
מסלול מחקה מדד: לעקוב במקום לנסות לנצח
מסלול מחקה מדד הוא מסלול שעוקב אחרי מדד ייחוס במקום ניהול אקטיבי. ההבדל הזה נשמע טכני, אבל הוא משנה את כל שאלת השיפוט. במסלול מנוהל אקטיבית יש צוות שמחליט מה לקנות ומה למכור, ומטרתו — לפחות בהצהרה — להשיג תוצאה טובה מהשוק. במסלול מחקה מדד אין החלטה כזו: המסלול מוגדר מראש כמי שמשקף מדד מסוים.
מה זה "מדד ייחוס" בעברית פשוטה
מדד ייחוס הוא סל מוגדר מראש של ניירות ערך, עם כללים ברורים מי נכנס אליו ובאיזה משקל. כשמסלול מוגדר כמחקה מדד, השאלה שנשאלת עליו איננה "האם הוא היכה את השוק", אלא האם הוא הצליח לשקף את המדד שאותו הוא אמור לעקוב. זו שאלה אחרת לחלוטין, והיא דורשת גם השוואה מול המדד עצמו — נושא שיש לו עמוד ייעודי בסדרה.
מסלול שעוקב אחרי מדד ייחוס במקום ניהול אקטיבי. במקום צוות שבוחר ניירות לפי שיקול דעת, ההרכב נגזר מהמדד שנבחר.
מה זה אומר בפועל לחוסך
- אין ציפייה מובנית ל"עודף תשואה" מעל המדד — ההגדרה של המוצר היא מעקב.
- ההשוואה הרלוונטית היא בין מסלולים מחקי מדד שעוקבים אחרי אותו מדד ייחוס. שני מסלולים מחקי מדד שעוקבים אחרי מדדים שונים אינם באמת מתחרים.
- גם כאן התשואה המוצגת בגמל-נט היא אחרי דמי ניהול — כלומר דמי הניהול כבר "אכלו" את חלקם לפני שהמספר הגיע לטבלה.
- הבדיקה המשלימה, ולא רק על סמך התשואה, היא כמה גובה הגוף בדמי ניהול על אותו מסלול. בשני מסלולים שעוקבים אחרי אותו מדד, זהו אחד ההבדלים המהותיים שנותרים בידי החוסך.
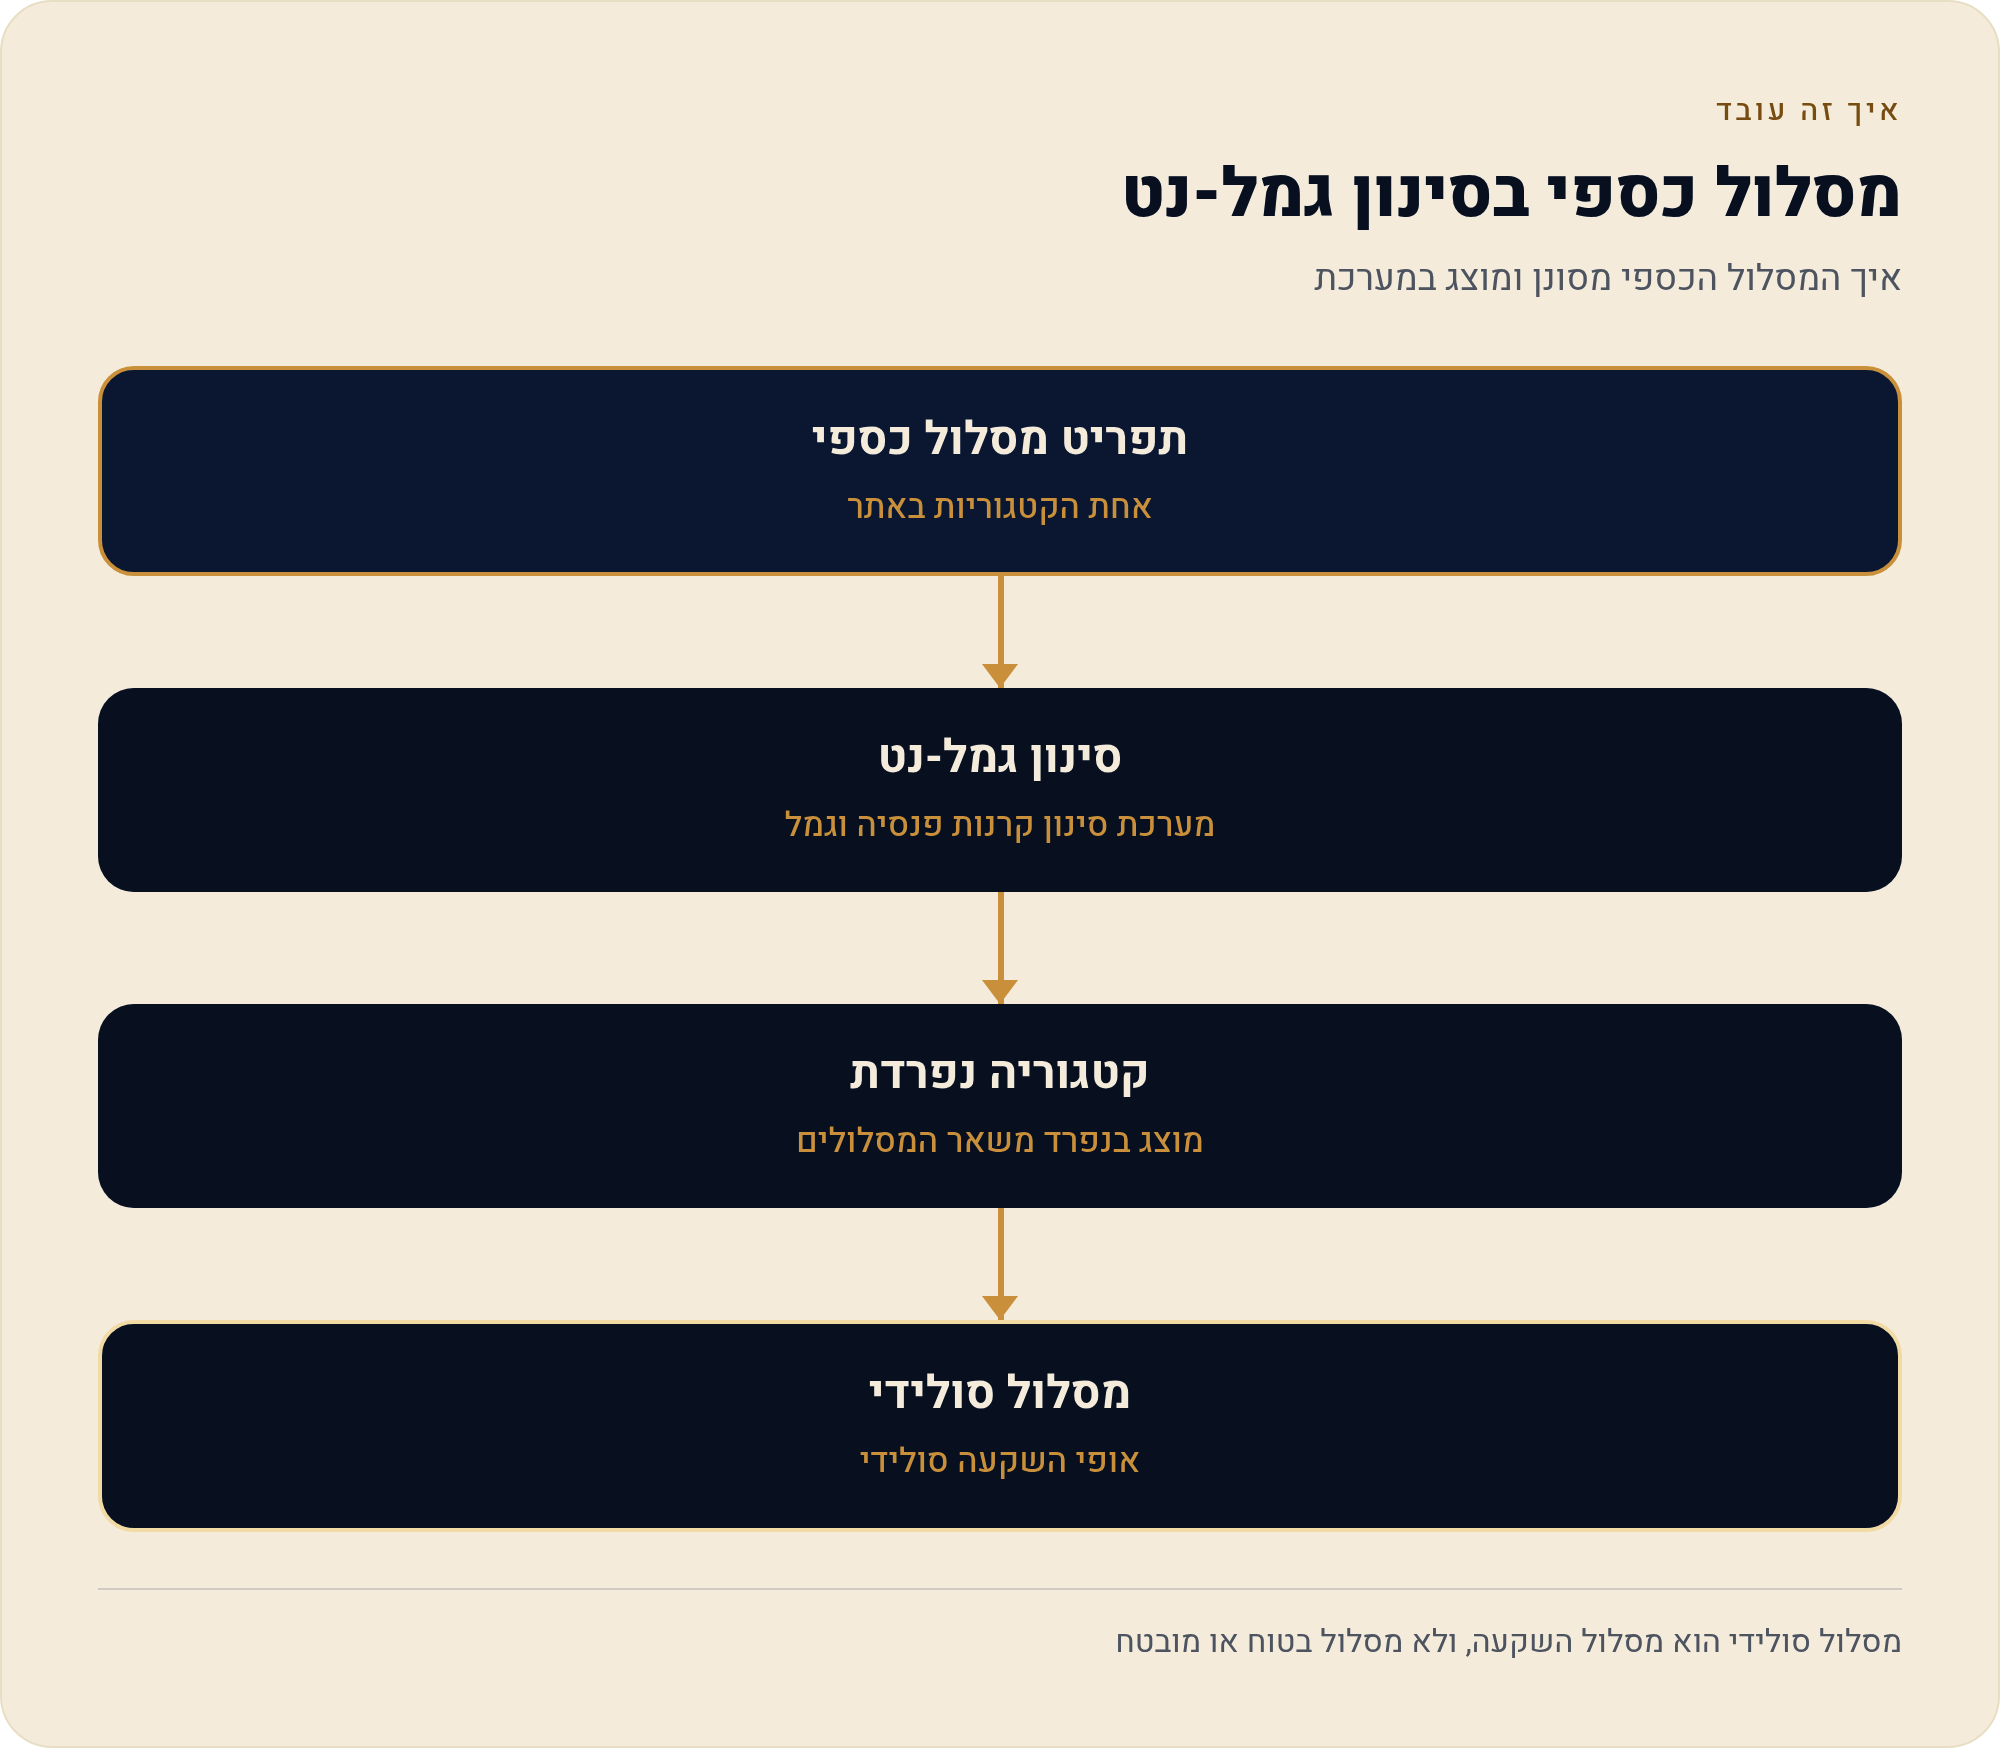
מסלול כספי: הקצה הסולידי של התפריט
המסלול הכספי מופיע בסינון של גמל-נט כקטגוריה נפרדת, והוא מסלול בעל אופי סולידי. זהו התיאור המדויק, וכדאי להיצמד אליו: סולידי — לא "בטוח", לא "מובטח", ובוודאי לא "בלי סיכון". אין מסלול השקעה שמגיע עם הבטחה, וגם מסלול סולידי הוא מסלול השקעה.
מה שכן נגזר מהאופי הסולידי הוא סוג הציפייה. חוסך שמסתכל על מסלול כספי ומצפה לראות שם תשואה בסדר גודל של מסלול מנייתי — מסתכל על המוצר הלא נכון. וחוסך שרואה תשואה נמוכה יותר במסלול כספי ומסיק שהגוף "נכשל" — מודד את המוצר לפי סרגל של מוצר אחר.
מתי אנשים מסתכלים על הקטגוריה הזו
קרן השתלמות היא מוצר חיסכון לטווח בינוני. יש נקודות בחיים שבהן חוסך רוצה להקטין את התנודתיות — למשל כשהוא מתקרב למועד שבו הוא מתכנן להשתמש בכסף. במקרים כאלה הקטגוריה הסולידית נכנסת לשיקול. חשוב להדגיש: זו החלטה אישית שתלויה בנסיבות, ואינה המלצה גורפת. בסדרה יש עמוד ייעודי להתאמת מסלול לרמת סיכון, וכאן אנחנו נשארים בתחום ההסבר.
סיכון מוגבר ומוגבר מאוד: שתי דרגות, לא אחת
בקצה השני של תפריט הסינון יושבות שתי קטגוריות נפרדות: מסלולי סיכון מוגבר ומסלולי סיכון מוגבר מאוד. העובדה שהרגולטור מבחין ביניהן ולא מאחד אותן לקטגוריה אחת היא כשלעצמה מידע: מדובר בשתי דרגות שונות, ולא בשם שיווקי לאותו דבר.
המשמעות המעשית זהה לכלל שחוזר לאורך כל העמוד. אם אתה בוחן מסלול סיכון מוגבר מאוד, ההשוואה הנכונה היא מול מסלולי סיכון מוגבר מאוד של גופים אחרים — לא מול מסלול סיכון מוגבר, ובוודאי לא מול מסלול כללי. קטגוריה מול קטגוריה, אף פעם לא אלכסון.
איך לקרוא תשואה של קטגוריות בקצה
ככל שקטגוריה מוגדרת ברמת סיכון גבוהה יותר, כך ההסתכלות על תשואה של תקופה קצרה הופכת מטעה יותר. מספר של שנה אחת בקטגוריה כזו יכול להיראות מרשים או מבהיל, ובשני המקרים הוא מספר על חלון-זמן צר. זו בדיוק הסיבה שגמל-נט מציג טווחים ארוכים יותר לצד השנתי, ולסדרה הזו יש עמוד נפרד שמוקדש לשאלה למה מסתכלים על 5–10 שנים.
מה משותף לשלוש המשפחות ברמת המספר עצמו
אפשר לחשוב שקטגוריות כל כך שונות מציגות מספרים שמחושבים אחרת. הן לא. גם במסלול מחקה מדד, גם במסלול כספי וגם במסלולי הסיכון המוגבר — התשואה המפורסמת היא אחרי דמי ניהול ולפני מס. שתי המילים האלה שוות פירוק.
| הרכיב | מה זה אומר בפועל |
|---|---|
| אחרי דמי ניהול | דמי הניהול כבר הופחתו מהמספר שמוצג. אין צורך לחסר אותם שוב — אבל כן חשוב לבדוק בנפרד את שיעור דמי הניהול בכל גוף. |
| לפני מס | הנתון מוצג בלי להתחשב בהיבט המס. היחס למס בקרן השתלמות תלוי בתנאים ובכללים, והוא לא חלק מהחישוב שבטבלה. |
| קטגוריית מסלול | המספר שייך לקטגוריה שבחרת בסינון. שינוי הקטגוריה משנה את המשמעות של המספר, לא רק את גובהו. |
| טווח הזמן | אותו מסלול ייראה אחרת בחודש, בשנה או בטווח ארוך. הבחירה בטווח היא חלק מהקריאה, לא פרט טכני. |
התוצאה המעשית: שני מסלולים באותה קטגוריה, עם תשואות דומות בטבלה, עדיין יכולים להיות שונים מהותית מבחינת מה שנשאר לחוסך לאורך זמן — כי דמי הניהול שנגבים מכאן והלאה הם שאלה נפרדת מהתשואה ההיסטורית שכבר פורסמה.
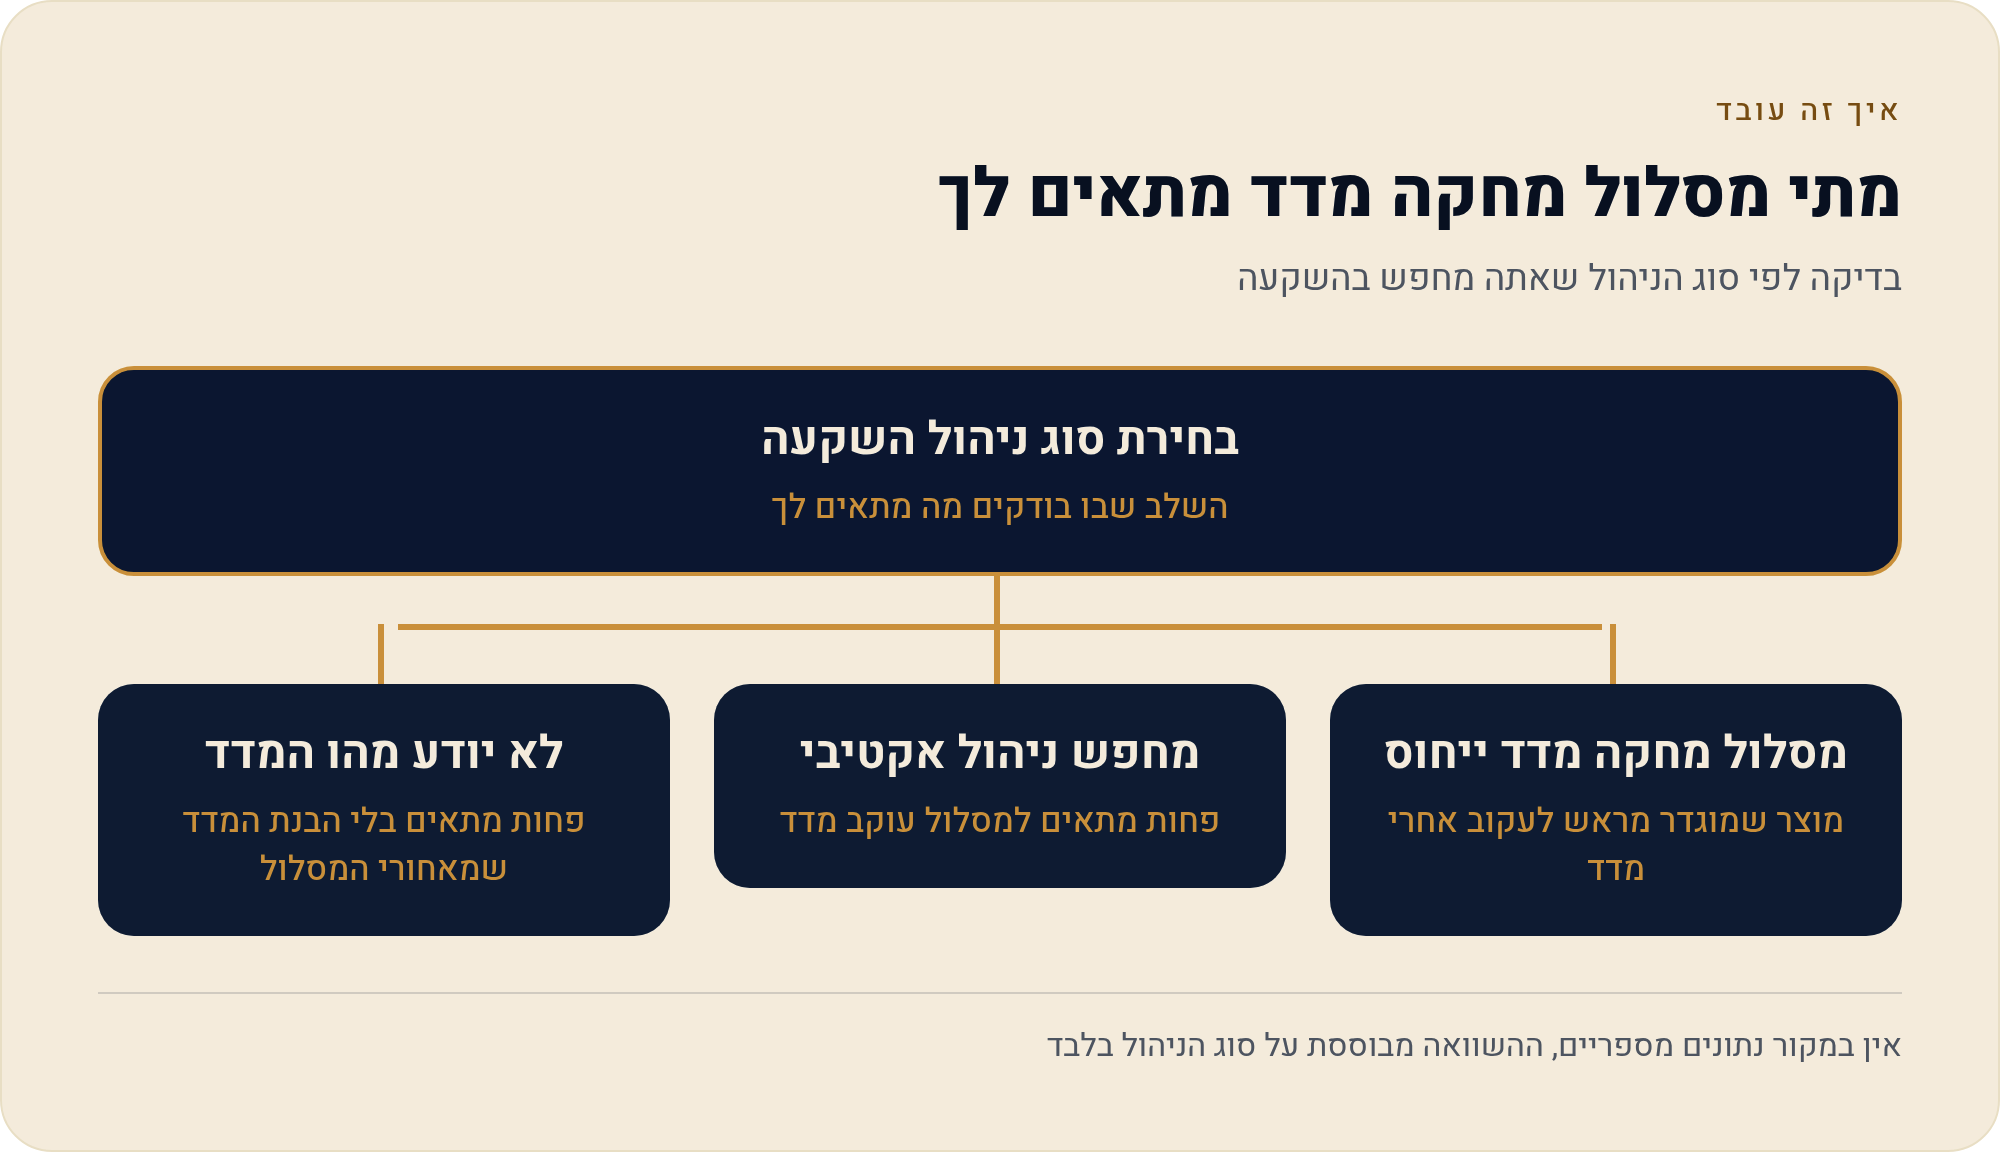
מתי כל קטגוריה נכנסת לשיקול ומתי היא פשוט לא המוצר שלך
צעדים מעשיים: לסנן נכון בגמל-נט
- נכנסים לגמל-נט אתר ההשוואה הרשמי של רשות שוק ההון, ובוחרים בסוג המוצר "קרן השתלמות".
- פותחים את תפריט המסלולים ומזהים שהרשימה כוללת גם מחקי מדד, כספי, סיכון מוגבר וסיכון מוגבר מאוד — ולא רק כללי ומנייתי.
- בוחרים קטגוריה אחת ונשארים בה. זו נקודת ההכרעה: ההשוואה תיערך בתוך הקטגוריה הזו בלבד.
- קובעים טווח זמן ומעדיפים להסתכל גם על טווחים ארוכים, לא רק על התשואה של השנה האחרונה.
- קוראים את המספר נכון וזוכרים שהוא אחרי דמי ניהול ולפני מס.
- בודקים דמי ניהול בנפרד בין הגופים שנשארו ברשימה המסוננת, כי זה נתון שמשפיע קדימה ולא רק אחורה.
- מתעדים את מה שמצאת שם המסלול המדויק, הגוף, הקטגוריה והטווח — כדי שהבדיקה הבאה תהיה השוואה ולא התחלה מחדש.
איפה זה יושב בתוך הסדרה
העמוד הזה משלים את מפת המסלולים: אחרי המסלול המנייתי ואחרי המסלול הכללי ומסלולי האג"ח, נותרו הקטגוריות שהרבה אנשים גוללים מעליהן. הצעד הבא הטבעי הוא ללמוד להשוות מסלול מול מדד הייחוס שלו, ולהבין למה חלון של שנה אחת הוא כלי מדידה חלש.
מקורות
- גמל-נט — אתר ההשוואה הרשמי לקופות גמל וקרנות השתלמות, רשות שוק ההון, ביטוח וחיסכון
- רשות שוק ההון, ביטוח וחיסכון — gov.il
נכון ל-20/08/2026.