הרבה אנשים מגלים את המונח "עוסק פטור" ברגע שהם רוצים להוציא קבלה ראשונה ומבינים שאי-אפשר פשוט לקחת כסף. רשות המסים מגדירה את עוסק הפטור כמסלול לעצמאי קטן, והשם "פטור" מבלבל: הוא מתייחס אך ורק לפטור מגביית מע"מ מהלקוחות — לא לפטור ממס הכנסה ולא לפטור מדמי ביטוח לאומי. במילים אחרות, גם עוסק פטור פותח תיק, מדווח ומשלם. הוא פשוט עושה את זה במתכונת מצומצמת יותר.
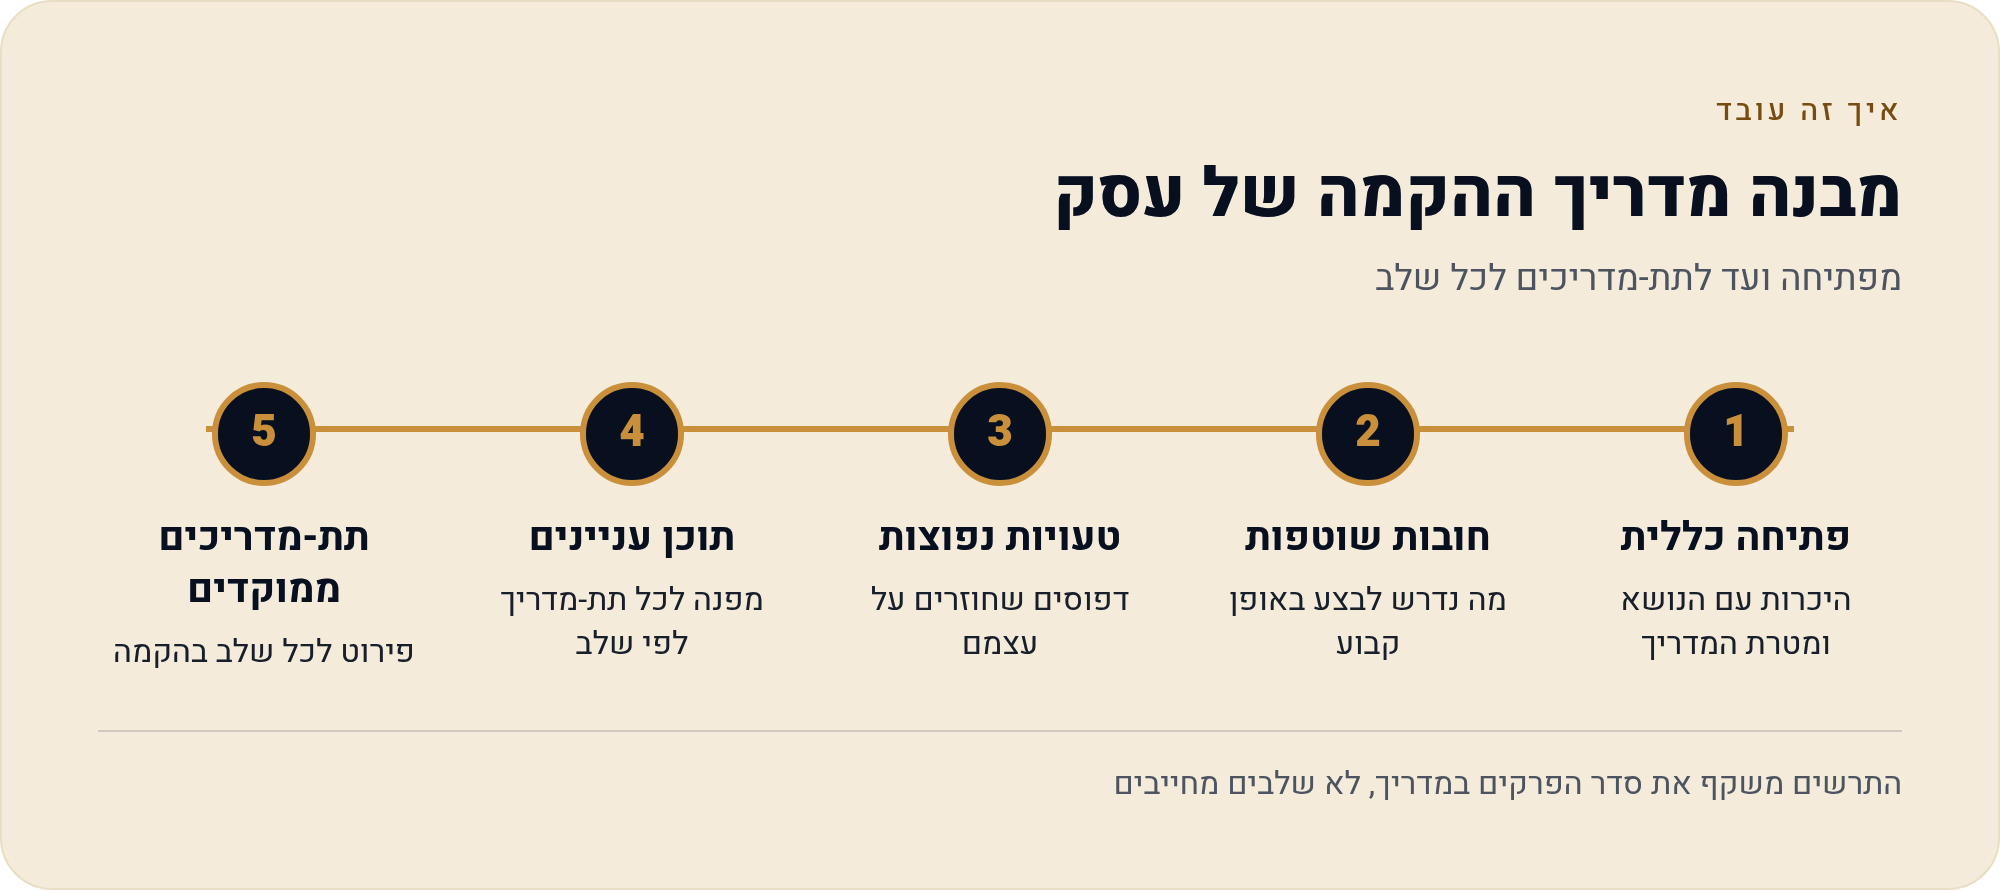
העמוד הזה הוא העוגן של הסדרה. הוא נותן את התמונה המלאה — ההגדרה, מי בכלל זכאי, איך נראה תהליך הפתיחה, מה החובות השוטפות, אילו טעויות חוזרות על עצמן — ומפנה לתת-מדריכים ממוקדים לכל שלב. אם אתם רק בתחילת הדרך, קראו אותו מתחילתו; אם אתם כבר באמצע ההקמה, דלגו ישר למקטע הרלוונטי דרך תוכן העניינים.
מהו עוסק פטור? הגדרה והבדלים מול עוסק מורשה וחברה
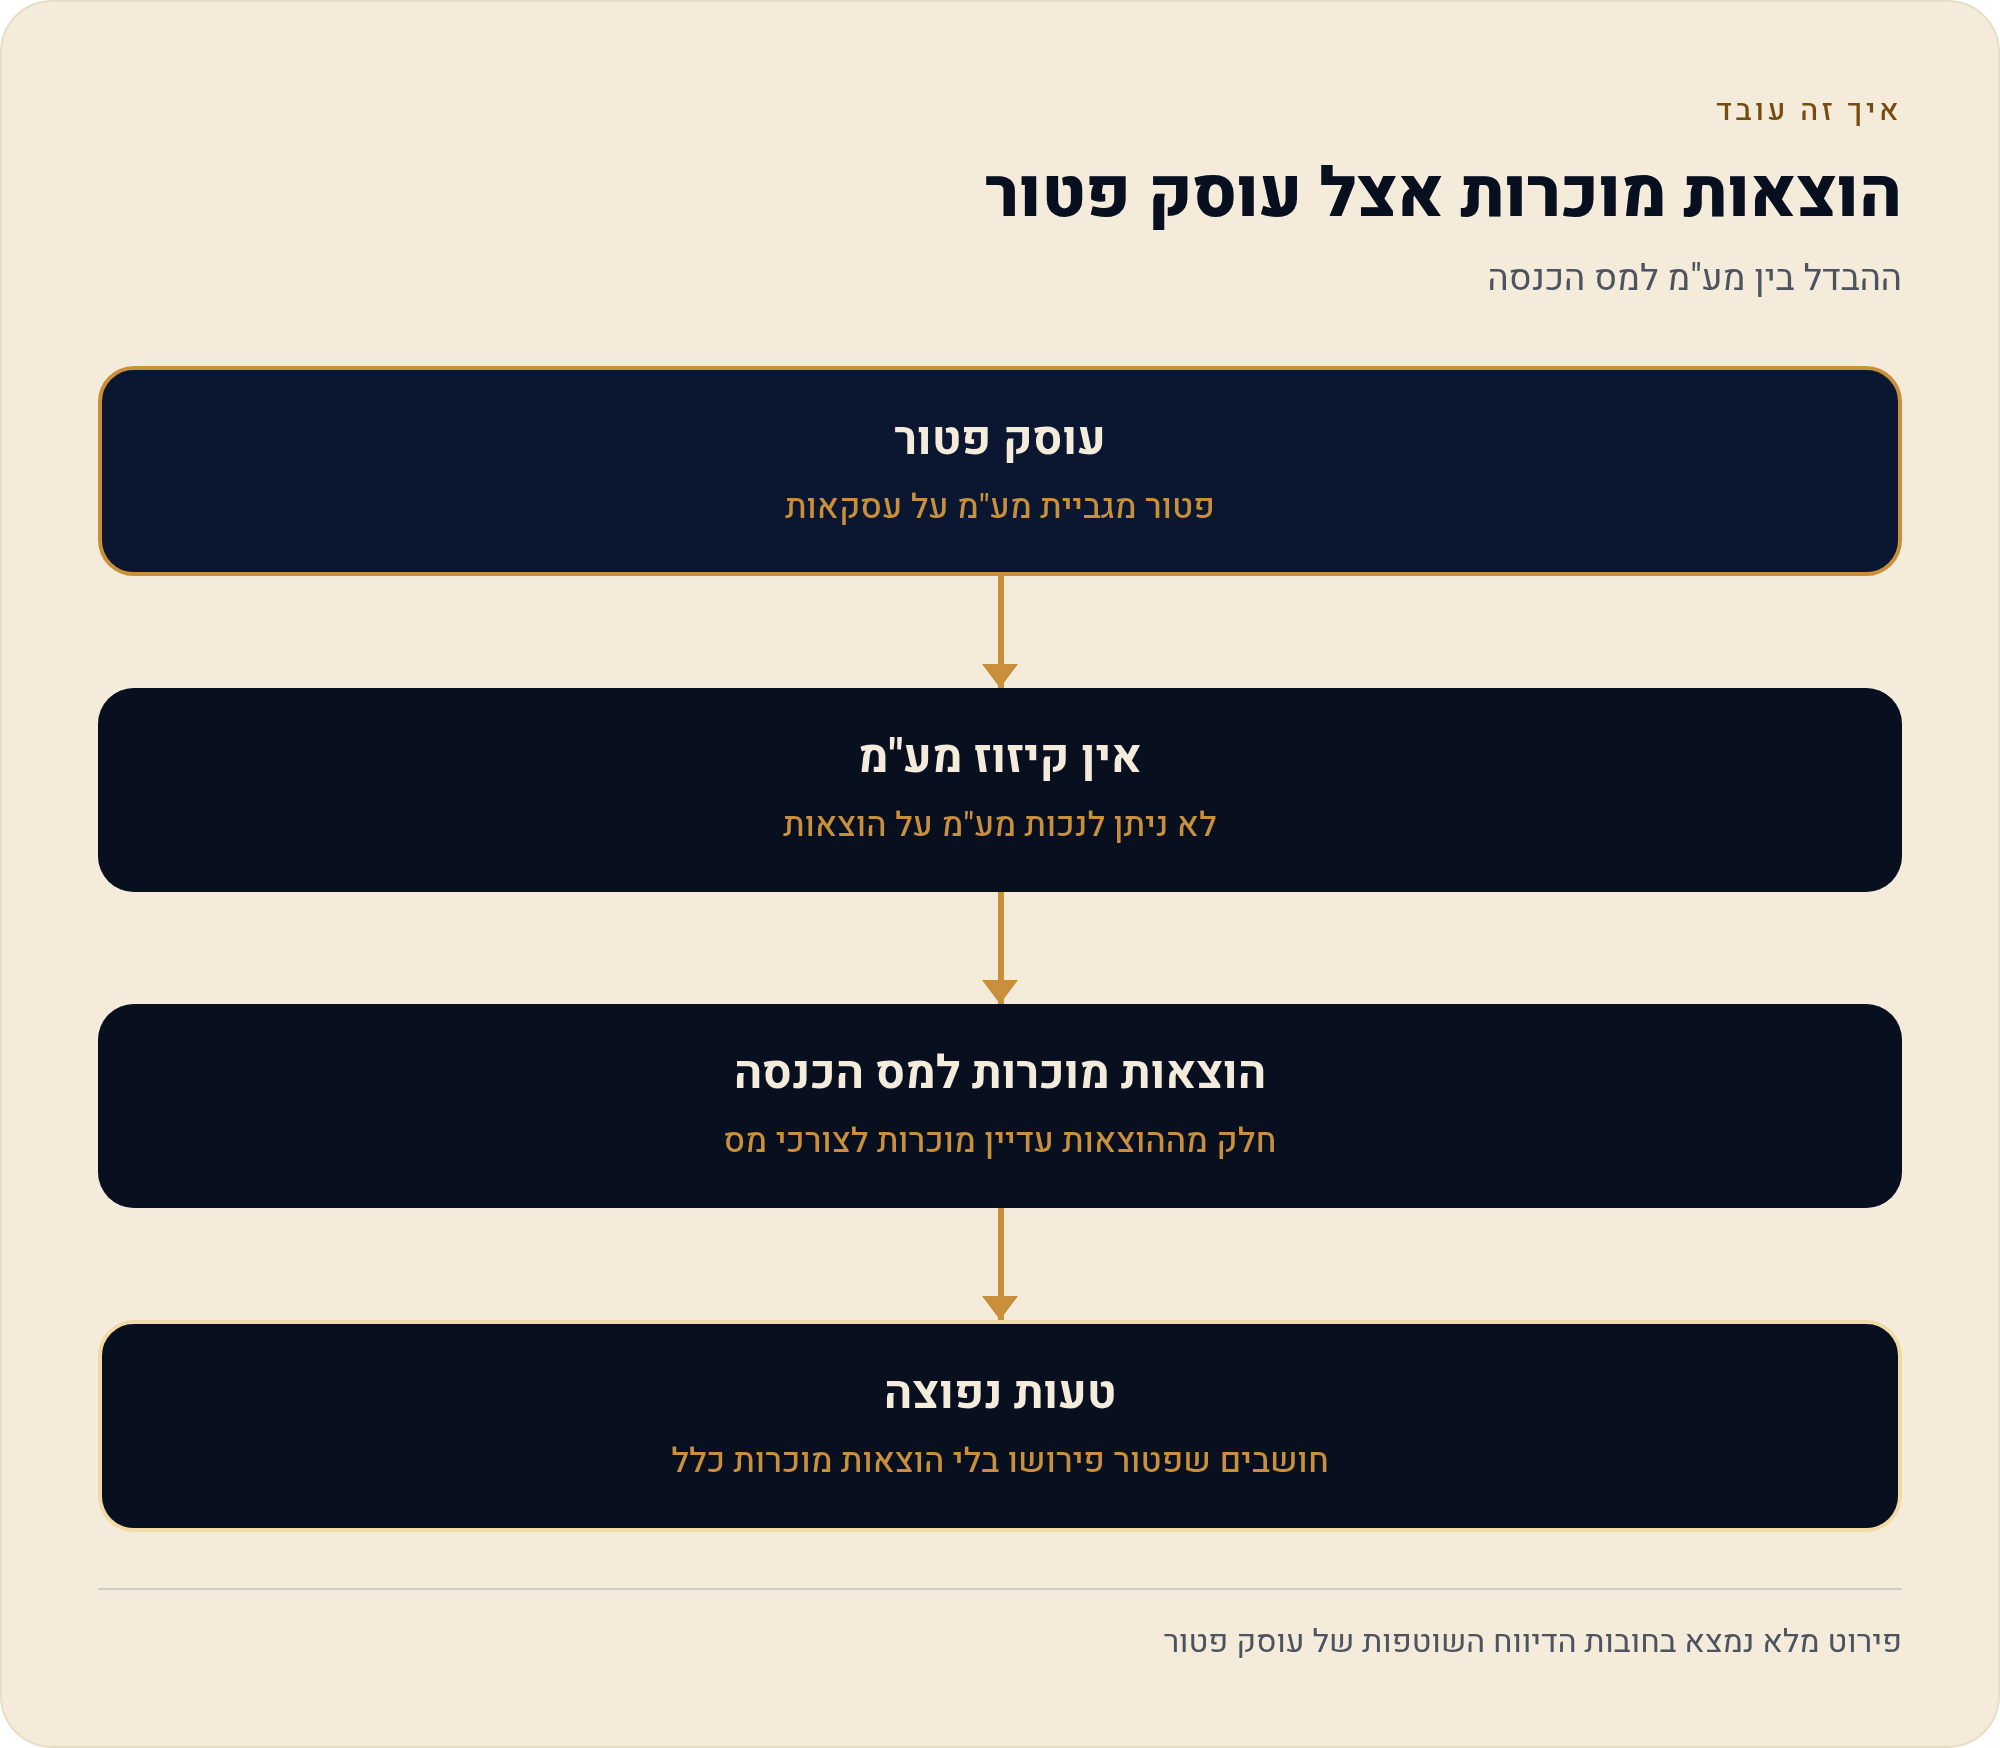
עוסק פטור הוא יחיד שמנהל עסק שמחזורו השנתי נמוך מתקרה שקבועה בחוק מע"מ ומתעדכנת על-ידי רשות המסים. מאחר שהוא אינו גובה מע"מ מלקוחותיו, הוא גם אינו מקזז מע"מ על הוצאותיו — וזו נקודה שחשוב להבין לפני שנכנסים.
שלוש המתכונות המרכזיות בישראל הן:
- עוסק פטור — לא גובה מע"מ, מדווח למע"מ בדרך-כלל בדיווח שנתי מרוכז, מנהל ספרים בהיקף מצומצם.
- עוסק מורשה — גובה מע"מ מלקוחות, מקזז מע"מ על הוצאות, ומדווח למע"מ באופן תקופתי (חודשי או דו-חודשי).
- חברה בע"מ — ישות משפטית נפרדת, חבה במס חברות, חייבת בדיווחים מורכבים יותר ובניהול ספרים מלא.
הבחירה אינה רק "כמה מס" — היא נוגעת לאופי הלקוחות (עסקים מעדיפים לעיתים חשבונית מס שאפשר לקזז), לרמת הניירת ולעלות הנהלת החשבונות.
ומאז 2024 יש שחקן רביעי על המגרש: "בעל עסק זעיר". עוסק פטור (וגם עוסק מורשה שמחזורו עד תקרת עוסק פטור) יכול לבחור בדיווח מקוצר למס הכנסה, שבו מוכרת לו אוטומטית הוצאה נורמטיבית של 30% מהמחזור — בלי לאסוף קבלות על הוצאות. פרטי המסלול בעמוד הרפורמה באתר רשות המסים.
| קריטריון | עוסק פטור | עוסק מורשה | חברה בע״מ |
|---|---|---|---|
| גביית מע״מ מלקוחות | פטור | חייב | חייב |
| דיווח מע״מ | הצהרה שנתית | חודשי/דו-חודשי | חודשי/דו-חודשי |
| מורכבות ועלות ניהול | נמוכה | בינונית | גבוהה |
| מתי מתאים | מחזור קטן, מתחת לתקרה | מחזור מעל התקרה / לקוחות עסקיים | היקף גדול / אחריות מוגבלת |
מי יכול להירשם? סף המחזור השנתי ורשימת הפעילויות האסורות
שני תנאים מצטברים קובעים אם אתם מתאימים למסלול:
- סף המחזור השנתי — המחזור הצפוי שלכם צריך להיות מתחת לתקרה שמפרסמת רשות המסים, והיא מתעדכנת מעת לעת. התקרה לשנת 2026: 122,833 ₪ (בשנים 2024–2025 — 120,000 ₪). היא מתעדכנת משנה לשנה, ולכן בשנת הפתיחה בודקים את המספר מול רשות המסים — לא מול חבר.
- סוג הפעילות — חלק מהמקצועות אינם זכאים למסלול עוסק פטור גם אם המחזור נמוך מהתקרה. קיימת רשימת פעילויות שחייבות להירשם כעוסק מורשה ללא תלות במחזור.
פירוט מלא של בדיקת הזכאות, כולל איך מעריכים מחזור צפוי כשעוד לא התחלתם לעבוד, נמצא בתת-המדריך הייעודי האם אתה מתאים לעוסק פטור?
חובות דיווח ותשלומים שוטפים: קבלות, ניהול ספרים והוצאות מוכרות
אחרי הפתיחה מתחילה השגרה. עוסק פטור מחויב, בין היתר, ב:
- הוצאת קבלות כדין על כל תקבול — זהו מסמך שונה מחשבונית מס שמוציא עוסק מורשה.
- ניהול ספרים בהיקף שקובעת רשות המסים לפי סוג העסק.
- דיווח שנתי למע"מ על המחזור, דוח שנתי למס הכנסה, ועדכון ביטוח לאומי בשינויי הכנסה.
גם נושא ההוצאות המוכרות שייך לכאן: למרות שעוסק פטור אינו מקזז מע"מ, חלק מההוצאות עשויות להיות מוכרות לצורכי מס הכנסה. את הפירוט המלא תמצאו בחובות הדיווח השוטפות של עוסק פטור.
שגיאות נפוצות וסיכונים תפעוליים — מה חשוב להימנע ממנו
הטעויות החוזרות אינן דרמטיות בדרך-כלל, אבל הן עולות זמן וכסף:
- הנחה ש"פטור" = בלי דיווחים. גם בלי מע"מ, יש דוח שנתי וחובות ביטוח לאומי.
- בחירת מסלול שגוי. פתיחה כעוסק פטור כשהפעילות בכלל לא זכאית — ואז צריך לתקן רטרואקטיבית.
- הוצאת מסמך לא מתאים. בלבול בין קבלה לחשבונית מס.
- התעלמות מהסף. מי שחורג מתקרת המחזור ולא מעדכן עלול למצוא את עצמו עם התחשבנות מע"מ רטרואקטיבית.
מה עושים כשבאמת חורגים מהסף — כולל מעבר למסלול עוסק מורשה — מוסבר בחרגת מהסף? מה עושים כשעוסק פטור הופך לעוסק מורשה. (האמור כאן הוא מידע כללי ואינו תחליף לייעוץ מקצועי פרטני.)
תוכן עניינים: מפת הסדרה
- המדריך המלא לפתיחת עוסק פטור בישראל (אתם כאן)
- האם אתה מתאים לעוסק פטור? בדיקת זכאות לפני הפתיחה
- איך פותחים עוסק פטור: מדריך פתיחת תיקים שלב אחר שלב
- חובות הדיווח השוטפות של עוסק פטור: קבלות, ספרים ודוחות
- כמה עולה להיות עוסק פטור: דמי ביטוח לאומי ומס הכנסה
- חרגת מהסף? מה עושים כשעוסק פטור הופך לעוסק מורשה
לפני שמתחילים: מה מכינים מראש
רוב התקיעות ברישום נובעות מחוסר מסמך אחד שחסר ברגע האמת. המסמכים שנדרשים לרישום כוללים בדרך-כלל:
- תעודת זהות (כולל הספח).
- פרטי חשבון בנק על שמך — לרוב צילום צ'ק או אישור ניהול חשבון.
- תיאור הפעילות העסקית — במה אתה עוסק, איפה, וממתי התחלת.
זו רשימה כללית ולא סגורה — את הרשימה המלאה והעדכנית יש לאמת ישירות מול רשות המסים וביטוח לאומי, כי הדרישות עשויות להשתנות לפי סוג הפעילות.
| מסמך / פרט | לאיזה גוף |
|---|---|
| תעודת זהות + ספח | מע״מ · מס הכנסה · ביטוח לאומי |
| פרטי חשבון בנק + אישור ניהול חשבון | מע״מ (החזרים) |
| תיאור העיסוק והפעילות | מע״מ · מס הכנסה |
| הערכת מחזור/הכנסה צפויה | ביטוח לאומי (קביעת מקדמות) |
שלב 1 — פתיחת תיק במע"מ
הצעד הראשון הוא רישום כעוסק פטור במע"מ. מגישים טופס רישום במשרד מע"מ האזורי או, ככל שאפשר, דרך השירות המקוון לפתיחת תיק עוסק פטור באתר רשות המסים.
- בודקים באתר רשות המסים מהו הטופס העדכני לרישום עוסק פטור ואילו אפשרויות הגשה מקוונת זמינות.
- ממלאים את פרטי הזיהוי, פרטי חשבון הבנק ותיאור הפעילות.
- מגישים — פיזית במשרד האזורי או באופן מקוון.
שים לב: אפשרויות ההגשה המקוונת והטופס המדויק משתנים מעת לעת, ולכן יש לאמת אותם באתר רשות המסים ולא להסתמך על טופס שמצאת במקום אחר.
שלב 2 — פתיחת תיק במס הכנסה
תיק מס הכנסה נפתח בדרך-כלל במקביל לרישום במע"מ. בשלב הזה אתה מקבל מספר תיק במס הכנסה, ובמקביל מתבררת השאלה החשובה: מהן חובות הדיווח שלך.
- מקבלים מספר תיק במס הכנסה.
- מבררים האם חלה עליך חובת הגשת דוח שנתי.
- מבררים האם נדרשות מקדמות ובאיזה אופן.
הפרטים המדויקים לגבי חובת הדוח השנתי והמקדמות הם עניין שתלוי בנתונים האישיים שלך, ולכן יש לברר אותם מול רשות המסים. זו אינה המלצת מס פרטנית — רק תיאור של השלבים הכלליים.
שלב 3 — רישום כעובד עצמאי בביטוח לאומי
זה השלב עם שעון: לפי הביטוח הלאומי, מודיעים ונרשמים כעובד עצמאי מיד עם תחילת העבודה — אפשר במקוון, בלי להגיע לסניף. אי-רישום בזמן עלול לפגוע בכיסוי הביטוחי שלך, ולכן זה לא צעד שכדאי "להשאיר לסוף".
- נרשמים כעובד עצמאי מול הסניף הרלוונטי.
- מוסרים את תיאור הפעילות ופרטי ההכנסה הצפויה — סיווג זה משפיע על דמי הביטוח.
- מוודאים שהרישום בוצע בסמוך לתחילת הפעילות — לא דוחים.
על העלויות והמשמעות הכספית של דמי הביטוח הלאומי והמס נרחיב בעמוד כמה עולה להיות עוסק פטור.
מה מקבלים בסוף התהליך
לאחר השלמת הרישום מתקבל מספר עוסק. זהו המספר שילווה אותך מכאן והלאה — הוא מופיע בכל הקבלות ומסמכי העסק שתוציא. במובן הזה, סיום שלושת השלבים הוא לא רק "בירוקרטיה שנגמרה", אלא נקודת הפתיחה האמיתית של הפעילות העסקית המדווחת.
מכאן ממשיכים אל הדיווח השוטף: אילו קבלות מוציאים, איך שומרים ספרים ומתי מגישים — הכל בחובות הדיווח השוטפות של עוסק פטור. ואם בהמשך תחרוג מהסף, יש עמוד נפרד על מעבר לעוסק מורשה.
מקורות
- רשות המסים בישראל — הגדרות עוסק פטור/מורשה, סף המחזור השנתי ורשימת הפעילויות החייבות ברישום. נכון ליולי 2026; התקרה והתנאים מתעדכנים לכל שנת מס.
- המוסד לביטוח לאומי — רישום עצמאי, מסלולי דמי ביטוח ועדכון הכנסה. נכון ליולי 2026.