נניח שעברתם את גיל הפרישה וחזרתם לעבוד: משרה מלאה, משרה חלקית או ייעוץ כעצמאים. יום אחד מגיע מכתב מהמוסד לביטוח לאומי, ובו חישוב קצבה שלא דומה למה שציפיתם. לעיתים קרובות ההסבר הוא מבחן ההכנסות של קצבת אזרח ותיק. העמוד הזה עונה על שלוש שאלות בלבד: האם העבודה פוגעת בקצבה, מאיזה סכום, והאם עדיף לחכות.
בקצרה
- האם העבודה פוגעת? כן, אם ההכנסה מעבודה (שכר או עצמאות) עוברת את הסף, ורק בין גיל הפרישה לגיל 70. הפנסיה לא נספרת במבחן הרגיל, והכנסות שאינן מעבודה עשויות להשפיע.
- מה הסף? נכון ל־2026: עד 10,113 ₪ ברוטו לחודש ליחיד, ועד 13,484 ₪ למי שיש לו בן או בת זוג העונים להגדרה בחוק. המקור: הביטוח הלאומי.
- לדחות? דחייה מזכה מוסיפה 5% לקצבה לכל שנה. זו החלטה אישית, ואין לה תשובה אחת נכונה.
בין גיל הפרישה לגיל 70: למה בודקים לכם הכנסות
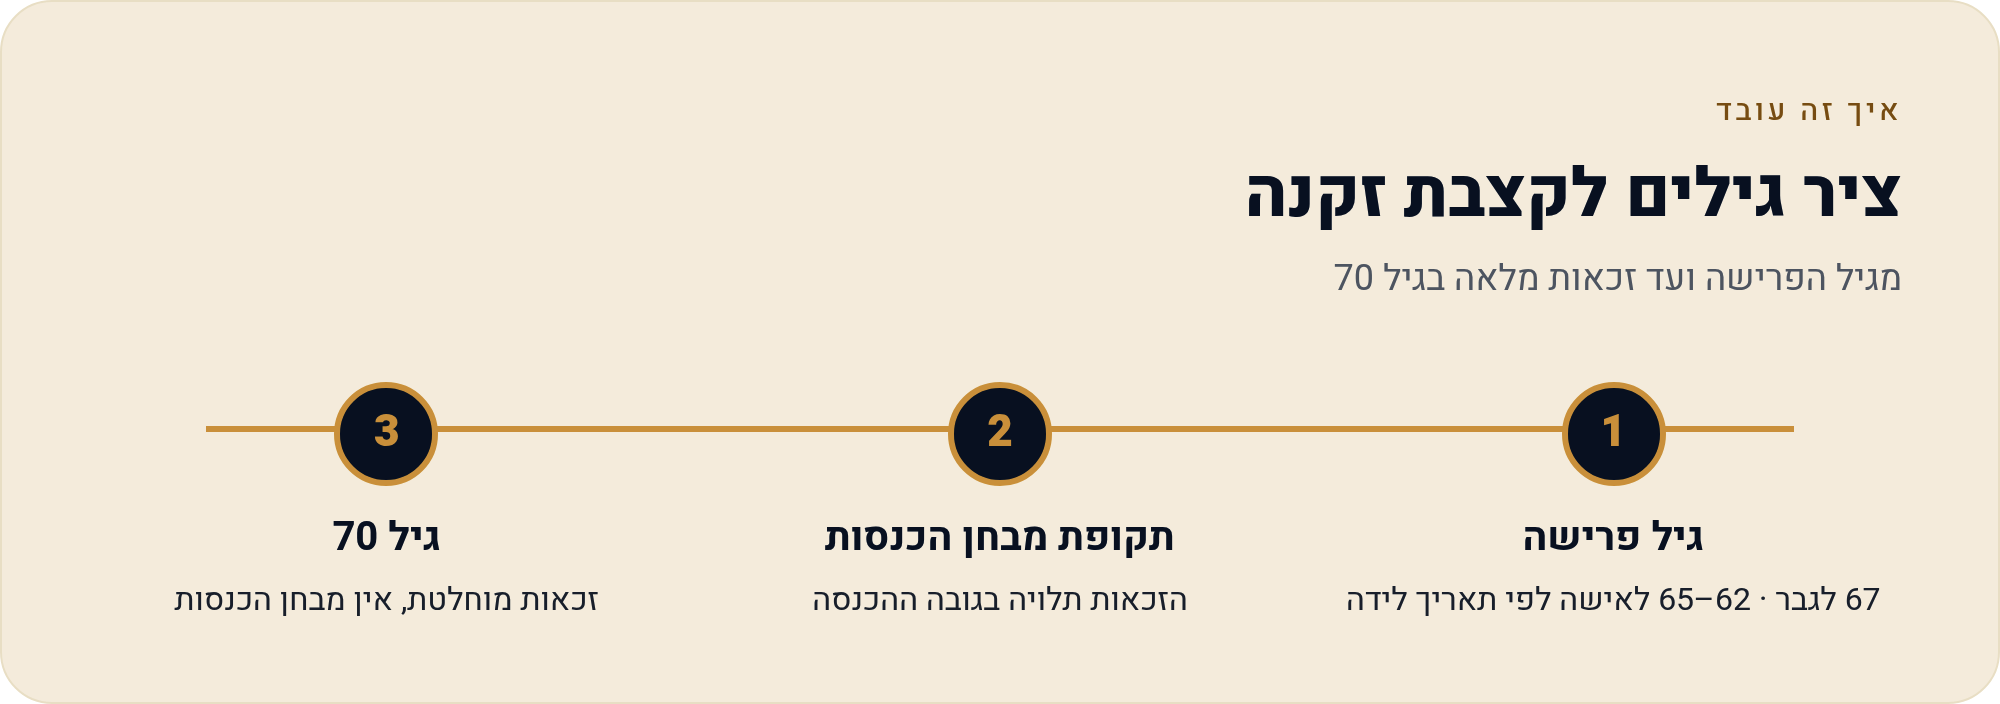
הביטוח הלאומי עובד עם שני גילים, ולא עם אחד. גיל הפרישה הוא הגיל שממנו אפשר לקבל את הקצבה בכפוף למבחן הכנסות. בשנת 2026 הוא 67 לגבר, ואצל אישה הוא נע בין 62 ל־65 לפי תאריך הלידה. את הגיל המדויק אפשר למצוא בטבלת גיל הפרישה לפי שנת לידה. גיל הזכאות המוחלטת הוא 70, לגברים ולנשים.
בשנים שבין שני הגילים הקצבה מותנית בהכנסה מעבודה. מי שעדיין מרוויח שכר גבוה לא יקבל את הקצבה המלאה. מגיל 70 התנאי הזה נעלם. כלומר, מבחן ההכנסות הוא תקופת ביניים, לא מצב קבוע. אם אתם כבר אחרי 70, רוב העמוד הזה לא נוגע לכם.
מה נחשב הכנסה: השכר נספר, הפנסיה לא
הבלבול הנפוץ ביותר: אנשים מניחים שכל שקל שנכנס לחשבון נספר. במבחן הרגיל לקצבת אזרח ותיק זה לא המצב.
- שכר מעבודה או הכנסה כעצמאי: נספרים. זה לב המבחן.
- פנסיה מקרן פנסיה, מביטוח מנהלים או מפנסיה תקציבית: לא נספרת במבחן הרגיל בין גיל הפרישה ל־70.
- הכנסות שאינן מעבודה, כמו שכירות, ריבית או נכסים: ההשפעה שלהן תלויה במסלול ובשילוב עם השכר, והעמוד הזה לא מחשב אותה. כאן כדאי לבדוק במחשבון הרשמי ולא לנחש.
הספים לשנת 2026, להכנסה מעבודה. נכון ל־2026, מקור: הביטוח הלאומי:
| מצב משפחתי | הכנסה חודשית ברוטו שאינה פוגעת בקצבה המלאה |
|---|---|
| יחיד/ה | עד 10,113 ₪ |
| מי שיש לו בן/בת זוג העונים להגדרה בחוק | עד 13,484 ₪ |

שכר מעט מעל הסף: קצבה חלקית ולא אפס
הנה הטעות השנייה: לחשוב ששקל אחד מעל הסף מוחק את כל הקצבה. בפועל הביטוח הלאומי מפחית רק חלק מהעודף:
כך זה נראה בכמה רמות שכר. החישוב הוא להמחשה בלבד, לפי אותה נוסחה (קצבה מלאה של 2,757 ₪, סף של 10,113 ₪ והפחתה של 60% מהעודף), ליחיד עם ותק מרבי:
| שכר ברוטו לחודש | עודף מעל הסף של 10,113 ₪ | הפחתה (60% מהעודף) | קצבה חלקית |
|---|---|---|---|
| 11,113 ₪ | 1,000 ₪ | 600 ₪ | 2,157 ₪ |
| 12,113 ₪ | 2,000 ₪ | 1,200 ₪ | 1,557 ₪ |
| 13,113 ₪ | 3,000 ₪ | 1,800 ₪ | 957 ₪ |
| 14,113 ₪ | 4,000 ₪ | 2,400 ₪ | 357 ₪ |
הקצבה החלקית המינימלית היא 184 ₪, שהם 10% מהקצבה הבסיסית ליחיד ב־2026 (1,838 ₪, לפני תוספת ותק). לפי אותה נוסחה, ההפחתה מגיעה לשם כשהעודף הוא כ־4,288 ₪, כלומר בשכר של כ־14,400 ₪ ברוטו ליחיד: (2,757 − 184) ÷ 0.6 = 4,288. מעבר לשכר הזה ההפחתה כבר מגיעה למינימום, ולכן כדאי לבדוק מול הביטוח הלאומי מה מגיע לכם בפועל. וגם בכיוון ההפוך: אם השכר ירד או שהפסקתם לעבוד, דווחו על כך לביטוח הלאומי. השינוי עשוי להגדיל את הקצבה, אבל הוא לא קורה מעצמו. איך מגיעים לסכום הבסיס ולתוספת הוותק מוסבר בעמוד על סכומי הקצבה.
האפשרות השנייה: לדחות ולקבל תוספת של 5% לשנה
תוספת דחייה היא 5% מהקצבה לכל שנת דחייה מזכה. היא מיועדת בעיקר למי שלא היה זכאי בין גיל הפרישה ל־70 בגלל שכר גבוה. היא חלה גם על מי שהיה זכאי לקצבה חלקית ובחר לדחות אותה לפי הכללים. בדוגמה של הביטוח הלאומי, גבר שלא היה זכאי מגיל 67 עד 70 בגלל שכר גבוה יקבל תוספת של 15%: חמישה אחוזים על כל אחת משלוש השנים.
| מה בודקים | קצבה חלקית עכשיו | דחייה מזכה |
|---|---|---|
| מתי מתחיל כסף להיכנס | מיד, בסכום מופחת | מאוחר יותר |
| מה קורה לקצבה העתידית | אין תוספת דחייה על התקופה הזו | תוספת של 5% לכל שנת דחייה מזכה |
| תנאי מרכזי | שכר מעל הסף אך לא גבוה מדי | החלטה של הביטוח הלאומי שהדחייה מוכרת |
אחרי גיל 70: אין מבחן הכנסות
מגיל 70 הקצבה עצמה כבר לא תלויה בשכר. אפשר להמשיך לעבוד ולהרוויח כמה שרוצים, והקצבה לא תקטן בגלל זה. אבל גיל 70 לא פוטר מכל התנאים. עדיין צריך להיות מבוטח, לעמוד בתנאי התושבות, להשלים תקופת אכשרה, ודמי הביטוח צריכים להיות משולמים כחוק. גם בגיל 70 הקצבה לא מגיעה מעצמה: צריך להגיש תביעה.
מה זה אומר בשבילכם: שאלה אחת — כמה שנים עד 70
כל ההתלבטות מתכנסת לחלון הזמן שבין גיל הפרישה שלכם לבין 70. אצל גבר החלון הוא שלוש שנים, מ־67 עד 70. אצל אישה החלון ארוך יותר ותלוי בתאריך הלידה, כי גיל הפרישה שלה נמוך מ־67. ככל שהחלון ארוך יותר, כך יש יותר שנים שבהן השכר נבדק, ויותר שנים שבהן אפשר לצבור דחייה מזכה.
מה ששווה לשים על השולחן: כמה שנים נשארו עד 70, מה השכר הצפוי בכל שנה, והאם הוא מתחת לסף, מעט מעליו או הרבה מעליו. רק עם הנתונים האלה אפשר להשוות בין קצבה חלקית עכשיו לבין קצבה גבוהה יותר אחר כך. דוגמה לחישוב, על המספרים שבעמוד: אם מוותרים על קצבה חלקית של 2,157 ₪ בחודש לשנה שלמה, זה 25,884 ₪. אם נניח לצורך ההמחשה שתוספת הדחייה של 5% היא 5% מ־2,757 ₪, כלומר כ־138 ₪ בחודש, ההפרש מתכסה רק אחרי יותר מ־15 שנה. אין כאן המלצה לדחות או לא לדחות, כי התשובה תלויה בצורך בתזרים, במצב הבריאותי ובמקורות הכנסה אחרים.
לפני שמחליטים: חמישה צעדים מול הביטוח הלאומי
- רושמים שני תאריכים את תאריך גיל הפרישה המדויק שלכם ואת תאריך גיל 70.
- מרכזים מסמכי הכנסה תלושי שכר, אישור מעסיק או שומה לעצמאים, ונתונים על הכנסות שאינן מעבודה.
- משווים לסף מול הסכום שמתאים למצב המשפחתי שלכם, ובודקים אם בן או בת הזוג עונים להגדרה שבחוק.
- בודקים במחשבון הרשמי של הביטוח הלאומי, במיוחד כשיש כמה מקורות הכנסה.
- מגישים תביעה גם אם השכר גבוה ושומרים את ההחלטה הכתובה. היא הבסיס לתוספת הדחייה. איך מגישים מוסבר בעמוד על הגשת התביעה.
את התמונה המלאה, כולל ותק, תוספות והשלמת הכנסה, תמצאו במדריך המלא לקצבת אזרח ותיק.
מקורות
- המוסד לביטוח לאומי: תוספות לקצבת אזרח ותיק, כולל תוספת דחייה של 5%
- המוסד לביטוח לאומי: קצבה חלקית, נוסחת ה־60% והמינימום
- המוסד לביטוח לאומי: אזרח ותיק, גיל הפרישה וגיל הזכאות
- המוסד לביטוח לאומי: הגדרת בן זוג וילד
- המוסד לביטוח לאומי: מחשבון קצבת אזרח ותיק
- נכון ל־3.11.2026. מקור כל הסכומים: הביטוח הלאומי, 2026.