בחלק הזה
בקצרה
- מקיף מכסה את הרכב שלך — נזק, גניבה וכדומה. צד ג' מכסה רק נזקי רכוש שגרמת לרכוש של אחר.
- שניהם תחרותיים — כל חברה קובעת תעריף בעצמה, בשונה מביטוח חובה שבו התעריפים אחידים ומתפרסמים רשמית.
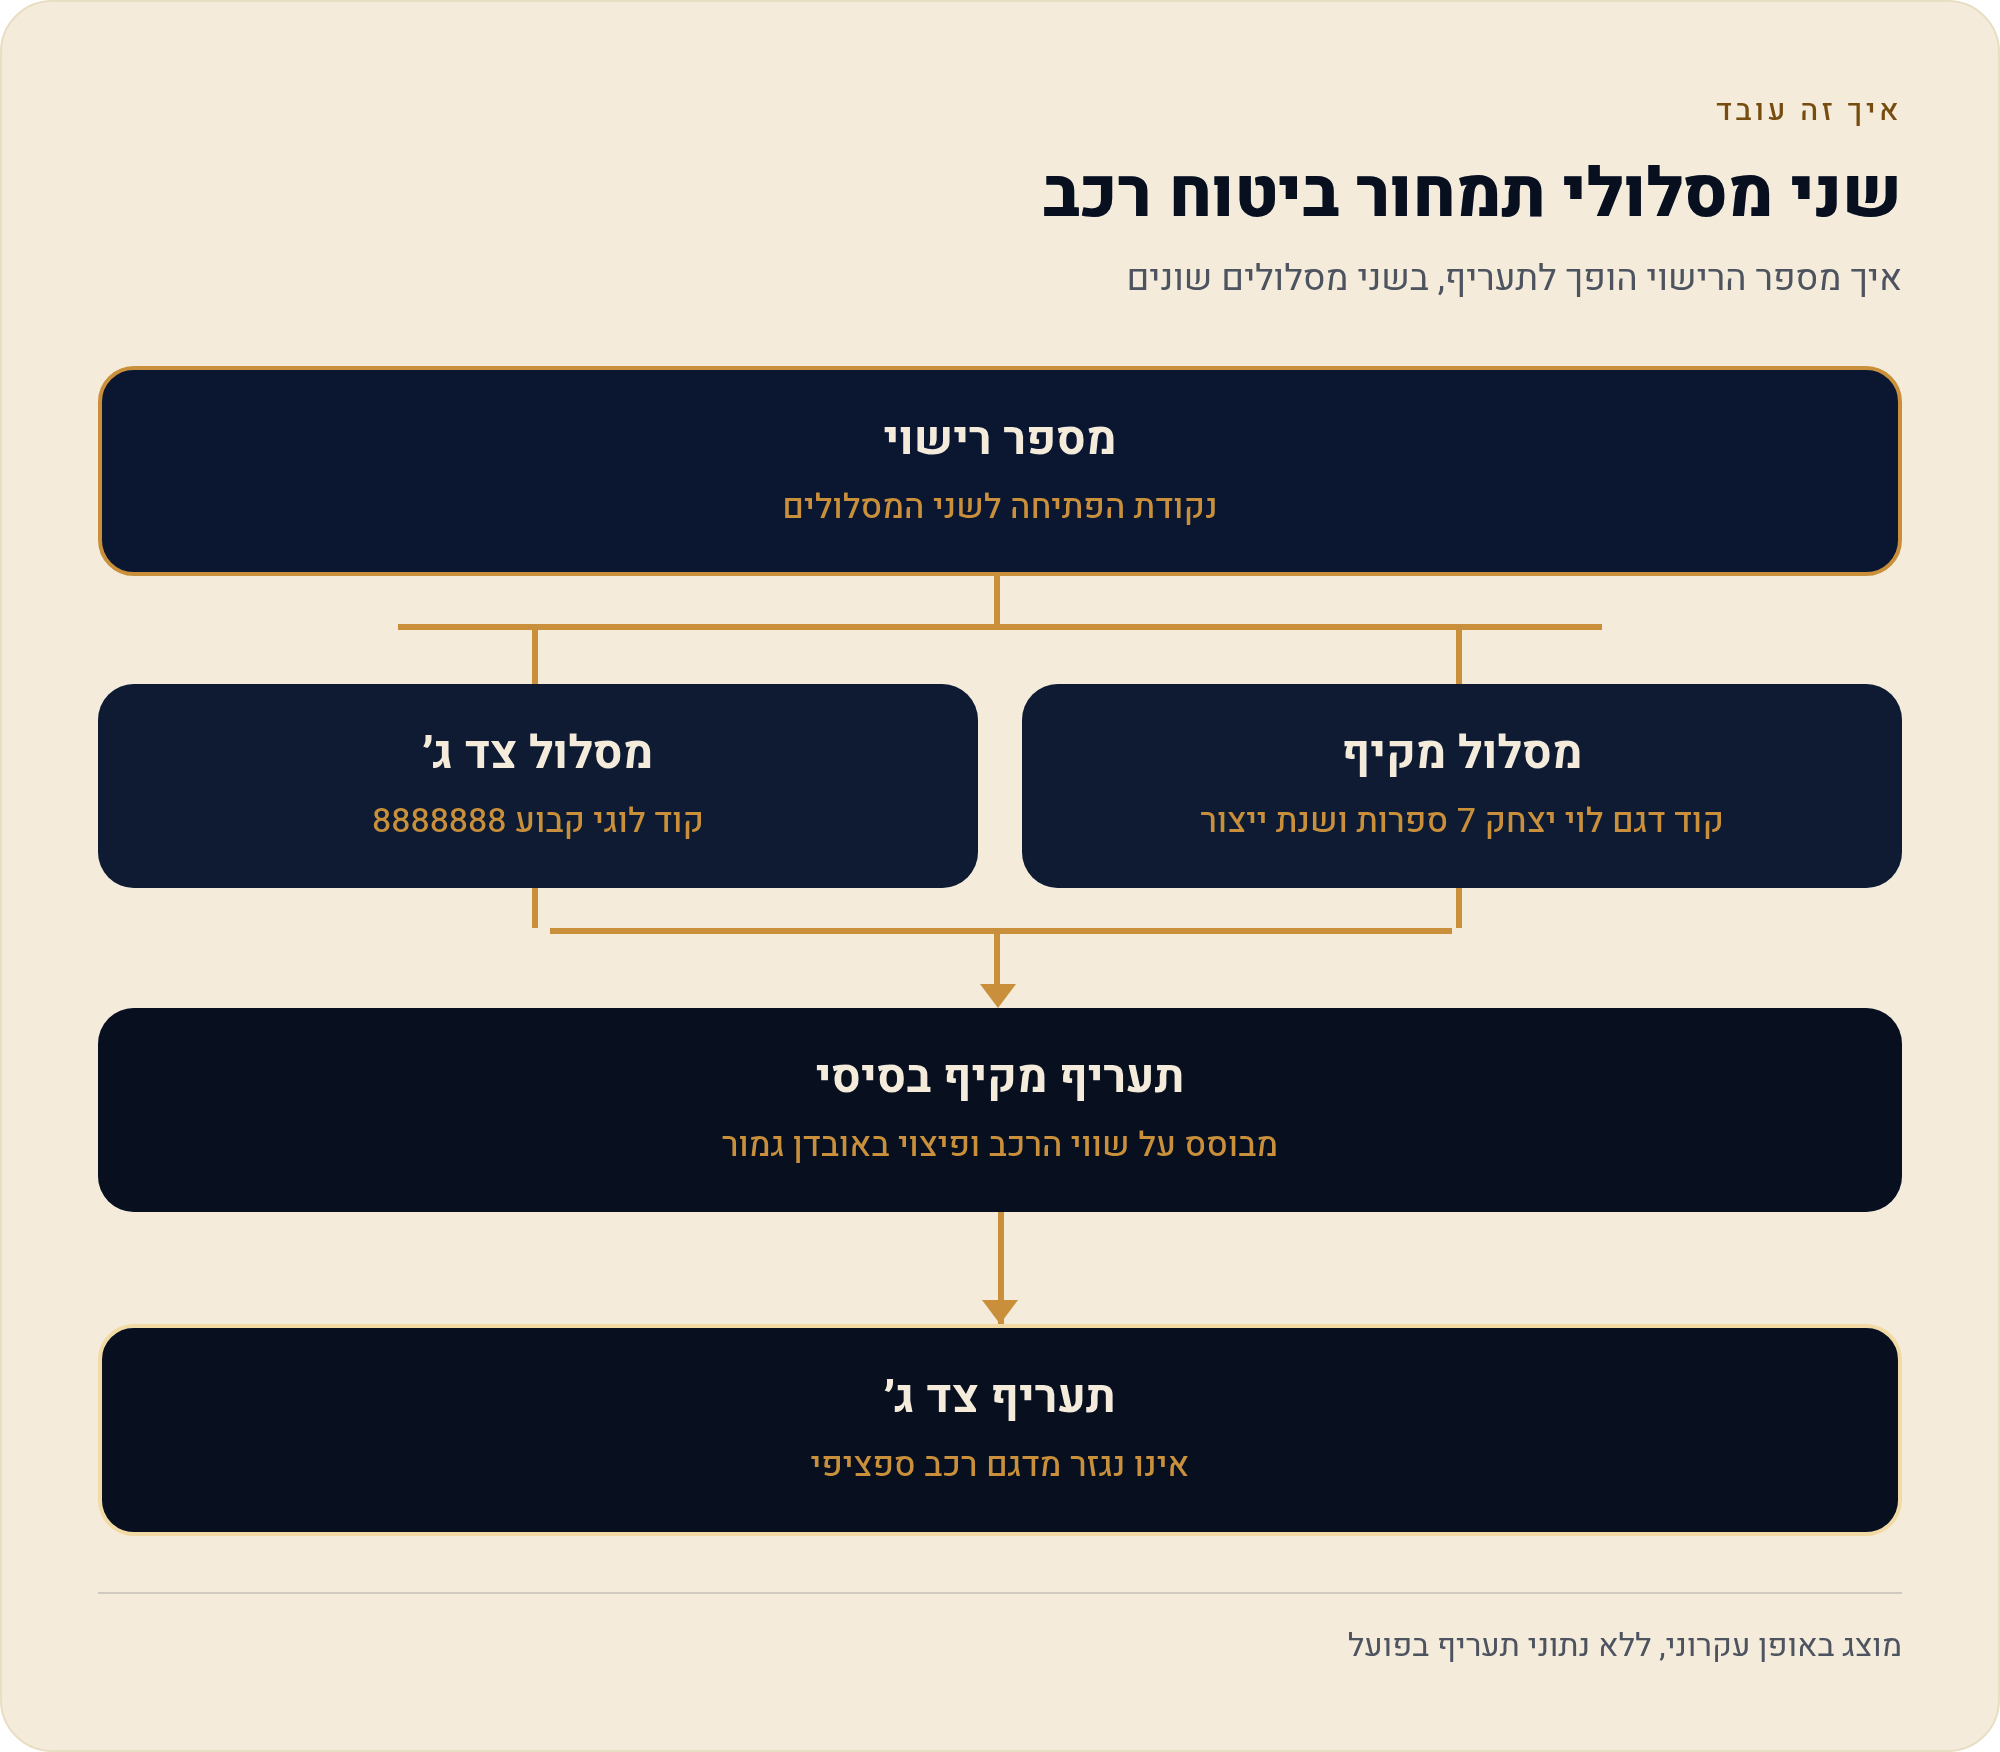
- מקיף מתומחר לפי דגם: במכרז משרד האוצר נדרש תעריף מקיף בסיסי לכל קוד דגם לוי יצחק בן 7 ספרות ולכל שנת ייצור.
- צד ג' לא: באותו מכרז הוא מסומן בקוד 8888888 — מזהה לוגי שאינו נגזר מדגם מסוים.
- מסקנה: טעות בקוד הדגם מסוכנת בעיקר במקיף, כי שם היא מזיזה את שווי הרכב ואת הפיצוי באובדן גמור.
במסמכי המכרז "ביטוח רכב פרטי לעובדי מדינה" של מינהל הרכש הממשלתי במשרד האוצר יש שדה קטן שמסביר, טוב יותר מכל הסבר שיווקי, את ההבדל בין ביטוח מקיף לביטוח צד ג': כדי לתמחר מקיף, החברה נדרשת להציע מחיר לכל קוד דגם לוי יצחק בן 7 ספרות ולכל שנת ייצור. כדי לתמחר צד ג', אותו מכרז מסתפק בקוד אחד — 8888888.
זה לא פרט טכני. זו כל ההבחנה בקליפת אגוז: המקיף מבטח את הרכב הספציפי שלך, ולכן חייב לדעת בדיוק איזה רכב זה; צד ג' מבטח את הנזק שאתה עלול לגרום לאחרים, ולכן הזהות המדויקת של הרכב שלך פחות קריטית לתמחור. בעמוד הזה נפרק את זה למספרים, ונראה למה בדיוק אותה טעות בקוד דגם יכולה להיות יקרה במקיף וכמעט לא מורגשת בצד ג'.
שני מוצרים, שני עולמות: מה כל אחד מכסה בפועל
שני הביטוחים האלה הם ביטוחי רכוש — כלומר, הם עוסקים בנזק לרכב ולא בנזקי גוף. נזקי גוף מכוסים בביטוח החובה, שהוא ביטוח נפרד לגמרי, חובה על פי חוק, ותעריפיו אחידים בין החברות ומתפרסמים באופן רשמי. המקיף וצד ג', לעומתו, הם מוצרים תחרותיים: אין תעריף מדינה, כל חברה מתמחרת לפי המודל שלה, ולכן ההשוואה בין הצעות היא באחריות שלך.
ביטוח שמכסה את הרכב שלך עצמו — נזק, גניבה וכדומה. הרכב שלך הוא הנכס המבוטח, ולכן שוויו של הרכב הוא לב העסקה.
ביטוח שמכסה נזקי רכוש שנגרמו לצד שלישי. הרכב שלך אינו הנכס המבוטח; הנכס שעליו מדובר הוא הרכוש של מישהו אחר שנפגע.
מהנקודה הזו נגזר כל השאר. אם הנכס המבוטח הוא הרכב שלך, המבטח חייב לדעת כמה הוא שווה — וכדי לדעת כמה הוא שווה, הוא חייב לדעת בדיוק איזה דגם, איזו גרסה ואיזו שנה. אם הנכס המבוטח הוא הרכוש של האחר, שווי הרכב שלך אינו הנתון שקובע את גובה הנזק הפוטנציאלי.
| הקריטריון | ביטוח מקיף | ביטוח צד ג' |
|---|---|---|
| מה מכוסה | הרכב שלך — נזק, גניבה וכדומה | נזקי רכוש שנגרמו לצד שלישי |
| סוג הביטוח | ביטוח רכוש, תחרותי | ביטוח רכוש, תחרותי |
| האם התעריף אחיד בין חברות | לא — כל חברה מתמחרת בעצמה | לא — כל חברה מתמחרת בעצמה |
| איך מזוהה הרכב במכרז האוצר | קוד דגם לוי יצחק, 7 ספרות, לכל שנת ייצור | קוד לוגי אחד: 8888888 |
| רגישות לדיוק בקוד הדגם | גבוהה | נמוכה |
שים לב לשורה השלישית: שניהם תחרותיים. זו נקודה שרבים מפספסים, כי הם מכירים את ביטוח החובה — שבו התעריפים אחידים בין החברות ומתפרסמים באופן רשמי — ומניחים שכך זה עובד גם במקיף. זה לא. במקיף ובצד ג' אין "מחיר נכון" שאפשר לבדוק בטבלה ממשלתית; יש רק הצעות של חברות, וההשוואה ביניהן היא כלי העבודה היחיד שלך. מי עומד מאחורי אתרי ההשוואה האלה — זה כבר סיפור בפני עצמו, ופירטנו אותו במי עומד מאחורי אתרי השוואת ביטוח.
המספר שמסגיר את ההבדל: 7 ספרות מול קוד אחד
כדי להבין כמה עמוק ההבדל, כדאי להסתכל איך המדינה עצמה קונה ביטוח רכב. במכרז "ביטוח רכב פרטי לעובדי מדינה" של מינהל הרכש הממשלתי, חברת ביטוח שרוצה להשתתף מקבלת קובץ דגמים ונדרשת להציע תעריף מקיף בסיסי לכל קוד דגם ולכל שנת ייצור. מפתח הזיהוי שנקבע הוא קוד הרכב של לוי יצחק, בן 7 ספרות, ושנת הדגם מיוצגת כמספר בן 4 ספרות.
כלומר: כל שילוב של דגם ושנה הוא שורה נפרדת בטבלת התמחור. פורד מסוים משנת ייצור אחת ואותו פורד משנה עוקבת — שתי שורות, שני מחירים אפשריים. התעריף המקיף נקבע "לפי דגם", ולא לפי קטגוריה כללית של "רכב פרטי".
ואז מגיע צד ג'. באותו מכרז, התעריף לצד ג' מסומן בקוד 8888888 — מזהה לוגי שאינו תלוי בדגם מסוים. שבע שמיניות אינן קוד דגם של אף רכב שקיים בעולם; הן דגל שאומר למערכת "השורה הזו היא צד ג', לא דגם". מתוך זה נובע ישירות שהתעריף לצד ג' אינו נגזר מקוד דגם ספציפי.
למה זה משנה לך: קוד דגם שגוי מזיז את הפיצוי
עכשיו נחבר את הנקודות. בביטוח מקיף, קוד הדגם הוא הצינור שדרכו החברה מגיעה לשווי הרכב שלך במחירון. השווי הזה עושה שני דברים: הוא משפיע על הפרמיה שאתה משלם, והוא — קריטית יותר — קובע את בסיס הפיצוי אם הרכב הוכרז כאובדן גמור. אם הקוד מצביע על גרסה בסיסית בזמן שברשותך גרסה עשירה יותר, השווי שממנו יוצא החישוב נמוך יותר.
בצד ג' התמונה שונה. שם לא מבטחים את הרכב שלך, ולכן שוויו אינו מרכיב בחישוב הפיצוי. גם הזיהוי הטכני של הדגם, כפי שראינו במכרז, אינו הבסיס לתעריף. זה לא אומר שאפשר למסור פרטים שגויים — פרטים לא נכונים בהצעת ביטוח הם בעיה בפני עצמה, בכל פוליסה — אבל הנזק הכספי הצפוי מטעות בקוד הדגם אינו סימטרי בין שני המוצרים.
מה עושים בפועל — ארבעה צעדים לפני שאתם חותמים
- קובעים איזה מוצר אתם קונים החליטו מראש אם אתם מחפשים מקיף (כיסוי לרכב שלכם) או צד ג' (כיסוי לנזק שתגרמו לאחרים). ההחלטה הזו קובעת עד כמה תצטרכו להתעקש על דיוק בפרטי הדגם.
- מוציאים את קוד הדגם מרישיון הרכב אל תסתמכו על מספר הרישוי — הוא מזהה את הרכב היחיד, לא את הדגם. פירקנו את זה באיפה מופיע קוד הדגם ברישיון הרכב.
- מצליבים מול ההצעה שקיבלתם בהצעת מקיף, ודאו שהדגם, שנת הייצור והגרסה בהצעה תואמים למה שיש לכם בפועל. פער בגרסת הגימור הוא הפער הכי שקט והכי יקר.
- משווים בין חברות — כי אף אחד לא עושה זאת בשבילכם מקיף וצד ג' הם מוצרים תחרותיים; אין תעריף רשמי אחיד. אספו כמה הצעות באותם פרטי רכב בדיוק, אחרת אתם משווים תפוחים לתפוזים.
מה משפיע על המחיר מעבר לקוד הדגם
קוד הדגם קובע את נקודת המוצא של התעריף המקיף, אבל הוא לא הסיפור כולו. על גבי התעריף הבסיסי לדגם נבנית פרמיה שמושפעת ממאפיינים של הנהג ושל השימוש ברכב — ביניהם עבר תביעות. זה בדיוק המקום שבו שני אנשים עם אותו דגם, אותה שנה ואותו קוד בן 7 ספרות מקבלים הצעות שונות מאוד. הרחבנו על כך בעבר ביטוחי ברכב.
בצד ג', מכיוון שהתעריף אינו נגזר מקוד דגם ספציפי, משקלם היחסי של הגורמים האחרים גדל. זו גם הסיבה שהצעת צד ג' לרוב "נראית פשוטה" יותר — פחות שדות טכניים לבדוק, אבל גם פחות מנופים לשיפור התנאים.
שאלות שחוזרות על ההבחנה בין השניים
אם יש לי ביטוח מקיף, אני צריך גם צד ג'?
ביטוח מקיף וצד ג' הם שני מוצרים שונים בהיקף הכיסוי: המקיף עוסק ברכב שלכם, וצד ג' בנזקי רכוש שנגרמו לאחר. את היקף הכיסוי המדויק בכל פוליסה יש לבדוק מול תנאי הפוליסה עצמה ומול המבטח.
למה מחירי המקיף שונים כל כך בין חברות?
כי זהו מוצר תחרותי — בשונה מביטוח חובה, שבו התעריפים אחידים בין החברות ומתפרסמים באופן רשמי. כל חברה בונה את התעריף הבסיסי שלה לכל קוד דגם ולכל שנת ייצור, ומוסיפה עליו את מאפייני הנהג והשימוש.
מה זה בעצם קוד 8888888?
זהו מזהה לוגי המשמש במכרז ביטוח רכב פרטי לעובדי מדינה כדי לסמן שורת תעריף של צד ג'. הוא אינו קוד דגם של רכב אמיתי, והוא ממחיש שהתעריף לצד ג' אינו נגזר מקוד דגם ספציפי.
אני קונה צד ג' בלבד — לא חשוב בכלל איזה רכב יש לי?
פרטי הרכב עדיין נמסרים למבטח וצריכים להיות נכונים. הנקודה היא שההשפעה של דיוק בקוד הדגם על התמחור ועל הפיצוי חזקה הרבה יותר במקיף, שבו הרכב שלכם הוא הנכס המבוטח.
להמשך התמונה המלאה — איך קוד הדגם נוצר, איפה מוצאים אותו ואיך הוא מגיע לפרמיה — חזרו למדריך המרכזי: קוד דגם רכב לביטוח: מה זה, איפה מוצאים אותו ואיך הוא משנה את הפרמיה. אם אתם רוצים לצלול דווקא למסלול התמחור עצמו, המשיכו לקוד לוי יצחק בן 7 ספרות: איך קוד הדגם הופך לתעריף מקיף.
מקורות
- משרד האוצר — שאלות ותשובות בנושא ביטוח רכב. נכון ל-22/08/2026.
- משרד האוצר, מינהל הרכש הממשלתי — מכרז "ביטוח רכב פרטי לעובדי מדינה": מפתח זיהוי הדגם הוא קוד רכב של לוי יצחק בן 7 ספרות, שנת דגם בת 4 ספרות, וקוד צד ג' מסומן כ-8888888. נכון ל-22/08/2026.
- משרד התחבורה והבטיחות בדרכים, data.gov.il — מאגר כלי רכב מעל 3.5 טון וכלי רכב חסרי קוד דגם. נכון ל-22/08/2026.
- משרד התחבורה והבטיחות בדרכים — מספרי רישוי של כלי רכב פרטיים ומסחריים. נכון ל-22/08/2026.