בחלק הזה
בקצרה
- יש מאגר ייעודי. משרד התחבורה והבטיחות בדרכים מנהל מאגר בשם "כלי רכב מעל 3 וחצי טון וכלי רכב חסרי קוד דגם". סף המשקל להגדרה: מעל 3.5 טון (נכון ל-22/08/2026).
- "חסר קוד דגם" הוא לא באג בודד. זה יכול להיות רכב מיוחד, רכב ישן מאוד, רכב שעבר שינוי מבני משמעותי, או רכב שנרשם במערכת ישנה שלא עודכנה במלואה.
- לחברת הביטוח זה אתגר כפול: קשה להזין את הרכב במערכות התמחור האוטומטיות, וקשה להשוות אותו לדגמים אחרים לצורך הערכת סיכון.
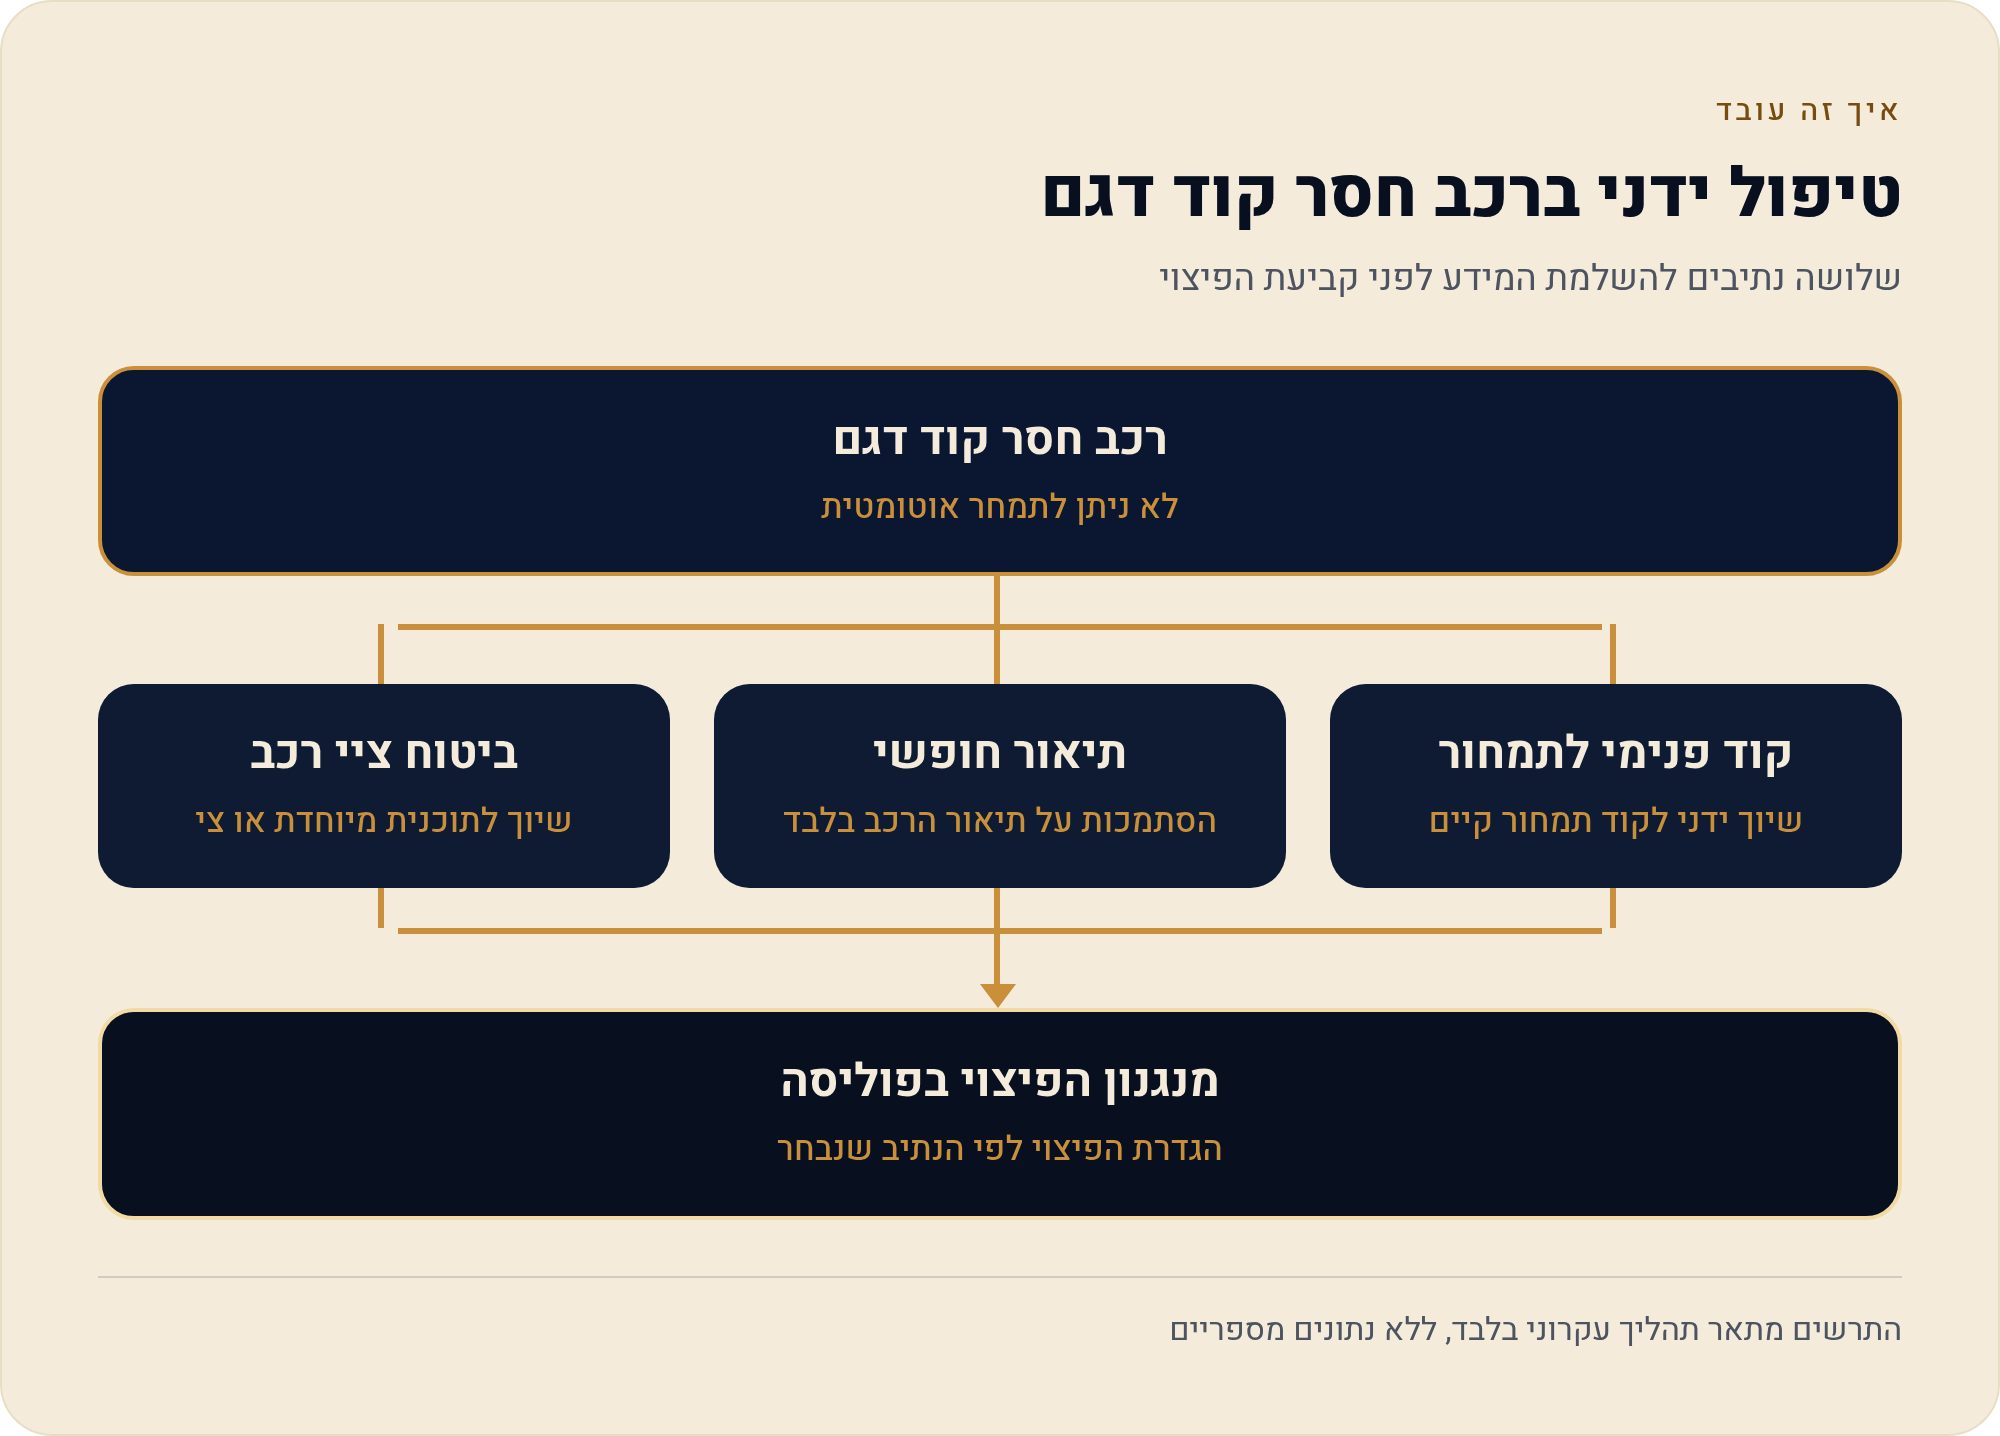
- מה קורה בפועל: טיפול ידני — קוד פנימי לצורך תמחור, הסתמכות על תיאור חופשי, או שיוך לביטוח ציי רכב או לתוכנית מיוחדת.
- מה עליכם לעשות: לוודא שהחברה מבהירה כיצד נקבע התעריף, אילו מגבלות קיימות ומה מנגנון הפיצוי — ולתעד במלואו את מצב הרכב בעת עריכת הפוליסה.
רוב הדיון על קוד דגם רכב מניח דבר אחד: שיש קוד. מזינים מספר רישוי, נשלף קוד, נשלף תעריף, נגמר הסיפור. אבל משרד התחבורה והבטיחות בדרכים עצמו מודה שהמציאות מסובכת יותר — הוא מנהל מאגר נפרד ששמו מעיד עליו: "כלי רכב מעל 3 וחצי טון וכלי רכב חסרי קוד דגם". שם הקטגוריה הזאת מספר את כל הסיפור: יש רכבים כבדים שהמערכת הרגילה לא בנויה סביבם, ויש רכבים שפשוט אין להם קוד דגם רשמי במאגר.
העמוד הזה הוא עמוד הסבר, לא כלי חיפוש. המאגר קיים, הוא ציבורי, והוא המקור הרשמי שאליו כדאי להפנות כשמישהו שואל "על סמך מה אתם אומרים שיש דבר כזה" — אבל אנחנו לא מציעים לכם לחפש בו את הרכב שלכם. המטרה כאן פשוטה: להסביר מה נשבר בשרשרת התמחור כשהחוליה הראשונה — קוד הדגם — חסרה, ומה זה אומר עליכם כמבוטחים.
מעל 3.5 טון: למה הגבול הזה קיים בכלל
סף המשקל 3.5 טון הוא גבול רגולטורי מוכר בעולם הרישוי הישראלי, והוא זה שמגדיר את המאגר הנפרד של משרד התחבורה (נכון ל-22/08/2026). מעליו מתחילים כלי רכב שמתנהגים אחרת מבחינת רישוי, בטיחות ותפעול — משאיות, כלי עבודה, כלים מסחריים כבדים. הרעיון פשוט: רכב פרטי הוא מוצר סדרתי שנמכר באלפי יחידות זהות, ולכן קל להצמיד לו קוד דגם אחד ולתמחר אותו. רכב כבד הוא לעיתים קרובות הרכבה: שלדה של יצרן אחד, מבנה עליון של ספק אחר, ציוד שהותקן בהמשך.
מכאן נגזרת ההבחנה הכפולה במאגר. המשקל וההיעדר-של-קוד לא באמת שתי בעיות נפרדות — הן שתי פנים של אותה תופעה: רכב שלא נכנס לתבנית הסטנדרטית של הרישום. ככל שהרכב פחות סדרתי, כך גדל הסיכוי שהמערכת תשמור עליו מספר רישוי ונתונים טכניים בסיסיים — אבל לא תגדיר לו קוד דגם רשמי שאפשר להשוות אליו רכבים אחרים.
ארבעה מצבים שבהם רכב נשאר בלי קוד דגם
לא כל רכב חסר קוד דגם הוא משאית. זו טעות נפוצה. הקטגוריה מכסה כמה תרחישים שונים לגמרי זה מזה, ולכל אחד מהם משמעות ביטוחית אחרת:
- רכב מיוחד — כלי שיועד מלכתחילה לתפקיד ולא לשוק הפרטי: כלי עבודה, רכב עם מבנה ייעודי, כלי שהותאם למשימה ספציפית. אין "דגם" במובן המסחרי כי לא נמכרו ממנו אלפי יחידות זהות.
- רכב ישן מאוד — נרשם בתקופה שבה שיטת הקידוד הייתה אחרת או פחות מפורטת, והרשומה שלו לא הותאמה לתבנית העדכנית.
- רכב שעבר שינוי מבני משמעותי — הרכב שיצא מהמפעל והרכב שנוסע היום אינם אותו דבר. הקוד המקורי כבר לא מתאר את מה שקיים בפועל, ולכן הוא מאבד את ערכו כמזהה.
- רכב שנרשם במערכת ישנה שלא עודכנה במלואה — לא בעיה של הרכב אלא של הרישום. הנתונים קיימים, הקוד פשוט לא הושלם בהגירה בין מערכות.
ההבחנה הזאת חשובה כי היא קובעת את הטון של השיחה עם חברת הביטוח. רכב שנרשם במערכת ישנה זו לרוב בעיה טכנית שאפשר לפתור בבירור מול רשות הרישוי. רכב שעבר שינוי מבני משמעותי, לעומת זאת, הוא בעיית תמחור אמיתית — כי אין דגם ייחוס שאליו החברה יכולה להשוות סיכון, וזה מקרה שדורש התייחסות פרטנית ולא רק תיקון רשומה.
האתגר הכפול של חברת הביטוח
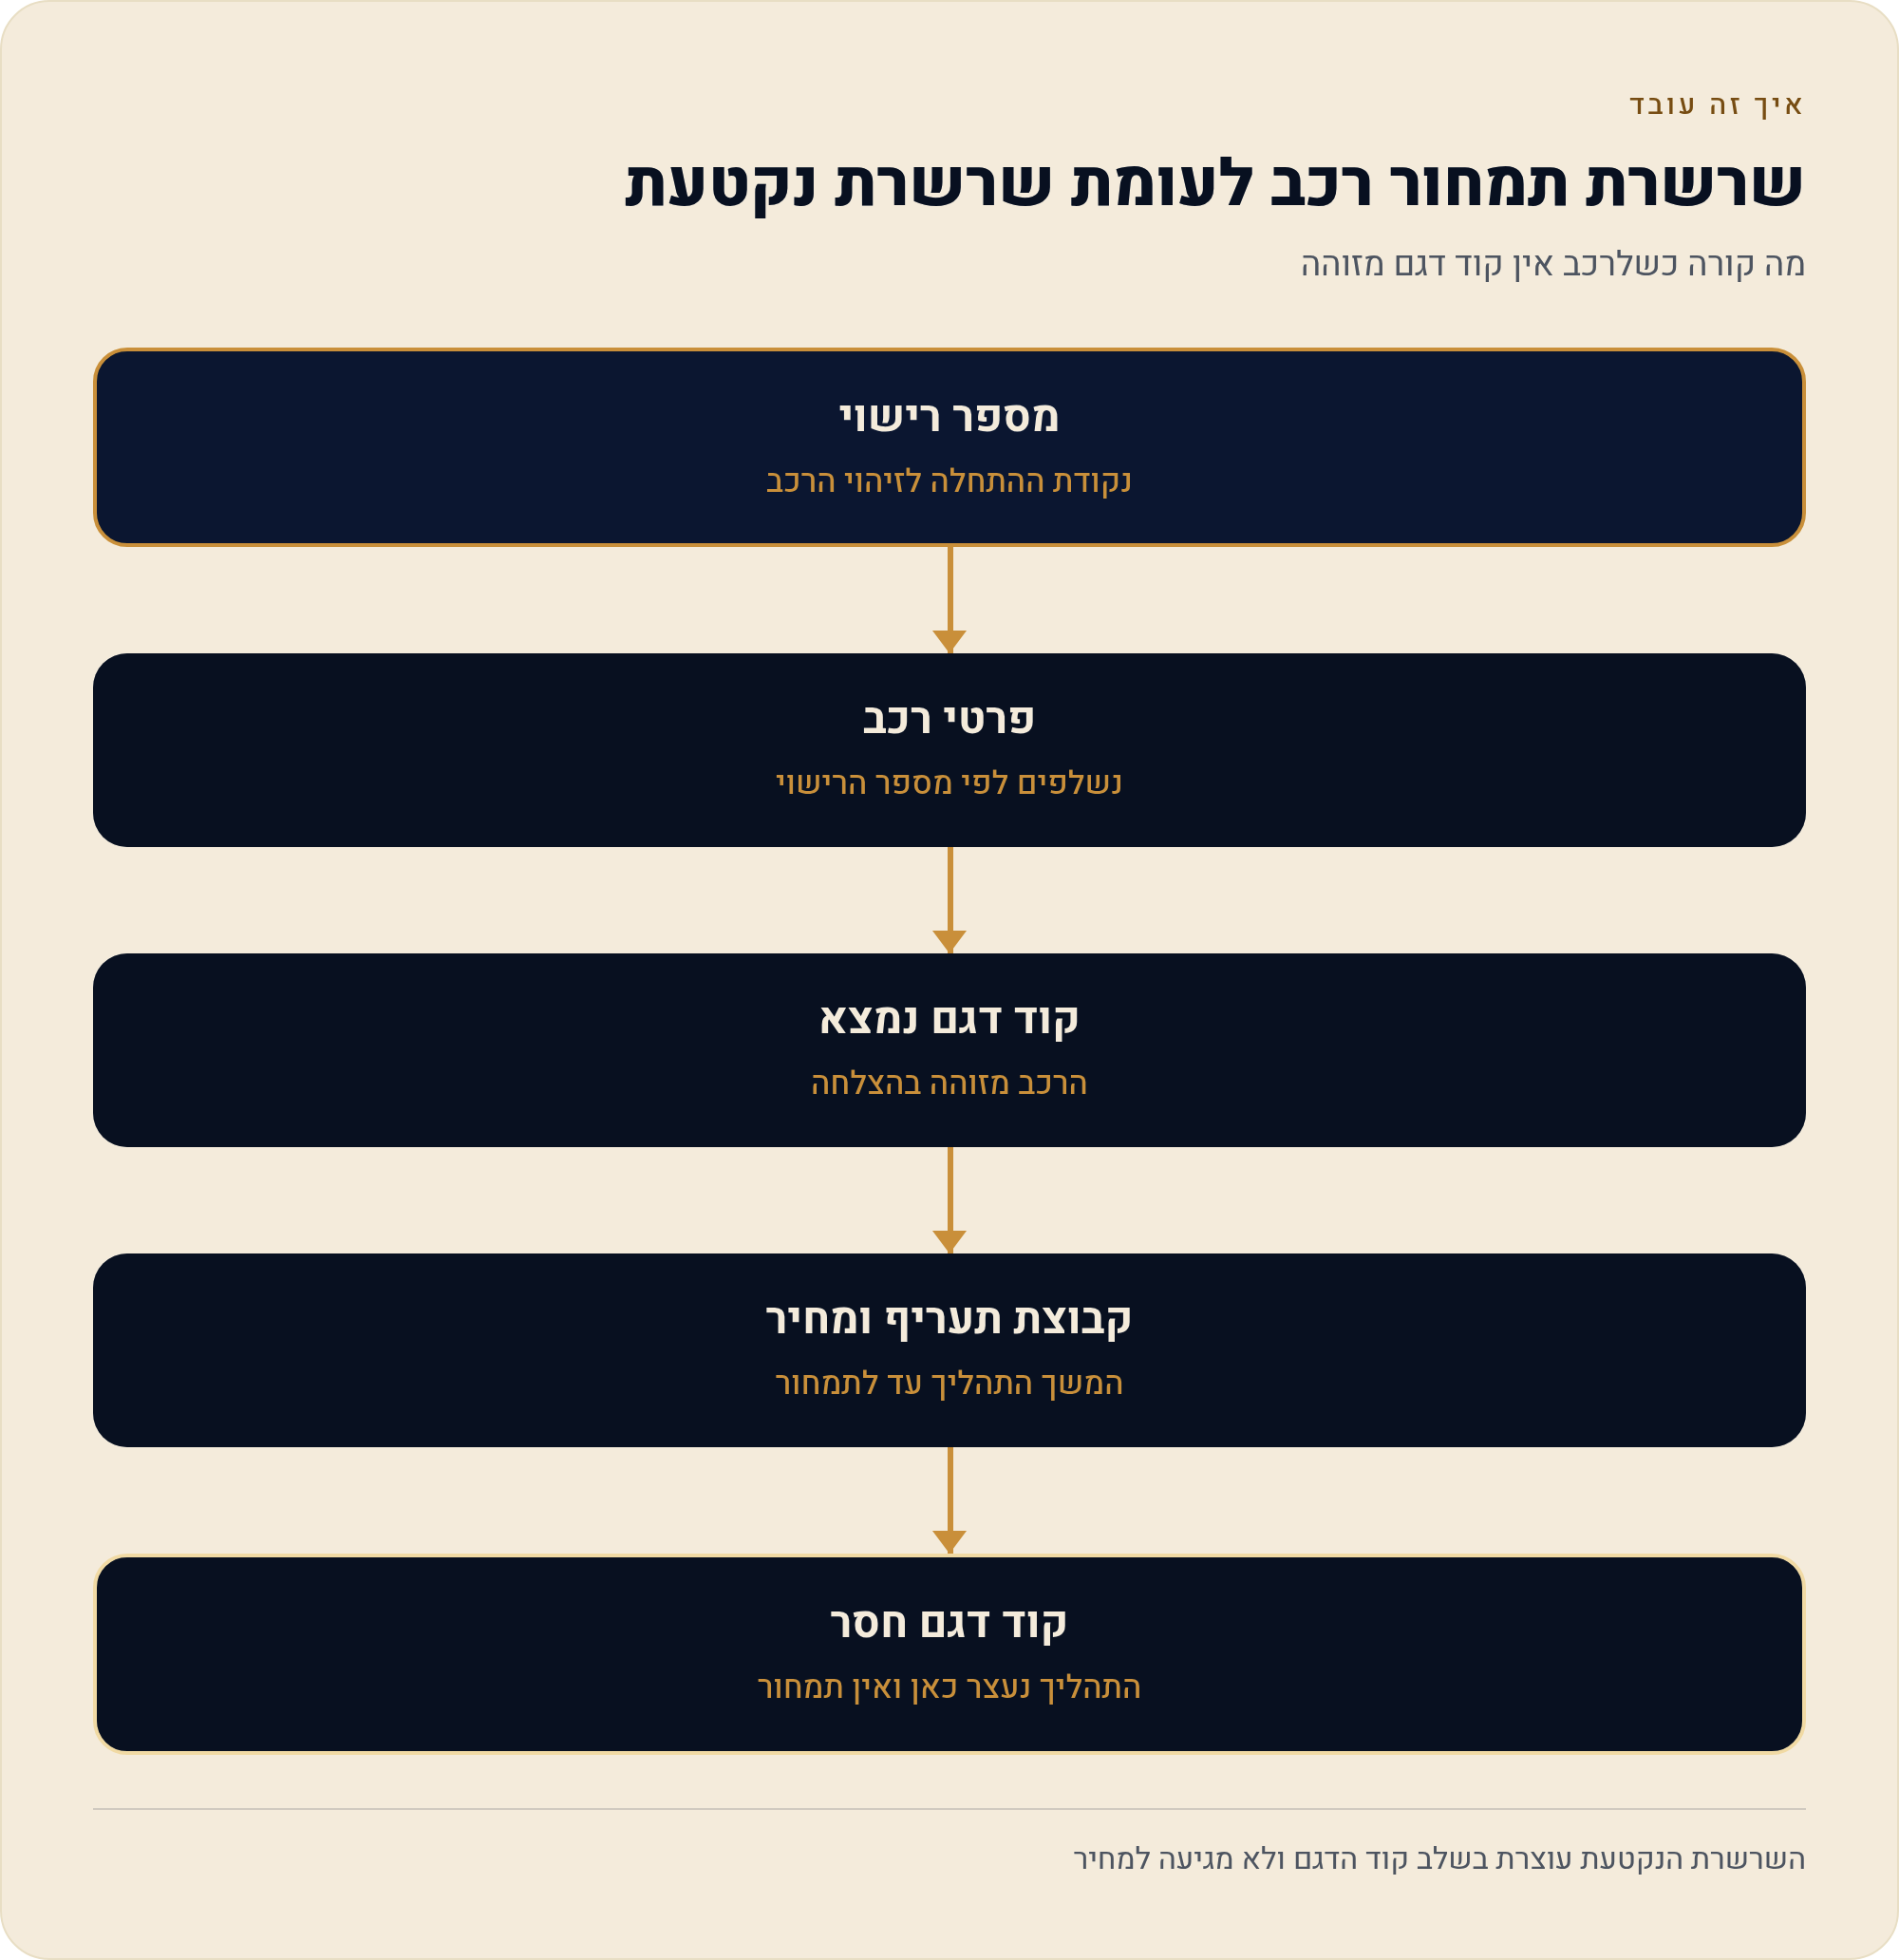
כדי להבין למה זה מסובך, שווה לראות מה בדיוק קורה במערכת של מבטח כשהיא מקבלת רכב תקני. הזרימה הרגילה קצרה: מספר רישוי → שליפת פרטי הרכב → קוד דגם → קבוצת תעריף → מחיר. כשקוד הדגם חסר, השרשרת נעצרת בשלב השלישי, ושני דברים נשברים בבת אחת.
- קשה להזין את הרכב במערכות התמחור האוטומטיות. המערכות בנויות סביב ההנחה שיש קוד; בלעדיו אין שדה חובה שאפשר למלא, והבקשה נופלת לטיפול אנושי.
- קשה להשוות את הרכב לדגמים אחרים לצורך הערכת סיכון. תמחור ביטוח מבוסס על היסטוריה של דגמים דומים — שכיחות נזק, עלות תיקון, זמינות חלפים. בלי דגם ייחוס, אין ממה לגזור.
שימו לב לניואנס: הבעיה הראשונה היא טכנית, השנייה מהותית. את הראשונה אפשר לעקוף בעזרת קוד פנימי או שדה חופשי. את השנייה לא באמת עוקפים — פשוט מחליפים אותה בהערכה. וכשחתם נדרש להעריך בלי נתוני עבר, ההיגיון הכלכלי דוחף אותו לכיוון אחד: שמרנות.
מה קורה בפועל: שלושת נתיבי הטיפול הידני
בהיעדר קוד דגם, שוק הביטוח לא נעצר — הוא מאלתר בשלושה נתיבים מוכרים. הם לא סותרים זה את זה, ולעיתים משולבים.
| נתיב הטיפול | מה זה אומר בפועל | מה לשאול עליו |
|---|---|---|
| קוד פנימי לצורך תמחור | החברה מייצרת מזהה משלה לרכב, שאינו קוד רשמי של משרד התחבורה, ומצמידה אליו תעריף. | על סמך אילו נתונים נקבע הקוד הפנימי, והאם הוא נגזר מדגם ייחוס מסוים. |
| הסתמכות על תיאור חופשי | במקום קוד, הפוליסה נשענת על תיאור מילולי של הרכב, המבנה והציוד. | שהתיאור בפוליסה אכן מפרט את הציוד והמבנה הקיימים — ולא נוסח כללי. |
| שיוך לצי רכב או תוכנית מיוחדת | הרכב מתומחר במסגרת קבוצתית ולא כפוליסה סטנדרטית לרכב יחיד. | אילו תנאים ומגבלות חלים על המסגרת הקבוצתית, ובמה הם שונים מפוליסה רגילה. |
אף אחד משלושת הנתיבים אינו "נכון" או "שגוי" מראש — הם פשוט דורשים מכם רמת ערנות שונה מזו שנדרשת ברכב פרטי סדרתי. ברכב עם קוד דגם תקין, השאלה "איך חושב התעריף" כמעט מיותרת, כי התשובה כתובה בטבלה. כאן, השאלה הזאת היא עיקר העבודה שלכם מול החברה.
איפה זה באמת נפגש בכיס: רגע התביעה
כל הדיון הזה נשמע טכני עד היום שבו מגישים תביעה. ברכב פרטי עם קוד דגם, שאלת "כמה הרכב היה שווה" נענית באמצעות הצמדה לדגם ולשנתון. ברכב חסר קוד דגם, אין נקודת עיגון אוטומטית — ולכן מנגנון הפיצוי הופך למשהו שצריך להיות מוגדר מראש בפוליסה, ולא משהו שמתגלה בדיעבד.
הדבר נכון במיוחד כשהרכב עבר שינוי מבני או נושא ציוד שהותקן בנפרד. אם התיאור בפוליסה מדבר על שלדה בלבד ואילו בפועל מדובר בכלי מאובזר, הפער עלול להתגלות דווקא ברגע הכי לא נוח. תיעוד מלא של מצב הרכב בעת עריכת הפוליסה הוא לא ניירת מיותרת — הוא התחליף לקוד הדגם שאין.
צעדים מעשיים לפני שאתם חותמים
- בררו מה מצב הרישום אם הרכב שלכם כבד או מיוחד, בדקו מול רשות הרישוי האם קיים לו קוד דגם רשמי או שהוא נכנס לקטגוריה של חסרי קוד דגם. זו נקודת המוצא לכל שיחה עם מבטח.
- שאלו במפורש כיצד נקבע התעריף האם באמצעות קוד פנימי, תיאור חופשי, או שיוך לצי רכב/תוכנית מיוחדת. בקשו את התשובה בכתב — לא כהסבר טלפוני.
- בררו אילו מגבלות קיימות חריגים, סייגי שימוש, דרישות ציוד או תנאים שאינם חלים על פוליסה סטנדרטית. במסגרת קבוצתית התנאים עשויים להיות שונים מהמוכר לכם.
- הבינו את מנגנון הפיצוי איך ייקבע שווי הרכב במקרה נזק או אובדן, ועל בסיס איזה מקור. זו השאלה שהכי כדאי לשאול לפני, ולא אחרי.
- תעדו את מצב הרכב צילומים, אישורי התקנה, מסמכי שינוי מבני, רשימת ציוד קבוע. בהיעדר קוד דגם — התיעוד הוא ההגדרה של מה שביטחתם.
- ודאו שהתיאור בפוליסה תואם קראו את הסעיף שמתאר את הרכב, והשוו אותו למה שיש לכם בפועל. אי-התאמה כאן שקולה לאי-התאמה בקוד דגם ברכב פרטי.
שאלות שחוזרות על עצמן
האם רכב חסר קוד דגם אפשר בכלל לבטח?
הקטגוריה הזאת מטופלת בפועל בשוק, אך לא במסלול האוטומטי הרגיל. הטיפול הוא ידני — קוד פנימי, תיאור חופשי או שיוך לצי רכב/תוכנית מיוחדת. משמעות מעשית: התהליך ארוך יותר ודורש יותר מסמכים מצידכם.
למה בכלל קיים סף של 3.5 טון?
זהו סף ההגדרה של המאגר הייעודי שמנהל משרד התחבורה והבטיחות בדרכים — "כלי רכב מעל 3 וחצי טון וכלי רכב חסרי קוד דגם" (נכון ל-22/08/2026). מעליו מדובר בקטגוריית רכב שמאפייניה שונים מרכב פרטי סדרתי.
אם הרכב שלי נכנס לקטגוריה הזאת, זה אומר שאשלם יותר?
אין נתון רשמי שקובע פער מחיר. מה שכן ידוע: בהיעדר דגם ייחוס להשוואת סיכון, ההערכה נעשית ידנית. זו הערכה, לא הבטחה — והדרך היחידה לדעת היא לקבל מהחברה הסבר בכתב על אופן חישוב התעריף.
מה ההבדל בין זה לבין רכב חדש שאין לו עדיין תעריף מקיף?
ברכב חדש יש קוד דגם — פשוט טרם נצבר לגביו מידע תעריפי. כאן הבעיה מוקדמת יותר: אין את המזהה עצמו. שני המצבים מובילים לטיפול לא-סטנדרטי, אבל מסיבות שונות.
מקורות
- משרד התחבורה והבטיחות בדרכים — מאגר "כלי רכב מעל 3 וחצי טון וכלי רכב חסרי קוד דגם", data.gov.il — סף המשקל להגדרת המאגר: מעל 3.5 טון. נכון ל-22/08/2026.
- משרד התחבורה והבטיחות בדרכים — מידע על מספרי רישוי של כלי רכב פרטיים ומסחריים, gov.il — שדות הרישום הכוללים קוד תוצר, קוד דגם וסוג דגם. נכון ל-22/08/2026.
- משרד האוצר — שאלות ותשובות בנושא ביטוח רכב, gov.il — רקע על מצבים שבהם לדגם רכב אין תעריף מקיף קבוע. נכון ל-22/08/2026.
- עמוד ההסבר המרכזי בסדרה: קוד דגם רכב לביטוח