בקצרה
- קרן כספית — חישוב סגור: ברוטו 3.8%–4.2%, מינוס דמי ניהול 0.05%–0.15%, מינוס 25% מס על הרווח הריאלי. אפשר להגיע לנטו בלי לנחש.
- קופת גמל להשקעה — חישוב חסר צלע: הברוטו תלוי מסלול (דו-ספרתי במסלולי מניות, סביב ריבית בנק ישראל במסלולים כספיים), דמי ניהול בטווח שוק של 0.3%–0.8% מהצבירה — אבל שיעור המס ובסיסו לא פורסמו במחקר הזה.
- מה זה אומר בפועל: מי שמשווה "נטו מול נטו" היום משווה מספר מדויק למספר חלקי. לפני החלטה חייבים לאמת את נתוני המס לצד הגמל מול רשות שוק ההון או רשות המסים.
- מסקנת המחקר: קופת גמל להשקעה עשויה להניב תשואה גבוהה יותר במסלולי סיכון גבוה — אך עם דמי ניהול גבוהים יותר ומגבלת הפקדה שנתית. אין הבטחת תשואה באף אחד מהצדדים.
למה 25% של רשות המסים הם הצלע היחידה שאפשר לחשב עליה בוודאות
בקרן כספית, מס רווח ההון עומד על 25% מהרווח הריאלי — כלומר אחרי נטרול האינפלציה, כמו בניירות ערך אחרים. זה הנתון שמאפשר לסגור את המשוואה מברוטו לנטו בלי הנחות: לוקחים את התשואה, מורידים דמי ניהול, מורידים מס, ומקבלים מספר. בצד השני, בקופת גמל להשקעה, בדיוק החוליה הזאת חסרה: שיעור המס ובסיסו לא פורסמו במחקר שעליו נשען העמוד הזה, ולכן כל "נטו" שמוצג לצד הגמל הוא הערכה שדורשת אימות.
זה נשמע כמו פרט טכני, אבל הוא מה שהופך את כל ההשוואה. בכסף, ההבדל בין 25% מס לבין מס אחר על אותו רווח הוא לא ניואנס — הוא לפעמים כל הפער בין שני המוצרים. לכן העמוד הזה לא מציג "מנצח", אלא מפרק את שלושת השלבים ומסמן במדויק איפה החישוב עומד על נתון רשמי ואיפה הוא עומד על סימן שאלה.
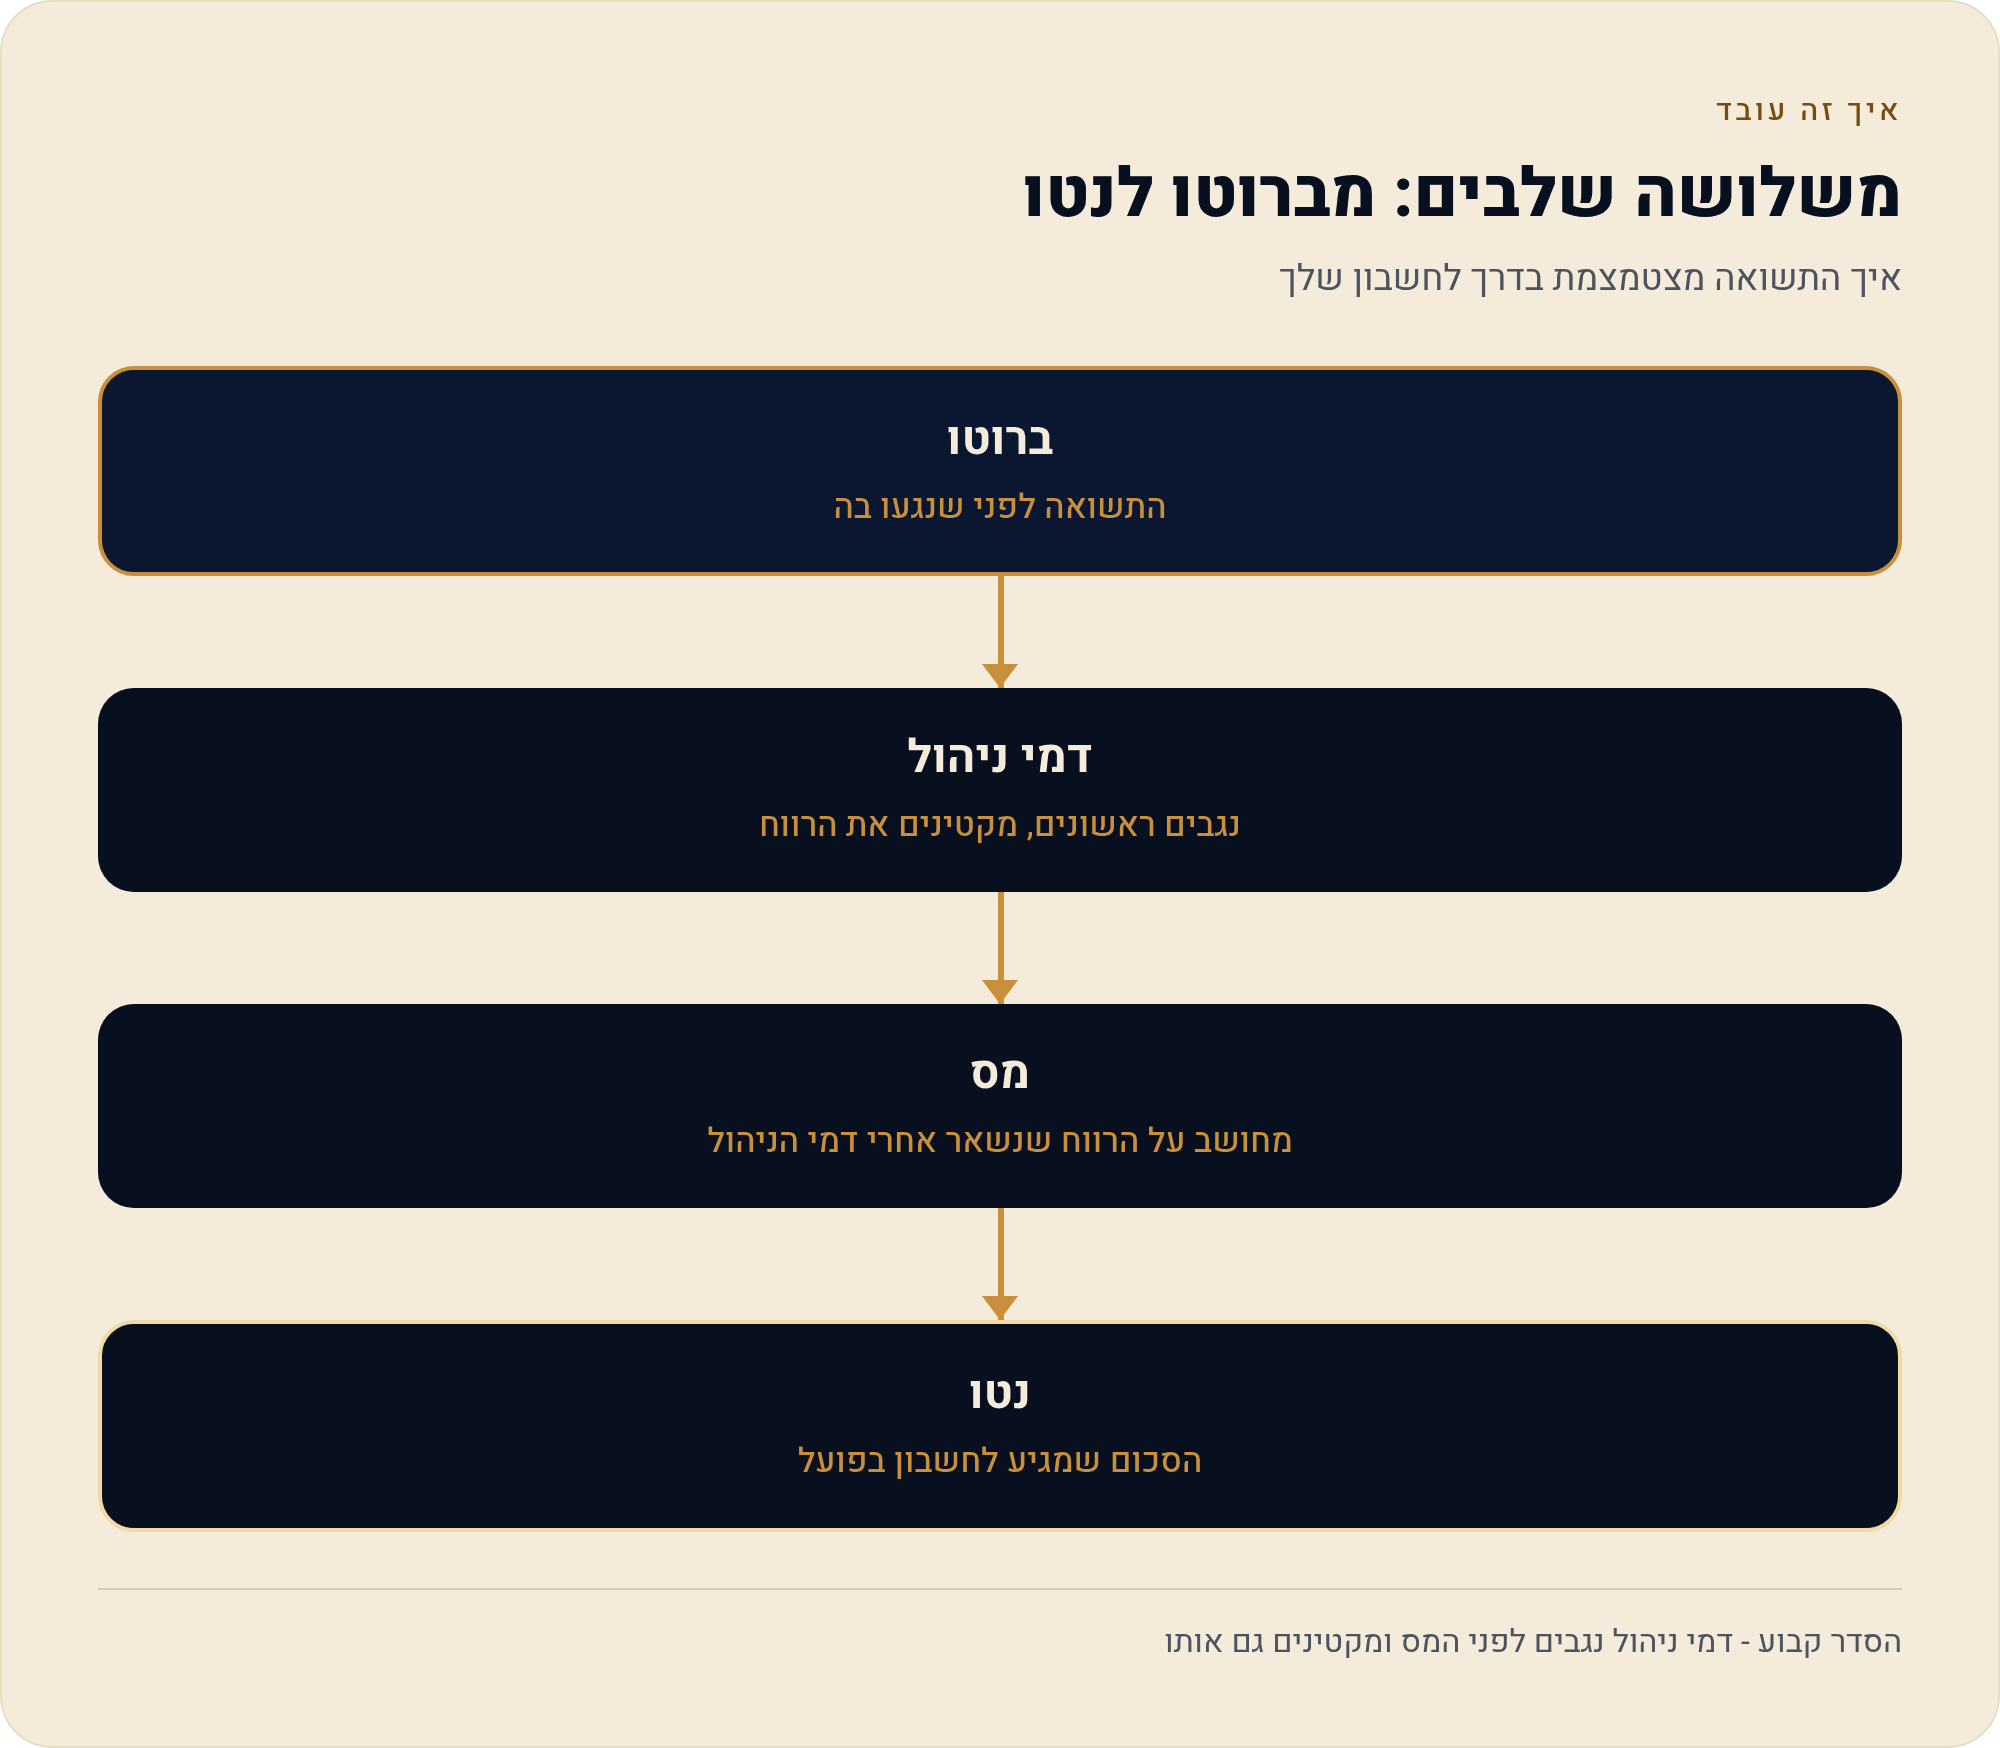
שלושת השלבים מברוטו לנטו: איפה הכסף נעלם בדרך
כל מוצר חיסכון בישראל עובר את אותם שלושה מסננים לפני שהכסף מגיע לחשבון שלך. הסדר קבוע, והוא חשוב — כי דמי הניהול נגבים לפני המס, ולכן הם מקטינים גם את הרווח וגם את המס עליו.
- שלב 1 — ברוטו: התשואה שהמוצר עשה לפני שנגעו בה. בקרן כספית: 3.8%–4.2% בשנה האחרונה, בהתאם לריבית בנק ישראל. בקופת גמל להשקעה: תלוי מסלול — דו-ספרתי דווח במסלולי מניות, וסביב ריבית בנק ישראל במסלולים כספיים.
- שלב 2 — מינוס דמי ניהול: נגבים מהצבירה, כלומר מכל הכסף שיש בחשבון ולא רק מהרווח. בקרן כספית 0.05%–0.15% לשנה. בקופת גמל להשקעה טווח שוק מדווח של 0.3%–0.8% מהצבירה.
- שלב 3 — מינוס מס: בקרן כספית 25% על הרווח הריאלי. בקופת גמל להשקעה — שיעור המס ובסיסו לא פורסמו כאן, ולכן השלב הזה נשאר פתוח לאימות.
טבלת ברוטו → דמי ניהול → מס → נטו: מה ידוע ומה לא פורסם
| שלב בחישוב (נכון ל-17/08/2026) | קרן כספית | קופת גמל להשקעה |
|---|---|---|
| תשואה ברוטו טיפוסית | 3.8%–4.2% (סביב ריבית בנק ישראל) | תלוי מסלול: דו-ספרתי במסלולי מניות, סביב ריבית בנק ישראל במסלולים כספיים |
| דמי ניהול מהצבירה | 0.05%–0.15% לשנה | 0.3%–0.8% לשנה (טווח שוק) |
| שיעור המס | 25% | לא פורסם |
| בסיס המס | רווח ריאלי (אחרי אינפלציה) | לא פורסם |
| האם ניתן לחשב נטו מלא מהנתונים כאן | כן — שלושת השלבים ידועים | לא — חסר נתון המס |
| מגבלת הפקדה שנתית | אין תקרה | קיימת מגבלת הפקדה שנתית |
| הבטחת תשואה | אין | אין |
שימו לב לשורה החמישית — היא זו שקובעת מה מותר להסיק. בצד הכספית שלושת השלבים סגורים; בצד הגמל שני שלבים ידועים ואחד לא פורסם. פירוט מלא של כל שלב יש בעמוד התשואה הברוטו הטיפוסית ובעמוד מס רווח הון בשני המוצרים.
גרף ההפרש בשקלים: מה קורה כשמורידים רק את דמי הניהול
כדי להראות הפרש בשקלים בלי להמציא את נתון המס החסר, אפשר לבודד שלב אחד: דמי הניהול. הם ידועים בשני הצדדים, הם נגבים מהצבירה, והם ההבדל היחיד שניתן לכמת כאן בלי הנחות. הגרף למטה מציג, לצורך המחשה בלבד, את העלות השנתית של דמי הניהול על אותו בסיס השקעה — בקצה הזול והיקר של כל צד.
הפרש בשקלים: עלות דמי ניהול שנתית על 100,000 ₪ — קרן כספית מול קופת גמל להשקעה (להמחשה)
טווחי דמי ניהול לפי סקירות השוק שנאספו במחקר (0.05%–0.15% בקרן כספית · 0.3%–0.8% מהצבירה בקופת גמל להשקעה); לא נתון רגולטורי רשמי · נכון ל-17/08/2026
שלוש פרסונות, אותו סכום: מה נגבה בדמי ניהול בשנה
משקיע 100,000 ₪ לשנה אחת — עלות דמי הניהול בלבד, לפי טווחי המחקר:
קרן כספית — קצה יקר (0.15%)
150 ₪
לפני מס של 25% על הרווח הריאלי
גמל להשקעה — קצה זול (0.3%)
300 ₪
נתוני המס לא פורסמו — הנטו לא נסגר
גמל להשקעה — קצה יקר (0.8%)
800 ₪
נתוני המס לא פורסמו — הנטו לא נסגר
הפער בין הקצה הזול בכספית לקצה היקר בגמל הוא 750 ₪ בשנה על 100,000 ₪ — רק בדמי ניהול, לפני שדיברנו על תשואה או מס. אבל וזה ה"אבל" שמכריע: אם הברוטו של מסלול מנייתי בגמל היה גבוה יותר באותה שנה, ההפרש הזה יכול להיבלע כולו ואף להתהפך. בגלל זה השוואה שמסתכלת רק על דמי ניהול היא חצי סיפור, והשוואה שמסתכלת רק על תשואה היא החצי השני.
מתי כל צד מתאים — ומתי עדיף לדלג
קרן כספית
בחר אם אתה רוצה חישוב נטו שאפשר לסגור עד השקל: ברוטו 3.8%–4.2%, דמי ניהול 0.05%–0.15%, מס 25% על הרווח הריאלי — ואין תקרת הפקדה שנתית.
דלג אם אתה מחפש פוטנציאל תשואה גבוה יותר ומוכן לקחת סיכון שוק בהתאם — הכספית מכוונת לסביבת ריבית בנק ישראל, לא לתשואות דו-ספרתיות.
בחר אם אתה מעוניין בבחירת מסלול לפי רמת סיכון, ומסלולי הסיכון הגבוה יותר מתאימים לאופק שלך — שם דווחו התשואות הברוטו הגבוהות.
דלג אם אתה חייב לדעת את הנטו המדויק לפני ההחלטה: נתוני המס לא פורסמו כאן, דמי הניהול גבוהים יותר וקיימת מגבלת הפקדה שנתית.
צעדים מעשיים: איך משלימים את חישוב הנטו לבד
- קבע בסיס השקעה אחד — אותו סכום, אותו טווח זמן, לשני הצדדים. השוואה על סכומים שונים היא לא השוואה.
- הוצא את דמי הניהול המדויקים — לא טווח שוק אלא המספר שרשום בדף הקרן או בטופס ההצטרפות לקופה. הטווחים כאן הם רקע, לא תחליף.
- אמת את נתון המס לצד הגמל — שיעור ובסיס (ריאלי או נומינלי) מול רשות שוק ההון או רשות המסים. בלי זה אין נטו, יש תחושה.
- בדוק את מגבלת ההפקדה — אם הסכום שאתה מתכנן להפקיד עובר את התקרה השנתית בגמל להשקעה, חלק מהכסף ממילא ילך למוצר אחר וההשוואה משתנה.
- חזור על החישוב אחרי שינוי ריבית — הברוטו של הכספית נע סביב ריבית בנק ישראל, ולכן כל החלטת ריבית מזיזה את שורת הנטו.
מדריך צעד-צעד לאימות נתונים שלא פורסמו יש בעמוד מה "לא פורסם" ואיך בודקים לבד. לחזרה לתמונה המלאה: קרן כספית מול קופת גמל להשקעה — השוואה מלאה.
מתודולוגיה
שאלות שחוזרות על חישוב הנטו
אז מי מנצח בפועל על אותו סכום?
על בסיס הנתונים כאן אי אפשר להכריע כספית. בקרן כספית שלושת שלבי החישוב ידועים; בקופת גמל להשקעה נתוני המס לא פורסמו. מה שכן ידוע: דמי הניהול בכספית נמוכים יותר (0.05%–0.15% מול 0.3%–0.8%), והמחקר מציין שהגמל להשקעה עשוי להניב תשואה גבוהה יותר במסלולי סיכון גבוה — אך עם דמי ניהול גבוהים יותר ומגבלת הפקדה שנתית.
למה דמי ניהול של 0.5% הפרש נשמעים כל כך משמעותיים?
כי הם נגבים מהצבירה — מכל הכסף שבחשבון, לא רק מהרווח — וכל שנה מחדש, גם בשנה שבה התשואה הייתה אפס. על 100,000 ₪ הפרש של 0.5% הוא 500 ₪ בשנה, וזה לפני שנוגעים בתשואה.
מה זה "רווח ריאלי" ולמה זה משנה לנטו?
רווח ריאלי הוא הרווח אחרי נטרול האינפלציה. בקרן כספית המס של 25% מחושב על הרווח הריאלי, כך שבתקופת אינפלציה גבוהה בסיס המס קטן מהרווח הנומינלי. בקופת גמל להשקעה בסיס המס לא פורסם כאן, וזה אחד הנתונים שחייבים לאמת.
האם התשואות שמופיעות כאן מובטחות?
לא. אין הבטחת תשואה באף אחד משני המוצרים. הטווחים שמופיעים הם נתוני עבר שנאספו במחקר, והחישובים בעמוד הם להמחשה בלבד.
איפה אני מוציא את דמי הניהול והמס האמיתיים שלי?
דמי הניהול של קרן ספציפית מפורסמים בתשקיף ובדף הקרן; דמי הניהול בקופת גמל להשקעה מופיעים בטופס ההצטרפות ובדיווח לחוסך. את שיעור המס ובסיסו לצד הגמל צריך לאמת מול רשות שוק ההון או רשות המסים — לא מול אתר השוואה פרטי.
האם מגבלת ההפקדה משנה את חישוב הנטו?
כן, בעקיפין. בקופת גמל להשקעה קיימת מגבלת הפקדה שנתית לכל תעודת זהות. אם הסכום שאתה מתכנן להפקיד עובר את התקרה, חלק מהכסף יופנה ממילא למוצר אחר — ואז ה"נטו המשוקלל" שלך אינו הנטו של הגמל בלבד.
מקורות
- רשות המסים בישראל — מיסוי רווחי הון וניירות ערך — שיעור מס רווח הון ובסיס המס הריאלי. נכון ל-17/08/2026.
- רשות שוק ההון, ביטוח וחיסכון — קופות גמל להשקעה — הרגולטור שמפרסם את כללי דמי הניהול ומגבלת ההפקדה בקופת גמל להשקעה; שיעור המס ובסיסו לצד זה לא פורסמו במחקר ודורשים אימות ישיר. נכון ל-17/08/2026.
- בנק ישראל — החלטות הריבית — הריבית שסביבה מכוונת התשואה הברוטו של קרן כספית ושל מסלולים כספיים בגמל להשקעה. נכון ל-17/08/2026.
- טווחי דמי הניהול (0.05%–0.15% בקרן כספית · 0.3%–0.8% מהצבירה בגמל להשקעה) וטווח התשואה הברוטו 3.8%–4.2% — לפי סקירות שוק שנאספו במחקר, לא נתון רגולטורי רשמי. ממוצע רשמי ברמת רגולטור: לא פורסם. נכון ל-17/08/2026.
גילוי נאות: העמוד הזה הוא תוכן חינוכי ואינו ייעוץ השקעות, ייעוץ מס או המלצה לקנות או למכור מוצר פיננסי. אין הבטחת תשואה באף אחד מהמוצרים המוזכרים, וכל החישובים הם להמחשה בלבד. נתוני המס בקופת גמל להשקעה לא פורסמו במחקר שעליו נשען העמוד — לפני החלטה יש לאמת אותם מול מקור רשמי ולהתייעץ עם בעל רישיון. אין לנו affiliate — אף גוף לא משלם לנו על ההשוואה הזו.