- יוצרScalpulat0r
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההכלי סקאלפינג מונחה-אותות למסחר באופציות
- פורסמה2026-07-31עדכון אחרון: 2026-07-31
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 1.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
סופר-טרנד מסונן קלמן: אותות סקאלפינג רק בשעות המסחר, עם יציאה אחרי 12 נרות לכל היותר
המחבר מגדיר אותו במשפט אחד: כלי סקאלפינג מונחה-אותות למסחר באופציות. ההגדרות שהרצנו חושפות את המרכיבים: סופר-טרנד שבסיסו מחיר מסונן קלמן (רעש-תהליך 0.01, רעש-מדידה 0.2), רצועה של פי 2 מטווח-התנודה הממוצע (ATR) על 7 נרות, וגלי-תנודתיות סביב ממוצע משוקלל-נפח של 50 נרות, שמשרעתם מושפעת ממדד-המגמה ADX על 14. כניסות רק בין 09:30 ל-16:00, וגודל כל עסקה $3,000 בנכס הבסיסי, לא באופציה.
למה שזה יעבוד? בגרף 5 דקות של SPY הרעש גדול, והמחיר המוחלק אמור להפוך כיוון רק כשיש תנועה אמיתית, בעוד הגלים מסמנים מתי המחיר נמתח רחוק משיווי-המשקל. ניהול-העסקה קשיח: סטופ (נקודת יציאה קבועה בהפסד) של 1.5 ATR, יעד של 2 ATR, הזזה לנקודת-האיזון אחרי תנועה של 1 ATR, ויציאת-זמן אחרי 12 נרות, כלומר שעה אחת בגרף הזה. על הנייר, יעד רחוק מהסטופ אמור לייצר מרוויחות גדולות מהמפסידות.
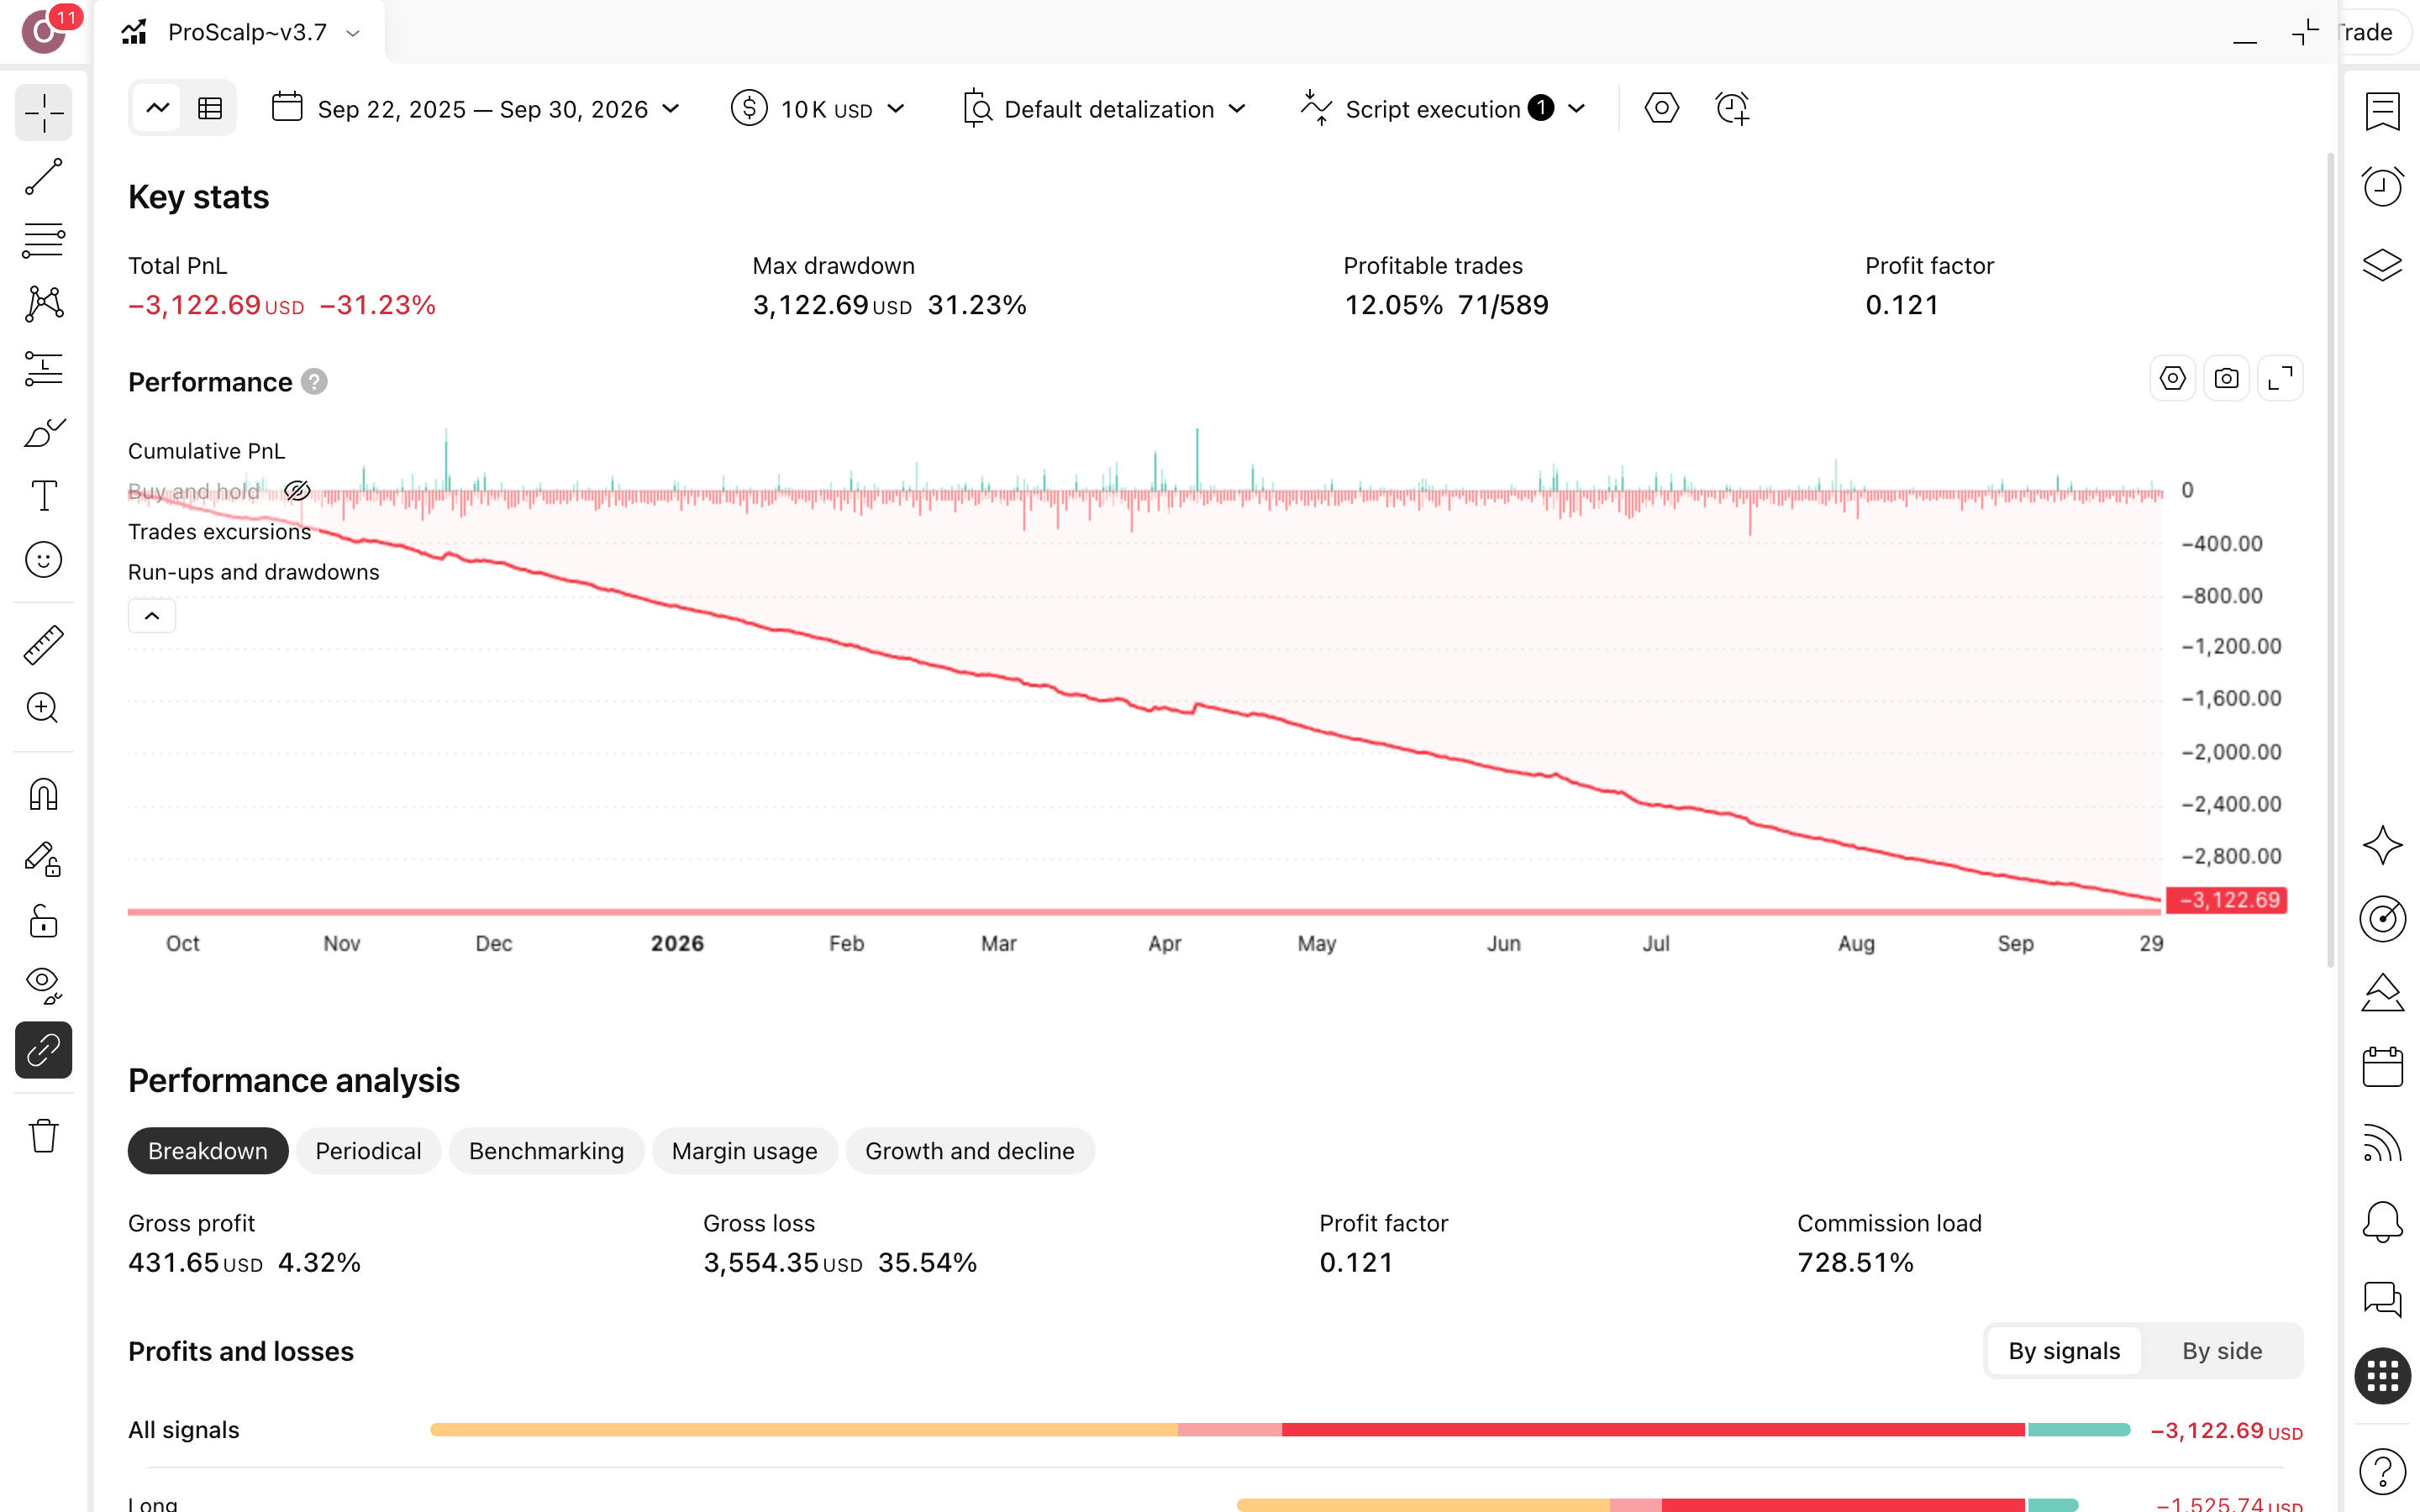
בריצה ההנחה הזאת קרסה: 589 עסקאות, 294 לונג ו-295 שורט, ורק 71 מרוויחות, 12%. כמעט כל כניסה שלך הייתה נגמרת בהפסד, והמרוויחות לא פיצו: יחס רווח/הפסד ממוצע ×0.89. Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 0.12, כלומר על כל דולר שהפסדת חזרו 12 סנט. רצף-ההפסדים הגיע ל-35 עסקאות, ושינוי ATR מ-7 ל-10 או ADX מ-14 ל-21 השאיר את ההפסד סביב 32%. הכשל עקבי, לא תקלה של פרמטר אחד.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
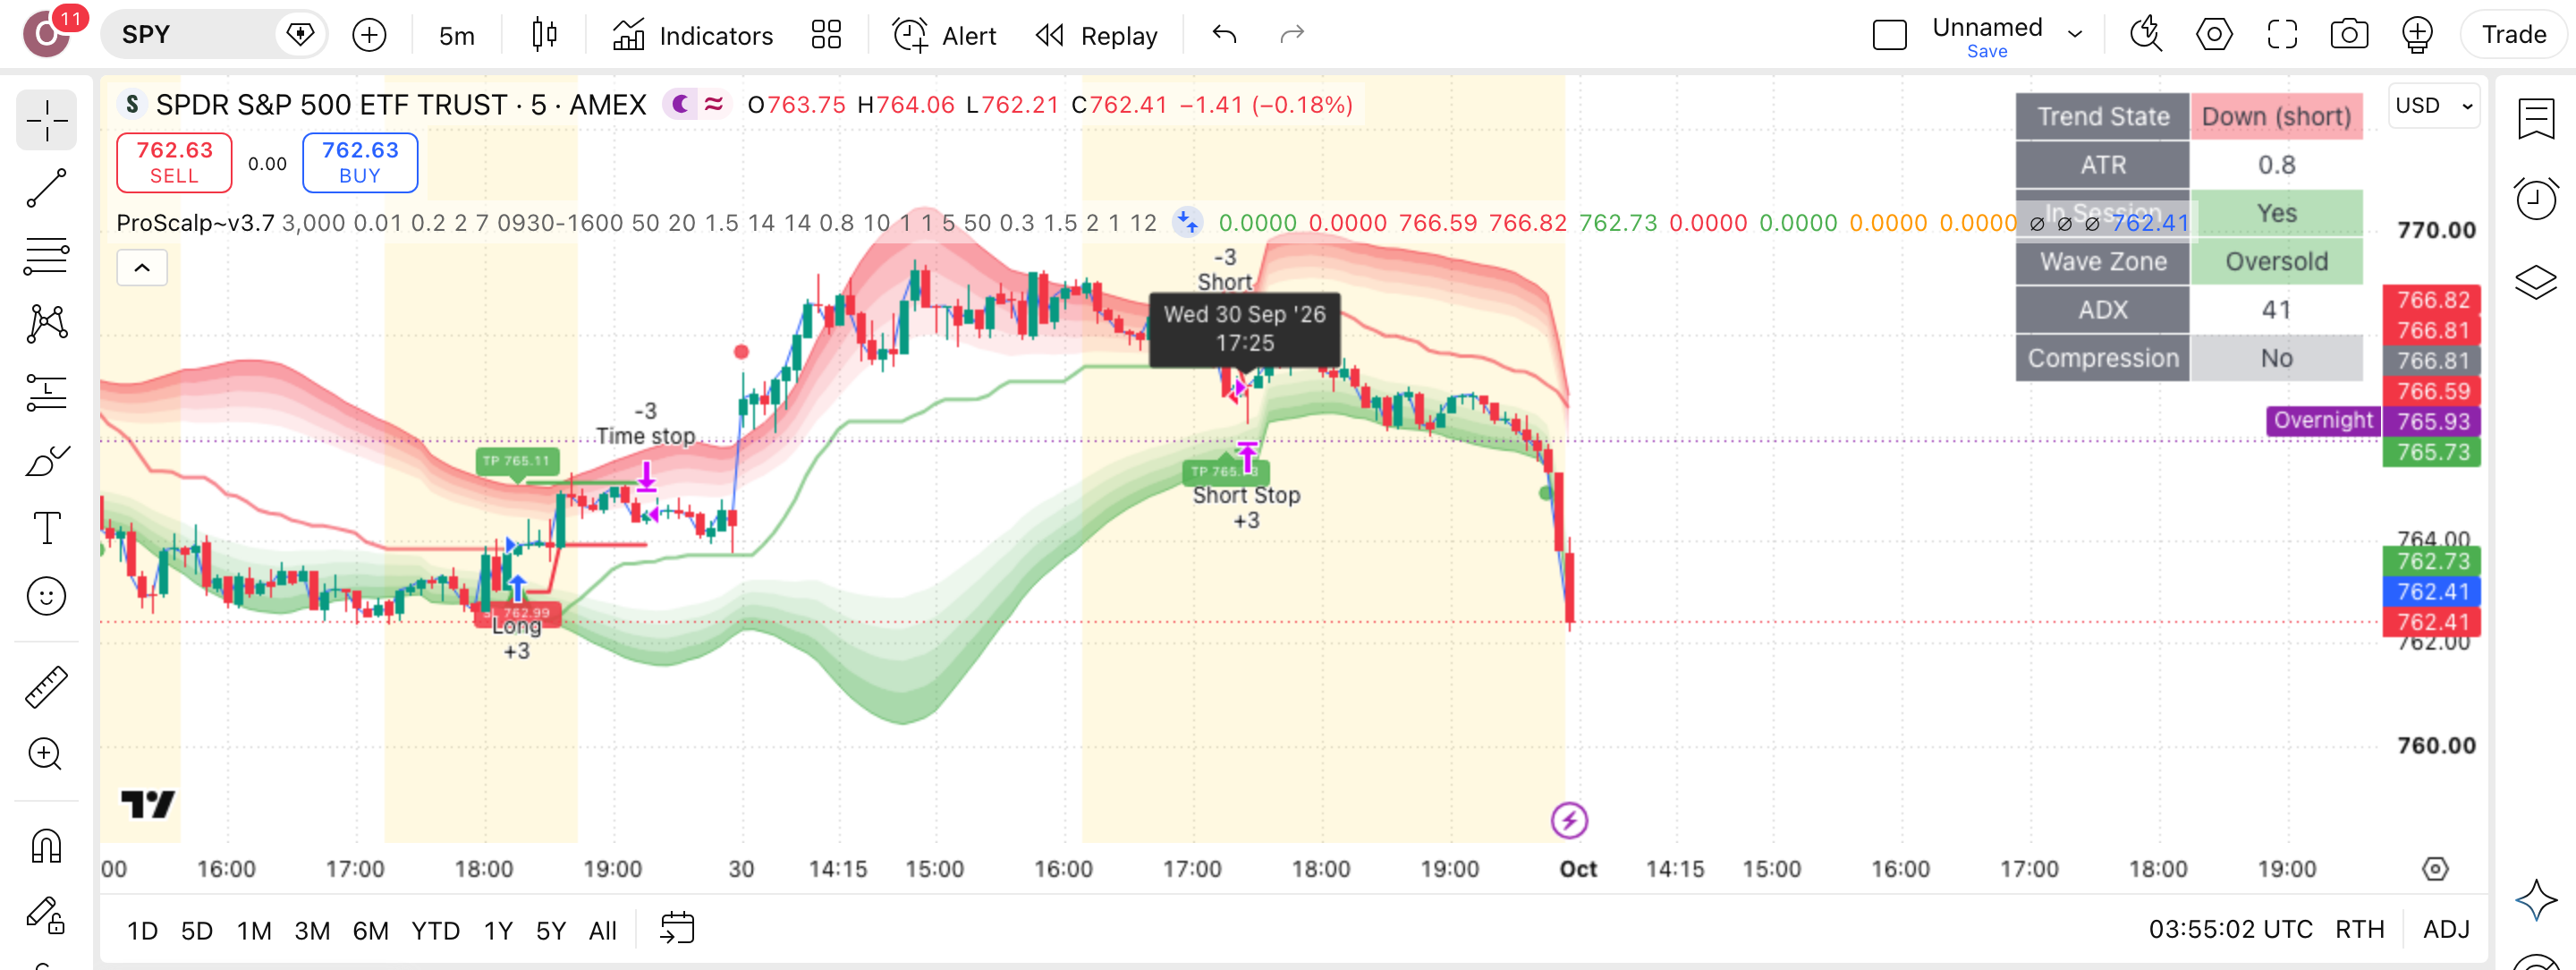
בצילום חפשו את רצועת-הסופר-טרנד, את גלי-התנודתיות סביב הממוצע המשוקלל ואת קווי הכניסה, הסטופ והיעד של העסקה הפתוחה: עם 12% מרוויחות, רוב הקווים האלה נגמרו בהפסד.
מה קורה בפועל כשהסקריפט רץ
זיהוי
המחבר מגדיר אותו ככלי סקאלפינג מונחה-אותות למסחר באופציות (signal driven scalping tool). בריצה על SPY בגרף 5 דקות הבסיס הוא סופרטרנד על מחיר מסונן קלמן, במכפיל 2.
כניסה
אות לונג או שורט נפתח רק בשעות המסחר הרגילות, 0930-1600 שעון הבורסה, בפוזיציה של $3,000 בנכס הבסיס. בריצה נפתחו 294 לונג ו-295 שורט, והכסף היה בשוק 18.5% בלבד מהזמן.
יעד
יעד הרווח נקבע בכניסה על 2 ATR. יציאה מוקדמת מתרחשת כשהמחיר נוגע בקצה החיצוני של הגל הנגדי, ועצירת-זמן סוגרת את העסקה אחרי 12 נרות, כלומר שעה בגרף 5 דקות.
סטופ
הסטופ ההתחלתי (נקודת היציאה בהפסד) נקבע בכניסה על 1.5 ATR, ועובר למחיר הכניסה כשהרווח הפתוח מגיע לגובה ATR אחד. רצף ההפסדים הארוך בריצה: 35 עסקאות.
לוח-ההגדרות — מה לכוון ומה להשאיר
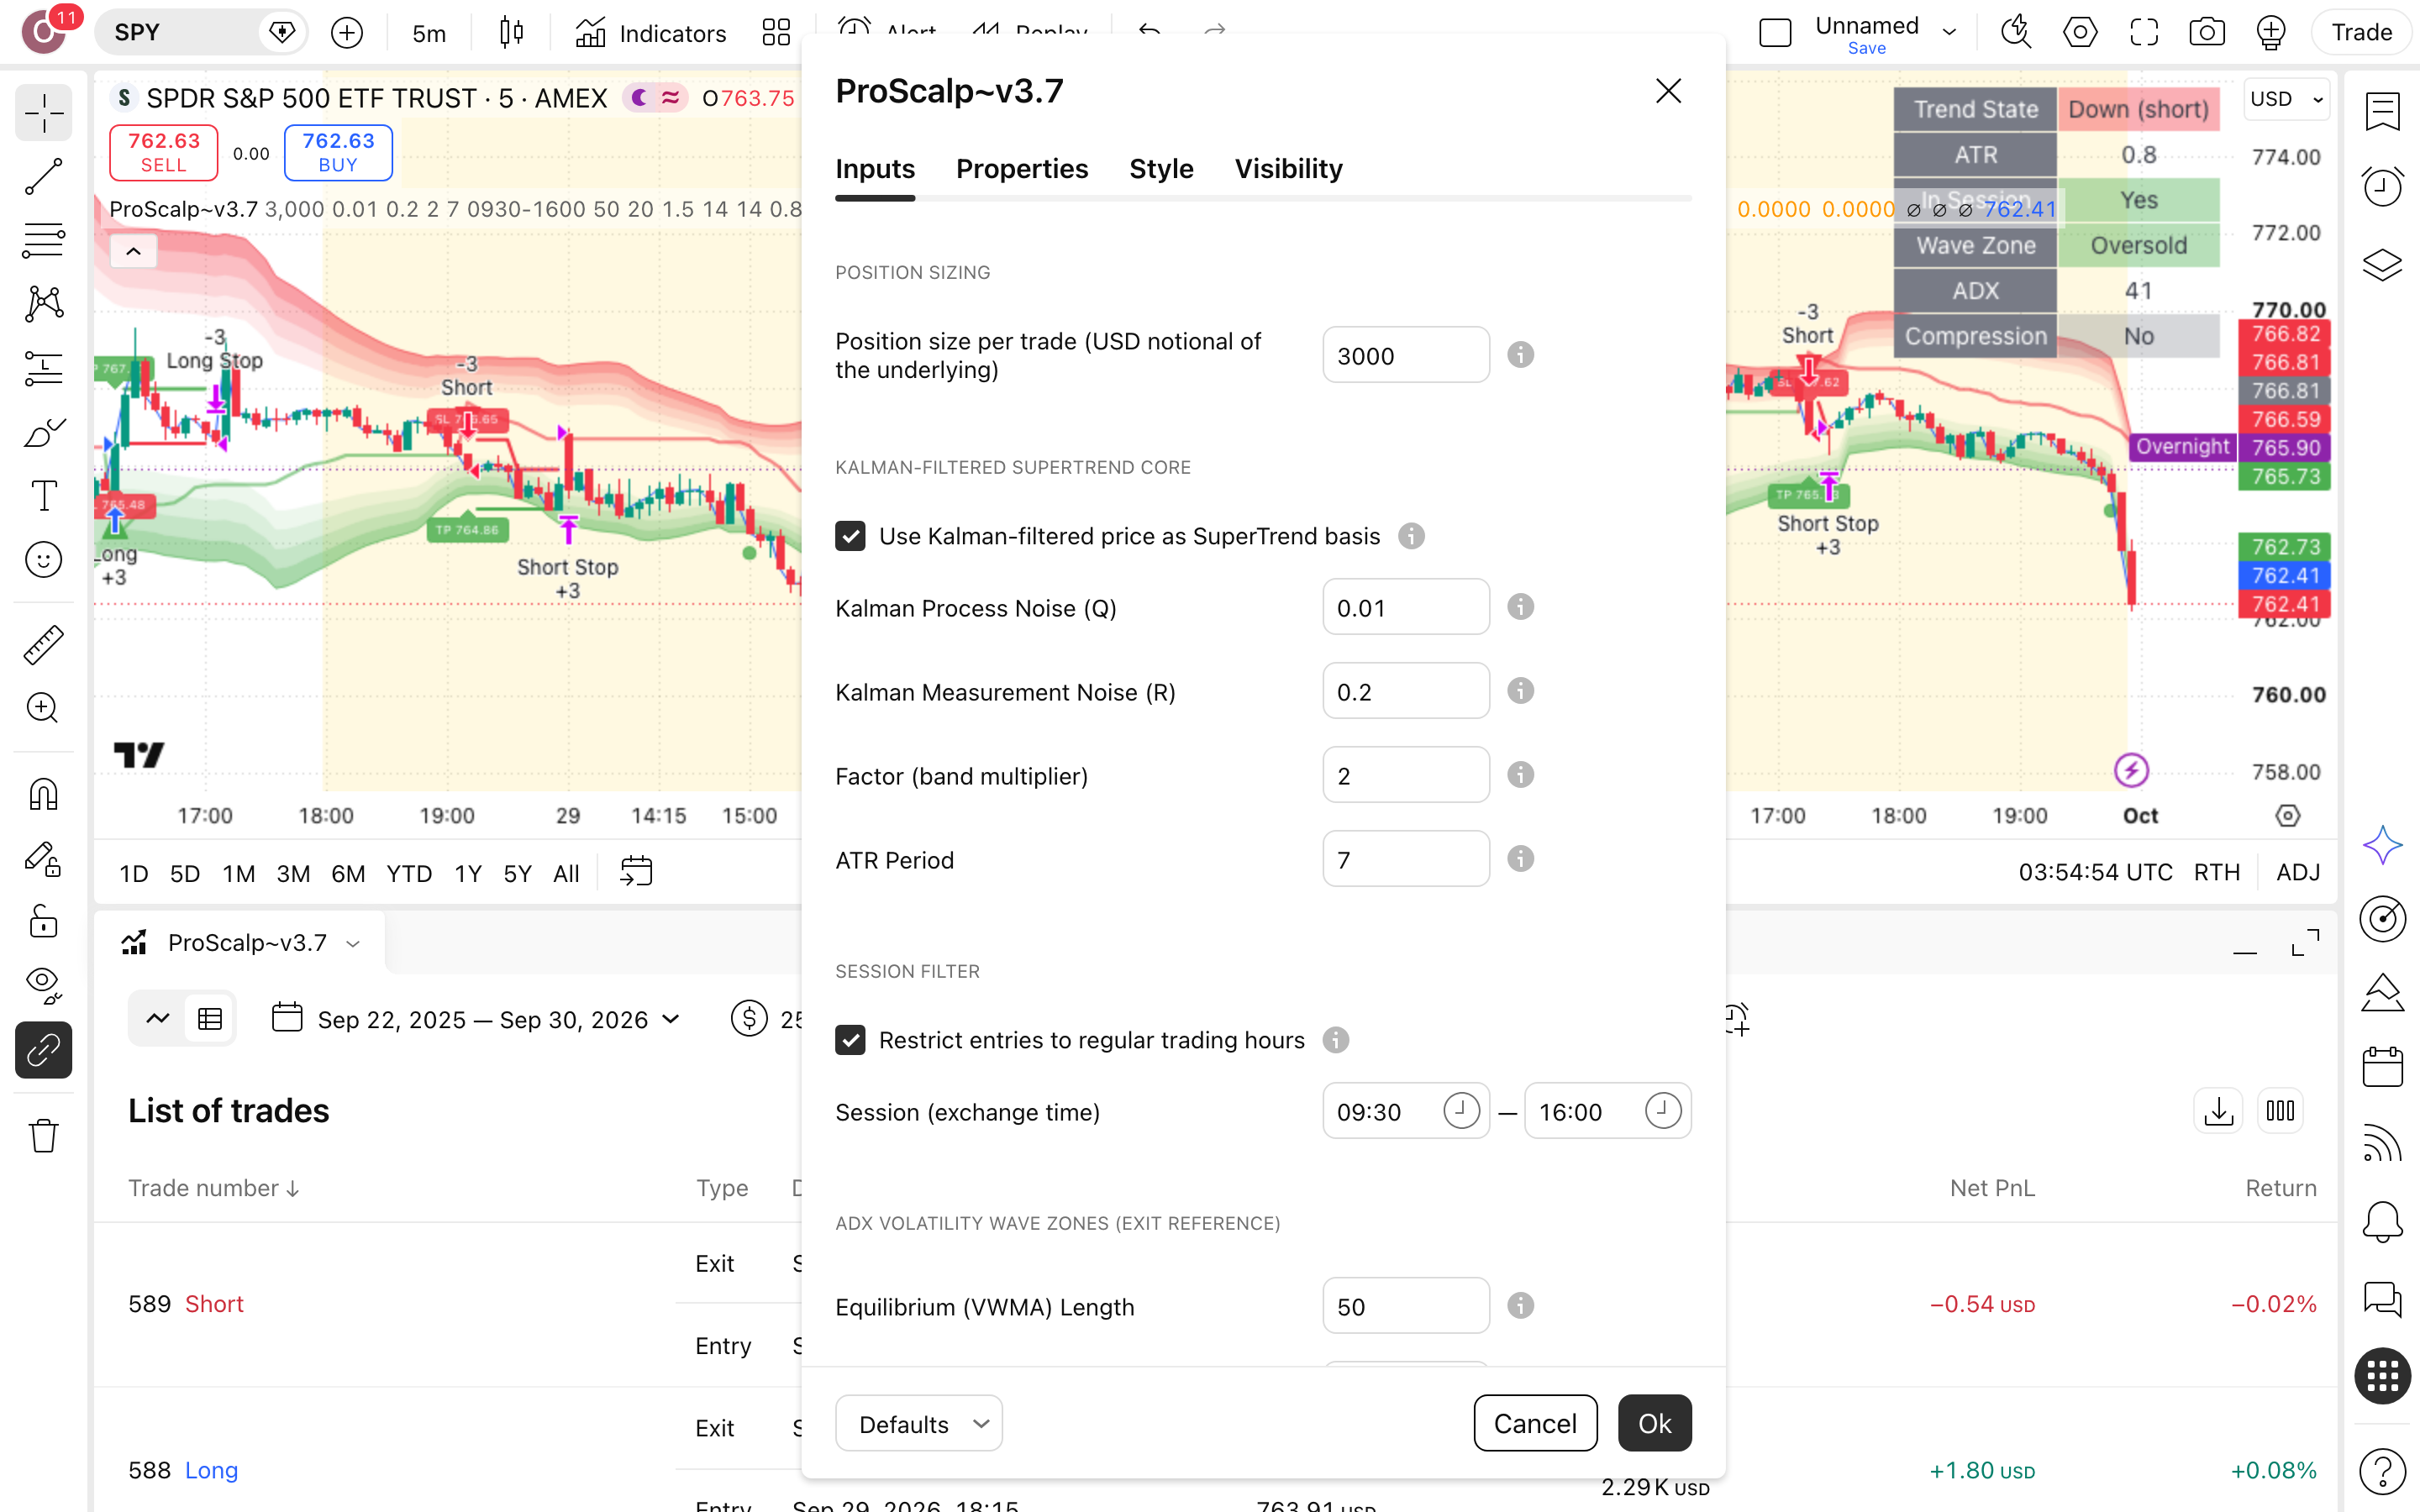
אלה ההגדרות שרצו בפועל על SPY בגרף 5 דקות, מ-23.9.2025 עד 30.9.2026, בהון התחלתי של $10,000; השורות שלהלן קובעות את רוב התנהגות הסקריפט.
| Use Kalman-filtered price as SuperTrend basis | מחליק את המחיר במסנן קלמן לפני חישוב הסופרטרנד, ברעש-תהליך 0.01 וברעש-מדידה 0.2. זה הלב של הסקריפט, וכיבויו מחזיר סופרטרנד רגיל על המחיר הגולמי של SPY בכל נר. | דלוקזה מה שנבדק בריצה הזאת |
|---|---|---|
| ATR Period | מספר הנרות לחישוב ה-ATR (טווח התנודה הממוצע), שבו נמדדים הסטופ, היעד ונקודת האיזון. בריצה הוגדרו 7 נרות, ומעבר ל-10 נתן 581 עסקאות והפסד כולל של 31.8%, כמעט זהה. | ברירת-מחדלהשינוי ל-10 לא שיפר את התוצאה |
| ADX Length | אורך חישוב ה-ADX (מדד עוצמת המגמה) שמניע את גלי-התנודתיות, לצד DI Length של 14 והגבר 0.8. בריצה הוגדרו 14 נרות, ומעבר ל-21 נתן 581 עסקאות והפסד כולל של 31.9%. | ברירת-מחדלאורך ארוך יותר לא שינה את התמונה |
| Equilibrium (VWMA) Length | אורך הממוצע הנע המשוקלל-נפח (VWMA) שמגדיר את קו שיווי-המשקל, שסביבו נבנים הגלים יחד עם רצועות בולינגר של 20 נרות ו-1.5 סטיות-תקן. בריצה: 50 נרות, קצת יותר מארבע שעות מסחר. | ברירת-מחדלקובע את המרכז שממנו נמדדים הגלים |
| Neutral stabilization bars (cooldown) | מספר נרות הייצוב במצב ניטרלי לפני שהסקריפט מקבל אות חדש. בריצה הוגדרו 5 נרות, כלומר כ-25 דקות בגרף 5 דקות, ובכל זאת נפתחו 589 עסקאות בתוך כשנה אחת. | ברירת-מחדלההמתנה הקצרה לא ריסנה את קצב העסקאות |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
This is a signal driven scalping tool for options trading.
— Scalpulat0r, יוצר הסקריפט, בעמוד-הפרסום הרשמי. כתב מה הכלי עושה ולמי הוא מיועד, בלי תשואה מובטחת ובלי אחוז הצלחה. בקטלוג שמוכר חלומות בשמות ארוכים, משפט צנוע כזה נדיר, וכשלא צורף אליו בק-טסט, הרצנו אותו בעצמנו.
הרצנו את זה על SPY (מדד S&P 500) — הנה מה שיצא
בק-טסט הוא הרצה של חוקי הסקריפט על נתוני-עבר של SPY: זו לא תחזית — זה שיעור על איך החוקים האלה התנהגו בשנה אחת מסוימת, עם עמלה.
מספר עסקאות
589
589 עסקאות בשנה אחת על SPY, וכל אחת משלמת 0.1% עמלה בכניסה וביציאה. התדירות הגבוהה הופכת כאן לעלות קבועה שנגבית בכל לחיצה.
תקופת הבדיקה
12 חודשים
שנה אחת בלבד, 23.9.2025 עד 30.9.2026, על גרף 5 דקות. זה מדגם של שוק אחד בתקופה אחת, ולא הוכחה שהשיטה תחזיק בשנה אחרת.
תשואה שנתית
-30.7%
-30.7% בשנה מול 14.1% בקנה-והחזק. מי שפשוט החזיק SPY סיים מעל הקרן, והסקריפט שרף כמעט שליש ממנה באותה שנה בדיוק.
ירידה מקסימלית מהשיא
31.2%
31.2% ירידה מהשיא (drawdown: הנפילה הגדולה מנקודת-שיא לשפל). ההפסד הכולל זהה לה, כלומר מ-$10,000 נשארו $6,877 בלי התאוששות עד סוף הריצה.
השנה הגרועה
2026
הריצה חוצה שתי שנים קלנדריות, ו-2026 היא הגרועה מביניהן. התשואה שלה לא נמסרה, ולכן אין לגזור ממנה שום מספר משלך.
זמן בשוק
18.5%
18.5% מהזמן בשוק: הכסף ישב בחוץ רוב השנה ובכל זאת הפסיד. הזמן מחוץ לשוק לא קנה כאן שום הגנה על ההון.
עסקאות מרוויחות · ויחס רווח/הפסד
71 מ-589 · ×0.89
12% מרוויחות לבד יכולות להתאים לשיטה שמרוויחה בגדול כשהיא צודקת. רק לצד יחס ×0.89 רואים שגם הרווח הממוצע קטן מההפסד הממוצע.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של Scalpulat0r (גרסת 2026-07-31), לונג ושורט, על גרף SPY (מדד S&P 500) 5 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · Position size per trade (USD notional of the underlying)=3000 · Use Kalman-filtered price as SuperTrend basis=on · Kalman Process Noise (Q)=0.01 · Kalman Measurement Noise (R)=0.2 · Factor (band multiplier)=2 · ATR Period=7 · Restrict entries to regular trading hours=on · Session (exchange time)=0930-1600 · Equilibrium (VWMA) Length=50 · Bollinger Band Length (base volatility)=20 · ועוד 14 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה1.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי 0dte scalper Kalman SuperTrend and ADX Volatility Waves משקרת — והמספרים של השקר
שלושה נתונים מהריצה על SPY שעמוד-הקטלוג לא מציג, כי היוצר לא פרסם בק-טסט.
קנה-והחזק ניצח, וההפסדים הם הרוב
518 מ-589
518 עסקאות מפסידות מתוך 589, ו-Profit Factor (סך הרווחים חלקי סך ההפסדים) של 0.12: על כל דולר שהפסדת חזרו 12 סנט. בדולרים: $6,877 מול $11,439 בקנה-והחזק, פער של $4,562. העמוד מתאר כלי סקאלפינג מונחה-אותות למסחר באופציות, ובריצה הזאת הוא לא ניצח אפילו את מי שלא עשה כלום.
שנה גרועה, רצף ארוך
35 ברצף
35 עסקאות מפסידות ברציפות, ו-2026 היא השנה הגרועה בריצה. בפועל זה אומר לראות את החשבון יורד שוב ושוב בלי הפסקה אחת של רווח. שינוי ATR Period מ-7 ל-10 הביא -31.8%, ושינוי ADX Length מ-14 ל-21 הביא -31.9%. מה שזה מעלה לבדיקה: האם הבעיה בלוגיקה עצמה ולא בכיוונון.
81.5% מהזמן בחוץ
81.5%
הכסף היה מחוץ לשוק 81.5% מהזמן. הכניסות מוגבלות לשעות 9:30 עד 16:00, ועסקה נסגרת אחרי 12 נרות לכל היותר אם לא הגיעה ליעד או לסטופ. זה נשמע כמו סיכון נמוך, אבל דווקא ב-18.5% הנותרים נשרף כמעט שליש מההון, בזמן שקנה-והחזק על אותו SPY הניב 14.1%.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם המדגם גדול מספיק? כאן כן: 589 עסקאות בשנה על SPY, ורק 71 מהן מרוויחות (12%). קשה לייחס מדגם בגודל הזה למקרה, ולכן ההפסד הוא תכונה של ההגדרות ולא מזל רע של חודש אחד.
- האם יש עמלה בדוח? פתח את חלון Properties ובדוק אם שדה העמלה עומד על 0. דוח בלי עמלה מנפח כל סקאלפר. אנחנו הגדרנו ידנית 0.1% לפעולה, ועל 589 עסקאות היא חלק מהדרך מ-$10,000 אל $6,877.
- האם הסקריפט מצייר-מחדש? אות שמשתנה בדיעבד מייצר בק-טסט שאי אפשר לשחזר בזמן אמת. 0dte scalper v4 מסומן כלא מצייר-מחדש וכקוד-פתוח, ולכן את 589 העסקאות שלו אפשר לבדוק נר אחרי נר.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: SPY בגרף 5 דקות, 23.9.2025 עד 30.9.2026, כי הוא מגדיר את הכלי ככלי סקאלפינג למסחר באופציות. תמיד תבדוק מי בחר, ואם התקופה נוחה לו.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של פרמטר אחד, היא צירוף-מקרים; אם היא נשארת, היא תכונה של הסקריפט.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 589 | -31.2% | 31.2% |
| שינוי ATR Period מ-7 ל-10 | 581 | -31.8% | 31.8% |
| שינוי ADX Length מ-14 ל-21 | 581 | -31.9% | 31.9% |
כמה כסף בכלל שמים על דבר כזה?
גודל-הפוזיציה בהגדרות עמד על $3,000 בנכס הבסיס לכל עסקה, מתוך חשבון של $10,000. גם בגודל הזה רצף-ההפסדים הארוך הגיע ל-35 עסקאות, והירידה המקסימלית מהשיא (drawdown, הנפילה מהנקודה הגבוהה בחשבון לנמוכה שאחריה) הגיעה ל-31.2%: החשבון ירד מ-$10,000 ל-$6,877 בשנה אחת. השאלה הראשונה שלך היא אם היית ממשיך ללחוץ אחרי ההפסד ה-35 ברצף בלי לשנות הגדרות.
היתרון האמיתי למתחיל כאן הוא המשמעת המכנית, לא התשואה. כל עסקה בריצה קיבלה סטופ קבוע של 1.5 ATR (התנודה הממוצעת לנר), יעד של 2 ATR ויציאה אחרי 12 נרות לכל היותר. בנוסף, הכסף היה מחוץ לשוק 81.5% מהזמן. לתרגל ציות לחוקים כאלה בחשבון דמו עולה לך אפס.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף
פותחים גרף של SPY (AMEX:SPY), בוחרים טווח-זמן של 5 דקות ותקופה מ-23.9.2025 עד 30.9.2026, כמו בריצה המתועדת. נכס אחר או טווח אחר ייתנו דוח אחר לגמרי, ולכן ההשוואה למספרים כאן מתחילה מאותו גרף בדיוק.
פותחים את דף-הסקריפט
בחיפוש-האינדיקטורים הסקריפט לא מופיע לפי שם, ולכן לא מחפשים בקהילה. נכנסים לדף-הסקריפט דרך הקישור שבסקירה, לוחצים Use on chart, והאסטרטגיה נפתחת ישירות על גרף SPY שפתחת. בודקים שהיוצר הוא Scalpulat0r ושהקוד פתוח.
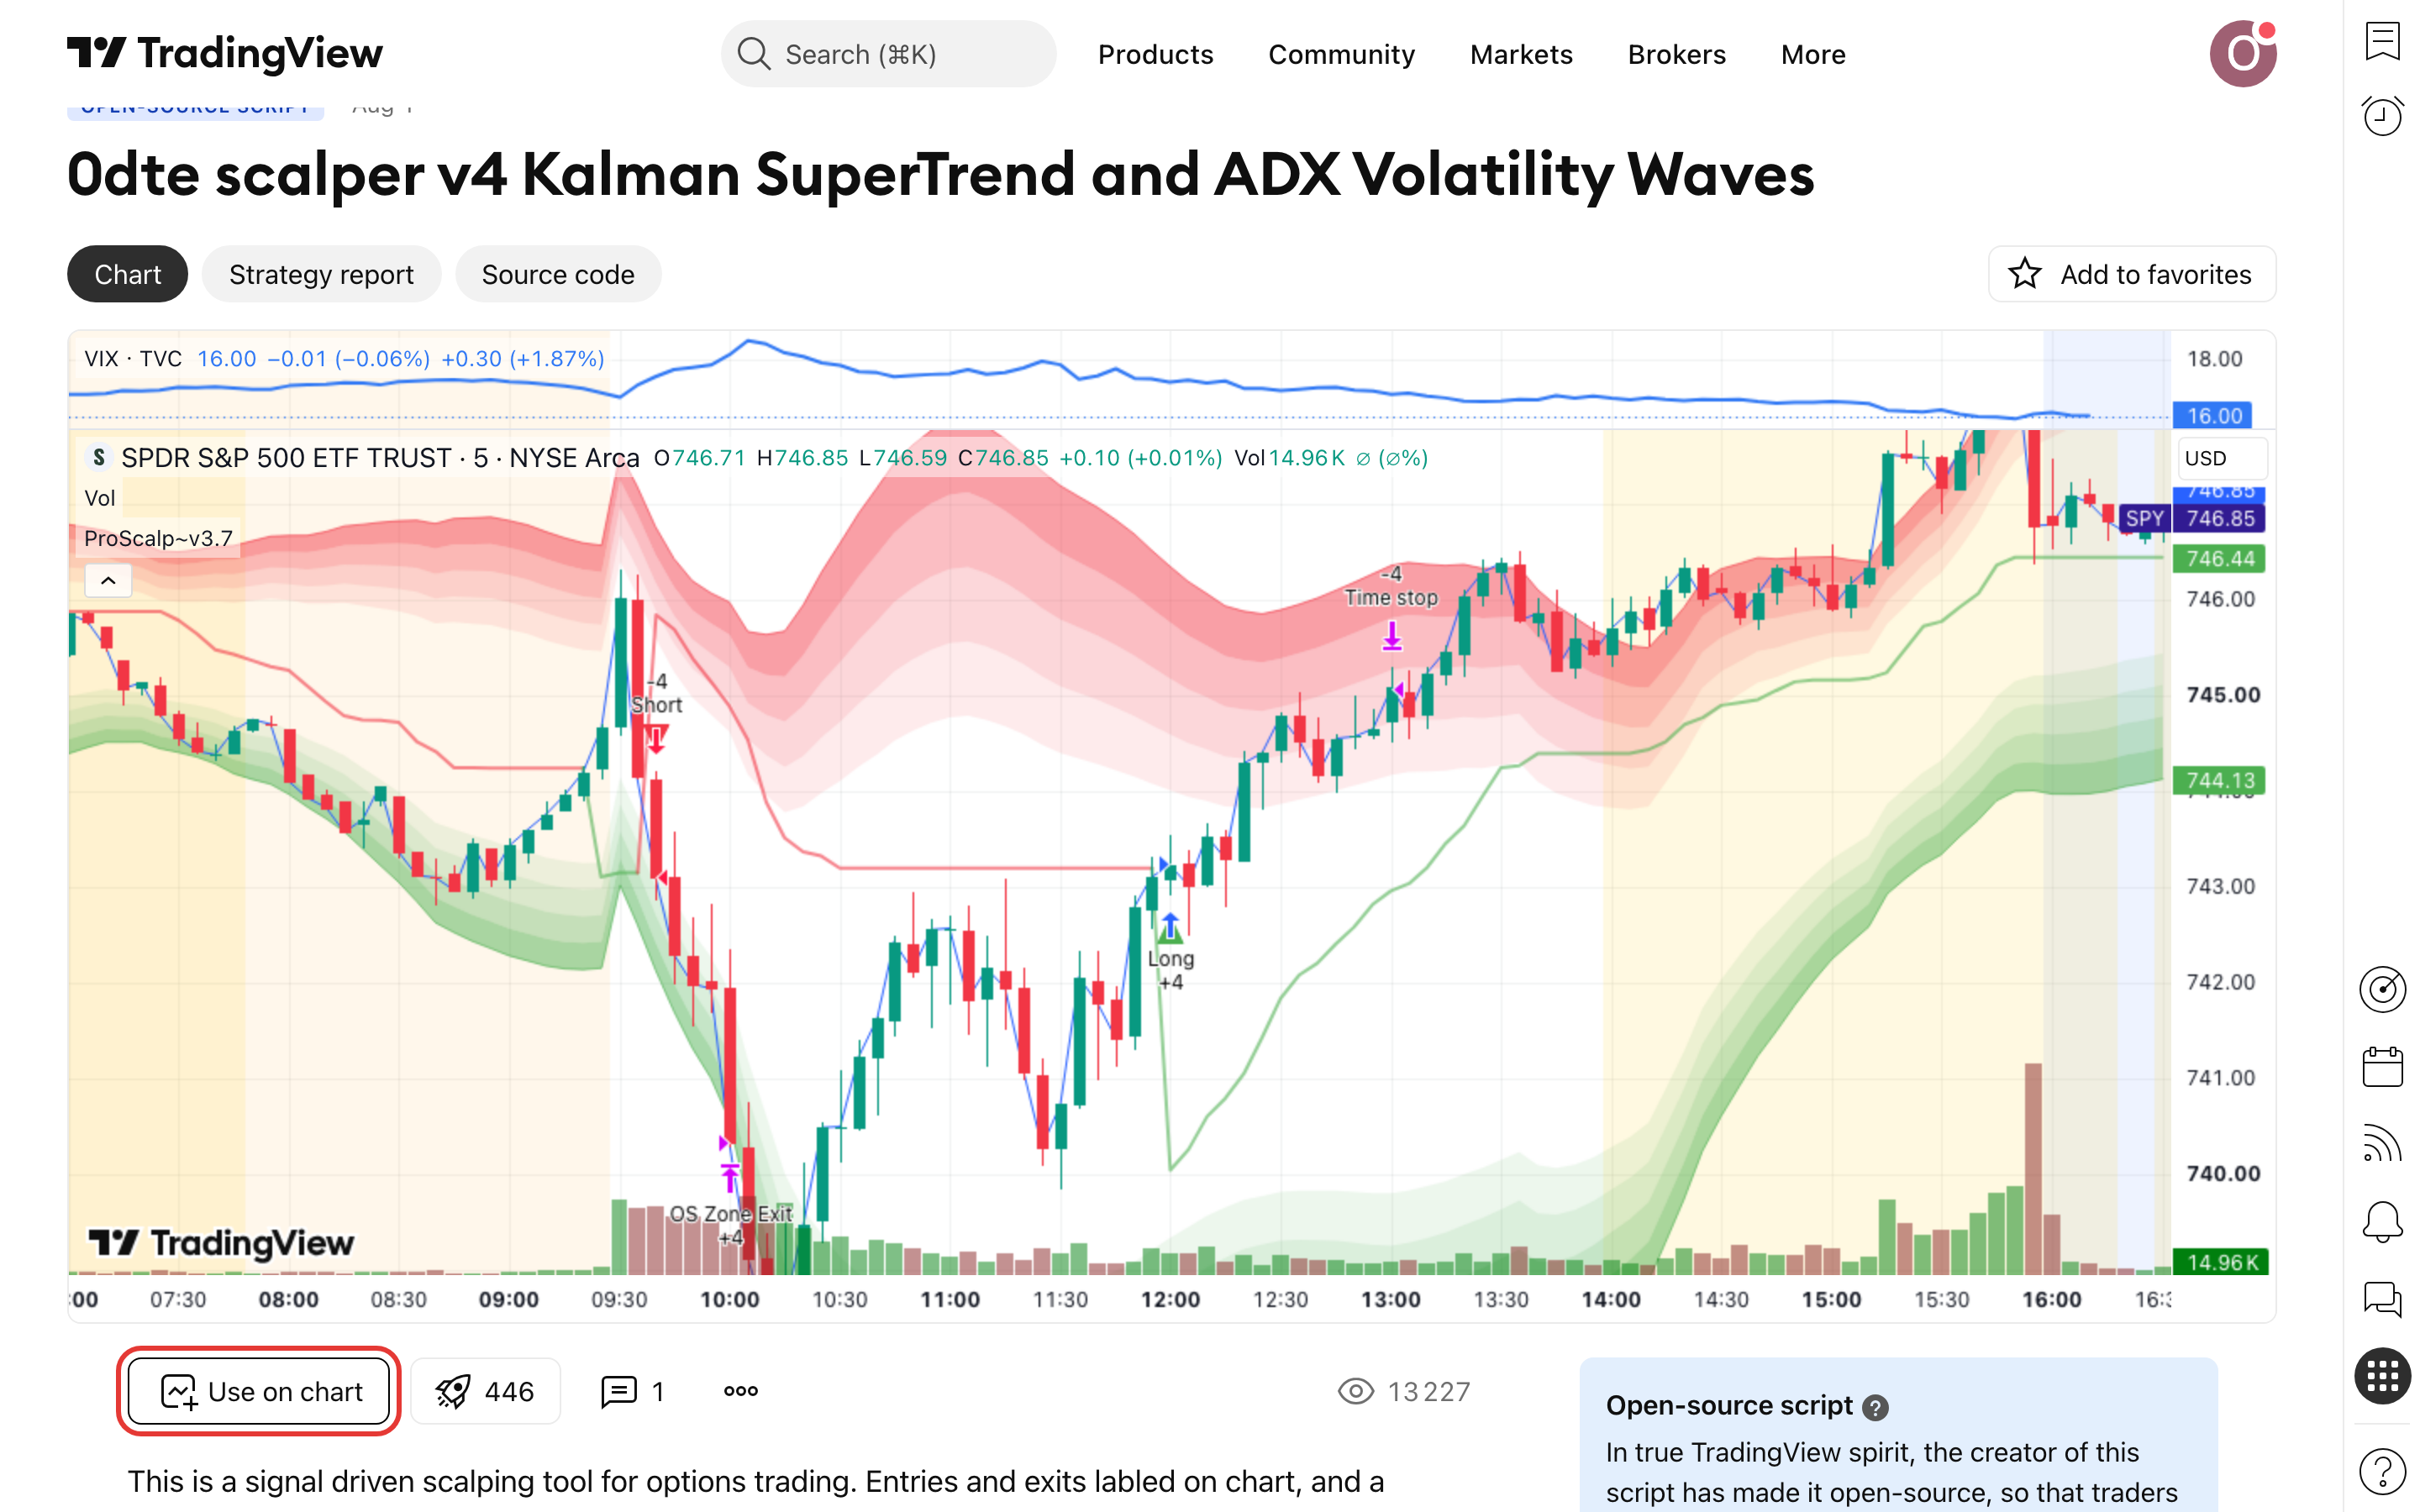
בקטלוג עשויים להופיע עותקים בשם דומה. ודא שהקישור מוביל לסקריפט של Scalpulat0r ושהכתובת כוללת את המזהה cHRRX51d.
מגדירים עמלה לפני הדוח
בלשונית Properties של האסטרטגיה מזינים הון התחלתי של $10,000 ועמלה של 0.1% לפעולה, כפי שהוגדר ידנית בריצה הזו. עם 589 עסקאות בשנה, דוח בלי עמלה מצייר תמונה שלא קיימת בשום חשבון אמיתי.
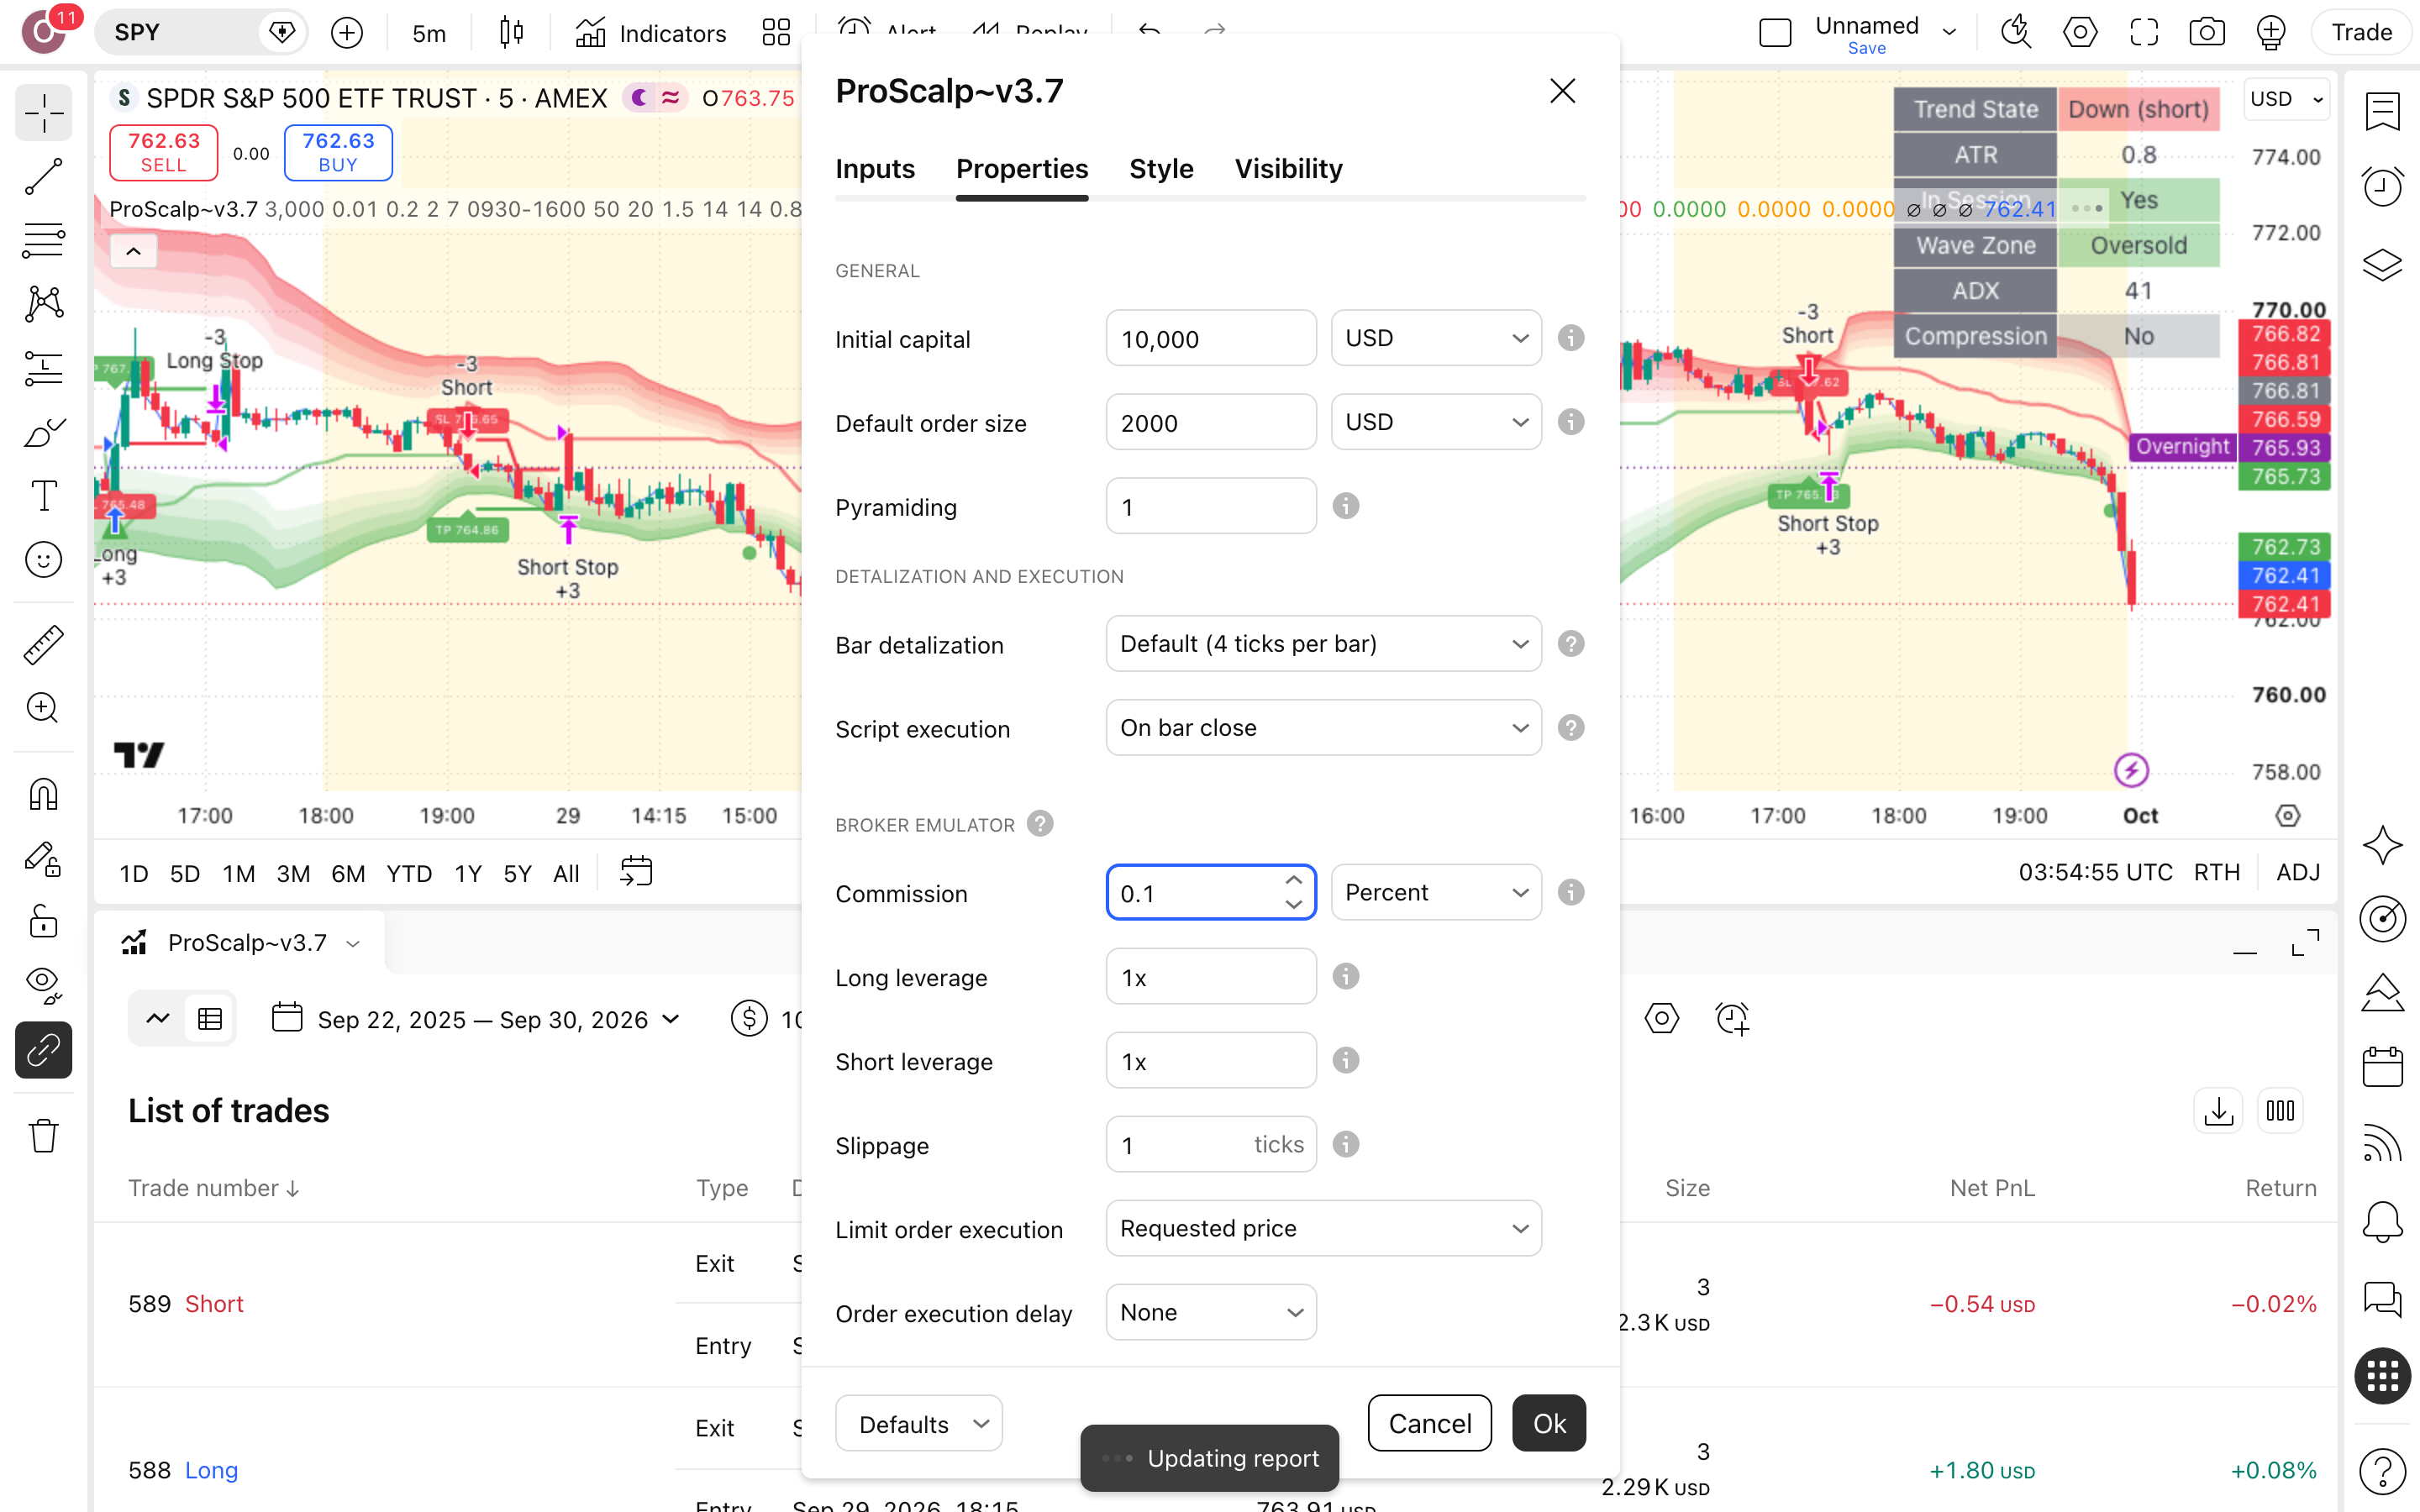
פותחים את Strategy Tester
פותחים את לשונית Strategy Tester ורואים את סיכום הריצה. בודקים קודם שמספר העסקאות קרוב ל-589, ושהחלוקה בין לונג לשורט דומה (294 מול 295). אם המספרים רחוקים, משהו בהגדרות או בתקופה שונה, וההשוואה לעמוד הזה לא תקפה.
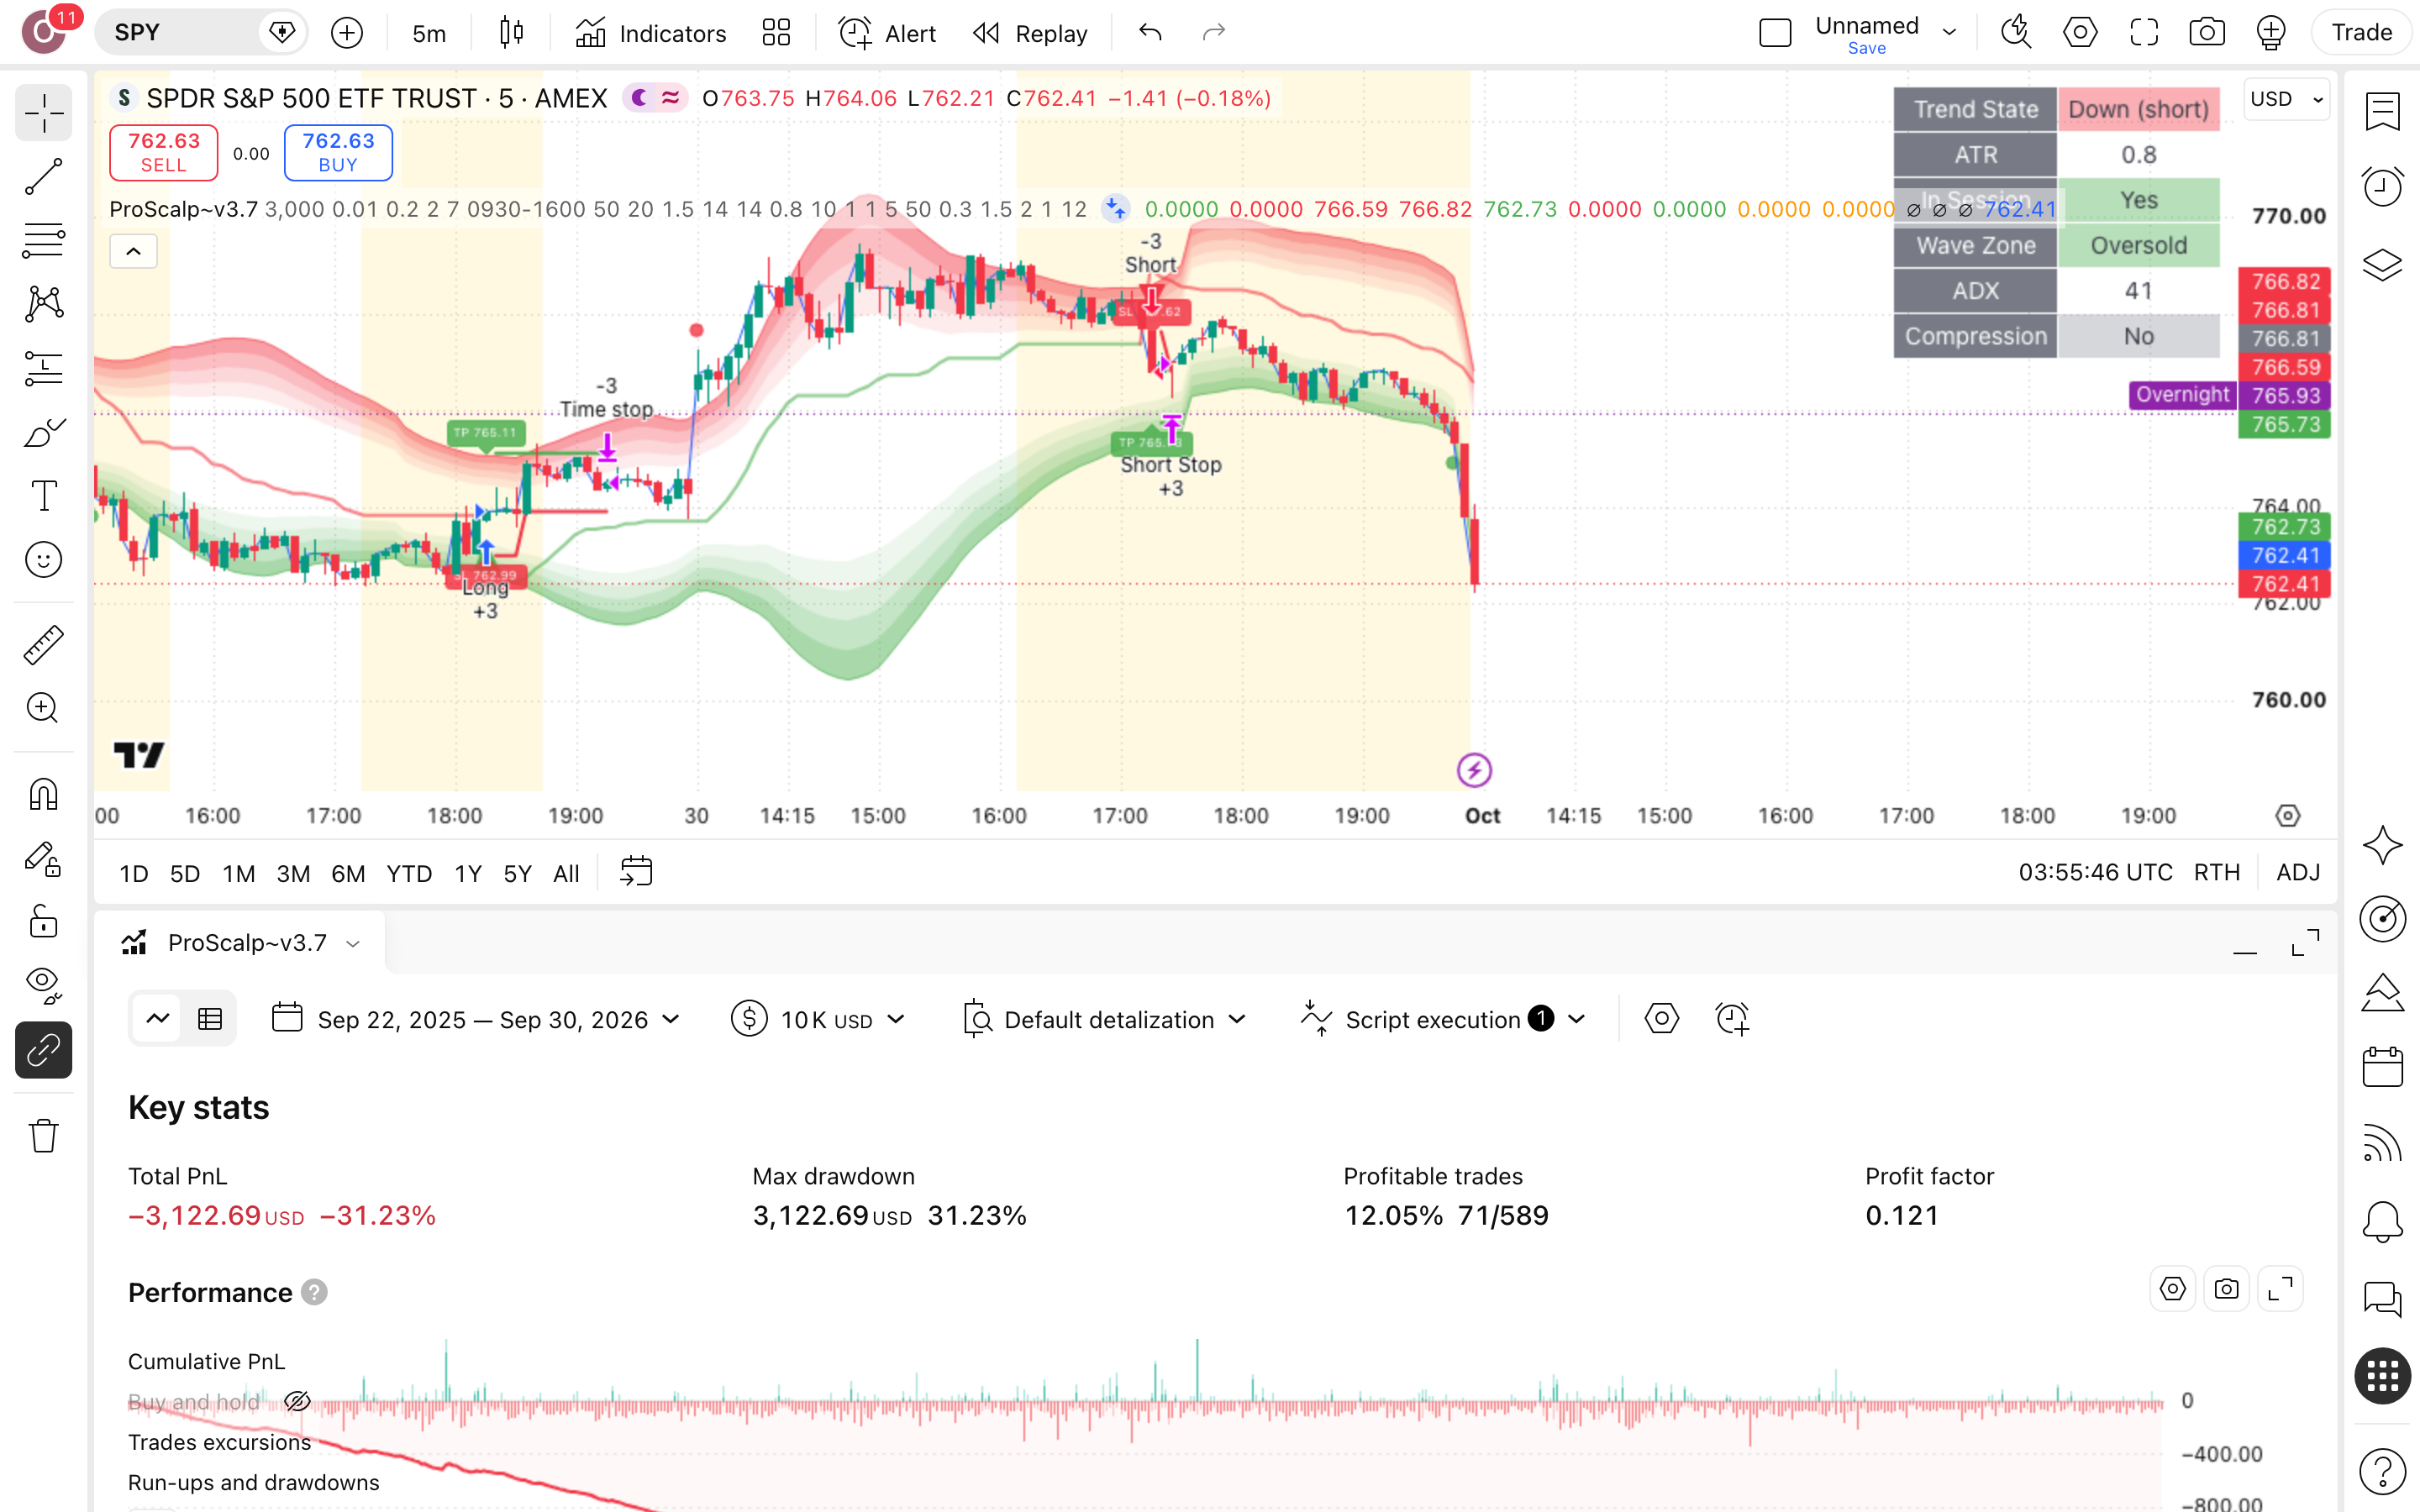
קוראים את הדוח ומחליפים נכס
מסתכלים על שלושה מספרים יחד: 12% עסקאות מרוויחות, Profit Factor של 0.12 (רווח ברוטו חלקי הפסד ברוטו — 12 סנט על כל דולר שהפסדת) וירידה מהשיא של 31.2%. אחר כך מריצים את אותן הגדרות על נכס אחר ובודקים אם ההפסד חוזר.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על 0dte scalper Kalman SuperTrend and ADX Volatility Waves
האם הסקריפט מצייר-מחדש?
לא. בעמוד-הסקריפט הוא מסומן כקוד-פתוח שאינו מצייר-מחדש, ולכן הסימנים שנבדקו על SPY בגרף 5 דקות לא אמורים לזוז בדיעבד. זה לא הציל את התוצאה: $10,000 ירדו ל-$6,877. האות יציב ואפשר לבדוק אותו בכנות, והוא פשוט הפסיד בעקביות לאורך 589 עסקאות.
כמה עמוק הסקריפט ירד בריצה?
הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מהשיא לשפל) הגיעה ל-31.2%. בפועל, $10,000 בשיא היו הופכים ל-$6,877, ורצף-ההפסדים הארוך נמשך 35 עסקאות. מי שבודק אותו צריך לשאול אם יחזיק תיק שמאבד כמעט שליש בלי לכבות. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה.
אם קנה-והחזק ניצח, למה בכלל לבדוק אותו?
קנה-והחזק ניצח ב-$4,562: $11,439 מול $6,877, ו-14.1% שנתי מול מינוס 30.7%. הסיבה לבדוק אותו היא לימוד, לא תשואה. היוצר מתאר כלי סקאלפינג מונחה-אותות למסחר באופציות (signal driven scalping tool), והריצה כאן בדקה אותו ישירות על SPY עצמו, בגרף 5 דקות, ולא על אופציות.
כמה עסקאות הרוויחו, ומה זה אומר?
רק 71 מתוך 589 עסקאות הרוויחו, כלומר 12%, מול 518 מפסידות. יחס רווח/הפסד ממוצע של ×0.89 אומר שגם הרווח הממוצע קטן מההפסד הממוצע. מדד Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 0.12: על כל דולר שהלך להפסד חזרו כ-12 סנט.
האם שינוי פרמטרים מציל את התוצאה?
לא בריצה הזאת. ברירת-המחדל הניבה מינוס 31.2% על 589 עסקאות. שינוי ATR Period מ-7 ל-10 הוריד את התוצאה למינוס 31.8%, ושינוי ADX Length מ-14 ל-21 הוריד אותה למינוס 31.9%, שניהם ב-581 עסקאות. ההפסד לא נראה כעניין של כוונון: הוא חוזר כמעט זהה בשלוש הגרסאות שנבדקו על SPY.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את דף-הסקריפט, לחץ Use on chart והרץ אותו על SPY בגרף 5 דקות. אל תתחיל מהשורה התחתונה. עבור על עשר עסקאות ראשונות ורשום מה פתח כל אחת ומה סגר אותה, כדי להבין איך 518 מתוך 589 נגמרו בהפסד.
אם אתה כבר סוחר לפי תחושה: רשום את עשרים העסקאות האחרונות שלך ליד הכללים של הסקריפט: סטופ, יעד ויציאה אחרי 12 נרות. אם לא כתבת לכל עסקה כלל-יציאה מראש, זה הפער הראשון שצריך לסגור, עוד לפני כל אינדיקטור.
אם אתה שוקל כסף אמיתי: שנה אחת עם Profit Factor של 0.12 (דולרי רווח על כל דולר הפסד) אינה בסיס להחלטה. שנה את ATR Period או את ADX Length, הרץ שוב ובדוק אם התמונה זזה. אצלנו היא נשארה סביב 31% הפסד.