- יוצרblitz_locked
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההפריצת טווח-הפתיחה לסקאלפינג תוך-יומי, עם סינון רב-שכבתי נגד פריצות-שווא
- פורסמה2026-07-29עדכון אחרון: 2026-07-29
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 1.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
פריצת טווח-הפתיחה: כשהמחיר יוצא מרבע-השעה הראשונה של המסחר בניו-יורק
ORB Pro מגדיר את 15 הדקות הראשונות של המסחר, מ-9:30 שעון ניו-יורק, כטווח-פתיחה, ונכנס כשהמחיר פורץ אותו. בלשון היוצר זו אסטרטגיית פריצת טווח-פתיחה מסוננת בדיוק לסקאלפינג תוך-יומי, עם אישור רב-שכבתי שנועד לחתוך פריצות-שווא ולקבוע את גודל הסיכון בתבונה. בהגדרות, השכבות הן סגירה מעבר לטווח שמחזיקה נר אחד, מחזור גבוה פי 1.5 מממוצע 20 הנרות, מסנן VWAP, וטווח שגודלו בין 0.25 ל-3 ATR (מדד התנודתיות הממוצעת). על MSFT המסננים האלה הניבו רק 28 עסקאות ב-278 ימים, כלומר ברוב הימים הסקריפט פשוט לא נכנס.
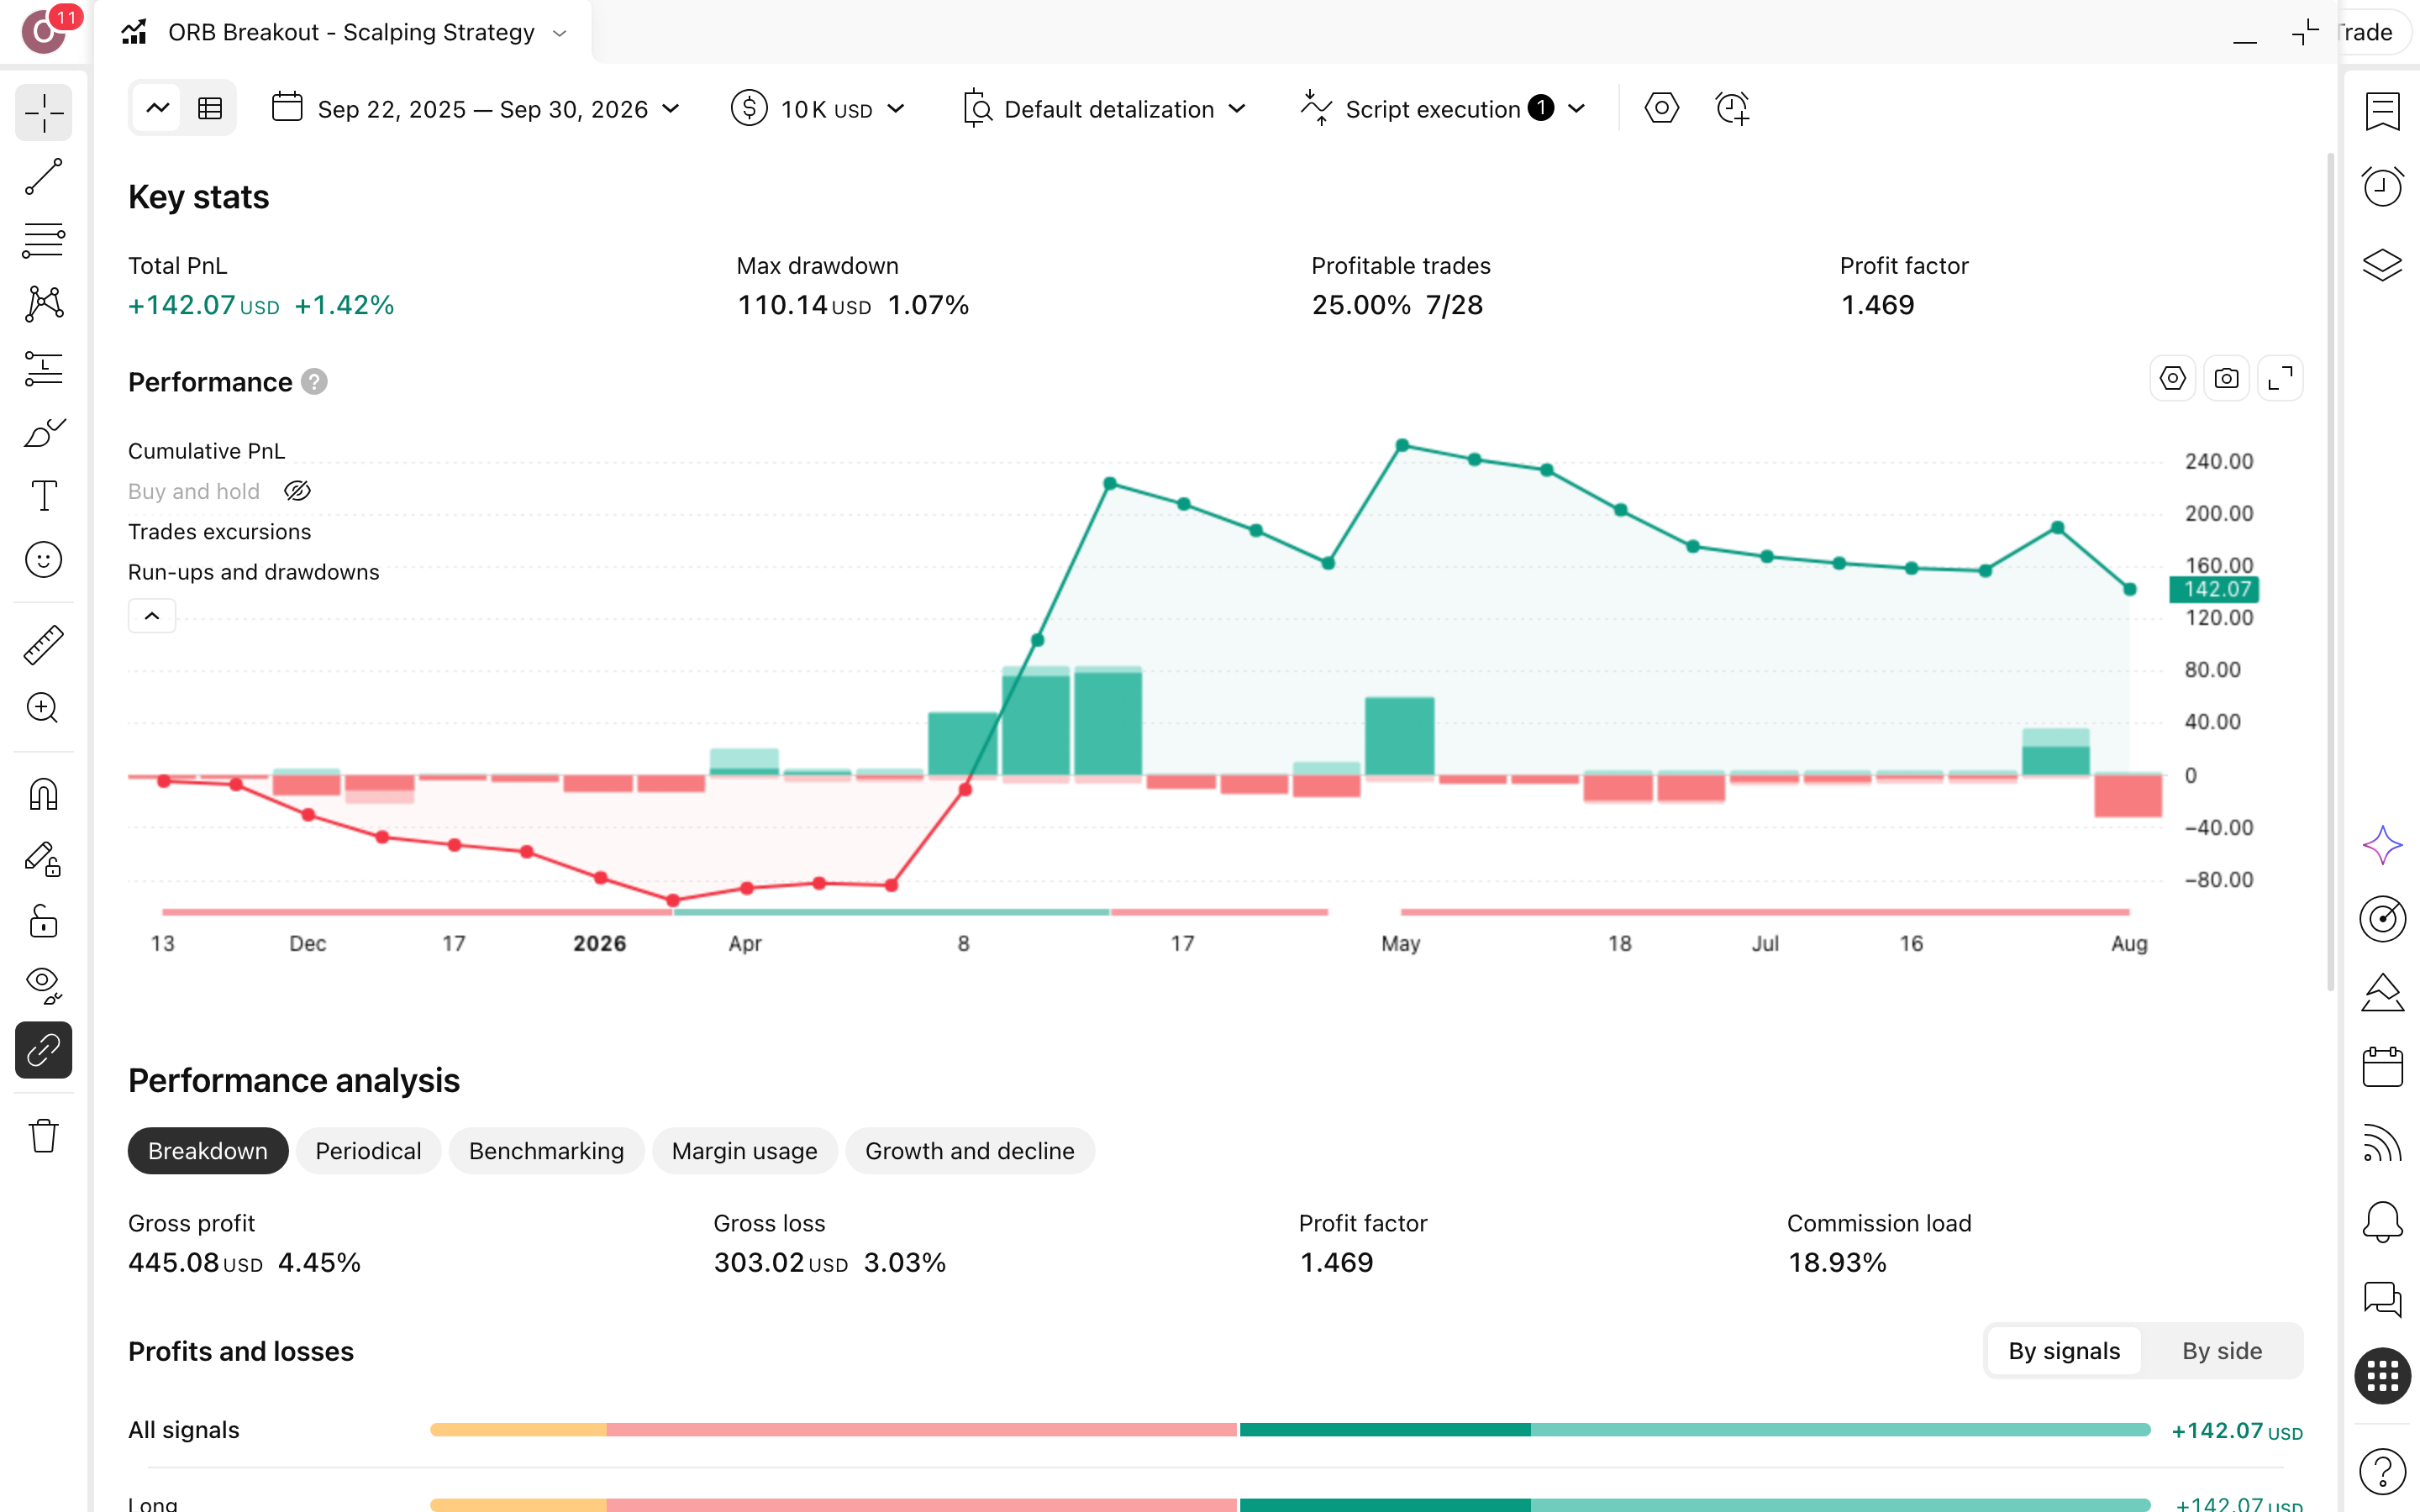
למה שזה יעבוד? ההנחה של התבנית היא שפריצה של טווח-הפתיחה במחזור חריג מסמנת את כיוון היום. הסקריפט מנהל את העסקה ביחידות R (המרחק מהכניסה לסטופ, שנקבע לפי הטווח): חצי מהפוזיציה יוצא ב-1R, הסטופ עובר לנקודת-האיזון והיתרה מכוונת ל-1.5R, בסיכון של 1% מההון לעסקה. מכאן המספר המוזר בריצה: רק 25% מהעסקאות הרוויחו, אבל עסקה מרוויחה ממוצעת גדולה פי 4.41 מהמפסידה. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 1.47 אומר שעל כל דולר שהפסדת חזרו 1.47, וזה מרווח דק. הרחבת היעד ל-2.25R הורידה את התשואה ל-1%.
התבנית צפויה להיכשל בימים שבהם הפריצה חוזרת אל תוך הטווח, ולכן הסקריפט מסמן פריצות כושלות על הגרף. בריצה על MSFT רצף-ההפסדים הארוך הגיע ל-8 עסקאות. מי שבודק את ORB Pro צריך לשאול את עצמו אם יחזיק שמונה הפסדים רצופים בלי לכבות אותו. הירידה המקסימלית מהשיא (drawdown) הייתה 1.1%, מ-$10,000 בשיא ל-$9,893, כי הכסף היה בשוק רק 9.1% מהזמן. כל 28 העסקאות היו לונג, כך שהריצה לא אומרת דבר על פריצות כלפי מטה.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
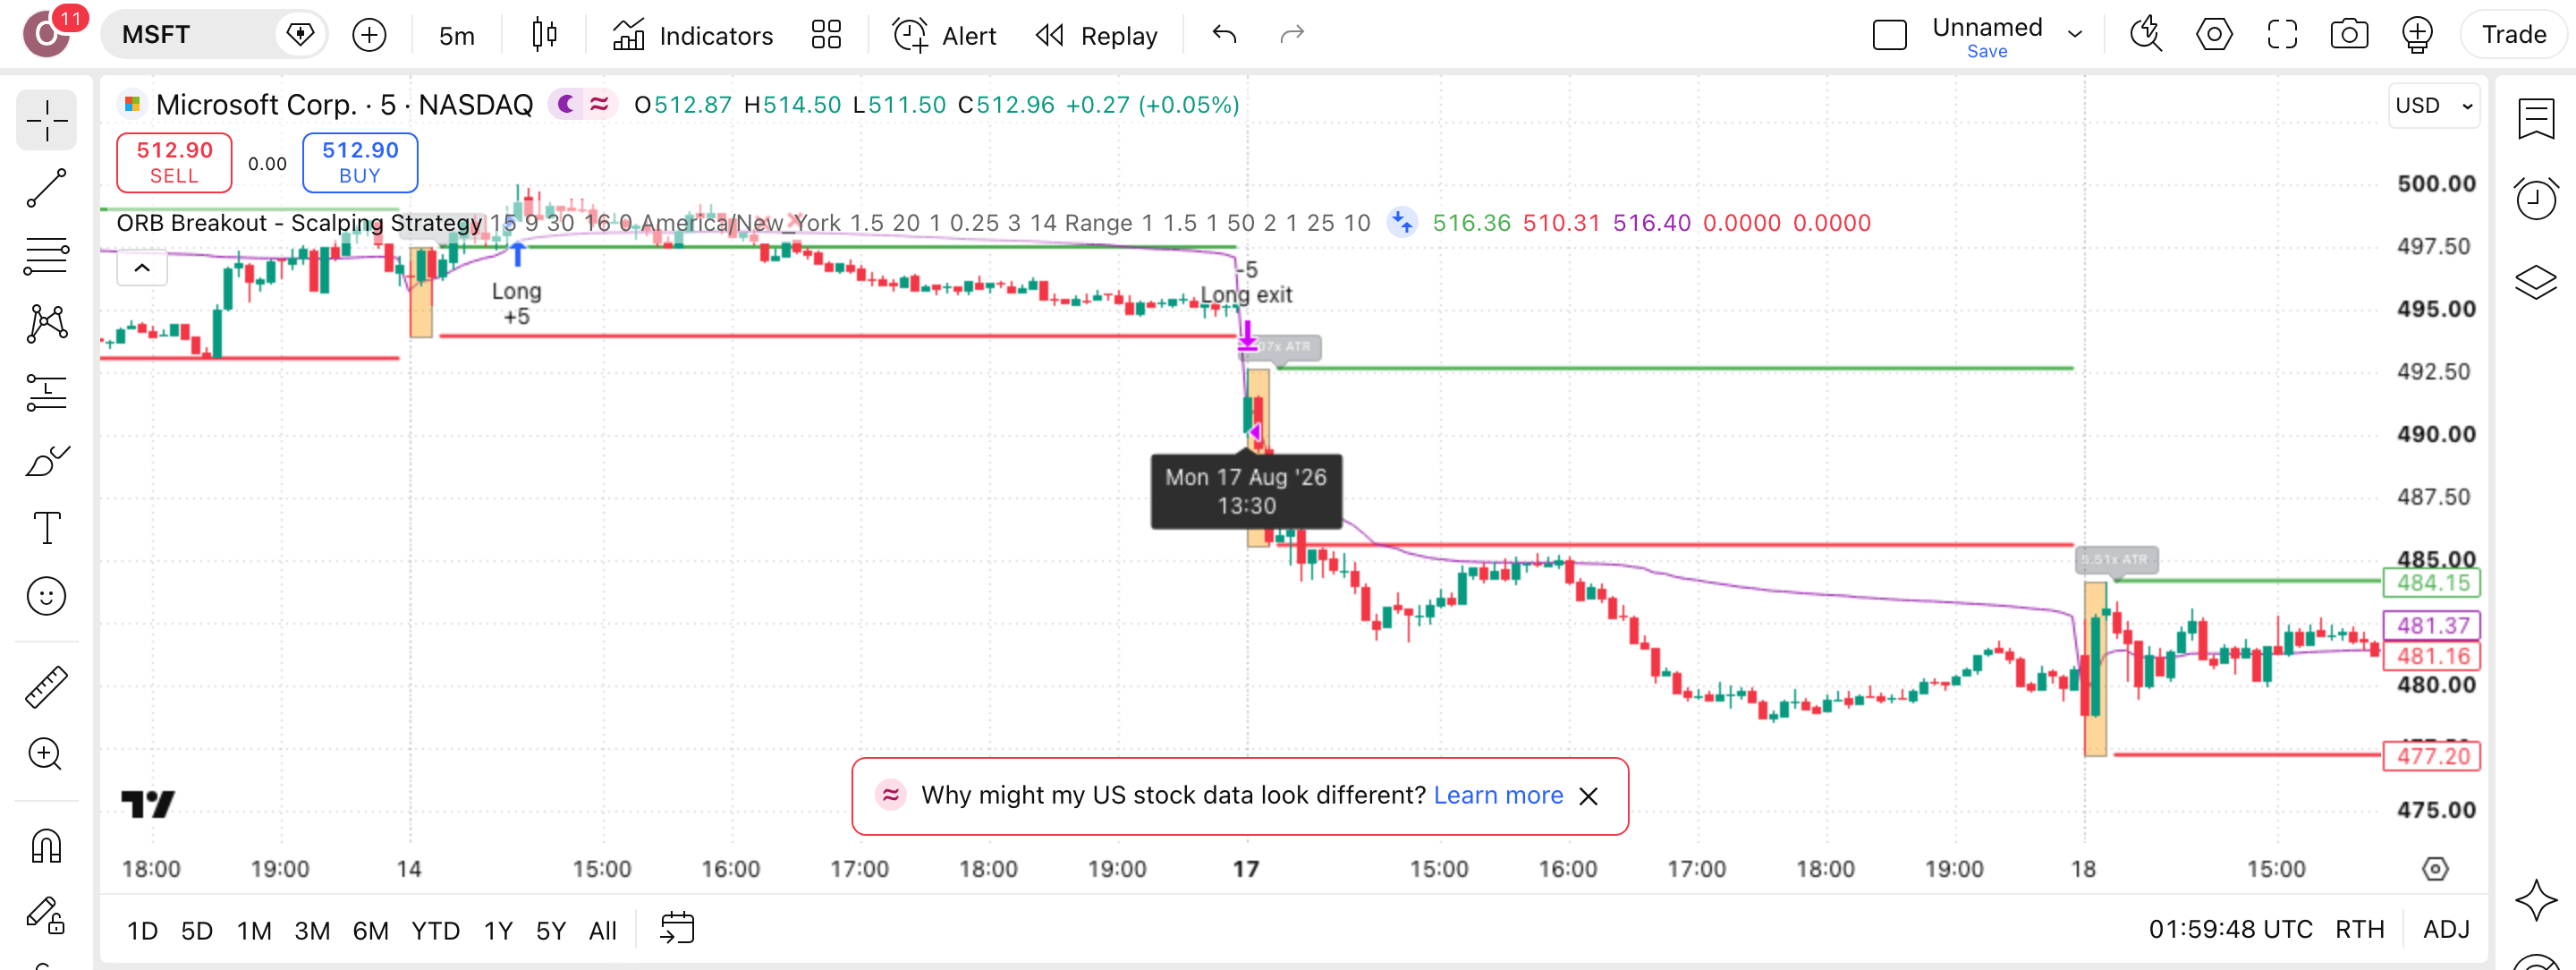
הסיפור בצילום הוא כמה מעט קורה בו: תיבת טווח-הפתיחה של 15 הדקות, קו VWAP הסגול וסימוני הפריצות הכושלות, ורוב הנרות שאחריהם בלי כניסה. 28 עסקאות ב-278 ימים, והכסף בשוק רק 9.1% מהזמן.
מה קורה בפועל כשהסקריפט רץ
זיהוי: טווח 15 הדקות הראשונות
הסקריפט מסמן את הגבוה והנמוך של 15 הדקות הראשונות מ-9:30 שעון ניו-יורק, וסוחר רק אם גודל הטווח נע בין 0.25 ל-3 ATR (טווח-תנודה ממוצע, 14 נרות).
כניסה: פריצה עם שכבות אישור
אישור רב-שכבתי שנועד לחתוך פריצות-שווא, כלשון היוצר: סגירת נר מעבר לטווח, מחזור מעל פי 1.5 מהממוצע ומסנן VWAP (ממוצע משוקלל-מחזור). בריצה: 28 עסקאות, כולן לונג.
יעד: חצי ב-1R, היתרה ב-1.5R
חצי מהפוזיציה נסגר ברווח של 1R (המרחק מהכניסה לסטופ), הסטופ עובר לנקודת-האיזון, והיתרה מכוונת ליעד 1.5R. כך 7 מרוויחות בלבד מתוך 28 עדיין סגרו את הריצה ברווח.
סטופ: מעוגן לטווח, סיכון 1%
שיטת-הסטופ שהוגדרה היא Range, כלומר עוגן לטווח-הפתיחה; גודל הפוזיציה מחושב כך שפגיעה בסטופ תעלה 1% מההון, בתקרה של 25%. בריצה הירידה המקסימלית מהשיא נעצרה על 1.1%.
לוח-ההגדרות — מה לכוון ומה להשאיר
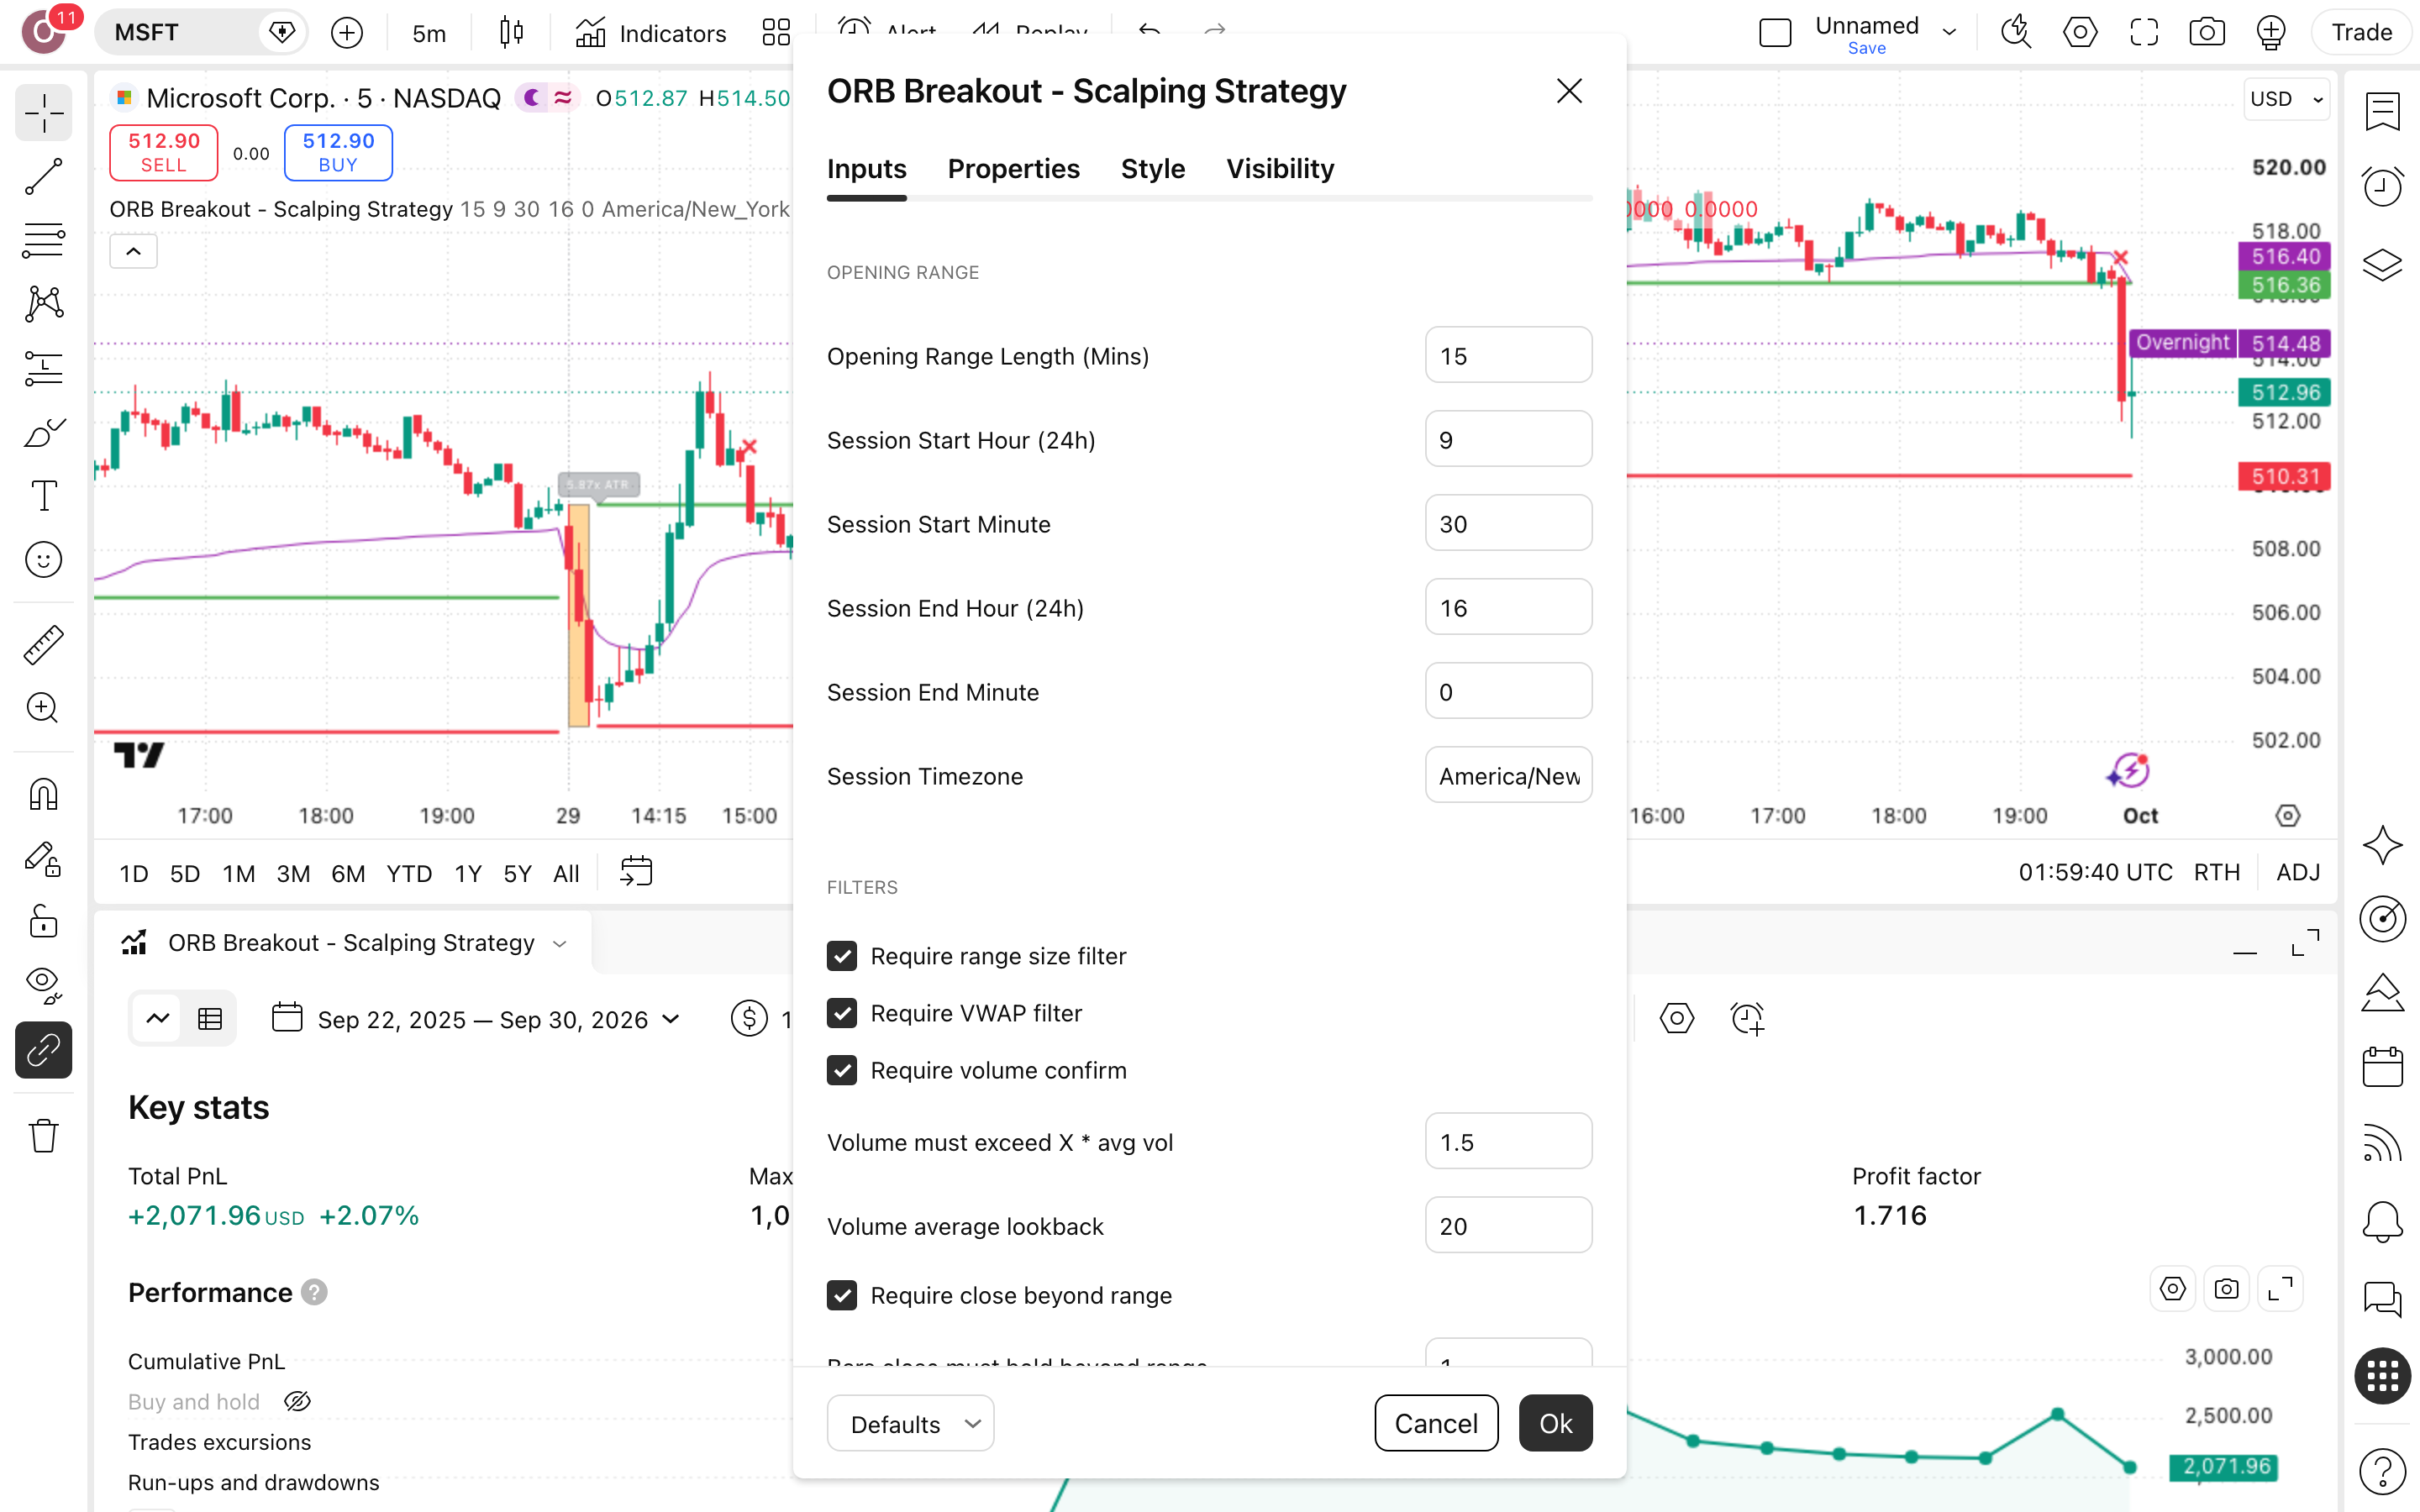
לוח ההגדרות של ORB Pro בריצה על MSFT בגרף 5 דקות: חמש ההגדרות שקובעות מתי הסקריפט סוחר, מתי הוא מממש וכמה הוא מסכן.
| Opening Range Length (Mins) | אורך טווח-הפתיחה בדקות, בריצה 15 דקות מ-9:30 שעון ניו-יורק. טווח קצר יותר מתקבל מוקדם יותר אך מתבסס על פחות נרות, ולכן עלול לתת גבולות פריצה צרים ורועשים יותר. | ברירת-מחדלבגרף 5 דקות אלה שלושה נרות שקובעים את הטווח כולו |
|---|---|---|
| Volume must exceed X * avg vol | מכפיל המחזור שנר הפריצה חייב לעבור ביחס לממוצע 20 הנרות האחרונים, בריצה פי 1.5. העלאה תסנן עוד פריצות, ובריצה של 28 עסקאות בלבד כל עסקה שנחתכת משנה את התמונה. | ברירת-מחדלמדגם קטן, וכל העלאה כאן מכווצת אותו עוד |
| Min OR size / MAX OR size (x ATR) | חלון גודל הטווח המותר למסחר, בין 0.25 ל-3 ATR. טווח צר מדי או רחב מדי מבטל את יום-המסחר, ויחד עם שאר המסננים הכסף היה בשוק 9.1% מהזמן. | ברירת-מחדלבריצה הזאת 90.9% מהזמן הכסף ממתין מחוץ לשוק |
| Take profit (R multiple) | יעד-הרווח של יתרת הפוזיציה, בריצה 1.5R. בבדיקת-הרגישות העלאה ל-2.25 הוסיפה עסקה אחת, 29 במקום 28, אבל התשואה הכוללת ירדה מ-1.4% ל-1% והירידה המקסימלית נשארה 1.1% בלי שיפור. | ברירת-מחדליעד רחוק יותר הוריד תשואה ולא הקטין את הסיכון |
| Take partial profit at R multiple | הנקודה שבה נסגר חלק ראשון מהפוזיציה, בריצה 1R, בגודל 50%. הזזה ל-1.5 בבדיקת-הרגישות הורידה את העסקאות ל-25, את התשואה הכוללת ל-0.8% והעלתה דווקא את הירידה המקסימלית ל-1.3%. | ברירת-מחדלדחיית המימוש החלקי החמירה גם תשואה וגם ירידה |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
A precision-filtered Opening Range Breakout strategy built for intraday scalping — with multi-layer confirmation designed to cut false breakouts and size risk intelligently.
— blitz_locked, יוצר הסקריפט, בעמוד-הפרסום הרשמי. זה משפט שמבטיח דיוק, אישור רב-שכבתי וקביעת סיכון בתבונה, בלי שורת בק-טסט אחת לצדו. כשהקטלוג מציג הבטחה בלי מדידה, המדידה נשארת לקורא. לכן הרצנו את ORB Pro על MSFT בגרף 5 דקות, כולל עמלה של 0.1%.
הרצנו את זה על MSFT — הנה מה שיצא
בק-טסט אינו תחזית — הוא שיעור: הרצנו את ORB Pro על MSFT בגרף 5 דקות לאורך 278 ימים, ובדקנו מה הכללים שלו היו עושים לכסף אמיתי בעבר.
מספר עסקאות
28
28 עסקאות ב-278 ימים הן מדגם דק: עסקה חריגה אחת ב-MSFT יכולה להזיז את כל התוצאה, אז אל תבנה עליה מסקנה גורפת.
תקופת הבדיקה
9 חודשים
כ-0.8 שנים של MSFT על גרף 5 דקות, מנובמבר 2025 עד אוגוסט 2026. זה חלון שוק אחד, לא הוכחה שהשיטה שורדת תנאים אחרים.
תשואה שנתית
—
הדוח לא החזיר תשואה שנתית
ירידה מקסימלית מהשיא
1.1%
1.1% drawdown (הצניחה הגדולה משיא לשפל): $10,000 בשיא היו נהיים $9,893. הירידה קטנה, בדיוק כמו התשואה, כי הכסף רוב הזמן מחוץ לשוק.
השנה הגרועה
2025
2025 רשומה כשנה הגרועה, אבל נכנסו ממנה רק שבועות ספורים מנובמבר. התשואה שלה לא נמסרה, אז אין כאן מספר להתנחם בו.
זמן בשוק
9.1%
9.1% מהזמן בפוזיציה, וב-90.9% הכסף חונה בצד. זה מסביר גם את הירידה הקטנה וגם את התשואה הצנועה.
עסקאות מרוויחות · ויחס רווח/הפסד
7 מ-28 · ×4.41
25% מרוויחות לבד נשמע כמו כישלון, ויחס ×4.41 לבד נשמע כמו זהב. רק יחד הם נותנים Profit Factor (סך-רווחים חלקי סך-הפסדים) של 1.47, רווח דק.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של blitz_locked (גרסת 2026-07-29), צד-לונג בלבד, על גרף MSFT 5 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · Opening Range Length (Mins)=15 · Session Start Hour (24h)=9 · Session Start Minute=30 · Session End Hour (24h)=16 · Session End Minute=0 · Session Timezone=America/New_York · Require range size filter=on · Require VWAP filter=on · Require volume confirm=on · Volume must exceed X * avg vol=1.5 · Volume average lookback=20 · Require close beyond range=on · Bars close must hold beyond range=1 · Min OR size (x ATR) to allow trading=0.25 · MAX OR size (x ATR) to allow trading=3 · ATR length for filters=14 · Stop loss method=Range · ATR stop multiplier=1 · Take profit (R multiple)=1.5 · Take partial profit at R multiple=1 · Partial exit size (%)=50 · Move stop to breakeven after partial=on · Max trades per day=2 · Size position by % risk (unchecked = % of equity)=on · Risk per trade (% of equity, stop-based)=1 · Max position size (% of equity, caps leverage)=25 · Flat position size (% of equity, used if risk sizing off)=10 · Show opening range box=on · Show session separators=on · Show session VWAP=on · Show failed breakout markers=on · Show OR size label=on · Gradient box by OR/ATR size=on · OR Box Border=rgba(120,123,134,0.6) · Range High Line=rgba(76,175,80,1) · Range Low Line=rgba(242,54,69,1) · VWAP Line=rgba(156,39,176,1) · Session Separator=rgba(120,123,134,0.4) · Failed Breakout Marker=rgba(242,54,69,1) · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה1.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי ORB Pro משקרת — והמספרים של השקר
שלושה מספרים שהקטלוג לא שם בכותרת, ושבלעדיהם ה-1.4% של ORB Pro לא אומרים כלום.
העסקאות המפסידות
21 מ-28
שיטה שהיוצר מתאר כ'מסוננת בדיוק' (precision-filtered) הפסידה ב-21 מתוך 28 עסקאות על MSFT. כלומר שלוש מכל ארבע כניסות נגמרות במינוס, והרווח כולו נשען על 7 עסקאות בלבד. אם אתה לא מסוגל לבלוע הפסד אחרי הפסד בלי להתערב בהגדרות, השיטה הזאת תשבור אותך לפני שתגיע למרוויחות.
רצף-ההפסדים
8 ברצף
שמונה עסקאות מפסידות ברציפות, מתוך 28 בסך-הכול: כמעט שליש מהריצה בלי הצלחה אחת. השנה הגרועה רשומה כ-2025, אבל נכללו ממנה רק שבועות ספורים מנובמבר, והתשואה שלה לא נמסרה. את המספר שמונה כדאי לשנן לפני הכניסה הראשונה. בדיוק שם נבחנת המשמעת, לא בגרף הסופי.
הזמן בחוץ
90.9%
ב-90.9% מהזמן הכסף לא נמצא בשוק, ובזמן הזה הסקריפט לא מרוויח וגם לא מפסיד. זה מה שמחזיק את הירידה המקסימלית על 1.1% בלבד, אבל גם מה שמגביל את התשואה הכוללת ל-1.4%, לפני מס רווחי-הון של 25% ולפני פערי-ביצוע שלא נכללו בריצה. השאלה לבדיקה: מה עושה הכסף הזה בזמן שהוא מחכה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש במדגם? 28 בלבד, ומתוכן 7 מרוויחות. כש-7 עסקאות נושאות את כל הרווח, עסקה מרוויחה אחת יותר או פחות משנה את התמונה. ה-1.4% שקיבלנו הוא כיוון לבדיקה, לא הוכחה.
- האם הדוח כולל עמלה? דוח שהעמלה בו 0 מראה רווח שלא יופיע בחשבון אמיתי, ולכן בדוק שהשדה לא נשאר על אפס. אצלנו הוגדרה ידנית עמלה של 0.1% לפעולה, ועדיין לא כלולים מס רווחי-הון 25% ופערי-ביצוע.
- האם הסקריפט מצייר-מחדש? סקריפט שמזיז אותות בדיעבד מייצר בק-טסט מושלם שאי אפשר לסחור בו. ORB Pro מסומן כלא מצייר-מחדש, והקוד שלו פתוח, כך שאתה יכול לקרוא בעצמך את תנאי-הכניסה.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה כאן שלנו: MSFT בגרף 5 דקות, 12.11.2025 עד 17.8.2026. נכס אחד ו-278 ימים בלבד, אז הרץ על מניה ותקופה אחרות לפני שאתה מסיק משהו.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של הגדרה אחת, היא צירוף-מקרים ולא שיטה. לכן הזזנו שני פרמטרים של יעד-הרווח.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 28 | 1.4% | 1.1% |
| שינוי Take profit (R multiple) מ-1.5 ל-2.25 | 29 | 1% | 1.1% |
| שינוי Take partial profit at R multiple מ-1 ל-1.5 | 25 | 0.8% | 1.3% |
כמה כסף בכלל שמים על דבר כזה?
בריצה הזאת גודל העסקה לא נקבע לפי תחושה: ההגדרות מסכנות 1% מההון בכל עסקה לפי מרחק הסטופ (נקודת-היציאה הכפויה בהפסד, כאן לפי טווח-הפתיחה), עם תקרה של 25% מההון לפוזיציה. על מניית MSFT זה עבר רצף של 8 הפסדים ברציפות וירידה מקסימלית מהשיא (drawdown, הנפילה מהשיא לשפל) של 1.1%: $10,000 בשיא היו הופכים ל-$9,893. הכאב הכספי היה קטן. הכאב שתרגיש בפועל הוא שמונה עסקאות אדומות ברצף.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא ה-1.4%. הסקריפט סוחר רק בחלון 9:30 עד 16:00 שעון ניו-יורק, לכל היותר 2 עסקאות ביום, והכסף היה בחוץ 90.9% מהזמן. גם אחרי 8 הפסדים הגודל נשאר על אותו סיכון של 1%, בלי ניסיון להחזיר את ההפסד בבת אחת.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף
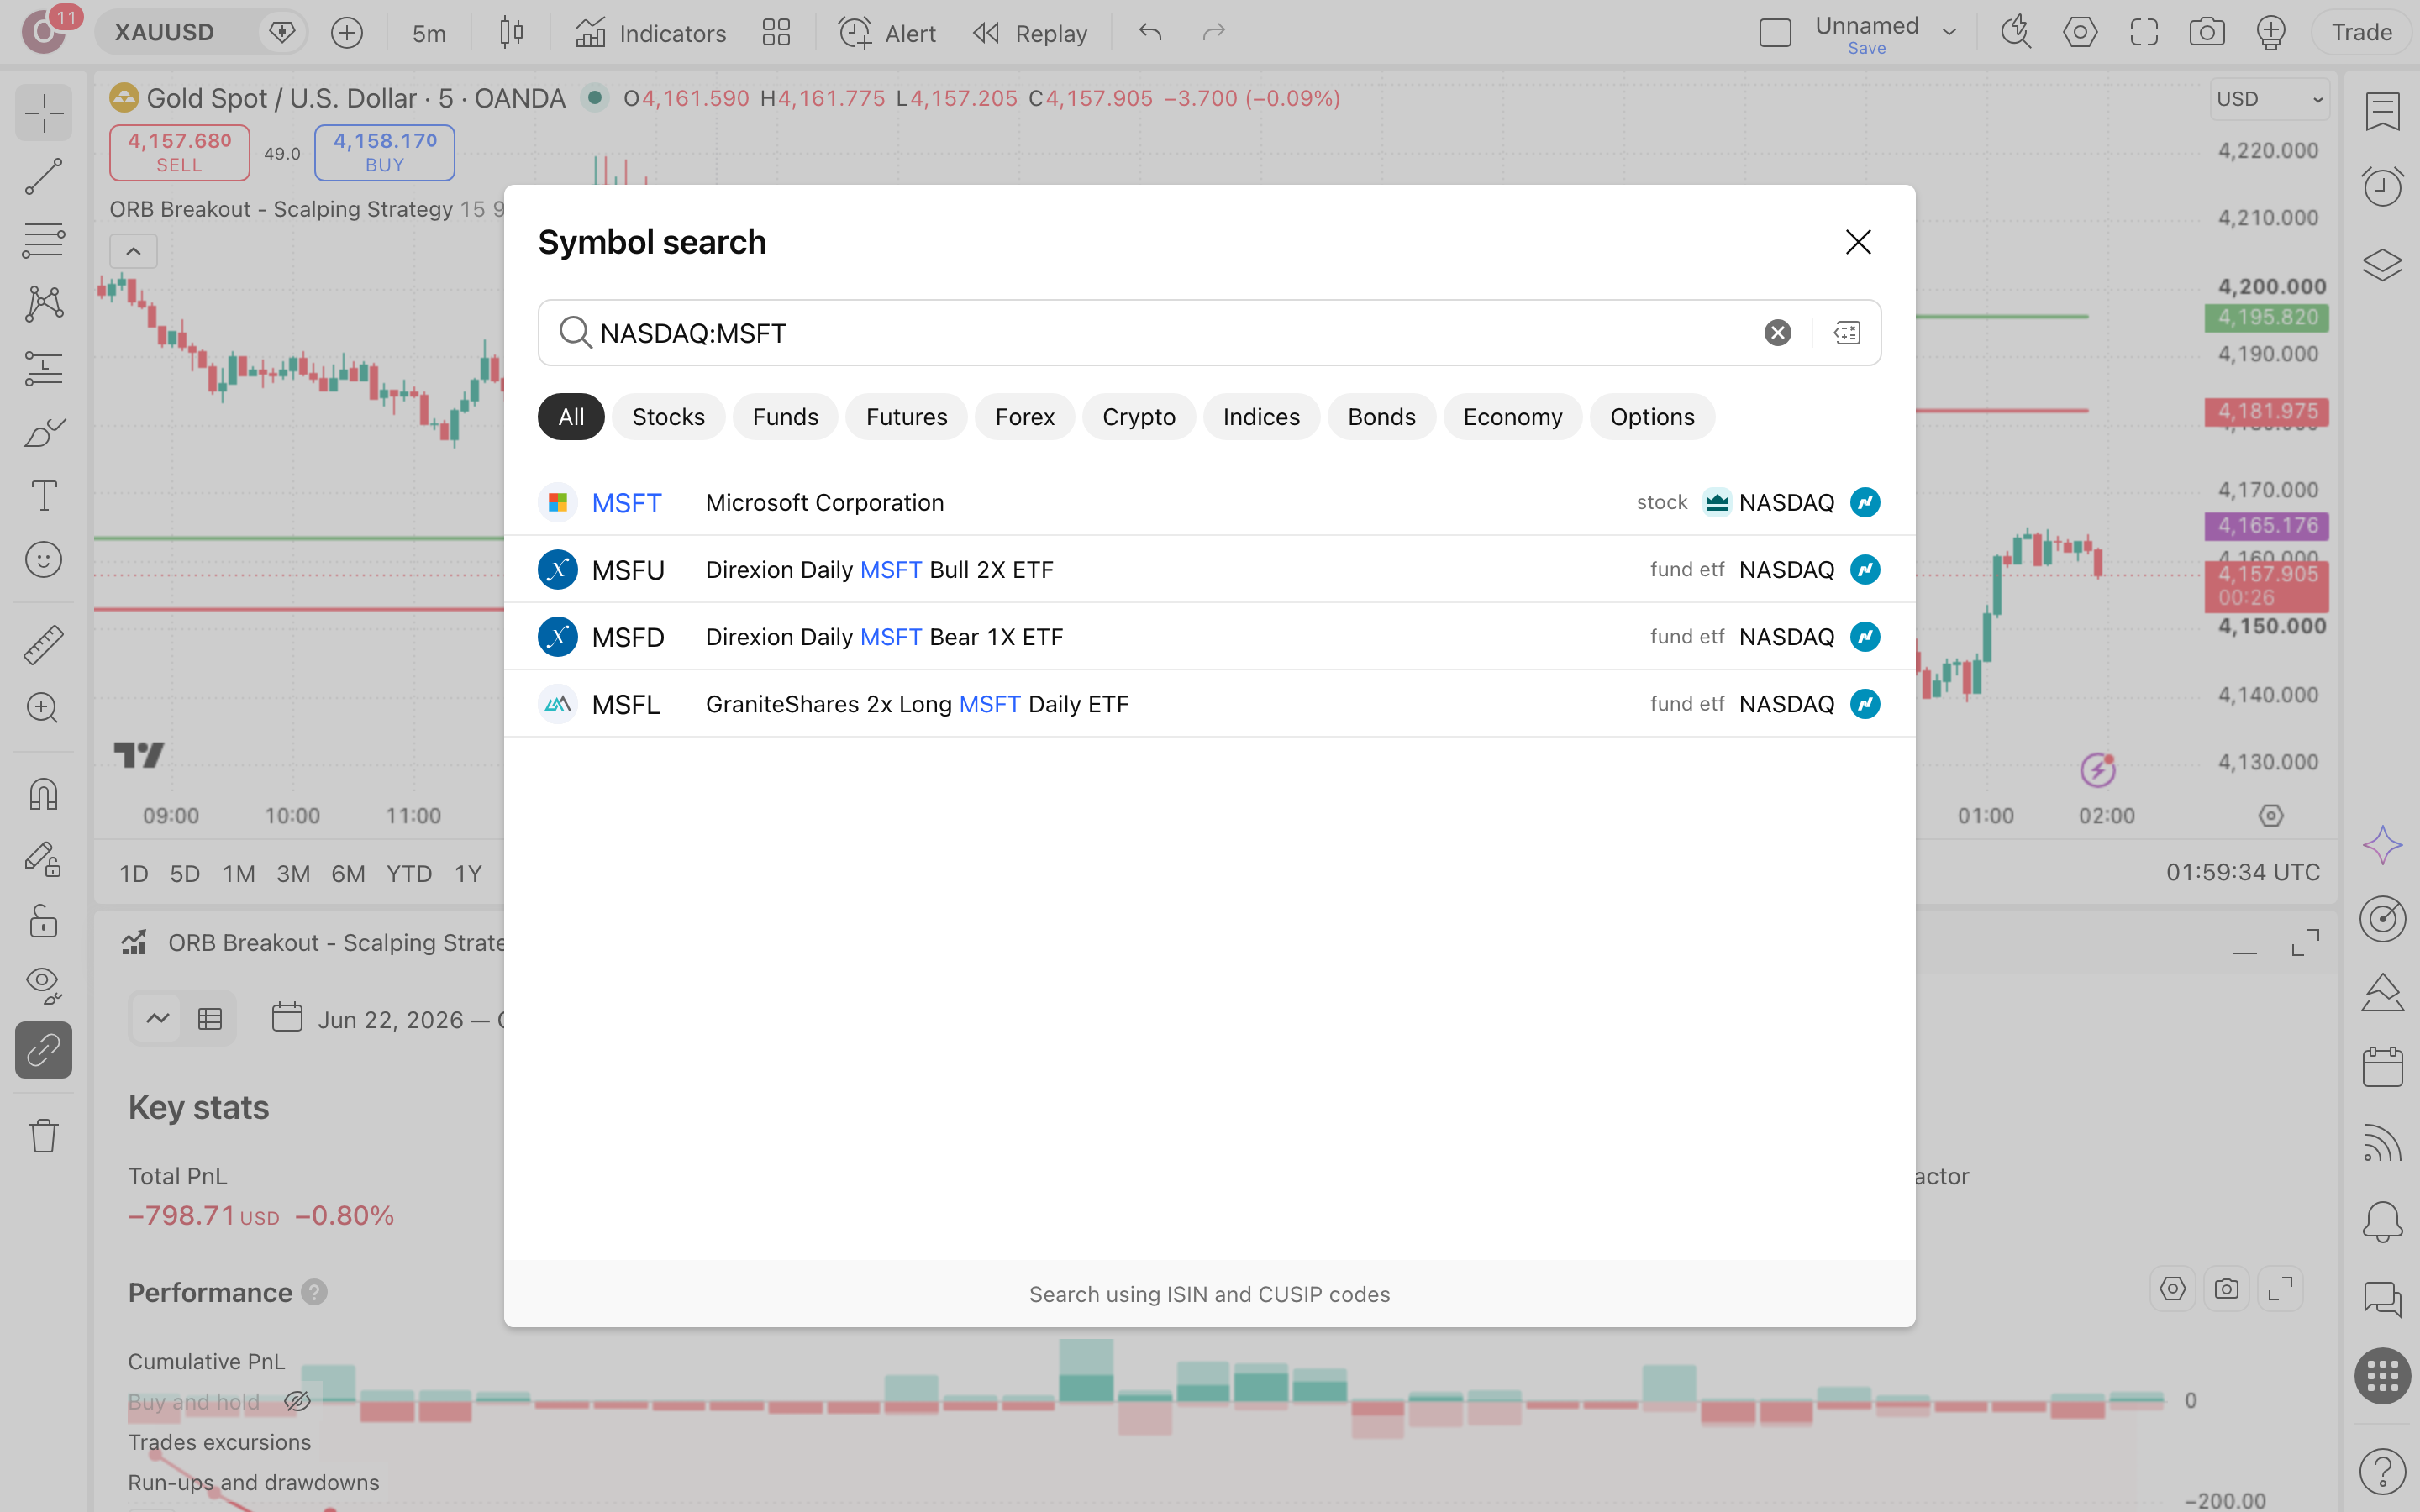
פותחים את NASDAQ:MSFT ומגדירים גרף של 5 דקות, אותו נכס ואותו גרף של הריצה המתועדת. טווח-הריצה הוא 12.11.2025 עד 17.8.2026. בלי ההתאמה הזאת המספרים שלך לא יהיו ניתנים להשוואה לתוצאה של 28 עסקאות ו-1.4%.
מאתרים את הסקריפט
מחפשים בסקריפטים של הקהילה את השם ORB Pro | Session Breakout Scalper ובוחרים בגרסה של blitz_locked, שפורסמה ועודכנה ב-29.7.2026. הקוד פתוח והסקריפט לא מצייר-מחדש, כך שאפשר לקרוא את הכללים עצמם לפני שמריצים אותם על הגרף.
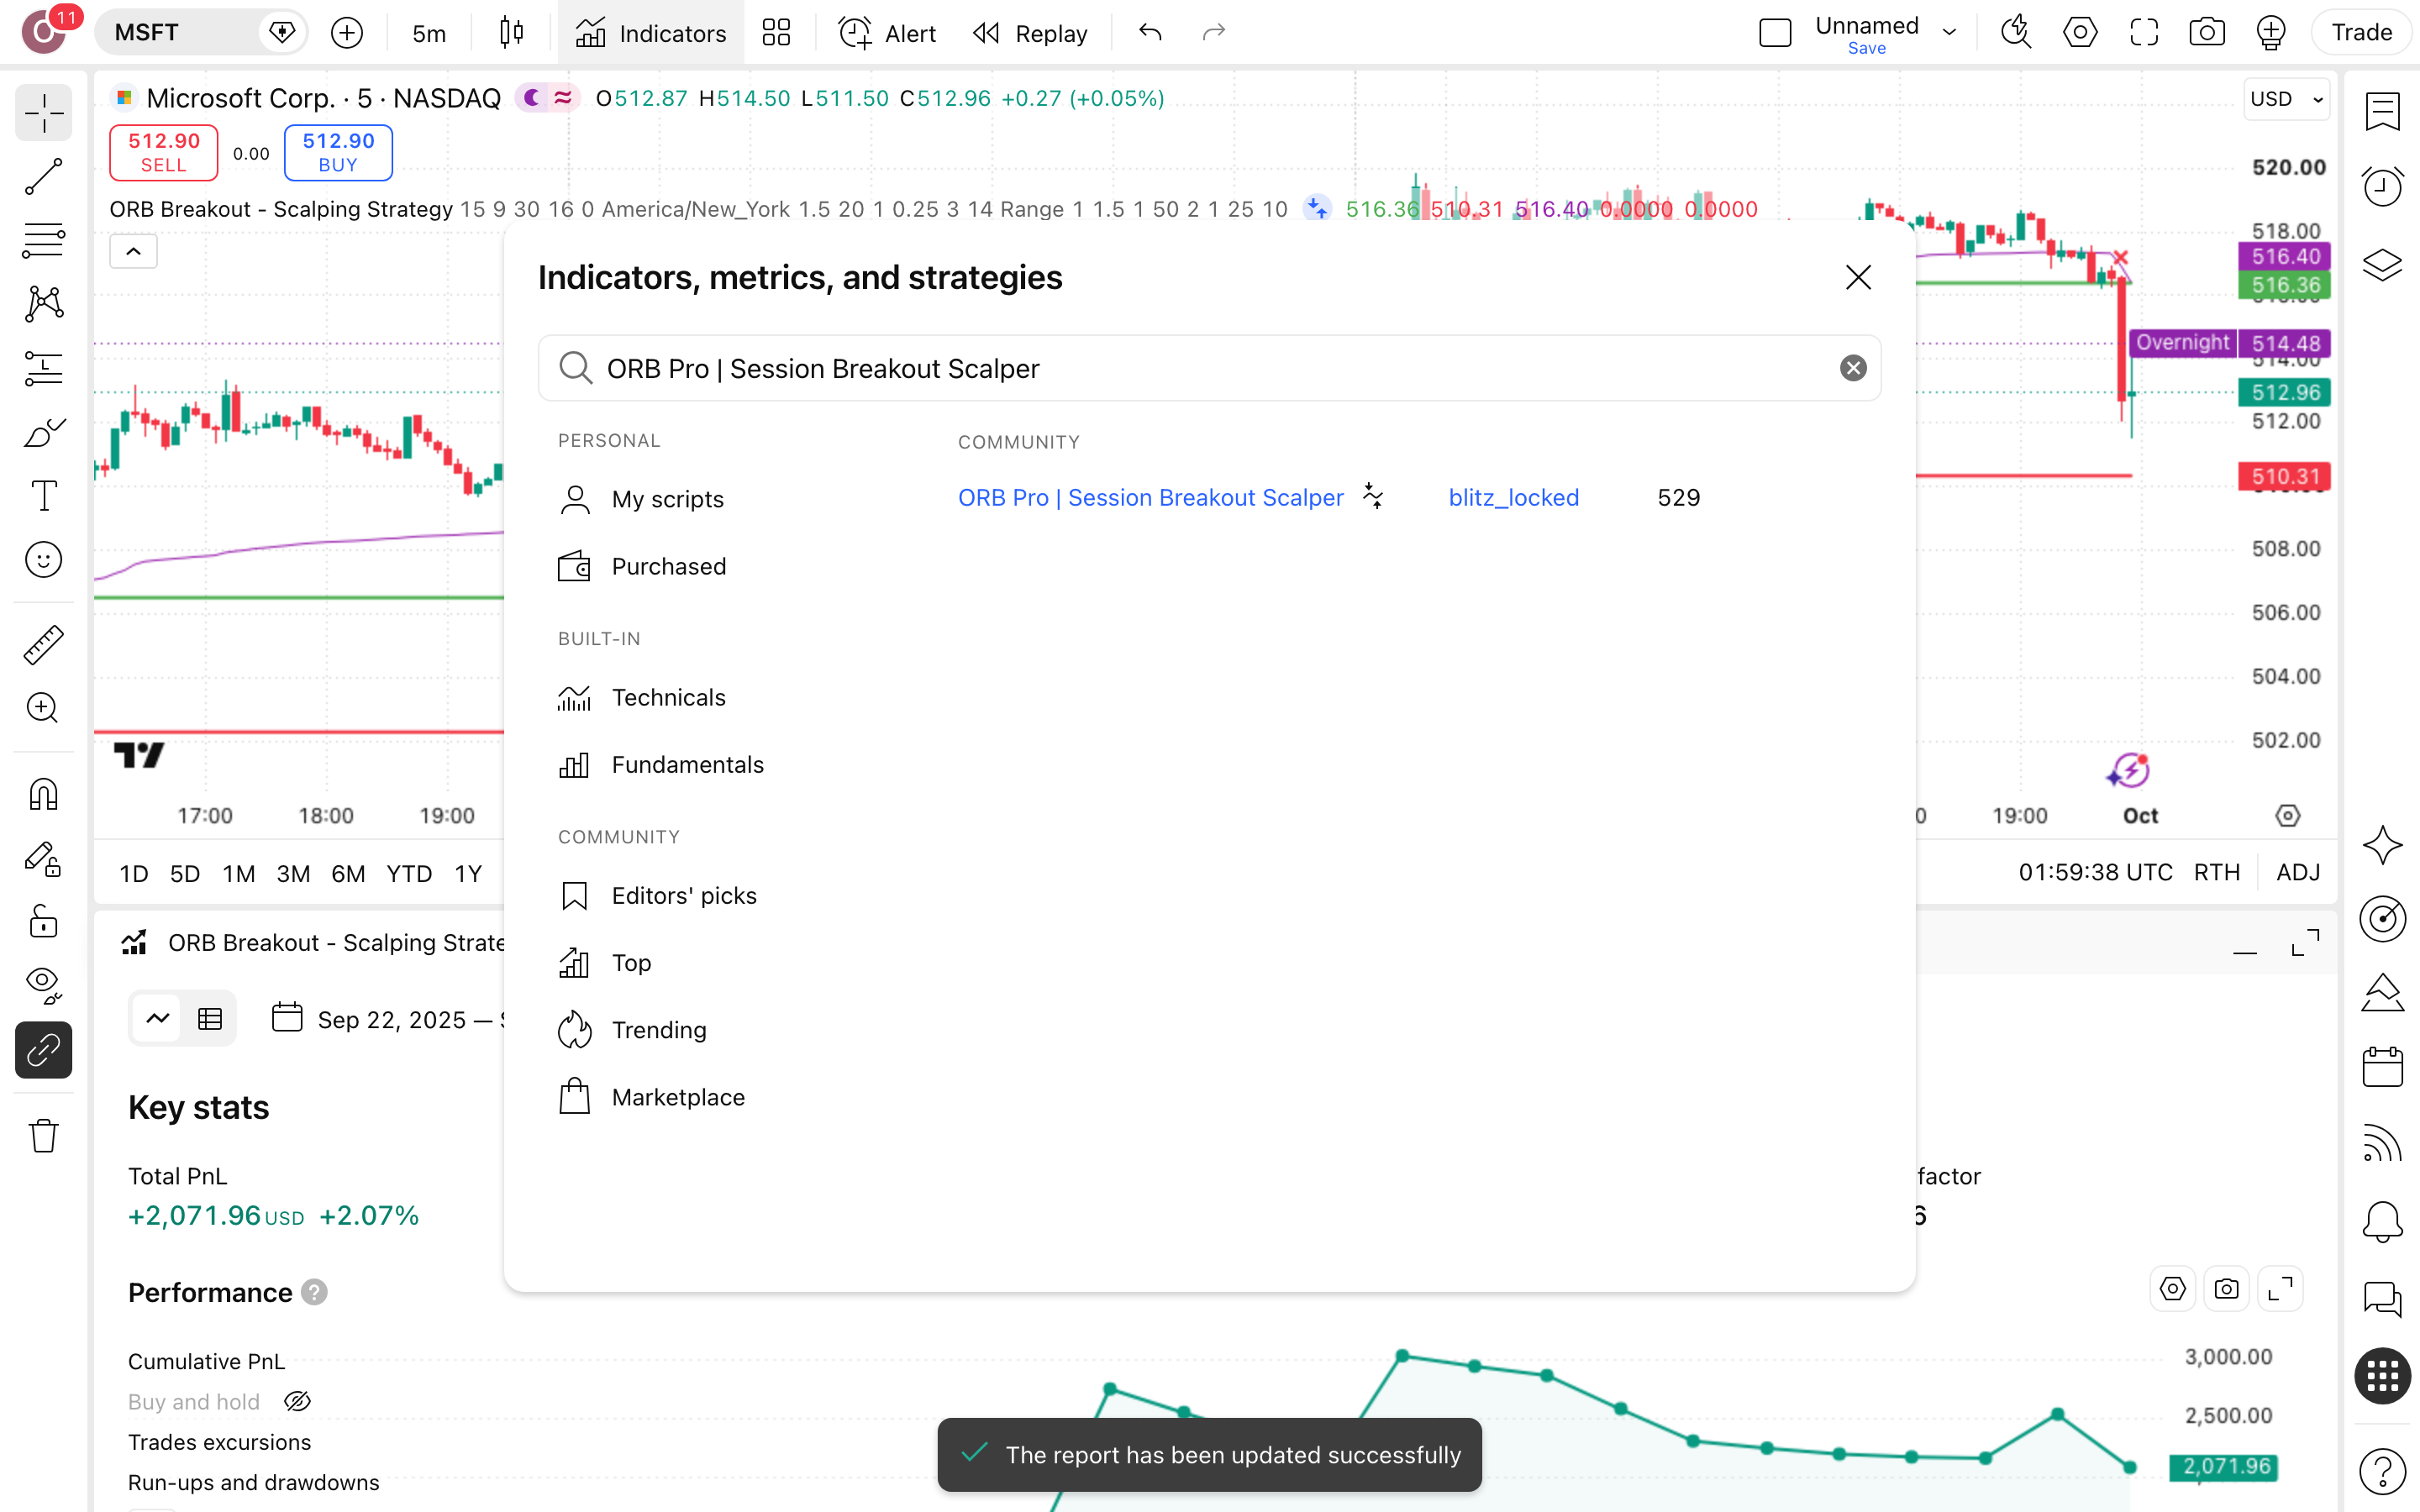
ודא שהמחבר הוא blitz_locked ושהקוד פתוח. שם דומה בקטלוג אינו ערובה שמדובר באותו קוד שנבדק כאן.
מגדירים עמלה
לפני שקוראים שורה אחת בדוח, פותחים את חלון Properties ומזינים עמלה של 0.1% לפעולה, כפי שהוגדרה ידנית בריצה הזאת. כשהיתרון על קנה-והחזק הוא $102 בלבד, דוח בלי עמלה מציג תמונה טובה מהמציאות. את מס רווחי-ההון של 25% מחשבים בנפרד.
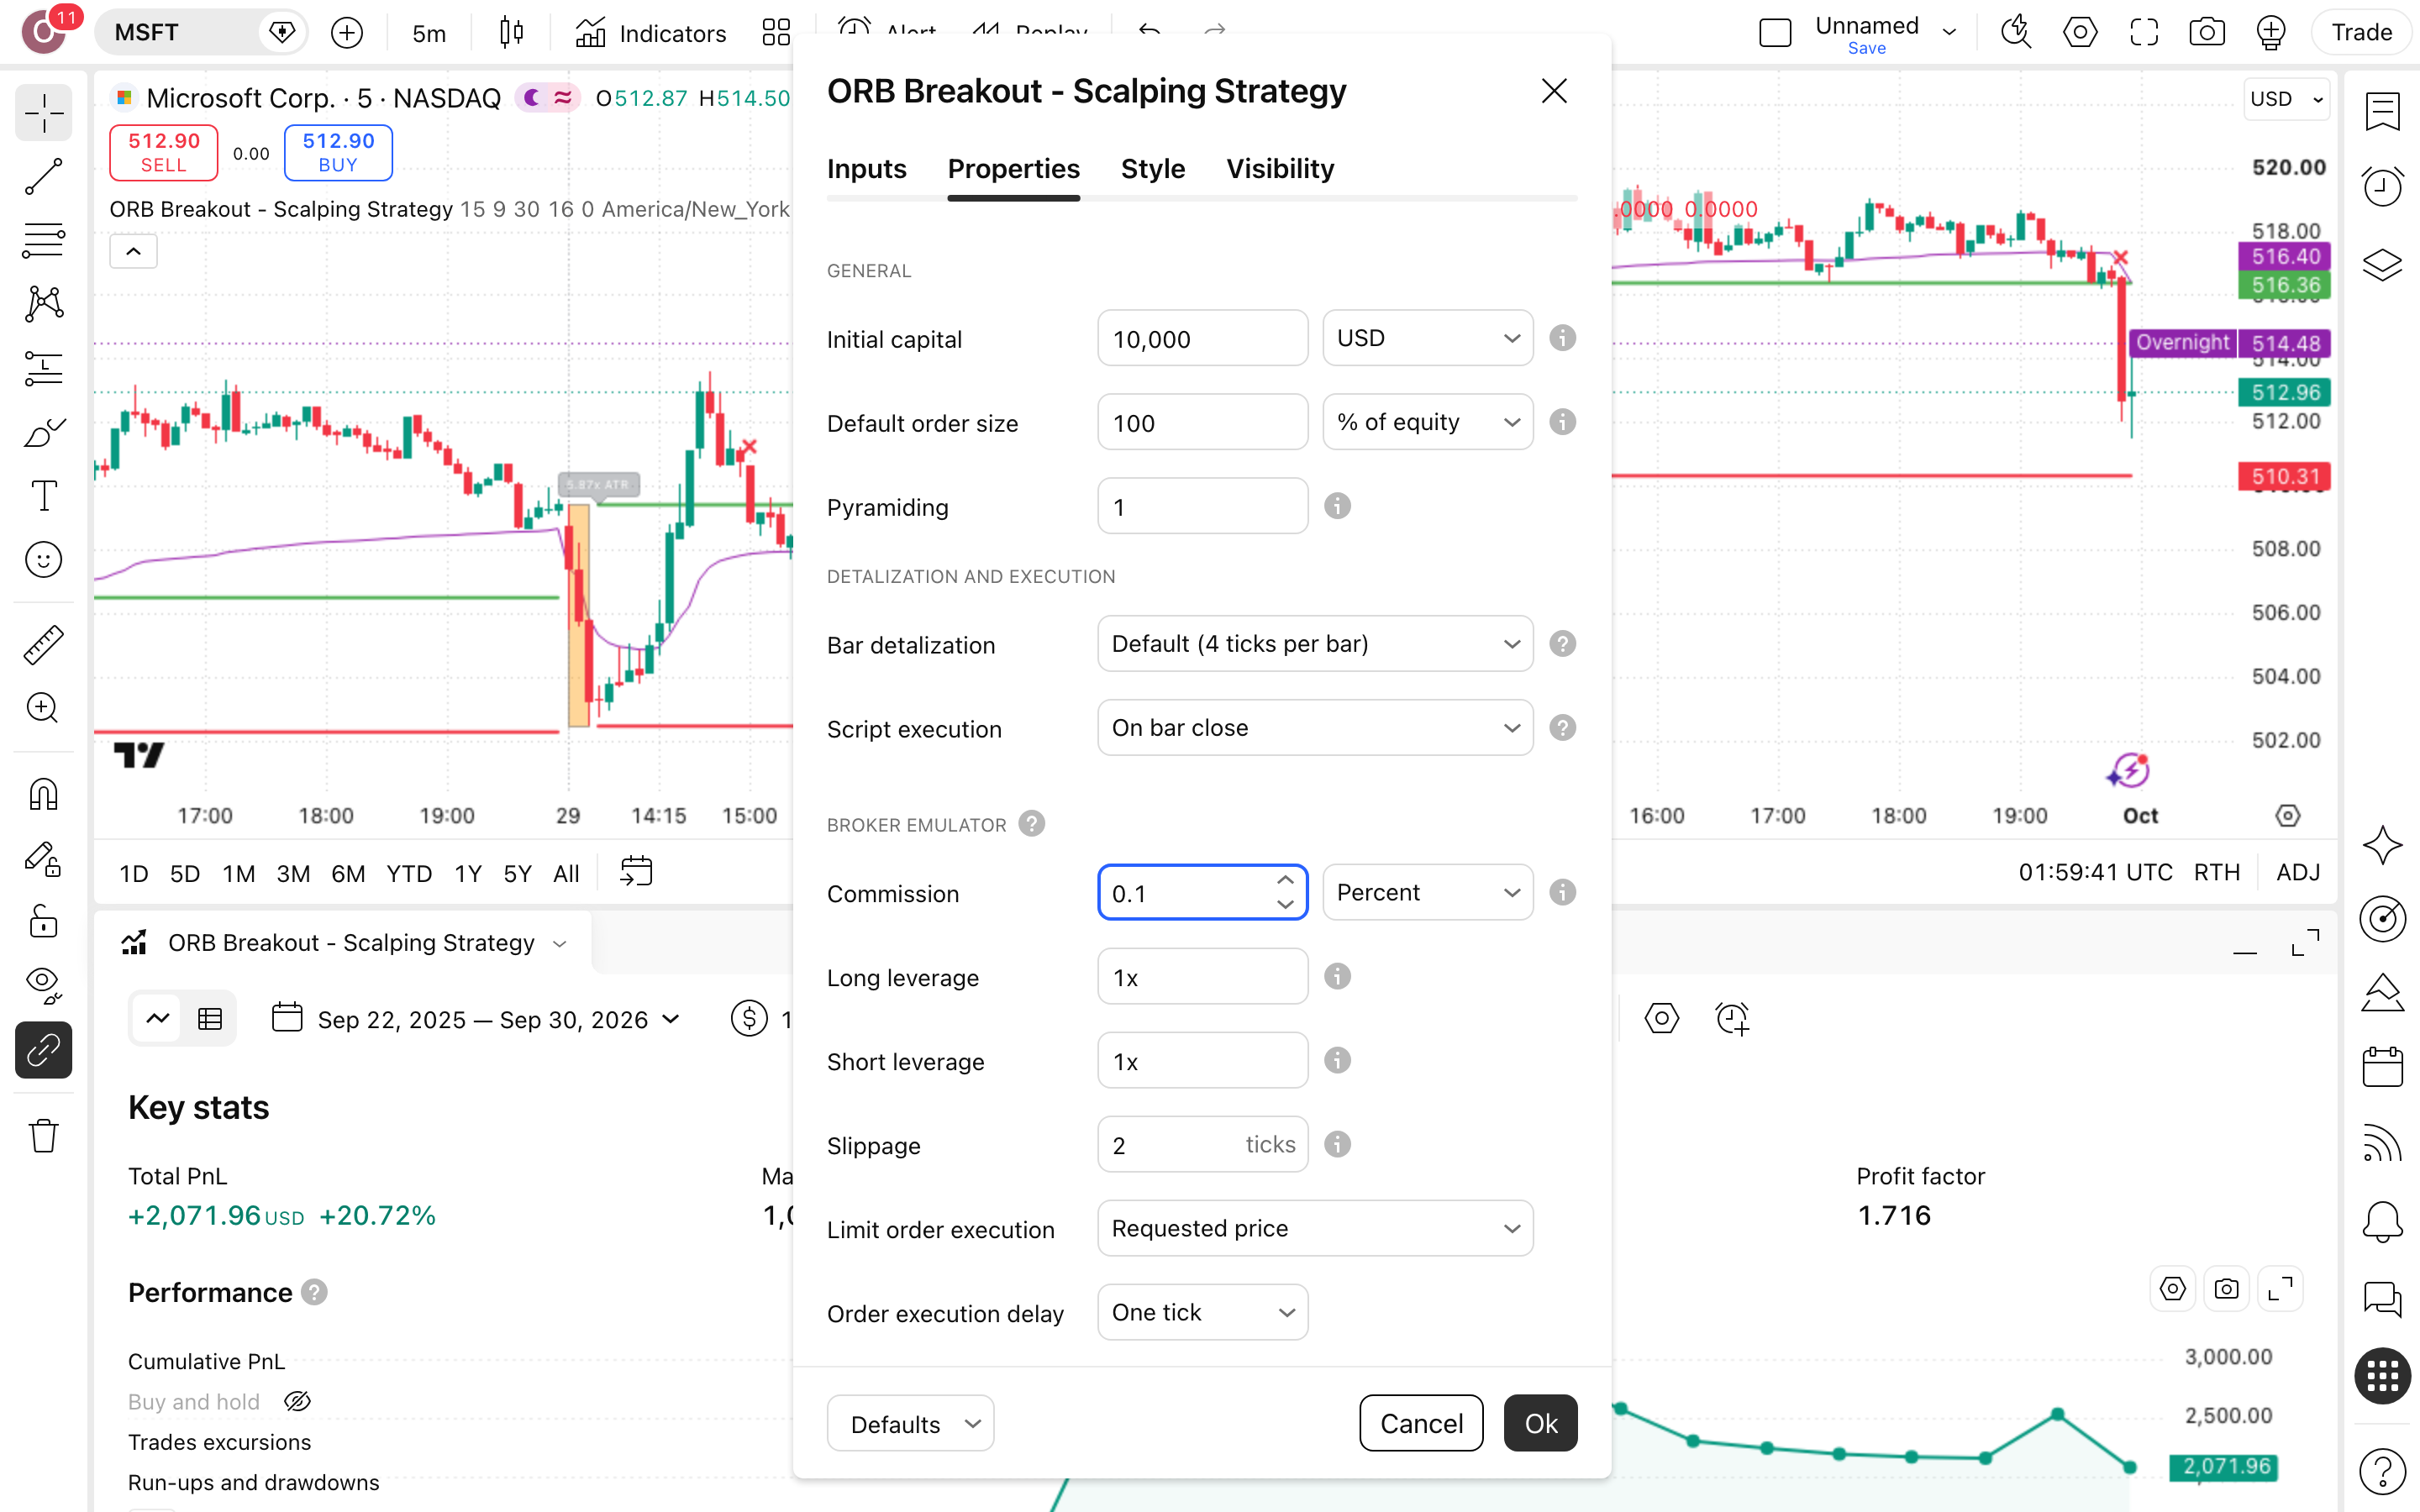
פותחים את הדוח
פותחים את הלשונית Strategy Tester ובודקים קודם את מספר העסקאות: 28, כולן לונג, והכסף היה בשוק רק 9.1% מהזמן. במדגם קטן כזה, על פני 0.8 שנים בלבד, כל עסקה בודדת מזיזה את התוצאה. לכן המספרים כאן הם נקודת-פתיחה לבדיקה ולא פסק-דין.
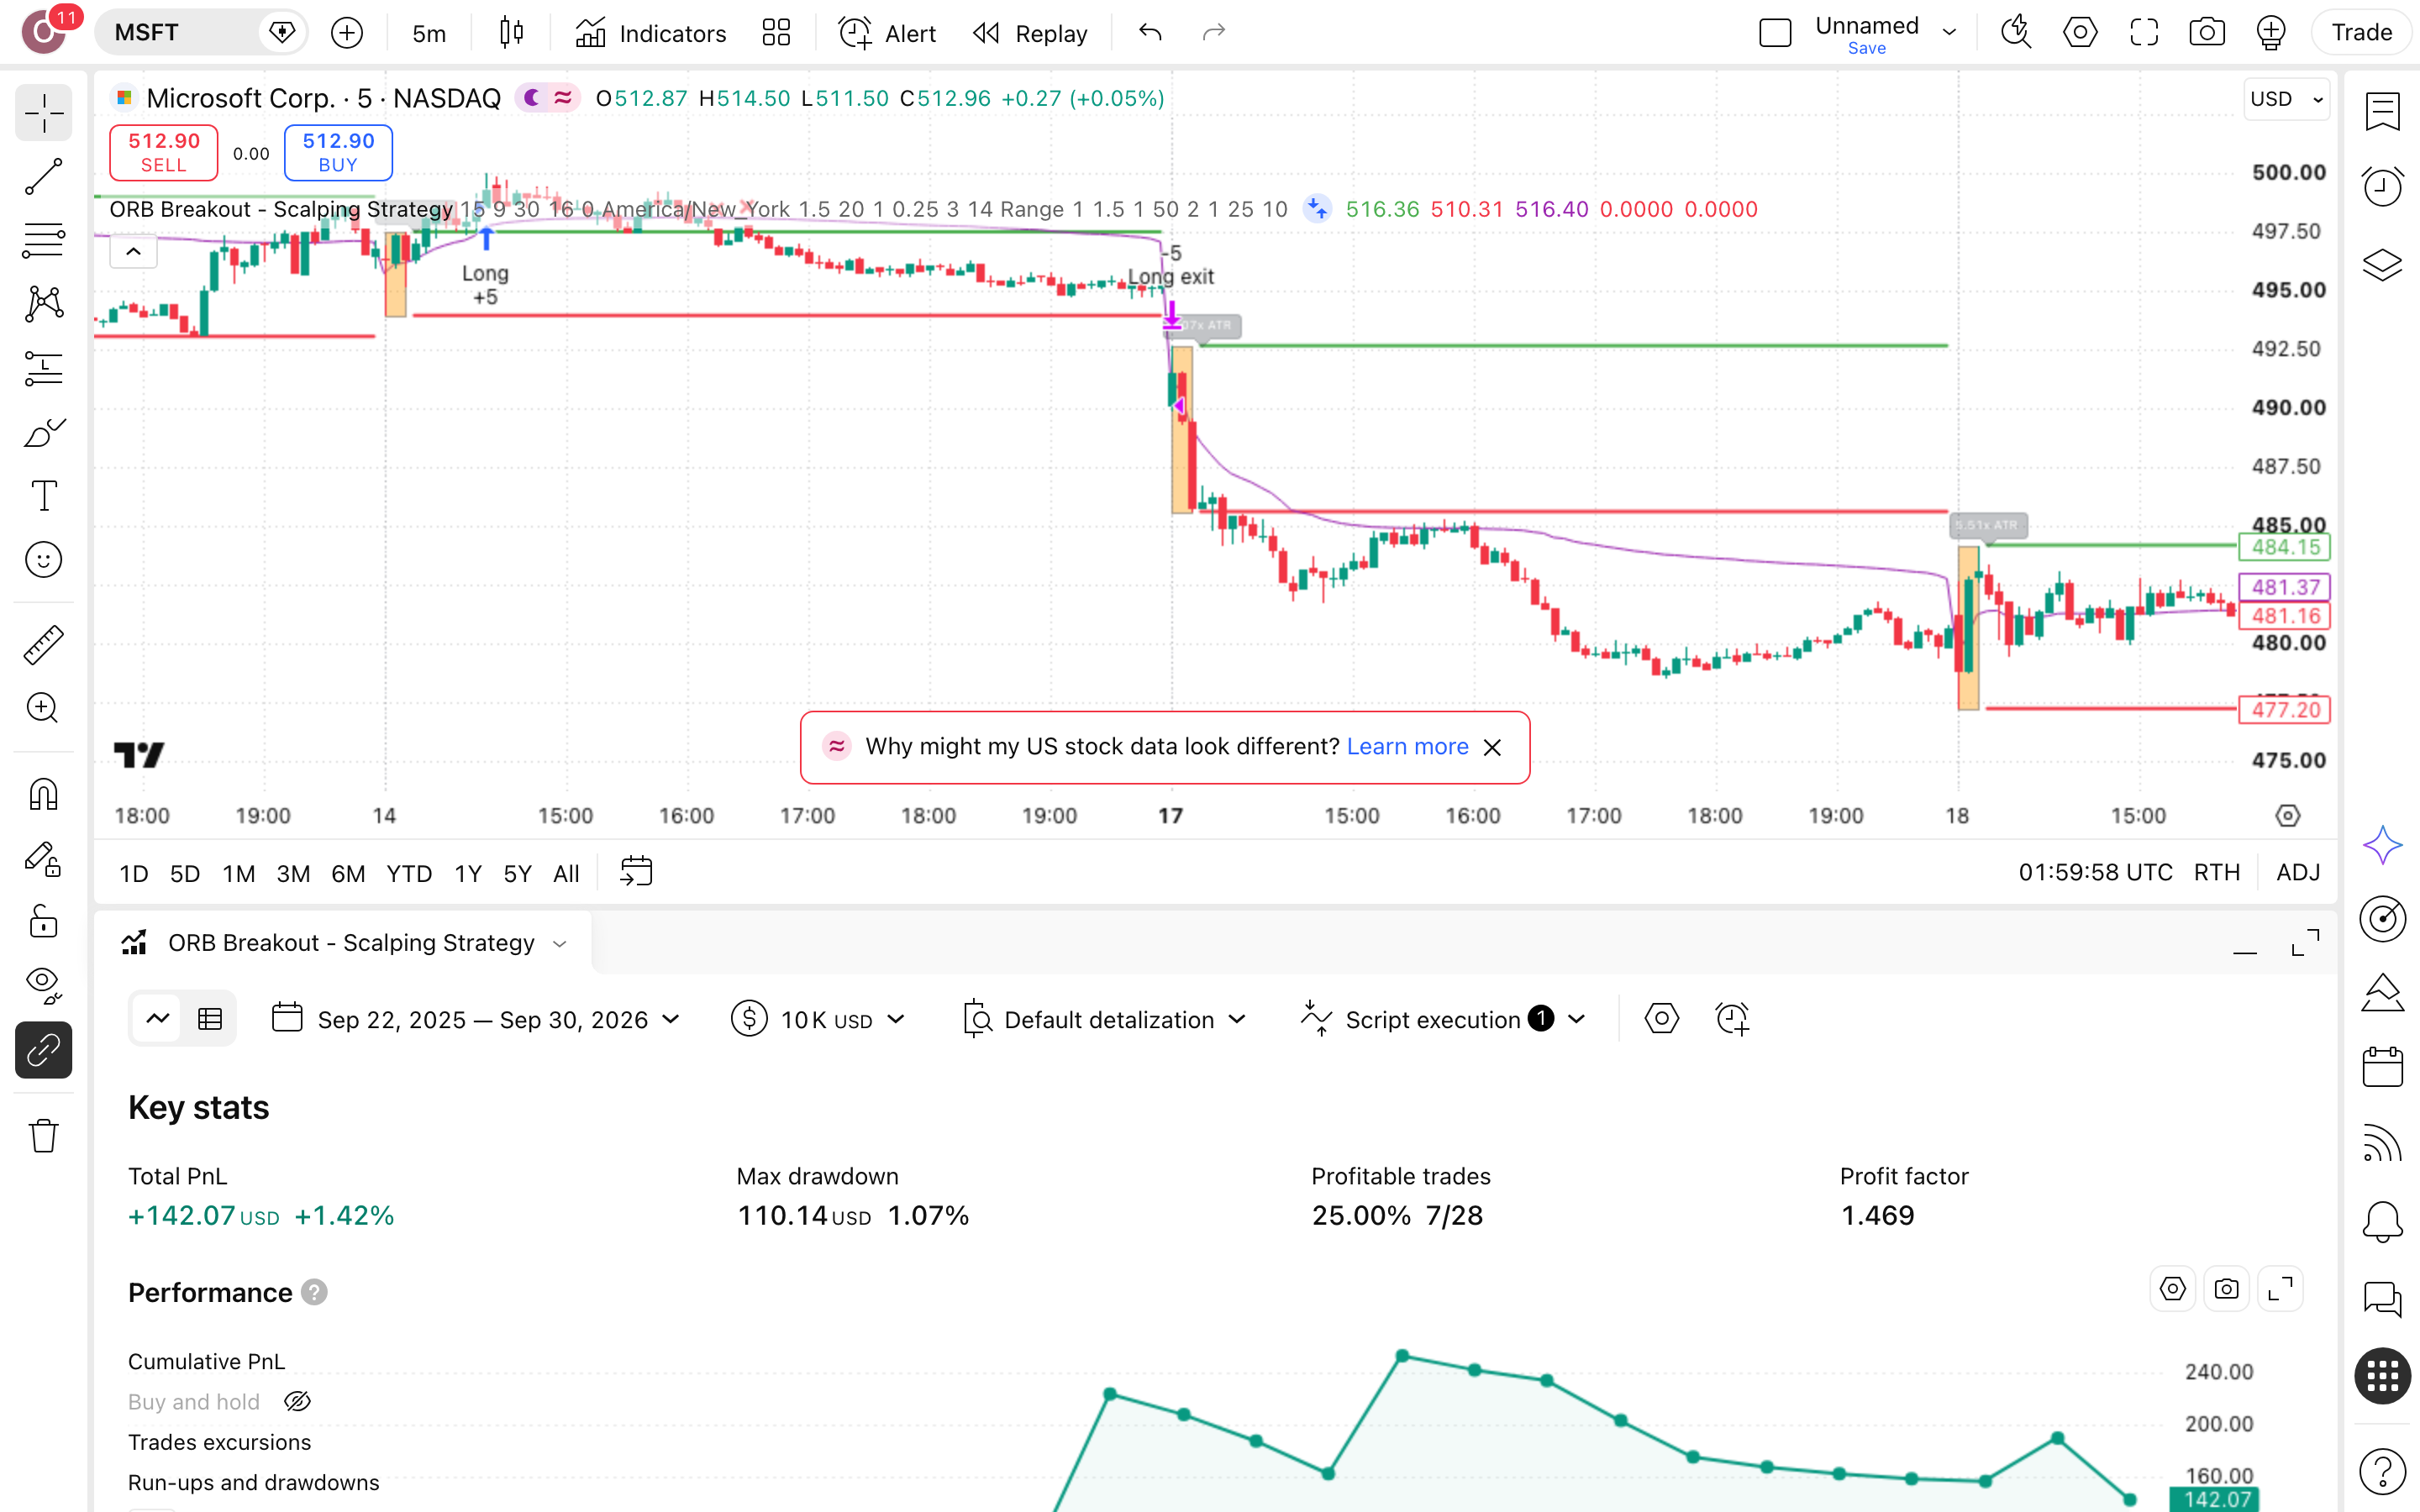
קוראים ומחליפים נכס
קוראים את הדוח כזוג: 25% עסקאות מרוויחות לצד יחס רווח/הפסד ממוצע של ×4.41. כלומר, תפסיד ברוב העסקאות, הרווח יגיע ממעט עסקאות גדולות, ובדרך יהיה רצף של 8 הפסדים. אחר-כך מריצים על מניה אחרת, עם אותן הגדרות בדיוק ובלי כיוונון.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על ORB Pro
האם ORB Pro מצייר-מחדש את האותות שלו?
לא. לפי עמוד-הסקריפט, ORB Pro | Session Breakout Scalper לא מצייר-מחדש, והקוד שלו פתוח לבדיקה. בפועל, 28 העסקאות שבריצה על MSFT אמורות להיות אותן עסקאות שהיית רואה בזמן אמת. אתה יכול לאמת זאת בעצמך בקוד לפני שאתה סומך על מספר כלשהו בעמוד.
כמה כואבת הירידה המקסימלית בריצה הזאת?
הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מפסגת-ההון) הייתה 1.1%: $10,000 בשיא היו הופכים ל-$9,893. הנפילה הגרועה כמעט שווה לכל התשואה הכוללת של 1.4%, כלומר רווח קטן נקנה בסיכון דומה בגודלו. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין השוואה מולו.
הסקריפט ניצח את קנה-והחזק. אז למה לא להתלהב?
כי הניצחון הוא $102 בלבד: $10,142 מול $10,040, על פני 278 ימים ו-28 עסקאות. הפער קטן מכדי להבדיל בין יתרון אמיתי לבין מזל של תקופה אחת על MSFT. מס רווחי-הון של 25% ופערי-ביצוע לא נכללו, והם עלולים לבלוע חלק מהפער הזה.
איך מרוויחים כשרק 25% מהעסקאות מצליחות?
רק 7 מתוך 28 עסקאות הרוויחו, אבל עסקה מרוויחה ממוצעת הייתה גדולה פי 4.41 ממפסידה ממוצעת. Profit Factor (סך הרווחים חלקי סך ההפסדים) עמד על 1.47. הכסף מגיע ממעט עסקאות גדולות, ולכן עליך לשרוד רצף של 8 הפסדים בלי לנטוש את השיטה.
מה קורה לתוצאה אם משנים את פרמטרי-היציאה?
התוצאה רגישה. הגדלת יעד-הרווח (Take profit) מ-1.5 ל-2.25 הורידה את התשואה הכוללת מ-1.4% ל-1%. הזזת המימוש החלקי (Take partial profit) מ-1 ל-1.5 הורידה אותה ל-0.8% והעלתה את הירידה המקסימלית ל-1.3%. ברירת-המחדל של היוצר היא הטובה מבין השלוש, ולכן השאלה לבדיקה היא חוסן מול התאמת-יתר.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הקוד של ORB Pro, הרץ אותו על MSFT בגרף 5 דקות עם ההגדרות שבטבלה, וודא שהעמלה עומדת על 0.1%. אם קיבלת 28 עסקאות, אתה יודע לשחזר בק-טסט, וזו המיומנות הראשונה.
אם אתה כבר סוחר לפי תחושה: סמן במשך שבוע את טווח 15 הדקות הראשונות בכל יום מסחר, ורשום איפה היית נכנס ואיפה הסקריפט היה נכנס. ההבדל בין שתי הרשימות מראה לך כמה מהעסקאות שלך הן תחושה ולא כלל.
אם אתה שוקל כסף אמיתי: 28 עסקאות על מניה אחת לא מספיקות. הרץ על תקופות ונכסים נוספים, ושים לב: הזזת יעד-הרווח מ-1.5 ל-2.25 הורידה את התשואה הכוללת ל-1%. תוצאה שזזה כך מפרמטר אחד דורשת עוד בדיקה, לא הגדלת סכום.