- יוצרjagadeeshmanne
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזהההיפוך מאזורי תמיכה והתנגדות בסטיית מתנד-עוצמה, עם מיצוע וסטופ-איזון
- פורסמה2026-05-07עדכון אחרון: 2026-05-07
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 4.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
סטייה באזור-מפנה: כשביטקוין נוגע ברמה והמומנטום כבר לא מאשר את התנועה
הסקריפט מחפש היפוך מאזורי תמיכה והתנגדות בביטקוין, ונכנס רק כשההגדרות שלו מתקיימות יחד: המחיר בתוך אזור-כניסה של 0.05% מהרמה, סטייה במתנד RSI בתקופה 14 שתקפה עד 20 נרות, ונפח מסחר של פי 1.1 מהממוצע של 20 הנרות האחרונים. אם המחיר ממשיך נגדו, הוא מוסיף עד 2 כניסות-מיצוע במרווח 0.85%, והסטופ (נקודת-היציאה הכפויה בהפסד) יושב 2% מעבר לכניסה הגרועה ביותר. המשמעות עבורך: הפוזיציה גדלה דווקא כשהכניסה הראשונה טעתה, בתקרת סיכון של 6% מההון לכל מחזור.
למה שזה יעבוד? ההנחה שמובנית בהגדרות היא שבגרף 5 דקות של ביטקוין, תנועה שמגיעה לרמה בלי גיבוי של מומנטום נגמרת מהר. לכן הסקריפט מוגבל למחזור אחד ביום, סוגר הכול בשעה 20 UTC, ומעביר את הסטופ לנקודת-איזון (מחיר הכניסה ועוד מרווח של 0.25%) ברגע שהעסקה מרוויחה 1%. בפועל הכסף היה בשוק רק 14.4% מהזמן, כלומר רוב השנה ההון שלך פשוט חיכה. מתוך 231 עסקאות הרוויחו רק 46%, וזה מחזיק רק אם הרווח הממוצע גדול מההפסד הממוצע — וכאן היחס הוא ×0.81, כך שהמתמטיקה עבדה נגדך.
המקום שבו זה נשבר הוא מגמה שדורסת את הרמה: שם המיצוע נכנס פעמיים נגד הכיוון, ובריצה הזאת זה הצטבר לירידה מהשיא של 37.8% ולרצף של 13 עסקאות מפסידות ברציפות. הסקריפט סוחר לשני הכיוונים — 125 לונג ו-106 שורט — כך שאין צד אחד שמגן עליך. מה שזה מעלה לבדיקה: גם הזזת יעד-הרווח מ-4% ל-6% בבדיקת-הרגישות השאירה הפסד כולל של 24.3%, כלומר הכיוונון לא הפך את התמונה.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
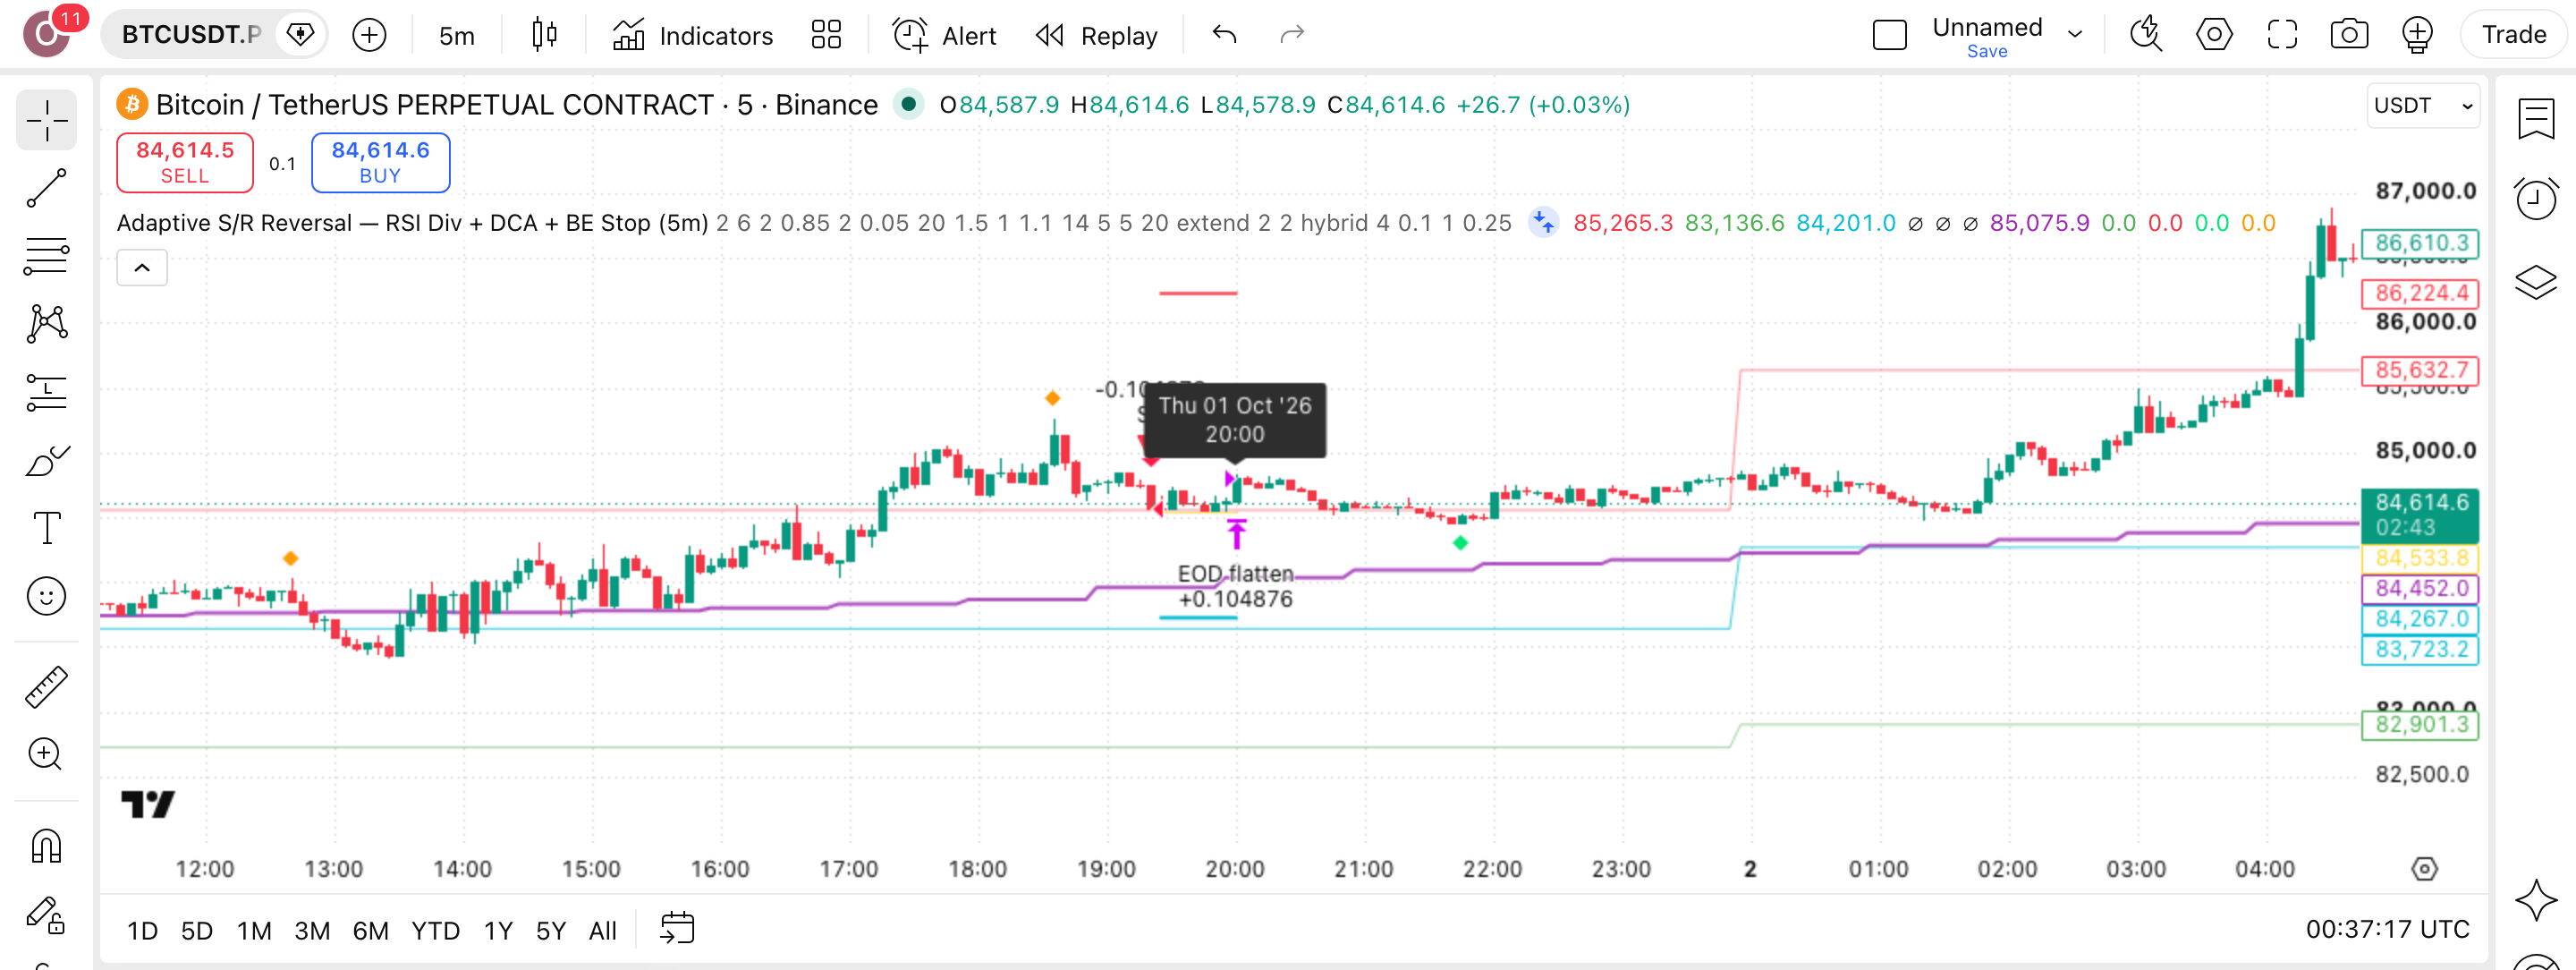
בצילום חפשו את הנקודות שבהן המחיר נוגע באזור-הרמה בזמן שהמתנד מסמן סטייה, ואת מדרגות-המיצוע שנפתחות אחרי הכניסה הראשונה. כל מדרגה כזו היא הימור נוסף נגד המחיר — עד 2 מדרגות, וסטופ 2% מעבר לגרועה שבהן.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הסקריפט מחפש סטייה (divergence: מחיר ומתנד נעים בכיוונים מנוגדים) של RSI בתקופה 14 ליד אזור תמיכה או התנגדות. הפיבוטים הם 5 נרות מכל צד, והסטייה תקפה 20 נרות.
כניסה
הכניסה מתבצעת כשהמחיר בתוך 0.05% מהרמה ונפח-המסחר גבוה פי 1.1 מממוצע 20 הנרות. מותר מחזור אחד ביום UTC, לונג או שורט, ועוד שתי הוספות DCA במרווח 0.85%.
יעד
יעד-הרווח פועל במצב hybrid. הוא משלב רכיב Prev_mid בהיסט 0.1%, ואחרי הוספת DCA קובע יעד במרחק 4% מהכניסה הראשונה. יחס רווח/הפסד ממוצע ×0.81 בריצה: העסקה המרוויחה הממוצעת קטנה מהמפסידה.
סטופ
הסטופ (נקודת-יציאה כפויה בהפסד) יושב 2% מעבר לכניסה הגרועה. אחרי תנועה של 1% לטובה הוא עובר לנקודת-האיזון במרווח 0.25%, וב-20:00 UTC הפוזיציה נסגרת, אלא אם רווחה 1.5% ומעלה.
לוח-ההגדרות — מה לכוון ומה להשאיר
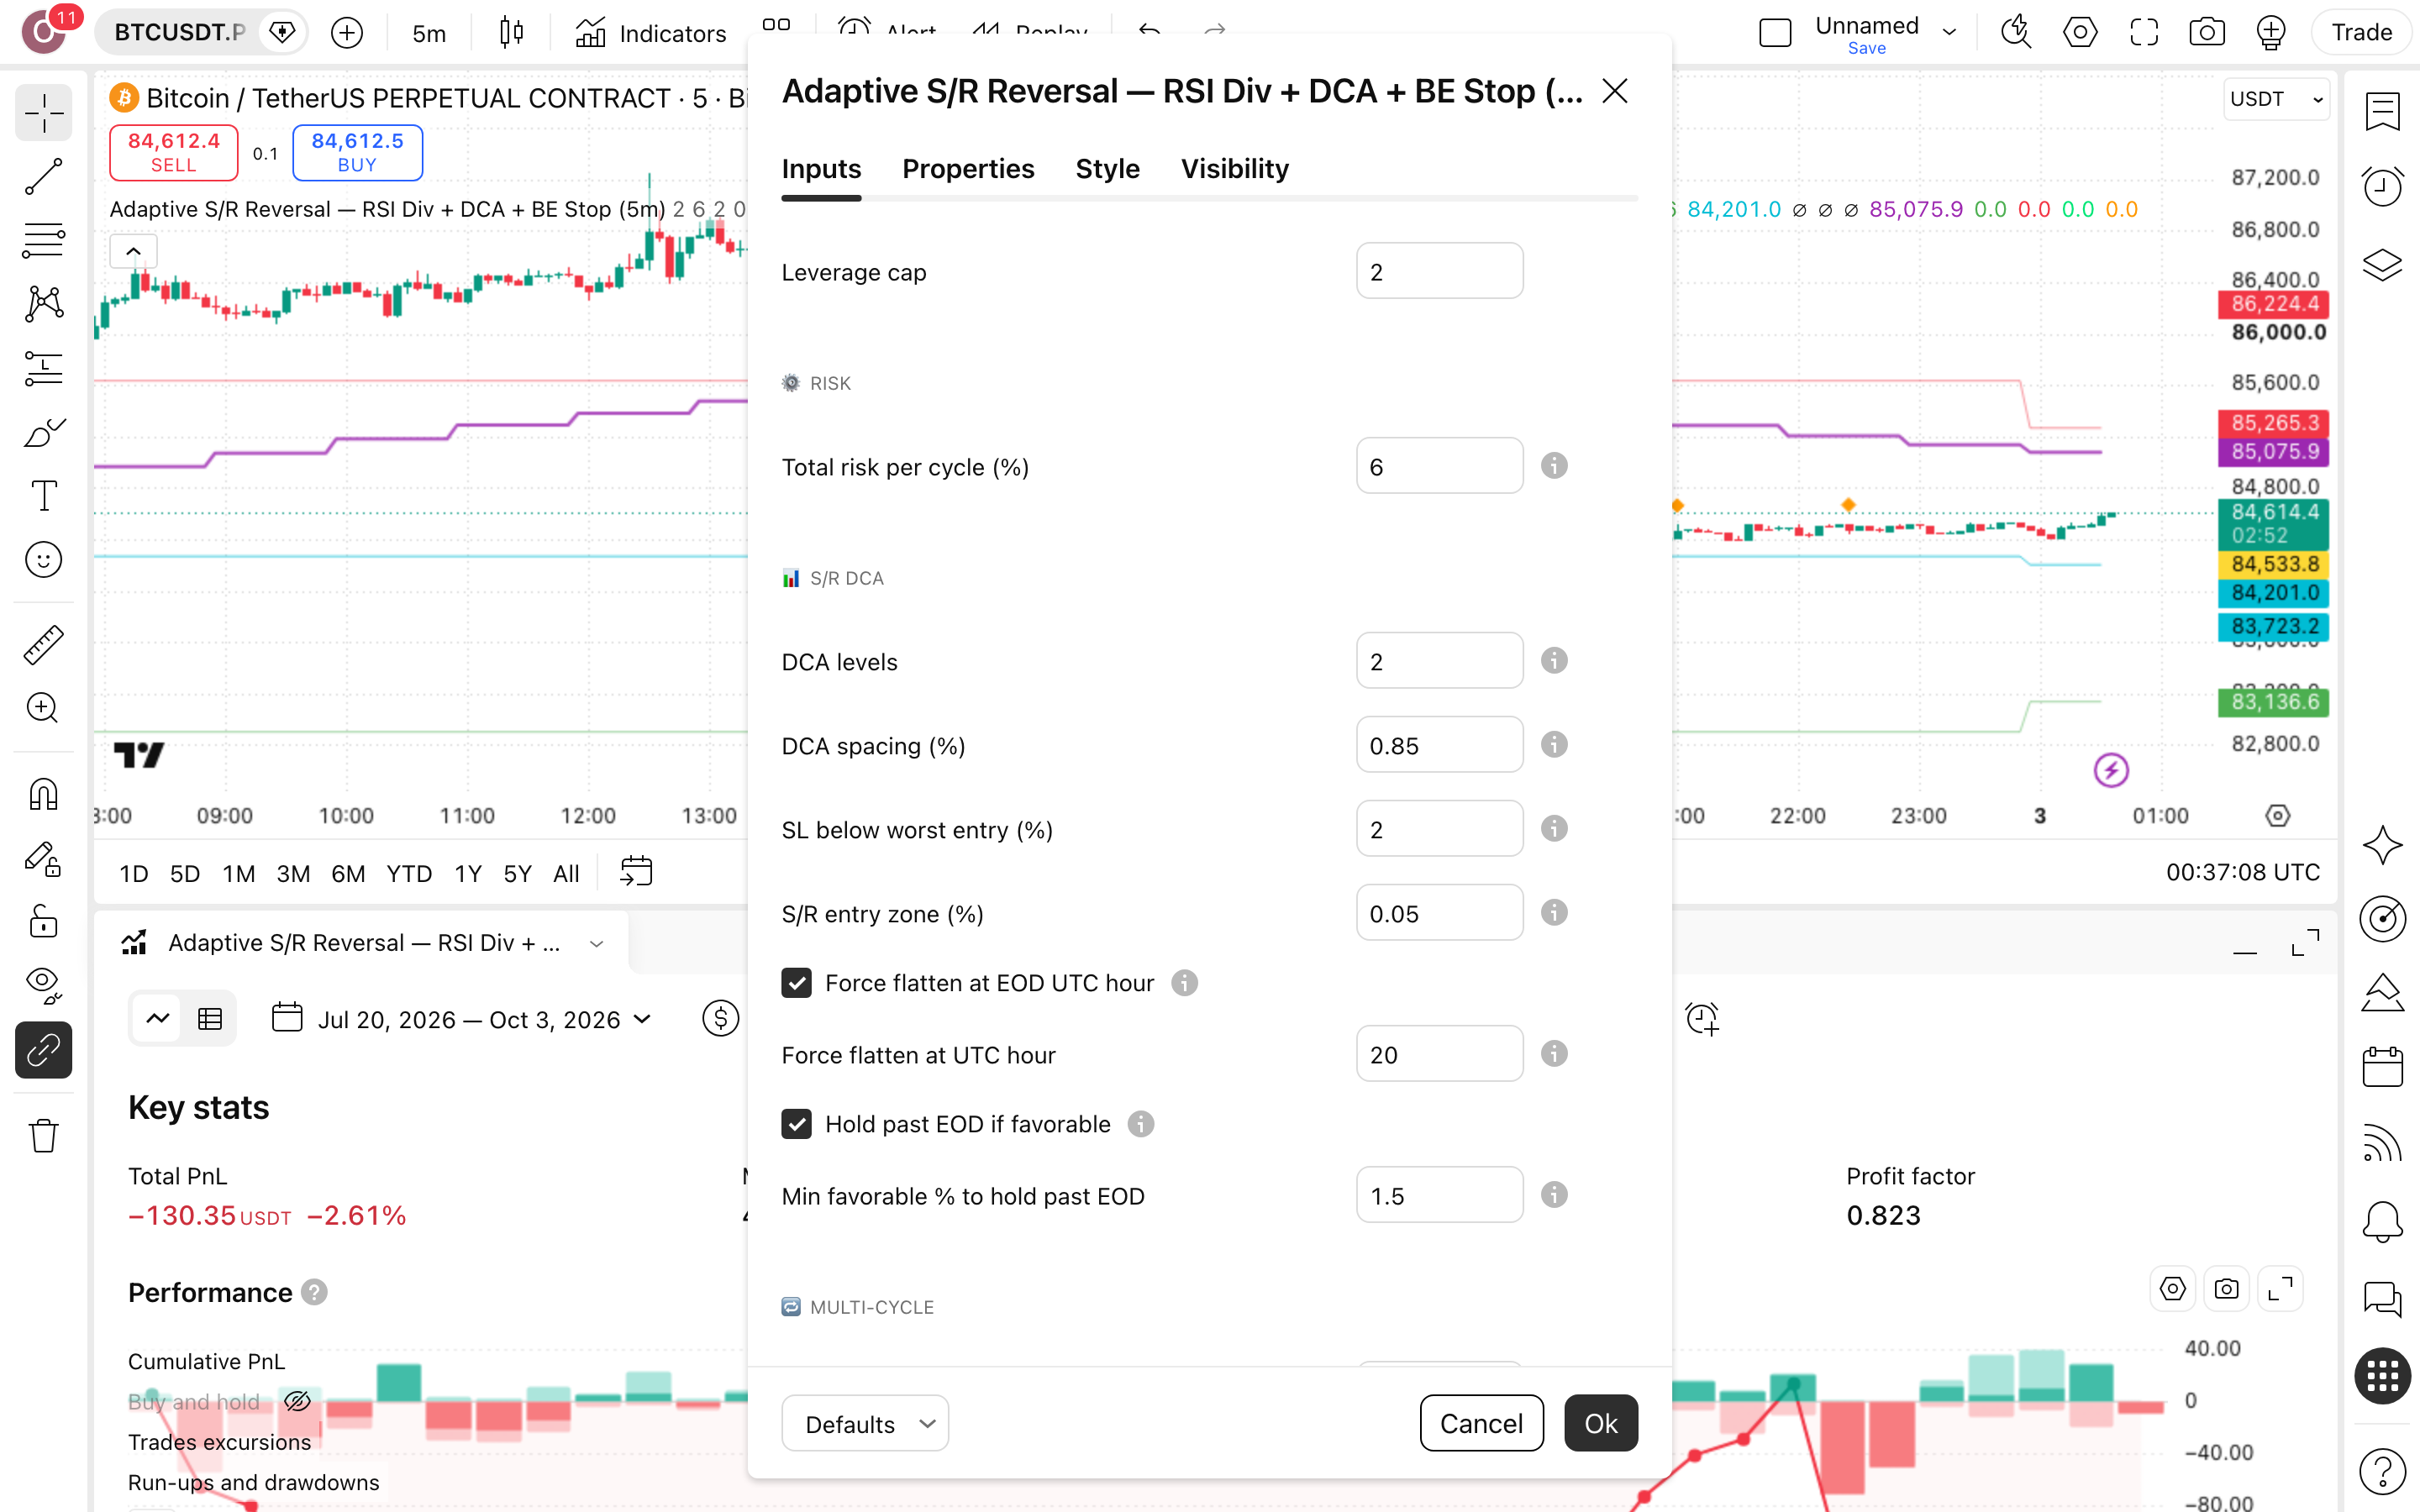
חמש ההגדרות שלמטה קובעות את 231 העסקאות של הריצה על BTCUSDT.P בגרף 5 דקות. היוצר מייעד את הסקריפט לחוזה הצמית הזה ולטווח הזה בלבד (ONLY).
| Total risk per cycle (%) | שיעור-ההון שעומד בסיכון בכל מחזור, כולל ההוספות. בריצה הוגדרו 6% למחזור, ועם רצף-הפסדים של 13 עסקאות זו החשיפה שמאחורי הירידה של 37.8% מהשיא: $10,000 בשיא היו הופכים ל-$6,216. | ברירת-מחדלהפרמטר הראשון להקטנה בבדיקה עצמאית על הנייר |
|---|---|---|
| Leverage cap | תקרת-המינוף של הפוזיציה: בריצה עד פי 2. כלומר, אחרי הוספות DCA החשיפה יכולה להגיע לכפול מההון בחשבון המסחר. הירידה של 37.8% מהשיא נמדדה בדיוק תחת התקרה הזו. | ברירת-מחדלבדיקה בפי 1 תראה כמה מהירידה נובעת מהמינוף |
| Require RSI divergence at S/R | מתנה כל כניסה חדשה בסטייה של RSI באזור תמיכה או התנגדות. בריצה, כשהמסנן דלוק, הכסף היה בשוק 14.4% מהזמן בלבד, ו-231 העסקאות התפרסו על 361 ימים. | דלוקבלעדיו זה כבר סקריפט אחר מזה שנבדק |
| Require volume confirmation at entry | דורש שנפח-המסחר בנר הכניסה יעלה על ממוצע 20 הנרות האחרונים במכפיל 1.1. זו שכבת-הסינון השנייה אחרי הסטייה, ובכל זאת בריצה רק 106 מתוך 231 העסקאות, 46%, הסתיימו ברווח. | דלוקלבדיקה: האם מכפיל 1.1 משנה את מספר העסקאות |
| Hybrid: post-DCA TP distance from first entry (%) | מרחק יעד-הרווח מהכניסה הראשונה אחרי שהופעלה הוספת DCA. בריצה הוגדרו 4%. בבדיקת-הרגישות, 6% צמצם את ההפסד הכולל ל-24.3% בלי לשנות את 231 העסקאות, וירידת-השיא נשארה סביב 38%. | ברירת-מחדלמבין שני השינויים שנבדקו, זה הזיז יותר |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
DESIGNED FOR: BTCUSDT perpetual · 5-minute timeframe · ONLY.
— jagadeeshmanne, יוצר הסקריפט, בעמוד-הפרסום הרשמי. יוצר שכותב בעצמו שהסקריפט מיועד לחוזה הנצחי של ביטקוין בגרף 5 דקות בלבד — הגבלה מפורשת כזו נדירה, כי היא מצמצמת את הטענה והופכת אותה לניתנת לבדיקה. בגללה בדקנו בדיוק את החוזה הזה ואת גרף-הזמן הזה, בלי להרחיב לנכס אחר.
הרצנו את זה על BTCUSDT.P — הנה מה שיצא
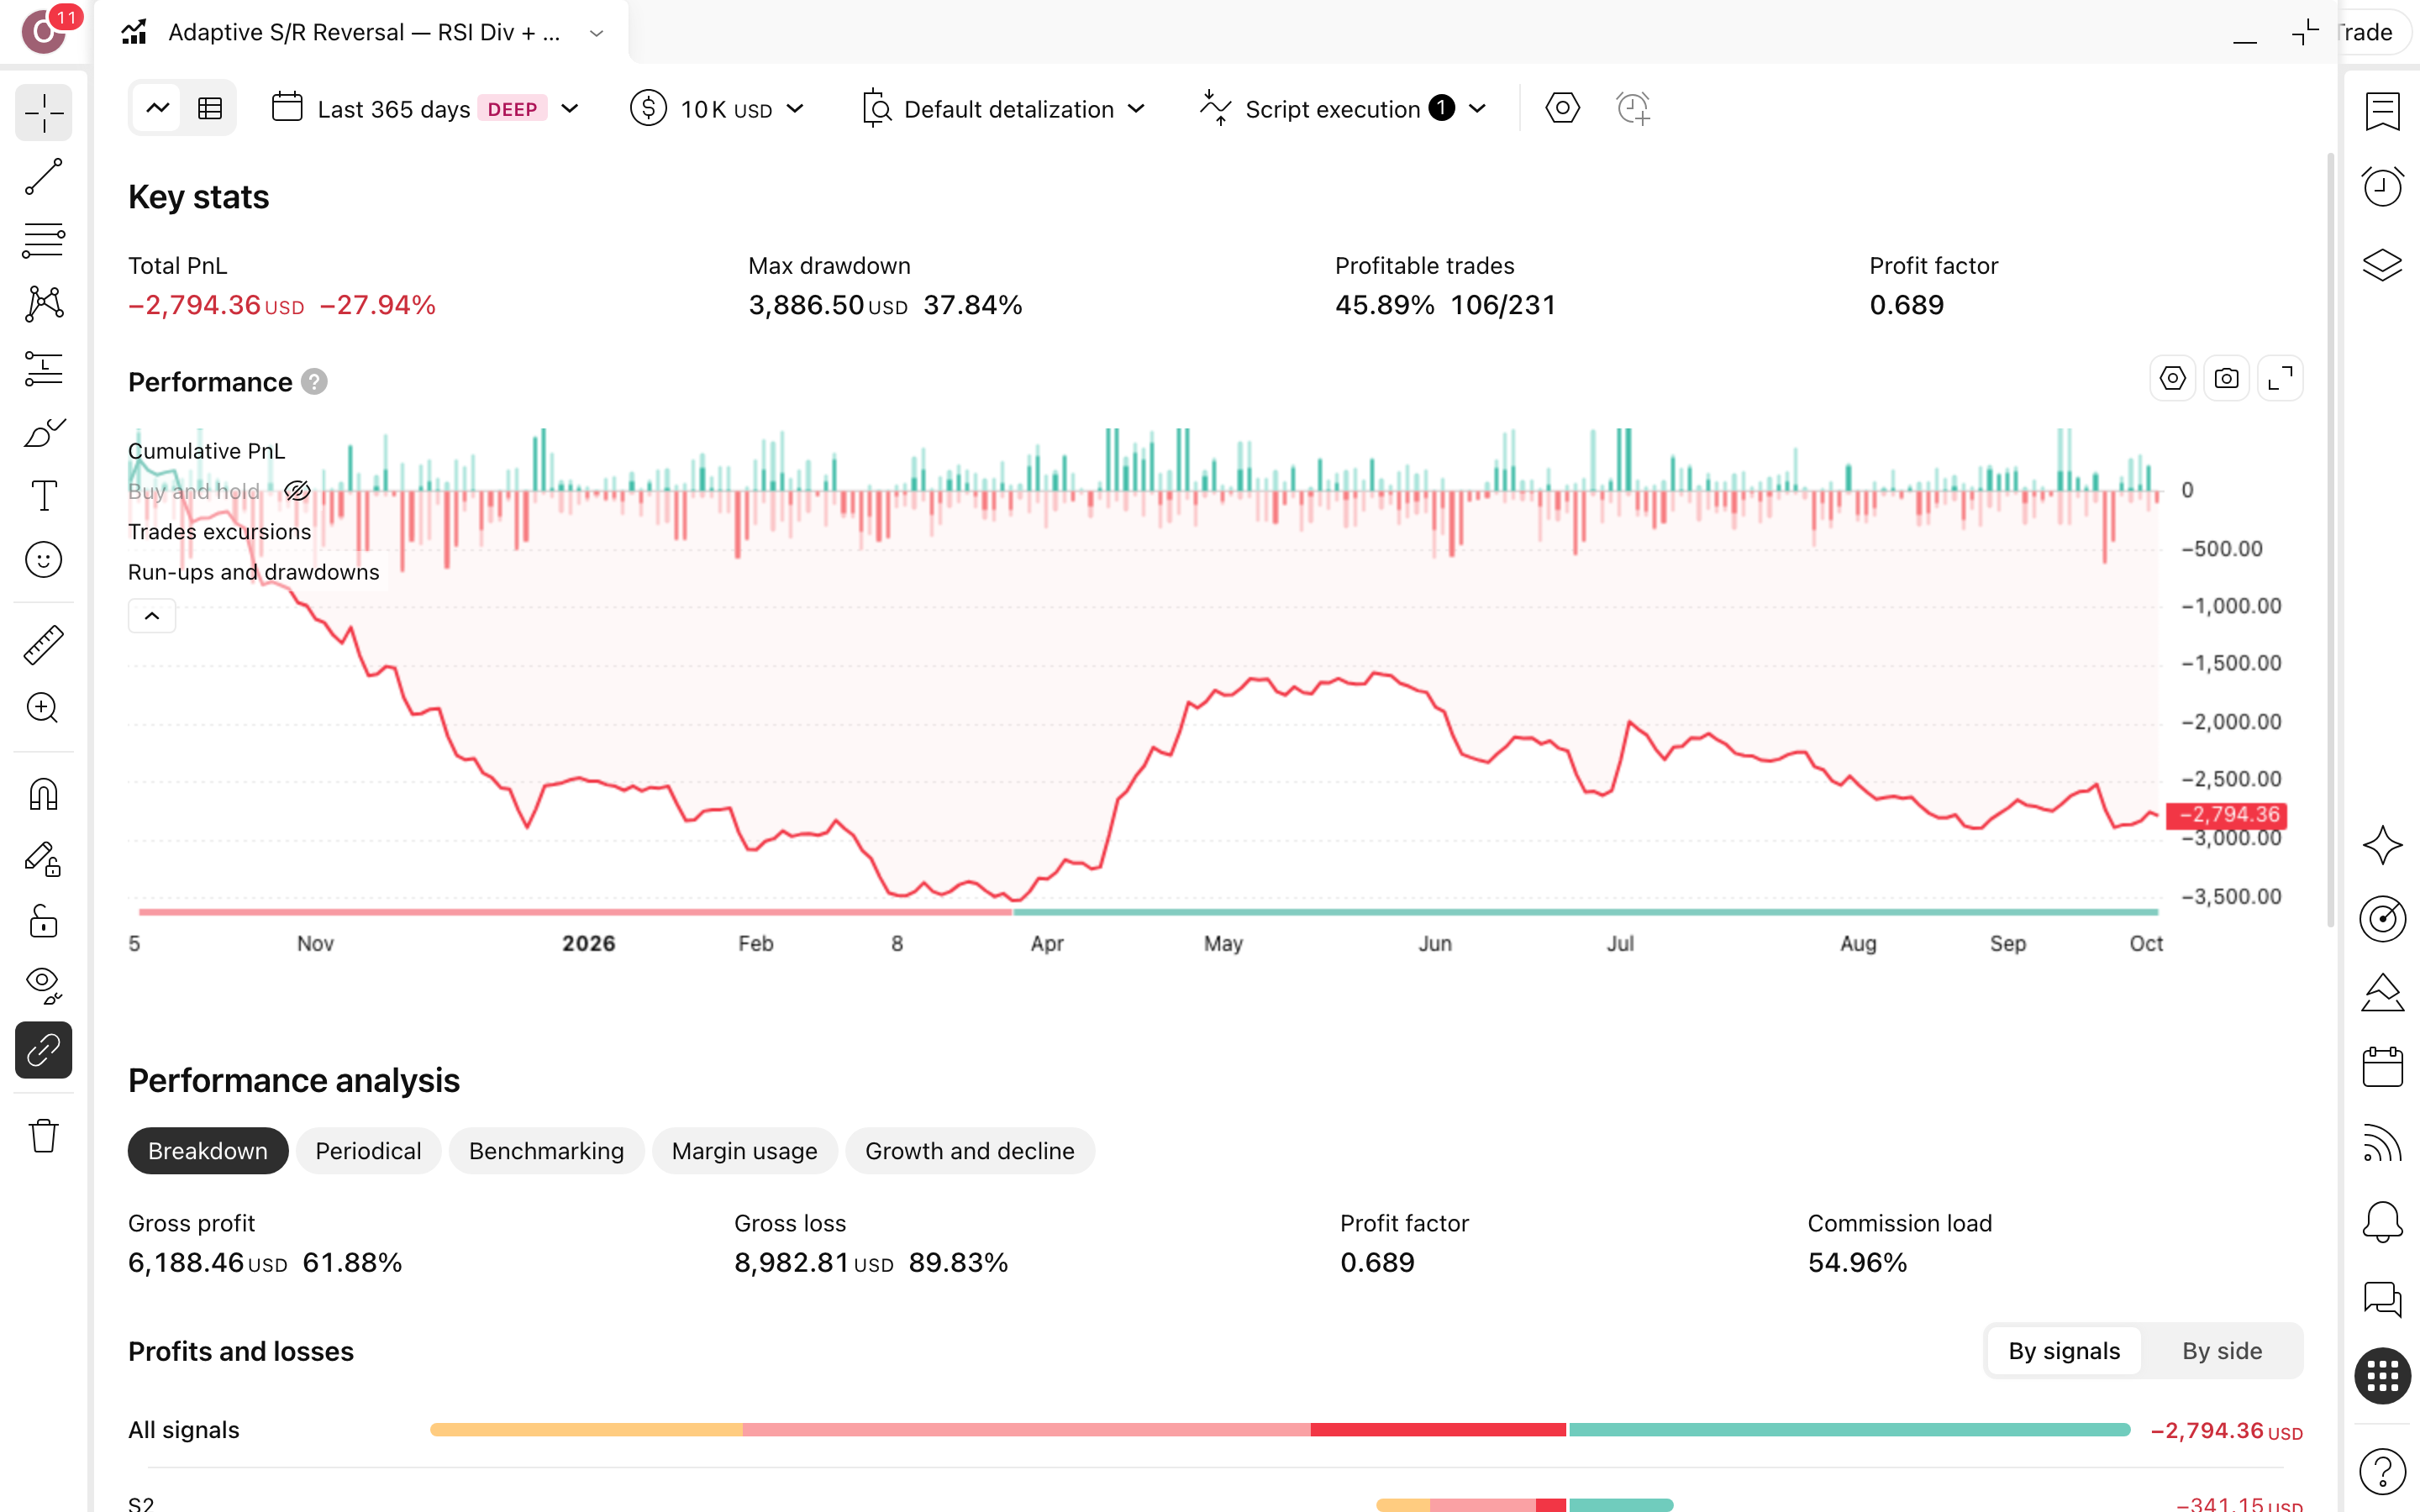
בק-טסט הוא הרצה של חוקי הסקריפט על נתוני העבר של BTCUSDT.P, מ-5.10.2025 עד 1.10.2026. זו לא תחזית, זה שיעור על מה שהחוקים האלה היו עושים לכסף.
מספר עסקאות
231
231 עסקאות בשנה אחת על גרף 5 דקות. המדגם גדול מכדי לפטור את ההפסד כמקרה, וכל כניסה ויציאה שילמה 0.1% עמלה.
תקופת הבדיקה
12 חודשים
361 ימים, 5.10.2025 עד 1.10.2026, תקופה שבה ביטקוין ירד. הריצה בודקת שוק יורד אחד, ולא מלמדת דבר על התנהגות הסקריפט בשוק עולה.
תשואה שנתית
—
הדוח לא החזיר תשואה שנתית
ירידה מקסימלית מהשיא
37.8%
37.8% ירידה מקסימלית (drawdown, הנפילה הגדולה מפסגת-החשבון לשפל): $10,000 בשיא היו נשארים $6,216. זה העומק שהחשבון שלך צריך לשרוד, ולא רק התוצאה הסופית.
השנה הגרועה
2025
2025 היא השנה הגרועה, והריצה מכסה בה רק את 5.10 עד סוף דצמבר. התשואה שלה לא נמסרה, ולכן אי-אפשר לדעת כמה עמוק נפל החשבון שם.
זמן בשוק
14.4%
14.4% מהזמן בשוק, כי ההגדרות מחייבות סטיית RSI, אישור נפח ומחזור אחד ביום לכל היותר. כלומר כל עסקה בודדת נושאת משקל כבד בתוצאה.
עסקאות מרוויחות · ויחס רווח/הפסד
106 מ-231 · ×0.81
אחוז-מרוויחות לבדו לא אומר כלום: 46% זוכות עם יחס ×0.81 פירושו רווח ממוצע קטן מההפסד הממוצע, וזו הנוסחה שהפסידה בריצה הזאת.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של jagadeeshmanne (גרסת 2026-05-07), לונג ושורט, על גרף BTCUSDT.P 5 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · Leverage cap=2 · Total risk per cycle (%)=6 · DCA levels=2 · DCA spacing (%)=0.85 · SL below worst entry (%)=2 · S/R entry zone (%)=0.05 · Force flatten at EOD UTC hour=on · Force flatten at UTC hour=20 · Hold past EOD if favorable=on · Min favorable % to hold past EOD=1.5 · ועוד 17 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה4.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Adaptive S/R Reversal – RSI Divergence משקרת — והמספרים של השקר
שלושה מקומות שבהם הניצחון של $389 על קנה-והחזק ב-BTCUSDT.P מסתיר הפסד אמיתי בחשבון.
רוב העסקאות הפסידו
125 מ-231
125 עסקאות נסגרו בהפסד, יותר מהמרוויחות. Profit Factor של 0.69 (רווח כולל חלקי הפסד כולל) אומר שעל כל דולר שהמפסידות הורידו, המרוויחות החזירו 69 סנט. הסקריפט עקף את קנה-והחזק רק כי הפסיד פחות: $10,000 הפכו ל-$7,206, ועוד לפני פערי-ביצוע. בקטלוגים, ניצחון כזה מקבל אותיות גדולות.
רצף של 13 הפסדים
13 ברצף
בשלב כלשהו בריצה הגיעו 13 עסקאות מפסידות זו אחר זו. השנה הגרועה היא 2025, שבה הריצה כיסתה רק את 5.10 עד סוף דצמבר. התשואה שלה לא נמסרה, אבל פחות משלושה חודשים הספיקו לה. השאלה לבדיקה: האם היית ממשיך להפעיל את הסקריפט אחרי ההפסד השלושה-עשר ברצף?
85.6% מהזמן בחוץ
85.6%
הכסף ישב בחוץ רוב השנה, והסקריפט סוגר פוזיציות בשעה 20:00 UTC, חוץ ממצב שבו העסקה ברווח של 1.5% לפחות. זה נשמע זהיר, אבל ההפסד של 27.9% נצבר כולו בחלון הצר שבו הכסף היה בשוק. לבדיקה: האם היציאה הכפויה בערב מצמצמת נזק, או חותכת עסקאות שהיו מתאוששות.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- המדגם גדול מספיק? 231 עסקאות בשנה אחת על BTCUSDT.P מספיקות כדי לראות דפוס, לא כדי להוכיח אותו. רק 46% מהן הרוויחו והיה רצף של 13 הפסדים, כך שמדגם של כמה עשרות עסקאות יכול ליפול כמעט כולו בתוך רצף כזה.
- העמלה בפנים? בריצה שלנו הוגדרה ידנית עמלה של 0.1% לכל פעולה, על פני 231 עסקאות. בק-טסט שהעמלה בו 0 מציג לך רווח שלא תקבל בפועל. גם פערי-ביצוע ומס 25% עדיין לא כלולים כאן, והם רק מקטינים את התוצאה.
- הסקריפט מצייר מחדש? לפי דף-הסקריפט בקטלוג, Adaptive S/R Reversal לא מצייר-מחדש, והקוד פתוח לבדיקה. האות שראית על הגרף ההיסטורי הוא האות שהיה מופיע בזמן אמת. לכן גם ההפסד של 27.9% אמיתי ואינו תקלת-תצוגה.
- מי בחר נכס ותקופה? היוצר כותב שהסקריפט מיועד אך ורק לחוזה הצמית של BTCUSDT בגרף 5 דקות (ONLY). הרצנו בדיוק שם, כדי שהתוצאה לא תיוחס לנכס שגוי: 5.10.2025 עד 1.10.2026, שנה שבה גם קנה-והחזק איבד 31.8%.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת מהזזה קטנה של פרמטר אחד, היא צירוף-מקרים ולא שיטה. כאן בדקנו שתי הזזות.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 231 | -27.9% | 37.8% |
| שינוי Prev_mid TP offset (%) מ-0.1 ל-0.15 | 231 | -27.3% | 38% |
| שינוי Hybrid: post-DCA TP distance from first entry (%) מ-4 ל-6.0 | 231 | -24.3% | 38% |
כמה כסף בכלל שמים על דבר כזה?
הריצה הזאת לא הימרה בכל הקופה. לפי ההגדרות, הסיכון הכולל למחזור היה 6%, המינוף הוגבל לפי 2, היו שתי כניסות-המשך, והסטופ (יציאה אוטומטית בהפסד) עמד 2% מעבר לכניסה הגרועה ביותר. ובכל זאת היה רצף של 13 הפסדים, ו-$10,000 בשיא הפכו ל-$6,216, ירידה של 37.8%. השאלה שלך: היית ממשיך להפעיל את הסקריפט אחרי ההפסד השלושה-עשר?
היתרון האמיתי למתחיל הוא המשמעת, לא הרווח. הסקריפט נכנס רק כשהתנאים שבהגדרות מתקיימים: סטיית RSI באזור S/R ואישור נפח. הוא סוגר בשעה 20 UTC, אלא אם הפוזיציה ברווח של 1.5% לפחות, ומוגבל למחזור אחד ביום. לכן 85.6% מהזמן הכסף בחוץ, וההחלטה לא תלויה במצב-הרוח שלך. את המבנה הזה אפשר לאמץ בלי לאמץ את התוצאה של -27.9%.
שורט ומינוף. הריצה כוללת עסקאות שורט על BTCUSDT.P. כדי לבצע שורט על קריפטו בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים את הגרף הנכון
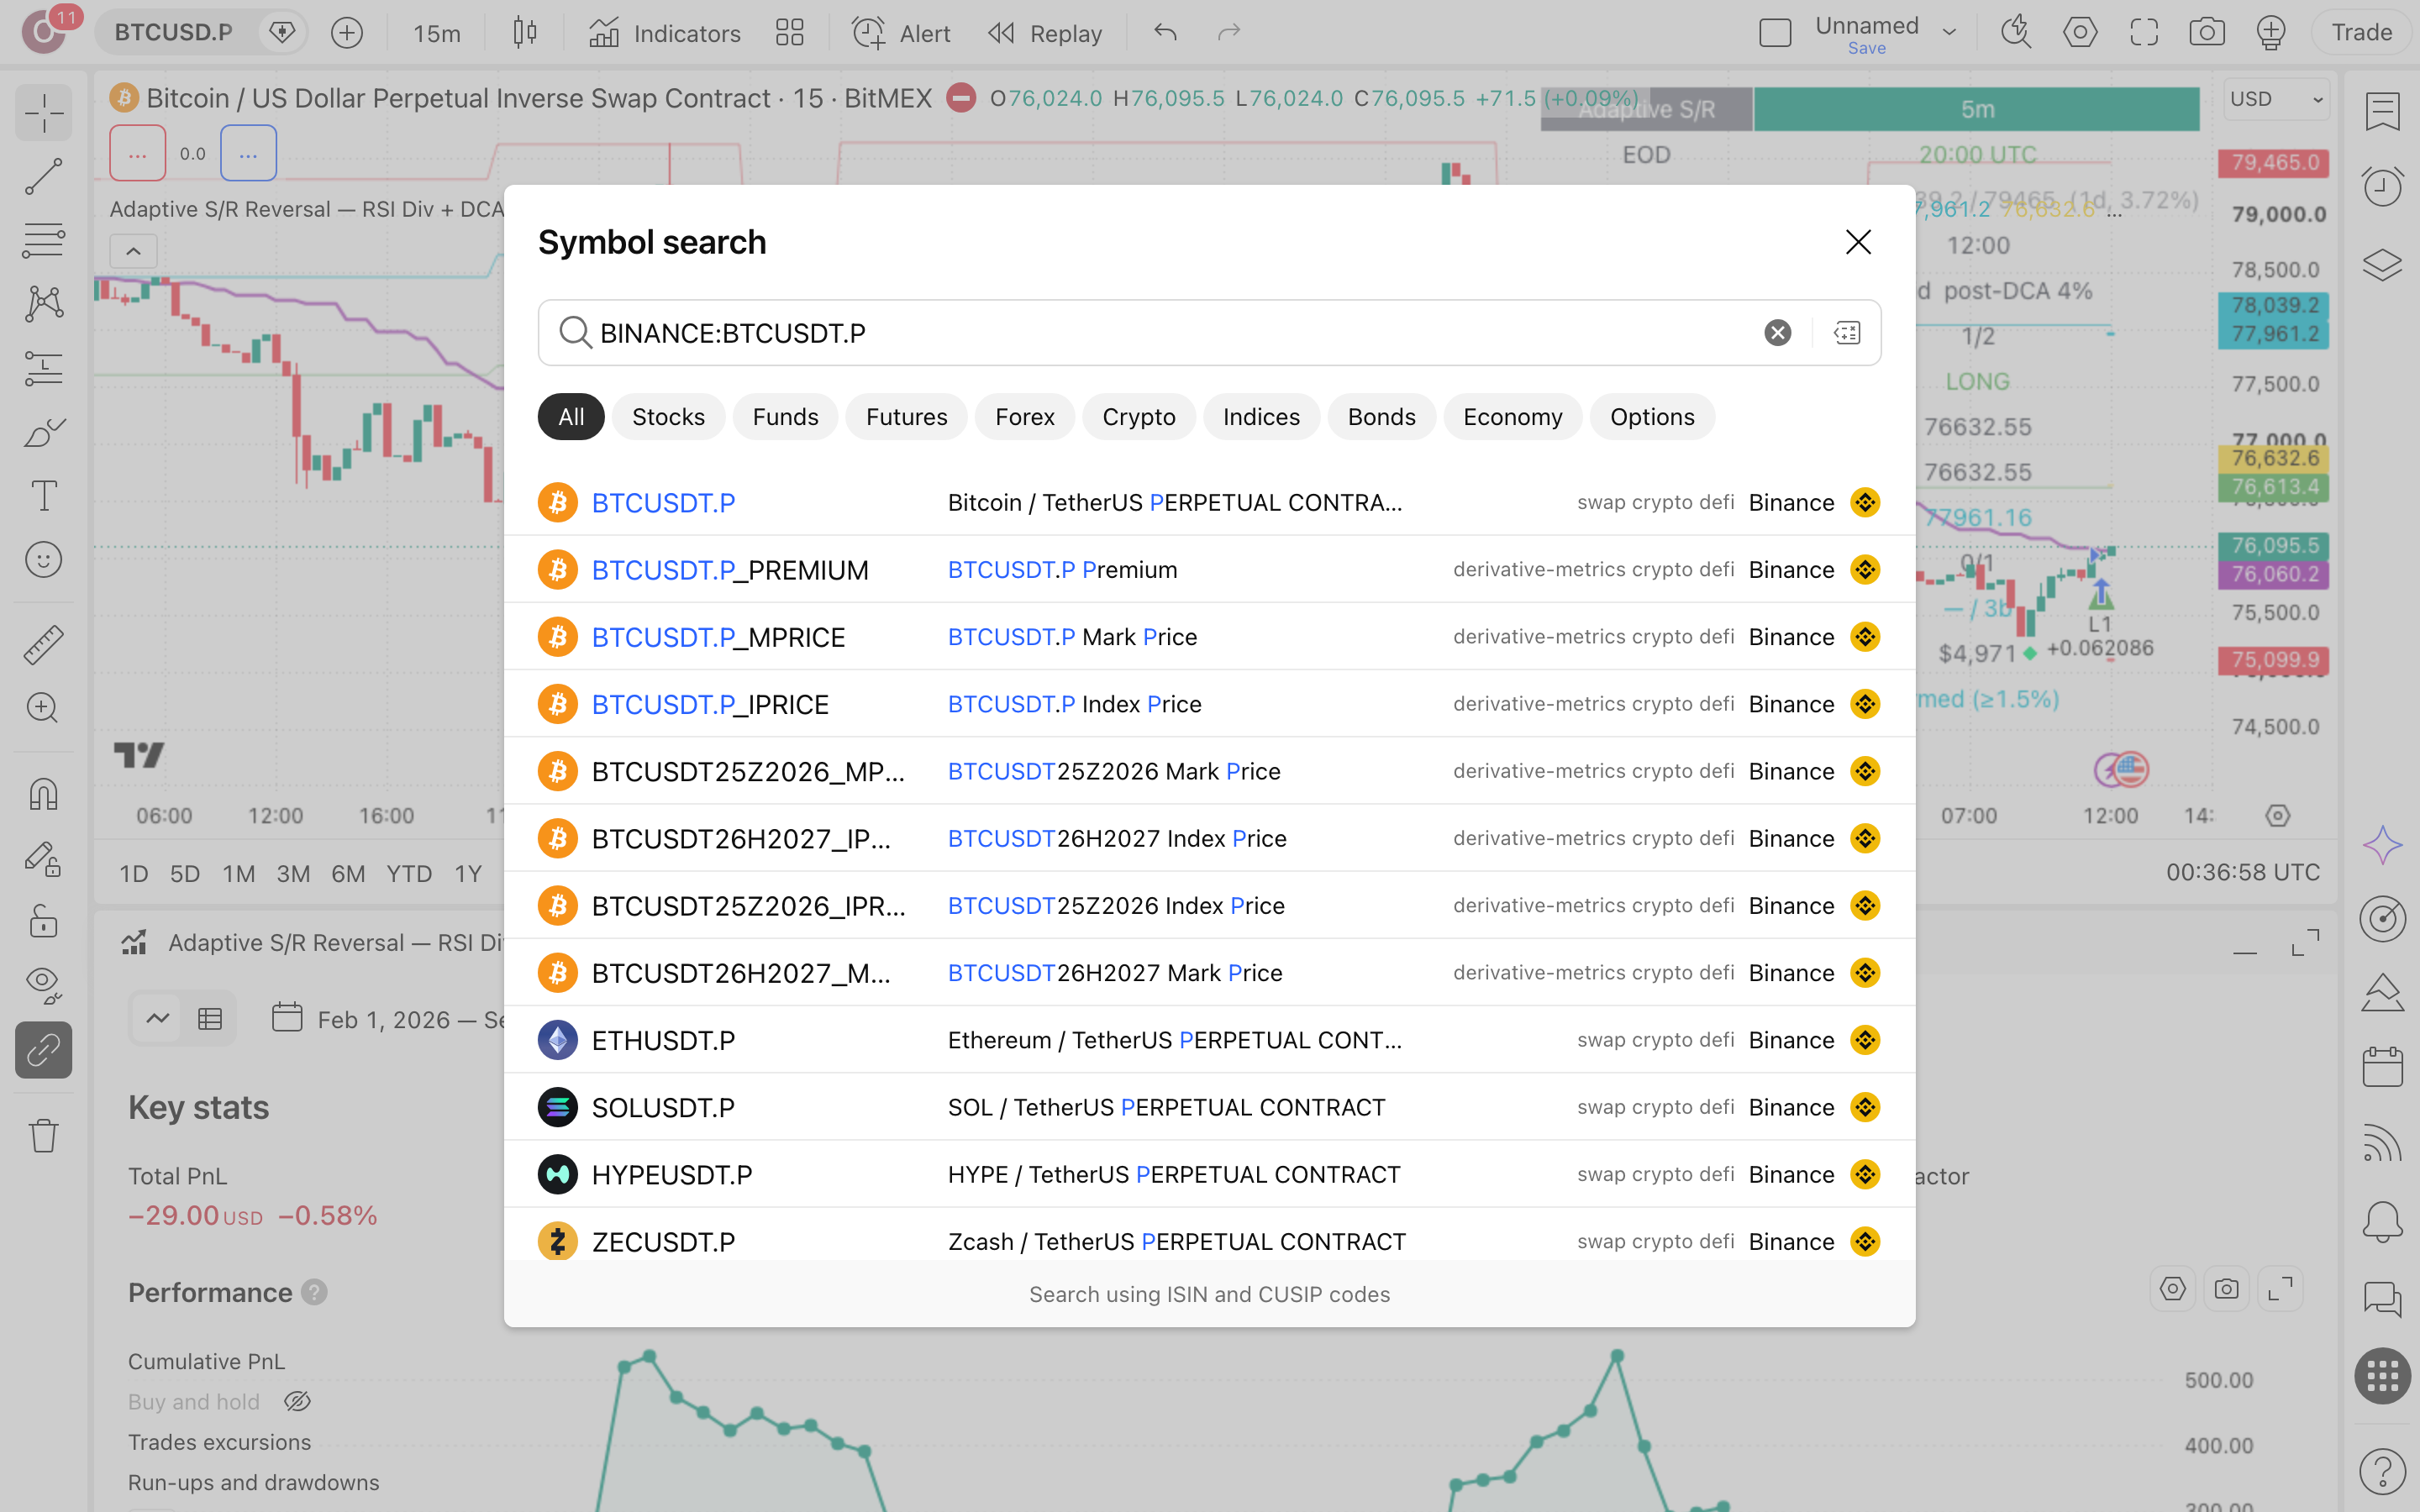
פותחים גרף של BINANCE:BTCUSDT.P ובוחרים טווח של 5 דקות. היוצר כותב שהסקריפט מיועד לחוזה הנצחי של BTCUSDT, בגרף 5 דקות בלבד (DESIGNED FOR: BTCUSDT perpetual · 5-minute timeframe · ONLY). כל נכס או טווח אחר כבר אינו הריצה הזאת.
מוצאים את הסקריפט
בחלון האינדיקטורים, בלשונית הקהילה, מחפשים את השם המלא Adaptive S/R Reversal – RSI Divergence + DCA + BE Stop (5m). מוודאים שהיוצר הוא jagadeeshmanne ושזו גרסת הקוד-הפתוח שפורסמה ב-7.5.2026, הגרסה שנבדקה כאן.
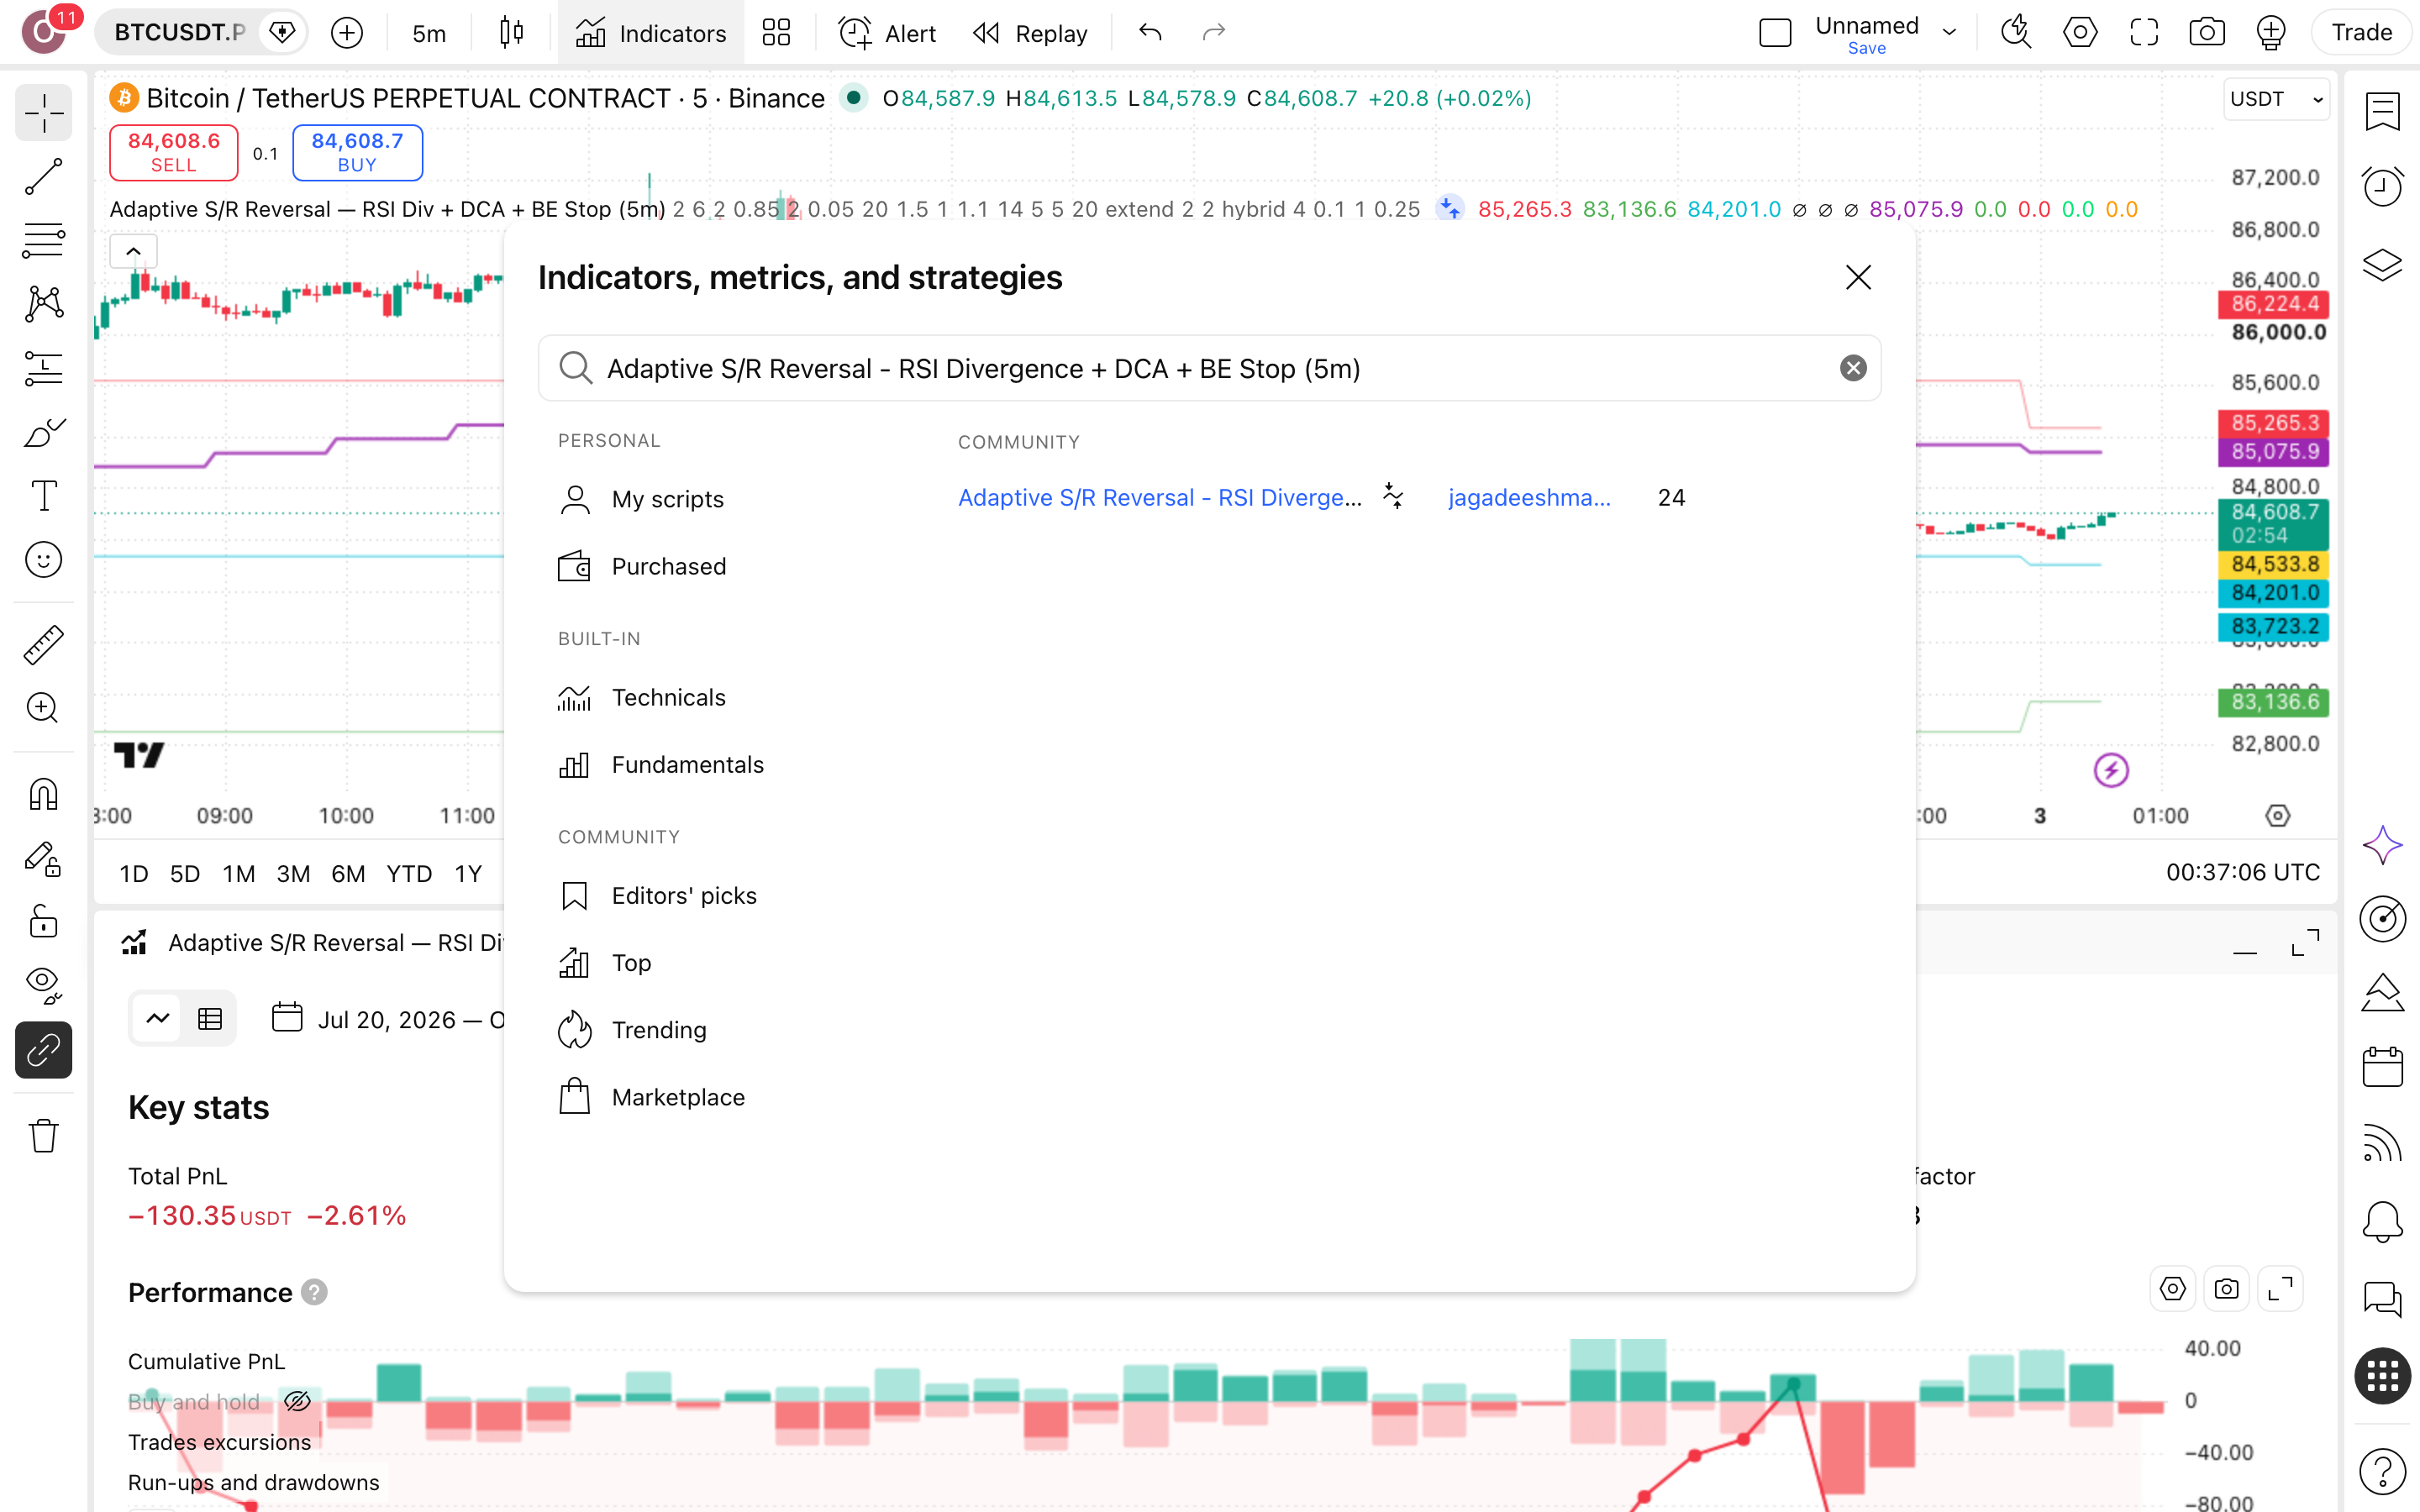
חקיין או עותק עם שם דומה ייתן דוח אחר. ודא שהיוצר הוא jagadeeshmanne ושבסוף השם מופיע (5m).
מגדירים עמלה לפני הדוח
לפני שמסתכלים על מספר אחד, נכנסים להגדרות האסטרטגיה ומזינים עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כפי שהוגדר ידנית בריצה הזאת. דוח בלי עמלה על 231 עסקאות מציג תמונה נקייה מדי ואינו בר-השוואה.
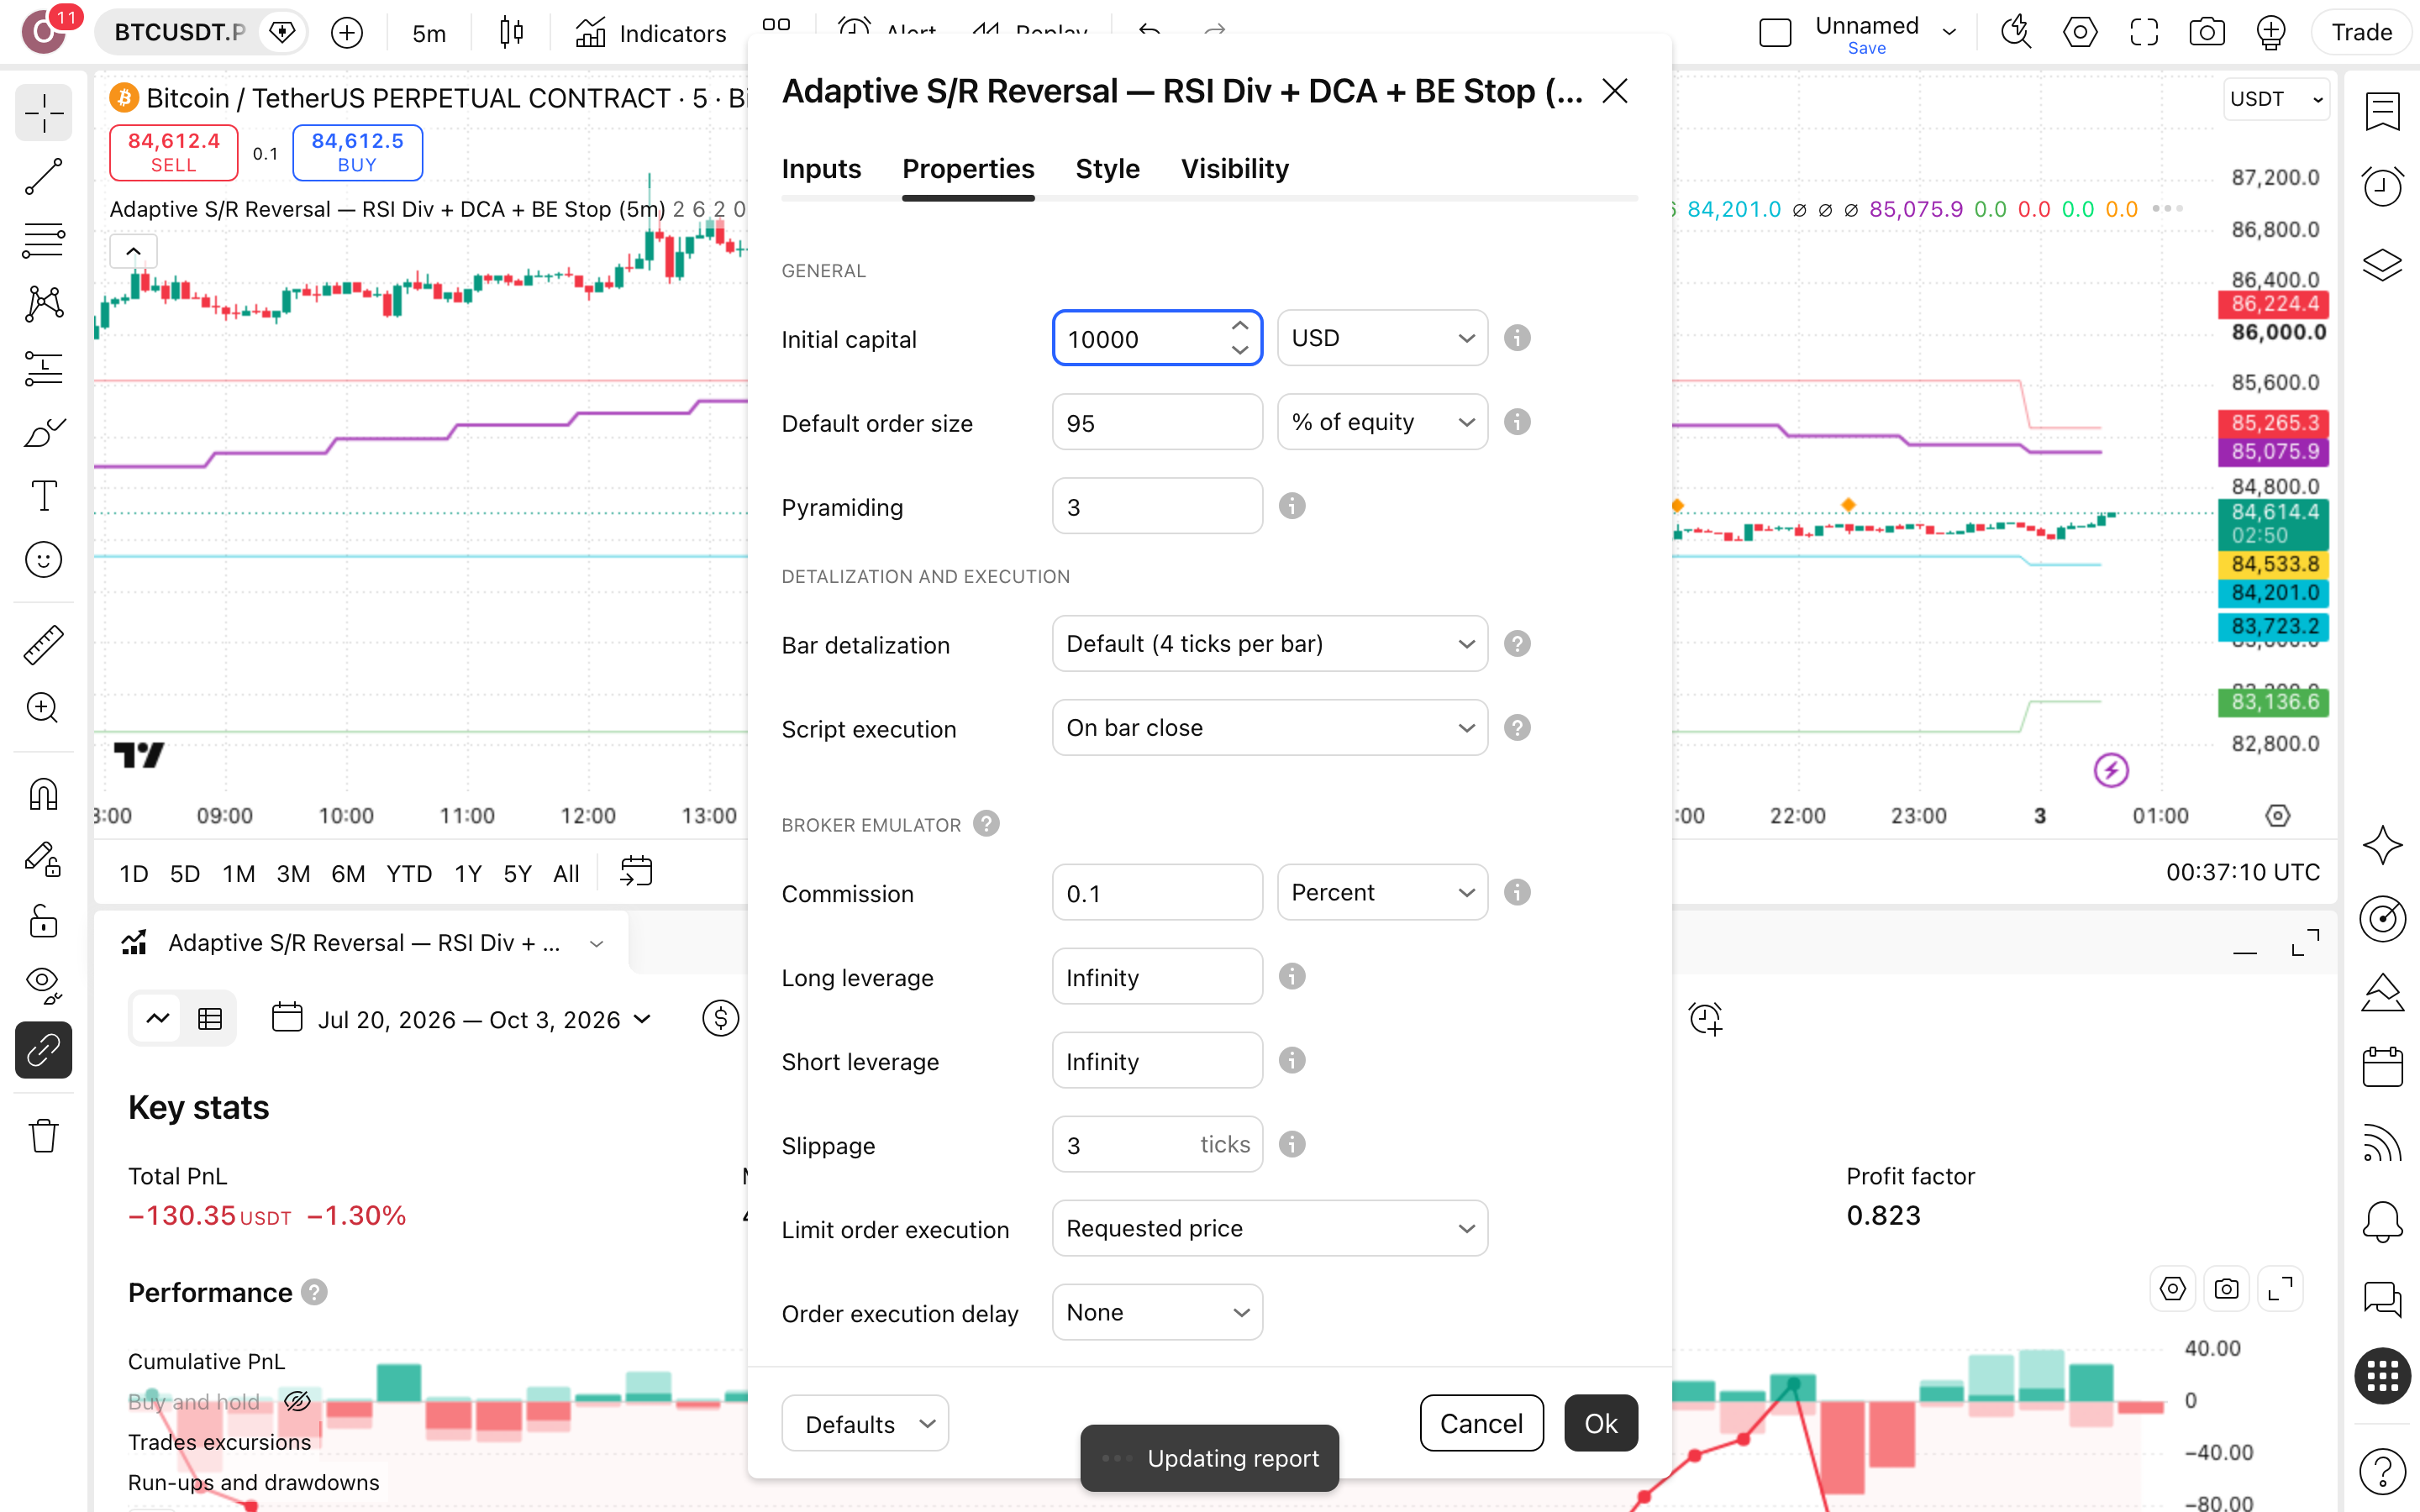
פותחים את Strategy Tester
פותחים את Strategy Tester ומוודאים שהנתונים מכסים את 5.10.2025 עד 1.10.2026. אם יצאו 231 עסקאות, 125 לונג ו-106 שורט, אתה מסתכל על אותה ריצה. מספר אחר אומר שהגדרה או תקופה זזו, ושצריך לבדוק שוב לפני שמסיקים.
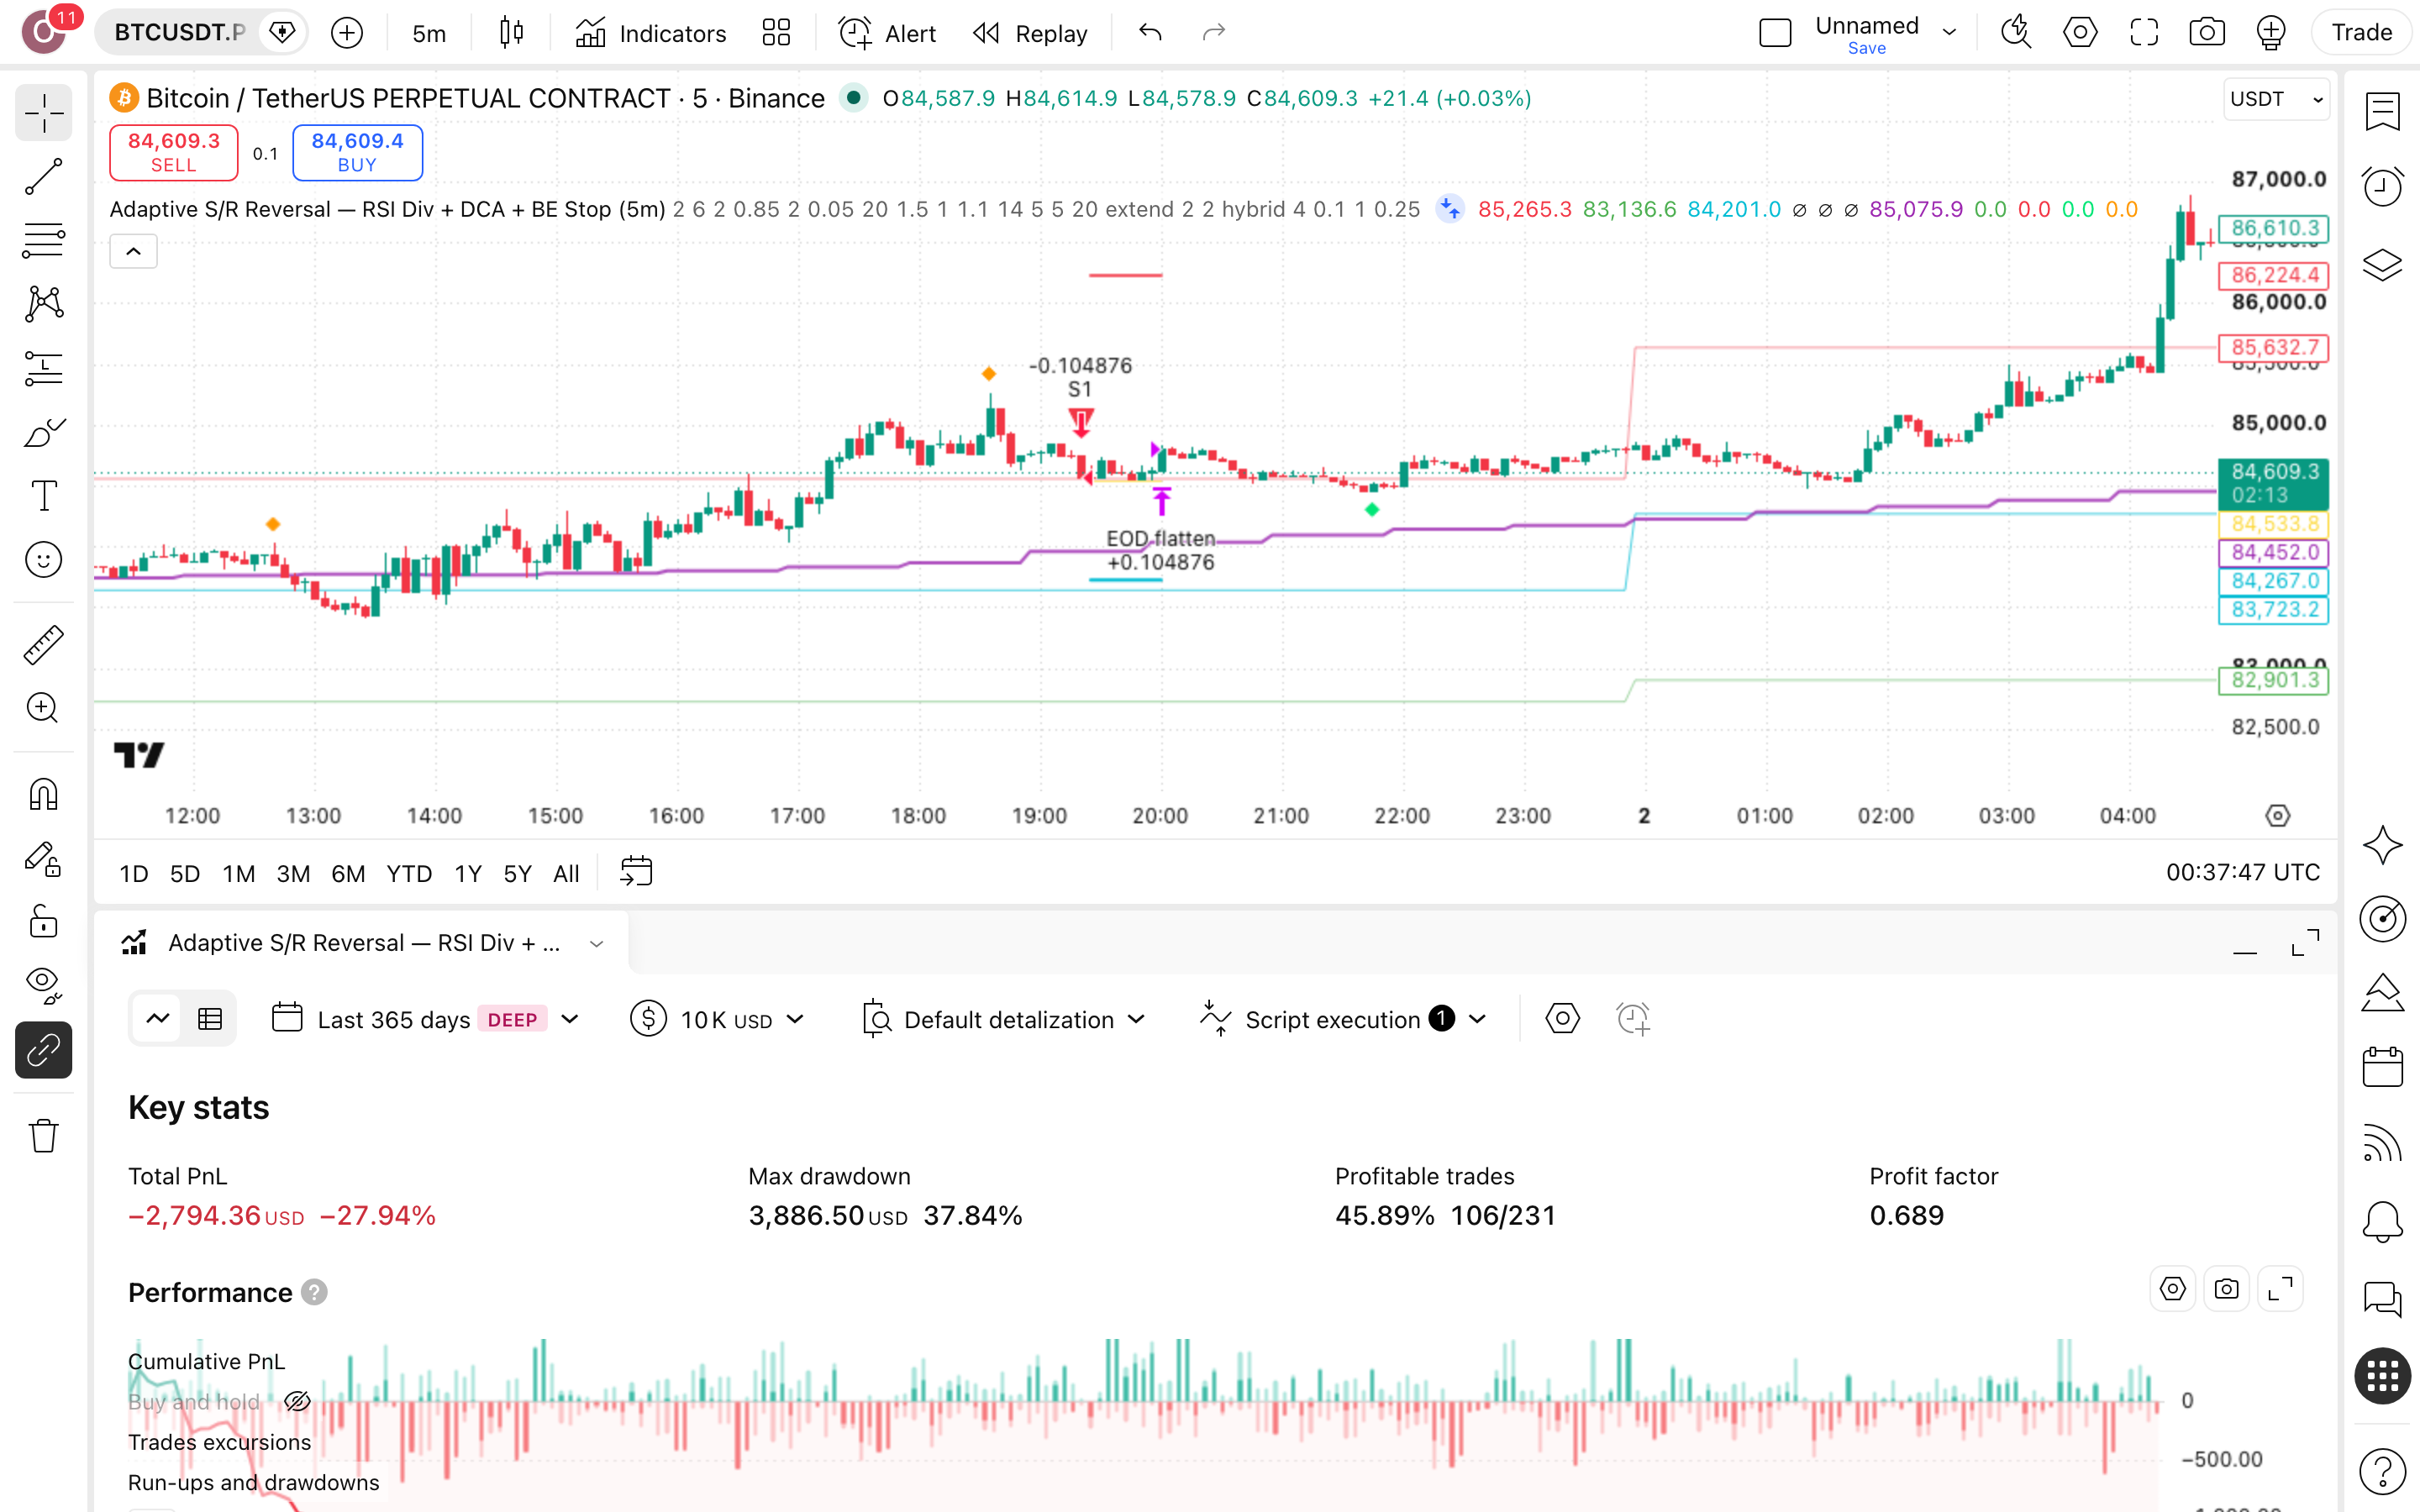
קוראים את הדוח ומחליפים נכס
קוראים קודם את הירידה המקסימלית (37.8%) ורק אחריה את התשואה (-27.9%), ואז את זמן-השוק: 14.4% בלבד, כלומר הכסף ישב בחוץ רוב השנה. אחר כך מריצים על נכס אחר, בידיעה שהיוצר ייעד אותו לביטקוין בלבד. זה מבחן-לחץ, לא אישור.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Adaptive S/R Reversal – RSI Divergence
האם הסקריפט מצייר-מחדש?
לא. הקוד פתוח והסקריפט מסומן כלא מצייר-מחדש, כך שהאיתות שנראה על הגרף ההיסטורי הוא האיתות שהיה מופיע בזמן אמת. זה לא מתקן את התוצאה: גם בלי ציור-מחדש, 231 העסקאות בריצה על BTCUSDT.P הסתיימו בתשואה כוללת של -27.9%. כלומר, הנתון שאפשר לסמוך עליו כאן הוא ההפסד.
מה הירידה העמוקה ביותר שהייתי עובר בריצה הזאת?
ירידה מקסימלית מהשיא (drawdown, הנפילה מהנקודה הגבוהה בחשבון לשפל שאחריה) של 37.8%: $10,000 בשיא היו הופכים ל-$6,216. כלומר, תצטרך לשאת אובדן של כמעט ארבעה דולרים מכל עשרה בלי לכבות את הסקריפט. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן נתון להשוות אליו.
הסקריפט ניצח את קנה-והחזק. למה זה לא מספיק?
כי לנצח את קנה-והחזק כאן פירושו להפסיד פחות: $10,000 הפכו ל-$7,206 מול $6,817, הפרש של $389. Profit Factor (רווחים חלקי הפסדים) של 0.69 אומר שעל כל דולר הפסד חזרו 69 סנט רווח. המנגנון עצמו לא הרוויח בתקופה הזאת על BTCUSDT.P.
אפשר להריץ אותו על נכס אחר או על טווח-זמן אחר?
היוצר כותב שהסקריפט מיועד לחוזה-הנצחי של BTCUSDT, בגרף 5 דקות בלבד (DESIGNED FOR: BTCUSDT perpetual · 5-minute timeframe · ONLY.). הריצה כאן נעשתה בדיוק בתנאים האלה, על BINANCE:BTCUSDT.P בגרף 5 דקות. לכן כל העברה לנכס אחר או לטווח-זמן אחר היא ניסוי חדש שהסקירה לא בדקה.
שינוי הגדרות מציל את התוצאה?
לא. הגדלת מרחק-היעד אחרי מיצוע-הפוזיציה (DCA) מ-4% ל-6% מהכניסה הראשונה הביאה תשואה כוללת של -24.3%, ושינוי היסט-היעד מ-0.1% ל-0.15% הביא -27.3%. בשני המקרים נשארו 231 עסקאות, והירידה מהשיא עלתה ל-38%. הכיוונון כאן מקטין את ההפסד, אבל לא הופך אותו לרווח.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את Adaptive S/R Reversal על BTCUSDT.P בגרף 5 דקות, בלי כסף, ועקוב אחרי עשר עסקאות ברצף. רשום בכל אחת למה נכנסה ולמה יצאה. כך לומדים לקרוא כלל מכני במקום לנחש.
אם אתה כבר סוחר לפי תחושה: השווה את היומן שלך למספרים כאן: 231 עסקאות, 46% מרוויחות, רצף-הפסדים של 13. בדוק כמה מהעסקאות שלך נכנסו בלי תנאי כתוב מראש, ומה עשית אחרי חמישה הפסדים רצופים. ואם אין לך יומן, זה הצעד הראשון.
אם אתה שוקל כסף אמיתי: קודם הרץ בעצמך את שינויי-הרגישות. מרחק-יעד של 6% במקום 4% הביא תשואה כוללת של -24.3%, אבל הירידה מהשיא נשארה 38%. כשכל גרסה מאבדת כמעט 38% בדרך, השאלה היא אם תחזיק מעמד, לא איזו גרסה פחות גרועה.