- יוצרPhantom_Trader_Global
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההכניסה בפתיחת הנר שאחרי נר-האות, לא בנר-האות עצמו
- פורסמה2026-04-25עדכון אחרון: 2026-04-25
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 4.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
MACD, ממוצע 200 ורמות: אות מומנטום שנבדק מול רמה שהמחיר נגע בה לפחות פעמיים
MACD + 200 EMA + Support/Resistance Strategy משלב שלושה רכיבים שמופיעים כבר בשמו: אות MACD בהגדרות 12/26/9, ממוצע אקספוננציאלי של 200 נרות, ורמות תמיכה-התנגדות מנקודות פיבוט (3 נרות מכל צד). הרמות נחשבות רק אחרי 2 נגיעות נפרדות ובתוך 100 נרות מיצירתן. הכניסה מתבצעת בפתיחת הנר שאחרי נר-האות. הסטופ (נקודת-היציאה בהפסד) מוצב לפי נקודת-המפנה הקרובה ב-10 הנרות האחרונים, והיעד הוא פי 1.5 מהסיכון. על SPX זה הניב 38 עסקאות, 26 לונג ו-12 שורט — הסקריפט מהמר גם על ירידות, לא רק על השוק העולה.
למה שזה יעבוד? כל רכיב אמור לסנן את הרעש של האחר: אות מומנטום שלא נשען על רמה שהמחיר כבר כיבד פעמיים נשאר בחוץ. בריצה הסינון הזה החזיק את הכסף מחוץ לשוק 85% מהזמן, ולצדו הגיעה ירידה מקסימלית (drawdown — הנפילה הגדולה ביותר מהשיא) של 6% בלבד: $10,000 בשיא היו הופכים ל-$9,397. מי שמחפש מערכת שלא מטלטלת את התיק ימצא כאן את הנתון שמדבר אליו. את ירידת-השיא של קנה-והחזק לא מדדנו, ולכן אין כאן השוואה.
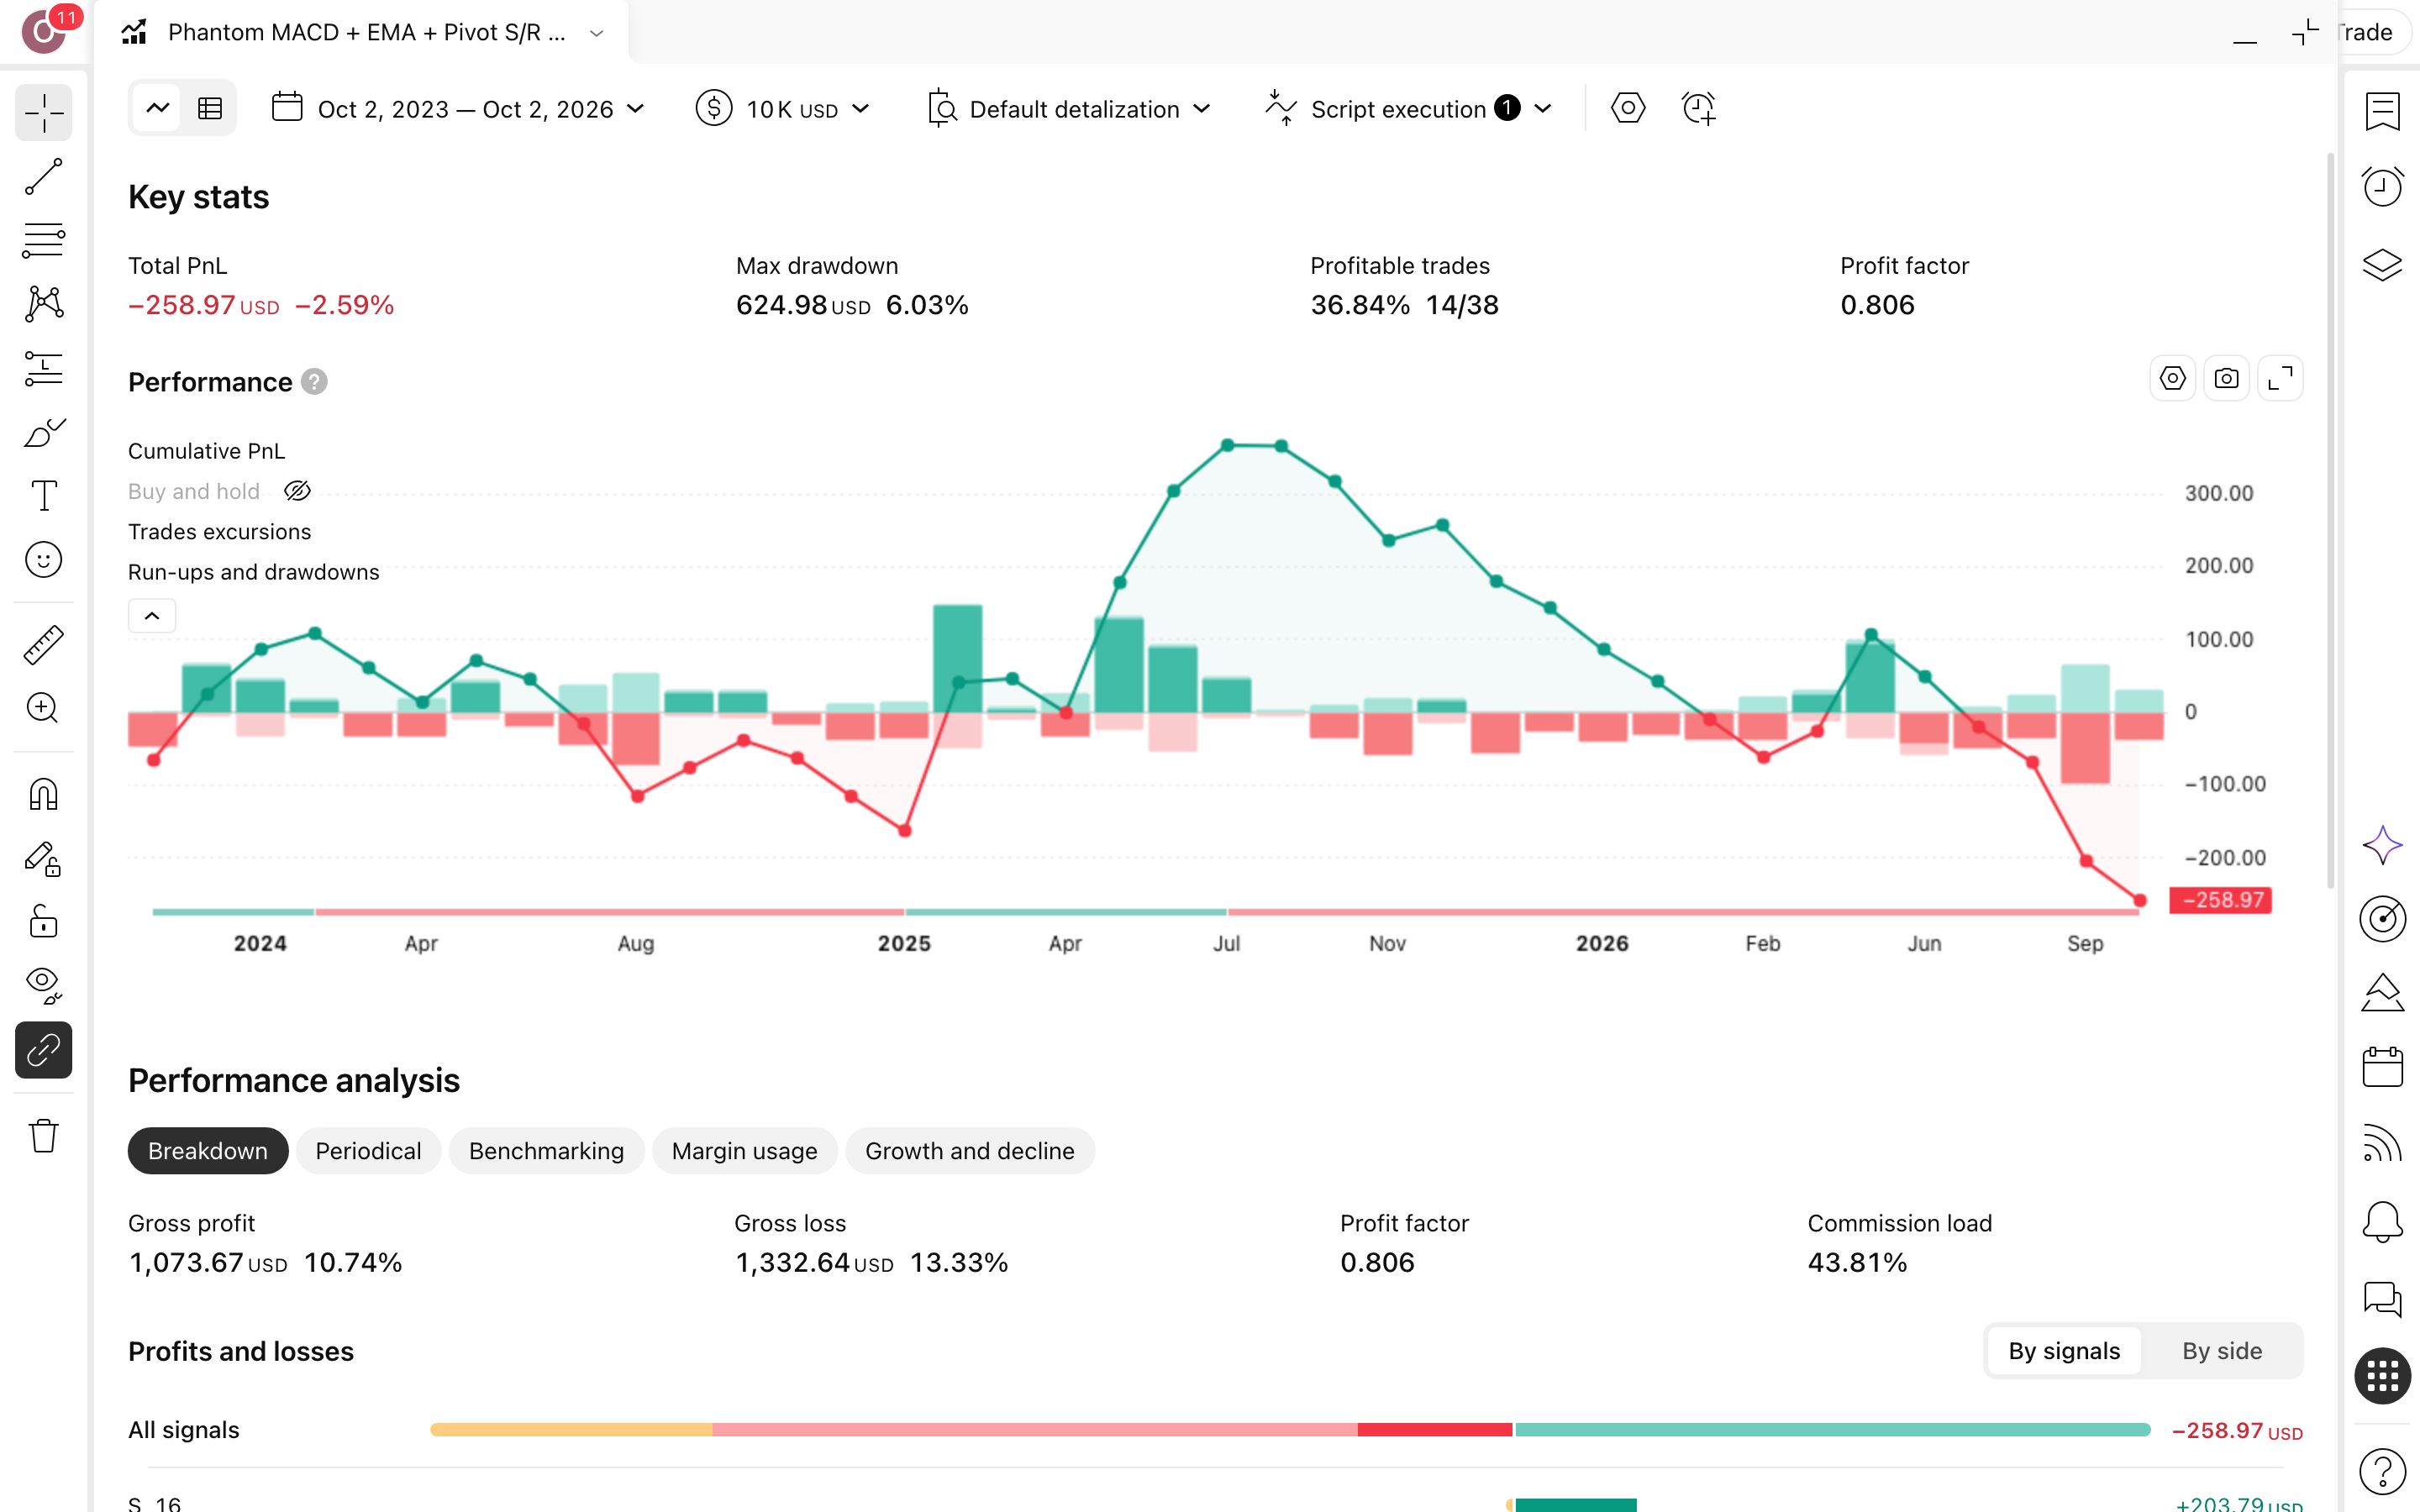
הכישלון יושב בתשואה, לא בסיכון: 14 עסקאות מרוויחות מתוך 38 (37%), ויחס רווח/הפסד ממוצע של ×1.38 לא מכסה 24 מפסידות. Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 0.81 אומר שעל כל דולר שהלך חזרו כ-0.81 דולר. התשואה השנתית, -0.9% מול 20.5% בקנה-והחזק, אומרת שבתקופה העולה הזאת 85% בחוץ פירושם לפספס את התנועה עצמה. ברגישות, הארכת ה-Lookback ל-15 נרות העלתה את התשואה הכוללת ל-1.4% בשלוש שנים — מה שמעלה לבדיקה אם הבעיה בפרמטר או ברעיון.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
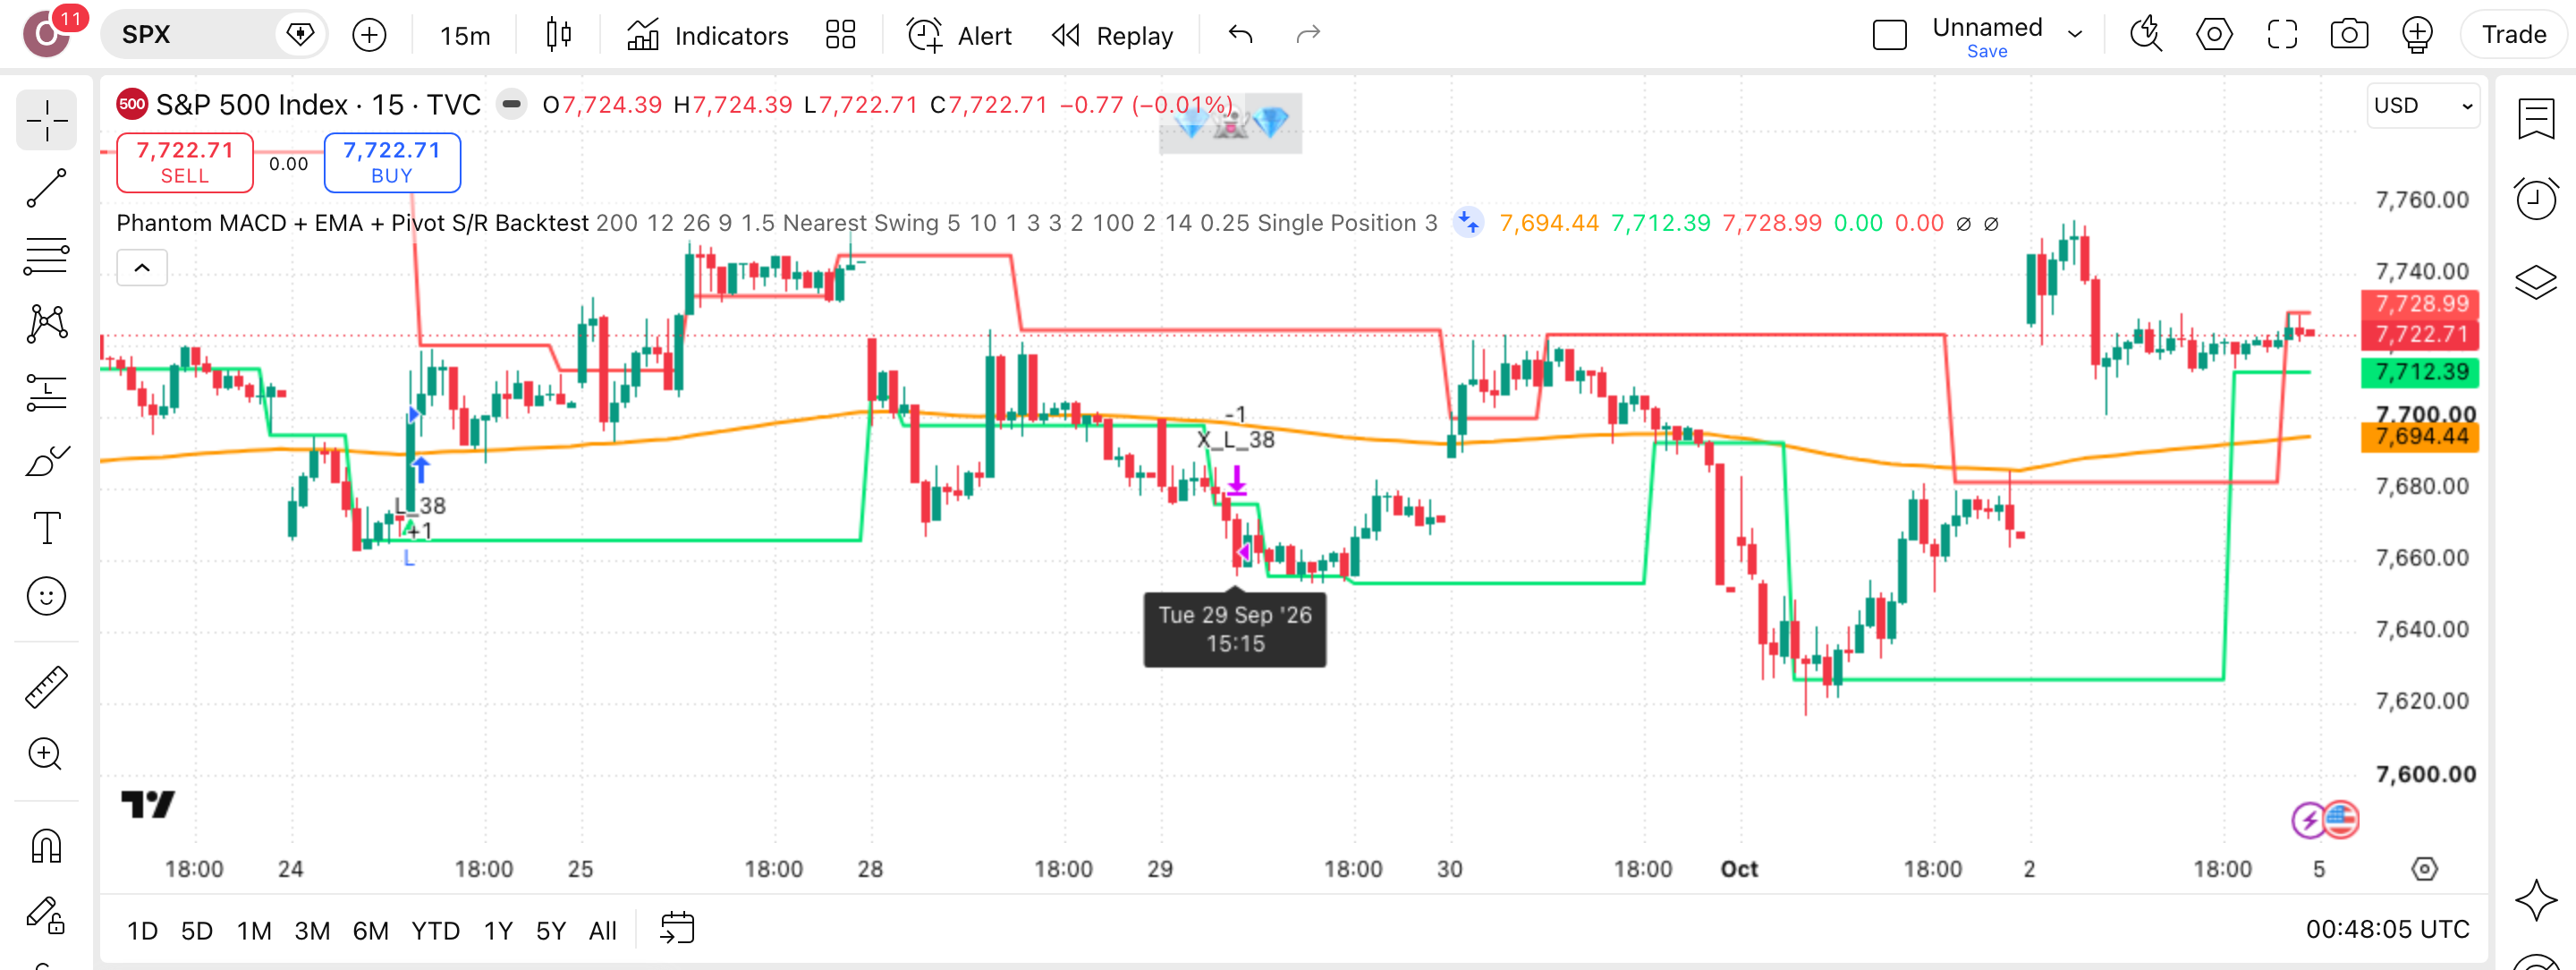
סימוני-הכניסה על הגרף יושבים בנר שאחרי האות, לא בנר-האות עצמו, והקווים הם הרמות האחרונות שעברו את סינון 2 הנגיעות. כל סימון כזה הוא אחת מ-38 עסקאות — ורק 14 מהן נסגרו ברווח.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הסקריפט משלב ממוצע EMA באורך 200, MACD בהגדרות 12/26/9 ומסנן רמות תמיכה/התנגדות. על SPX בגרף 15 דקות השילוב הזה החזיק את הכסף בשוק רק 15% מהזמן.
כניסה
הכניסה נעשית בפתיחת הנר הבא אחרי נר-האות (next candle open after the signal bar), בשני הכיוונים. בריצה על SPX נפתחו 26 עסקאות לונג ו-12 שורט, פוזיציה אחת בכל פעם.
יעד
יעד-הרווח מוגדר ביחס סיכון/סיכוי 1.5, כלומר היעד רחוק פי 1.5 מהסטופ. בפועל יחס הרווח הממוצע להפסד הממוצע יצא ×1.38, פחות מהיעד המתוכנן, עם 14 מרוויחות מתוך 38.
סטופ
הסטופ (נקודת היציאה בהפסד) מוצב מעבר לשפל או לשיא הסווינג הקרוב בטווח 10 נרות, ועוד טיק אחד. בריצה הירידה המקסימלית מהשיא הייתה 6%, ורצף ההפסדים הארוך נמשך 6 עסקאות.
לוח-ההגדרות — מה לכוון ומה להשאיר
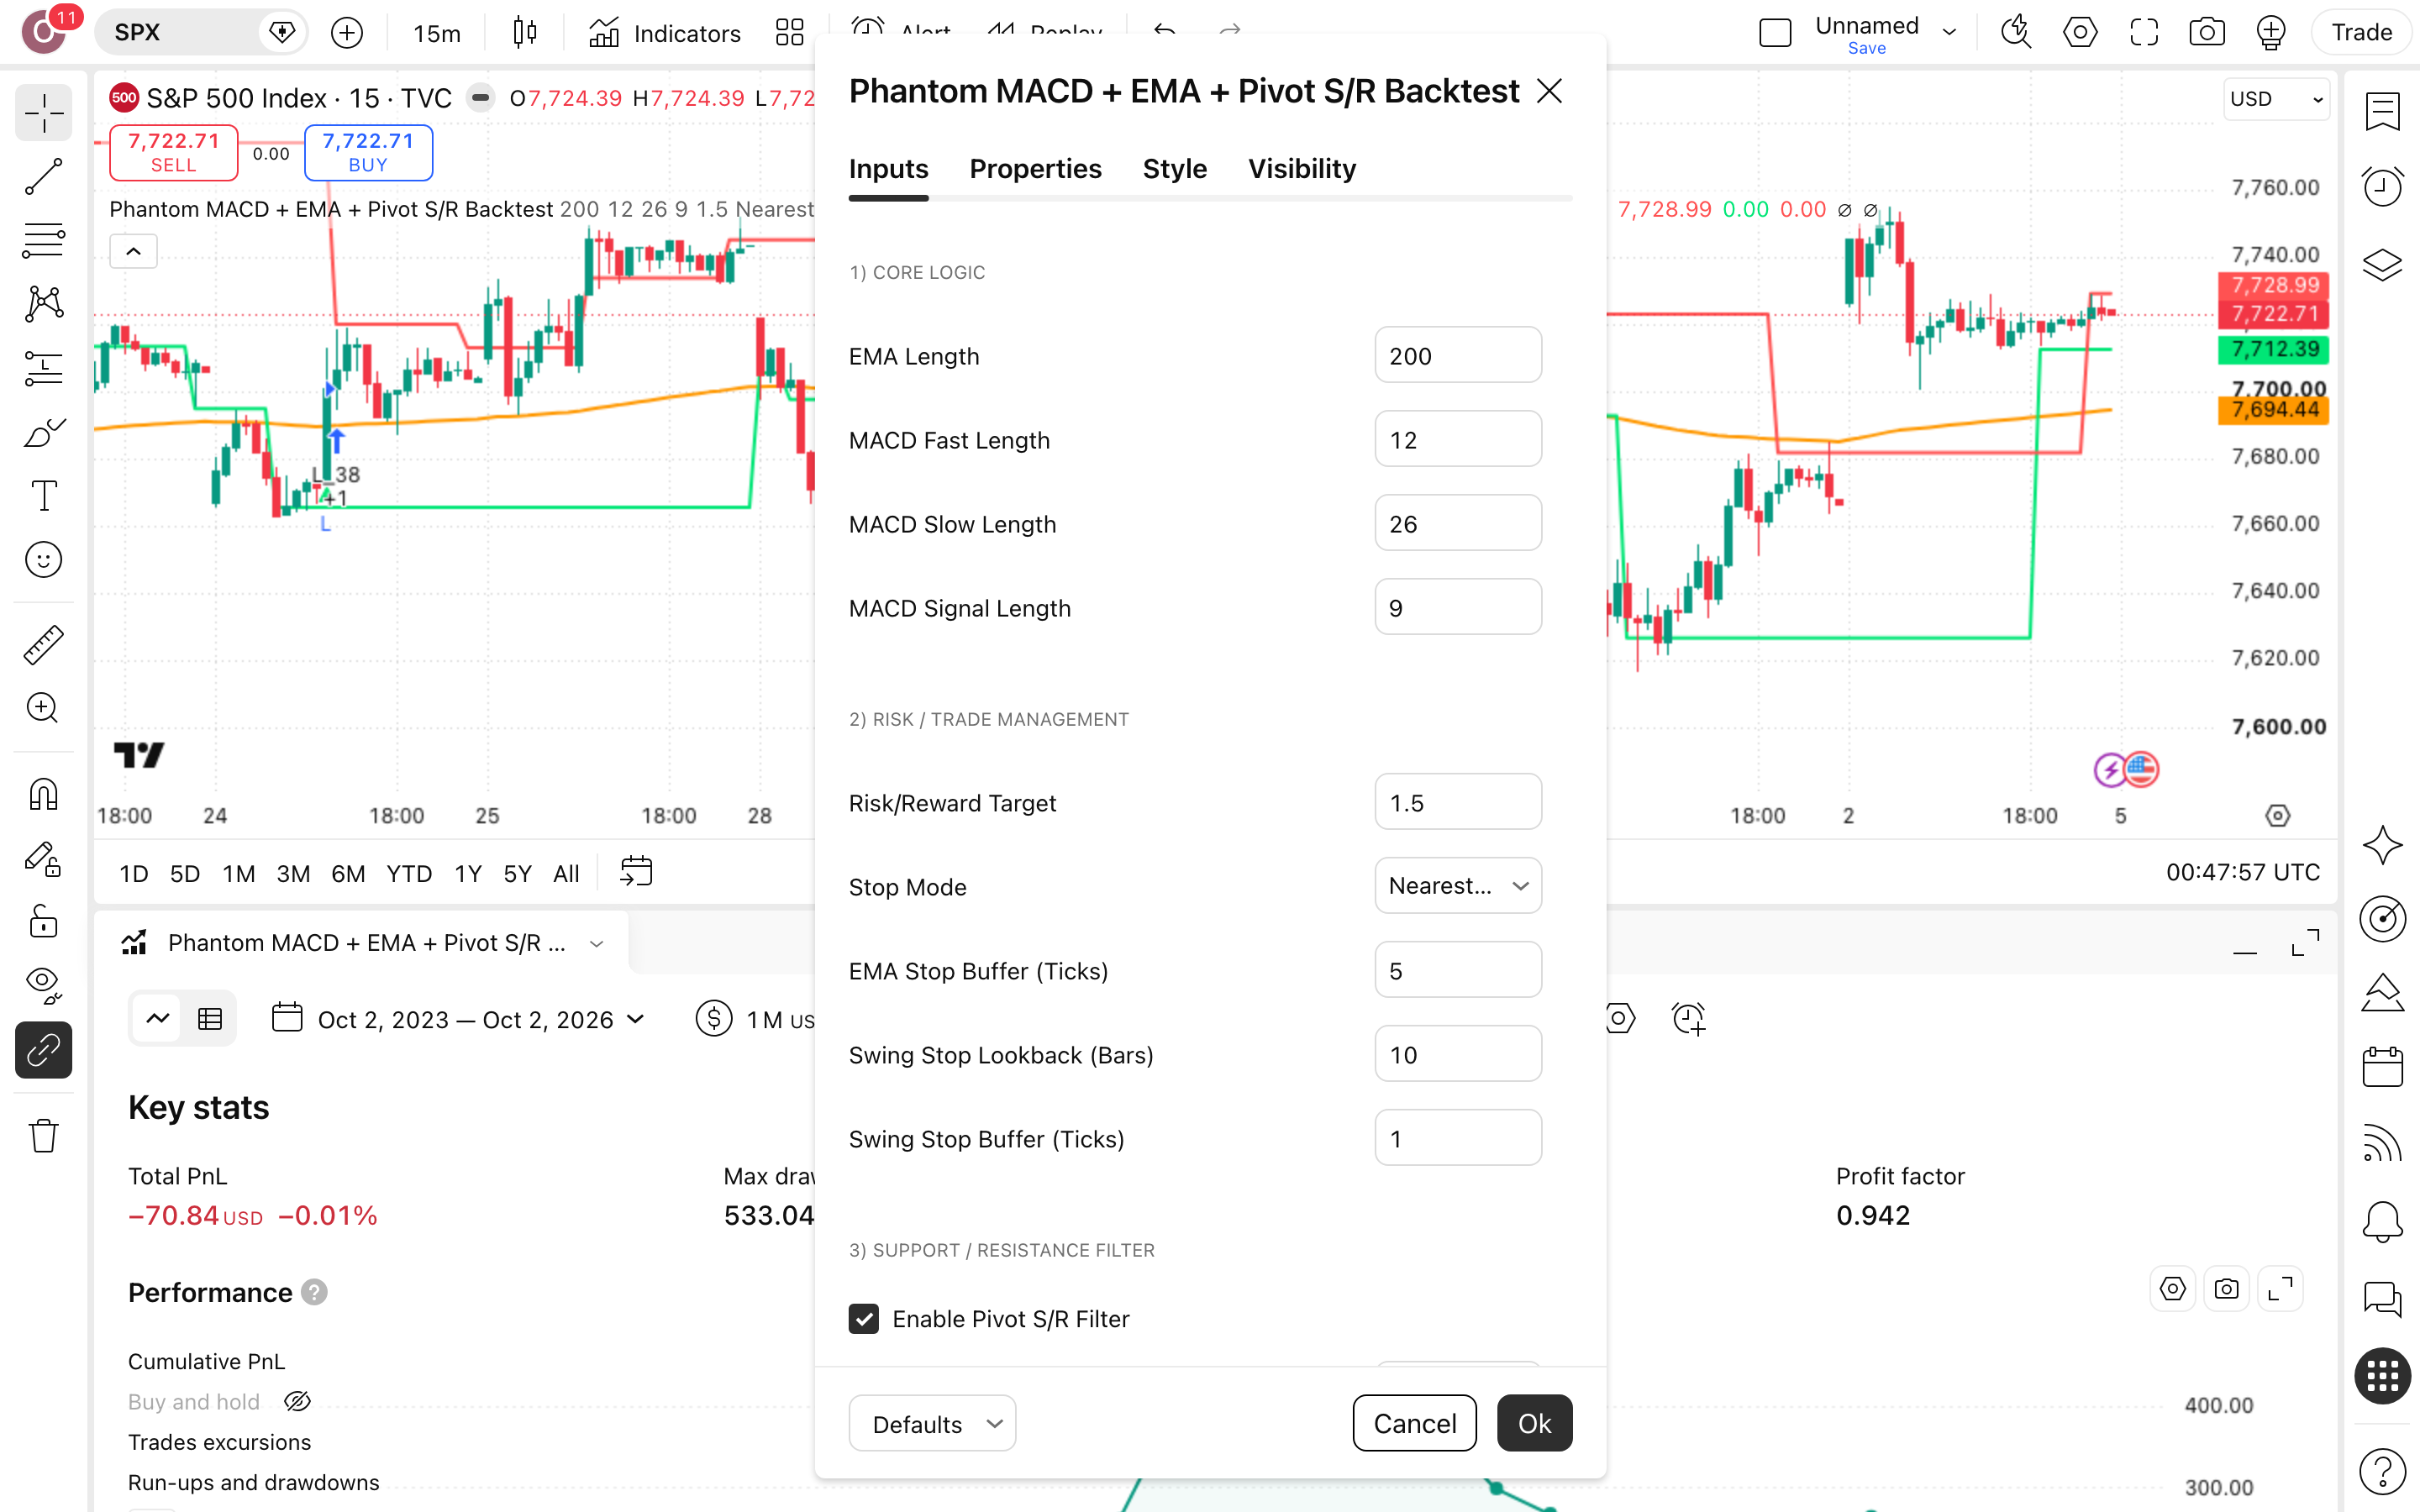
אלה ההגדרות שהריצה על SPX בגרף 15 דקות השתמשה בהן בפועל, וחמש מהן קובעות מתי נפתחת עסקה ואיפה היא נסגרת.
| EMA Length | אורך הממוצע הנע המעריכי שמגדיר את התמונה הכללית של המגמה. ב-200 נרות של 15 דקות הוא משקף כ-50 שעות מסחר, ולכן מגיב לאט לתנודות קצרות בתוך היום של SPX. | ברירת-מחדל200 היא לב הרעיון שהיוצר מתאר, לא פרמטר לכוונון |
|---|---|---|
| Risk/Reward Target | המרחק ליעד-הרווח כמכפלה של המרחק לסטופ. בברירת-המחדל 1.5 הריצה סיימה במינוס 2.6% עם 38 עסקאות; ב-2.25, על אותו SPX ואותה תקופה, היא סיימה בפלוס 0.7% עם 36 עסקאות. | ברירת-מחדל2.25 מעלה בדיקה חוזרת על תקופה אחרת |
| Swing Stop Lookback (Bars) | כמה נרות אחורה הסקריפט מחפש את הסווינג שמתחתיו או מעליו מוצב הסטופ. ב-15 נרות, על אותה תקופה, נרשמו 35 עסקאות, תשואה כוללת של פלוס 1.4% וירידה מקסימלית של 5%. | ברירת-מחדלהשינוי ל-15 שיפר, אבל שלוש עסקאות פחות הן מדגם דק |
| Enable Pivot S/R Filter | בריצה על SPX פעל מסנן שמחייב רמת תמיכה/התנגדות תקפה: פיבוט של 3 נרות לכל צד, לפחות 2 נגיעות, עד 100 נרות מיצירתה, ולא יותר מ-2 סגירות מעבר לה. | דלוקכיבוי המסנן לא נבדק בריצה הזאת |
| Stop Mode | שיטת קביעת הסטופ. במצב Nearest Swing הסטופ נשען על השפל או השיא הקרוב, ולא על ממוצע ה-EMA, שלו מוגדר מרווח נפרד של 5 טיקים שלא שימש בריצה על SPX. | ברירת-מחדלהמרווח של 5 טיקים נשאר כאן מחוץ לחישוב |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
This open-source strategy is an educational Pine Script implementation of a MACD + 200 EMA + support/resistance trading concept.
— Phantom_Trader_Global, יוצר הסקריפט, בעמוד-הפרסום הרשמי. שבחר להציג את הסקריפט כמימוש לימודי (educational) של רעיון מסחר — הגדרה צנועה שהגיעה בלי בק-טסט מצורף. בגלל הצניעות הזאת, ובגלל שהקוד פתוח ולא מצייר-מחדש, בחרנו לבדוק אם הרעיון הלימודי מחזיק על SPX לאורך כ-3 שנים בגרף 15 דקות.
הרצנו את זה על SPX — הנה מה שיצא
בק-טסט הוא הרצה של חוקי הסקריפט על נתוני SPX מ-13.10.2023 עד 29.9.2026. זו לא תחזית לעתיד, אלא שיעור על מה שהחוקים האלה היו עושים לכסף שלך.
מספר עסקאות
38
38 עסקאות בשלוש שנים הן בערך עסקה בחודש. זה מדגם קטן, ושתיים-שלוש עסקאות מזל יכולות להזיז את כל התוצאה.
תקופת הבדיקה
3 שנים
כ-3 שנים על SPX, מאוקטובר 2023 עד ספטמבר 2026. בתקופה הזאת קנה-והחזק הפך $10,000 ל-$17,375, וזה הרף שהסקריפט צריך לעבור.
תשואה שנתית
-0.9%
מינוס 0.9% בשנה מול 20.5% בקנה-והחזק. בזמן שהשוק עבד בשבילך, הסקריפט שחק לאט את הקרן, כולל עמלה של 0.1% לפעולה.
ירידה מקסימלית מהשיא
6%
ירידה מקסימלית של 6% (drawdown, הנפילה הגדולה מהשיא לשפל): $10,000 בשיא הפכו ל-$9,397. זה כאב קטן, אבל ירידת-השיא של קנה-והחזק לא נמדדה, אז אין כאן השוואה.
השנה הגרועה
2026
2026 היא השנה הגרועה בריצה, והתשואה שלה לא נמסרה. החולשה לא מאחוריך: היא בשנה האחרונה של הריצה, הנתון הכי עדכני שיש.
זמן בשוק
15%
15% מהזמן בשוק פירושו שהכסף ישב בחוץ 85% מהזמן. בתקופה שבה קנה-והחזק עשה 20.5% בשנה, הישיבה הזאת היא חלק מהפער.
עסקאות מרוויחות · ויחס רווח/הפסד
14 מ-38 · ×1.38
37% מרוויחות לבד נשמע רע, ויחס ×1.38 לבד נשמע טוב. רק יחד רואים אם הרווחים מכסים את ההפסדים, וכאן לא: Profit Factor (רווח כולל חלקי הפסד כולל) של 0.81.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של Phantom_Trader_Global (גרסת 2026-04-25), לונג ושורט, על גרף SPX 15 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · EMA Length=200 · MACD Fast Length=12 · MACD Slow Length=26 · MACD Signal Length=9 · Risk/Reward Target=1.5 · Stop Mode=Nearest Swing · EMA Stop Buffer (Ticks)=5 · Swing Stop Lookback (Bars)=10 · Swing Stop Buffer (Ticks)=1 · Enable Pivot S/R Filter=on · ועוד 9 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה4.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי MACD משקרת — והמספרים של השקר
שלושה מקומות שבהם הריצה הזאת על SPX לא מחמיאה לסקריפט, ומהם הבדיקה האמיתית מתחילה.
העסקאות המפסידות
24 מ-38
24 מתוך 38 עסקאות נסגרו בהפסד, כמעט שתיים מכל שלוש. מי שמריץ את הסקריפט הזה חי בעיקר עם הפסדים, קטנים מהרווחים, ומחכה למרוויחות. כאן הן לא הספיקו: על כל דולר שהפסדת חזרו 0.81. וזה עוד לפני מס רווחי-הון ופערי-ביצוע, שלא נכללו בריצה.
רצף-ההפסדים והשנה הגרועה
6 ברצף
6 עסקאות מפסידות ברציפות הן המבחן האמיתי של הסבלנות. לדוגמה, בקצב של בערך עסקה בחודש, זה יכול להיות חצי שנה בלי שום רווח. והשנה הגרועה, 2026, היא השנה האחרונה בריצה. כלומר הבעיה טרייה, והיא לא סיפור היסטורי שכבר נגמר.
הזמן בחוץ
85%
85% מהזמן הכסף לא היה בשוק. בקטלוג זה נקרא סלקטיביות; בדוח-הבנק זה כסף שלא עבד, וקנה-והחזק ניצח ב-$7,634. מה שזה מעלה לבדיקה: האם הזמן בחוץ באמת קונה לך שקט, כשירידת-השיא של 6% לא הושוותה לשום דבר.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש במדגם? 38 עסקאות בשלוש שנים של SPX, ורק 14 מהן מרוויחות. שינוי יעד-הרווח בלבד, מ-1.5 ל-2.25, הפך תשואה כוללת של מינוס 2.6% לפלוס 0.7%. כלומר המדגם קטן מכדי לדעת אם יש כאן יתרון בכלל.
- האם הוגדרה עמלה? בדוק בכל דוח שהעמלה לא עומדת על אפס. בריצה שלנו הגדרנו ידנית 0.1% לפעולה, כך שמינוס 2.6% כבר משקף עמלה. בלעדיה המספר היה נראה טוב יותר ממה שהיית מקבל בפועל.
- האם הסקריפט מצייר-מחדש? סקריפט שמזיז אותות לאחור נראה מושלם בדוח ומתנהג אחרת בזמן אמת. הסקריפט הזה מסומן כלא מצייר-מחדש, ולפי היוצר הכניסה מתבצעת בפתיחת הנר שאחרי נר-האות (next candle open).
- מי בחר נכס ותקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה היא שלנו: SPX בגרף 15 דקות, מ-13.10.2023 עד 29.9.2026. בחרנו מדד רחב כדי שההשוואה מול קנה-והחזק תהיה ישרה, וקנה-והחזק ניצח ב-$7,634.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת בגלל הזזה קטנה של פרמטר אחד על SPX, היא צירוף-מקרים ולא יתרון.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 38 | -2.6% | 6% |
| שינוי Risk/Reward Target מ-1.5 ל-2.25 | 36 | 0.7% | 5.6% |
| שינוי Swing Stop Lookback (Bars) מ-10 ל-15 | 35 | 1.4% | 5% |
כמה כסף בכלל שמים על דבר כזה?
הריצה פעלה במצב של פוזיציה אחת בכל פעם (Single Position) על הון של $10,000, והכסף היה בשוק רק 15% מהזמן. רצף-ההפסדים הארוך היה 6 עסקאות ברצף, ושם נבחן אם תמשיך לבצע את הכללים או תתחיל לשנות אותם. הירידה המקסימלית מהשיא הייתה 6%: $10,000 בשיא הפכו ל-$9,397. זו הירידה שצריך לדעת מראש שתחזיק בה בלי לגעת בהגדרות.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. בכל אחת מ-38 העסקאות הכלל קבע מראש את הכניסה, את הסטופ (נקודת-היציאה בהפסד) לפי נקודת-הסווינג הקרובה בעשרת הנרות האחרונים, ואת היעד ביחס של 1.5. לא היה מקום לוויכוח פנימי באמצע עסקה. את המכניות הזאת אפשר לתרגל בלי לסכן כסף אמיתי.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
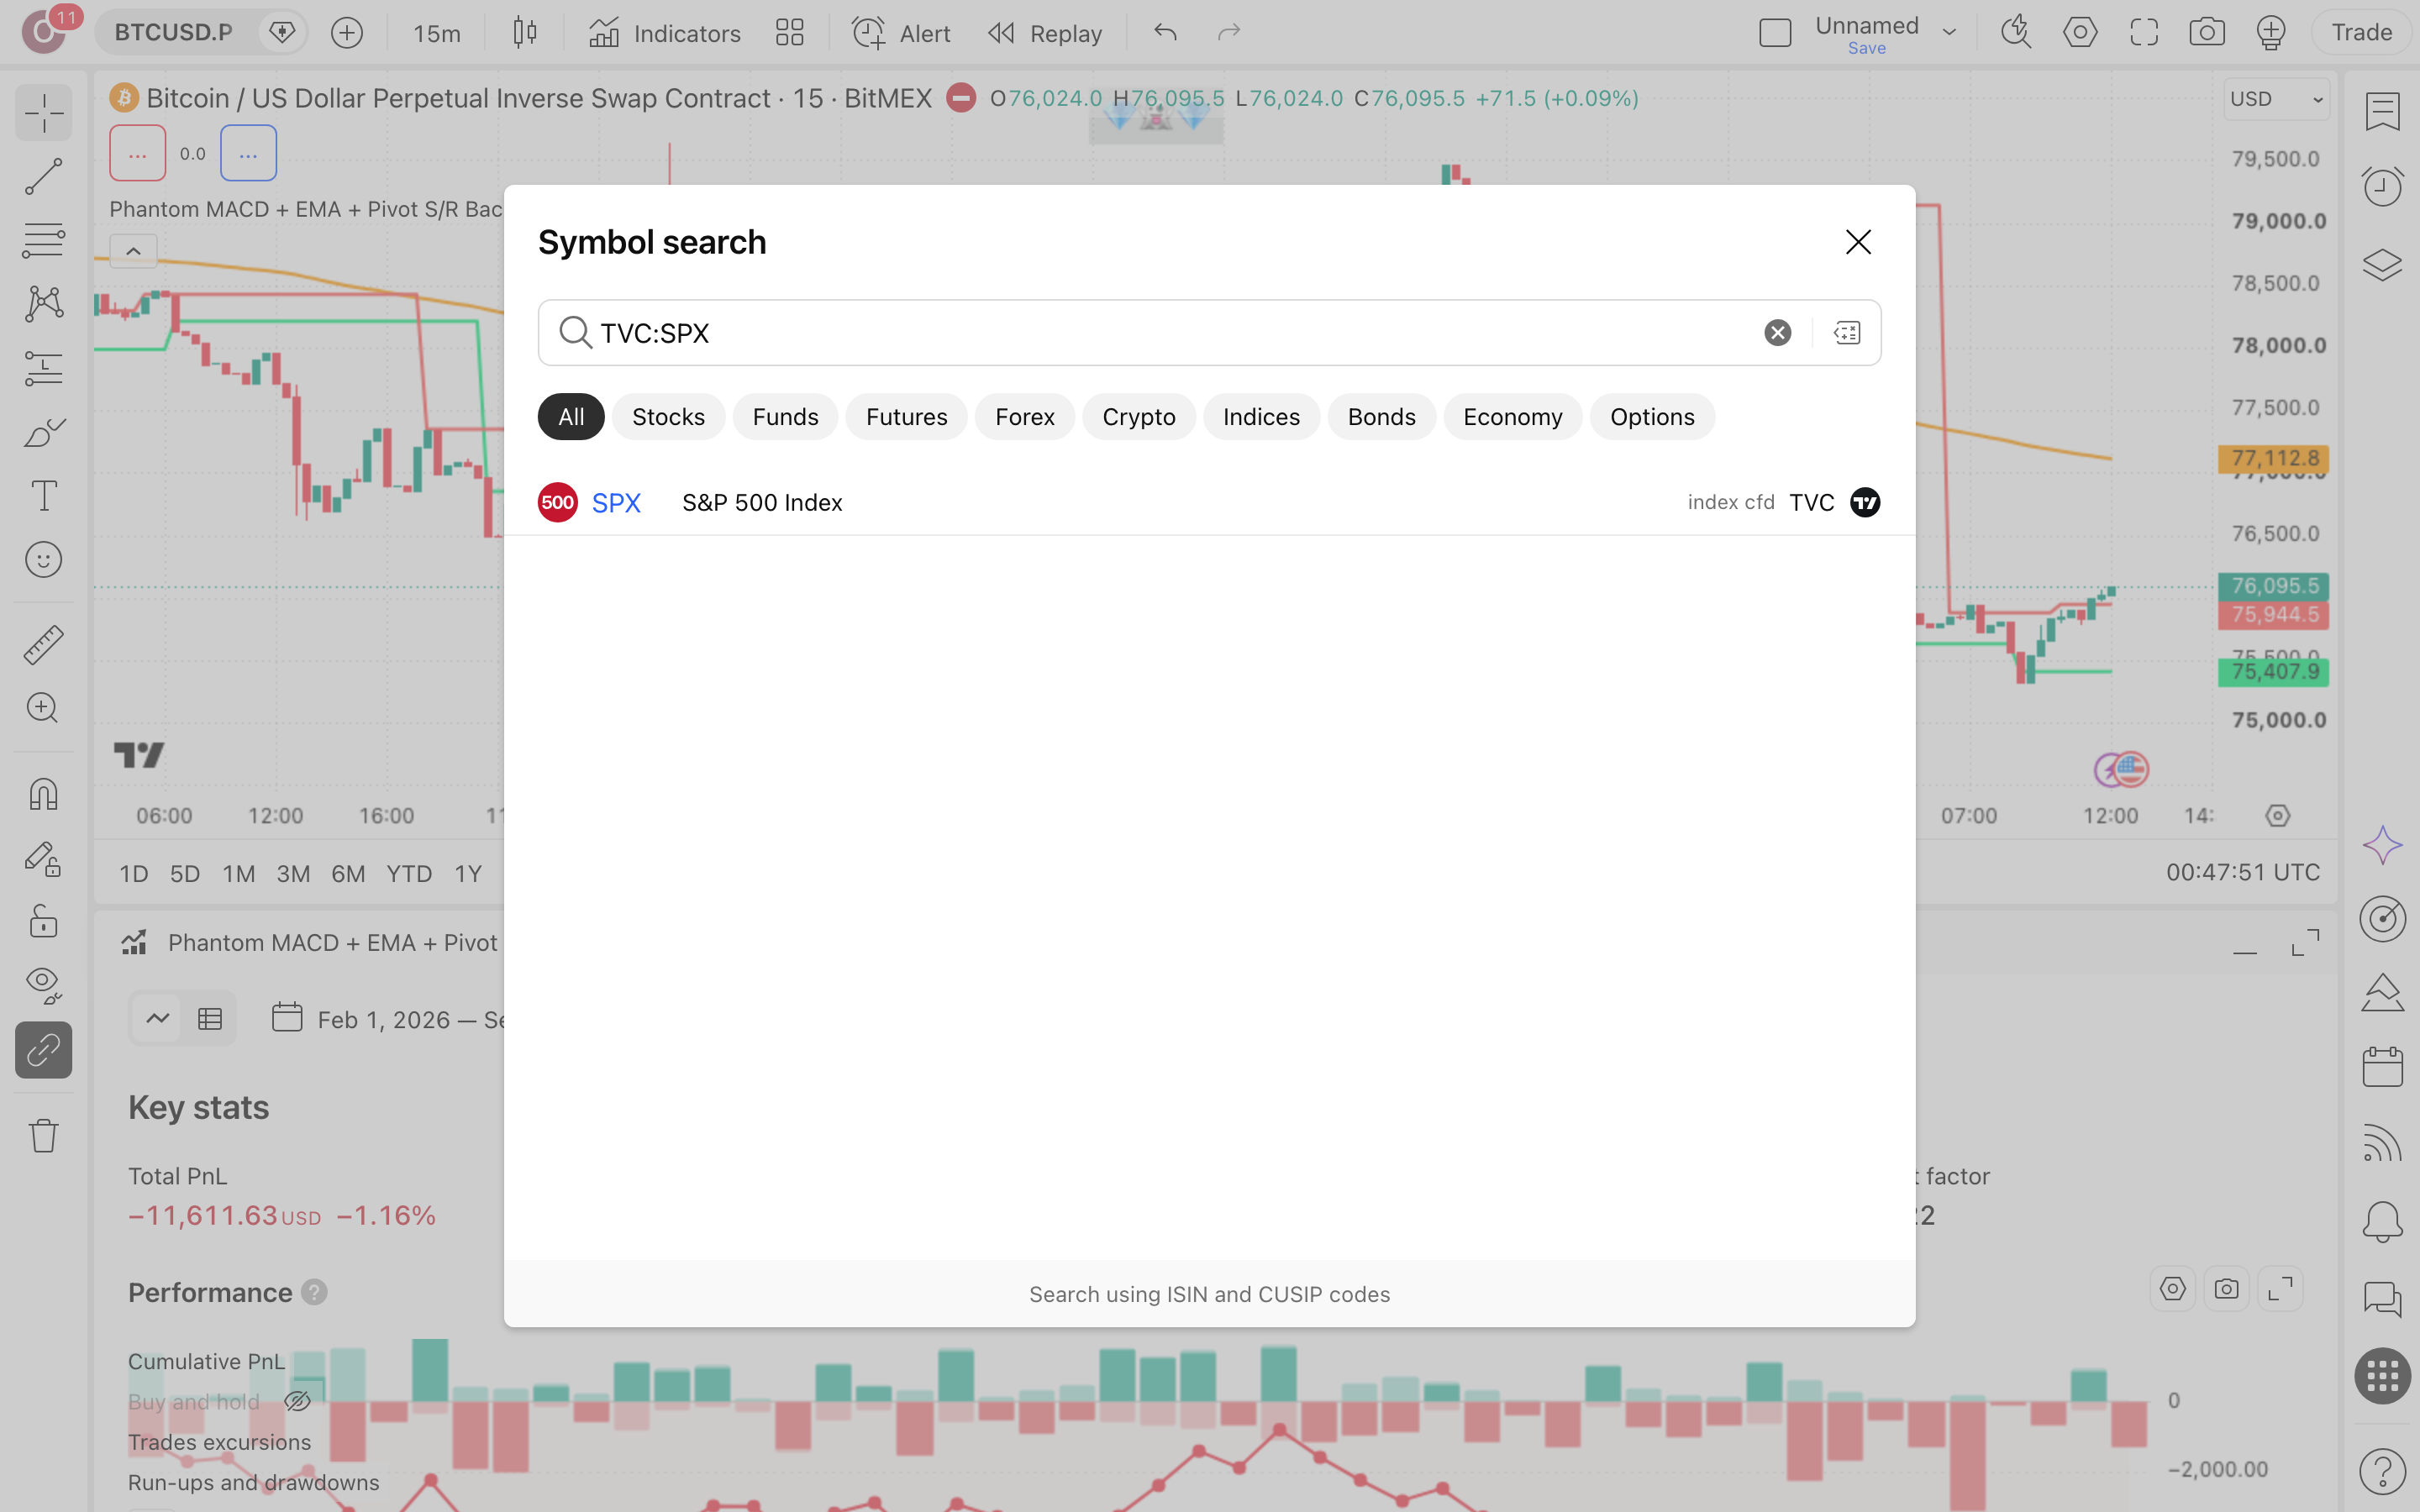
פותחים גרף SPX של 15 דקות
חפש את TVC:SPX בשורת-הסמלים ובחר גרף של 15 דקות, כמו בריצה המתועדת. נכס אחר, גרף אחר או טווח-תאריכים אחר ייתנו דוח אחר לגמרי, והמספרים בעמוד הזה כבר לא יהיו נקודת-ההשוואה שלך.
מוצאים את הסקריפט בקהילה
בחיפוש הסקריפטים הקלד את השם המלא MACD + 200 EMA + Support/Resistance Strategy, וּודא שהמחבר הוא Phantom_Trader_Global (פורסם ועודכן 2026-04-25). אם החיפוש מחזיר כמה תוצאות דומות, פתח את דף-הסקריפט מהקישור בעמוד הזה ולחץ Use on chart.
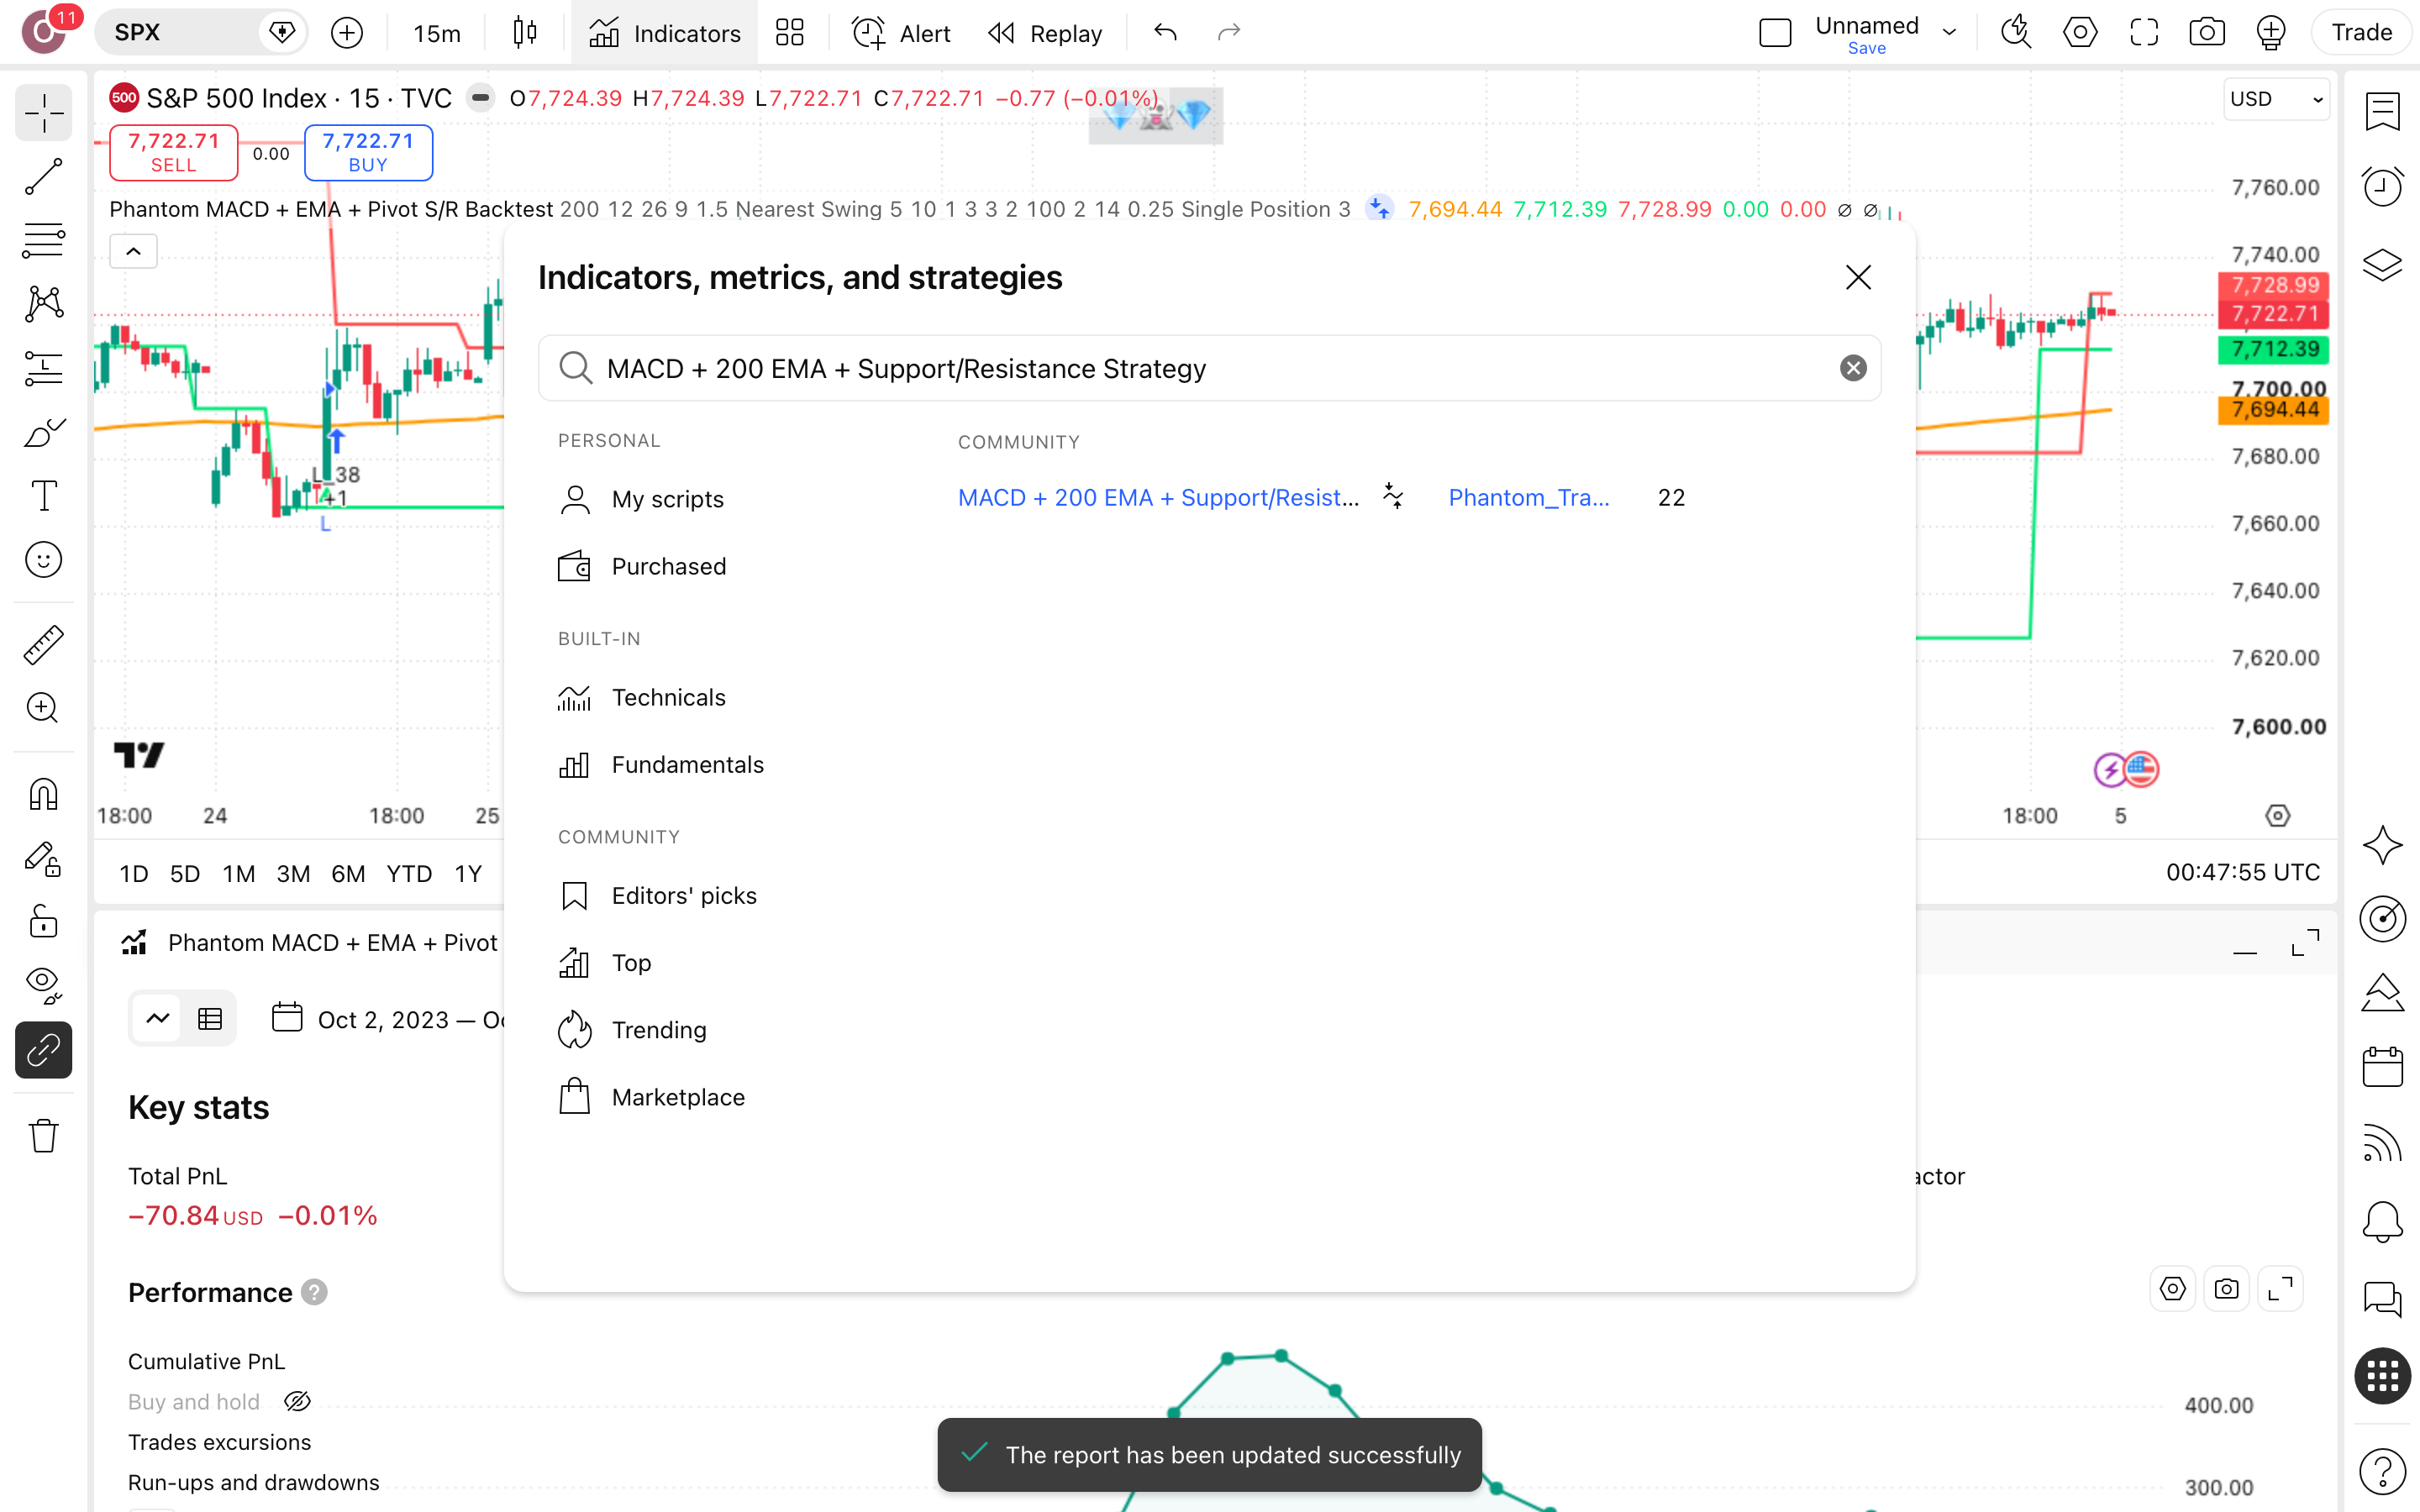
אם תמצא סקריפט בשם דומה, רק הגרסה הפתוחה של Phantom_Trader_Global מ-2026-04-25 היא זו שנבדקה בריצה הזאת.
מגדירים עמלה לפני שמסתכלים
בהגדרות האסטרטגיה, בלשונית Properties, הזן עמלה של 0.1% לפעולה והון-התחלתי של $10,000, כמו בריצה המתועדת. דוח בלי עמלה מציג 38 עסקאות כאילו היו בחינם. גם מס רווחי-הון של 25% עדיין לא נכלל במספר שתראה.
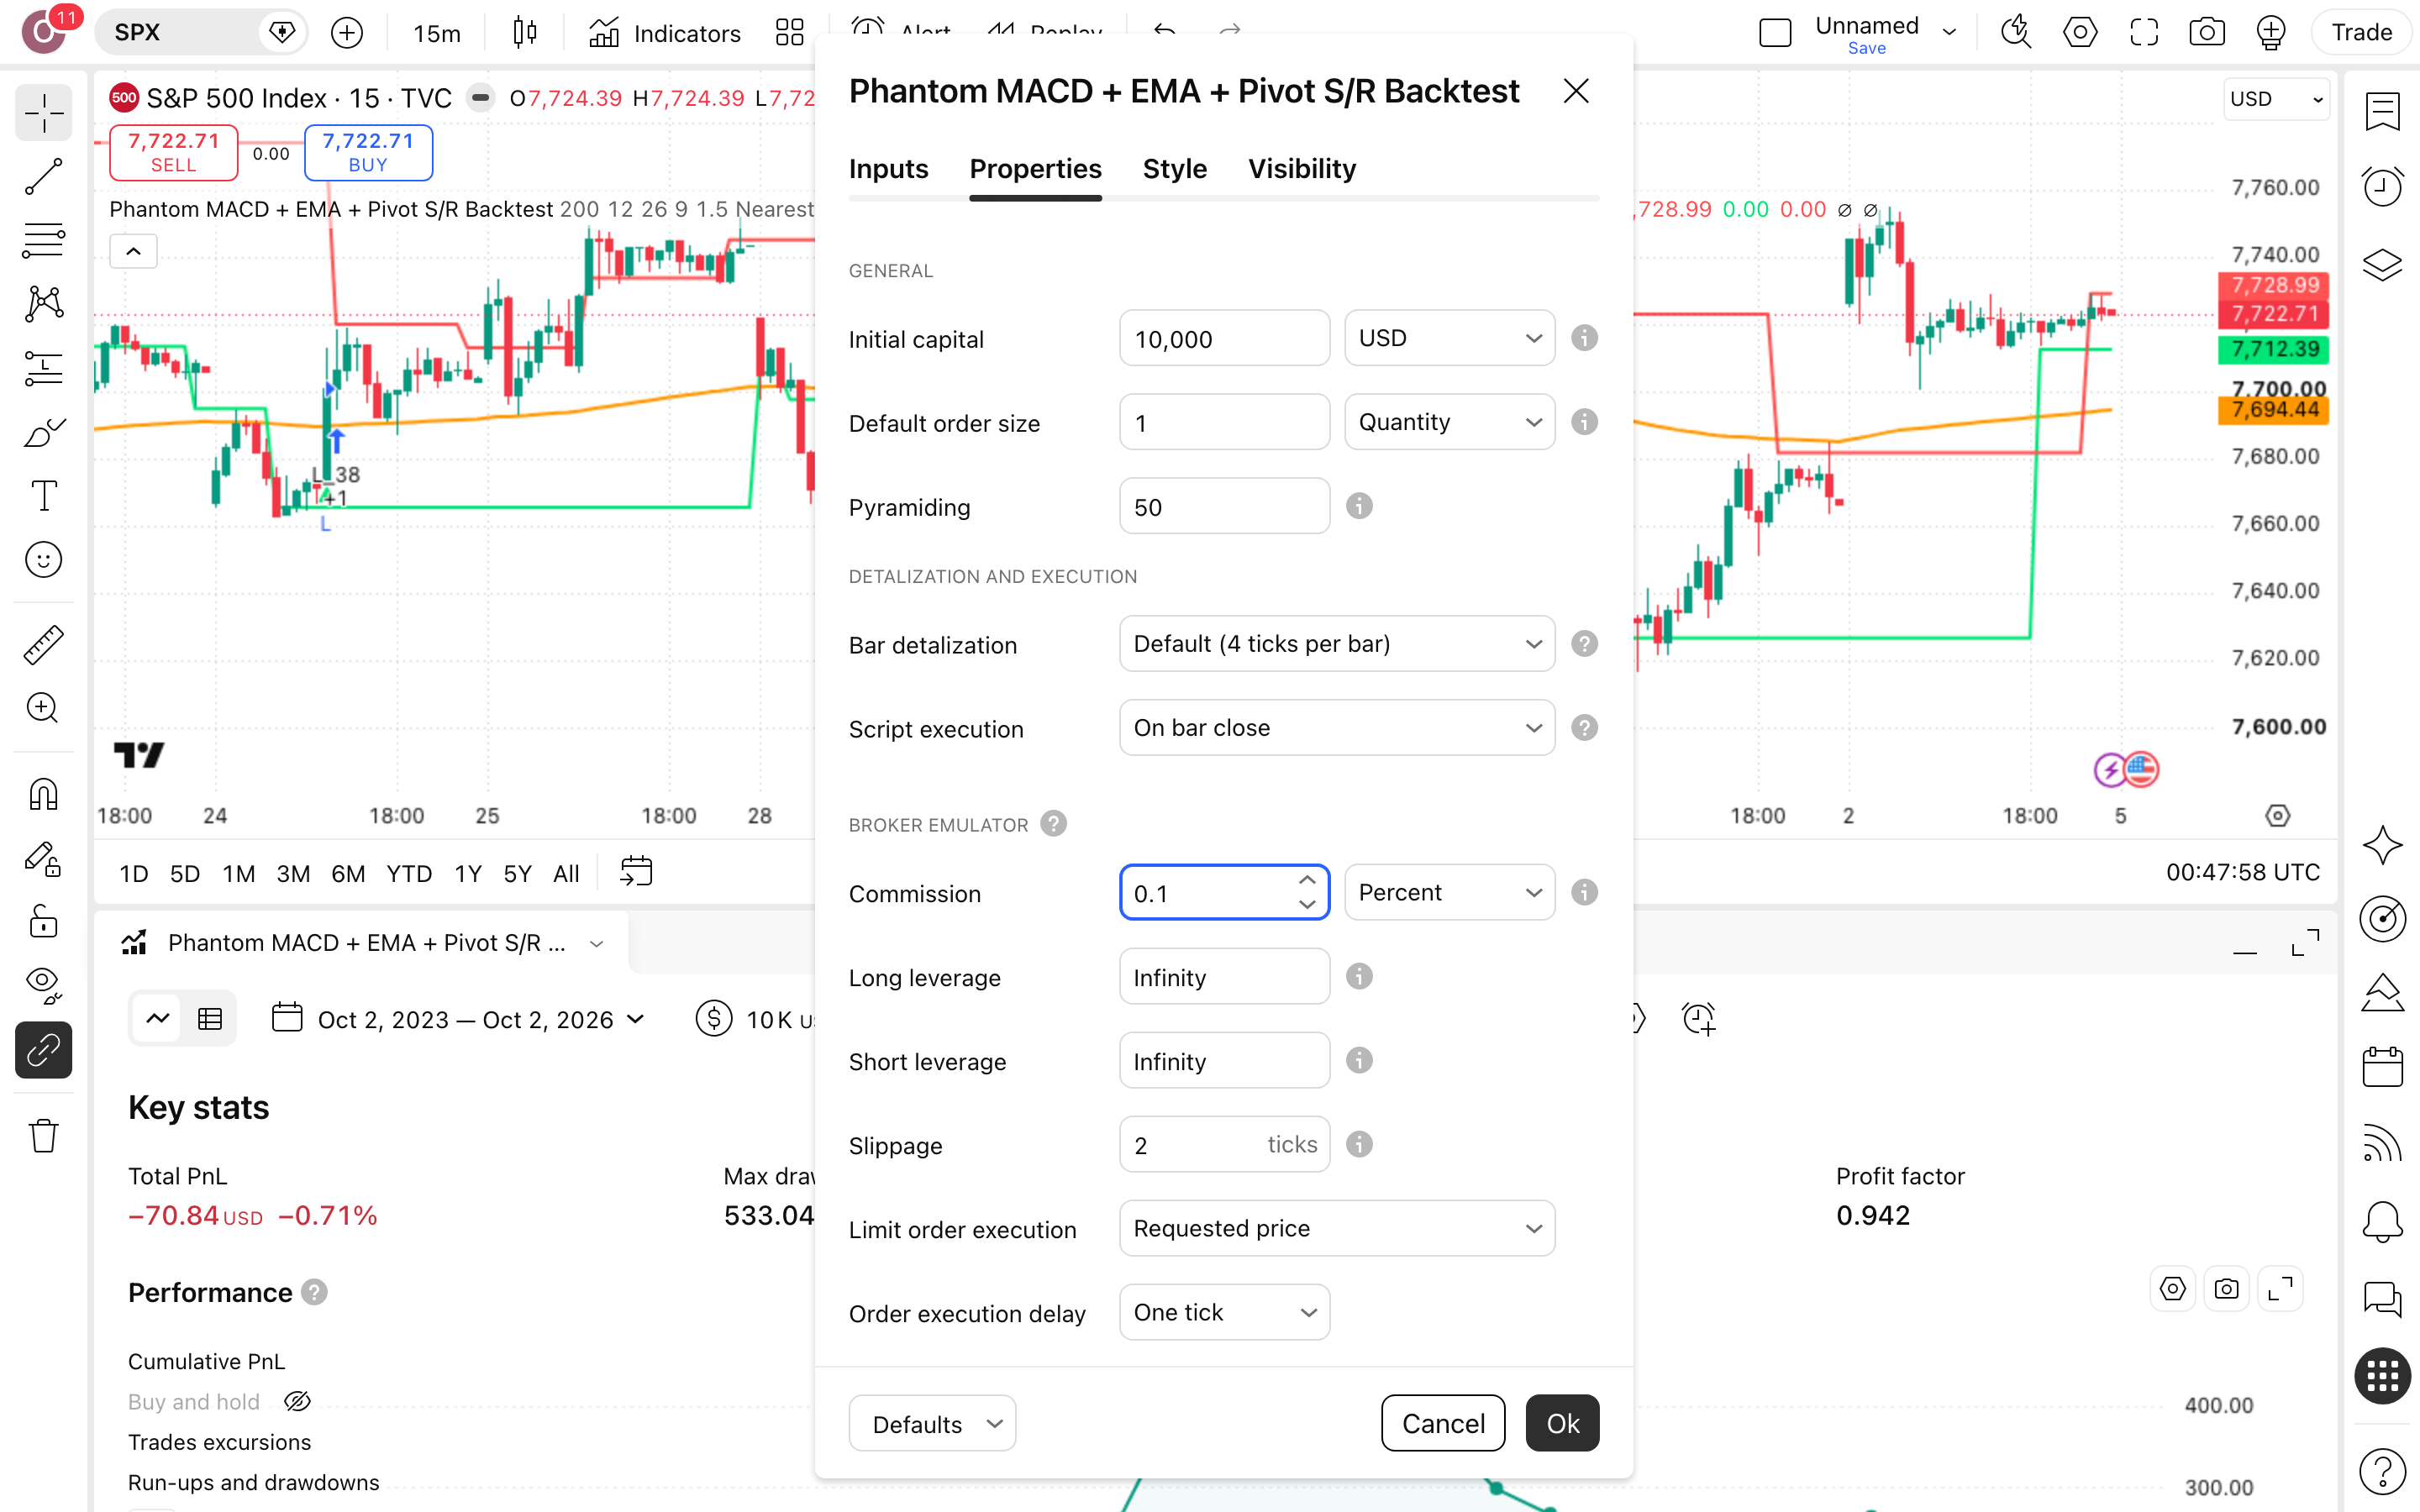
פותחים את דוח-האסטרטגיה
בחלונית Strategy Tester נפתח דוח-הריצה. ודא שהטווח הוא 13.10.2023 עד 29.9.2026 והשווה למספרי הריצה: 38 עסקאות, מהן 26 לונג ו-12 שורט. אם יצא מספר עסקאות שונה, ההגדרות שלך אינן ההגדרות של הריצה. בדוק קודם את Risk/Reward Target (1.5) ואת Swing Stop Lookback (10).
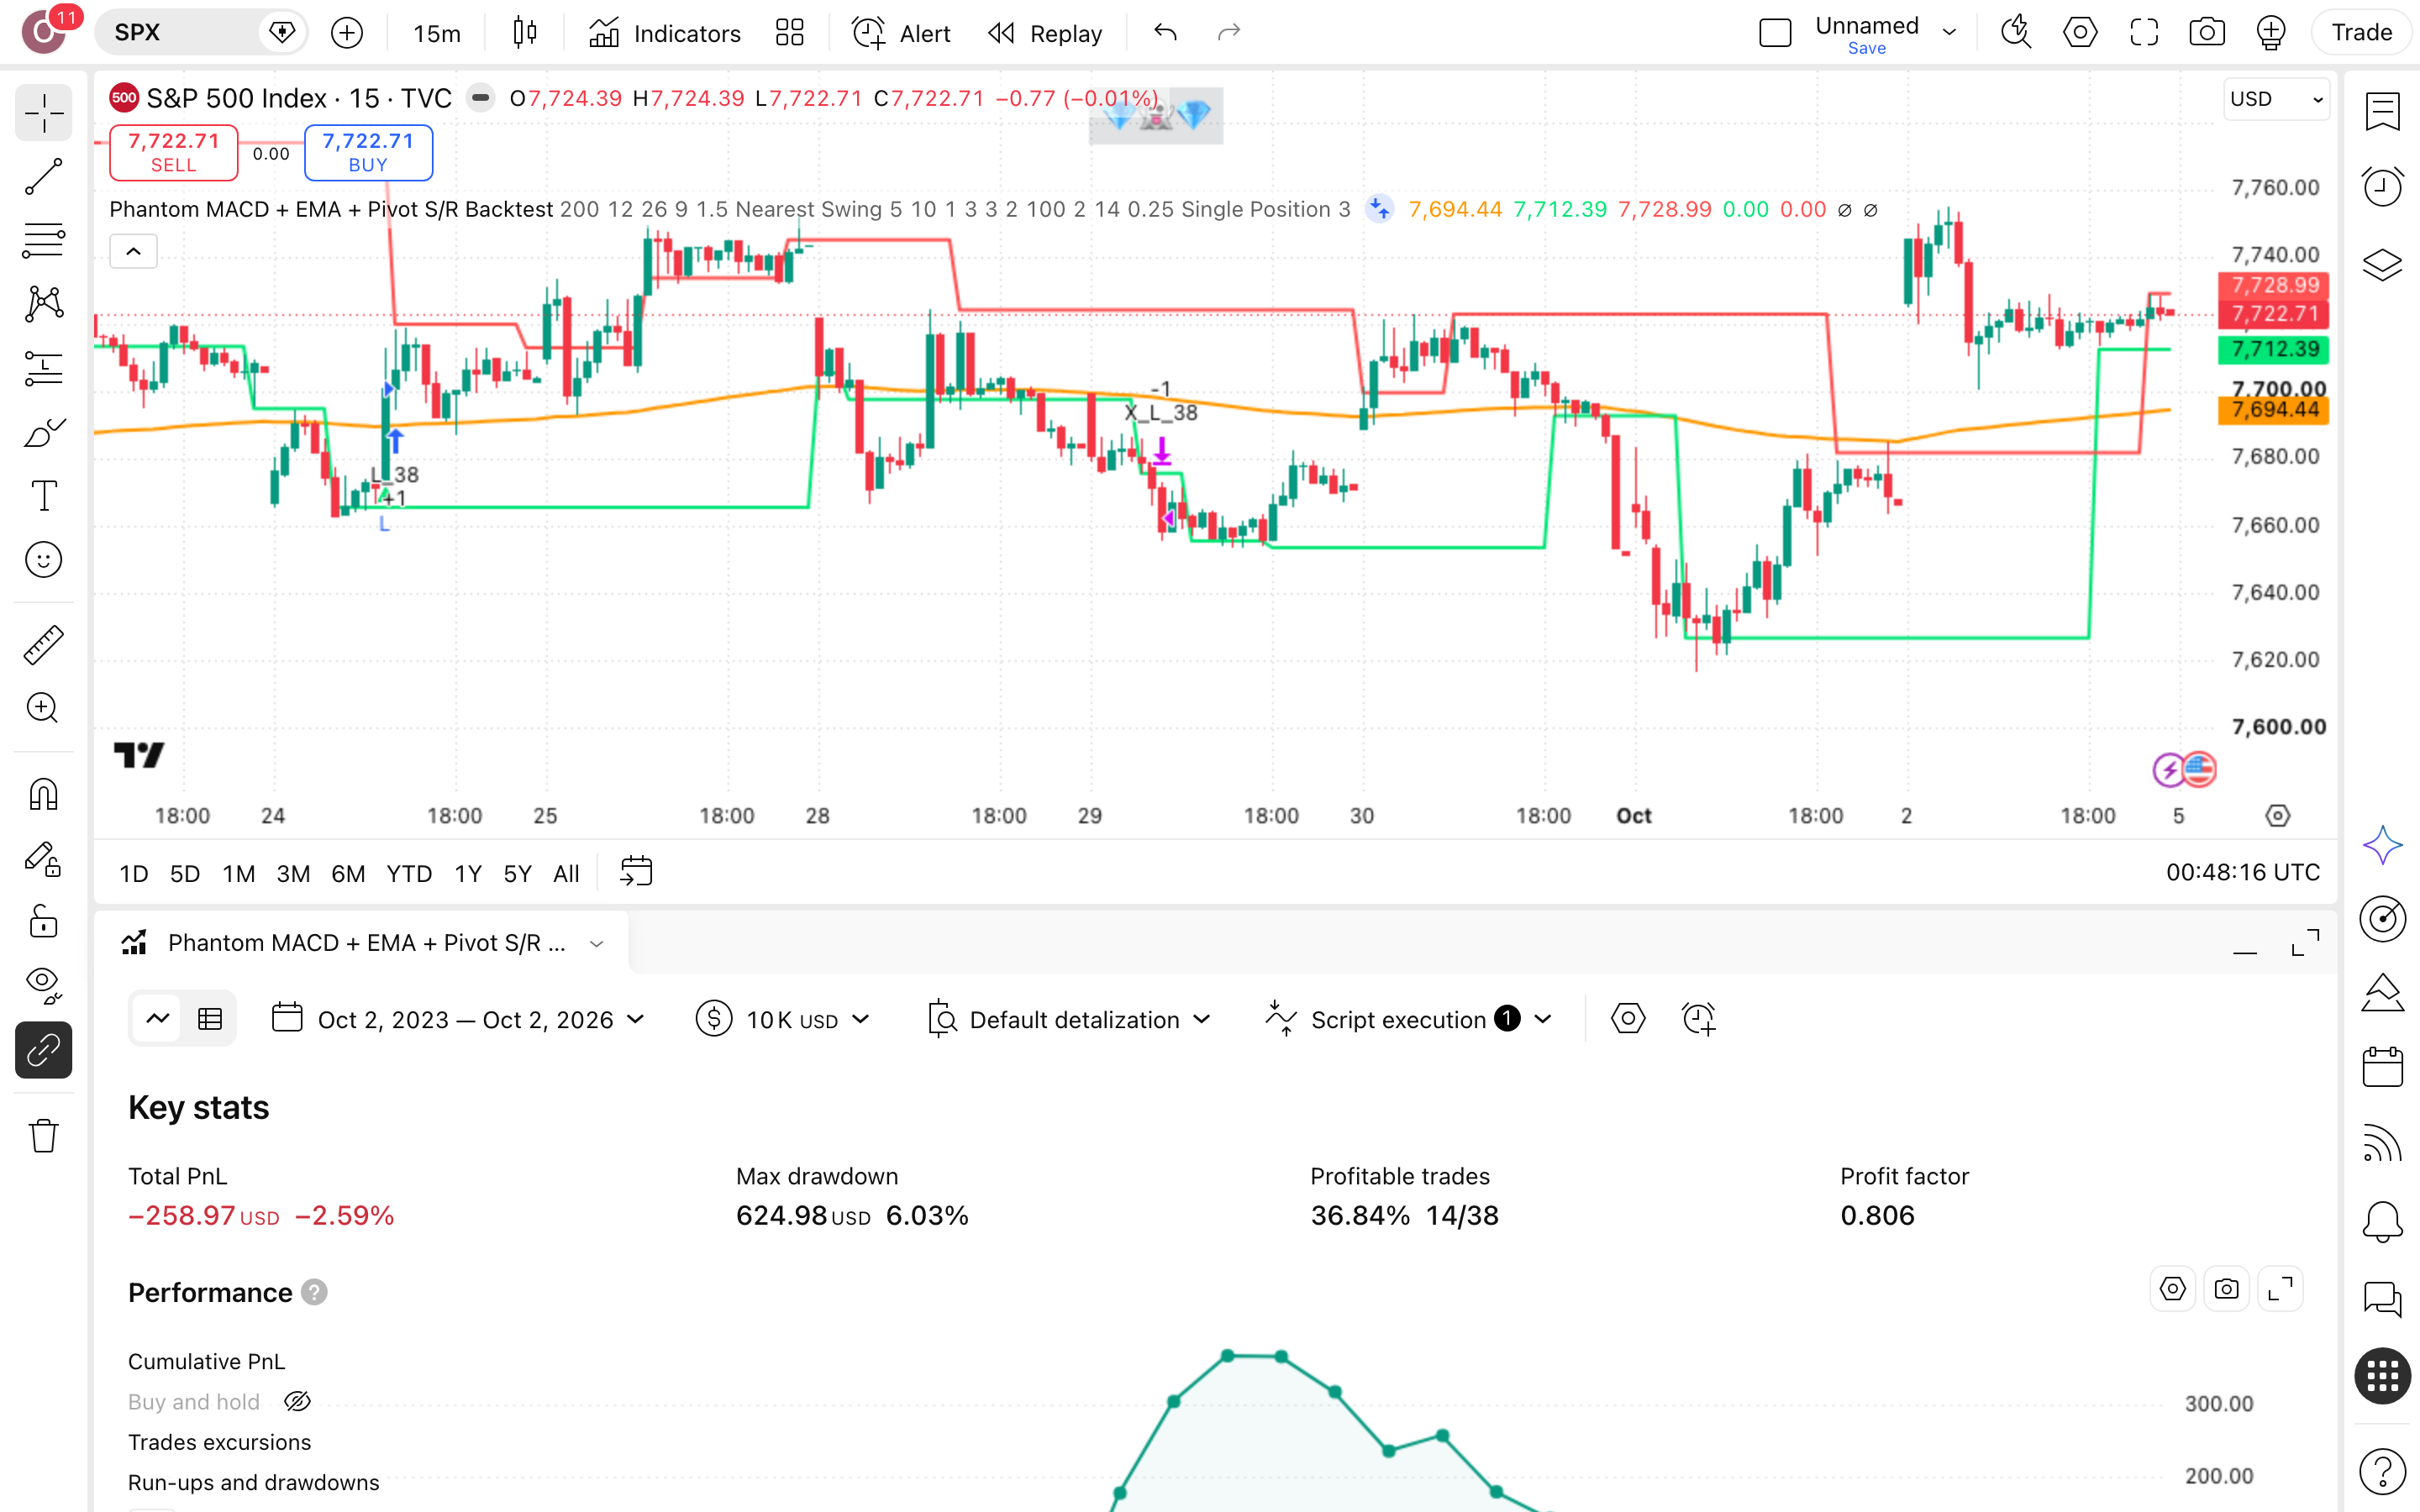
קוראים את הדוח ומחליפים נכס
התחל מהירידה המקסימלית, 6%, ועבור משם אל Profit Factor (רווח ברוטו חלקי הפסד ברוטו), שעומד על 0.81. מתחת ל-1, כלומר ההפסדים גדולים מהרווחים. אחר-כך הרץ את אותן הגדרות על נכס אחר: תוצאה שמחזיקה רק על SPX היא תוצאה של SPX, לא של הסקריפט.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על MACD
האם הסקריפט מצייר-מחדש את האותות שלו?
לא. הסקריפט מסומן כלא מצייר-מחדש, והכניסות נקבעות בפתיחת הנר הבא אחרי נר-האות (next candle open). בריצה על SPX בגרף 15 דקות, 38 העסקאות נבנו ממחירים שהיו זמינים ברגע ההחלטה. לכן התוצאה השלילית אינה תוצר של הצצה למחיר עתידי.
כמה עמוק ירד התיק בדרך?
6% (drawdown: הירידה הגדולה מהשיא לשפל). בדולרים, $10,000 בשיא היו הופכים ל-$9,397. זו ירידה מתונה, אבל היא קרתה בתיק שסיים את התקופה בהפסד. כלומר אתה סופג את הירידה בלי לקבל בתמורה צמיחה. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה.
קנה-והחזק ניצח ב-$7,634. אז למה בכלל לבחון את הסקריפט?
בריצה הזאת אין סיבה שקשורה לתשואה: -0.9% בשנה מול 20.5% בקנה-והחזק. מה שנשאר לבדיקה הוא אחר. הכסף היה בשוק רק 15% מהזמן, והירידה המקסימלית עצרה על 6%. השאלה שזה מעלה: האם 85% מהזמן בחוץ שווים לך ויתור על פער כזה בתשואה לאורך כ-3 שנים.
האם שינוי פרמטרים מציל את התוצאה?
רק בשוליים. הגדלת Risk/Reward Target מ-1.5 ל-2.25 העבירה את התשואה הכוללת מ--2.6% ל-0.7%. הארכת Swing Stop Lookback מ-10 ל-15 נרות הביאה ל-1.4%, עם ירידה מקסימלית של 5%. שני השיפורים רחוקים מאוד מקנה-והחזק, ומה שהם מעלים לבדיקה הוא התאמת-יתר לעבר.
מה מספר העסקאות ואחוז ההצלחה אומרים?
38 עסקאות בכ-3 שנים, ומתוכן רק 14 מרוויחות, כלומר 37%. הרווח הממוצע גדול פי 1.38 מההפסד הממוצע, וזה לא מספיק. Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 0.81: על כל דולר שהפסדת חזרו כ-81 סנט. רצף-ההפסדים הארוך הגיע ל-6 עסקאות.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על SPX בגרף 15 דקות ועבור על 38 העסקאות אחת-אחת. בכל כניסה, סמן לעצמך אם היית מבצע אותה או מוותר עליה. מהתרגיל הזה תלמד יותר מהשורה התחתונה.
אם אתה כבר סוחר לפי תחושה: השווה את יומן-העסקאות שלך לשיעור-ההצלחה של הריצה, 37%. הסקריפט הרוויח רק ב-14 מתוך 38 עסקאות, ובכל זאת הירידה המקסימלית מהשיא נשארה 6%. בדוק אם גם אצלך הירידה נשלטת באותה מידה.
אם אתה שוקל כסף אמיתי: התשואה השנתית כאן היא מינוס 0.9%, מול 20.5% בקנה-והחזק, באותו נכס ובאותה תקופה. לפני כל שקל, הרץ בעצמך את שתי גרסאות-הרגישות: יעד של 2.25 וחלון-סווינג של 15 נרות. אחר כך בדוק אם ההבדל מחזיק גם על נכס אחר.