- יוצרPinegenAI
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההמסנן מגמה שמונע מהסטופ הנגרר לאותת לשני הכיוונים בשוק מדשדש
- פורסמה2026-07-06עדכון אחרון: 2026-07-06
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילנמוכה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 6.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
סטופ תנודתי ומסנן-מגמה: בנוי למגמה רצה ונשחק כשהמחיר מדשדש סביב הממוצע
ATR Trailing Stop Strategy with EMA Trend Filter מחבר שני רכיבים: סטופ נגרר (רצפת-יציאה שזזה רק בכיוון העסקה) במרחק של פי 2 מ-ATR של 14 נרות (מדד התנודתיות הממוצעת), ומסנן EMA (ממוצע נע מעריכי) של 200 נרות. היוצר מנמק את המסנן כך: מערכות סטופ נגרר מגיבות ולא חוזות, ולכן בלי מסנן-מגמה הן יפיקו איתותים לשני הכיוונים בתנאי דשדוש בתוך טווח (reactive rather than predictive). על PLTR בגרף 3 דקות זה הניב 231 עסקאות בשנה, ועמלה של 0.1% נגבתה על כל כניסה ויציאה.
למה שזה יעבוד? כי הסיכון נמדד בתנודתיות של המניה עצמה ולא במספר קבוע, וזה בדיוק המהלך שהיוצר מציב מול גישות הסטופ המקובלות. לדוגמה, במניה תזזיתית כמו PLTR סטופ של אחוז קבוע עלול להיות צפוף מדי ביום סוער ורחב מדי ביום שקט, בעוד שרצועת ATR מתרחבת ומתכווצת עם השוק. הנתונים מאשרים חצי מהסיפור: רק 26% מהעסקאות הרוויחו, אבל הרווח הממוצע היה פי 3.11 מההפסד הממוצע. כלומר, מי שמריץ את זה צריך לספוג כמעט שלושה הפסדים על כל עסקה מנצחת.
הכשל צפוי במקום שהמסנן אמור לחסום: דשדוש. הסקריפט היה בשוק 100% מהזמן, 116 עסקאות לונג ו-115 שורט, כלומר אין רגע ניטרלי שבו הכסף מחכה בצד. רצף של 13 הפסדים ומדד Profit Factor (רווחים חלקי הפסדים) של 1.07 אומרים שכל דולר שהלך להפסדים חזר עם 7 סנט מעליו, מרווח שהעמלה על 231 עסקאות נגסה בו. דוח בלי עמלה היה מראה כאן מספר יפה יותר. העלאת ה-EMA ל-300 חתכה את העסקאות ל-137 והעלתה את התשואה הכוללת ל-2.8%, עדיין מתחת ל-3.5% של קנה-והחזק. מה שזה מעלה לבדיקה: האם המסנן, ולא הסטופ, עושה את העבודה.
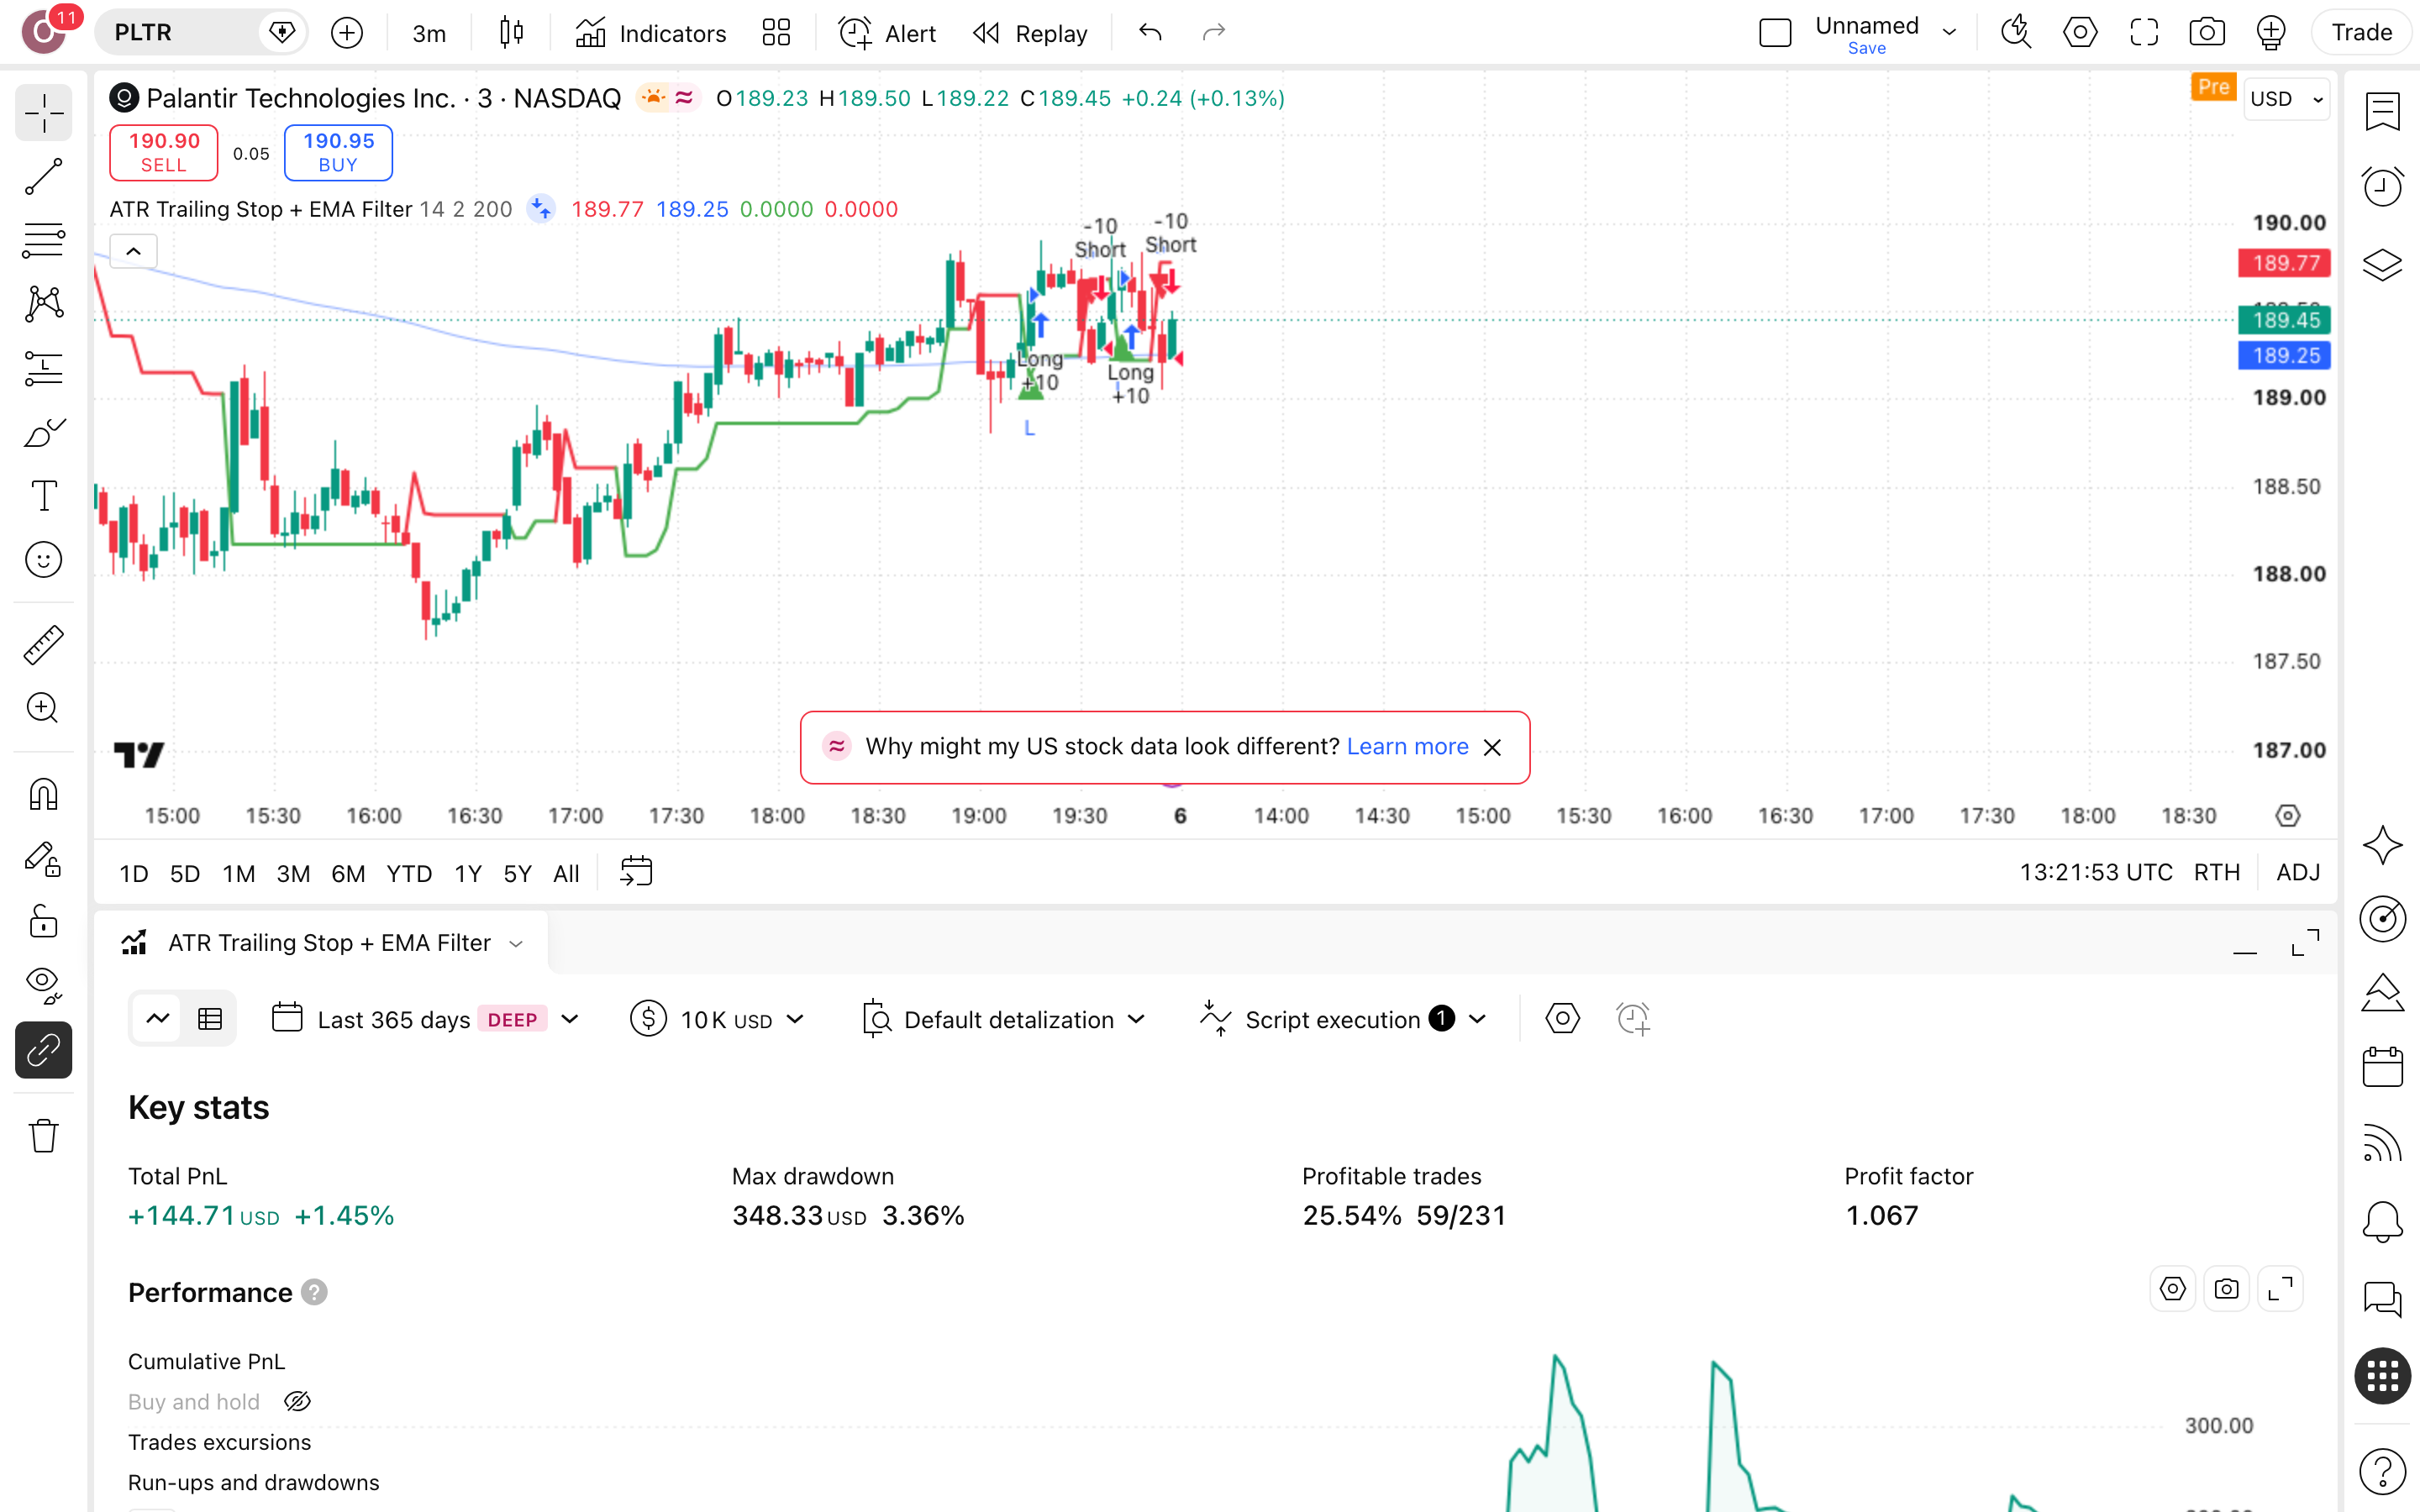
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
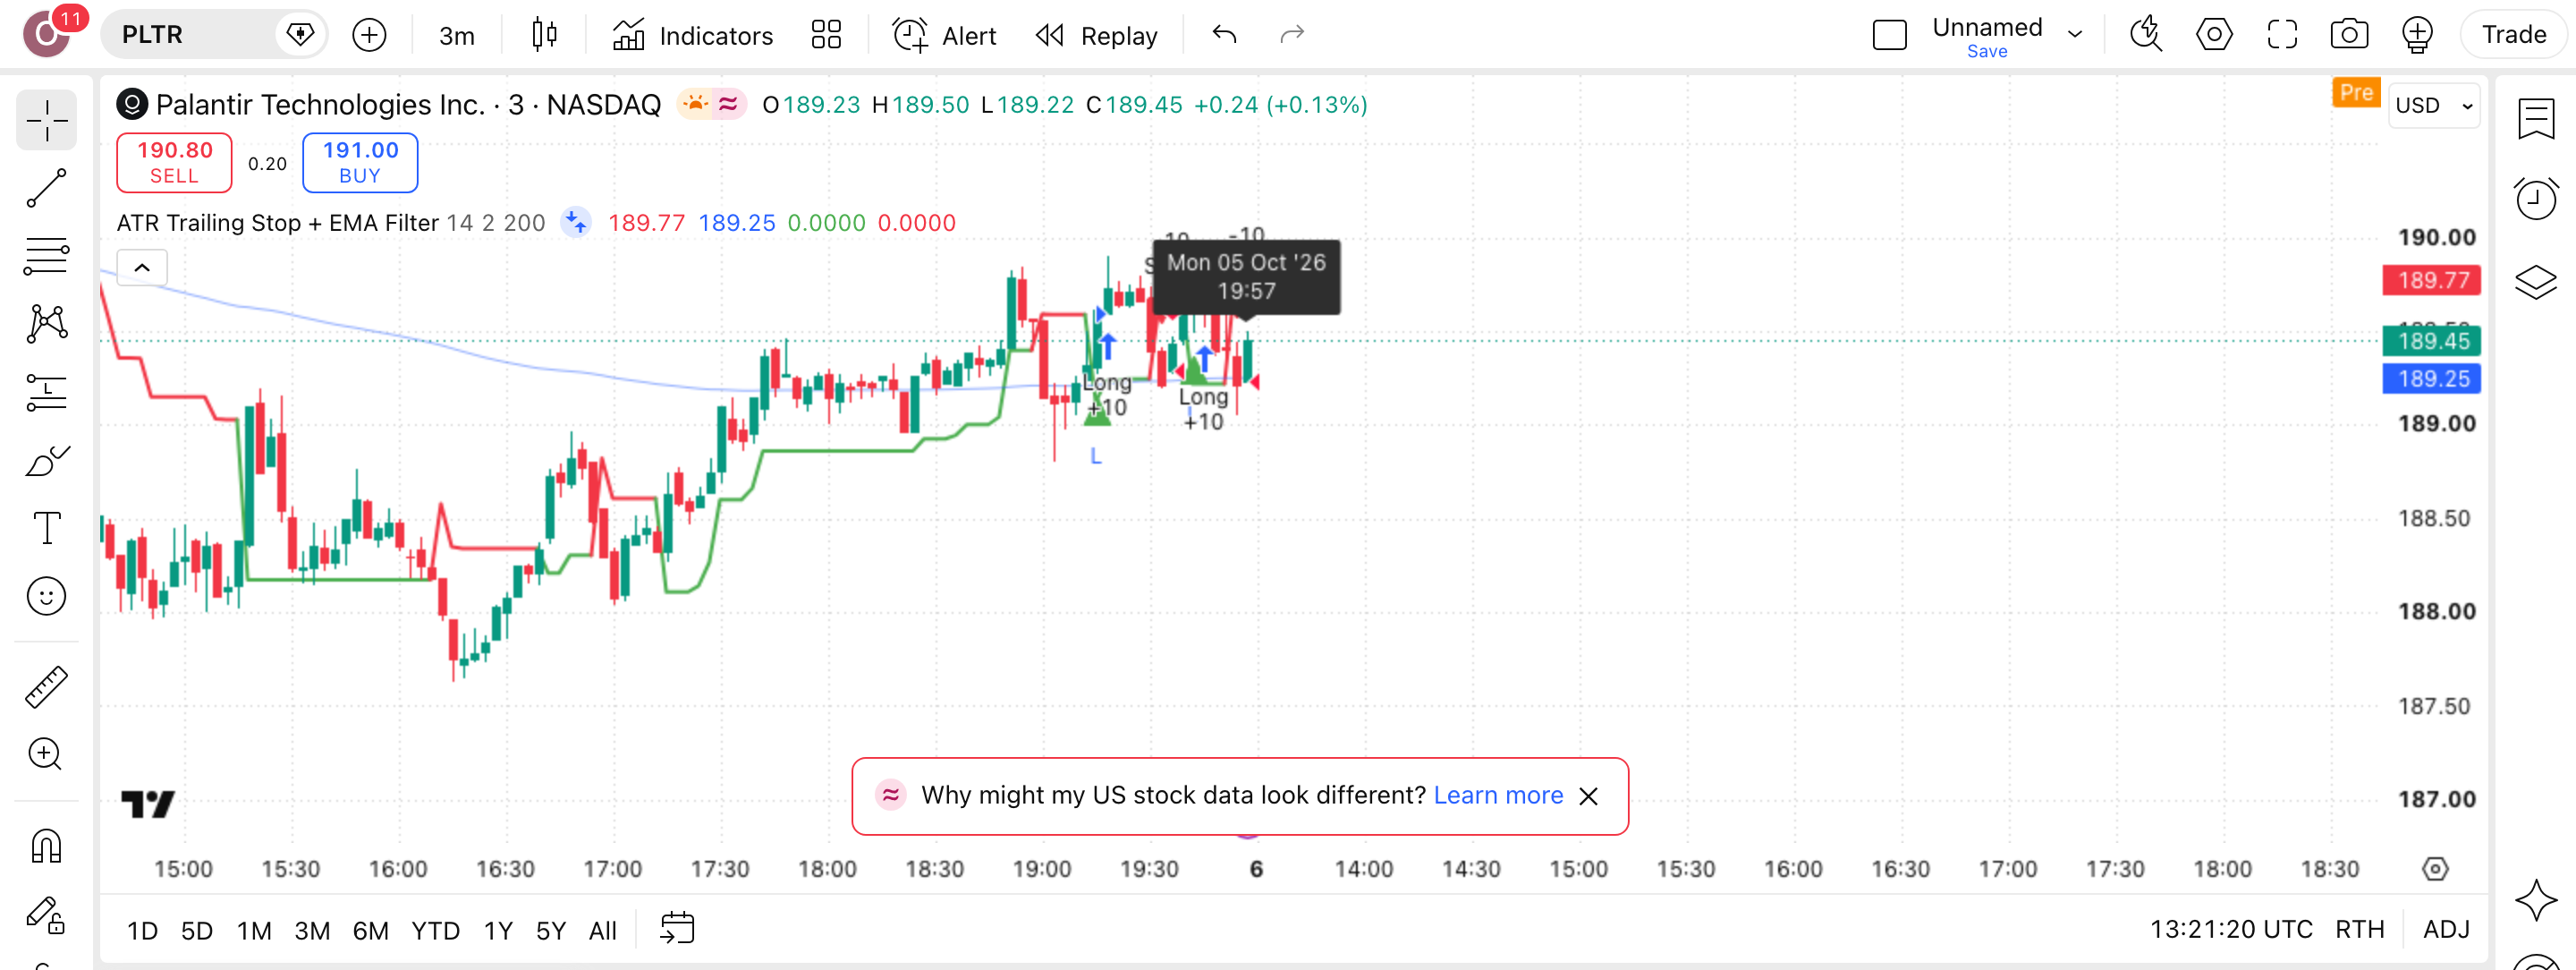
בצילום מ-PLTR בגרף 3 דקות, חפשו את קטעי הדשדוש סביב ממוצע ה-200: שם הסטופ הנגרר מתהפך שוב ושוב, וכל היפוך עולה עמלה. 231 עסקאות, 26% מנצחות, והיתרון כולו נשען על המעטות הגדולות.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הסקריפט מסנן כיוון לפי EMA באורך 200 נרות של 3 דקות, כי לדברי היוצר מערכות סטופ-נגרר מגיבות ואינן חוזות, ובלי מסנן יפיקו אותות בשני הכיוונים בשוק דשדוש.
כניסה
כניסה משלבת את אות הסטופ הנגרר עם אישור המסנן: בריצה על PLTR נפתחו 231 עסקאות, 116 לונג ו-115 שורט, כלומר הסקריפט סוחר בשני הכיוונים כמעט באותה מידה.
יעד
אין בהגדרות-הריצה פרמטר של יעד-רווח קבוע; הזמן בשוק עמד על 100%, והרווח נשען על 59 עסקאות מרוויחות ביחס רווח/הפסד ממוצע ×3.11 — כלומר אתה חי על הזוכים הנדירים.
סטופ
סטופ נגרר (רמת יציאה שזזה עם המחיר לטובתך) במרחק 2 יחידות ATR (טווח התנודה הממוצע) על 14 נרות; בריצה נרשמו 172 הפסדים ורצף של 13 הפסדים שצריך לשרוד.
לוח-ההגדרות — מה לכוון ומה להשאיר
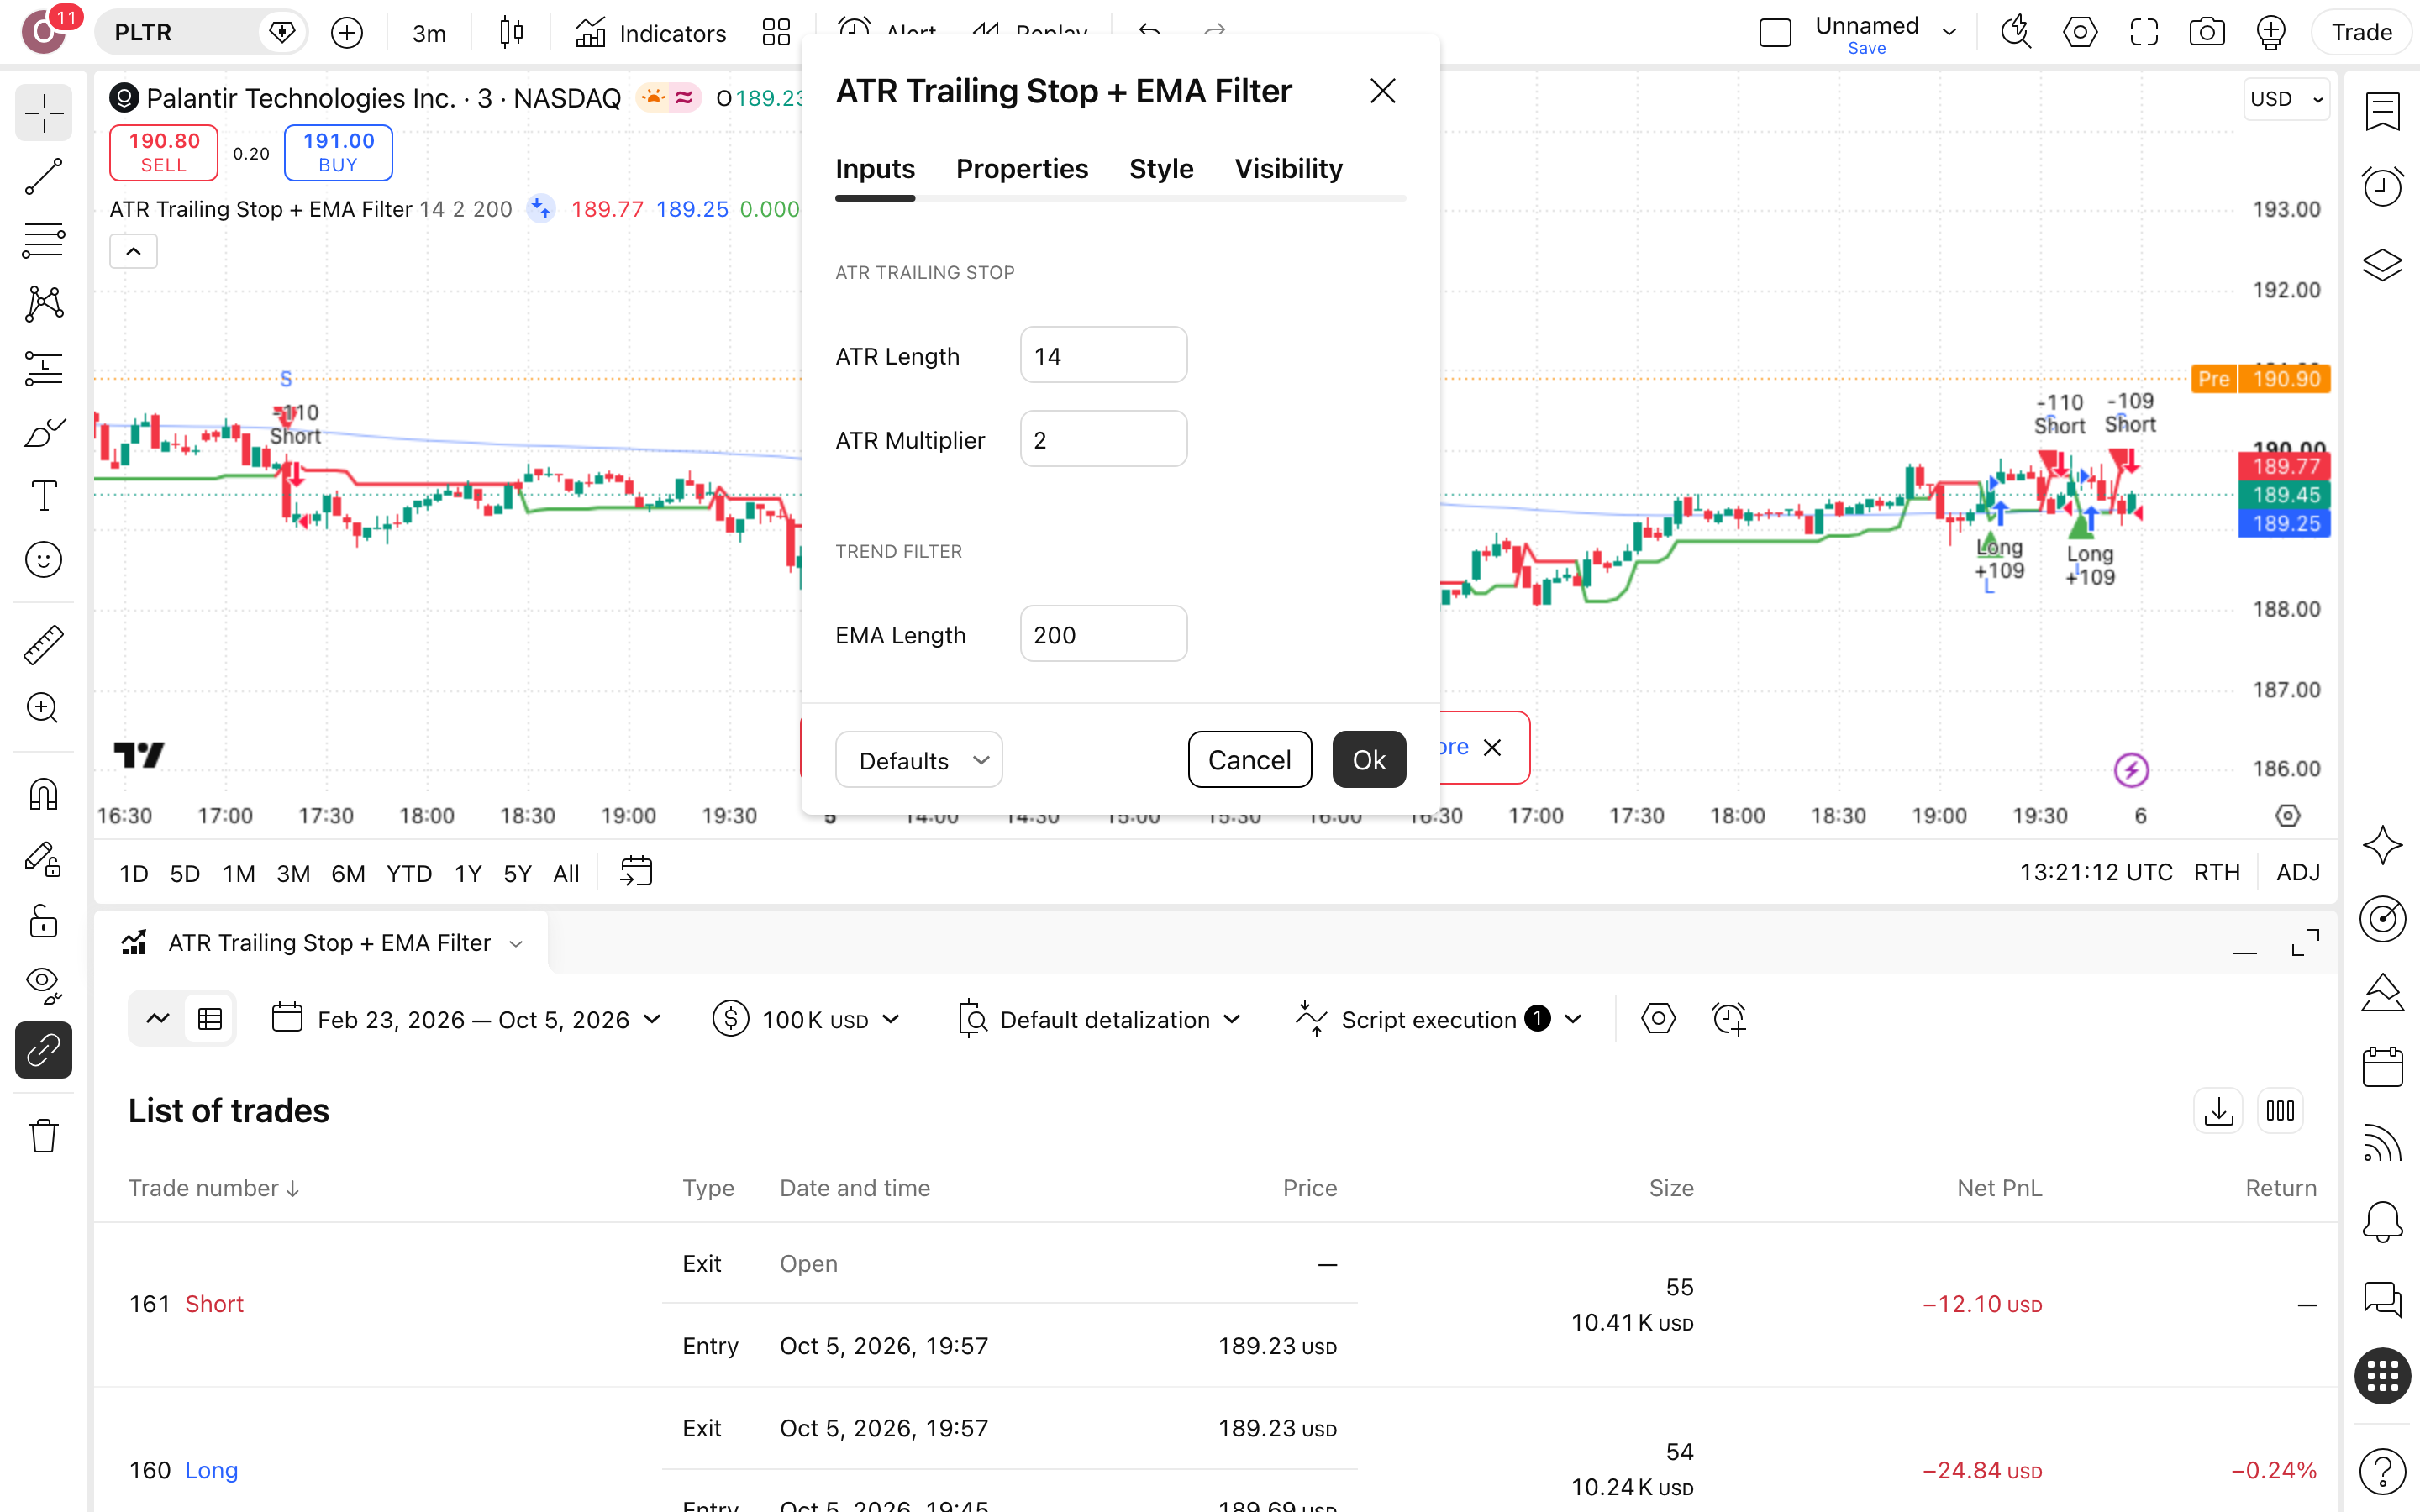
לוח ההגדרות משחזר בדיוק את ריצת 6.10.2026 על גרף 3 הדקות של PLTR; שלושה פרמטרים שולטים בלוגיקה, והרביעי קובע רק את גודל החשבון ההתחלתי.
| Initial capital | ההון שממנו הבק-טסט מתחיל, 10,000 דולר בריצה הזאת; הוא הפך ל-10,147 דולר מול 10,347 בקנה-והחזק — פער של 200 דולר לטובת ההחזקה, וזה הבסיס שאליו נמדדת כל תוצאה בעמוד. | 10,000 דולרהשאר כך כדי שהסכומים יתאימו לכל השוואה שמופיעה בעמוד הזה |
|---|---|---|
| ATR Length | מספר הנרות שעליהם נמדדת התנודה הממוצעת, 14 בריצה הזאת; ערך קצר יותר מגיב מהר לקפיצות של PLTR, וערך ארוך מחליק אותן ומייצב את מרחק הסטופ לאורך היום. | ברירת-מחדללא נבדק בניתוח הרגישות, ולכן אין נתון שתומך בשינוי |
| ATR Multiplier | כמה יחידות ATR מפרידות בין המחיר לסטופ, 2 בריצה; הגדלה ל-3.0 הורידה את העסקאות ל-185, אך התשואה הכוללת צנחה ל-0.3% וירידת-השיא (drawdown, הנפילה מפסגת החשבון) עלתה ל-4.2%. | ברירת-מחדלסטופ רחב יותר בריצה הזאת פירושו פחות תשואה ויותר ירידה |
| EMA Length | אורך הממוצע שמסנן את הכיוון, 200 נרות בריצה; העלאה ל-300 צמצמה את העסקאות ל-137, העלתה את התשואה הכוללת ל-2.8% — עדיין מתחת ל-3.5% של קנה-והחזק — והגדילה את ירידת-השיא ל-3.8%. | ברירת-מחדלהערך 300 בלט בשנה אחת בלבד; מועמד לבדיקה על תקופה אחרת |
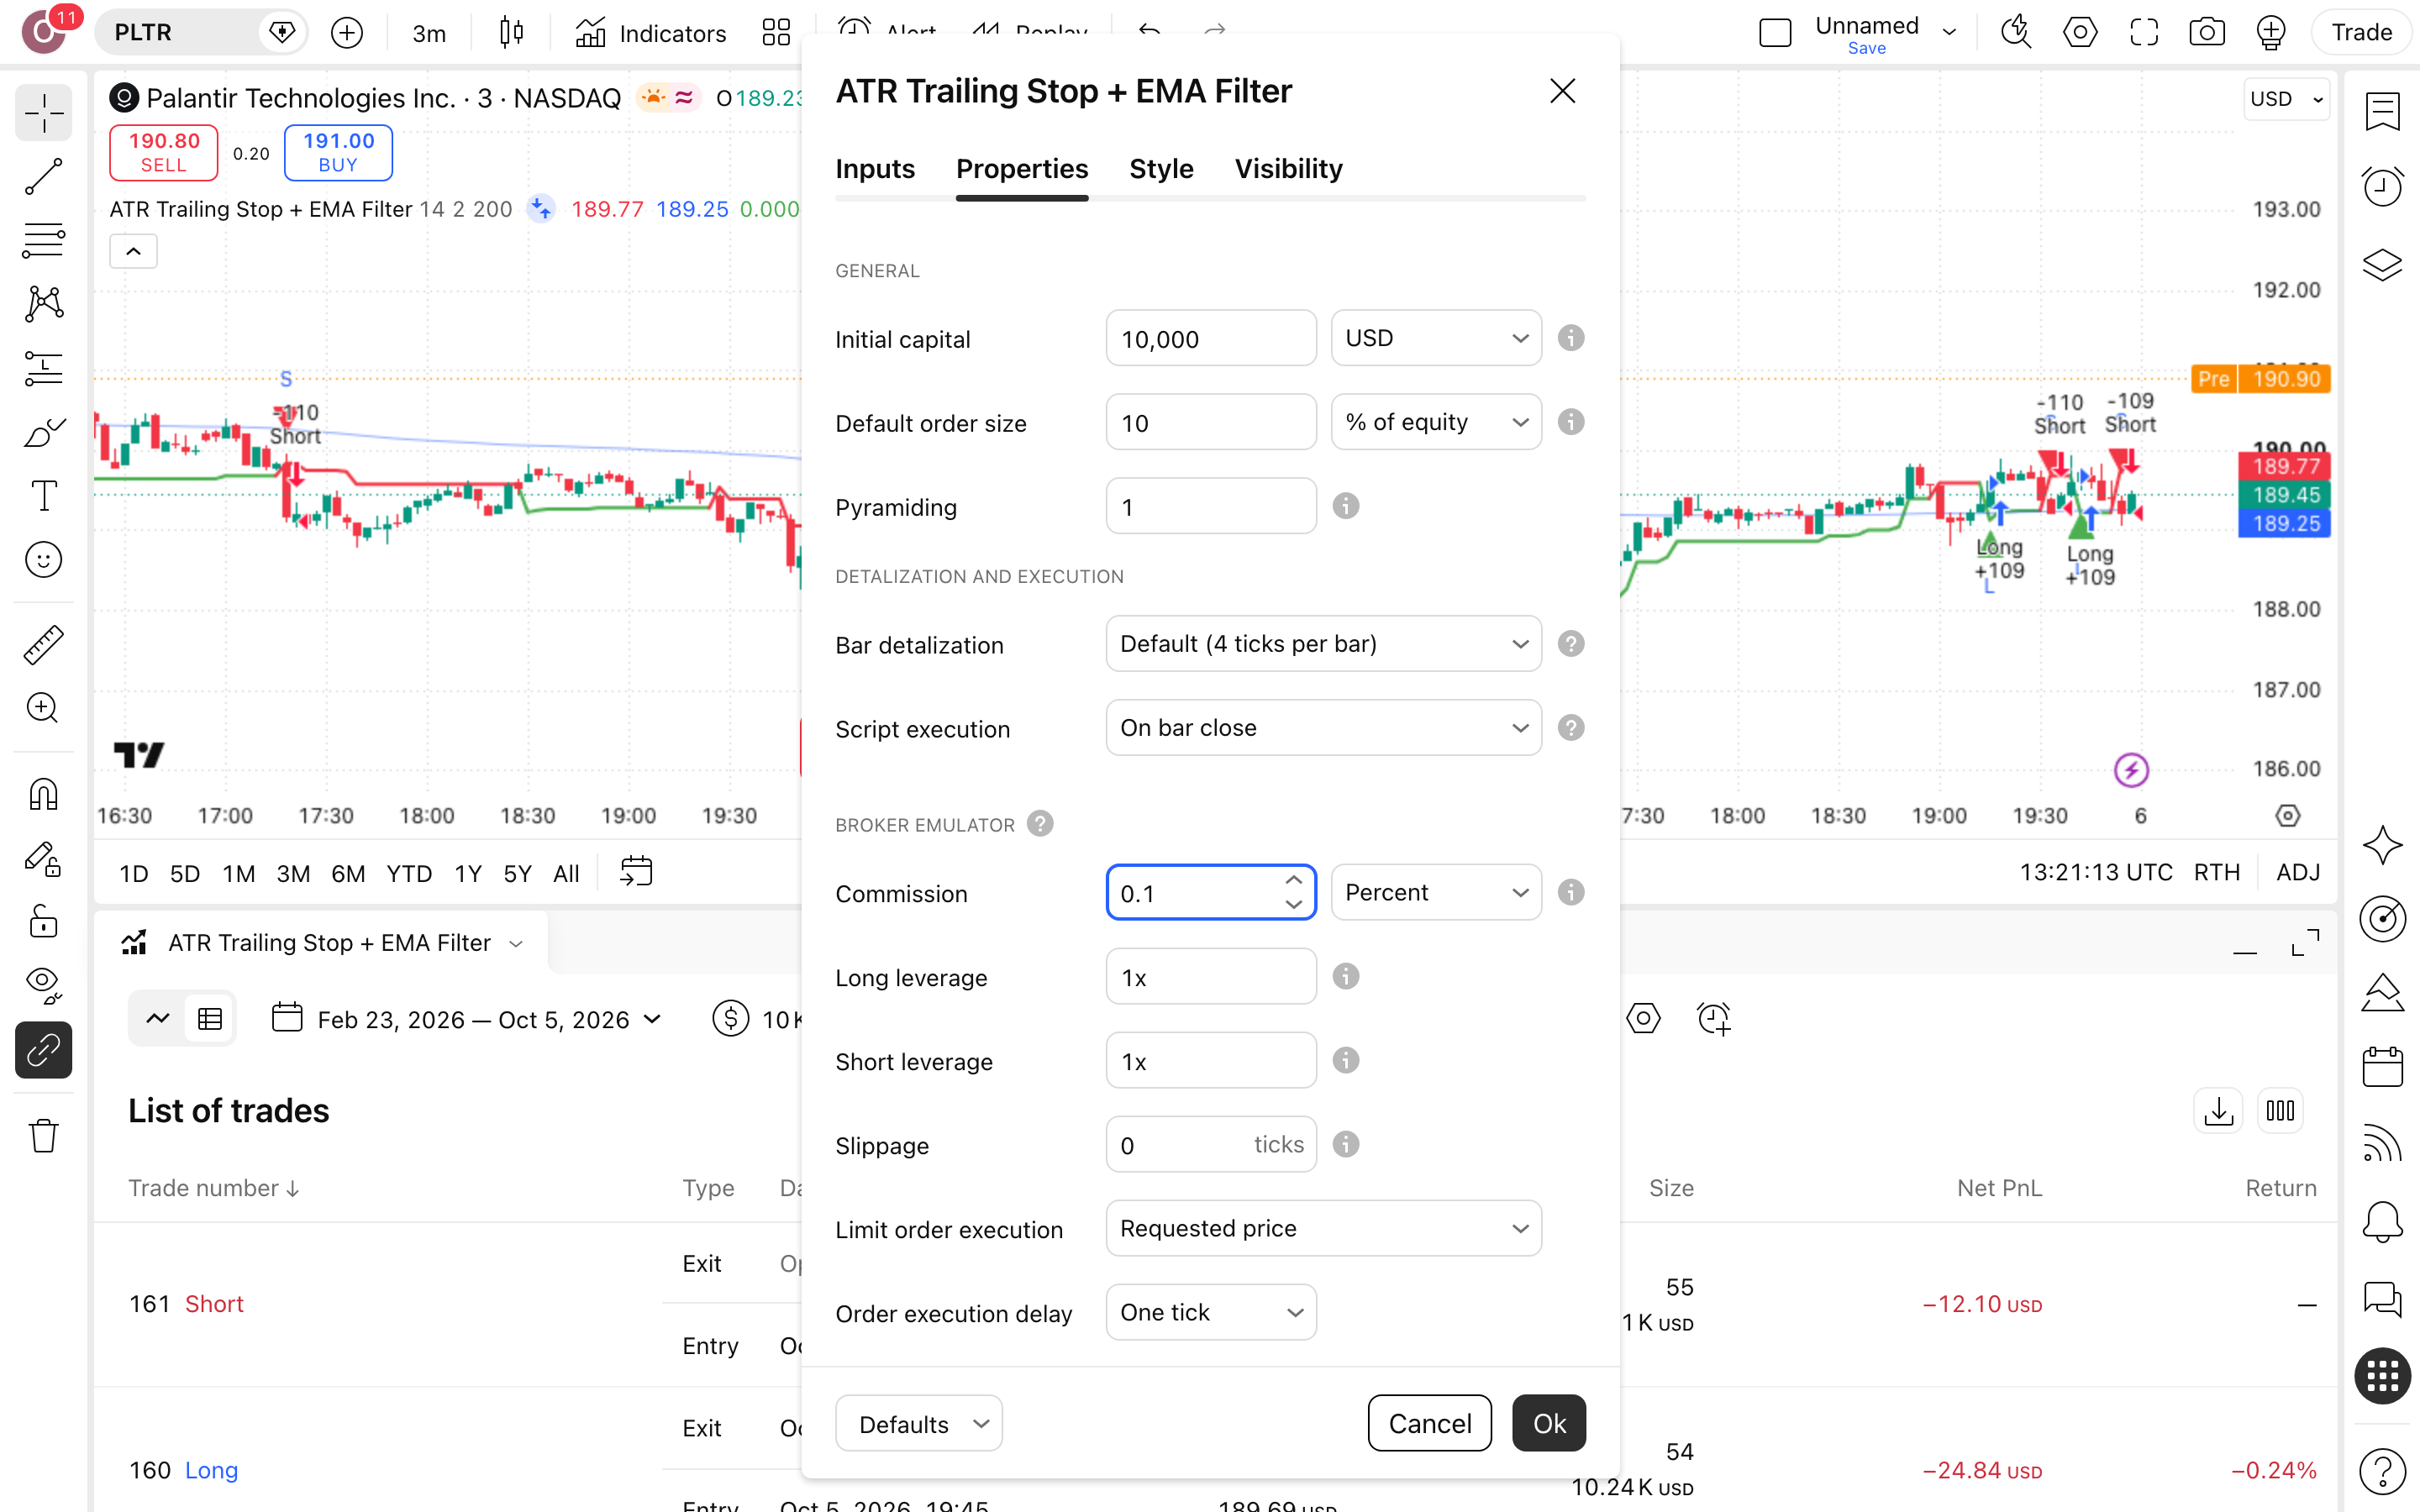
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
Most stop-loss approaches treat risk as a fixed number, a percentage, a dollar amount, a set number of points.
— PinegenAI, יוצר הסקריפט, בעמוד-הפרסום הרשמי. משפט נדיר: הגדרת בעיה במקום הבטחת תוצאה, ובעמוד-סקריפט שאין בו בק-טסט אחד זה המשפט שהכי קל לבדוק. בדקנו: על PLTR, הסטופ שנמדד בתנודתיות סיים $200 מאחורי קנה-והחזק, עם ירידה מקסימלית של 3.4%.
הרצנו את זה על PLTR — הנה מה שיצא
בק-טסט הוא ריצה של חוקי הסקריפט על נתוני-עבר של PLTR. זו לא תחזית למה שיקרה בשנה הבאה. זה שיעור על האופן שבו החוקים האלה התנהגו בשנה שעברה.

מספר עסקאות
231
231 עסקאות בשנה אחת, כל פעולה משלמת 0.1% עמלה. עם רווח כולל של 1.5%, כל עסקה מיותרת נוגסת ישירות בתוצאה שלך.
תקופת הבדיקה
12 חודשים
363 ימים על PLTR בגרף 3 דקות הם שנה אחת של שוק אחד: מדגם מספיק כדי לשאול שאלות, לא כדי לסמוך על התשובות.
תשואה שנתית
—
הדוח לא החזיר תשואה שנתית
ירידה מקסימלית מהשיא
3.4%
Drawdown (הירידה הגדולה מהשיא לשפל) של 3.4%: $10,000 בשיא היו מתכווצים עד $9,664. הנפילה הזאת גדולה יותר מפי שניים מהרווח הכולל של 1.5%.
השנה הגרועה
2025
2025 הייתה השנה הגרועה של הריצה. הריצה כוללת ממנה רק את אוקטובר עד דצמבר, מעט מדי כדי לשפוט.
זמן בשוק
100%
100% מהזמן בשוק: הכסף שלך תמיד חשוף, בלונג או בשורט, ואין רגע, גם בדשדוש, שבו המערכת עומדת בצד ומחכה לתנאים ברורים.
עסקאות מרוויחות · ויחס רווח/הפסד
59 מ-231 · ×3.11
26% מרוויחות לבד נשמע רע, ×3.11 לבד נשמע מצוין. רק יחד הם נותנים Profit Factor (רווח כולל חלקי הפסד כולל) של 1.07, כמעט איזון.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של PinegenAI (גרסת 2026-07-06), לונג ושורט, על גרף PLTR 3 דקות
- הגדרותInitial capital=10000 · Commission=0.1% · ATR Length=14 · ATR Multiplier=2 · EMA Length=200 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה6.10.2026
אלה תוצאות של בק-טסט. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי ATR Trailing Stop Strategy with EMA Trend Filter משקרת — והמספרים של השקר
קנה-והחזק ניצח ב-$200. הנה שלושה מקומות נוספים שבהם הדוח על PLTR מחמיא יותר מהחוויה שלך בפועל.
עסקאות מפסידות
172 מ-231
רוב העסקאות כאן נגמרות בהפסד: 172 מתוך 231. המשמעות בשבילך היא לראות כמעט שלוש עסקאות מתוך ארבע נסגרות בהפסד ולהמשיך להריץ, כי היתרון כולו יושב על כך שהמרוויחה הממוצעת גדולה פי 3.11 מהמפסידה. על הנייר זה מסתכם ב-1.07 בלבד. בגרף של 3 דקות זה מבחן עצבים מתמשך.
רצף-הפסדים ושנה גרועה
13 ברצף
13 עסקאות מפסידות ברצף, בלי הפסקה. אם התחלת להריץ את הסקריפט בתחילת רצף כזה, החוויה שלך היא רק הפסדים ועמלות של 0.1% על כל פעולה, הרבה לפני שהמרוויחה הגדולה מגיעה. 2025 הייתה השנה הגרועה של הריצה.
זמן בחוץ
0%
הכסף אף פעם לא בחוץ: 116 עסקאות לונג ו-115 שורט, כלומר הסקריפט עובר מכיוון לכיוון. לפי תיאור הסקריפט, מסנן EMA נוסף כי מערכות סטופ נגרר (קו-יציאה שזז עם המחיר) מגיבות ולא חוזות, ובלי מסנן מגמה יפיקו אותות לשני הכיוונים בדשדוש. בקטלוג זה נקרא סינון. בדוח של PLTR זה נראה כמו מנוי קבוע לשוק.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם המדגם גדול מספיק? 231 עסקאות בשנה אחת על PLTR בלבד, ומתוכן 59 מרוויחות. זה מספיק כדי לראות דפוס, אבל לא כדי לסמוך עליו: נכס אחד ותקופה אחת לא מוכיחים שהתוצאה תחזור על מניה אחרת.
- האם העמלה בכלל נכנסה לחשבון? אנחנו הגדרנו ידנית 0.1% לפעולה. בכל דוח אחר, בדוק שהעמלה לא נשארה אפס. עם 231 עסקאות ורווח כולל של $147 בלבד, שינוי קטן בעמלה יכול להפוך את התוצאה להפסד.
- האם הסקריפט מצייר-מחדש? לא בדקנו זאת. סקריפט שמזיז אותות בדיעבד, על גרף 3 דקות כמו בריצה שלנו, מייצר בק-טסט שנראה טוב רק במבט לאחור.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, ולכן הבחירה שלנו: PLTR על גרף 3 דקות, 7.10.2025 עד 5.10.2026. זו השנה האחרונה עד יום הריצה, בלי חיפוש חלון שמחמיא לסקריפט. ובכל זאת, קנה-והחזק ניצח ב-$200.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם התוצאה על PLTR מתהפכת משינוי קטן בהגדרה אחת, היא צירוף-מקרים ולא יתרון שאפשר לבנות עליו.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 231 | 1.5% | 3.4% |
| שינוי ATR Multiplier מ-2 ל-3.0 | 185 | 0.3% | 4.2% |
| שינוי EMA Length מ-200 ל-300 | 137 | 2.8% | 3.8% |
כמה כסף בכלל שמים על דבר כזה?
בריצה הזאת הכסף היה בשוק 100% מהזמן, כלומר לא הייתה לך אף הפסקה מחשיפה. ההון בהגדרות-הריצה היה $10,000. הרצף הארוך ביותר היה 13 הפסדים ברציפות, וזה מה שתצטרך לשאת בלי לכבות את המערכת. הירידה המקסימלית מהשיא (drawdown, הנפילה מהשיא עד השפל) הייתה 3.4%: $10,000 בשיא הפכו ל-$9,664. אם הסכום הזה מטריד אותך, ההון גדול מדי בשבילך.
היתרון האמיתי למתחיל הוא המשמעת, לא הרווח. הסקריפט פועל לפי כללים קבועים, ATR Length=14, ATR Multiplier=2 ו-EMA Length=200, ולא לפי תחושה. 172 מתוך 231 עסקאות הסתיימו בהפסד, והמערכת המשיכה לפעול אחרי כל אחת מהן בלי להתווכח. זה בדיוק מה שקשה לעשות ביד, ובכל זאת הריצה סיימה ב-$10,147.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף PLTR על 3 דקות
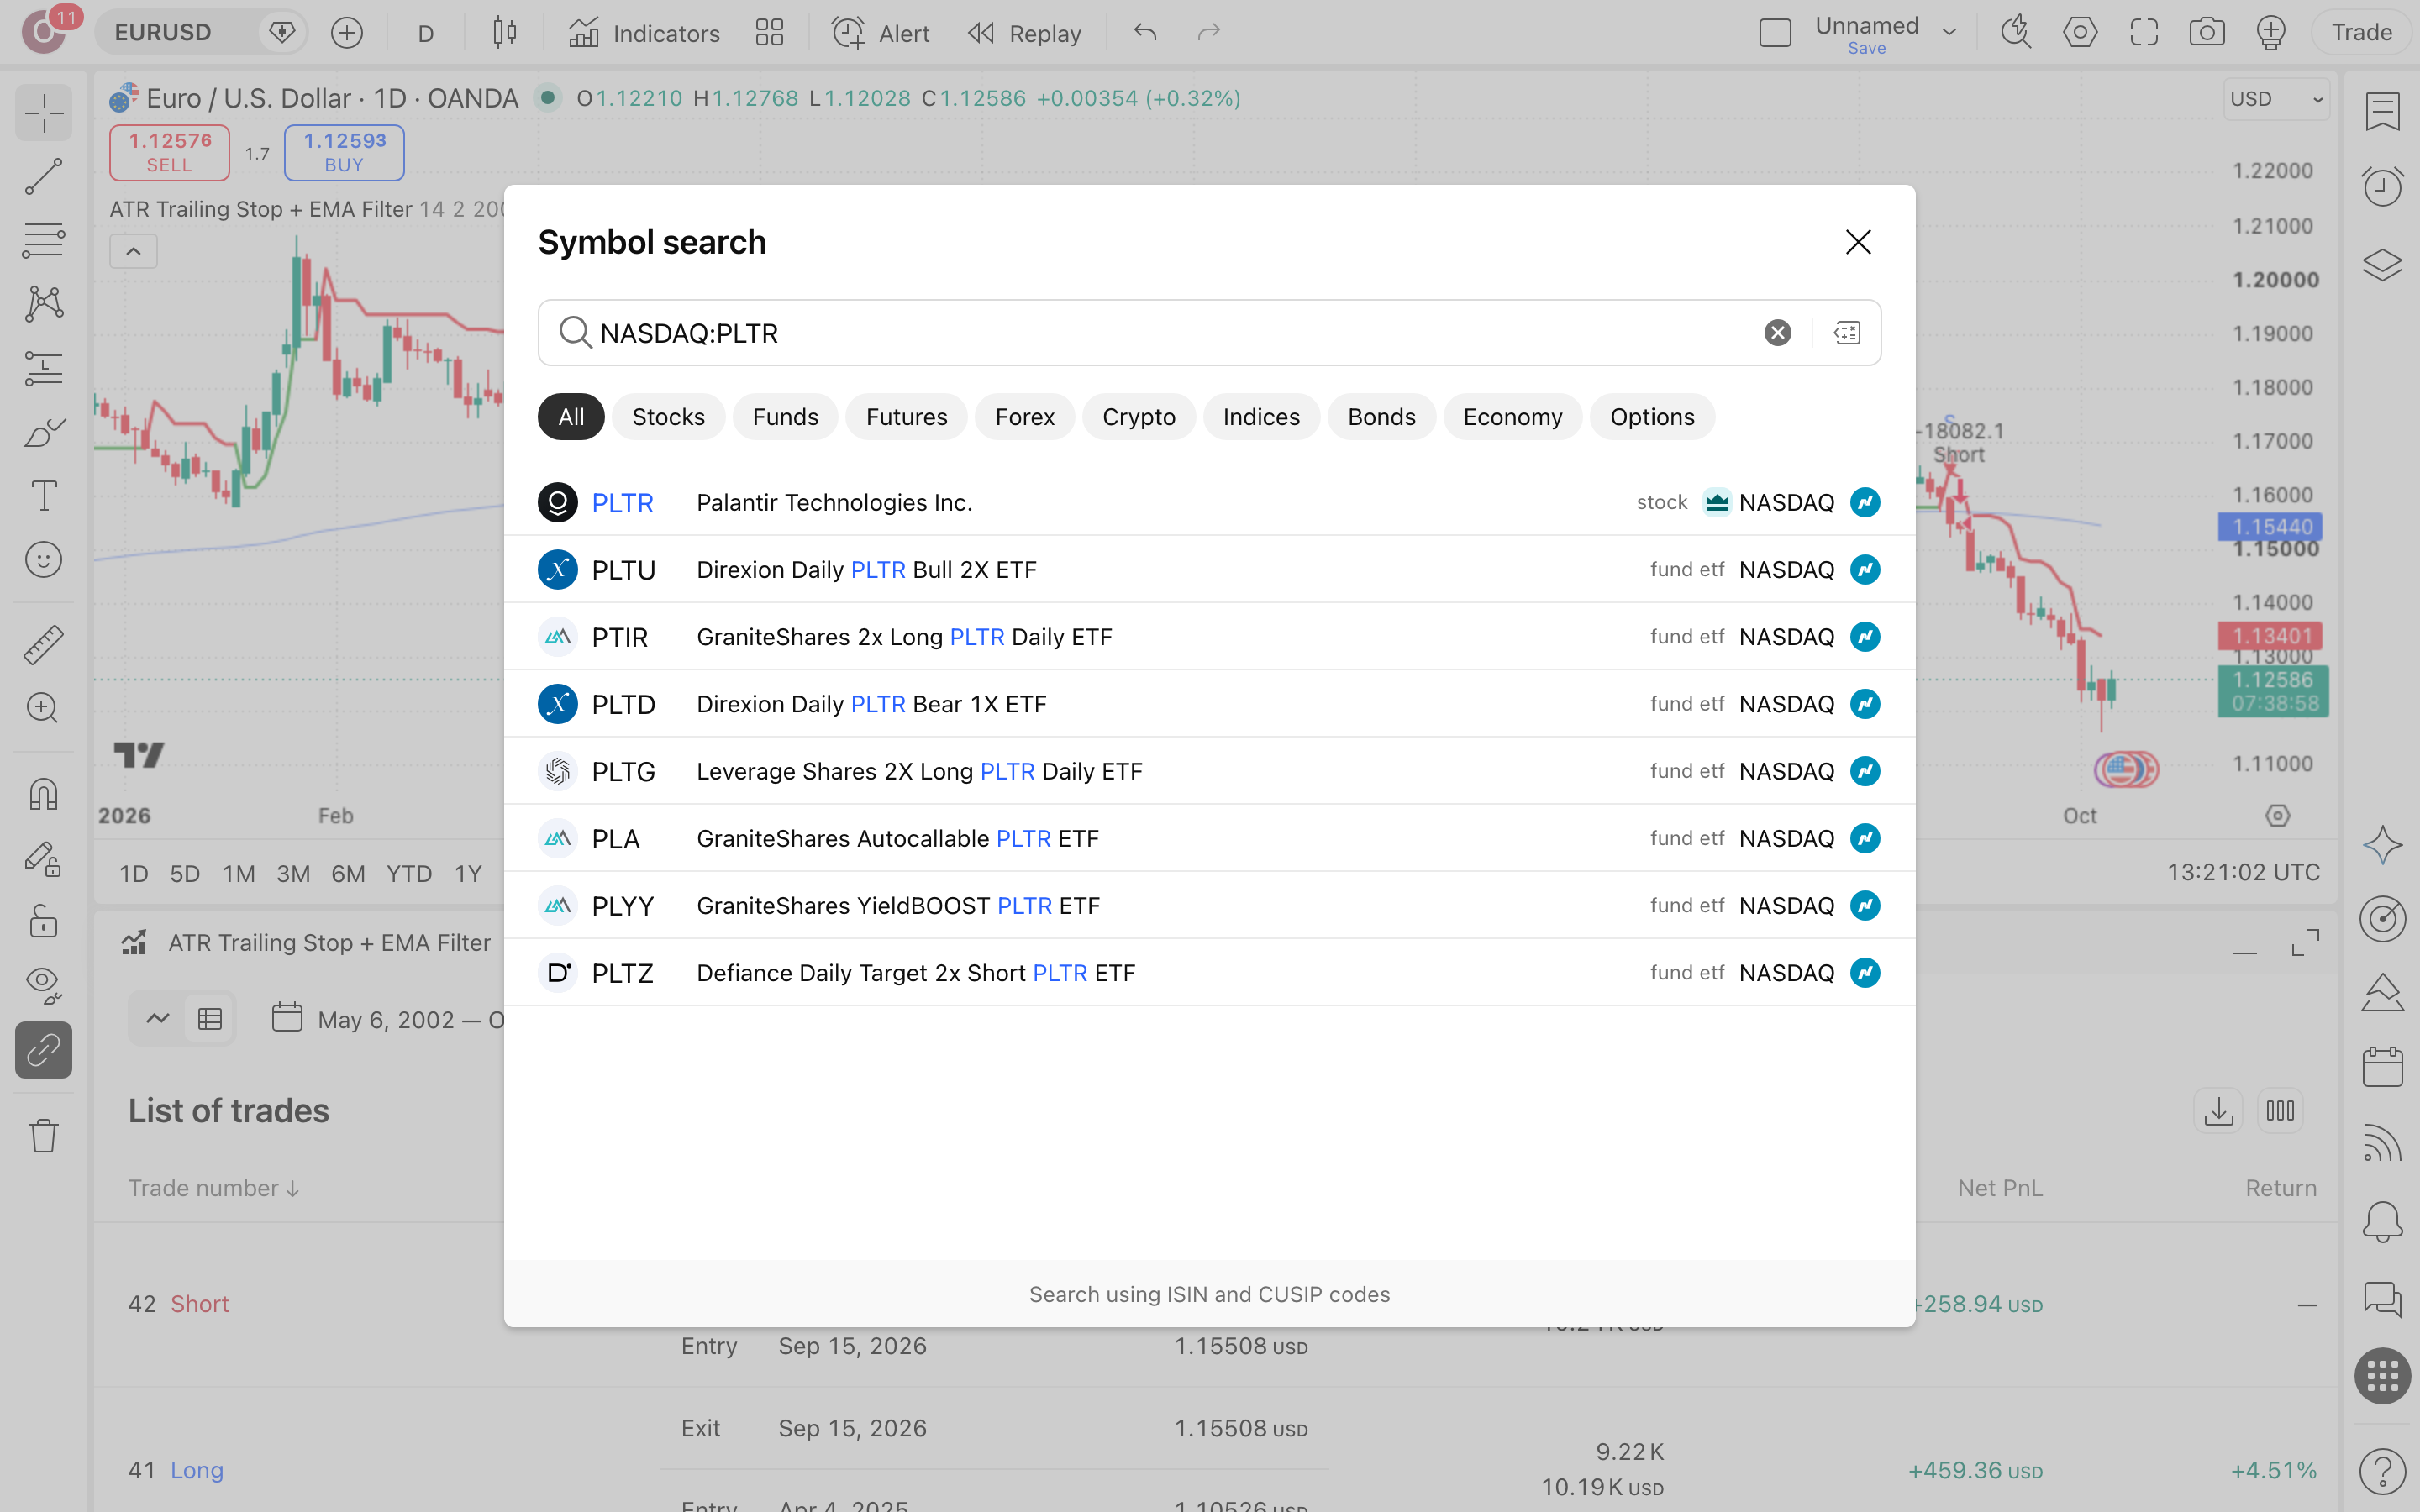
פתח גרף חדש, הקלד את הסימול NASDAQ:PLTR ובחר טווח-זמן של 3 דקות. אלה בדיוק הנכס והגרף של הריצה שלנו מ-6.10.2026. כל שינוי כאן מייצר דוח אחר, ואז אין לך מול מה להשוות את 231 העסקאות ואת 1.5% התשואה הכוללת.
מחפשים את הסקריפט בקהילה
פתח את חלון האינדיקטורים, עבור ללשונית הסקריפטים של הקהילה והקלד את השם המלא ATR Trailing Stop Strategy with EMA Trend Filter. ודא שהמחבר הוא PinegenAI ושמדובר בקוד-פתוח שפורסם ב-2026-07-06. רק אז הוסף אותו לגרף הפתוח.

עותק בשם דומה הוא סקריפט אחר עם דוח אחר. ודא שהמחבר הוא PinegenAI ושהקוד פתוח לפני שאתה מוסיף אותו לגרף.
מגדירים עמלה לפני שמסתכלים
לפני שאתה מציץ בתוצאה, פתח את הגדרות-האסטרטגיה. בלשונית Properties הזן הון-התחלתי של 10,000 דולר ועמלה של 0.1% לכל פעולה, כמו בריצה שלנו. דוח בלי עמלה על 231 עסקאות מציג מספר שלא תראה בחשבון אמיתי, וגם מס רווחי-הון של 25% עדיין לא בפנים.
פותחים את Strategy Tester
פתח את לוח Strategy Tester. שם מופיעים הנתונים שהעמוד הזה נשען עליהם: מספר העסקאות, אחוז המרוויחות, ה-Profit Factor והירידה המקסימלית. בדוק שהתקופה היא 7.10.2025 עד 5.10.2026, ושההגדרות הן ATR Length=14, ATR Multiplier=2 ו-EMA Length=200.
קוראים את הדוח ומריצים על נכס אחר
קרא קודם את הירידה המקסימלית, ורק אחר-כך את התשואה. רק 26% מהעסקאות הרוויחו, ורצף-ההפסדים הארוך הגיע ל-13 עסקאות, ואת זה צריך להחזיק בלי לכבות את הסקריפט באמצע. אחר-כך החלף את PLTR בנכס אחר והשאר את כל השאר זהה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על ATR Trailing Stop Strategy with EMA Trend Filter
האם ATR Trailing Stop Strategy with EMA Trend Filter מצייר-מחדש?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש. אפשר גם לשחזר את הריצה לפי ההגדרות המצולמות: ATR Length 14, מכפיל 2, EMA 200.
כמה כואב היה לעבור את הריצה הזאת?
ירידת-השיא (drawdown — הנפילה הגדולה ביותר מפסגה לשפל) הייתה 3.4%: מ-$10,000 בשיא היית יורד ל-$9,664. כספית זה נמוך, אבל זה הגיע לצד רצף-הפסדים של 13 עסקאות ו-172 הפסדים מתוך 231.
אם קנה-והחזק ניצח, למה לבדוק את הסקריפט בכלל?
קנה-והחזק ניצח: $10,347 מול $10,147, פער של $200 על PLTR בתוך 363 ימים, למרות שהסקריפט היה בשוק 100% מהזמן. יתרון בתשואה אין כאן. מה שעולה לבדיקה הוא הסינון: EMA באורך 300 הניב בריצת-הרגישות 2.8%, עדיין פחות מ-3.5% של קנה-והחזק, אך קרוב יותר.
מה מסנן EMA 200 אמור לפתור כאן?
לפי היוצר, סטופ נגרר (סטופ שזז עם המחיר) מגיב ולא חוזה, ובלי מסנן מגמה הוא יפיק אותות לשני הכיוונים בשוק מדשדש. בריצה הסינון לא מנע מסחר צפוף: 231 עסקאות, 116 לונג ו-115 שורט, ורק 26% מרוויחות. הרווח נשען על יחס ×3.11 בין רווח ממוצע להפסד ממוצע.
עד כמה התוצאה תלויה בהגדרות?
מאוד. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 1.07 אומר שעל כל דולר שהופסד חזרו רק דולר ושבעה סנט. העלאת מכפיל ATR מ-2 ל-3.0 הורידה את התשואה הכוללת ל-0.3% והעמיקה את ה-drawdown ל-4.2%. העמלה של 0.1% כבר בפנים; מס רווחי-הון 25% ופערי-ביצוע עדיין לא.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על PLTR בגרף 3 דקות עם אותן הגדרות. עבור על רצף 13 ההפסדים ושאל את עצמך אם היית ממשיך אחרי כל אחד. זה מלמד יותר מהתשואה הכוללת של 1.5%, שהפסידה לקנה-והחזק עם 3.5%.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות שלך מהחודש האחרון והשווה אותן לאותות הסקריפט על אותו נכס. אם נכנסת דווקא בדשדוש, שבו לפי היוצר מסנן EMA נועד למנוע אותות לשני הכיוונים, מצאת את הדבר הראשון לתקן.
אם אתה שוקל כסף אמיתי: הרץ קודם את שלוש הגרסאות מטבלת-הרגישות. ATR Multiplier של 3.0 הוריד את התשואה הכוללת ל-0.3%, ו-EMA Length של 300 העלה אותה ל-2.8%. תוצאה שזזה כך משינוי פרמטר אחד עדיין לא יציבה מספיק, וגם 2.8% נשאר מתחת ל-3.5% של קנה-והחזק.