- יוצרJayadevRana
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזהההאותות נבדקים רק בסגירת הנר, לא במהלך המסחר
- פורסמה2026-07-11עדכון אחרון: 2026-07-11
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 11.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
מתיחת-כניעה בלונג: כשנרות-ירידה רצופים מותחים את המחיר הרחק מהממוצע הקצר
היוצר מגדיר את Capitulation Stretch Reversion כאסטרטגיית חזרה-לממוצע מבוססת פעולת-מחיר עם הטיה ללונג, והאותות נבדקים רק בסגירת הנר. בהגדרות שהרצנו: ממוצע-חזרה של 5 נרות, מתיחה של 0.5 ATR (טווח התנודה הממוצע לנר) מהממוצע, 2 נרות-כניעה, ממוצע-משטר EMA של 200, סטופ-מגן של 3 ATR וסטופ-זמן של 10 נרות. השורט כבוי, ולכן כל 38 העסקאות על SPY היו לונג. מדובר בפחות משתי עסקאות בשנה, כלומר בכלי שרוב הזמן יושב בצד.
למה שזה יעבוד? ההיגיון שבשם: אחרי נרות של מכירה מואצת שמותחים את המחיר הרחק מהממוצע הקצר, המוכרים מתעייפים והמחיר נוטה לחזור. על SPY זה קרה לא מעט: 24 עסקאות נסגרו ברווח, 63%. אבל יחס רווח/הפסד ממוצע של ×0.73 אומר שההפסד הממוצע גדול מהרווח הממוצע. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 1.25 מחזיר לך 1.25 דולר על כל דולר שהפסדת, מרווח צר שמס ופערי-ביצוע, שאינם בריצה, עלולים למחוק.
הכשל כאן הוא לא הפסד אלא היעדרות. הכסף היה בשוק 1.6% מהזמן, ובשאר 98.4% הוא החמיץ את מה שקנה-והחזק אסף. תשואה שנתית של 0.2% מול 7% פירושה שקנה-והחזק ניצח ב-$52,005, וזה המחיר של לשבת בחוץ. מנגד, הירידה הגדולה מהשיא (drawdown) הייתה מורידה $10,000 בשיא ל-$9,029 בלבד, אבל רצף של 4 הפסדים ושנת 2011 כגרועה מזכירים שגם השקט הזה לא חינם. ברגישות, הרחבת הסטופ ל-4.5 ATR העלתה את התשואה הכוללת מ-4.2% ל-7.8%, וזה מעלה לבדיקה אם 3 ATR צמוד מדי לנכס הזה. בקטלוג, סקריפט בלי בק-טסט נראה בדיוק כמו סקריפט עם בק-טסט, וההבדל מתגלה רק כשמריצים.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView

בצילום, חפשו את סמני הכניסה והיציאה ובדקו אם הם מופיעים אחרי נרות-ירידה חדים, כשכל עסקה תחומה בסטופ-זמן של 10 נרות לכל היותר. הבעיה לא בעסקאות שעל הגרף, אלא ברווחים הארוכים שבין הסמנים.
מה קורה בפועל כשהסקריפט רץ
זיהוי
לפי היוצר, זו אסטרטגיית חזרה-לממוצע מבוססת פעולת-מחיר עם הטיה ללונג. על SPY היומי היא חיפשה מתיחה של 0.5 ATR (טווח-תנועה ממוצע) מתחת לממוצע של 5 ימים.
כניסה
האות נבדק בסגירת הנר, לא תוך-כדי היום. נדרשים 2 נרות-כניעה ומסנן-משטר של ממוצע נע 200, וכל העסקאות בריצה היו לונג בלבד לאורך כ-27.2 שנים.
יעד
היעד הוא חזרה לממוצע הקצר של 5 נרות, שממנו נמדדה המתיחה. עסקה שלא חזרה נסגרת בעצירת-זמן אחרי 10 נרות, ולכן הכסף היה בשוק רק 1.6% מהזמן.
סטופ
סטופ-הגנה (יציאה כפויה בהפסד) יושב 3 ATR מתחת למחיר-הכניסה ומגביל את ההפסד של כל עסקה בנפרד. בריצה נרשמו 14 עסקאות מפסידות, ועד 4 מהן ברצף.
לוח-ההגדרות — מה לכוון ומה להשאיר
הריצה על SPY השתמשה בברירת-המחדל של היוצר, ושתי הגדרות נבדקו ברגישות מול התוצאה המקורית: תשואה כוללת 4.2% וירידת-שיא 9.7%.
| Protective Stop (ATR) | מרחק סטופ-ההגנה מהכניסה, במכפלות של טווח-התנועה הממוצע. בריצה נקבע 3, והגדלה ל-4.5 העלתה את התשואה הכוללת על SPY ל-7.8% עם 35 עסקאות, בלי שירידת-השיא תזוז כלל. | 3 (ברירת-מחדל)גרסת 4.5 הניבה יותר, אבל זו ריצה אחת ולא הוכחה |
|---|---|---|
| ATR Length | מספר הנרות שמהם מחושב טווח-התנועה הממוצע, שעליו נשענים המתיחה והסטופ. בריצה על SPY היומי, מעבר מ-14 ל-21 הוריד את התשואה הכוללת ל-3.3% והעמיק את ירידת-השיא ל-12.5%. | 14 (ברירת-מחדל)הערך 21 נתן פחות תשואה ויותר ירידה בריצה הזאת |
| Stretch (ATR from mean) | כמה רחוק מתחת לממוצע הקצר המחיר צריך לברוח, ביחידות של טווח-התנועה הממוצע. 0.5 הוא הערך בריצה, והוא לא נבדק ברגישות, כך שהשפעתו על 38 העסקאות עדיין פתוחה. | ברירת-מחדלהמועמדת הבאה לבדיקת-רגישות, כי היא קובעת מתי נכנסים |
| Reversion Mean Length | אורך הממוצע הקצר שממנו נמדדת המתיחה ואליו העסקה אמורה לחזור. 5 נרות יומיים הם שבוע מסחר, כך שהאסטרטגיה מכוונת לתנודות של ימים ספורים בלבד על SPY היומי. | 5 (ברירת-מחדל)קובע גם את היעד, לכן כל שינוי מזיז שני כללים |
| Regime EMA Length | אורך הממוצע הנע המעריכי שמגדיר את משטר-השוק לפני שמתיחה נספרת כאות. 200 נרות יומיים הופכים אותו למסנן איטי, ואין לו בדיקת-רגישות בריצה על SPY בתקופה הזאת. | 200 (ברירת-מחדל)שינוי כאן משנה אילו תקופות בכלל פתוחות למסחר |
| Capitulation Bars | מספר נרות-הכניעה שנדרשים לפני שאות-הלונג נדלק בסגירת הנר. בריצה נקבעו 2, ואין להגדרה נתון-רגישות, אף שהיא קובעת ישירות כמה הזדמנויות נפתחות בכלל על SPY היומי. | 2 (ברירת-מחדל)משפיעה על תדירות-העסקאות, ולכן שווה בדיקה נפרדת |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

Capitulation Stretch Reversion is a long-biased, price-action mean-reversion strategy.
— JayadevRana, יוצר הסקריפט, בעמוד-הפרסום הרשמי. משפט אחד שמגדיר בדיוק מה הסקריפט ומה הוא לא: הטיה ללונג, פעולת-מחיר, חזרה לממוצע. נדיר שיוצר מצמצם את עצמו כך בשורה אחת, וההגדרה הצרה הזו מאפשרת לבחון את הסקריפט מול מה שהוא טוען על עצמו.
הרצנו את זה על SPY (מדד S&P 500) — הנה מה שיצא
בק-טסט מריץ את חוקי Capitulation Stretch Reversion על 27.2 שנים של SPY שכבר קרו. זו לא תחזית לשנים הבאות, זה שיעור על מה שהחוקים היו עושים.

מספר עסקאות
38
38 עסקאות ב-27.2 שנים הן פחות משתיים בשנה. זה מדגם דק, ועסקה חריגה אחת יכולה להזיז את כל התמונה של הסקריפט הזה.
תקופת הבדיקה
27.2 שנים
27.2 שנים, מ-1999 עד 2026, תקופה ארוכה שכוללת מחזורי שוק שונים, כולל השנה שסומנה כגרועה ביותר – 2011. כלומר המספרים כאן עברו גם שווקים יורדים, לא רק עליות נוחות.
תשואה שנתית
0.2%
0.2% בשנה מול 7% בקנה-והחזק: בתשואה הסקריפט לא מתחרה. מה שנשאר לבדוק הוא מה קיבלת בתמורה לוויתור הזה.
ירידה מקסימלית מהשיא
9.7%
9.7% ירידה מהשיא (drawdown, הנפילה מהפסגה הקודמת של החשבון): $10,000 בשיא הופכים ל-$9,029. זה הכאב שמשלמים גם כשהתשואה כמעט אפסית.
השנה הגרועה
2011
2011 הייתה השנה הגרועה של הריצה.
זמן בשוק
1.6%
1.6% מהזמן בשוק אומר שב-98.4% מהזמן הכסף בחוץ ולא עובד בשבילך.
עסקאות מרוויחות · ויחס רווח/הפסד
24 מ-38 · ×0.73
כל אחד לבדו מטעה: 63% מרוויחות, אבל יחס ×0.73 אומר שרווח ממוצע קטן מהפסד ממוצע. יחד יוצא Profit Factor (רווחים חלקי הפסדים) של 1.25.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של JayadevRana (גרסת 2026-07-11), צד-לונג בלבד, על גרף SPY (מדד S&P 500) יומי
- הגדרותInitial capital=10000 · Commission=0.1% · Regime EMA Length=200 · Reversion Mean Length=5 · ATR Length=14 · Stretch (ATR from mean)=0.5 · Capitulation Bars=2 · Protective Stop (ATR)=3 · Time Stop (bars)=10 · Trade Longs=on · Trade Shorts=off · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה11.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Capitulation Stretch Reversion משקרת — והמספרים של השקר
Capitulation Stretch Reversion מחליט רק בסגירת-הנר, ועדיין יש שלושה מקומות שבהם הריצה על SPY פחות יפה מהקטלוג.
העסקאות המפסידות
14 מ-38
14 מתוך 38 עסקאות נסגרו בהפסד, יותר מאחת מכל שלוש. מכיוון שההפסד הממוצע גדול מהרווח הממוצע, כל מפסידה כזו אוכלת יותר מהרווח של מרוויחה אחת. מי שבוחן את הסקריפט צריך לשאול אם יחזיק מעמד מול הפסד בזמן אמת, כשהגרף עוד לא יודע איך זה נגמר.
השנה הגרועה ורצף-ההפסדים
2011 · 4 ברצף
2011 הייתה השנה הגרועה בריצה. בנפרד, הסקריפט רשם 4 עסקאות מפסידות ברצף. בקצב של פחות משתי עסקאות בשנה רצף כזה יכול להימשך זמן רב, ובמהלכו קשה להבדיל בין שיטה בהפסד זמני לשיטה שפשוט הפסיקה לעבוד.
הזמן בחוץ
98.4%
ב-98.4% מהזמן הכסף לא היה בשוק, והמדד המשיך בלעדיו: $10,000 בקנה-והחזק הפכו ל-$62,429, מול $10,424 כאן. זה פער של $52,005 לטובת קנה-והחזק. בקטלוגים זה נקרא "חשיפה נמוכה". בדוח זה פשוט כסף שחיכה בצד. הירידה הקטנה מהשיא אמיתית, אבל זה המחיר ששולם עליה בתקופת הריצה.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש במדגם? 38 עסקאות ב-27.2 שנים, והכסף היה בשוק רק 1.6% מהזמן. זה מדגם דק: הזזת הסטופ מ-3 ל-4.5 ATR (טווח-תנודה ממוצע) כמעט הכפילה את התשואה הכוללת, מ-4.2% ל-7.8%. התוצאה רגישה לכל פרמטר.
- האם הדוח כולל עמלה? דוח ששדה-העמלה בו נשאר 0 מציג רווח שלא קיים בחשבון אמיתי. בריצה שלנו הוגדרה ידנית עמלה של 0.1% לפעולה. מס רווחי-הון 25% ופערי-ביצוע עדיין לא נכללו, אז המציאות חלשה יותר.
- האם הסקריפט מצייר-מחדש? לא בדקנו זאת. לפי התיעוד, האותות נבדקים בסגירת הנר ולא במהלך היום (evaluated on bar close).
- מי בחר נכס ותקופה? אנחנו, ולא כדי להחמיא: SPY בגרף יומי מ-1999 עד 2026, כ-27.2 שנים שכוללות שנים גרועות כמו 2011. היוצר לא פרסם בק-טסט, והמבחן הארוך הזה הסתיים בניצחון של קנה-והחזק ב-$52,005.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
תוצאה שמתהפכת משינוי קטן בהגדרה אחת היא צירוף-מקרים. כאן הזזנו שתי הגדרות ובדקנו אם 4.2% מחזיקים.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 38 | 4.2% | 9.7% |
| שינוי Protective Stop (ATR) מ-3 ל-4.5 | 35 | 7.8% | 9.7% |
| שינוי ATR Length מ-14 ל-21 | 36 | 3.3% | 12.5% |
כמה כסף בכלל שמים על דבר כזה?
הריצה עצמה מראה כמה זה כואב: רצף-ההפסדים הארוך היה 4 עסקאות ברצף, והירידה המקסימלית מהשיא (drawdown, הנפילה מהשיא של החשבון עד השפל שאחריו) הייתה 9.7%. כלומר, $10,000 בשיא היו הופכים ל-$9,029. ההגדרות כוללות הון-התחלתי של $10,000 ועמלה של 0.1%. השאלה שלך היא אם תחזיק מעמד מול ארבעה הפסדים רצופים בשביל 0.2% בשנה.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. הכללים כאן מכניים: סטופ מגן (יציאה אוטומטית בהפסד) במרחק 3 ATR, יציאה כפויה אחרי 10 נרות, ולונג בלבד. 98.4% מהזמן הכסף בחוץ, כי הסקריפט מחליט גם מתי לא לפעול. זה תרגול בלחכות לתנאי מוגדר במקום לרדוף אחרי תחושה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פתח גרף יומי של SPY
פתח גרף חדש, הקלד AMEX:SPY ובחר טווח-זמן יומי. על הנכס והגרף האלה רצה הבדיקה, מ-14.1.1999 עד 26.3.2026. גרף אחר ייתן מספרים אחרים, ולא תוכל להשוות אותם לדוח שאתה קורא כאן.
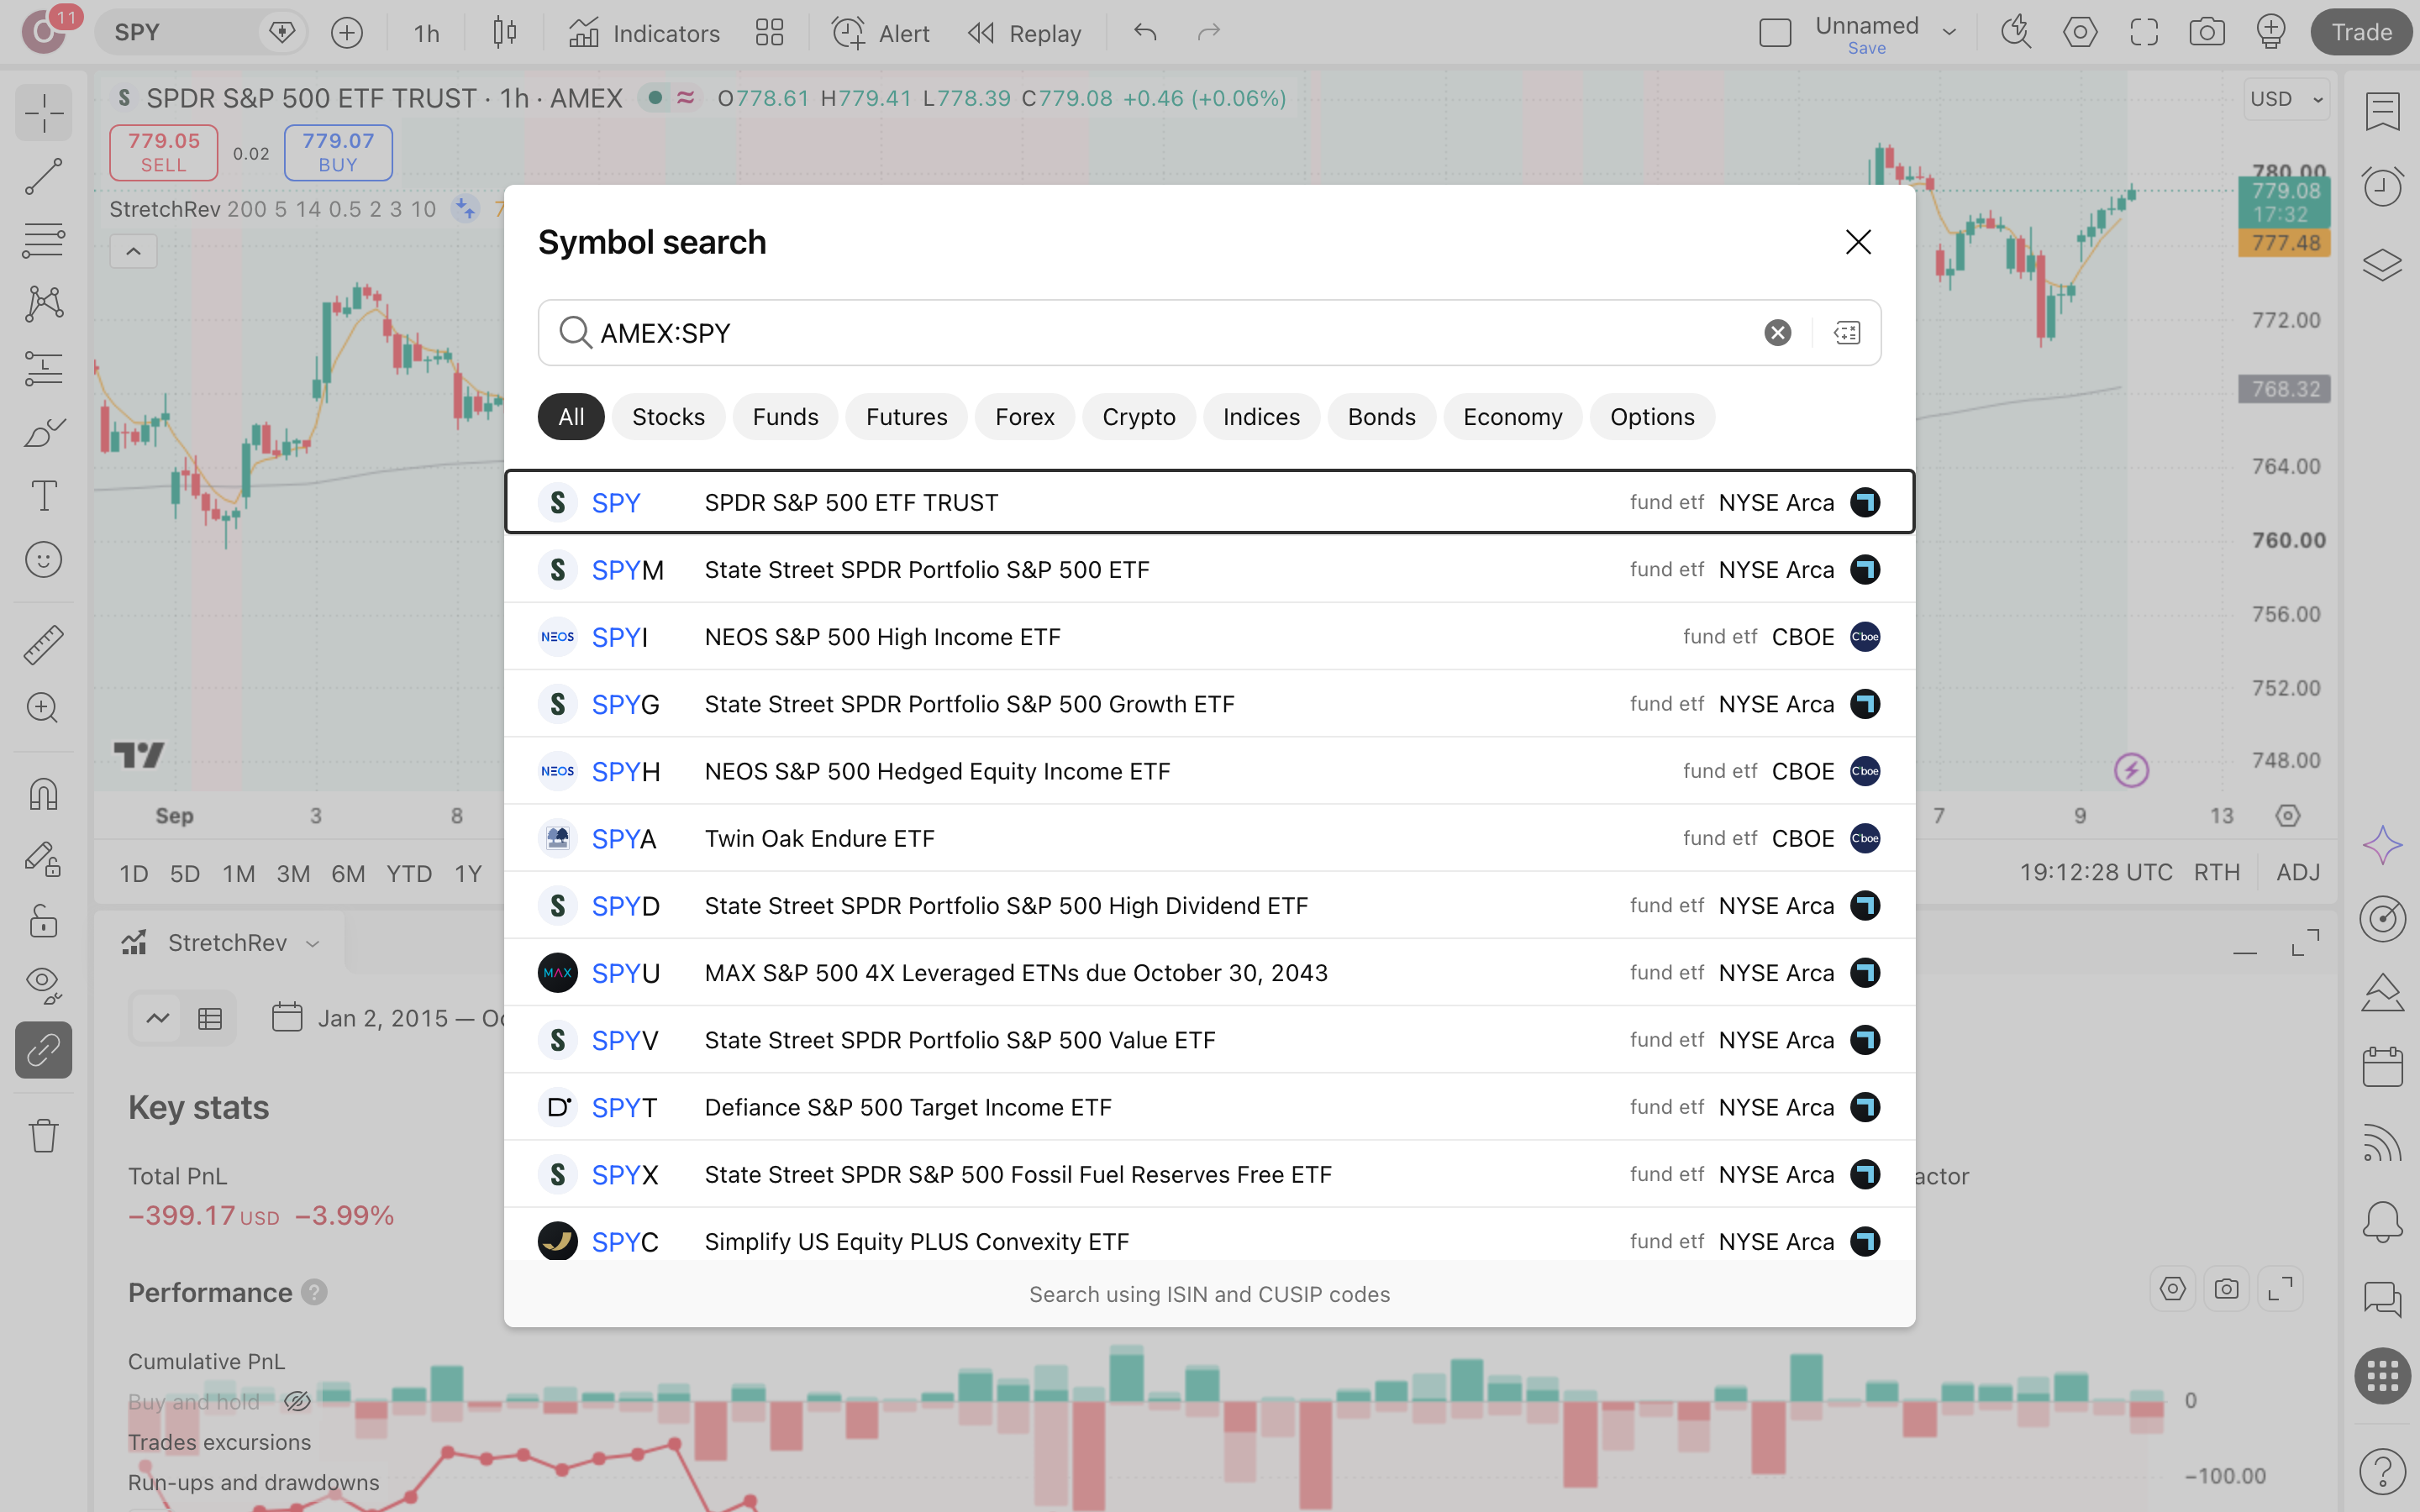
מצא את הסקריפט בספריית הקהילה
חפש את Capitulation Stretch Reversion [Jayadev Rana] של JayadevRana, או פתח את עמוד-הסקריפט מהקישור והוסף אותו לגרף.

חפש לפי השם המלא ולפי המחבר JayadevRana. סקריפט בשם דומה ממחבר אחר הוא קוד אחר, והדוח הזה לא חל עליו.
הגדר עמלה לפני שאתה מסתכל על מספר
פתח את חלון Properties של האסטרטגיה וקבע עמלה של 0.1% לכל פעולה והון-התחלתי של $10,000, כמו בריצה הזאת. בלי עמלה, 38 העסקאות ייראו טובות יותר מכפי שהן. גם עם העמלה, הדוח עדיין לא כולל מס 25% ופערי-ביצוע.
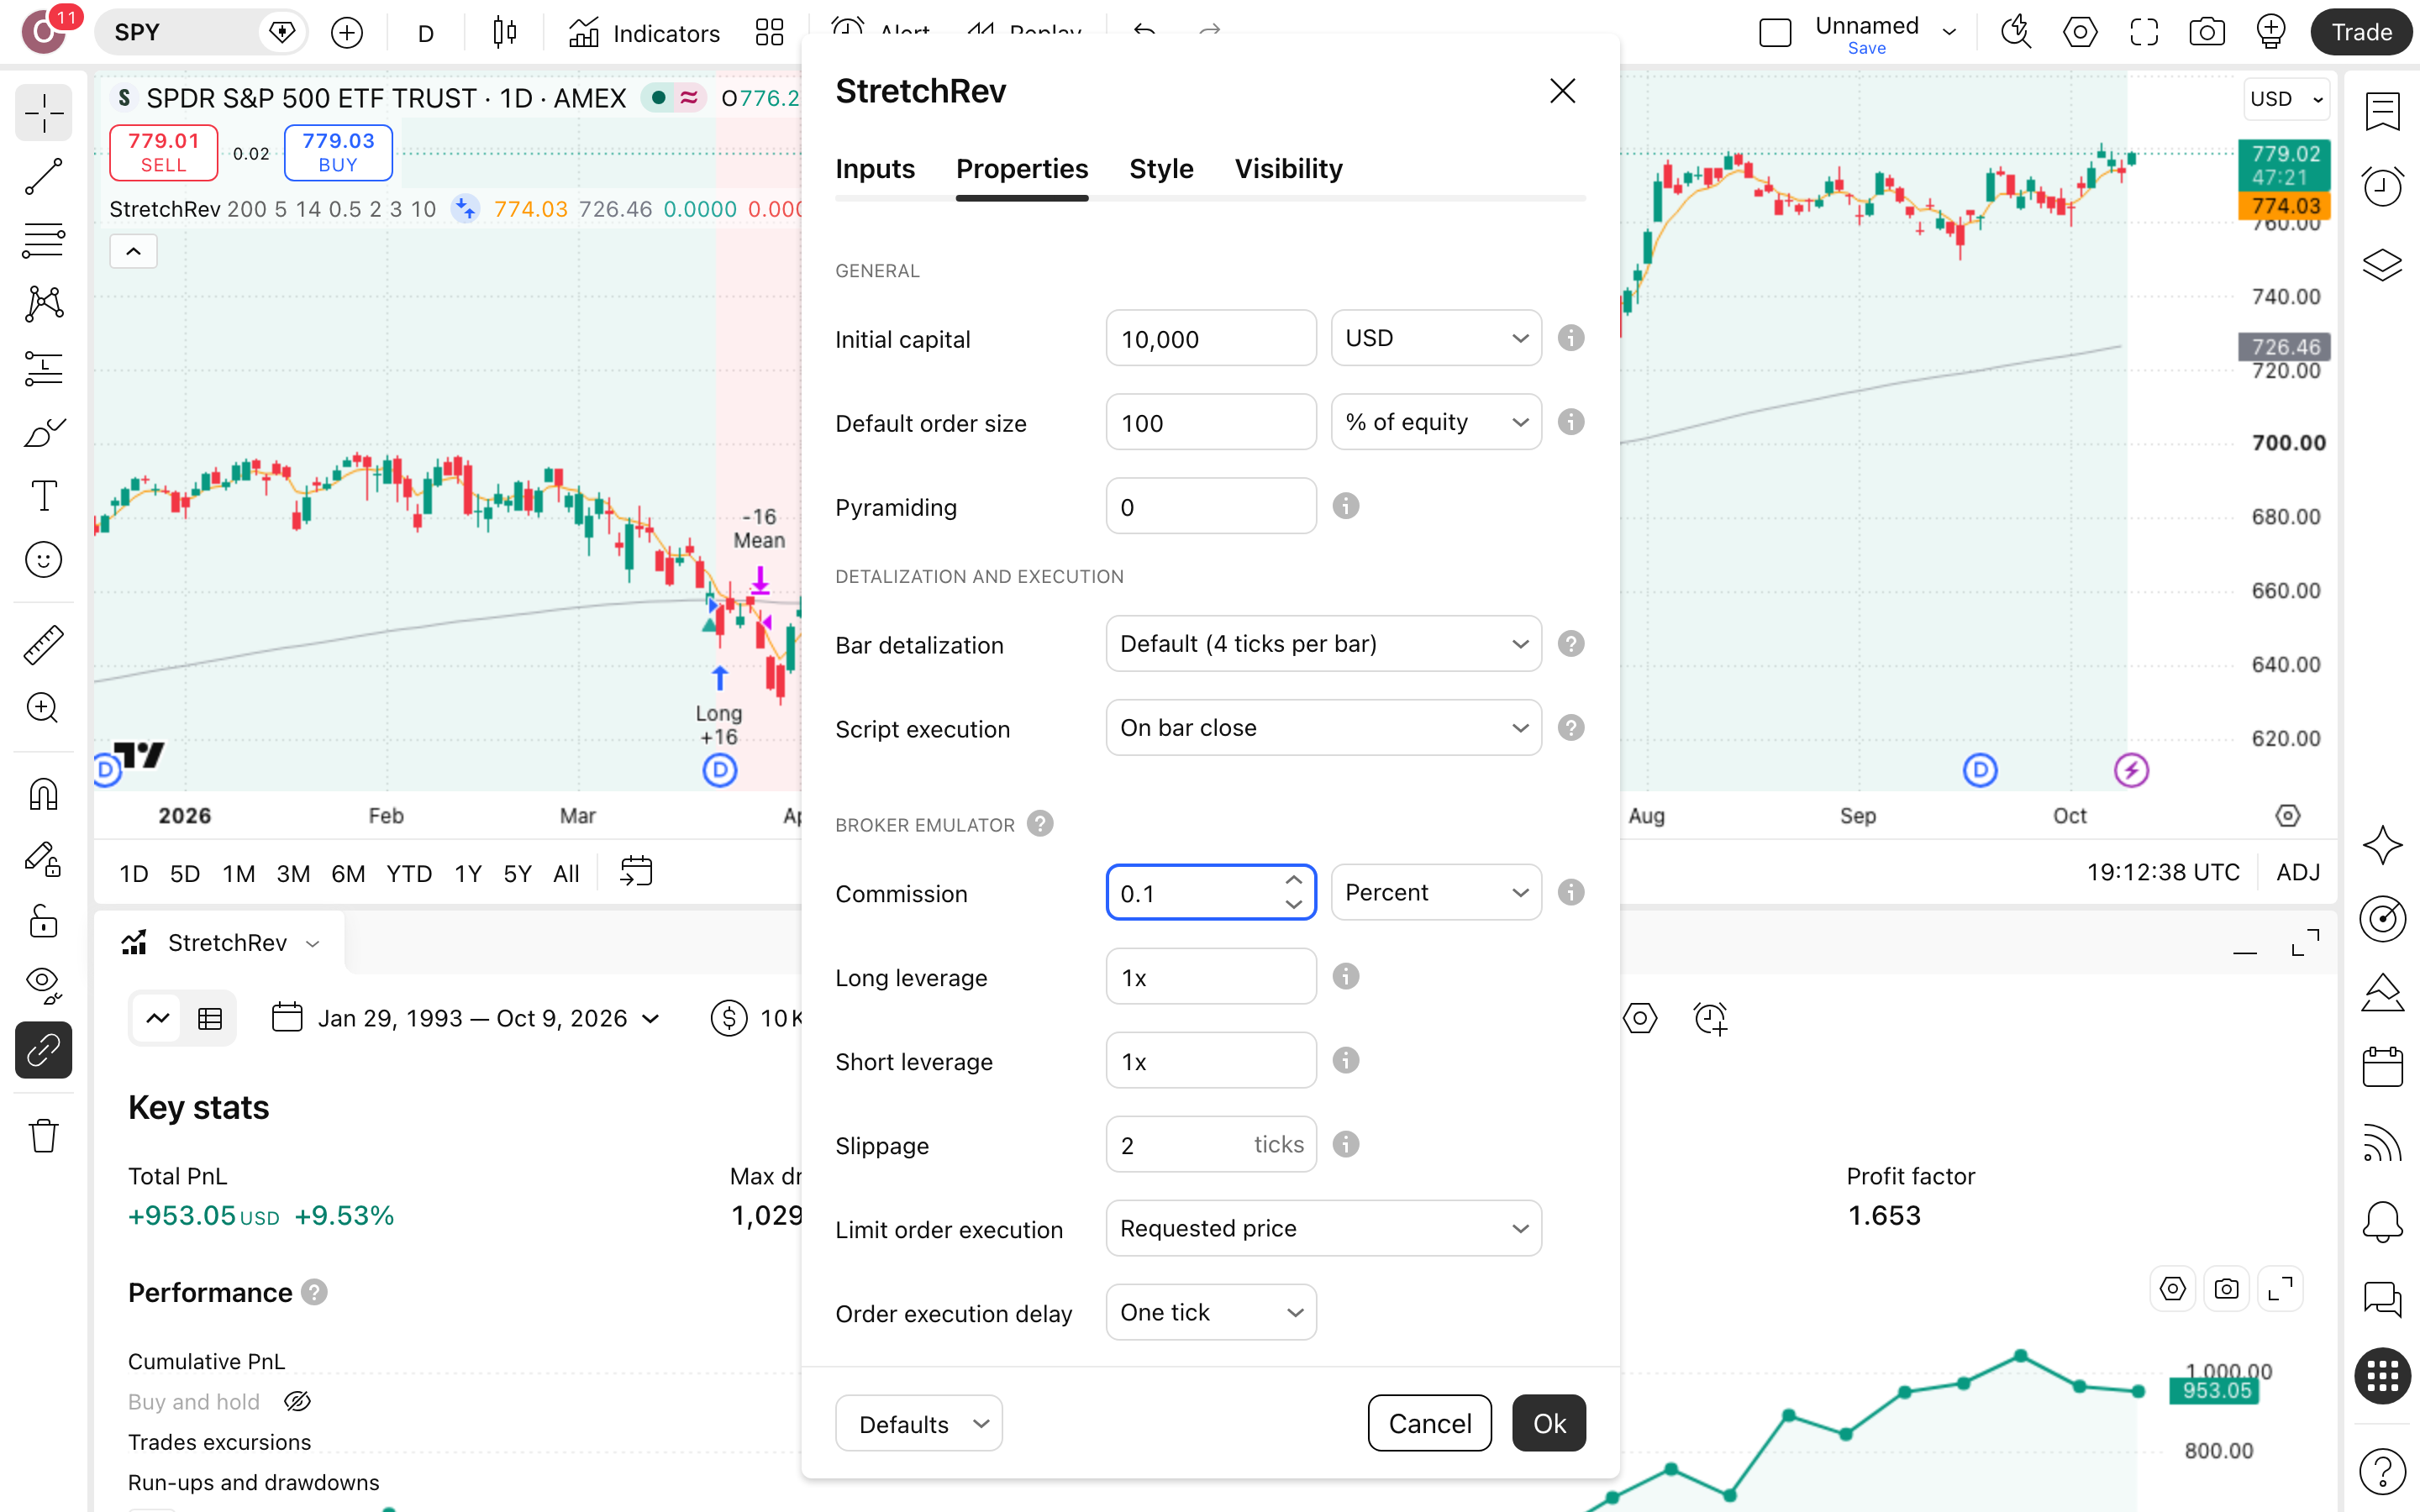
פתח את Strategy Tester ובדוק הגדרות
ודא שההגדרות תואמות לריצה: Regime EMA Length 200, Reversion Mean Length 5, ATR Length 14, Stretch 0.5, Capitulation Bars 2. סטופ-ההגנה (יציאה כפויה כשהמחיר נע נגדך) עומד על 3 ATR, עצירת-הזמן על 10 נרות, והמסחר בלונג בלבד.
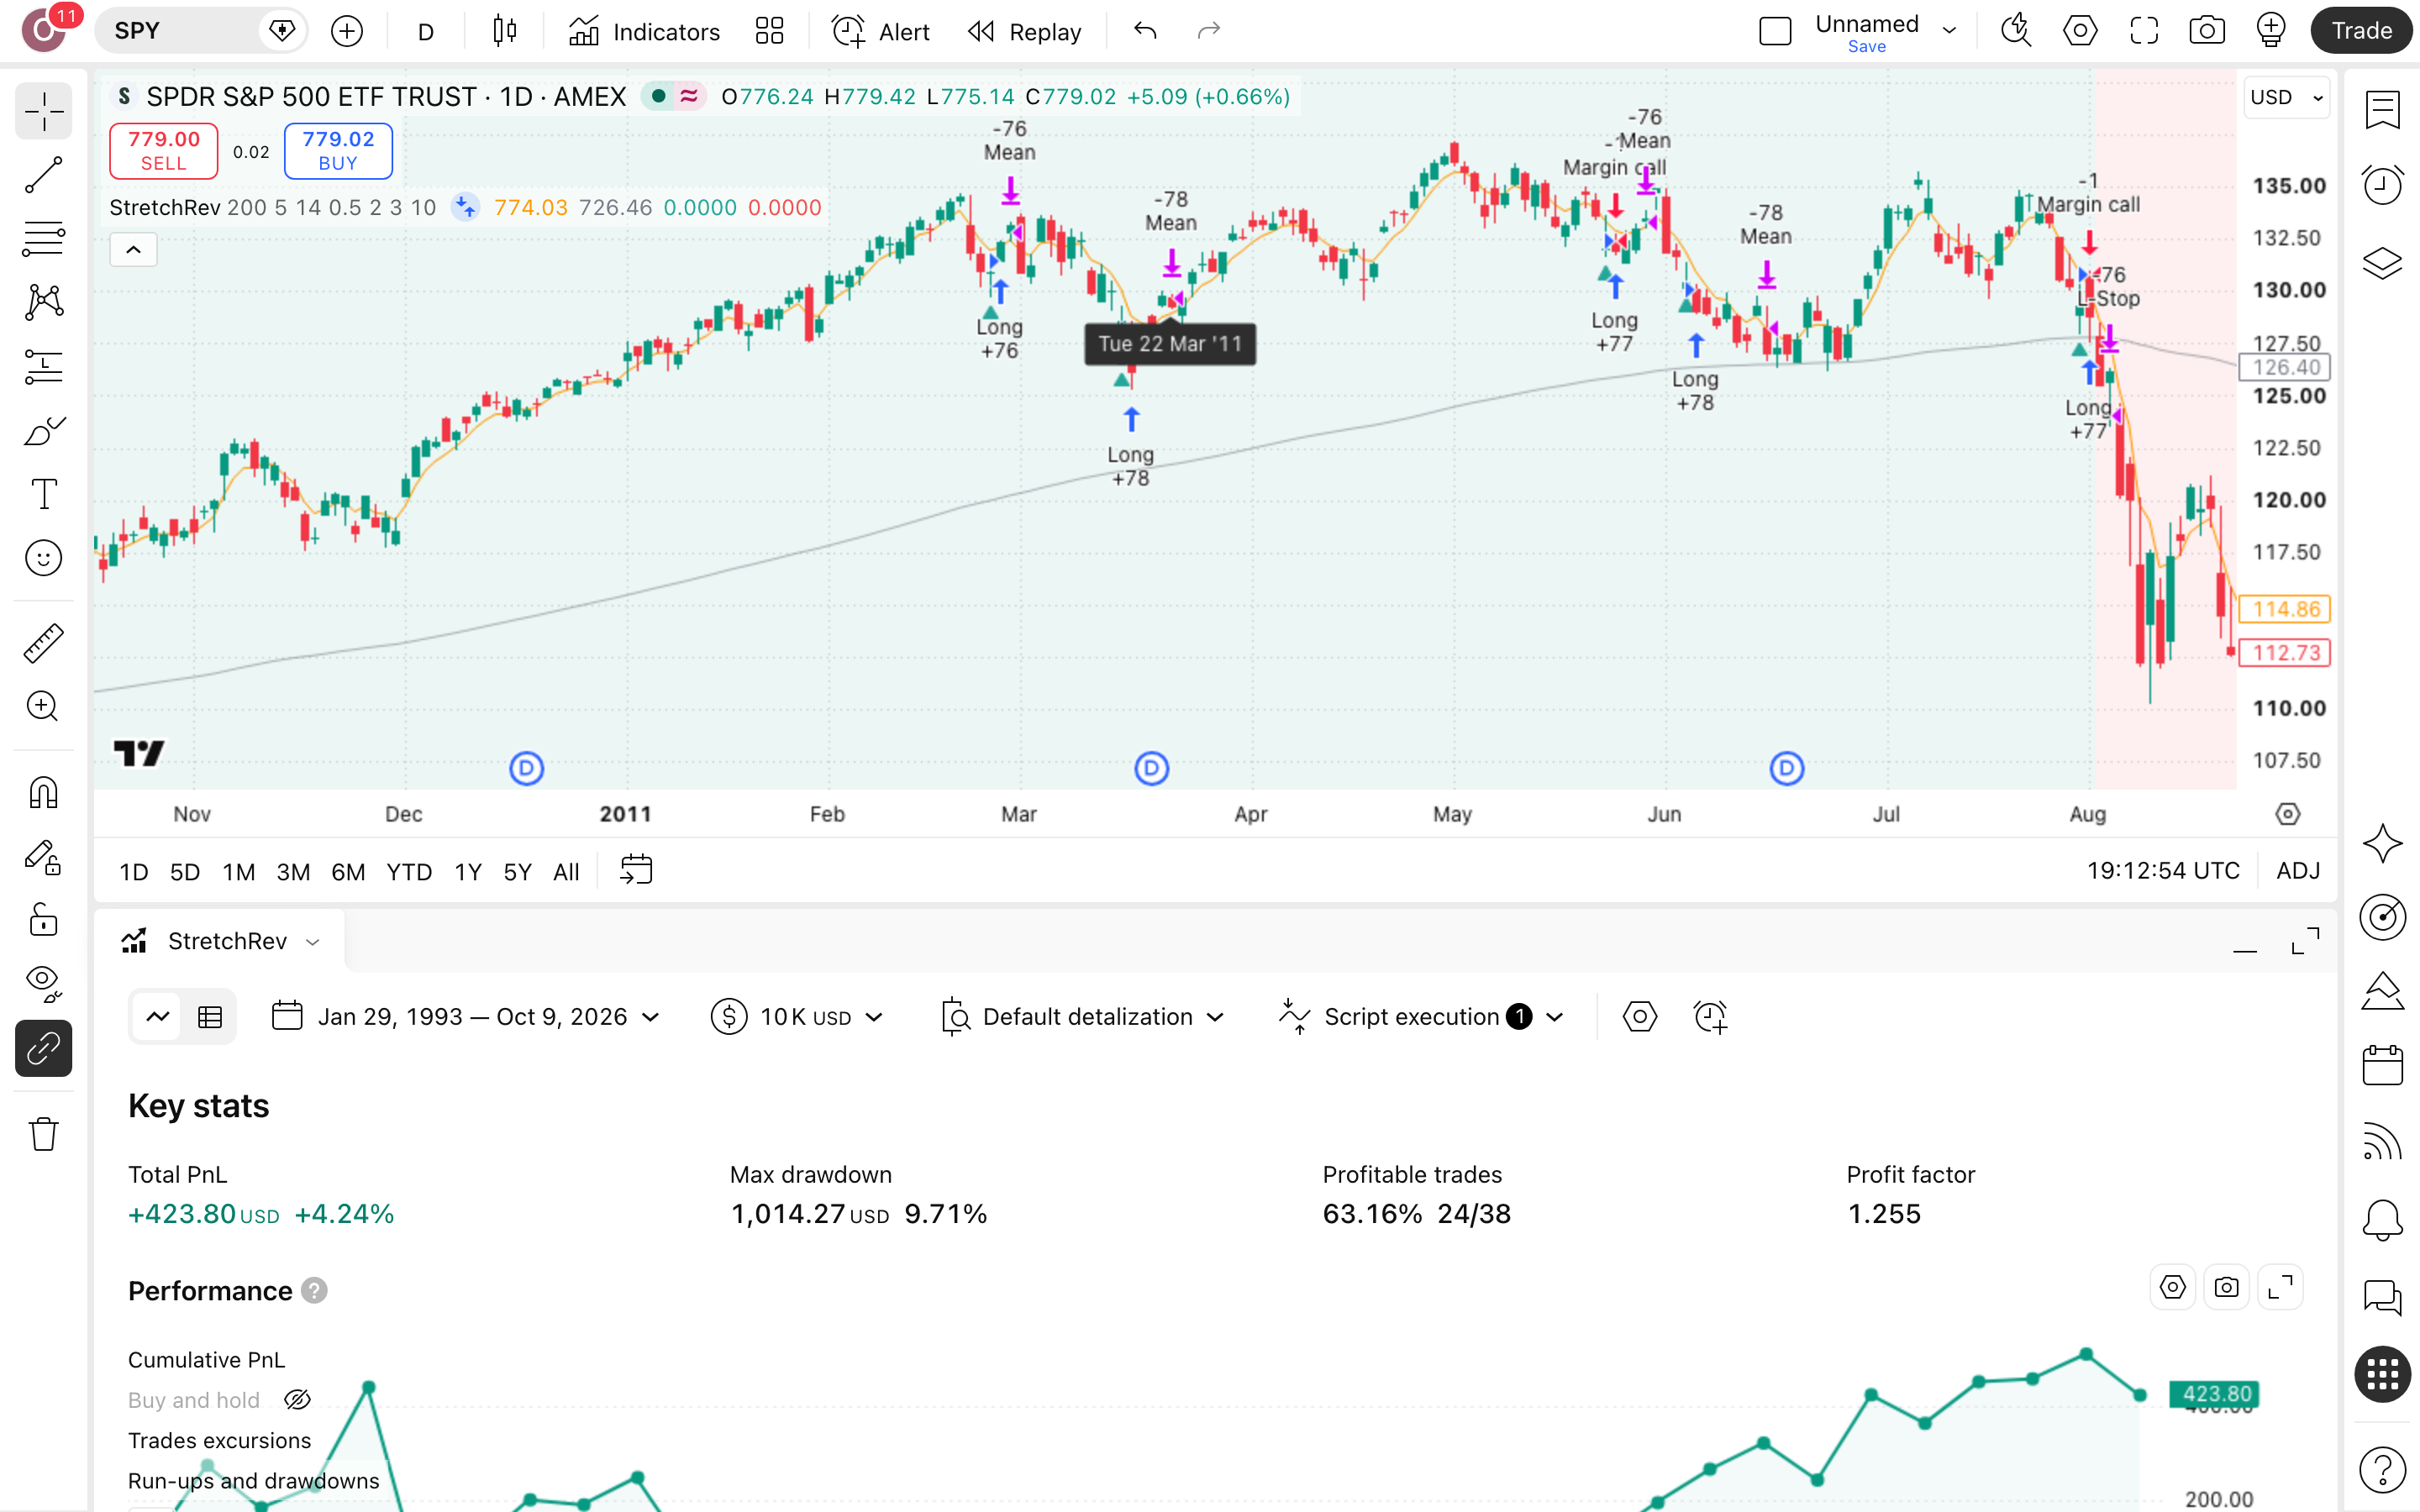
קרא את הדוח והחלף נכס
קרא קודם את הירידה המקסימלית של 9.7%, ורק אחריה את התשואה הכוללת של 4.2%. 24 מתוך 38 עסקאות הרוויחו, אבל יחס רווח/הפסד ממוצע של ×0.73 אומר שהפסד ממוצע גדול מרווח ממוצע. אחר-כך הרץ את אותן הגדרות על נכס אחר.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Capitulation Stretch Reversion
האם הסקריפט מצייר-מחדש?
לא בדקנו זאת. הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש.
כמה כואבת הנפילה הגרועה בריצה?
הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה מפסגת-התיק עד השפל) הייתה 9.7%: תיק של $10,000 בשיא היה יורד ל-$9,029. בשינוי ATR Length מ-14 ל-21 היא קפצה ל-12.5%, כלומר המספר רגיש להגדרות.
אם קנה-והחזק ניצח, למה בכלל לבחון את הסקריפט?
קנה-והחזק ניצח בבירור: $62,429 מול $10,424, פער של $52,005. מה שהריצה כן מעלה לבדיקה הוא זמן-החשיפה: הכסף היה בשוק רק 1.6% מהזמן. השאלה הפתוחה היא מה עושים עם 98.4% הנותרים, והסקריפט לבדו הניב 0.2% בשנה מול 7% במדד.
מה הסקריפט בעצם עושה?
במילות היוצר, זו אסטרטגיית חזרה-לממוצע מבוססת פעולת-מחיר, עם הטיה ללונג (long-biased, price-action mean-reversion). בריצה על SPY מ-1999 עד 2026 היא נכנסה רק 38 פעמים, כולן לונג, והשורט כבוי בהגדרות. המשמעות: פחות משתי עסקאות בשנה, כך שתוצאה נבנית לאורך עשור ולא לאורך חודש אחד.
האם 63% עסקאות מרוויחות אומרים שהסקריפט רווחי?
לא בהכרח. 24 מתוך 38 עסקאות הרוויחו, אבל יחס רווח/הפסד ממוצע של ×0.73 אומר שההפסד הממוצע גדול מהרווח הממוצע. Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 1.25 הוא רווחי בדוחק. שינוי הסטופ המגן מ-3 ל-4.5 ATR הקפיץ את התשואה הכוללת מ-4.2% ל-7.8%, כלומר התוצאה רגישה לפרמטר אחד.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על SPY בגרף יומי עם ההגדרות שלמעלה, ועבור עסקה-עסקה על 38 הכניסות. רשום ליד כל אחת למה נכנסה ולמה יצאה. כך תלמד לקרוא דוח לפני שתסמוך עליו.
אם אתה כבר סוחר לפי תחושה: קח את עשר העסקאות האחרונות שלך ורשום לכל אחת כלל-יציאה כתוב, כמו היציאה אחרי 10 נרות בסקריפט הזה. אם לרובן אין כלל כזה, זה הממצא החשוב, יותר מאחוז ההצלחה.
אם אתה שוקל כסף אמיתי: השווה קודם מול האלטרנטיבה הפשוטה: באותה ריצה $10,000 הפכו ל-$10,424, מול $62,429 בקנה-והחזק. הרץ בעצמך גרסה שמחשבת גם מס ופערי-ביצוע, ושאל מה הסקריפט נותן לך שהמדד לא נתן.