- יוצרthetrading
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההסימני כניסה לשורט: משולשים אדומים מעל הנר
- פורסמה2026-03-15עדכון אחרון: 2026-03-15
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 11.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
שורט במשטר דובי: נכנס רק כשהשוק בחולשה, ושאר הזמן יושב בחוץ
SPY Bear Regime Short System עושה דבר אחד: מסמן כניסות לשורט כמשולשים אדומים מעל הנר, ובריצה שלנו זה קרה 123 פעמים בכ-31 שנים. ההגדרות שהרצנו: ממוצע ארוך של 250 נרות, ממוצע קצר של 5, RSI באורך 3 עם רף קנייה-יתר של 70, ומרחק מינימלי של 2% מתחת לממוצע הארוך. מבחינתך זה אומר שזה לא כלי לישיבה בשוק: 94.2% מהזמן הכסף שלך בחוץ ומחכה.
למה שזה יעבוד? שמות הפרמטרים מרמזים על מסנן ארוך שמגדיר מתי השוק חלש, ומדדים קצרים מאוד שמחפשים קפיצה קצרה בתוך החולשה. בריצה זה תפס: 84 מתוך 123 עסקאות הרוויחו, 68%. אבל יחס רווח/הפסד ממוצע של ×0.69 אומר שהעסקה המפסידה הממוצעת גדולה מהמרוויחה. מדד Profit Factor (סך הרווחים חלקי סך ההפסדים) של 1.49 אומר שהיתרון קיים אבל דק: אתה אוסף הרבה ניצחונות קטנים ומשלם עליהם בהפסדים גדולים יותר.
הכיוון הוא שורט בלבד, ולכן הכישלון המובנה הוא השוק העולה: 1.4% שנתי מול 9.6% בקנה-והחזק, כלומר מי שמחפש צמיחה לא ימצא אותה כאן. הירידה המקסימלית מהשיא, 21.9%, אומרת ש-$10,000 בשיא היו הופכים ל-$7,814, וזה באסטרטגיה שכמעט לא נמצאת בשוק. השנה הגרועה הייתה 2009, ורצף-ההפסדים הארוך עמד על 4 עסקאות. שינוי הממוצע הקצר מ-5 ל-8 מעלה את התשואה הכוללת ל-62.1% אבל מנפח את הירידה ל-29%, כך שהשיפור נקנה בסיכון. ומערכת שנבנתה להרוויח מדובים מגיעה לקטלוג בלי בק-טסט מצורף, כאילו הדוב יבדוק את עצמו.
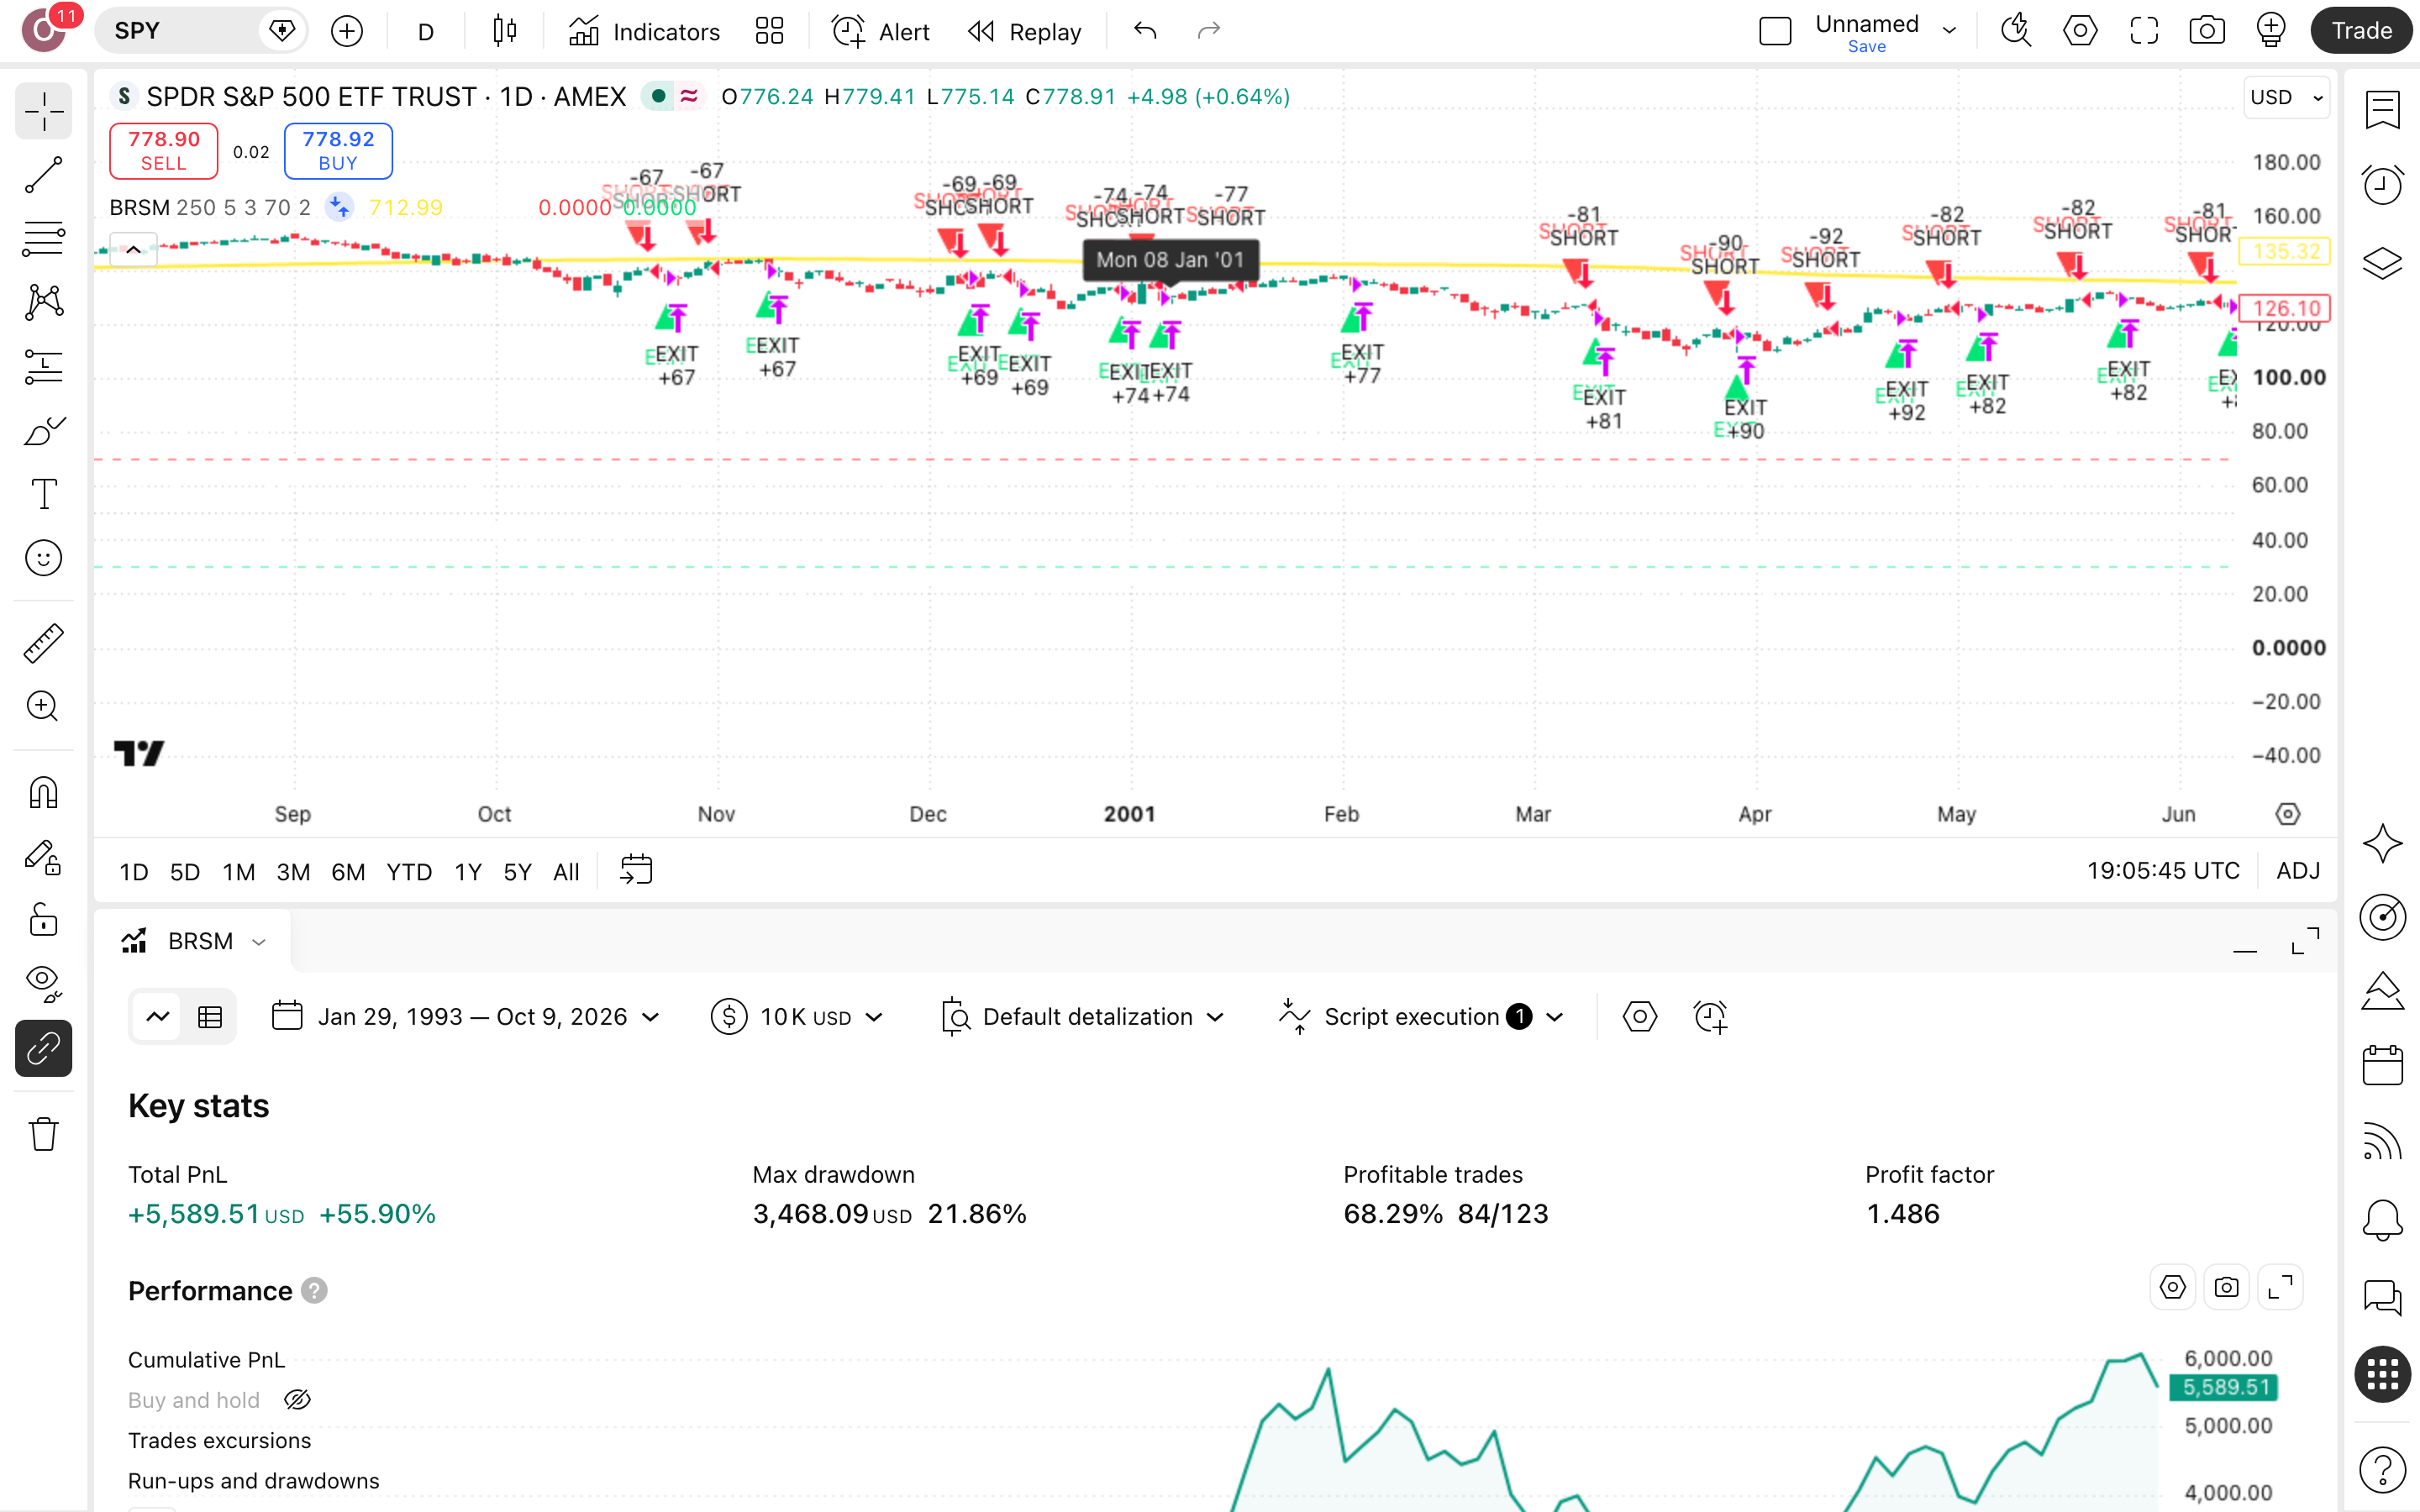
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
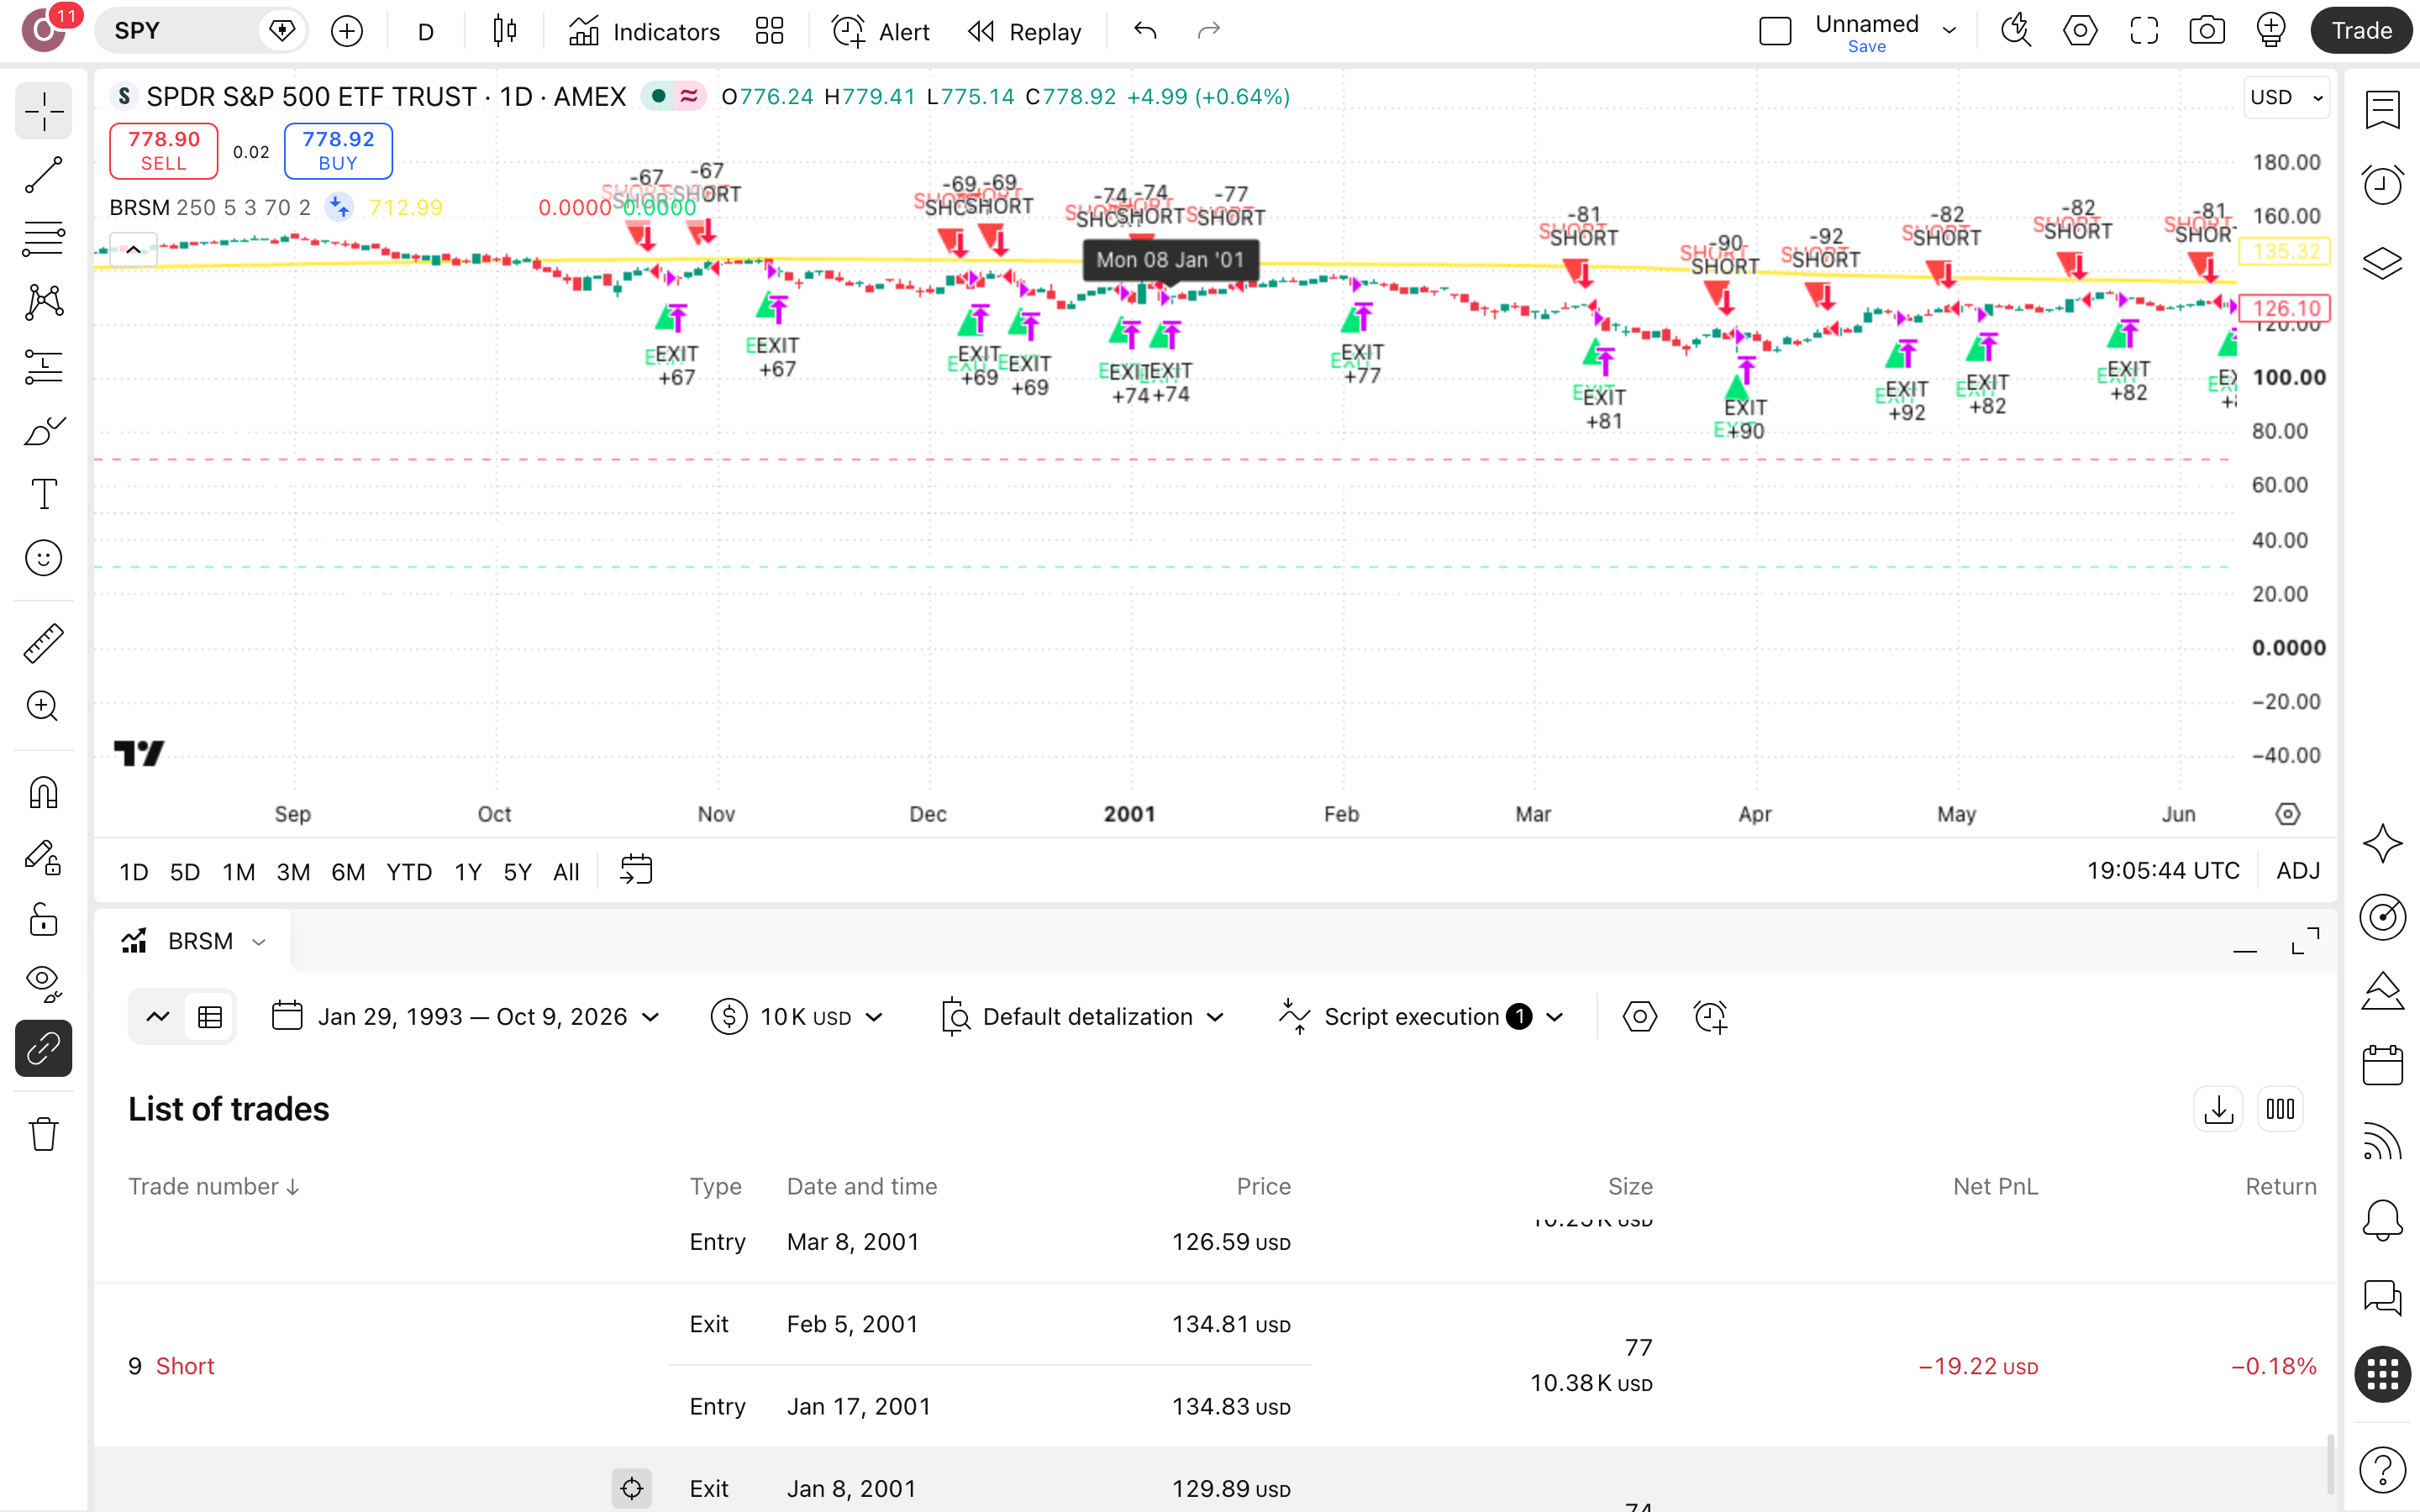
בצילום חפשו את המשולשים האדומים מעל הנרות של SPY, וצפו לשנים שלמות בלי אף אחד מהם. $10,000 הפכו ל-$15,590, מול $172,930 בקנה-והחזק.
מה קורה בפועל כשהסקריפט רץ
זיהוי
לפי המחבר, זו אסטרטגיית שורט מבוססת-כללים שנועדה להרוויח במשטרי שוק דובי. המשטר נמדד מול ממוצע נע ארוך של 250 ימים, עם סף מינימלי של 2% מתחתיו.
כניסה
בלשון המחבר, אות כניסה לשורט מופיע כמשולש אדום מעל הנר. בריצה על SPY זה קרה 123 פעמים, והכסף היה בשוק רק 5.8% מהזמן.
יעד
בהגדרות-הריצה אין פרמטר של יעד-רווח, ולכן מנגנון היציאה אינו חשוף לכיוונון. בפועל 84 מתוך 123 עסקאות הרוויחו (68%), אך הרווח הממוצע קטן מההפסד הממוצע: ×0.69.
סטופ
גם פרמטר סטופ (נקודת יציאה בהפסד) אין בהגדרות-הריצה. הסיכון נמדד בתוצאה: ירידה מקסימלית מהשיא של 21.9% — $10,000 בשיא היו הופכים ל-$7,814 — ורצף של 4 הפסדים רצופים.
לוח-ההגדרות — מה לכוון ומה להשאיר
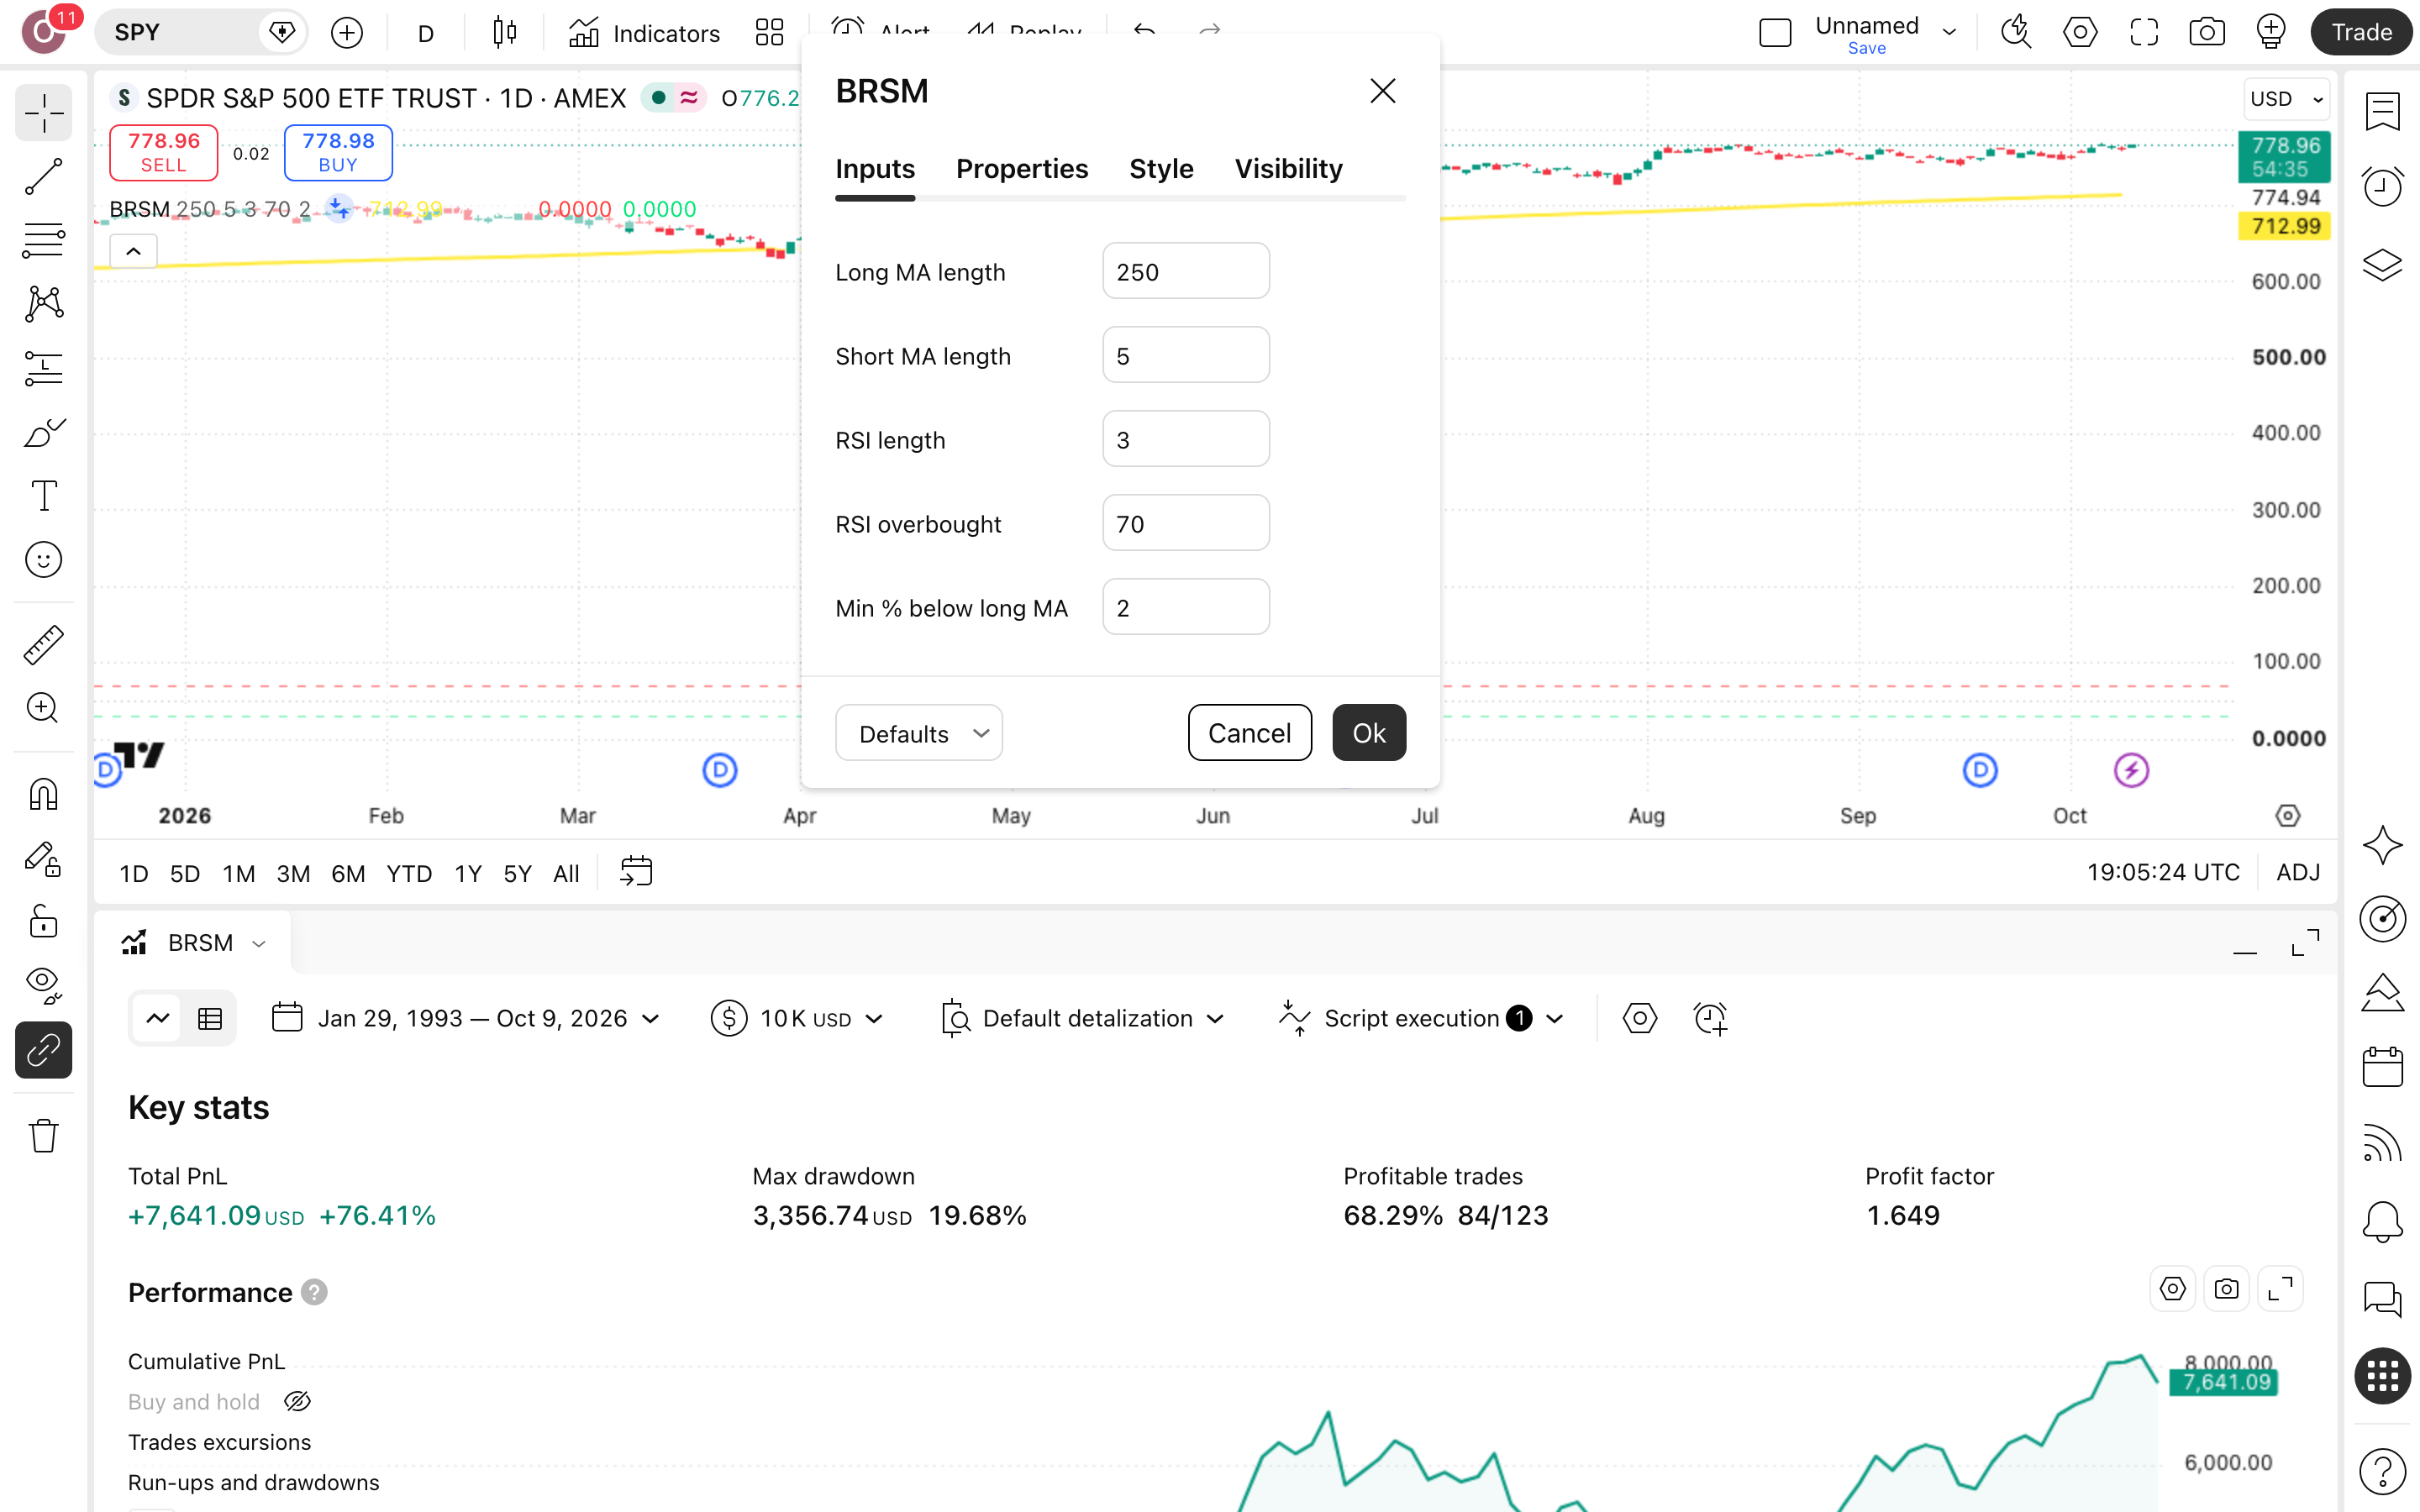
חמשת הפרמטרים שלמטה הם בדיוק מה שהורץ על SPY בגרף יומי, 1994–2025; שינוי קטן בשניים מהם הזיז את ירידת-השיא בחדות.
| Long MA length | אורך הממוצע הנע הארוך — 250 ימי מסחר, כשנת מסחר אחת. מולו נמדד משטר השוק הדובי של SPY בריצה הזאת, והוא קובע כמה מהר המערכת מכירה במגמה שהתהפכה. | ברירת-מחדל375: תשואה 51.3%, ירידת-שיא קפצה ל-26.3% |
|---|---|---|
| Short MA length | אורך הממוצע הנע הקצר — 5 ימים בלבד, כך שהוא מגיב כמעט לכל תנודה. זה הפרמטר הרגיש ביותר בבדיקה: שינוי קטן שלו מזיז את מספר העסקאות ואת ירידת-השיא. | ברירת-מחדל8: תשואה 62.1%, אך ירידת-שיא 29% ו-105 עסקאות |
| RSI length | אורך מתנד RSI — 3 ימים בלבד, חלון קצר מאוד, ולכן הקריאה שלו קופצת מהר בין קיצון לקיצון. בדיקת-הרגישות לא שינתה אותו, כך שהשפעתו על 123 העסקאות לא נמדדה. | ברירת-מחדללא נבדק ברגישות — שינוי בו הוא ניסוי פתוח |
| RSI overbought | רף קניית-היתר של המתנד — 70. מעליו קריאת RSI נחשבת מתוחה כלפי מעלה, והוא פועל לצד הממוצעים בהגדרת האות; בריצה הזאת על SPY הוא נשאר על ערך היוצר המקורי. | ברירת-מחדלערך היוצר, לא נכלל בבדיקת-הרגישות |
| Min % below long MA | המרחק המינימלי, באחוזים, שבו המחיר צריך להיות מתחת לממוצע הארוך — 2%. סף כזה מסנן מצבים שבהם SPY רק נוגע בקו, ומתיישב עם 5.8% זמן בשוק בלבד. | ברירת-מחדלערך היוצר; לא נכלל בבדיקת-הרגישות |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
A rules-based short-selling strategy designed to profit during bear market regimes.
— thetrading, יוצר הסקריפט, בעמוד-הפרסום הרשמי. מגדיר במשפט אחד הבטחה שאפשר לבדוק: רווח דווקא במשטר דובי. יוצר שלא פרסם בק-טסט השאיר את הבדיקה פתוחה, אז הרצנו כ-31 שנים של SPY כדי לראות אם השורט באמת מחזיק כשהדובים בשלטון.
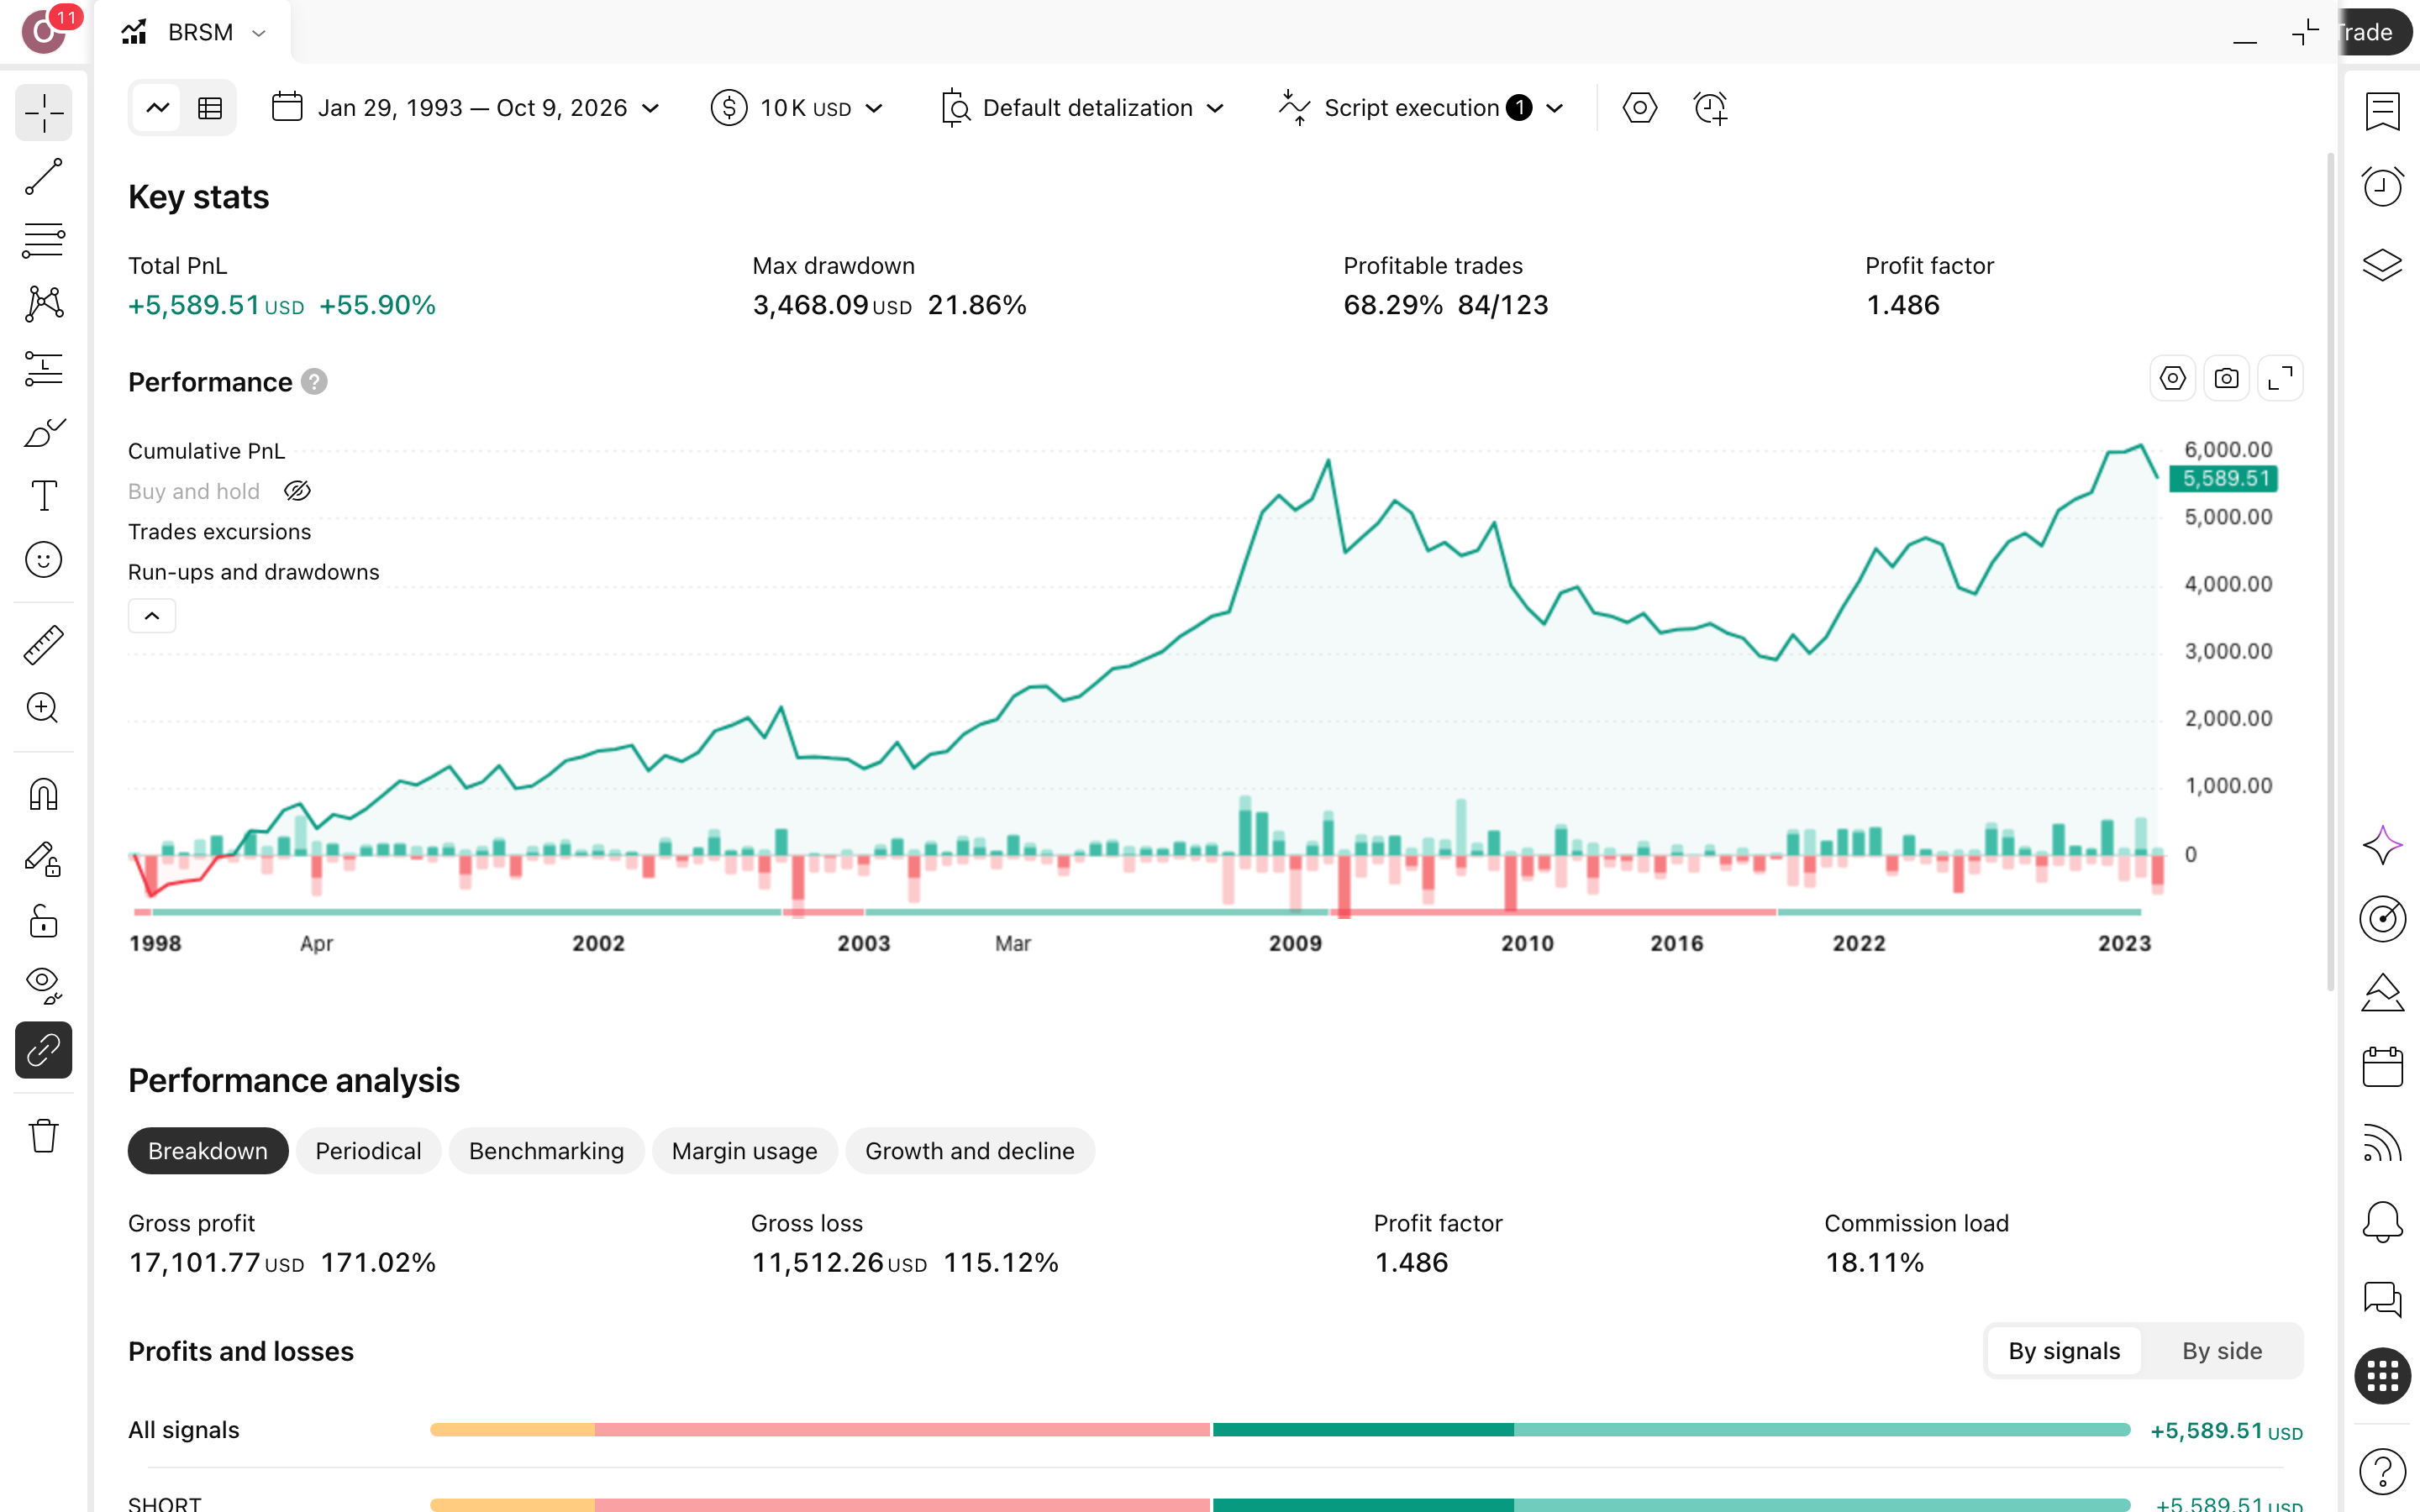
הרצנו את זה על SPY (מדד S&P 500) — הנה מה שיצא
בק-טסט הוא הרצה של חוקי SPY Bear Regime Short System על 31 שנים של מחירי עבר. זו לא תחזית לשנה הבאה, זה שיעור על מה שהחוקים האלה עשו.
מספר עסקאות
123
123 עסקאות ב-31 שנים הן בערך ארבע בשנה — מדגם סביר, אבל כל עסקה בודדת מזיזה כאן את התוצאה הכוללת בצורה מורגשת.
תקופת הבדיקה
31 שנים
חלון של 31 שנים, 1994 עד 2025, מכסה כמה מחזורי-שוק שלמים, כך שהתוצאה לא נשענת על שנה טובה אחת או על שוק-דובים בודד.
תשואה שנתית
1.4%
1.4% בשנה מול 9.6% בקנה-והחזק: הסקריפט לא מתחרה במדד על תשואה, ומי שמחפש כאן צמיחת-הון יקבל בעיקר מזומן שישב בחוץ.
ירידה מקסימלית מהשיא
21.9%
ירידה של 21.9% מהשיא (drawdown — הנפילה מהשיא לשפל) אומרת ש-$10,000 בשיא היו הופכים ל-$7,814 — מחיר כבד לסקריפט שמניב 1.4% בשנה.
השנה הגרועה
2009
2009 היא השנה הגרועה, והתשואה שלה לא נמסרה — כלומר המספר החשוב לבדיקה עצמאית שלך הוא דווקא זה שחסר בדוח.
זמן בשוק
5.8%
5.8% מהזמן בשוק אומר שהכסף שלך מחכה בצד 94.2% מהזמן, וזה כנראה חלק גדול מהפער של $157,340 מול קנה-והחזק.
עסקאות מרוויחות · ויחס רווח/הפסד
84 מ-123 · ×0.69
68% מרוויחות נשמע מצוין עד שרואים יחס ×0.69: ההפסד הממוצע גדול מהרווח הממוצע. רק יחד הם נותנים Profit Factor (רווחים חלקי הפסדים) של 1.49.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של thetrading (גרסת 2026-03-15), צד-שורט בלבד, על גרף SPY (מדד S&P 500) יומי
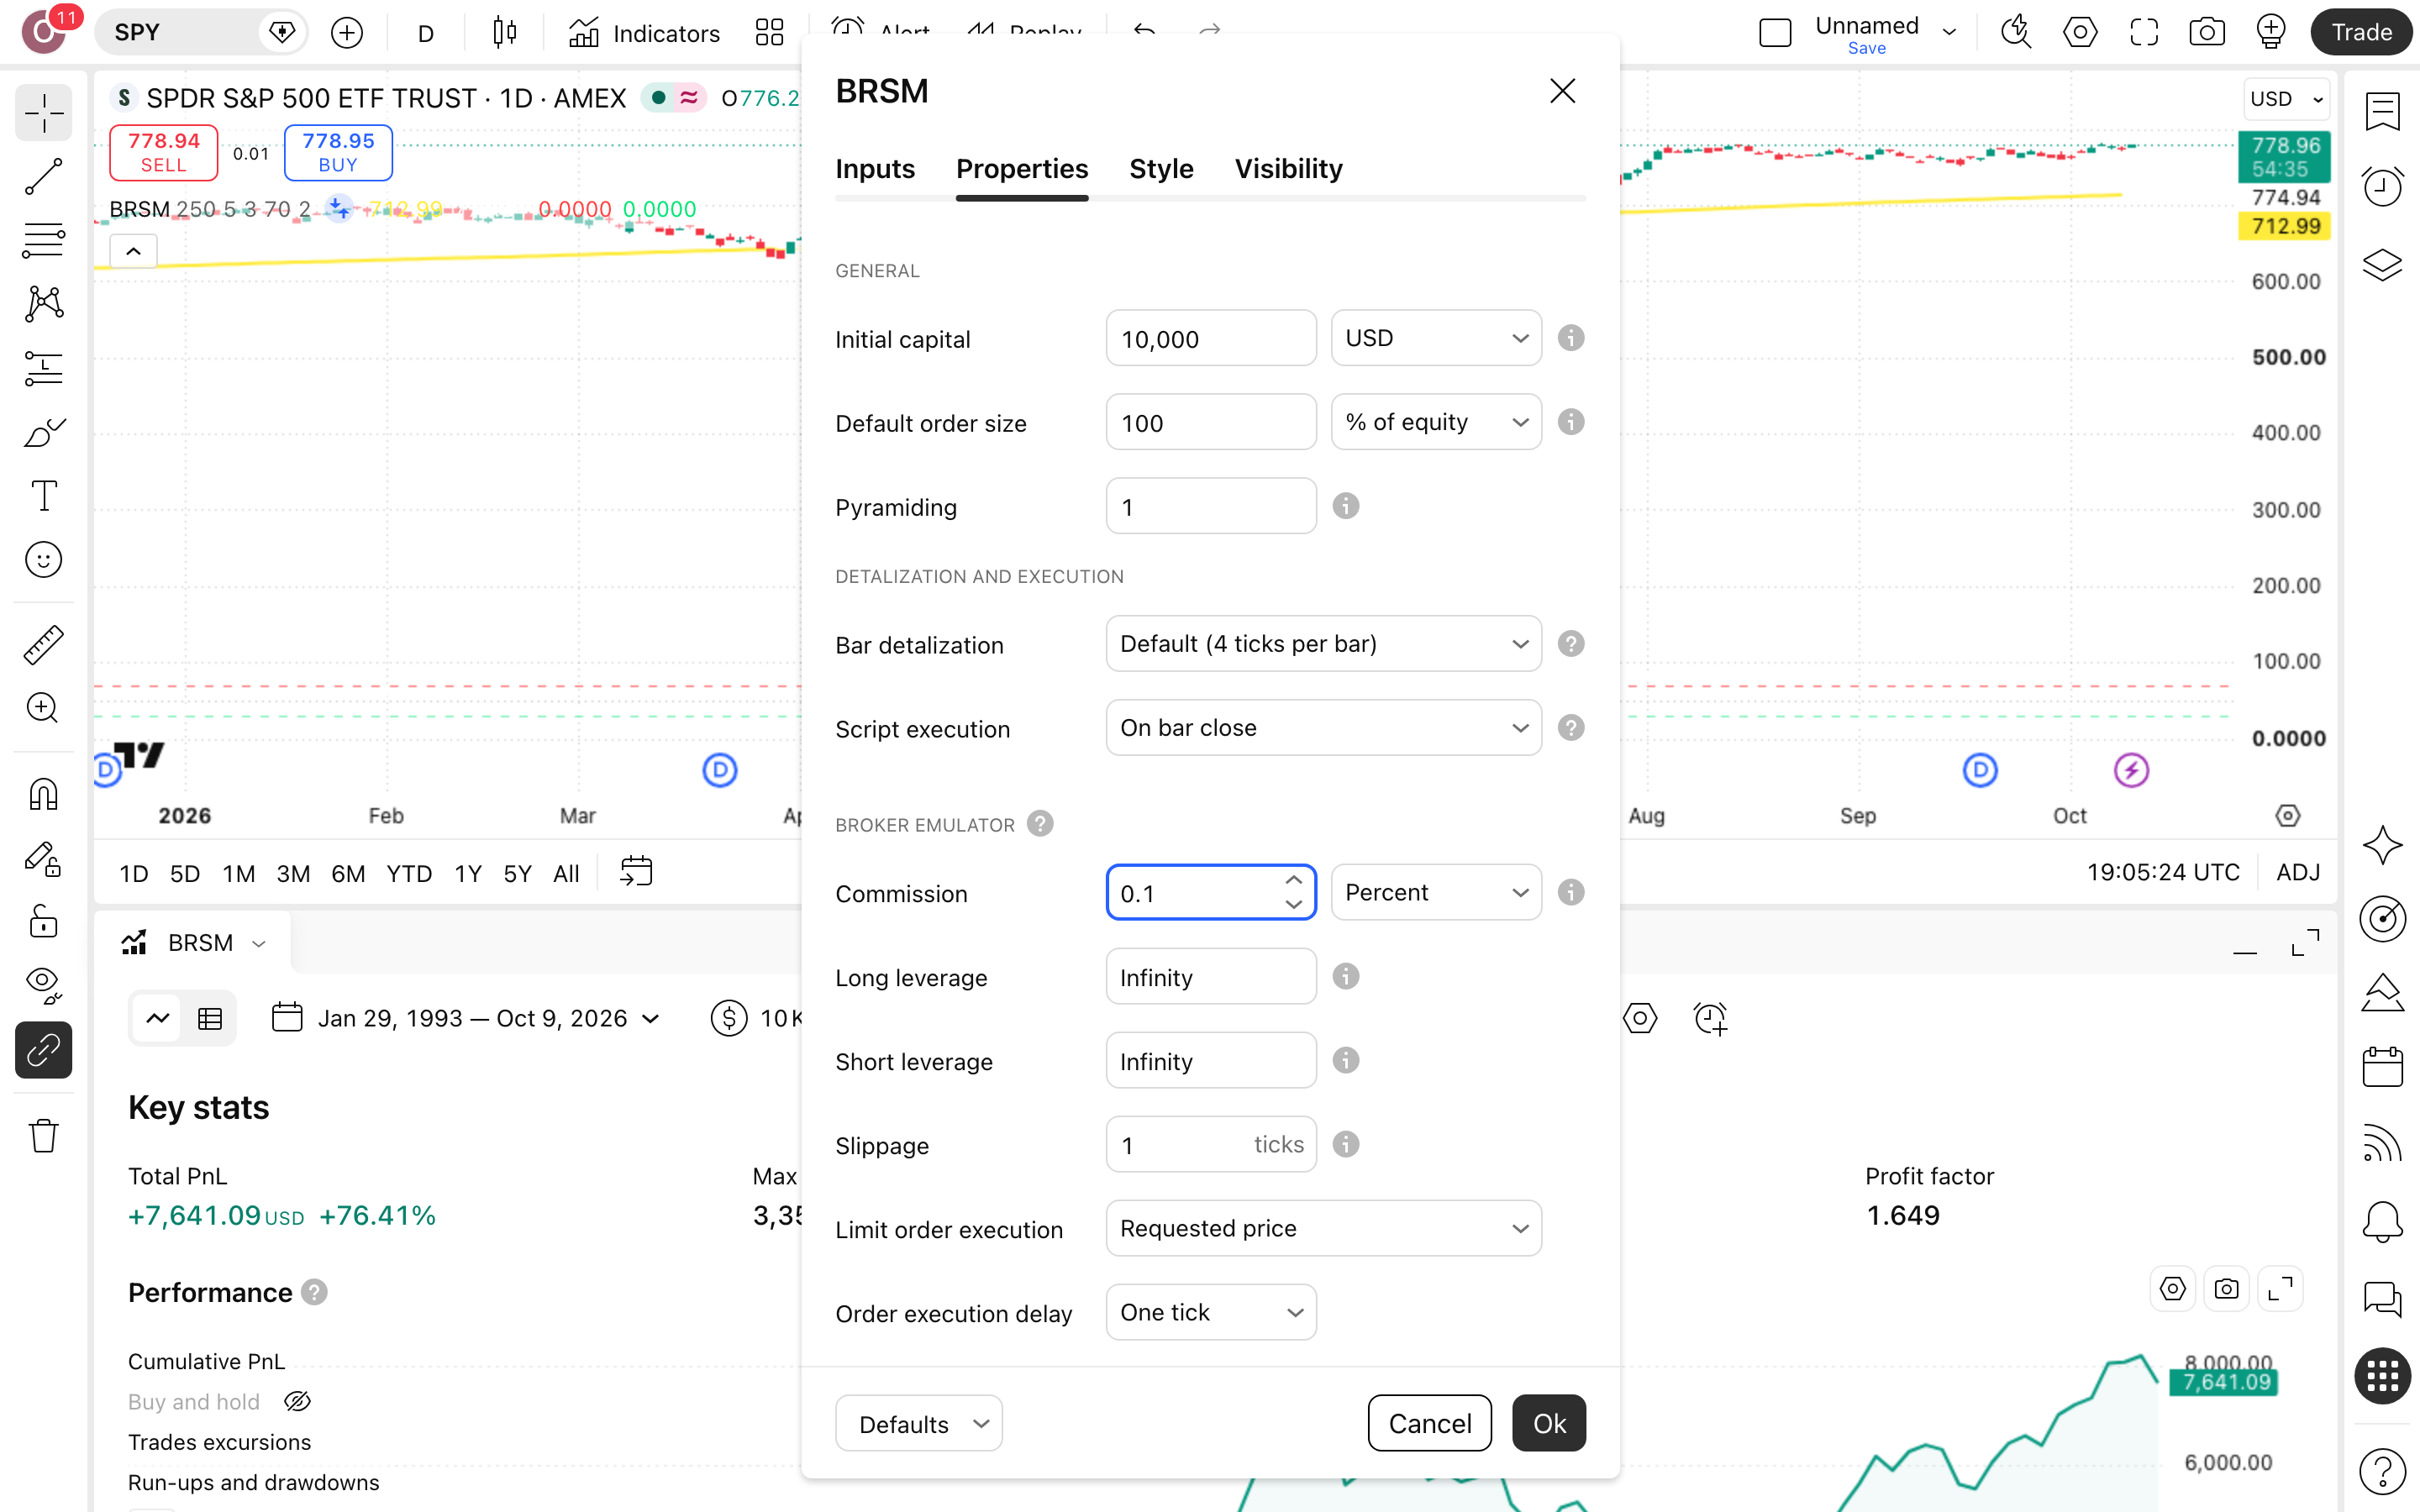
- הגדרותInitial capital=10000 · Commission=0.1% · Long MA length=250 · Short MA length=5 · RSI length=3 · RSI overbought=70 · Min % below long MA=2 · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה11.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי SPY Bear Regime Short System משקרת — והמספרים של השקר
שלושה מקומות שבהם הריצה הזאת על SPY מספרת לך משהו שעמוד-הקטלוג של הסקריפט לא מספר.
39 עסקאות הפסידו
39 מ-123
כמעט שליש מהשורטים נגמרו בהפסד, וההפסד הממוצע שלהם גדול מהרווח הממוצע של המרוויחות — זה מה שיחס ×0.69 אומר. המשמעות בשבילך: 68% הצלחה לא מגינים עליך. כמה הפסדים כבדים בשורט על SPY מוחקים שורה שלמה של רווחים קטנים, ולכן מה שצריך לבדוק הוא גודל ההפסד, לא התדירות שלו.
2009 ורצף של 4
4 ברצף
השנה הגרועה בריצה היא 2009, והתשואה שלה לא נמסרה, אז אין כאן מספר לייפות או להסתיר. מה שכן ידוע: 4 שורטים מפסידים ברצף. בסקריפט עם 123 עסקאות ב-31 שנים, רצף כזה יכול להימשך חודשים ארוכים — והשאלה לבדיקה היא אם היית ממשיך להפעיל אותו באמצע הרצף בלי לשנות פרמטרים.
94.2% מהזמן בחוץ
5.8% בשוק
הכסף ישב בצד 94.2% מהזמן, ובעמוד-קטלוג זה נשמע כמו משמעת של מקצוען. בפועל, $10,000 הפכו כאן ל-$15,590, ובקנה-והחזק ל-$172,930. קנה-והחזק ניצח ב-$157,340, וזו הכותרת האמיתית של הריצה. והדוח עוד לא מנכה מס רווחי-הון 25% ופערי-ביצוע, כך שהמספר שלך בחשבון יהיה נמוך מזה שמופיע כאן בכרטיס.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש במדגם? בריצה שלנו 123 עסקאות לאורך כ-31 שנים, כלומר פחות מארבע בשנה. זה מספיק כדי לראות דפוס, לא כדי להישען עליו: שינוי Short MA length מ-5 ל-8 כבר הוריד את המספר ל-105.
- האם העמלה נכללה בדוח? אצלנו הוגדרה ידנית עמלה של 0.1% לכל פעולה, על 123 עסקאות שורט. דוח שמוצג בלי עמלה מנפח את התוצאה, ולכן לפני שאתה מאמין למספר, פתח את ההגדרות ובדוק מה הוזן שם.
- האם הסקריפט מצייר-מחדש? SPY Bear Regime Short System מסומן כלא מצייר-מחדש וכקוד-פתוח, כך שהמשולשים האדומים שמעל הנר אמורים להישאר במקומם. את זה אפשר לאמת בעצמך: קרא את הקוד והשווה סימונים היסטוריים לסימונים בזמן אמת.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, אז בחרנו בעצמנו: SPY, הנכס שבשם הסקריפט, על גרף יומי מ-1994 עד 2025. חלון של כ-31 שנים מכניס גם את 2009, השנה הגרועה של הסקריפט.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
תוצאה שמתהפכת כשמזיזים הגדרה אחת בכמה יחידות היא צירוף-מקרים, לא מערכת. לכן הזזנו שתי הגדרות ובדקנו.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 123 | 55.9% | 21.9% |
| שינוי Long MA length מ-250 ל-375 | 120 | 51.3% | 26.3% |
| שינוי Short MA length מ-5 ל-8 | 105 | 62.1% | 29% |
כמה כסף בכלל שמים על דבר כזה?
הגדרות הריצה מציינות הון של $10,000 ועמלה של 0.1%, אבל לא את גודל-הפוזיציה בכל עסקה, וזו השאלה הראשונה שאתה שואל לפני שאתה שם שקל. מה שכן ידוע: רצף-ההפסדים הארוך היה 4 עסקאות ברצף, והירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מנקודת-שיא של התיק) הייתה 21.9%. בכסף: $10,000 בשיא היו הופכים ל-$7,814. אם ירידה כזאת תגרום לך לכבות את המערכת באמצע, הסכום גדול מדי בשבילך.
היתרון האמיתי למתחיל כאן הוא משמעת מכנית, לא תשואה. הסקריפט היה בשוק רק 5.8% מהזמן, וכל כניסה נקבעה לפי הגדרות קבועות מראש ולא לפי מצב-רוח. התשואה עצמה, 1.4% בשנה מול 9.6% בקנה-והחזק, לא מצדיקה לשים עליה כסף. מה שכן שווה ללמוד ממנה הוא ההרגל לחכות לאות מוגדר מראש ולבדוק אחר כך אם פעלת לפיו.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף SPY יומי
פתח גרף של AMEX:SPY בטווח יומי, כמו בריצה. הסקריפט נבדק כאן רק על הנכס הזה ועל התקופה 22.4.1994 עד 5.5.2025. לכן גרף יומי של SPY הוא נקודת-ההשוואה היחידה שתוכל להצליב מול המספרים שבעמוד.
מחפשים את הסקריפט בקהילה
בחלון האינדיקטורים חפש את השם המלא SPY Bear Regime Short System ובדוק שהיוצר הוא thetrading. הסקריפט בקוד-פתוח ולא מצייר-מחדש. לפי התיעוד, משולשים אדומים מעל הנר הם אותות-הכניסה לשורט (red triangles above the bar).
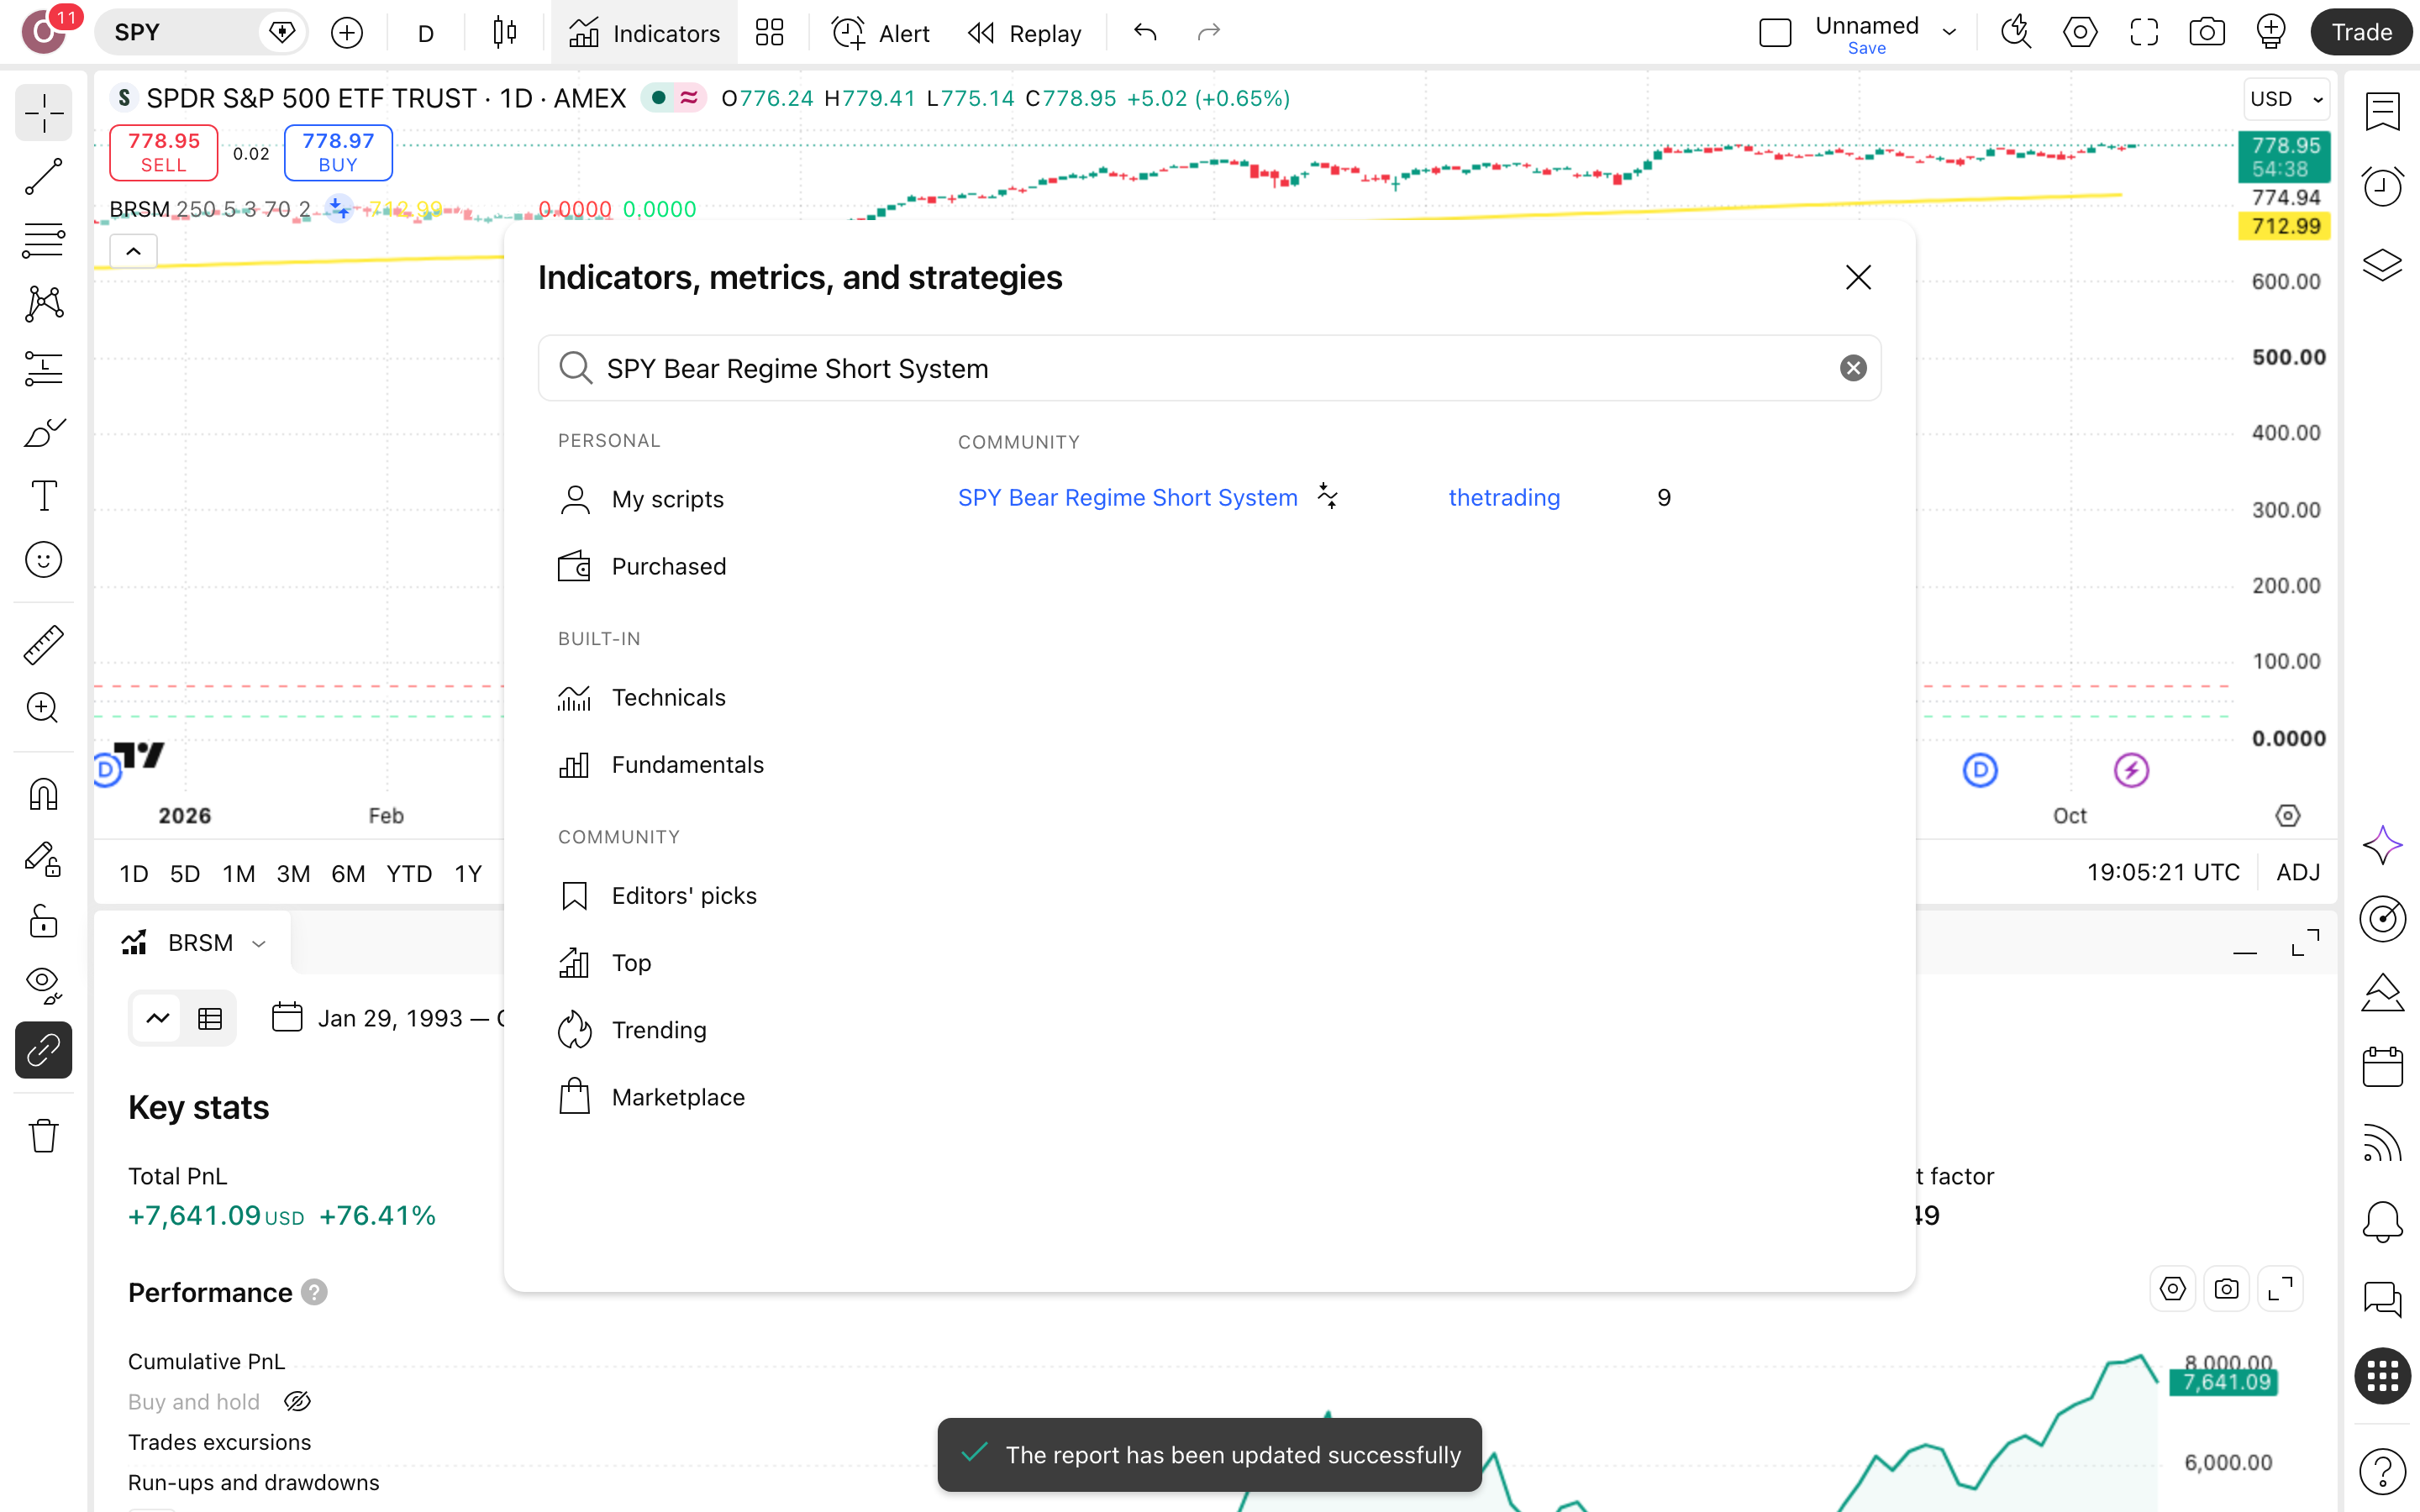
סקריפט בשם דומה מיוצר אחר אינו הקוד שנבדק כאן. ודא שהיוצר הוא thetrading ושתאריך הפרסום הוא 15.3.2026.
מגדירים עמלה לפני שקוראים מספר
בלשונית Properties הגדר עמלה של 0.1% לפעולה והון-התחלתי של $10,000. כך הוגדרה הריצה הזאת, ידנית. דוח בלי עמלה על 123 עסקאות מציג תוצאה נקייה מדי, ולא תוכל להשוות אותה ל-$15,590 שבעמוד. מס רווחי-הון של 25% לא נכלל גם כאן.
פותחים את Strategy Tester
פתח את חלון Strategy Tester ובדוק שהמספרים תואמים: 123 עסקאות שורט, 84 מהן מרוויחות. 68% הצלחה נשמע חזק, אבל יחס רווח/הפסד ממוצע של ×0.69 אומר שעסקה מפסידה ממוצעת גדולה מעסקה מרוויחה ממוצעת. מספרים שונים? בדוק תקופה, הון ועמלה.
קוראים את הדוח ומריצים על נכס אחר
קרא קודם את שורת ה-drawdown ואת רצף-ההפסדים הארוך, 4 עסקאות מפסידות ברצף. אלה המספרים שתרגיש בכיס לפני התשואה. אחר כך החלף נכס והרץ שוב: התוצאות כאן נמדדו על SPY בלבד, ונכס אחר בודק אם החוקים מחזיקים גם מחוץ למדד שבשם הסקריפט.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על SPY Bear Regime Short System
האם SPY Bear Regime Short System מצייר-מחדש?
לא. לפי עמוד-הסקריפט שנקרא 11.10.2026, הסקריפט אינו מצייר-מחדש והקוד שלו פתוח. לכן המשולשים האדומים מעל הנר, שהם אותות הכניסה לשורט, נשארים במקום אחרי סגירת הנר. הקוד הפתוח מאפשר לבדוק את הגדרות הריצה: ממוצעים של 250 ו-5 ימים, RSI באורך 3, סף 70 ו-2% מתחת לממוצע הארוך.
מה הירידה המקסימלית שהייתה בריצה?
21.9% drawdown (הירידה הגדולה ביותר מהשיא אל השפל). בכסף: $10,000 בשיא היו מתכווצים עד $7,814, יותר מחמישית מהקופה שכבר נצברה. זו הירידה של מערכת שהייתה בשוק רק 5.8% מהזמן, כלומר הנזק נצבר בחלונות קצרים וחדים. השנה הגרועה בריצה הייתה 2009.
אם קנה-והחזק ניצח, למה בכלל להסתכל על הסקריפט?
קנה-והחזק ניצח בפער של $157,340: $172,930 מול $15,590, ו-9.6% שנתי מול 1.4%. כלומר, לבד הכסף כמעט לא זז. כמחליף להחזקת SPY הסקריפט נכשל. מה שהוא מעלה לבדיקה הוא שאלה אחרת: האם מערכת שורט שנכנסת לשוק רק בחלונות קצרים מוסיפה משהו לצד ההחזקה, לא במקומה.
כמה עסקאות היו, וכמה מהן הרוויחו?
123 עסקאות שורט ב-31 שנים, 84 מהן מרוויחות (68%). אחוז-ההצלחה הגבוה מטעה: ההפסד הממוצע גדול מהרווח הממוצע (יחס ×0.69). התוצאה היא Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 1.49 בלבד. בפועל אתה תלוי בכך שהעסקאות המרוויחות הקטנות ימשיכו לכסות את ההפסדים הגדולים. רצף-ההפסדים הארוך: 4 עסקאות.
מה קורה אם משנים את ההגדרות?
התוצאה זזה משמעותית משינוי של פרמטר אחד. ברירת-המחדל (ממוצע ארוך 250, קצר 5) נתנה תשואה כוללת של 55.9%. ממוצע ארוך של 375 הוריד את התשואה ל-51.3% והעמיק את הירידה ל-26.3%. ממוצע קצר של 8 העלה את התשואה ל-62.1%, אבל הירידה טיפסה ל-29%. כל תוספת תשואה כאן נקנתה בירידה עמוקה יותר.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את SPY Bear Regime Short System על גרף יומי של SPY מ-1994 עד 2025, הזן עמלה של 0.1%, והשווה את התוצאה שלך ל-$15,590 שלנו. אם יצא מספר אחר, חפש איזו הגדרה שונה: זה השיעור.
אם אתה כבר סוחר לפי תחושה: רשום בצד את העסקאות שלך מהחודש האחרון ובדוק כמה מהן היית פותח לפי כללים כתובים מראש. בריצה הזו 68% מהעסקאות הרוויחו, ובכל זאת הרווח הממוצע היה רק ×0.69 מההפסד הממוצע. אחוז-הצלחה לבדו לא מספיק.
אם אתה שוקל כסף אמיתי: הרץ קודם את בדיקת-הרגישות בעצמך: אצלנו שינוי Long MA length מ-250 ל-375 העלה את הירידה מהשיא ל-26.3%, והתשואה ירדה ל-51.3%. הוסף מס רווחי-הון של 25% ופערי-ביצוע, שלא נכללו בריצה, והחלט רק אחרי שהמספר הסופי ברור לך.