- יוצרofficialjackofalltrades
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההפותרת את הטיית האות הבודד: כניסה על סמך סיגנל אחד בלי אישור
- פורסמה2026-05-16עדכון אחרון: 2026-05-16
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 10.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
משטר, כיוון ומומנטום: נכנסת רק כשכל השכבות מצביעות לאותו צד בגרף 4 שעות
Concordance Allocation Strategy בנויה כמנגנון-הסכמה. לפי היוצר היא משלבת זיהוי משטר-שוק, הטיה כיוונית, יישור מומנטום, סינון לפי מיקום-ערך וניהול סיכון מבוסס ATR (טווח התנודה הממוצע של נר) במסגרת אחת שלא מציירת מחדש. בריצה על ביטקוין זה מתורגם לשער-מגמה של 51, חלון-ערך של 120 נרות עם מסילות באחוזון 20 ו-80, סטופ (נקודת יציאה בהפסד) של 2.2 ATR ויעד של 3.8 ATR. עסקה נפתחת רק כשכל השכבות מצביעות לאותו צד, ולכן אתה מקבל פחות כניסות מקריות ויותר כללים שצריך לציית להם.
למה שזה יעבוד? הבעיה שהסקריפט בא לפתור היא הטיית האות הבודד: מסחר על סיגנל אחד שמחליט לבד. הדרישה להסכמה אמורה לסנן רעש, והנתונים מראים חצי הצלחה. רק 41% מתוך 1058 העסקאות הרוויחו, אבל רווח ממוצע גדול פי 1.54 מהפסד ממוצע. Profit Factor (סך הרווחים חלקי סך ההפסדים) נעצר על 1.06, כלומר אחרי עמלה של 0.1% לפעולה נשאר לך יתרון דק כמו נייר.
היא נכשלת דווקא כשביטקוין פשוט עולה. 479 מהעסקאות היו שורט, ו-48.8% מהזמן הכסף ישב בחוץ, ולכן התוצאה היא 1.4% שנתי מול 59.2% בקנה-והחזק. השנה הגרועה הייתה 2021, ורצף-ההפסדים הארוך נמשך 14 עסקאות, ושם נבחן אם אתה מסוגל להמשיך לציית. גם הכיול רגיש: הרחבת הסטופ מ-2.2 ל-3.3 ATR חתכה את התשואה הכוללת מ-14% ל-7.6%, וירידת-השיא (drawdown, הצניחה מפסגה לשפל) עלתה מ-9.6% ל-11.7%. בקטלוג, חמש שכבות שמסכימות ביניהן נשמעות כמו ביטחון; ביטקוין, מסתבר, לא התייעץ איתן. מה שזה מעלה לבדיקה: האם ריסון של 9.6% שווה לך ויתור על רוב העלייה.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView

חפשו בצילום את ענן-ההטיה ואת הנרות הצבועים, וספרו כמה פעמים הצבע מתהפך בין לונג לשורט לעומת המרחק שהמחיר באמת עבר בגרף 4 שעות. הצבע מתחלף בלי הפסקה; ההון בקושי זז.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הבעיה שהיוצר מצהיר שהסקריפט פותר היא הטיית-אות מבודד (isolated signal bias). לכן הוא משלב זיהוי-משטר, הטיה כיוונית ויישור-מומנטום על ביטקוין בגרף 4 שעות.
כניסה
עסקה נפתחת רק כשהשכבות מתיישבות יחד, כולל סינון מיקום-ערך (value-location filtering) מול מסילות האחוזונים 20 ו-80. בריצה זו נפתחו 579 לונג ו-479 שורט, כלומר המערכת פעילה בשני הכיוונים.
יעד
יעד-הרווח יושב 3.8 ATR (טווח-התנודה הממוצע ב-14 נרות) מהכניסה. מעבר ל-1.6 ATR נדרך סטופ נגרר (יציאה אוטומטית שנעה עם המחיר). הזוכה הממוצע גדול ×1.54 מהמפסיד, וכך 41% זכיות מספיקים.
סטופ
הסטופ הקבוע יושב 2.2 ATR מהכניסה, והנגרר נצמד במרווח 0.4 ATR. עם המרווחים האלה הירידה המקסימלית מהשיא נעצרה על 9.6% לאורך 9.7 שנים: $10,000 בשיא היו נשארים $9,042.
לוח-ההגדרות — מה לכוון ומה להשאיר
שינוי של פרמטר-יציאה אחד בלבד חתך את התשואה הכוללת מ-14% ל-7.6%, כמעט חצי. לכן כאן ההגדרות המדויקות של ריצת ביטקוין בגרף 4 שעות.
| Stop ATR | מרחק הסטופ הקבוע מהכניסה במכפלות ATR. בריצה עמד על 2.2. הרחבה ל-3.3 צמצמה את העסקאות ל-961, חתכה את התשואה הכוללת ל-7.6% והעלתה את הירידה המקסימלית מהשיא ל-11.7%. | ברירת-מחדלסטופ רחב יותר לא הקטין כאן את הירידה מהשיא |
|---|---|---|
| Trail Buffer ATR | המרווח שבו הסטופ הנגרר נצמד למחיר אחרי שנדרך. בריצה עמד על 0.4. הגדלה ל-0.6 הורידה את העסקאות ל-957 ואת התשואה הכוללת ל-7.4%, והעלתה את הירידה המקסימלית ל-11.5%. | ברירת-מחדלמרווח רחב יותר החזיר כאן פחות רווח וירידה עמוקה יותר |
| Take Profit ATR | מרחק יעד-הרווח מהכניסה במכפלות ATR, שעמד בריצה על 3.8. היחס בינו לבין הסטופ של 2.2 מאפשר לאסטרטגיה לשרוד עם 433 עסקאות מרוויחות בלבד מתוך 1058 לאורך 9.7 שנים. | ברירת-מחדללא נבדק ברגישות בריצה הזו, ולכן אין נתון לשינוי |
| Lower / Upper Rail Percentile | האחוזונים שמגדירים את מסילות סינון מיקום-הערך, אחת השכבות שהיוצר מונה באסטרטגיה: 20 לתחתונה ו-80 לעליונה. הם מחושבים על חלון של 120 נרות של 4 שעות ומוחלקים על 5 נרות. | ברירת-מחדלאחת השכבות שמכוונות לבעיית האות המבודד שהיוצר מתאר |
| ATR Length | מספר הנרות שעליהם מחושב טווח-התנודה הממוצע, ATR, שכל מרחקי-היציאה נגזרים ממנו: הסטופ ב-2.2, היעד ב-3.8 והנגרר ב-0.4. בריצה עמד על 14 נרות של 4 שעות כל אחד. | ברירת-מחדלשינוי כאן מזיז בבת-אחת את הסטופ, היעד והנגרר יחד |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

Concordance Allocation Strategy is an open-source TradingView strategy that integrates regime detection, directional bias, momentum alignment, value-location filtering, and ATR-based risk management into one non-repainting framework.
— officialjackofalltrades, יוצר הסקריפט, בעמוד-הפרסום הרשמי. תיאור שמונה את רכיבי המנוע אחד-אחד, בלי הבטחת תשואה ובלי עקומת-הון מלוטשת, ובדיוק זה מה שמאפשר לבדוק אותו. היוצר לא פרסם בק-טסט, ולכן הרצנו אחד על ביטקוין מ-2017 עד 2026 והעמדנו את הרכיבים האלה מול המספרים.
הרצנו את זה על ביטקוין (BTCUSD) — הנה מה שיצא
בק-טסט הוא שיעור, לא תחזית: הריצה הזאת מראה מה היה קורה ל-$10,000 בביטקוין בגרף 4 שעות בין 2017 ל-2026 אילו פעלת לפי הסקריפט, ולא מה יקרה מחר.

מספר עסקאות
1058
1058 עסקאות בכ-9.7 שנים הן יותר ממאה בשנה. כל אחת שילמה עמלה של 0.1%, ולכן הקצב עצמו הוא עלות שצריך לבדוק.
תקופת הבדיקה
9.7 שנים
כ-9.7 שנים על ביטקוין בגרף 4 שעות זה מספיק זמן כדי שהתוצאה לא תיבנה על חודש מזל אחד. לכן קשה להתעלם ממנה.
תשואה שנתית
1.4%
1.4% בשנה מול 59.2% בקנה-והחזק. הסקריפט לא כאן בשביל התשואה, ומי שבוחן אותו בודק אם הירידה הקטנה שווה ויתור כזה.
ירידה מקסימלית מהשיא
9.6%
ירידה מקסימלית מהשיא (drawdown, הנפילה הגדולה מפסגת התיק) של 9.6%: מ-$10,000 בשיא נשארים $9,042. בנפילה הזאת אתה צריך להיות מוכן לשבת.
השנה הגרועה
2021
2021 הייתה השנה הגרועה של הריצה.
זמן בשוק
51.2%
51.2% מהזמן בשוק, וב-48.8% הנותרים הכסף בחוץ. במחצית מהתקופה הסקריפט לא משתתף בשום תנועה של ביטקוין, לטובה או לרעה.
עסקאות מרוויחות · ויחס רווח/הפסד
433 מ-1058 · ×1.54
41% מרוויחות נשמע חלש, ויחס ×1.54 נשמע חזק. רק יחד הם נותנים Profit Factor (רווחים חלקי הפסדים) של 1.06, עודף דק מאוד.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של officialjackofalltrades (גרסת 2026-05-16), לונג ושורט, על גרף ביטקוין (BTCUSD) 4 שעות
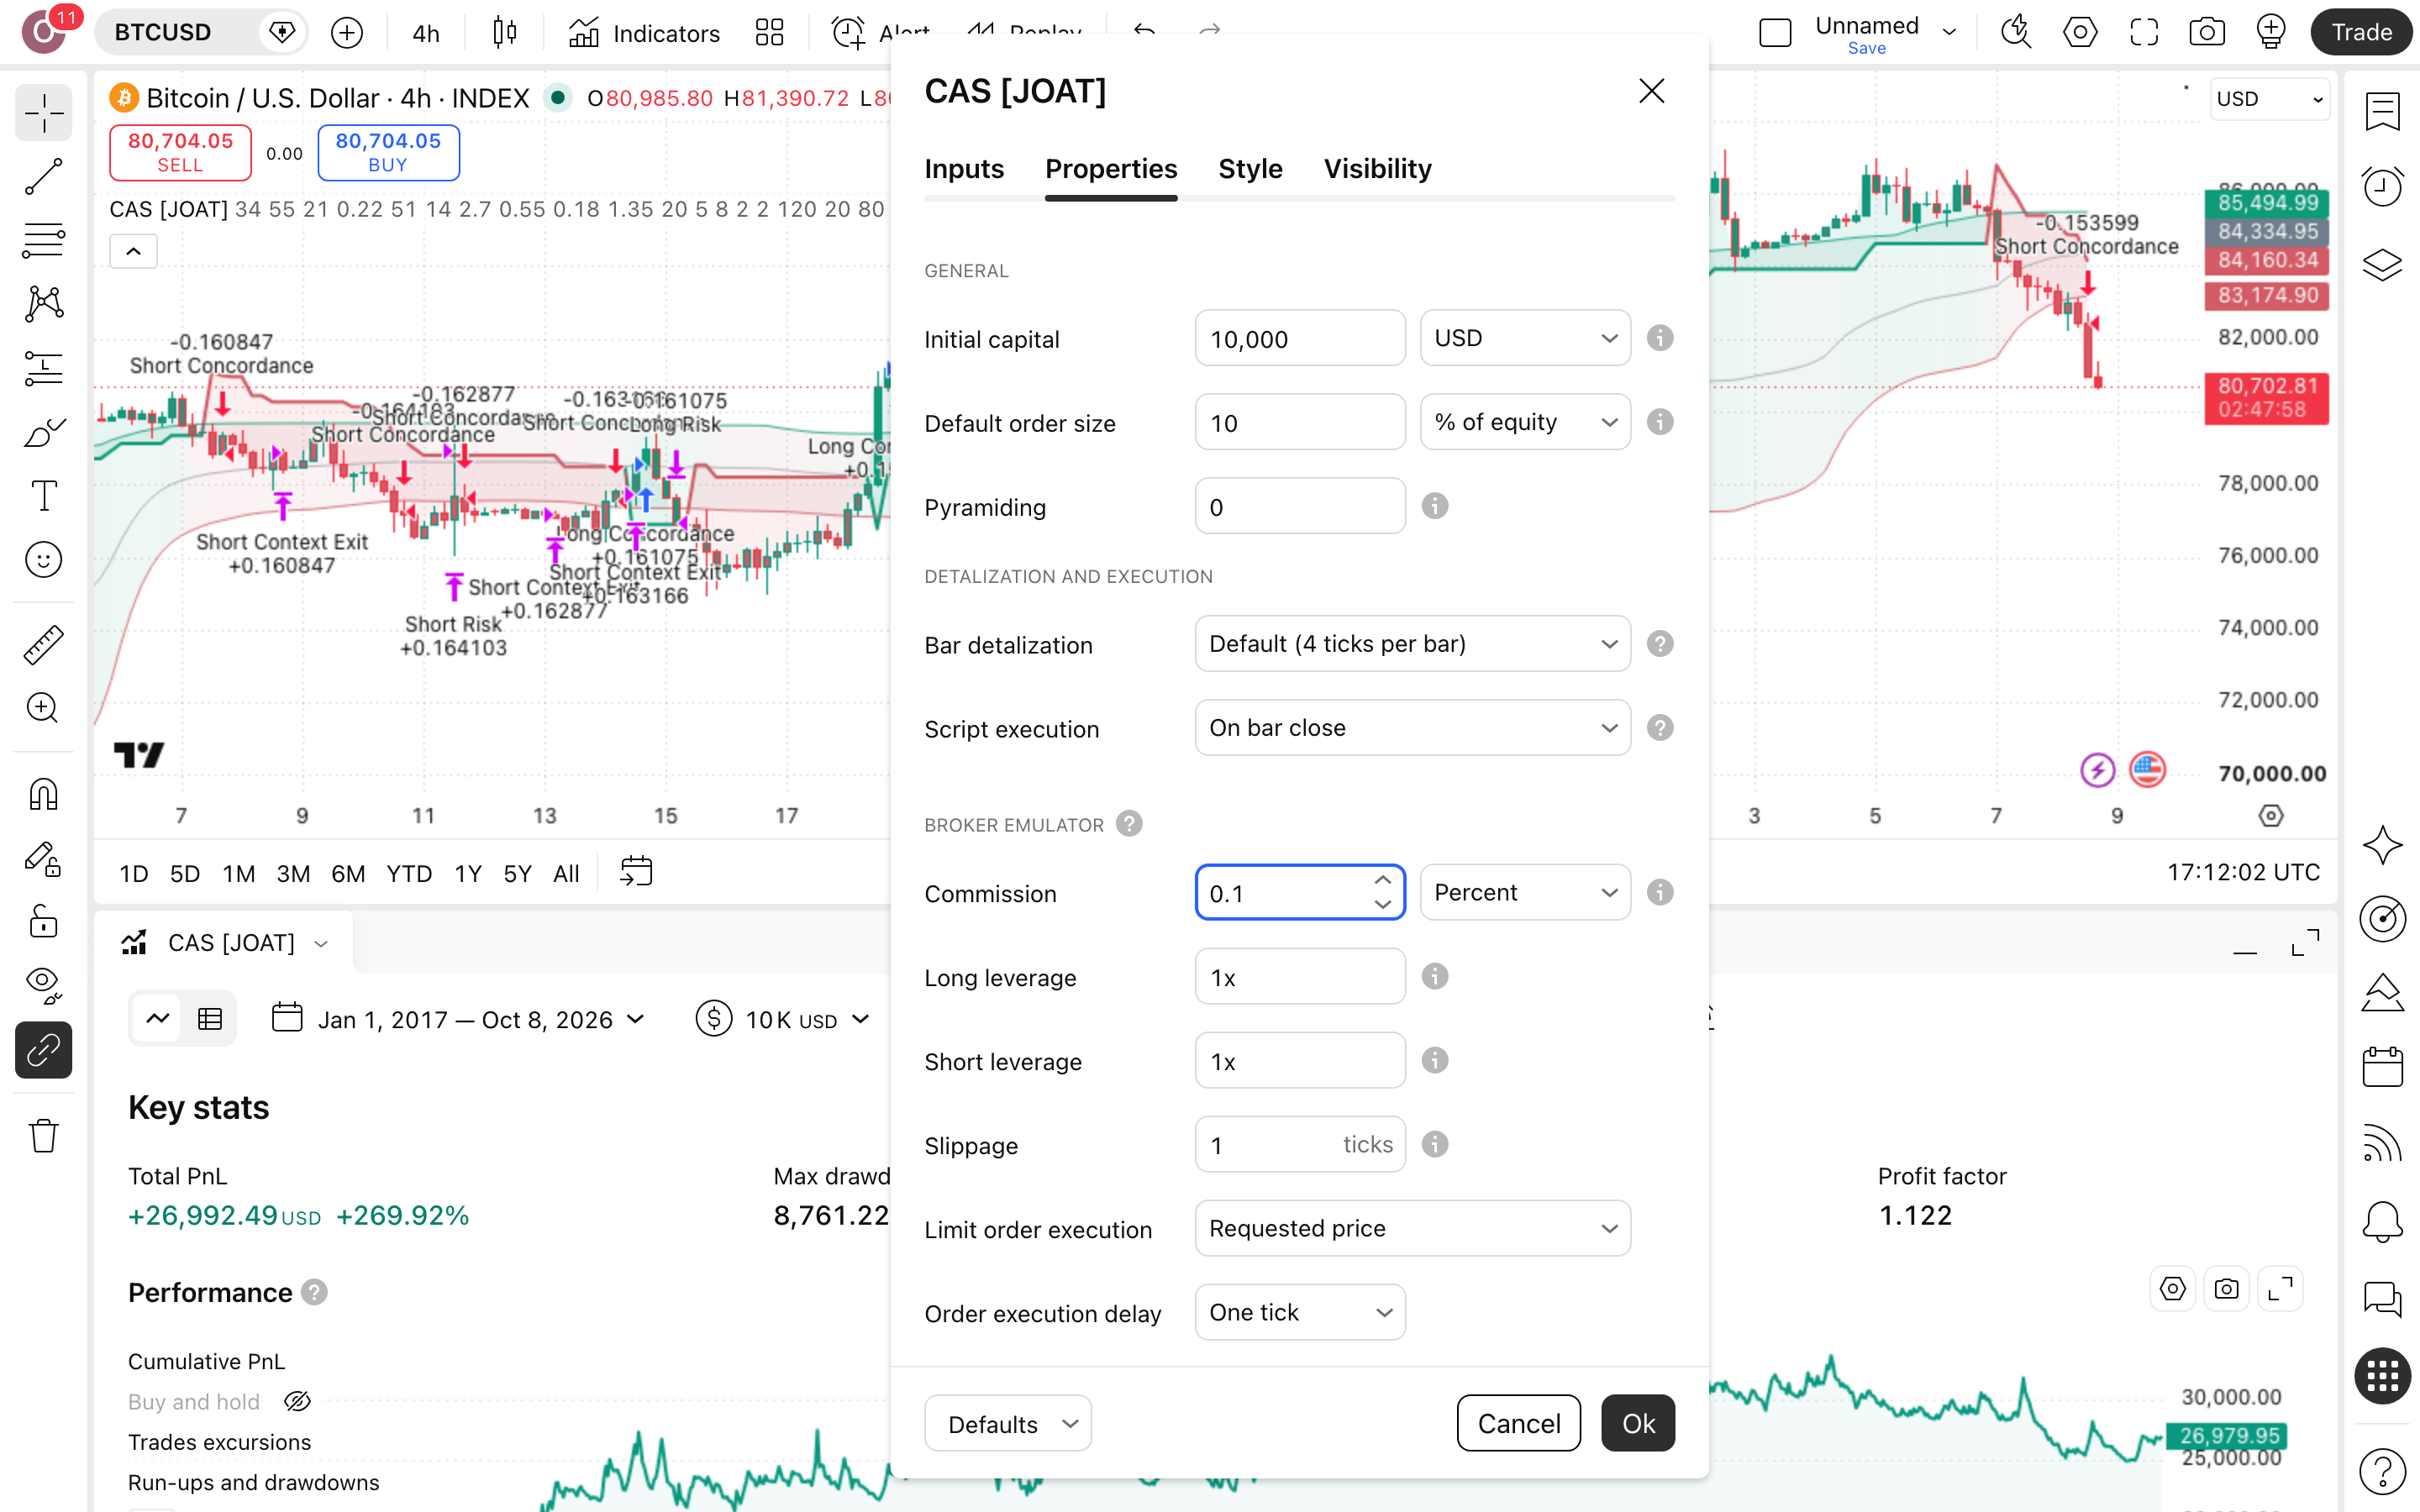
- הגדרותInitial capital=10000 · Commission=0.1% · Return Lookback=34 · Volatility Lookback=55 · Efficiency Length=21 · Regime Learning=0.22 · Trend Gate=51 · ATR Length=14 · ATR Base Multiplier=2.7 · Avoidance Expansion=0.55 · Recovery Pull=0.18 · Noise Threshold ATR=1.35 · ועוד 14 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה10.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Concordance Allocation Strategy משקרת — והמספרים של השקר
קנה-והחזק ניצח ב-$893,338. שלושת הכרטיסים האלה מראים איפה המספרים של הסקריפט מפסיקים להחזיק.
העסקאות המפסידות
625 מ-1058
625 עסקאות הסתיימו בהפסד, כמעט שש מכל עשר. בגובה-העיניים: ברוב הפעמים שהסקריפט נכנס, אתה יוצא מופסד, וכל ההיגיון נשען על כך שהמרוויחות גדולות מהמפסידות ביחס ×1.54. והמרווח שביר: שינוי Stop ATR מ-2.2 ל-3.3 חתך את התשואה הכוללת מ-14% ל-7.6%, כמעט בחצי.
השנה הגרועה ורצף ההפסדים
2021 · 14 ברצף
2021 נרשמה כשנה הגרועה של הריצה, ובדרך היה גם רצף של 14 עסקאות מפסידות ברציפות. לדוגמה: מי שמתחיל להפעיל את הסקריפט ממש לפני רצף כזה רואה ארבע-עשרה אכזבות לפני רווח אחד. השאלה לבדיקה אינה אם הסקריפט עובד, אלא אם אתה תמשיך ללחוץ אחרי ההפסד העשירי.
הזמן בחוץ
48.8%
כמעט מחצית מהזמן, 48.8%, הכסף לא בשוק בכלל. זה מתיישב עם הירידה המקסימלית הנמוכה של 9.6%, וגם עם הפער מול קנה-והחזק: $11,398 מול $904,736 בסוף התקופה. בעמוד הקטלוג השם הוא ״הקצאה״ (Allocation). בפועל, כמעט מחצית מהזמן ההקצאה הזאת היא פשוט לכלום מוחלט.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם המדגם גדול מספיק? כן: 1058 עסקאות לאורך כ-9.7 שנים, 579 לונג ו-479 שורט. במדגם כזה, 41% עסקאות מרוויחות הוא כבר לא מקרה. זו תכונה של השיטה, ואתה צריך לחיות איתה.
- האם העמלה בפנים? אצלנו כן: 0.1% לכל פעולה, והיא הוגדרה ידנית. Profit Factor (רווחים כוללים חלקי הפסדים כוללים) עומד על 1.06 בלבד, כלומר מרווח דק מאוד. בדוק בכל דוח מה כתוב בשדה-העמלה.
- האם הסקריפט מצייר-מחדש? לפי עמוד-הסקריפט, לא, והקוד פתוח לבדיקה. היוצר מתאר מסגרת אחת שאינה מציירת-מחדש (non-repainting framework). המשמעות עבורך: האותות שראית בגרף ההיסטורי הם האותות שהיית מקבל בזמן אמת.
- מי בחר נכס ותקופה? אנחנו, כי היוצר לא פרסם בק-טסט. בחרנו ביטקוין בגרף 4 שעות מ-19.1.2017 עד 27.9.2026. זו תקופה ארוכה שכוללת גם את 2021, השנה הגרועה של השיטה, ולא רק חלון מחמיא.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם 14% תשואה כוללת מתהפכים מהזזה קטנה של פרמטר אחד, הם צירוף-מקרים ולא תכונה של הסקריפט.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 1058 | 14% | 9.6% |
| שינוי Stop ATR מ-2.2 ל-3.3 | 961 | 7.6% | 11.7% |
| שינוי Trail Buffer ATR מ-0.4 ל-0.6 | 957 | 7.4% | 11.5% |
כמה כסף בכלל שמים על דבר כזה?
הגדרות-הריצה המתועדות לא כוללות גודל-פוזיציה, ולכן מה שנמדד הוא התוצאה עצמה: רצף של 14 עסקאות מפסידות, וירידה מקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר משיא לשפל) של 9.6%. בכסף: $10,000 בשיא היו מתכווצים עד $9,042. ירידה כזאת קרובה לכל הרווח של 14% שהצטבר בכ-9.7 שנים. השאלה עבורך היא אם תמשיך לפעול לפי הכללים אחרי ההפסד הארבעה-עשר.
היתרון האמיתי למתחיל הוא משמעת מכנית, לא התשואה. הסקריפט קובע מראש סטופ (נקודת יציאה בהפסד) במרחק 2.2 ATR (טווח-התנודה הממוצע) ויעד-רווח במרחק 3.8 ATR. כך, לאורך 1058 עסקאות, ההחלטה נלקחת ממך לפני כל כניסה. יחס רווח-להפסד ממוצע של ×1.54 הוא מה שמאפשר לשיטה לשרוד כשרוב העסקאות מפסידות. ובכל זאת, 1.4% שנתי מול 59.2% בקנה-והחזק אומר שכאן לומדים כללים ולא בונים הון.
שורט ומינוף. הריצה כוללת עסקאות שורט על ביטקוין (BTCUSD). כדי לבצע שורט על קריפטו בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף ביטקוין
פותחים גרף חדש של INDEX:BTCUSD ובוחרים טווח-זמן של 4 שעות, כמו בריצה המתועדת שכיסתה כ-9.7 שנים. נכס אחר או טווח-זמן אחר ייתנו דוח אחר, ואז ההשוואה למספרים כאן כבר לא תהיה הוגנת ולא תלמד אותך דבר.
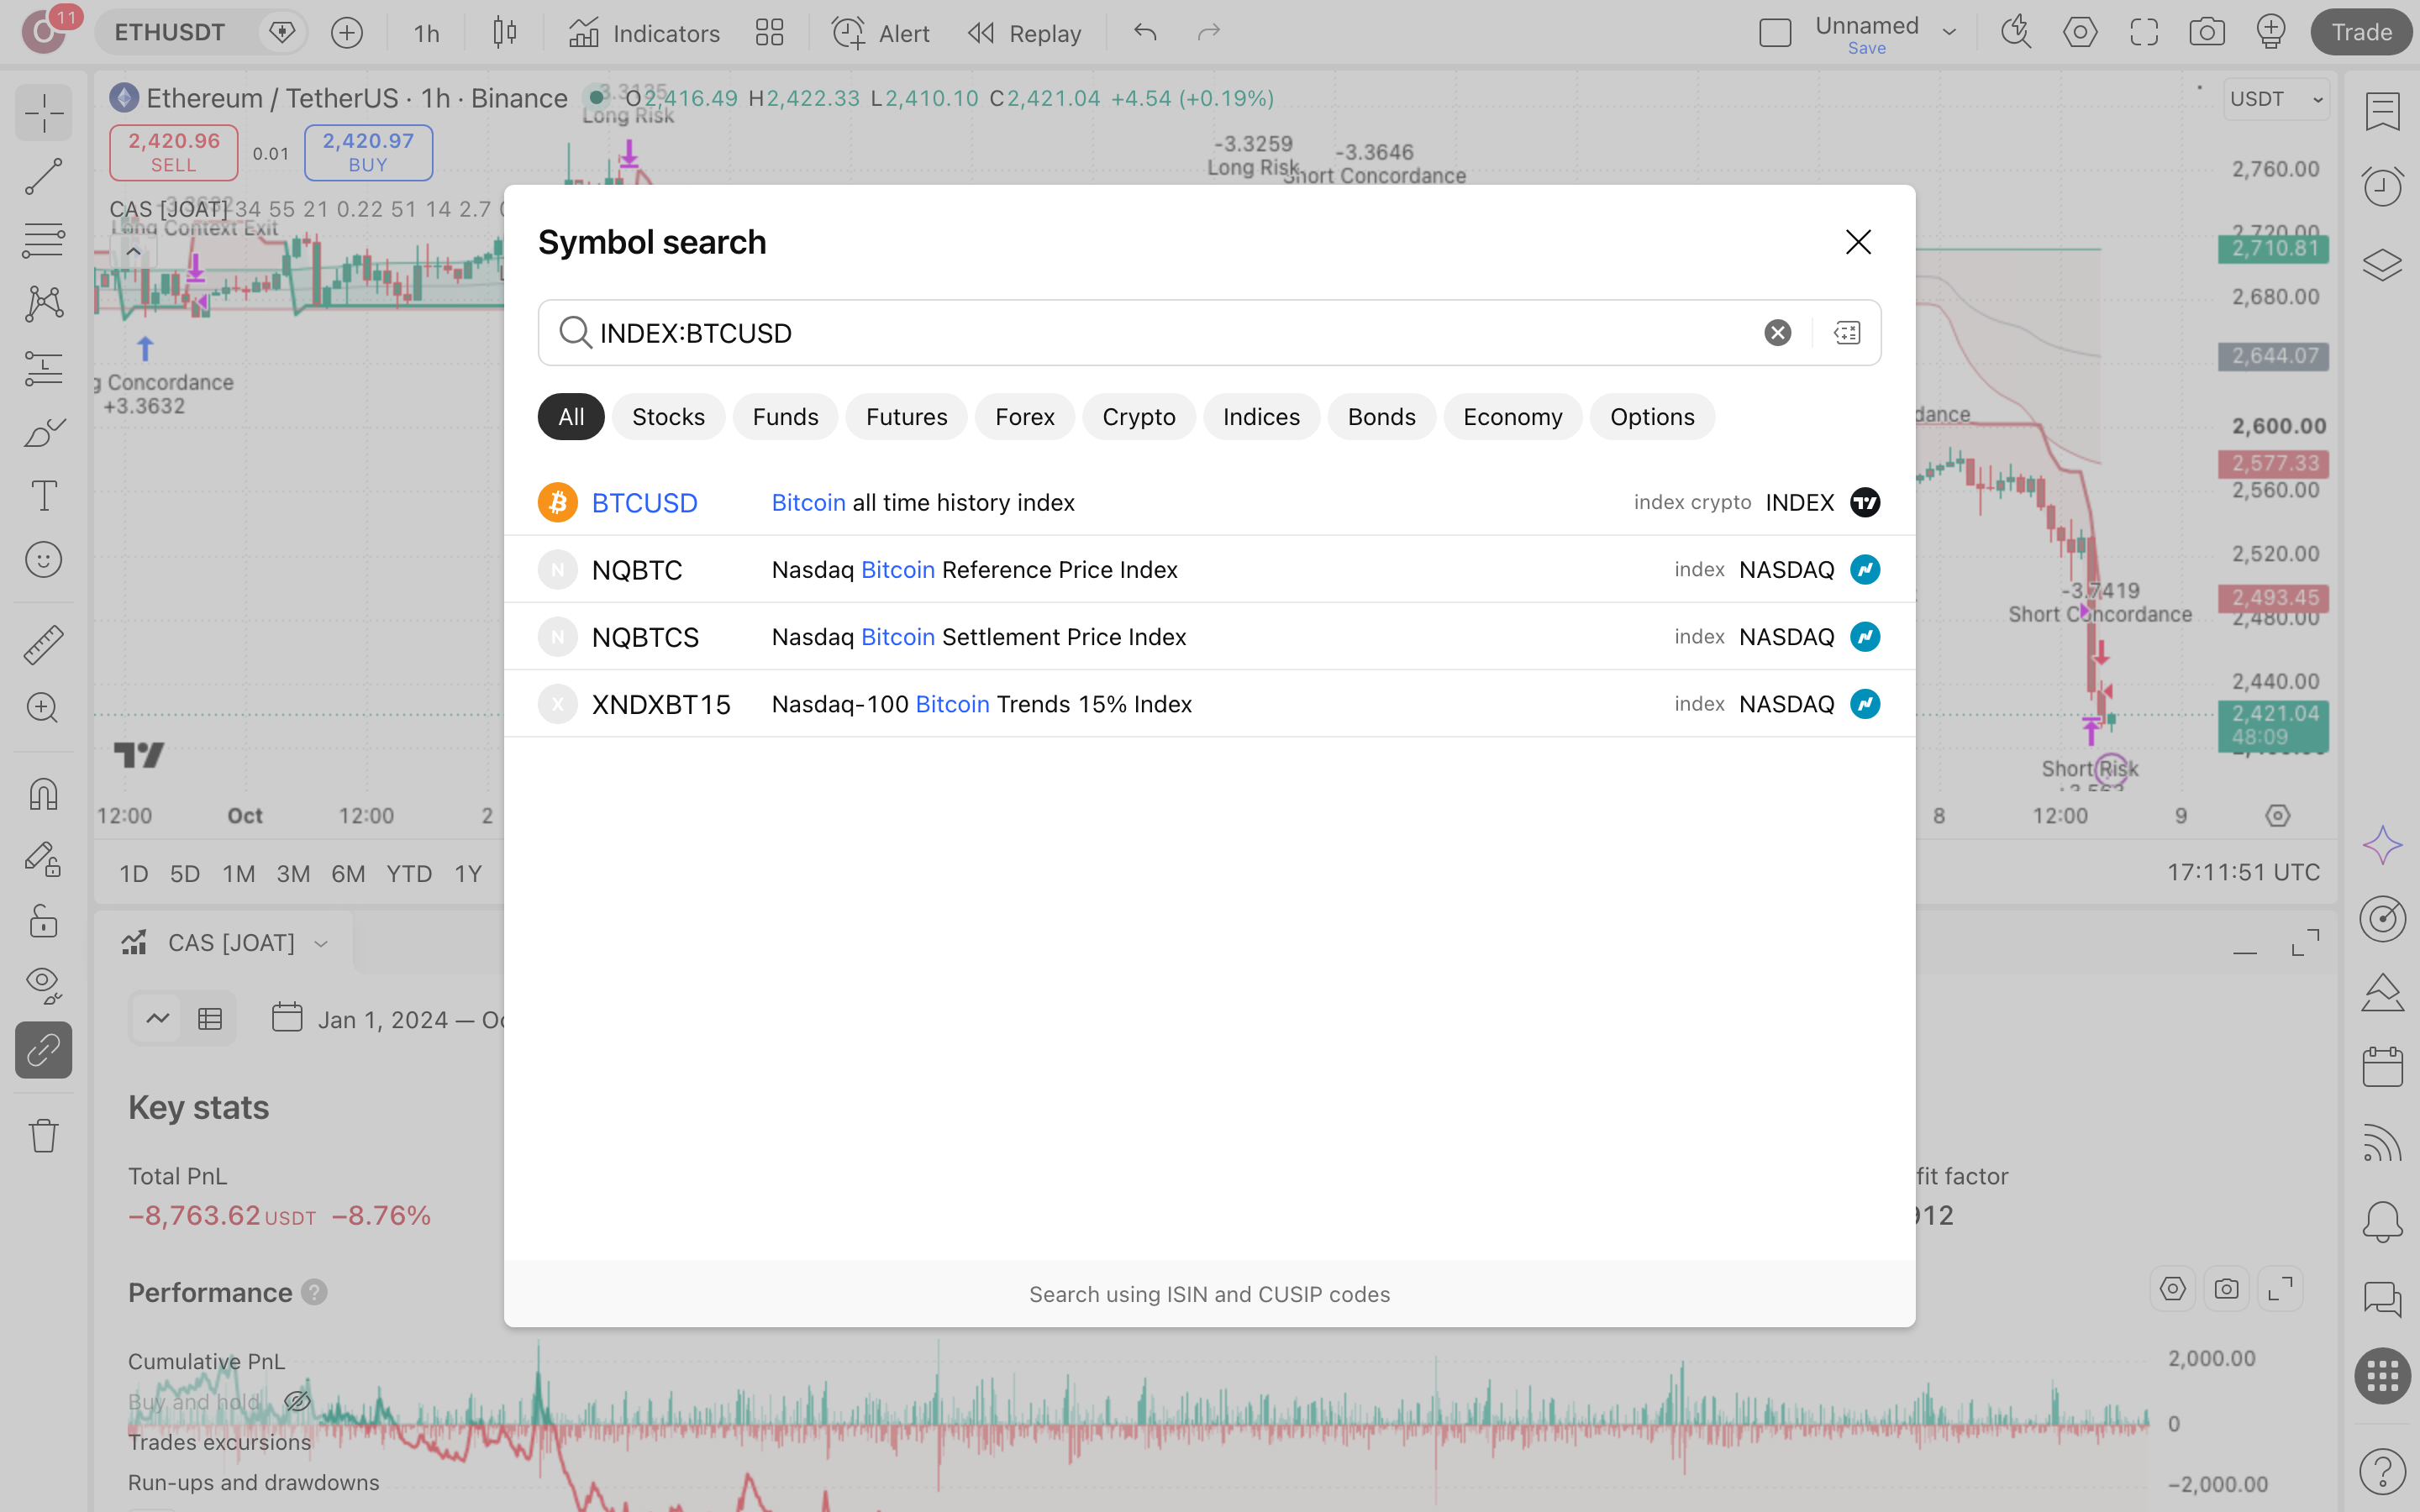
מוצאים את הסקריפט
מחפשים בסקריפטים של הקהילה את השם Concordance Allocation Strategy [JOAT] של officialjackofalltrades. אם החיפוש לא מחזיר אותו, פותחים את דף-הסקריפט בכתובת המתועדת ולוחצים שם על Use on chart. הוא קוד-פתוח ולא מצייר-מחדש, כך שאפשר לקרוא את הקוד לפני ההרצה.

בקטלוג עשויים להופיע עותקים בשם דומה. ודא שהמחבר הוא officialjackofalltrades, שהסקריפט מסומן כקוד-פתוח ושתאריך-הפרסום הוא 16.5.2026.
קובעים עמלה לפני הכול
לפני שמסתכלים על מספר אחד, נכנסים להגדרות האסטרטגיה, ובלשונית Properties קובעים עמלה של 0.1% לפעולה והון-התחלתי של $10,000. בריצה המתועדת העמלה הוגדרה ידנית בדיוק כך. ב-1058 עסקאות, כל עשירית אחוז מצטברת לסכום שמשנה את כל הדוח.
פותחים את Strategy Tester
פותחים את חלון Strategy Tester ומוודאים שהטווח מתחיל ב-19.1.2017 ונגמר ב-27.9.2026. מחוץ לטווח הזה המספרים יסטו, ואז 14% תשואה כוללת או 9.6% ירידה מהשיא כבר לא יהיו נקודת-ייחוס. בודקים גם את חלוקת הכיוונים: 579 לונג ו-479 שורט.
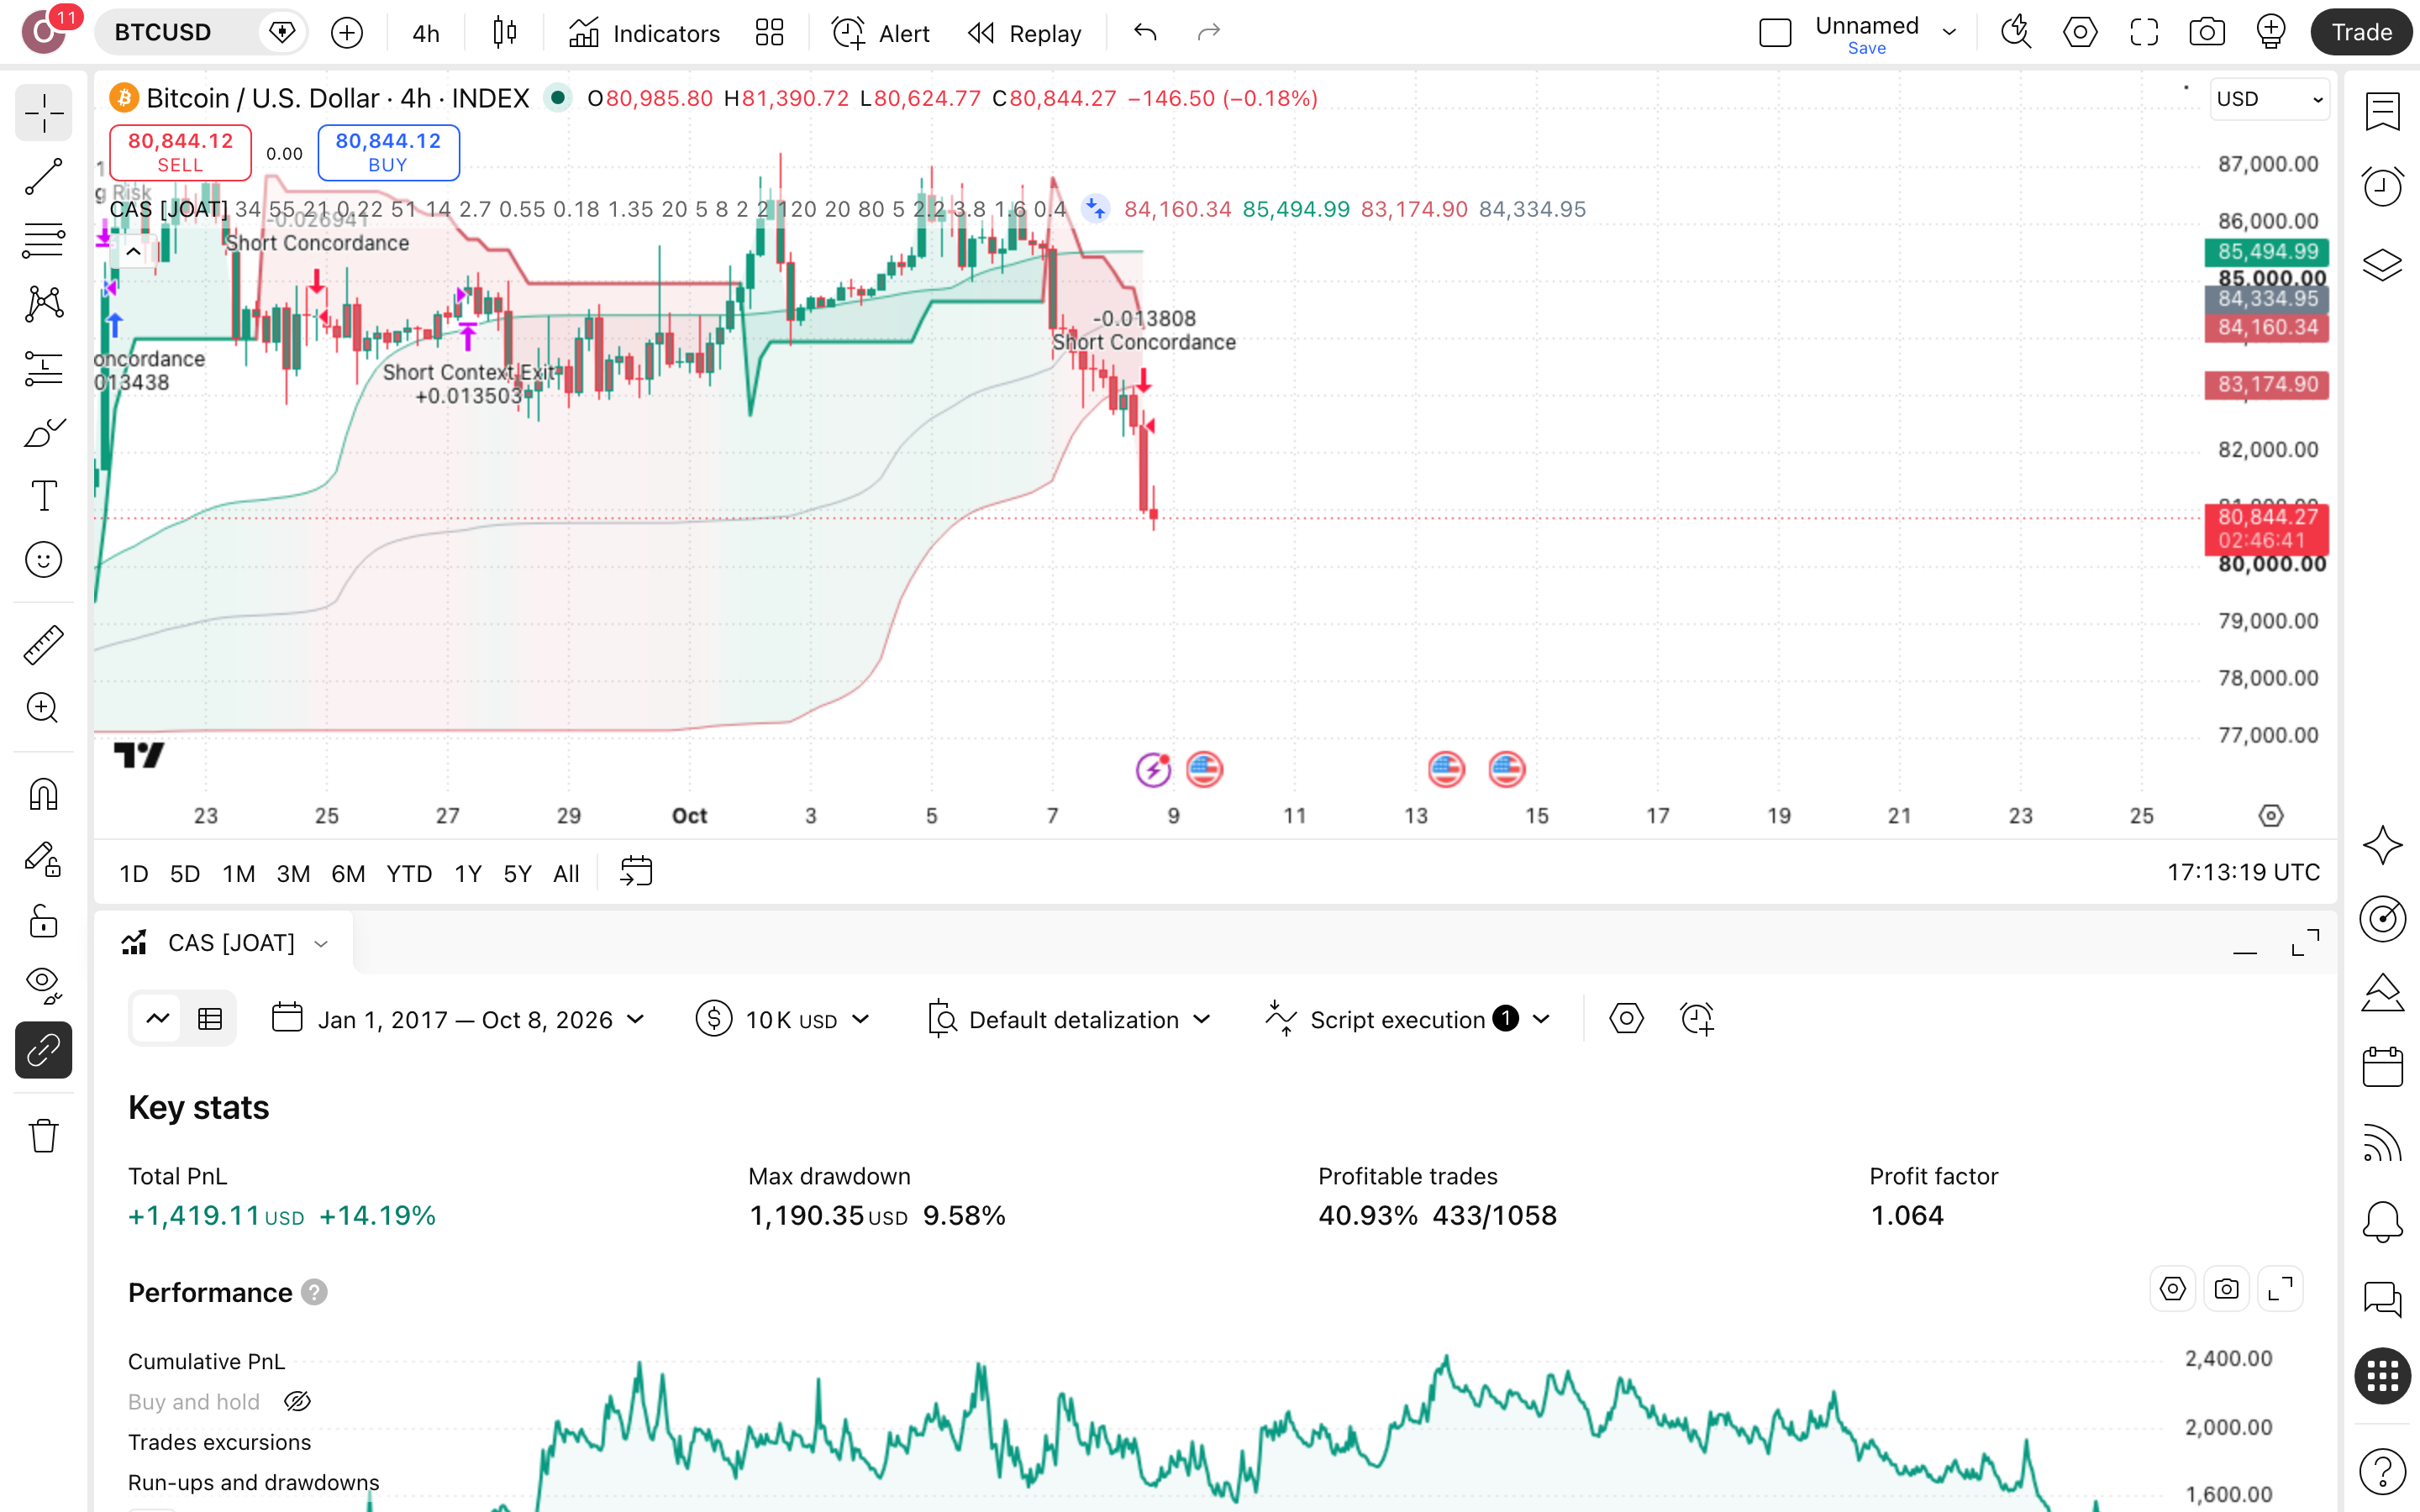
קוראים ומריצים על נכס אחר
בדוח מתחילים מהירידה מהשיא ומרצף-ההפסדים של 14 עסקאות, ורק אחר-כך עוברים לתשואה. Profit Factor (רווחים חלקי הפסדים) של 1.06 אומר שהיתרון דק: עמלה מעט גבוהה יותר יכולה למחוק אותו. אחר-כך מריצים על נכס אחר ובודקים אם התמונה מחזיקה.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Concordance Allocation Strategy
האם Concordance Allocation Strategy [JOAT] מצייר-מחדש?
לא. הסקריפט מסומן כלא-מצייר-מחדש והקוד שלו פתוח לקריאה, כך שאפשר לבדוק בעצמך איך כל אות נבנה. היוצר לא פרסם בק-טסט, ולכן 1058 העסקאות בעמוד הזה הן ריצה שלנו על ביטקוין בגרף 4 שעות מ-19.1.2017 עד 27.9.2026, ואין שום תוצאה רשמית להצליב מולה.
כמה עמוקה הירידה המקסימלית בריצה על ביטקוין?
הירידה המקסימלית מהשיא (drawdown — הנפילה הגדולה ביותר מפסגת-התיק עד השפל שאחריה) הייתה 9.6%: $10,000 בשיא היו הופכים ל-$9,042. ההשלכה עליך: הירידה מתונה, אבל השנה הגרועה הייתה 2021 ורצף-ההפסדים הארוך הגיע ל-14 עסקאות. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה.
אם קנה-והחזק ניצח, למה בכלל לבחון את הסקריפט?
על ביטקוין, 2017 עד 2026, קנה-והחזק ניצח בפער של $893,338: $904,736 מול $11,398, ו-59.2% שנתי מול 1.4%. מה שנשאר לבדוק הוא הצד השני: הסקריפט היה בשוק רק 51.2% מהזמן, והירידה המקסימלית שלו נעצרה ב-9.6%. כלומר אם יש כאן סיבה, היא הירידה הקטנה — לא התשואה.
האם יש לסקריפט יתרון סטטיסטי בכלל?
בקושי. Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 1.06 — כמעט נקודת-איזון אחרי עמלה של 0.1% לפעולה. רק 41% מ-1058 העסקאות הרוויחו, והרווח הממוצע גדול פי 1.54 מההפסד הממוצע. מס רווחי-הון של 25% ופערי-ביצוע לא נכללו, והם עלולים למחוק את השוליים הדקים.
מה הסקריפט מנסה לפתור, והאם ההגדרות יציבות?
לפי היוצר, הבעיה היא הטיה של אות בודד (isolated signal bias), והפתרון שלו מאחד זיהוי משטר-שוק, הטיית כיוון, תיאום מומנטום, סינון מיקום-ערך וניהול-סיכון לפי ATR במסגרת אחת. הרחבת Stop ATR מ-2.2 ל-3.3 חתכה את התשואה הכוללת מ-14% ל-7.6% והעלתה את הירידה המקסימלית ל-11.7% — התוצאה רגישה להגדרות.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על ביטקוין בגרף 4 שעות ועבור אחת-אחת על כמה מהעסקאות האחרונות. בכל עסקה, סמן איזה מהרכיבים שהיוצר מונה השתתף בהחלטה: זיהוי משטר-שוק, הטיה כיוונית, יישור מומנטום, סינון מיקום-ערך או ניהול-סיכון לפי ATR.
אם אתה כבר סוחר לפי תחושה: השווה את רצף-ההפסדים הארוך ביותר שלך לרצף שהשיטה הזאת ספגה בלי לשנות אף כלל. אם ברצף כזה היית משנה כללים באמצע, כתוב כלל-יציאה אחד לפני העסקה הבאה, ובסופה בדוק אם שמרת עליו.
אם אתה שוקל כסף אמיתי: התחל מהעובדה שקנה-והחזק ניצח כאן ב-$893,338. הרץ בעצמך את הסקריפט על נכס ותקופה שאתה בוחר, וקח בחשבון עמלה ומס-רווחי-הון של 25%. אחר כך בדוק אם השיטה עדיין מצדיקה את הזמן שלך.