- יוצרMukhlisilahi
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההסריקת אסטרטגיות לאיתור ההגדרה הטובה, ואות-כניסה שאפשר לקשור להתראה
- פורסמה2026-05-05עדכון אחרון: 2026-05-05
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 10.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
סריקת אסטרטגיות: כאן נבחרה חציית ממוצעים 9 מול 21 על ביטקוין יומי
Universal Backtest Pro הוא קודם כול מעבדה: המחבר מתאר אותו כחיפוש אחר ההגדרה הטובה ביותר באמצעות סריקת אסטרטגיות (strategy sweep), ובהגדרות יושבות זו לצד זו חציית EMA, RSI, MACD, רצועות בולינגר, וגם ATR עם מכפיל. בריצה שלנו נבחרה חציית EMA של 9 מול 21, עם מסנן-מגמה של EMA 200, על גרף יומי של ביטקוין, סטופ (יציאה אוטומטית בהפסד שהוגדר מראש) של 2%, יעד-רווח של 4% וסטופ נגרר פעיל. התוצאה: 42 עסקאות, 25 לונג ו-17 שורט. כלומר, הוא סוחר בשני הכיוונים ולא רק רוכב על העלייה.
למה שזה יעבוד? חציית ממוצעים מצטרפת למגמה שכבר התחילה, והסטופ הצמוד חותך הפסד לפני שהוא גדל. הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר של התיק מנקודת שיא) הייתה 1.7%: $10,000 בשיא היו נהיים $9,833 ברגע הגרוע. אם אתה נבהל מירידות, זה המספר שמדבר אליך. רצף-ההפסדים הארוך נעצר אחרי 2 עסקאות. 60% מהעסקאות הרוויחו, אבל יחס רווח/הפסד ממוצע של ×0.99 אומר שהרווח הטיפוסי שווה בערך להפסד הטיפוסי, כך שהיתרון כולו נשען על שיעור-הפגיעה. Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 1.46 אומר שעל כל דולר שהפסדת חזרו $1.46. זה יתרון אמיתי, אבל על סכומים זעירים.
הכישלון כאן איננו הפסד, אלא היעדרות: הכסף היה בשוק רק 3.3% מהזמן, והתשואה השנתית הסתכמה ב-0.4% מול 42.7% בקנה-והחזק על אותו ביטקוין. יעד של 4% קוטע מהלכים בנכס שרץ רחוק. הרחבת היעד ל-6% העלתה את התשואה הכוללת מ-2.6% ל-3.8%, עם ירידה מקסימלית של 2%, והשיפור נשאר באותו סדר-גודל זעיר. ובקטלוג, סקריפט שנקרא Universal ומחפש את ההגדרה הטובה ביותר הוא הבטחה מושלמת: תמיד יש הגדרה מנצחת, היא פשוט נמצאת בדיעבד.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
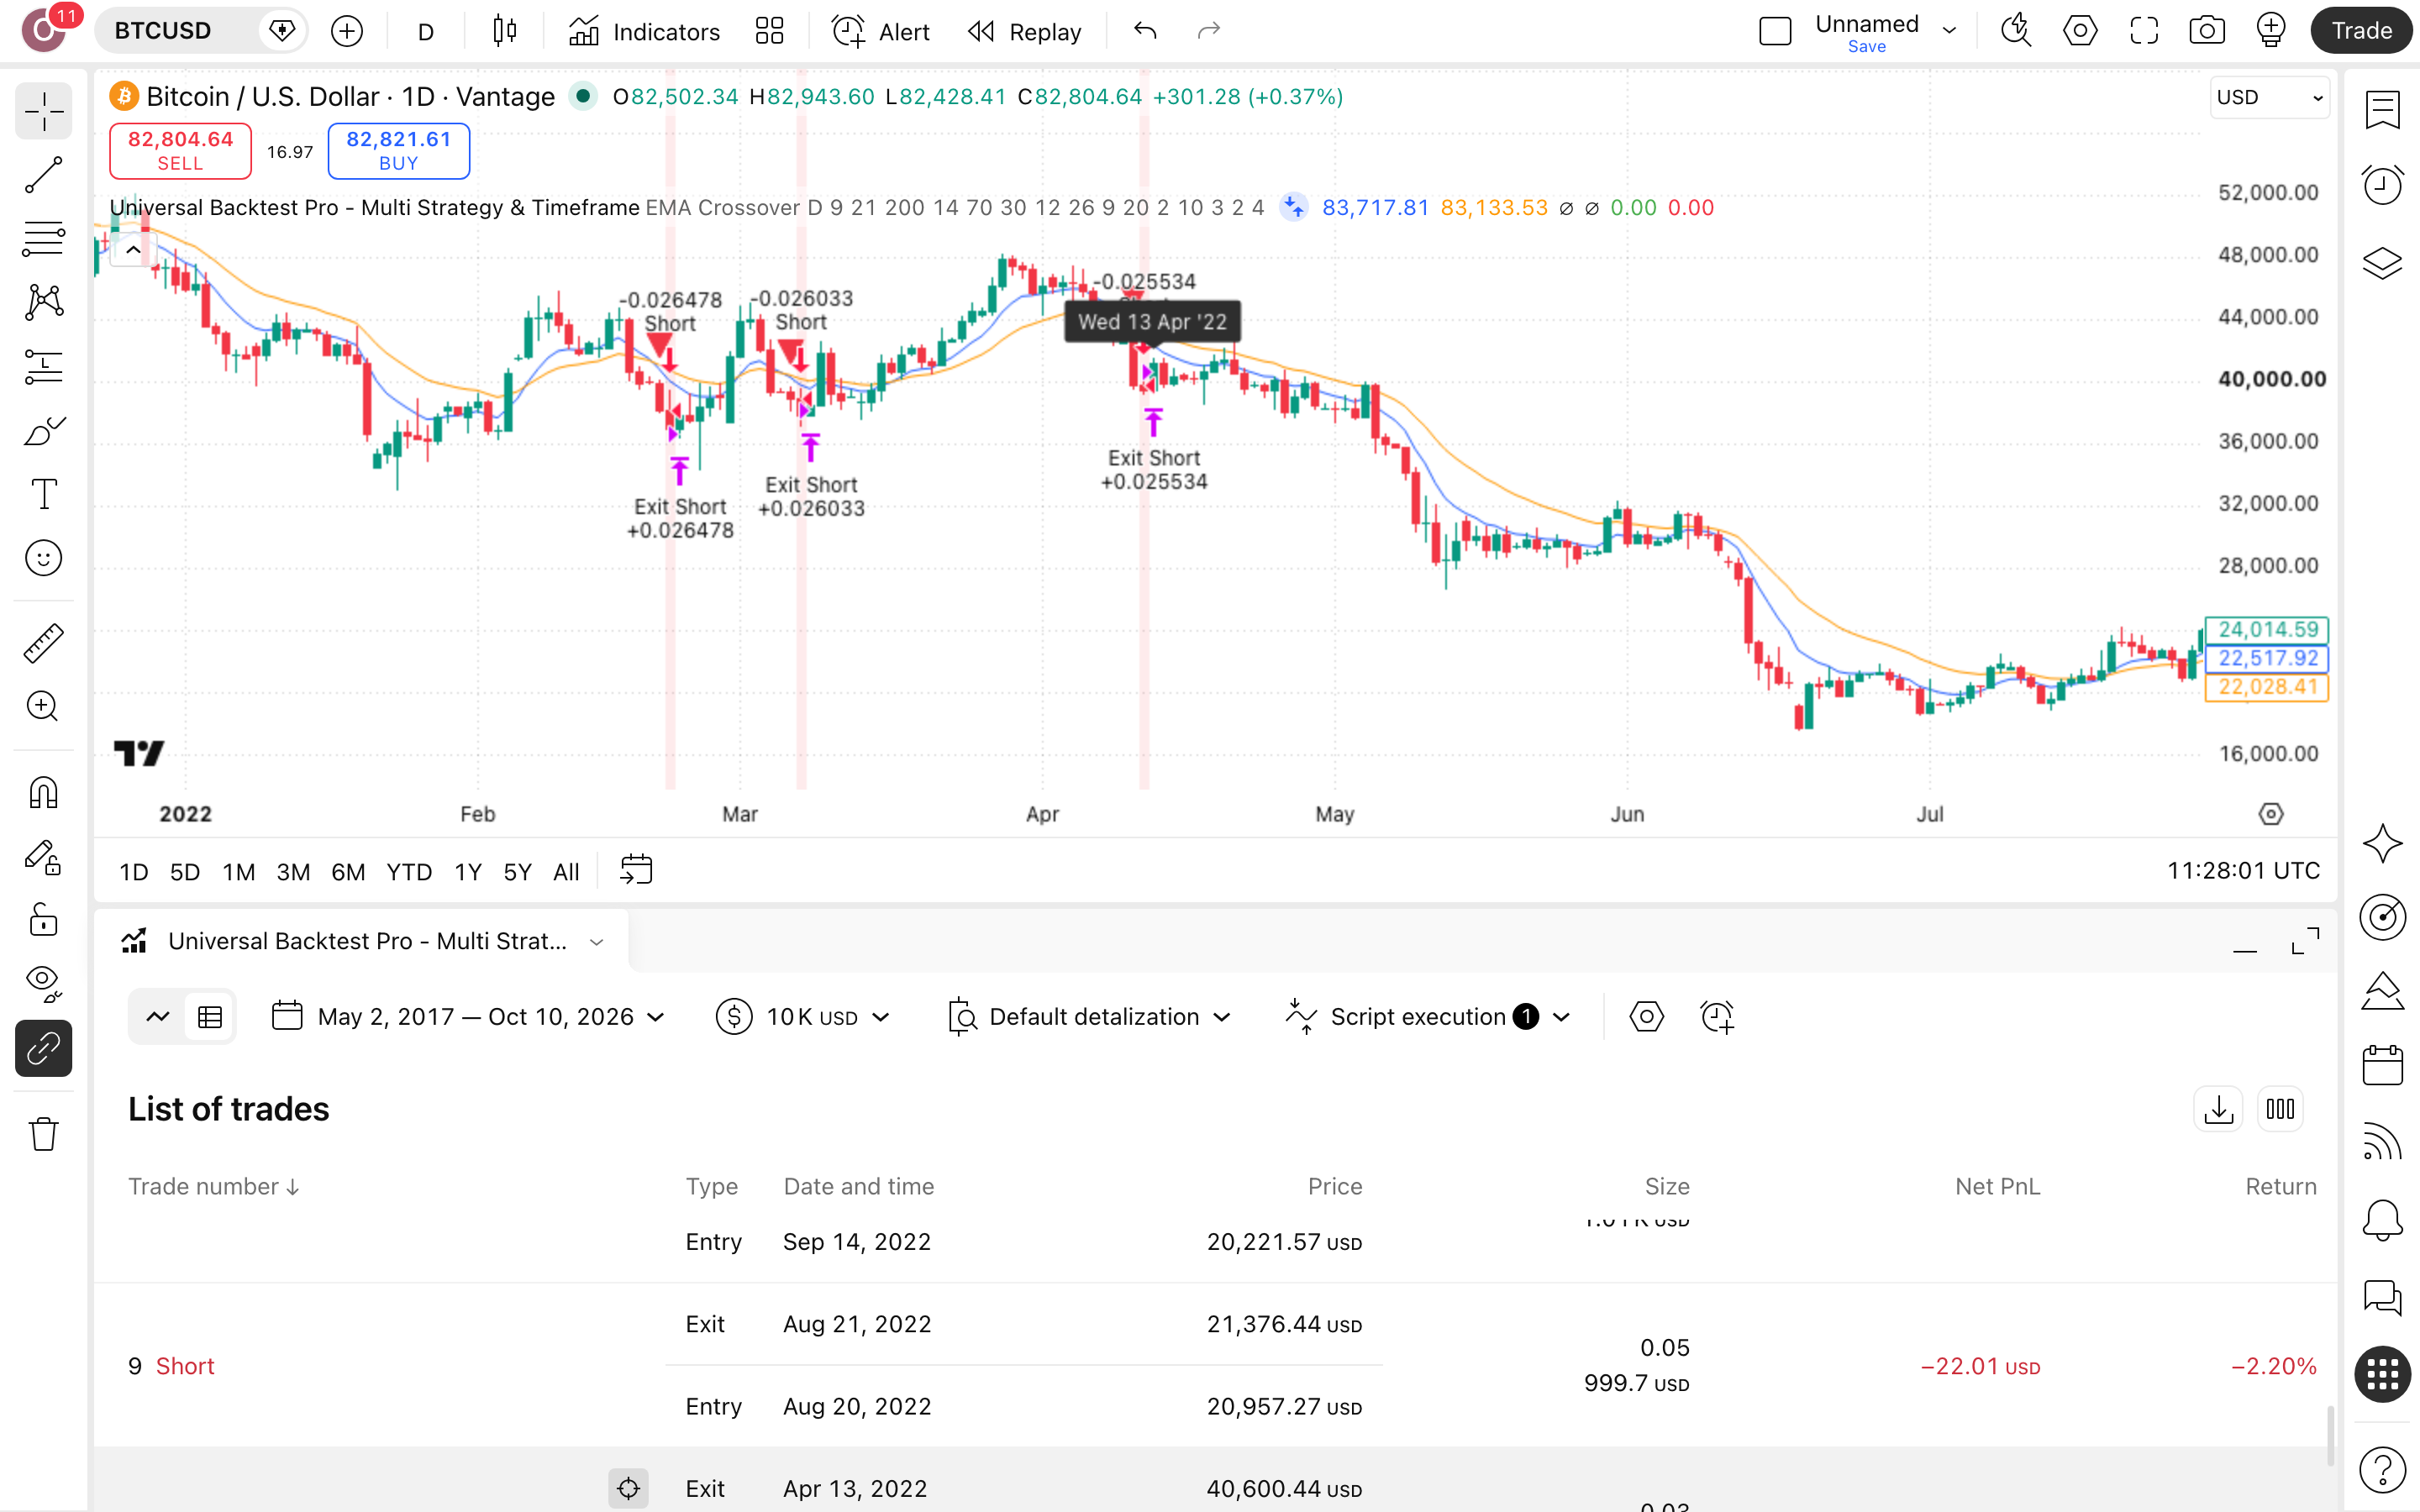
בצילום חפשו את סימני-הכניסה הספורים על פני שש שנים של ביטקוין יומי: 42 עסקאות, בלונג ובשורט, ומרווחים ארוכים של מגמה שהסקריפט לא נוכח בהם. 96.7% מהזמן הכסף עמד בחוץ, ושם הלך הפער מול קנה-והחזק.
מה קורה בפועל כשהסקריפט רץ
זיהוי
היוצר מתאר את הכלי כחיפוש אחר ההגדרה הטובה ביותר בסריקת-אסטרטגיות (strategy sweep). בריצה הזאת על ביטקוין נבחרה מתוכו אסטרטגיית EMA Crossover על גרף יומי.
כניסה
האות נוצר מהצטלבות ממוצע נע מעריכי מהיר של 9 ימים עם ממוצע איטי של 21, לצד מסנן-משטר EMA של 200. כך נפתחו 42 עסקאות: 25 לונג ו-17 שורט.
יעד
יעד-הרווח קבוע על 4% מהכניסה, כפול מהסטופ (יציאה אוטומטית בהפסד) של 2%. ובכל זאת יחס הרווח/ההפסד הממוצע יצא ×0.99: העסקה המרוויחה הממוצעת כמעט שווה למפסידה הממוצעת.
סטופ
הסטופ נקבע על 2% מהכניסה, ובריצה הופעל גם סטופ נגרר. ירידה מקסימלית (drawdown, הצניחה הגדולה מהשיא) בפועל: 1.7%. $10,000 בשיא היו נעשים $9,833.
לוח-ההגדרות — מה לכוון ומה להשאיר
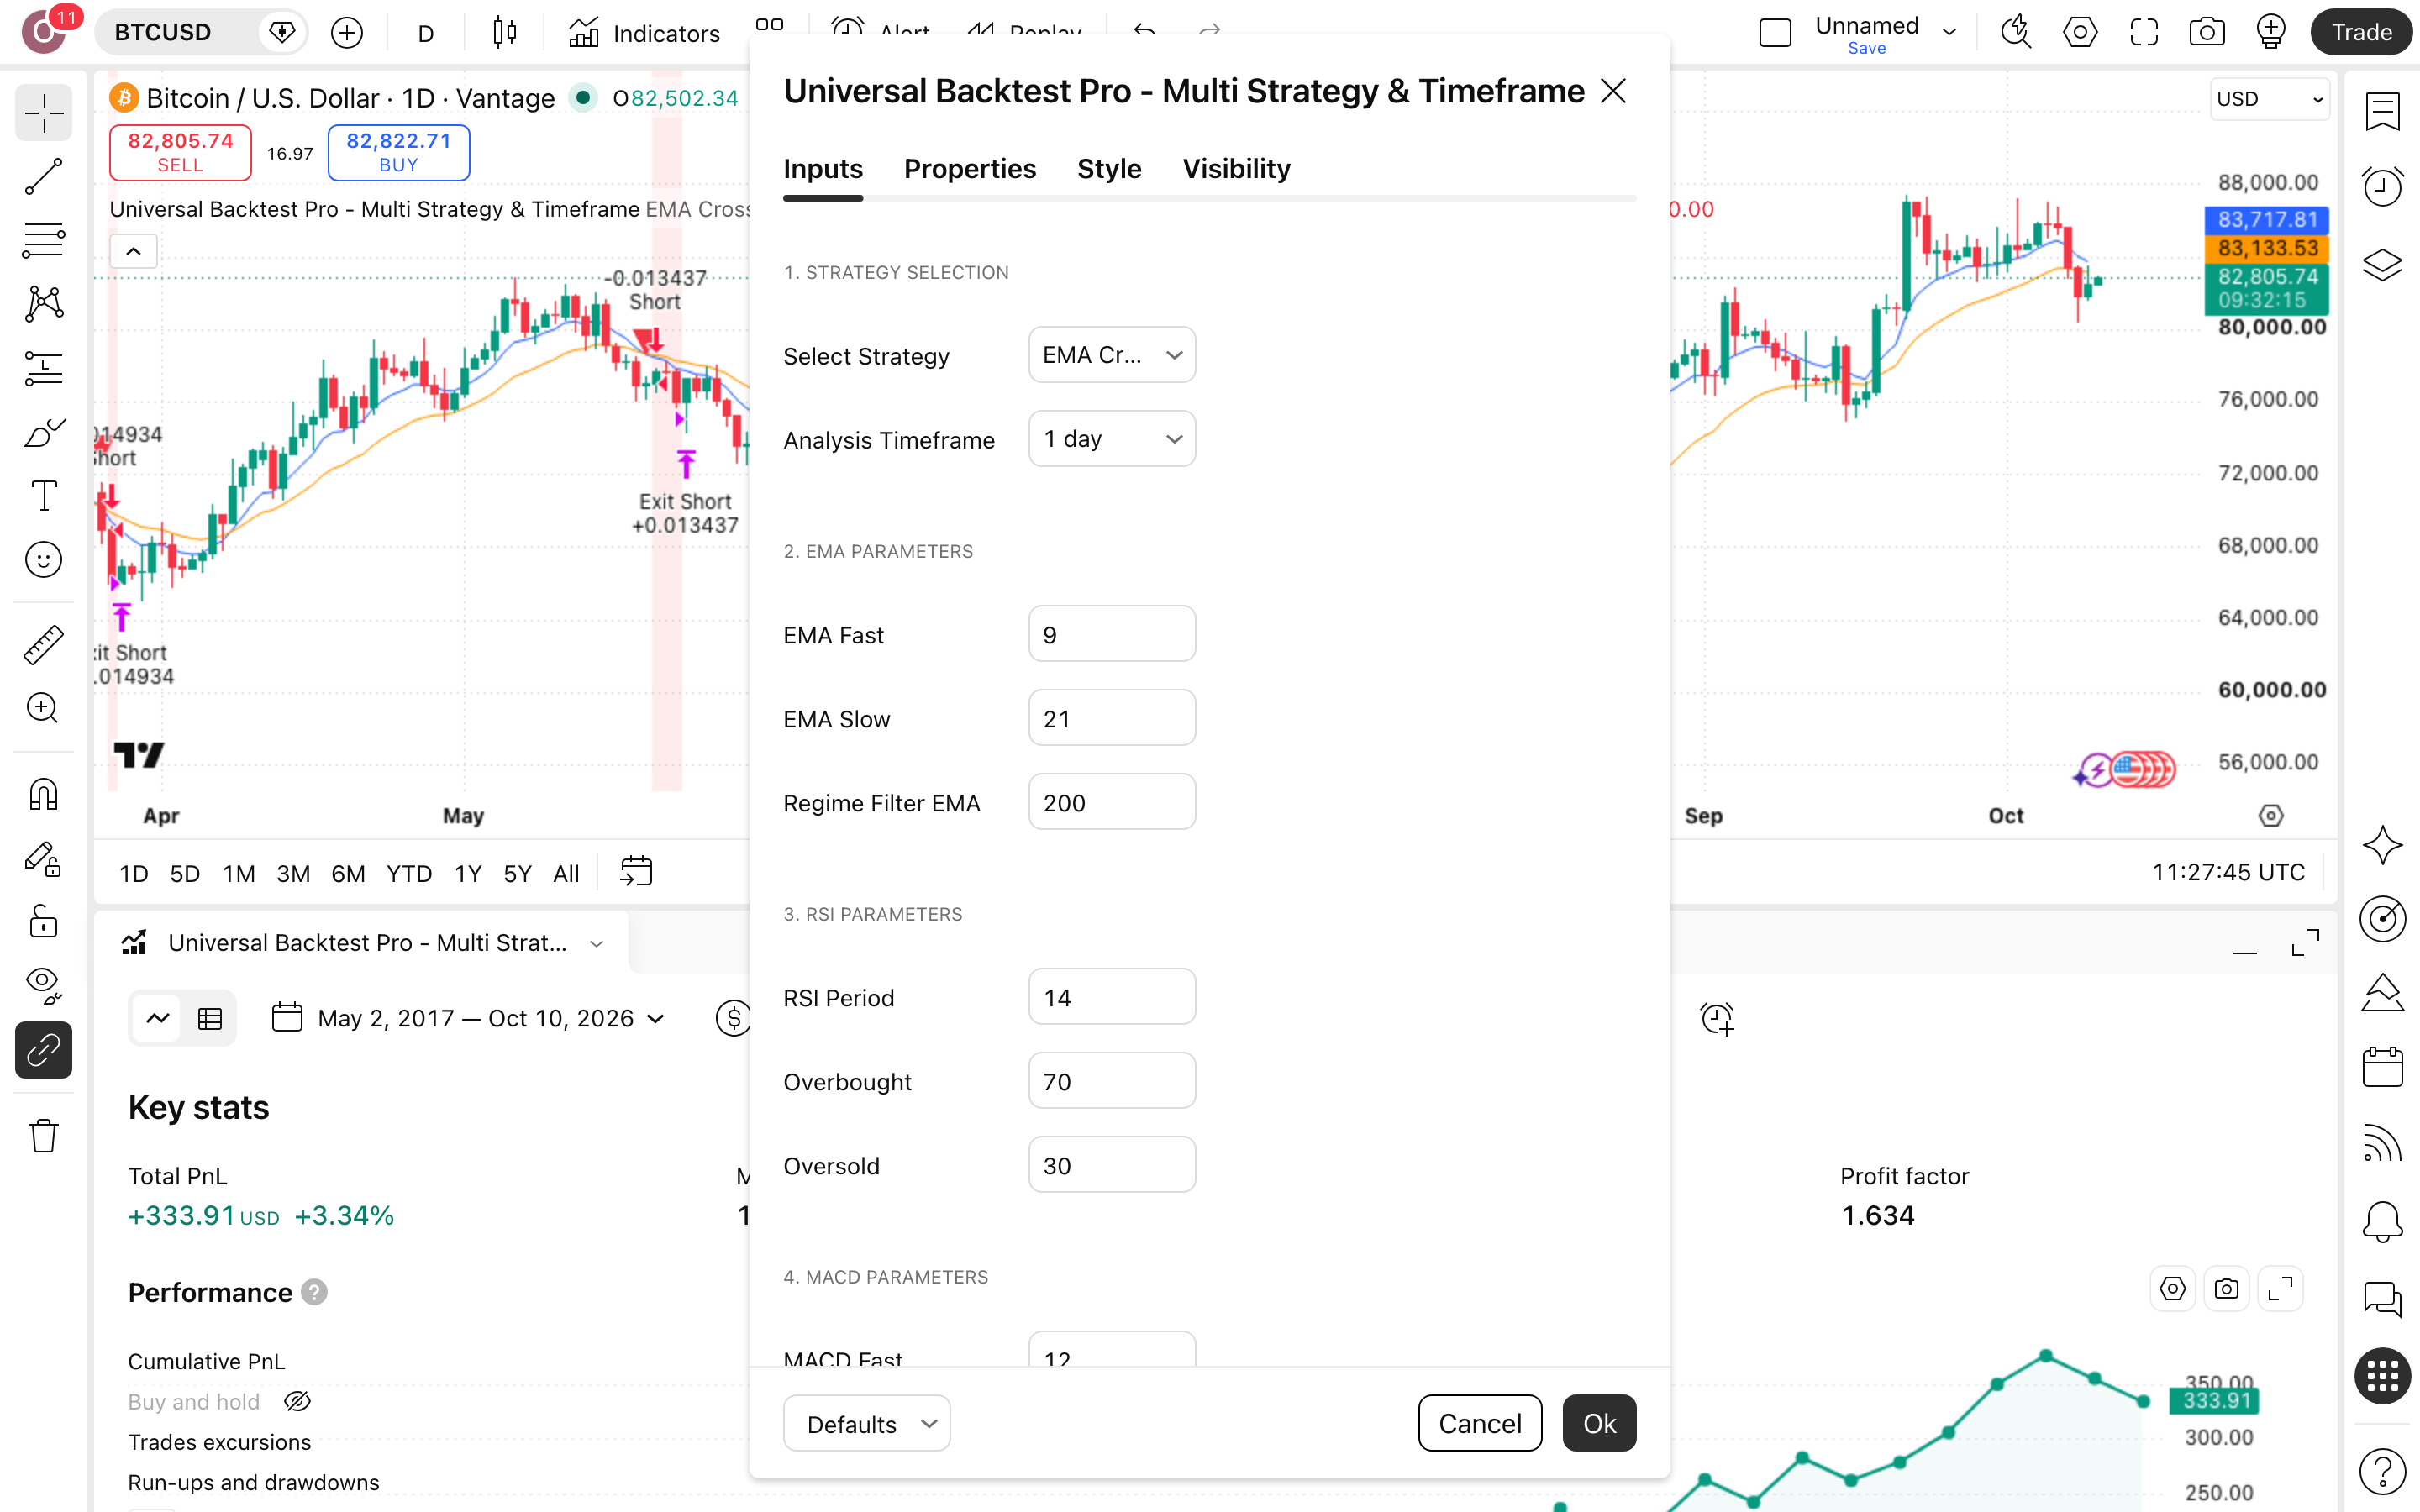
לוח-ההגדרות משחזר את הריצה על ביטקוין יומי מ-24.7.2020 ומציג שש הגדרות שקבעו מה נסחר, מתי נכנסים ומתי יוצאים מכל עסקה.
| Select Strategy | בוחר איזו מהאסטרטגיות המובנות תרוץ. בריצה הזאת נבחרה EMA Crossover, האסטרטגיה שהיוצר עצמו ממליץ עליה בטיפים שלו למסחר סווינג בפורקס על גרף ארבע-שעתי, לא על ביטקוין יומי. | כפי שהורץנבדק כאן על ביטקוין יומי בלבד |
|---|---|---|
| Analysis Timeframe | קובע את טווח-הזמן שעליו מחושבים האותות. בריצה נקבע D, כלומר נר יומי, בעוד שהיוצר מציע את הצלבת הממוצעים דווקא בטווח של ארבע שעות ולא על ביטקוין. | D (יומי)שינוי טווח-הזמן מחייב בדיקה מחדש מאפס |
| EMA Fast · EMA Slow | אורכי שני הממוצעים הנעים שהצטלבותם מייצרת את האות: 9 ו-21 נרות, בדיוק הזוג שהיוצר מצטט. על ביטקוין יומי הם הניבו 42 עסקאות בכ-6.1 שנים, והכסף היה בשוק רק 3.3% מהזמן. | 9 / 21הזוג שמופיע בציטוט-היוצר, לא תוצאה של אופטימיזציה |
| Regime Filter EMA | ממוצע נע ארוך של 200 נרות, שמוגדר כמסנן-משטר לפי שמו בהגדרות. בריצה הזאת הוא פעל לצד הצלבת 9 ו-21, ורצף-ההפסדים הארוך ביותר בה נעצר על 2 עסקאות. | 200ערך שלא נבדק בבדיקות-הרגישות של הריצה |
| Stop Loss % | אחוז ההפסד מהכניסה שבו העסקה נסגרת אוטומטית, 2 בריצה. העלאתו ל-3 השאירה 42 עסקאות, העלתה את התשואה הכוללת מ-2.6% ל-2.8% והגדילה את הירידה המקסימלית ל-2%, כמעט בלי פיצוי. | 2%הרחבה ל-3% לא שינתה את מספר העסקאות |
| Take Profit % | אחוז הרווח מהכניסה שבו העסקה נסגרת, 4 בריצה. הרחבתו ל-6 השאירה 42 עסקאות והעלתה את התשואה הכוללת מ-2.6% ל-3.8%, שעדיין שבריר ממה שהניב קנה-והחזק באותה תקופה. | 4%6% הניב יותר בבדיקת-הרגישות של הריצה הזאת |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
🔧 TIPS OPTIMASI: Skenario Setting Rekomendasi Swing Trading Forex Strategy: EMA Crossover, Timeframe: 4H, Fast: 9, Slow: 21 Scalping Strategy: SuperTrend, Timeframe: 5M, ATR: 10, Multiplier: 3 Mean Reversion Strategy: Bollinger Bands, Timef
— Mukhlisilahi, יוצר הסקריפט, בעמוד-הפרסום הרשמי. Mukhlisilahi נותן כאן מתכון מפורש: איזו אסטרטגיה, איזה טווח-זמן ואילו פרמטרים מתאימים לכל סגנון. יוצר שכותב הגדרות-המלצה מפורשות נותן לנו מה לבדוק. לקחנו את חציית EMA של 9 מול 21, שהוא ממליץ עליה לפורקס בגרף 4 שעות, והעברנו אותה לביטקוין יומי.
הרצנו את זה על ביטקוין (BTCUSD) — הנה מה שיצא
בק-טסט הוא לא תחזית, הוא שיעור: הרצנו את Universal Backtest Pro על ביטקוין יומי בין 24.7.2020 ל-18.8.2026, ובדקנו מה היה קורה לכסף אמיתי אילו פעלת בדיוק לפי הכללים.
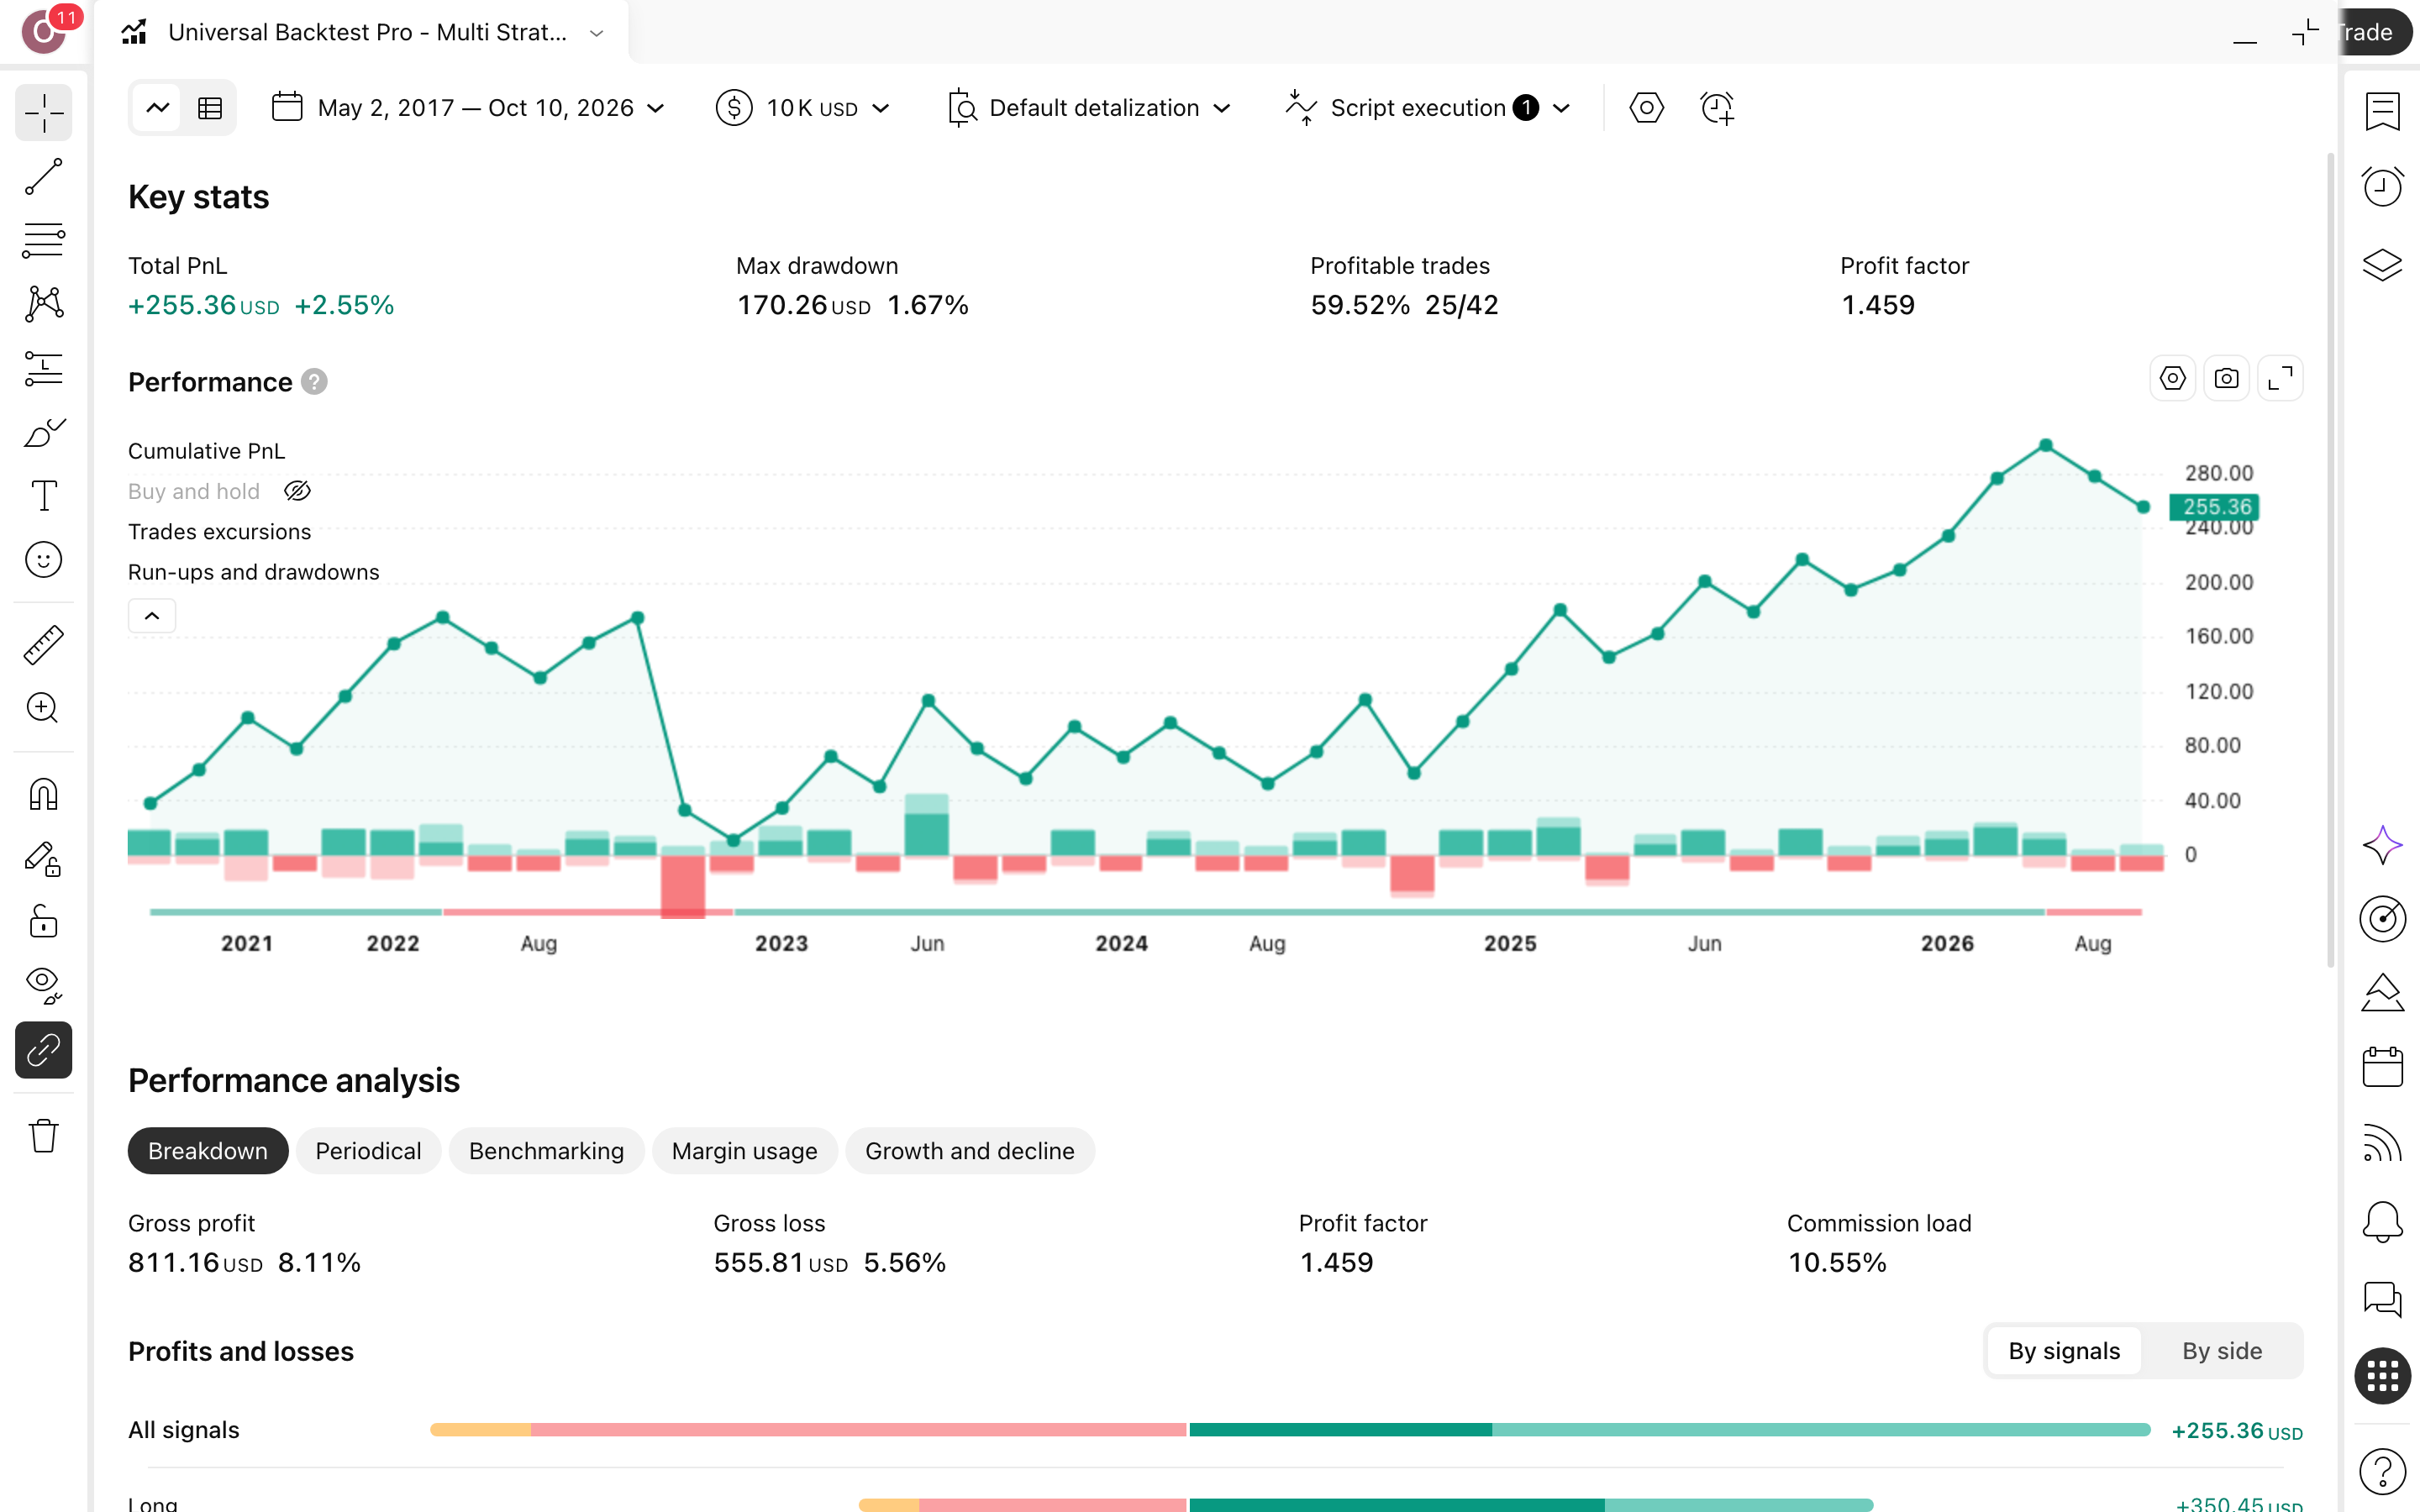
מספר עסקאות
42
42 עסקאות של חציית-ממוצעים 9/21 בכ-6.1 שנים הן פחות משבע בשנה. זה מדגם דק, ותוצאה חריגה אחת יכולה להזיז כאן את כל התמונה.
תקופת הבדיקה
6.1 שנים
כ-6.1 שנים של ביטקוין בגרף יומי הן מספיק זמן לכמה מצבי-שוק. אבל עם 42 עסקאות בלבד, כל עסקה בודדת עדיין שוקלת הרבה.
תשואה שנתית
0.4%
0.4% בשנה מול 42.7% בקנה-והחזק. מי שהחזיק ביטקוין בלי לגעת סיים עם $86,550 מול $10,255, כלומר הסקריפט כאן לא מתחרה על תשואה.
ירידה מקסימלית מהשיא
1.7%
ירידה מקסימלית מהשיא (drawdown, הנפילה הגדולה מפסגת-החשבון) של 1.7% בלבד: $10,000 היו יורדים ל-$9,833. השקט הזה נקנה בישיבה בחוץ כמעט כל הזמן.
השנה הגרועה
2022
2022 הייתה השנה הגרועה של הריצה.
זמן בשוק
3.3%
3.3% מהזמן בשוק פירושם שב-96.7% מהזמן הכסף שלך חיכה בחוץ. גם ההגנה וגם התשואה הדלה נובעות מאותה עובדה.
עסקאות מרוויחות · ויחס רווח/הפסד
25 מ-42 · ×0.99
אחוז-מרוויחות לבד מטעה: 60% הצלחה עם יחס ×0.99 פירושם רווח ממוצע כמעט שווה להפסד. רק השילוב מחזיק את Profit Factor (רווחים חלקי הפסדים) על 1.46.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של Mukhlisilahi (גרסת 2026-05-05), לונג ושורט, על גרף ביטקוין (BTCUSD) יומי
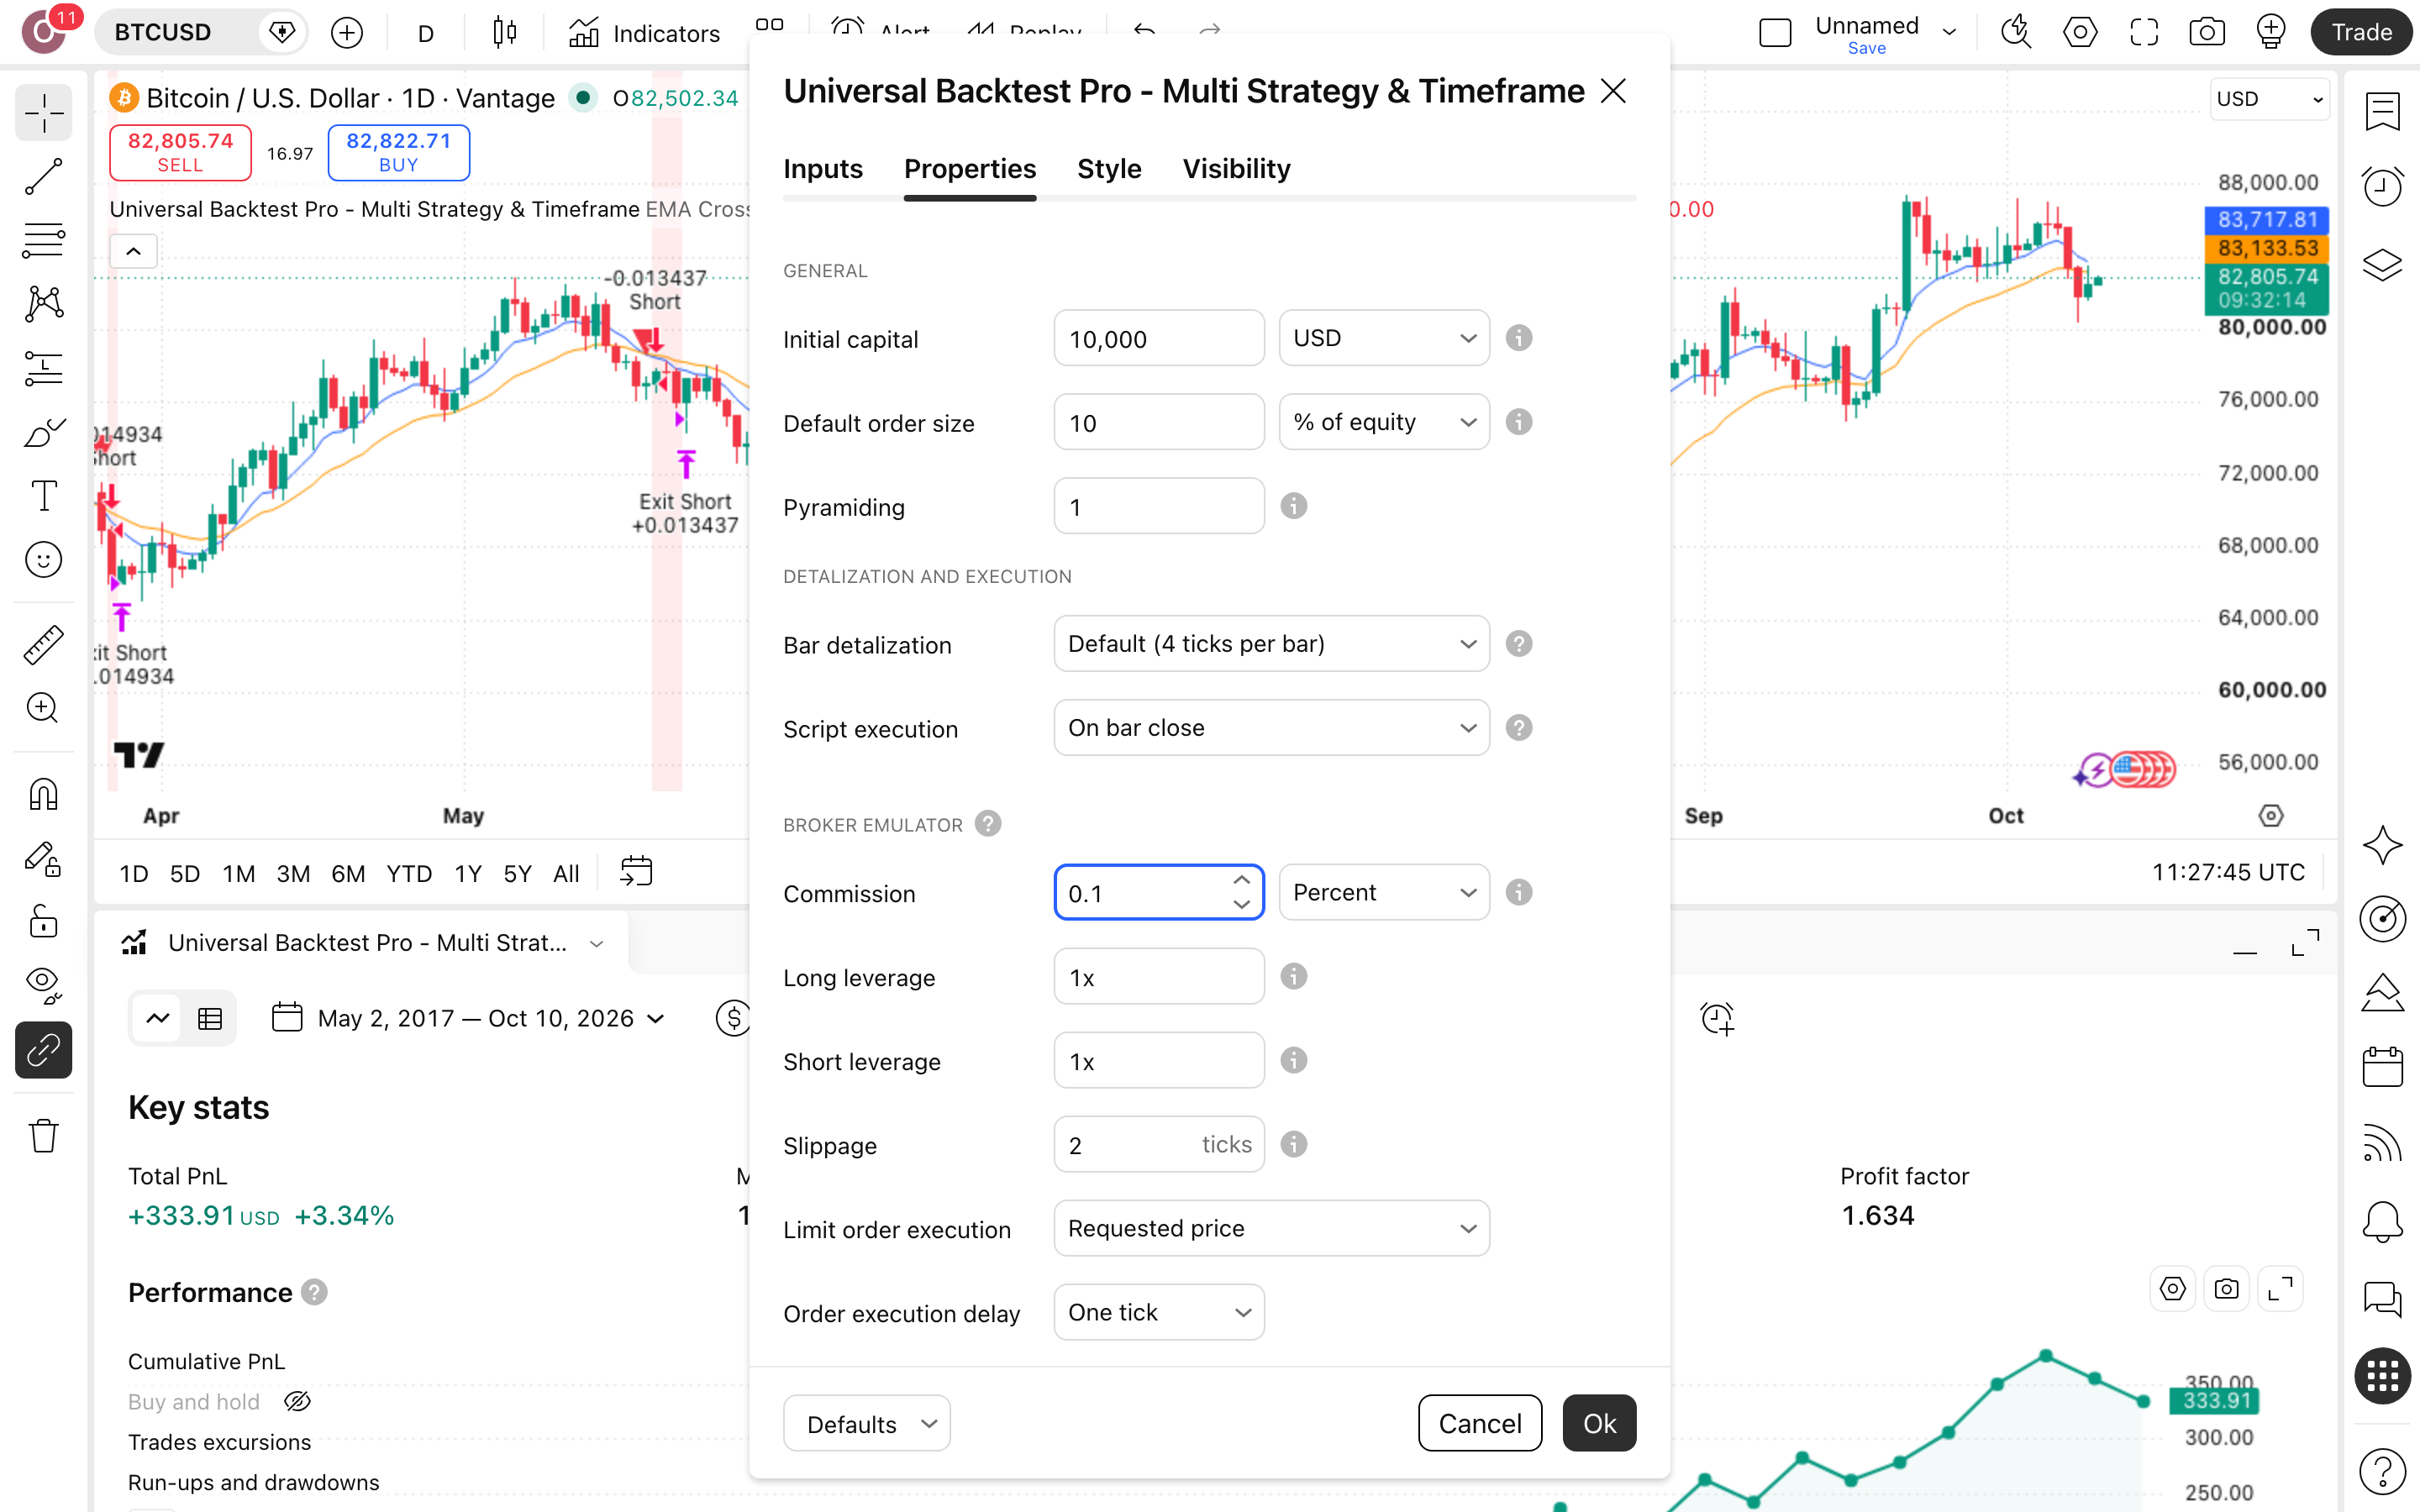
- הגדרותInitial capital=10000 · Commission=0.1% · Select Strategy=EMA Crossover · Analysis Timeframe=D · EMA Fast=9 · EMA Slow=21 · Regime Filter EMA=200 · RSI Period=14 · Overbought=70 · Oversold=30 · MACD Fast=12 · MACD Slow=26 · ועוד 10 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה10.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Universal Backtest Pro – Multi Strategy & Timeframe by mucis משקרת — והמספרים של השקר
שלושה מקומות שבהם 2.6% תשואה כוללת וירידה של 1.7% לא מספרים לך את כל הסיפור.
17 עסקאות הפסידו
17 מ-42
17 מתוך 42 עסקאות נסגרו בהפסד, לונג ושורט יחד. עם יחס רווח/הפסד של ×0.99, כל מפסידה מוחקת בערך מרוויחה אחת, כך שרוב 25 המרוויחות רק מקזזות אותן. מה שזה מעלה לבדיקה: מה קורה ליתרון אם אחוז-ההצלחה יורד מ-60% בכמה נקודות בלבד. המרווח כאן צר מאוד.
2022 ורצף של שתיים
2 הפסדים ברצף
2022 הייתה השנה הגרועה של הריצה. רצף-ההפסדים הארוך עמד על 2 עסקאות בלבד, וזה נוח לבטן. אבל ב-42 עסקאות לאורך 6.1 שנים, רצף קצר מעיד גם על מעט הזדמנויות להיכשל ברצף, ולא רק על עמידות.
96.7% מהזמן בחוץ
3.3% בשוק
הכסף היה בשוק רק 3.3% מהזמן. זה מה שמסביר גם את הירידה של 1.7% וגם את התשואה השנתית של 0.4%: קשה להפסיד הרבה כשכמעט לא משחקים, וקשה גם להרוויח. קטלוג שמציג סיכון נמוך בלי לציין את זה מוכר בעצם חשבון-עו״ש עם גרף. מה שזה מעלה לבדיקה: האם הכסף בחוץ עבד במקום אחר.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש מאחורי המספר? בריצה שלנו יש 42 עסקאות בכ-6.1 שנים: 25 מרוויחות ו-17 מפסידות. זה מדגם דק. כמה עסקאות בודדות שהיו מתהפכות היו מזיזות את התמונה, אז אל תבנה מסקנה סופית על 60% הצלחה.
- האם העמלה בכלל בפנים? בריצה שלנו הגדרנו ידנית 0.1% לכל פעולה, ו-42 עסקאות הפכו $10,000 ל-$10,255 בלבד. דוח שלא מציין עמלה מציג רווח מנופח. בדוק את שדה-העמלה לפני שאתה מאמין למספר.
- האם הסקריפט מצייר-מחדש? לפי עמוד-הסקריפט, Universal Backtest Pro מסומן כלא מצייר-מחדש. סקריפט שמצייר-מחדש משנה אותות בדיעבד, ולכן הבק-טסט שלו נראה טוב מהמסחר בזמן-אמת. כאן הקוד פתוח, ואתה יכול לוודא זאת בעצמך.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, אז הבחירה שלנו: ביטקוין, גרף יומי, 24.7.2020 עד 18.8.2026, כולל 2022, השנה הגרועה בריצה. תקופה מתועדת שכוללת שנה רעה בודקת את הסקריפט במקום להחמיא לו.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת משינוי קטן בהגדרה, היא צירוף-מקרים. כאן הזזנו את הסטופ ואת יעד-הרווח ובדקנו מה נשאר.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 42 | 2.6% | 1.7% |
| שינוי Stop Loss % מ-2 ל-3.0 | 42 | 2.8% | 2% |
| שינוי Take Profit % מ-4 ל-6.0 | 42 | 3.8% | 2% |
כמה כסף בכלל שמים על דבר כזה?
הריצה הזאת סיכנה מעט מאוד. בשיא הירידה (drawdown — הנפילה מהשיא לשפל) $10,000 הפכו ל-$9,833, כלומר ירידה של 1.7%. הכסף היה בשוק רק 3.3% מהזמן, הסטופ מוגדר על 2% ויעד-הרווח על 4%, ורצף-ההפסדים הארוך נעצר על 2 עסקאות. המחיר של הסיכון הנמוך: 0.4% שנתי מול 42.7% בקנה-והחזק, שניצח ב-$76,295. גודל-הפוזיציה לא מופיע בהגדרות-הריצה שתיעדנו, לכן ודא אותו בעצמך לפני שאתה מסיק משהו על הסיכון שלך.
היתרון האמיתי למתחיל הוא המשמעת המכנית, לא התשואה. לאורך 42 עסקאות פעל כלל קבוע של חציית EMA 9 מול EMA 21, עם סטופ נגרר מופעל, בלי אף החלטה רגשית באמצע. זה מה שכדאי לקחת מהריצה הזאת: כלל כתוב שאתה ממשיך לבצע גם אחרי 2 הפסדים ברצף.
שורט ומינוף. הריצה כוללת עסקאות שורט על ביטקוין (BTCUSD). כדי לבצע שורט על קריפטו בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף
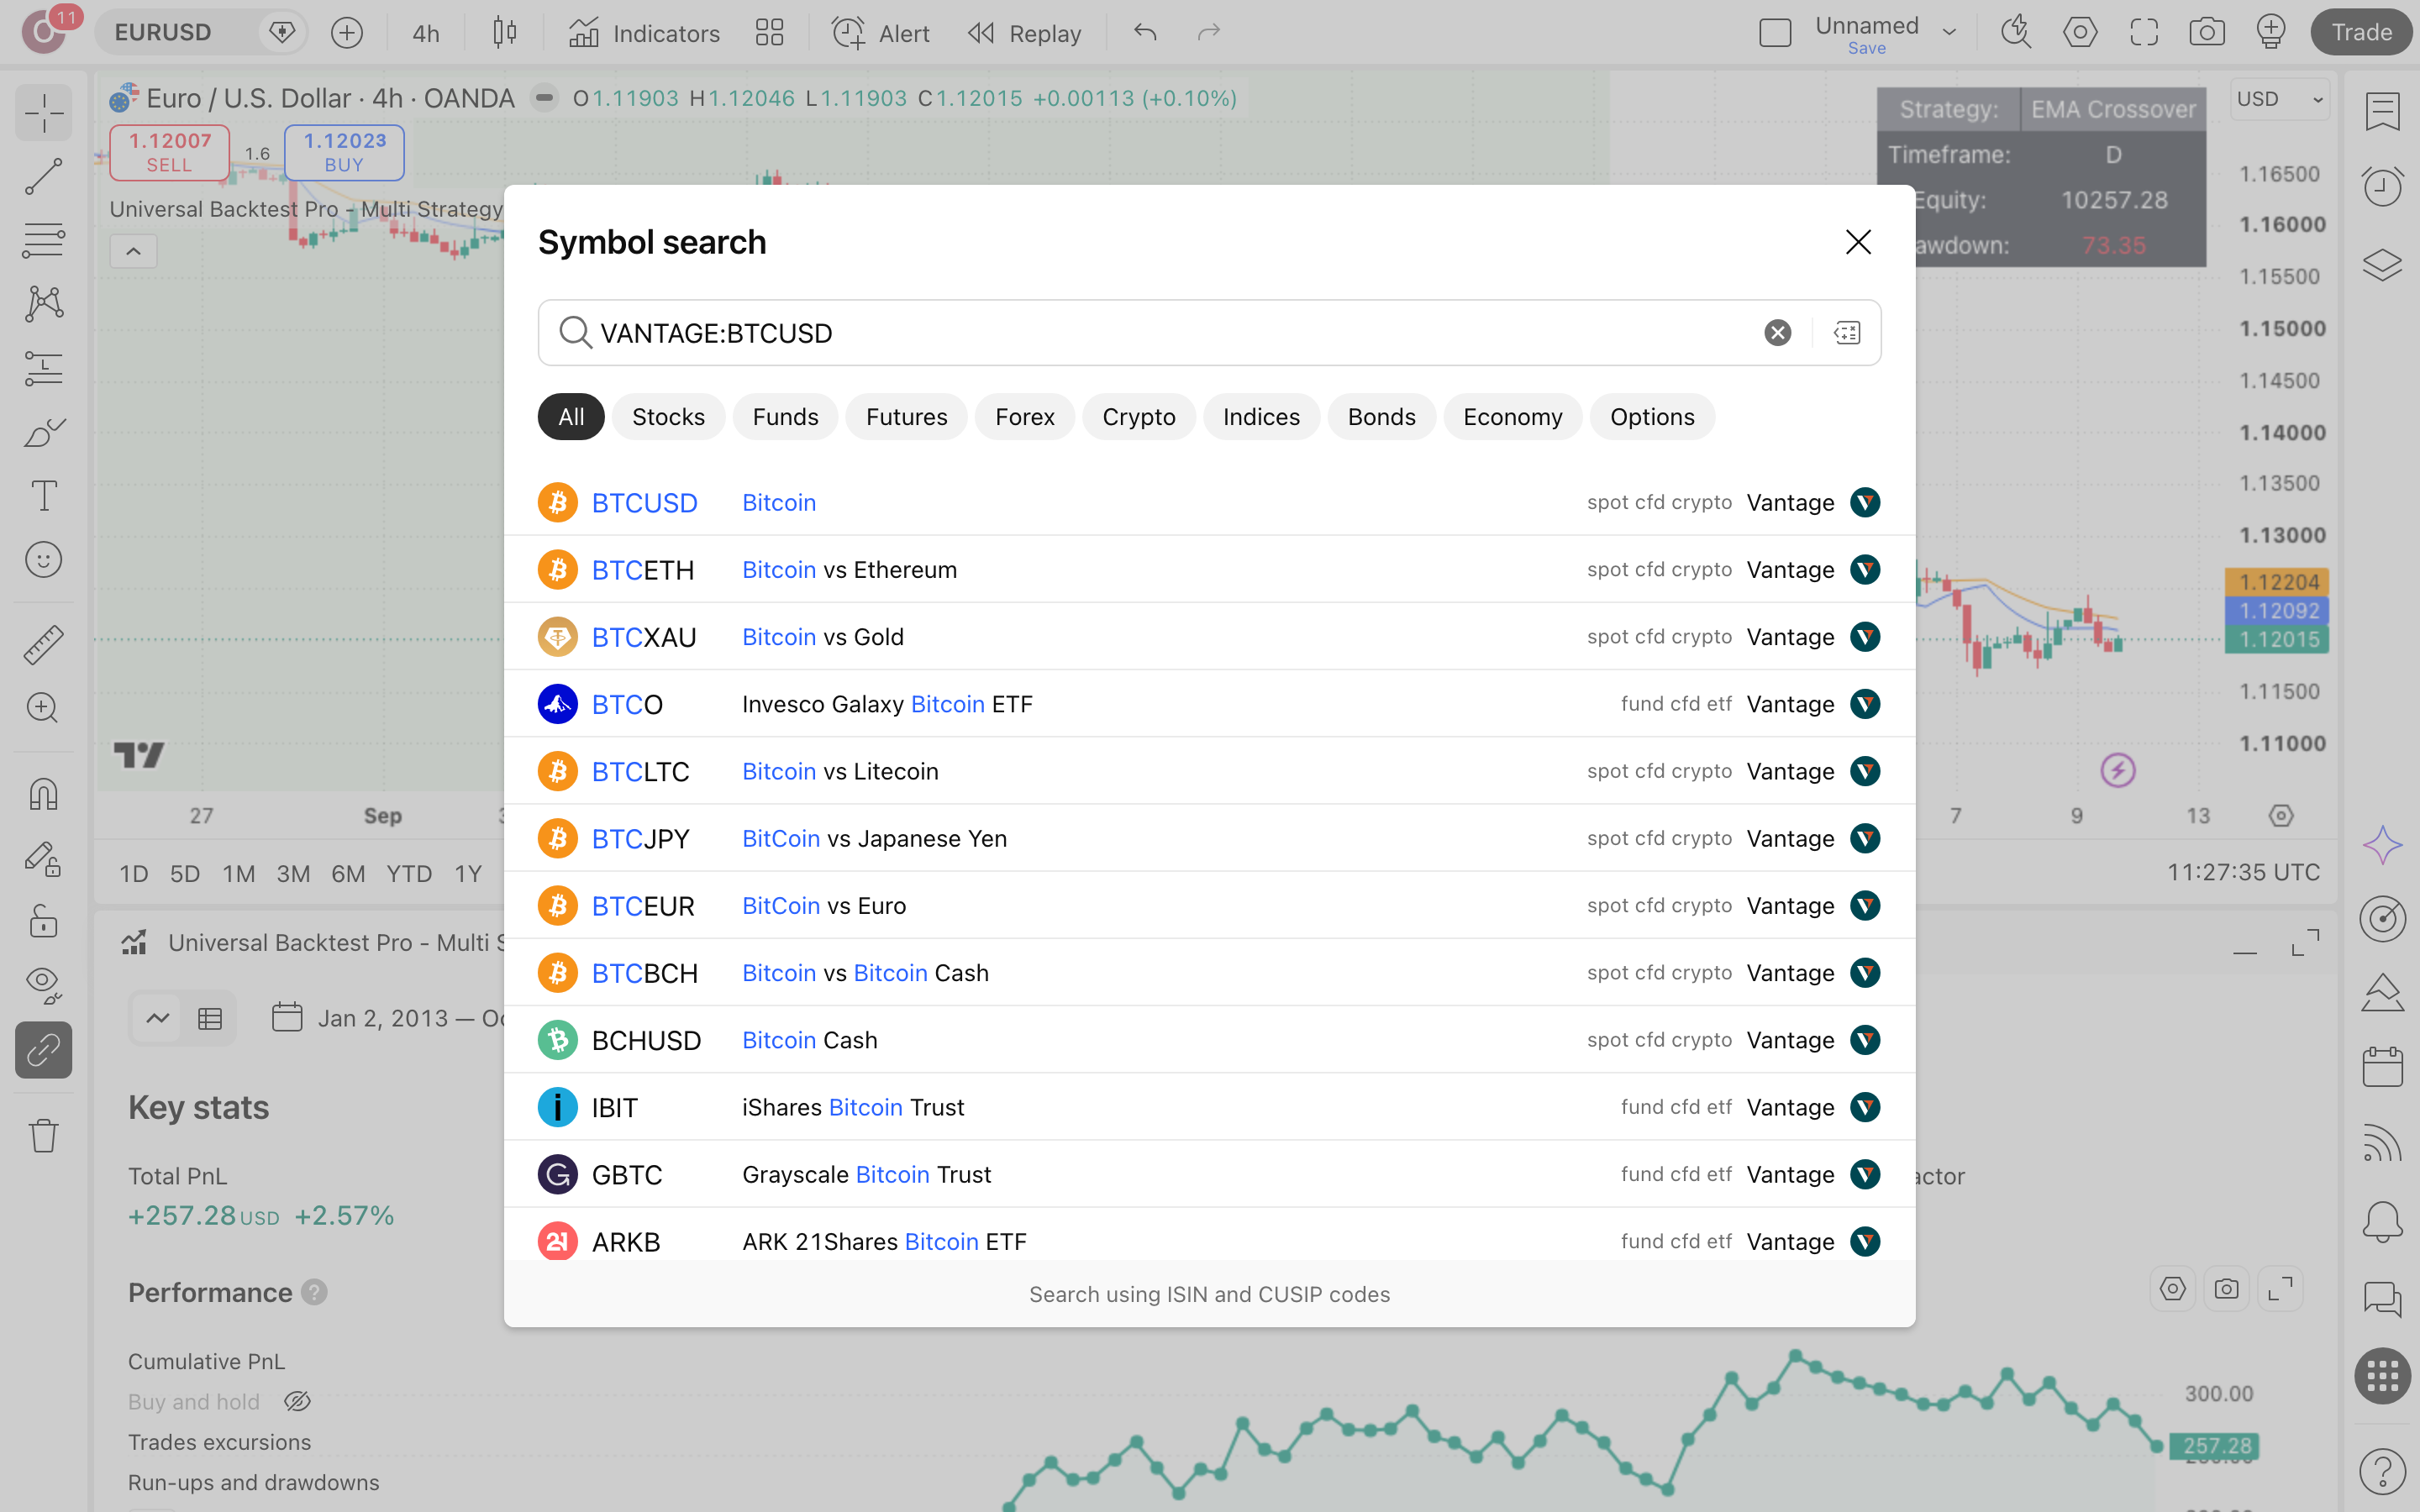
פתח גרף של ביטקוין (VANTAGE:BTCUSD) וקבע טווח-זמן יומי. זה הנכס והטווח של הריצה שלנו, מ-24.7.2020 עד 18.8.2026. על כל נכס אחר המספרים שתראה יהיו שונים מאלה שבעמוד הזה, וזה צפוי. גם כל הסכומים בריצה הזאת נקובים בדולר.
מוסיפים את הסקריפט
חפש בסקריפטים של הקהילה את השם Universal Backtest Pro – Multi Strategy & Timeframe by mucis מאת Mukhlisilahi. בהגדרות בחר באסטרטגיה EMA Crossover, עם EMA מהיר 9, EMA איטי 21 ומסנן-המשטר (Regime Filter EMA) על 200. אלה ההגדרות שהרצנו על הגרף היומי.
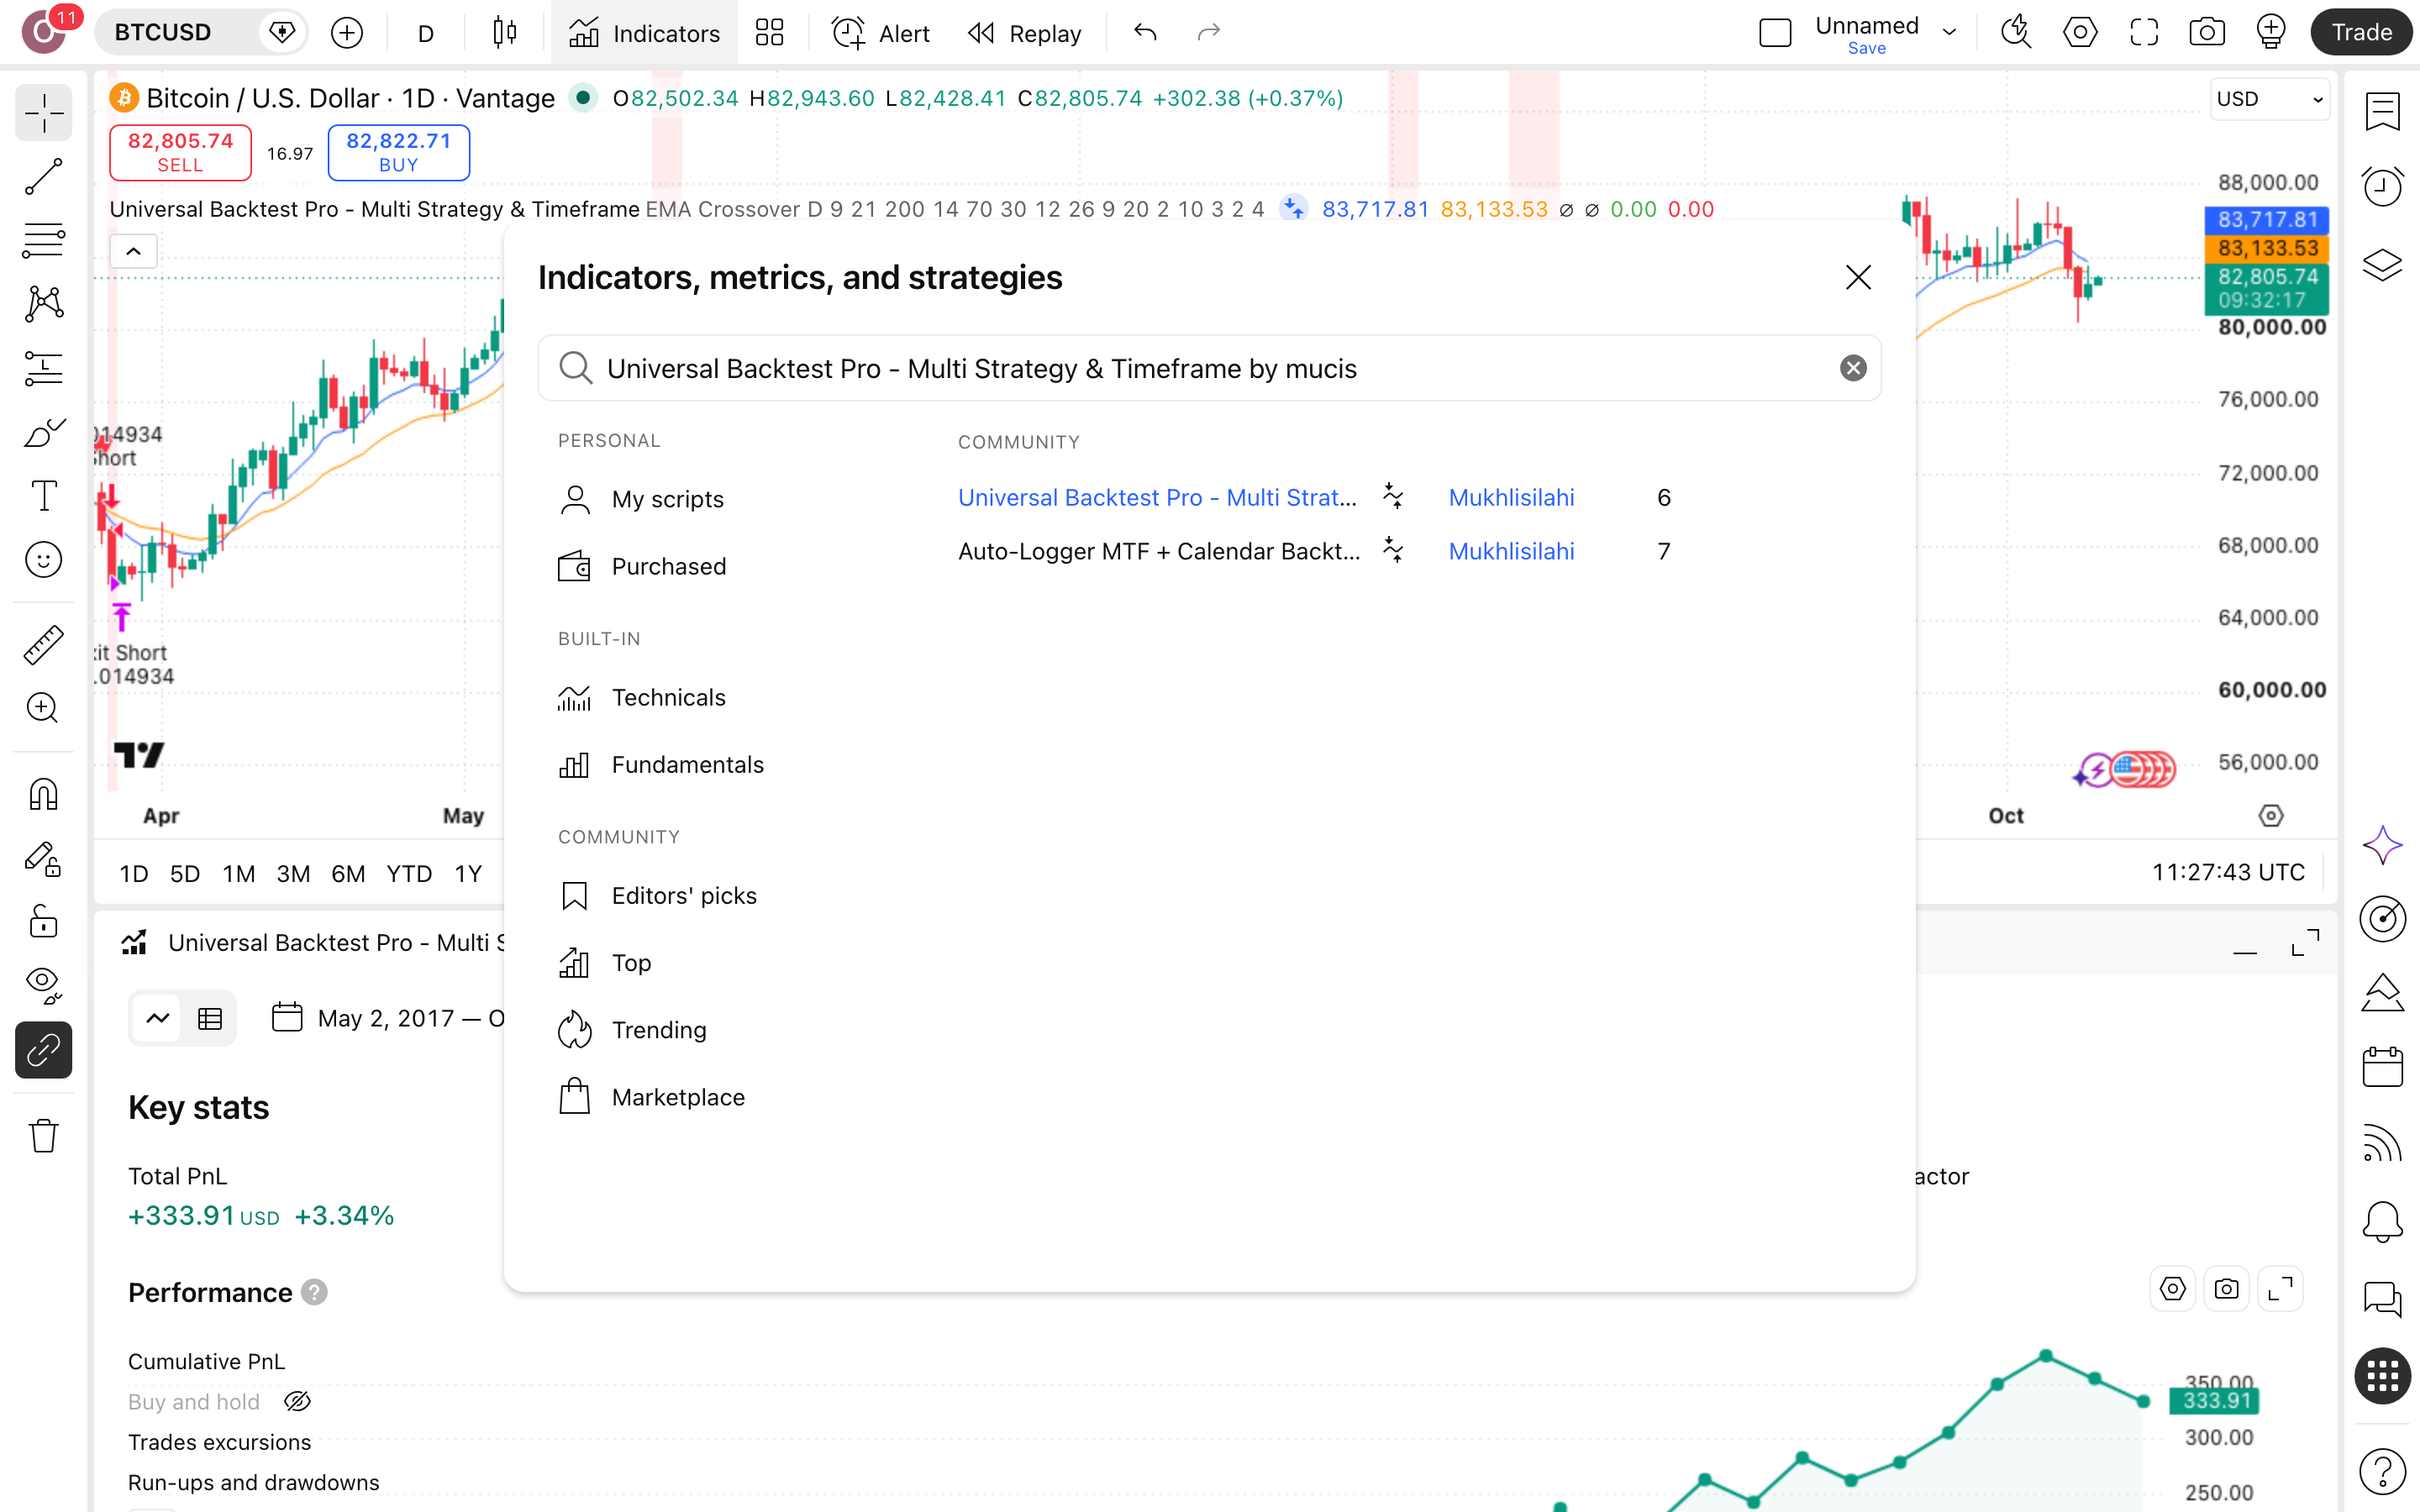
אם תמצא בחיפוש סקריפט בשם דומה, ודא שהמחבר הוא Mukhlisilahi ושהקוד פתוח. רק הגרסה מ-2026-05-05 נבדקה כאן.
מגדירים עמלה
פתח את חלון Properties של הסקריפט והזן עמלה של 0.1% לכל פעולה, כמו בריצה שלנו. ב-42 עסקאות, שלכל אחת מהן כניסה ויציאה, דוח בלי עמלה מנפח את הרווח. מס רווחי-הון של 25% לא נכלל כאן בכלל.
פותחים את Strategy Tester
פתח את לשונית Strategy Tester וודא שהדוח מכסה את 24.7.2020 עד 18.8.2026. בהגדרות: סטופ (יציאה אוטומטית בהפסד שנקבע מראש) של 2%, יעד-רווח של 4% וסטופ נגרר פעיל. שינוי באחד מהם, והדוח שלך כבר לא ישווה לשלנו.
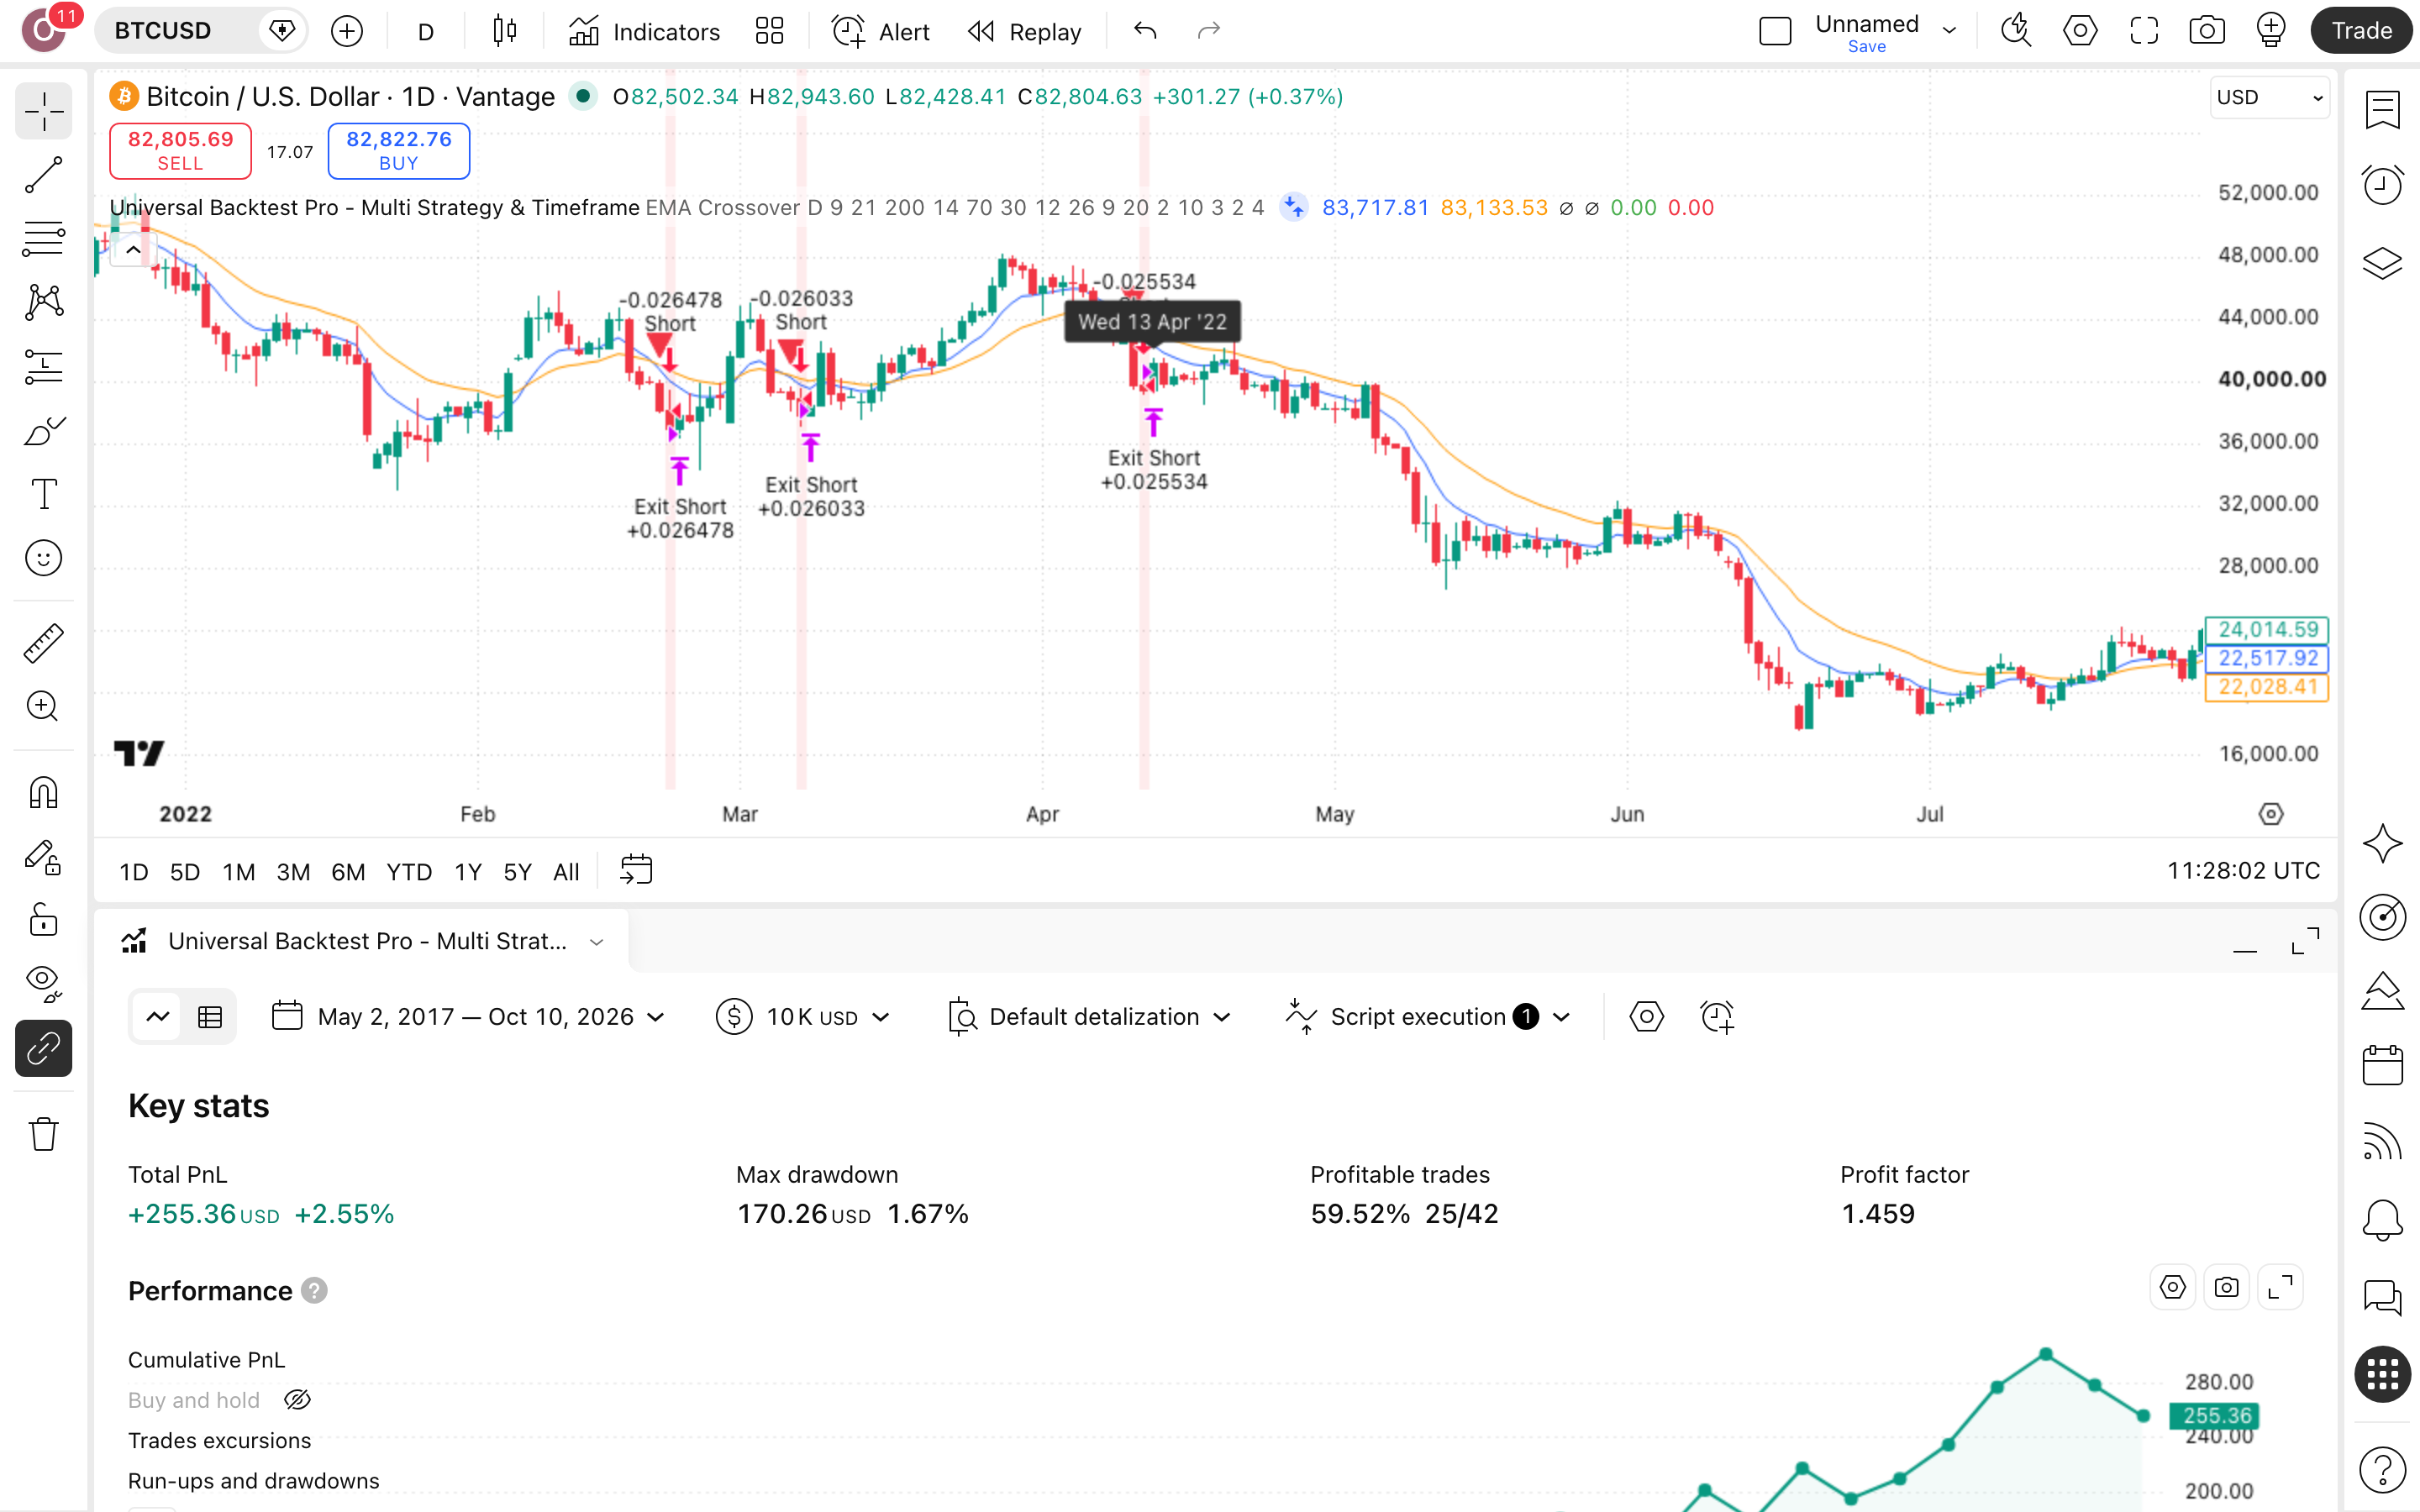
קוראים ומחליפים נכס
קרא קודם את הירידה מהשיא ורק אחר-כך את הרווח: 1.7% מול תשואה שנתית של 0.4%. 25 עסקאות מרוויחות מתוך 42 ו-Profit Factor (רווחים חלקי הפסדים) של 1.46 שייכים לריצה הזאת בלבד. הרץ על נכס אחר וראה אם הם מחזיקים.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Universal Backtest Pro – Multi Strategy & Timeframe by mucis
האם Universal Backtest Pro מצייר-מחדש?
עמוד-הסקריפט, שנקרא ב-10.10.2026, מסמן אותו כלא מצייר-מחדש. כלומר אות כניסה שהופיע על גרף ביטקוין היומי לא אמור לזוז בדיעבד. הריצה הזאת נעשתה עם Analysis Timeframe=D על גרף יומי. מי שבוחר טווח-ניתוח שונה מהגרף צריך לבדוק מחדש שהאותות נשארים במקומם, כי הריצה לא בדקה את האפשרות הזאת.
כמה עמוק ירד התיק בדרך?
הירידה המקסימלית הייתה 1.7% בלבד (drawdown — הירידה מהשיא לשפל): $10,000 בשיא היו הופכים ל-$9,833. הירידה הקטנה הולכת יד ביד עם כך שהכסף היה בחוץ 96.7% מהזמן, ורצף-ההפסדים הארוך ביותר עמד על 2 עסקאות. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אי אפשר לטעון שהסקריפט מגן טוב יותר מהחזקה.
אם קנה-והחזק ניצח, למה לבדוק את הסקריפט בכלל?
ב-6.1 שנים הפך קנה-והחזק $10,000 ל-$86,550, מול $10,255 עם הסקריפט. זה פער של $76,295, ו-0.4% שנתי מול 42.7%. כתחליף להחזקת ביטקוין, הריצה הזאת נכשלה. מה שהיא כן מעלה לבדיקה הוא הסקריפט ככלי שהיוצר מתאר כחיפוש ההגדרה הטובה ביותר באמצעות סריקת-אסטרטגיות: כלי להשוואת הגדרות, לא מכונת-תשואה.
מה נבדק בריצה הזאת?
EMA Crossover עם ממוצעים 9 ו-21, מסנן-משטר EMA 200, סטופ 2%, יעד 4% וסטופ-נגרר פעיל. כל זה על ביטקוין יומי מ-24.7.2020 עד 18.8.2026, בלונג ובשורט (25 ו-17 עסקאות). היוצר ממליץ על הצלבת EMA בגרף 4 שעות למסחר סווינג במט"ח. כלומר הריצה בודקת את הסקריפט מחוץ לתרחיש שלו.
האם שינוי הפרמטרים סוגר את הפער?
לא. הגדלת הסטופ מ-2% ל-3% העלתה את התשואה הכוללת מ-2.6% ל-2.8%, והגדלת היעד מ-4% ל-6% הביאה ל-3.8%. שתיהן העלו את הירידה המקסימלית ל-2%. אחוז-הניצחון 60%, אבל יחס רווח/הפסד ×0.99 ומדד Profit Factor של 1.46 (סך-הרווחים חלקי סך-ההפסדים) משאירים יתרון דק, רחוק מלגשר על הפער מול ההחזקה.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את עמוד-הסקריפט והרץ אותו על ביטקוין בגרף יומי, בין 24.7.2020 ל-18.8.2026, עם עמלה של 0.1%. בדוק שאתה מקבל 42 עסקאות וירידה של 1.7%. כששחזרת תוצאה בעצמך, אתה יודע ממה היא בנויה.
אם אתה כבר סוחר לפי תחושה: רשום את העסקאות האחרונות שלך ולצד כל אחת סמן אם הכלל של EMA 9 מול EMA 21 היה מאשר אותה. הפער בינך לבין הכלל הוא המידע שחסר לך. בריצה הזאת רצף-ההפסדים הארוך נעצר על 2.
אם אתה שוקל כסף אמיתי: השווה קודם את $10,255 של הסקריפט ל-$86,550 של קנה-והחזק, על אותו נכס ובאותה תקופה. אחר כך הוסף מס רווחי-הון של 25% ופערי-ביצוע, שלא נכללו בריצה. רק אחרי החשבון הזה החלט אם להמשיך לבדוק.