- יוצרblitz_locked
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההסגירת מניפת הממוצעים כאות האטה מוקדם, לפני חצייה מאחרת
- פורסמה2026-08-25עדכון אחרון: 2026-08-25
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 3.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
מניפה שנפתחת ונסגרת: נכנסים כשהמגמה מאיצה, יוצאים כשהיא מאטה לפני החצייה
Gradient Ribbon פורש סרט של ממוצעים נעים, מהמהיר (EMA 8) ועד האיטי (EMA 55), ומודד לא רק אם הם מסודרים אלא כמה מהר המרווח ביניהם נפתח. בהגדרות-הריצה, התרחבות-מניפה של 0.8% על פני 5 נרות היא סף-הכניסה. היציאות, בלשון היוצר, עובדות באותו אופן בהיפוך: במקום לחכות לחצייה מאחרת, הסקריפט קורא את המניפה שנסגרת חזרה כאות האטה מוקדם, בסף-התכווצות של 0.2%. מעליהם יושבים מסננים: RSI בין 50 ל-70 בלונג ובתמונת-מראה בשורט, נפח מעל ממוצע 20 נרות, וסטופ (נקודת היציאה בהפסד) במרחק פי 2 מה-ATR, עם יעד-רווח של פי 2 מהסיכון וסיכון של 1% מההון לעסקה.
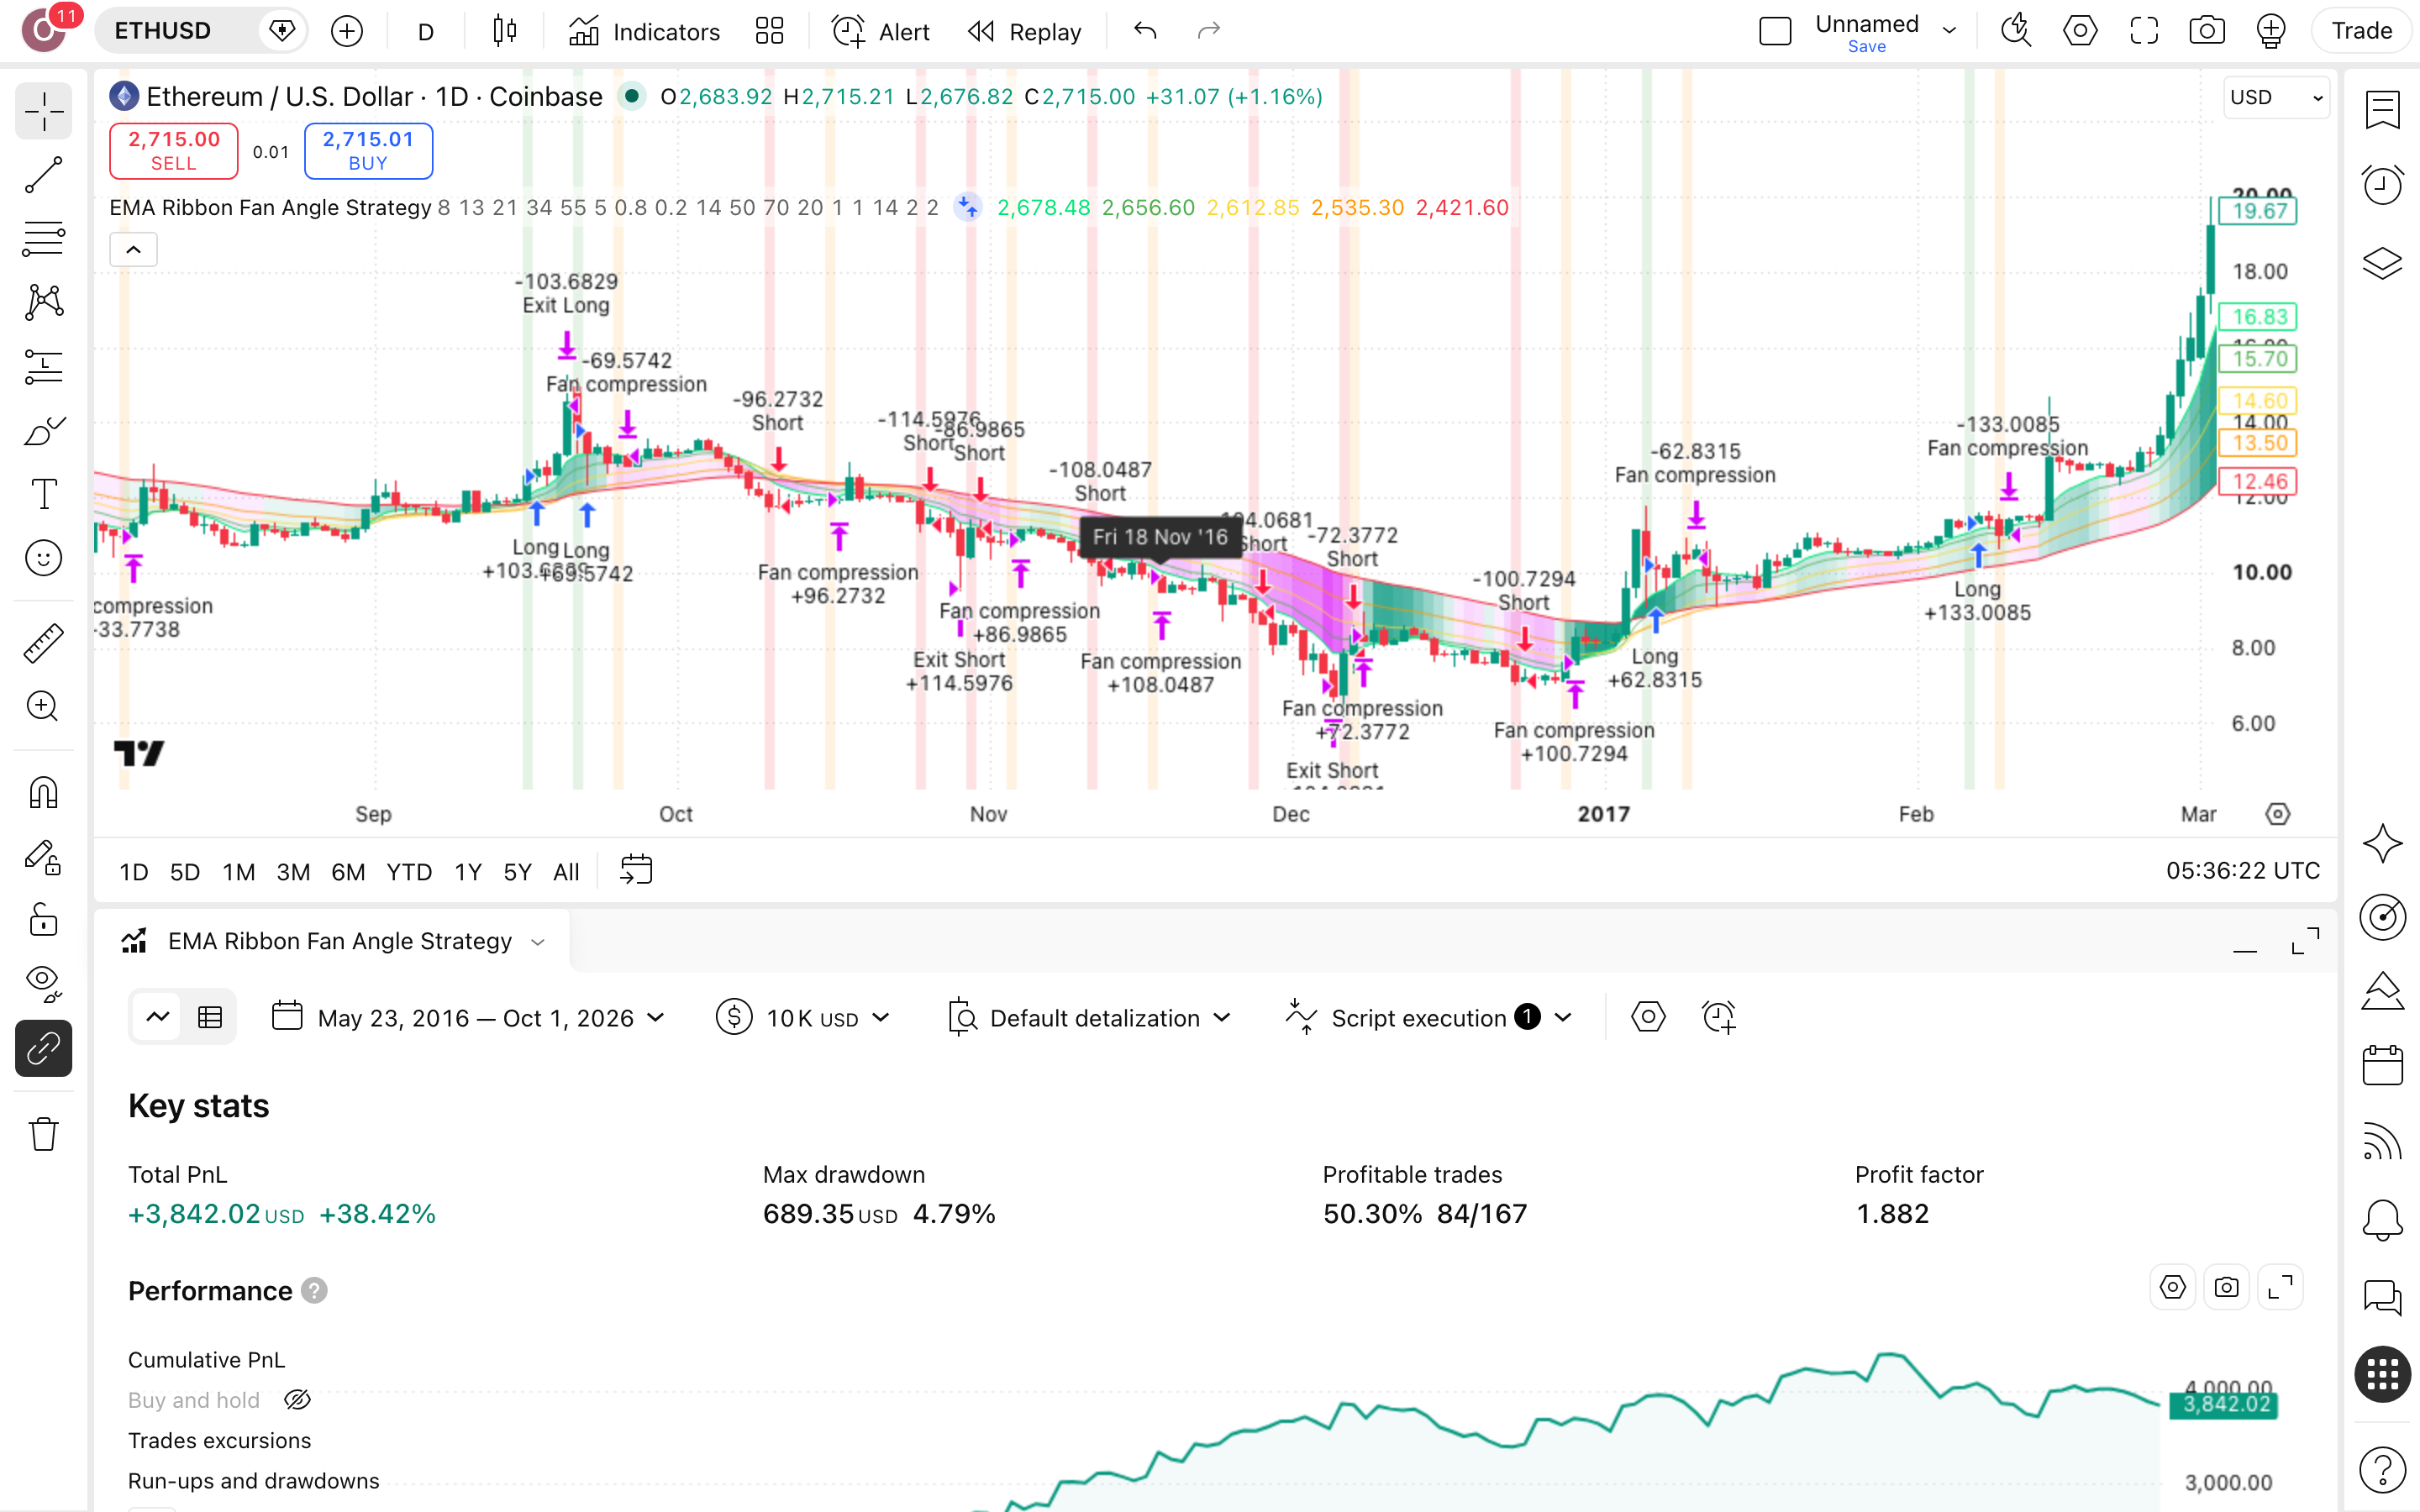
למה שזה יעבוד? מניפה שמתרחבת פירושה שהממוצעים המהירים מתרחקים מהאיטיים, כלומר המגמה צוברת תאוצה ולא רק מחזיקה מעמד. התכווצות שלה מסמנת האטה עוד לפני שהסדר נשבר. ב-167 העסקאות על את'ריום זה יצר פרופיל ברור: רק 50% מרוויחות, אבל יחס רווח/הפסד ממוצע של ×1.86. Profit Factor (סך הרווחים חלקי סך ההפסדים) עומד על 1.88. אתה לא קונה כאן דיוק, אתה קונה מרוויחות גדולות מהמפסידות, ורצף-הפסדים ארוך של 5 עסקאות שצריך לשרוד.
הכשל הצפוי הוא בדיוק מה שקרה כאן. הסקריפט סוחר לשני הכיוונים, 80 לונג ו-87 שורט, ונמצא בשוק רק 21.1% מהזמן. בנכס שהניב 67.2% שנתי בקנה-והחזק, פירוש הדבר שבמשך 78.9% מהתקופה לא היית חשוף לאת'ריום כלל. התוצאה היא 3.3% שנתי, וקנה-והחזק ניצח ב-$1,854,465. בתמורה קיבלת ירידה מקסימלית מהשיא (drawdown) של 4.8%: $10,000 בשיא היו הופכים ל-$9,521. זו השאלה שהריצה מעלה לבדיקה: האם שקט כזה שווה פער כזה.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
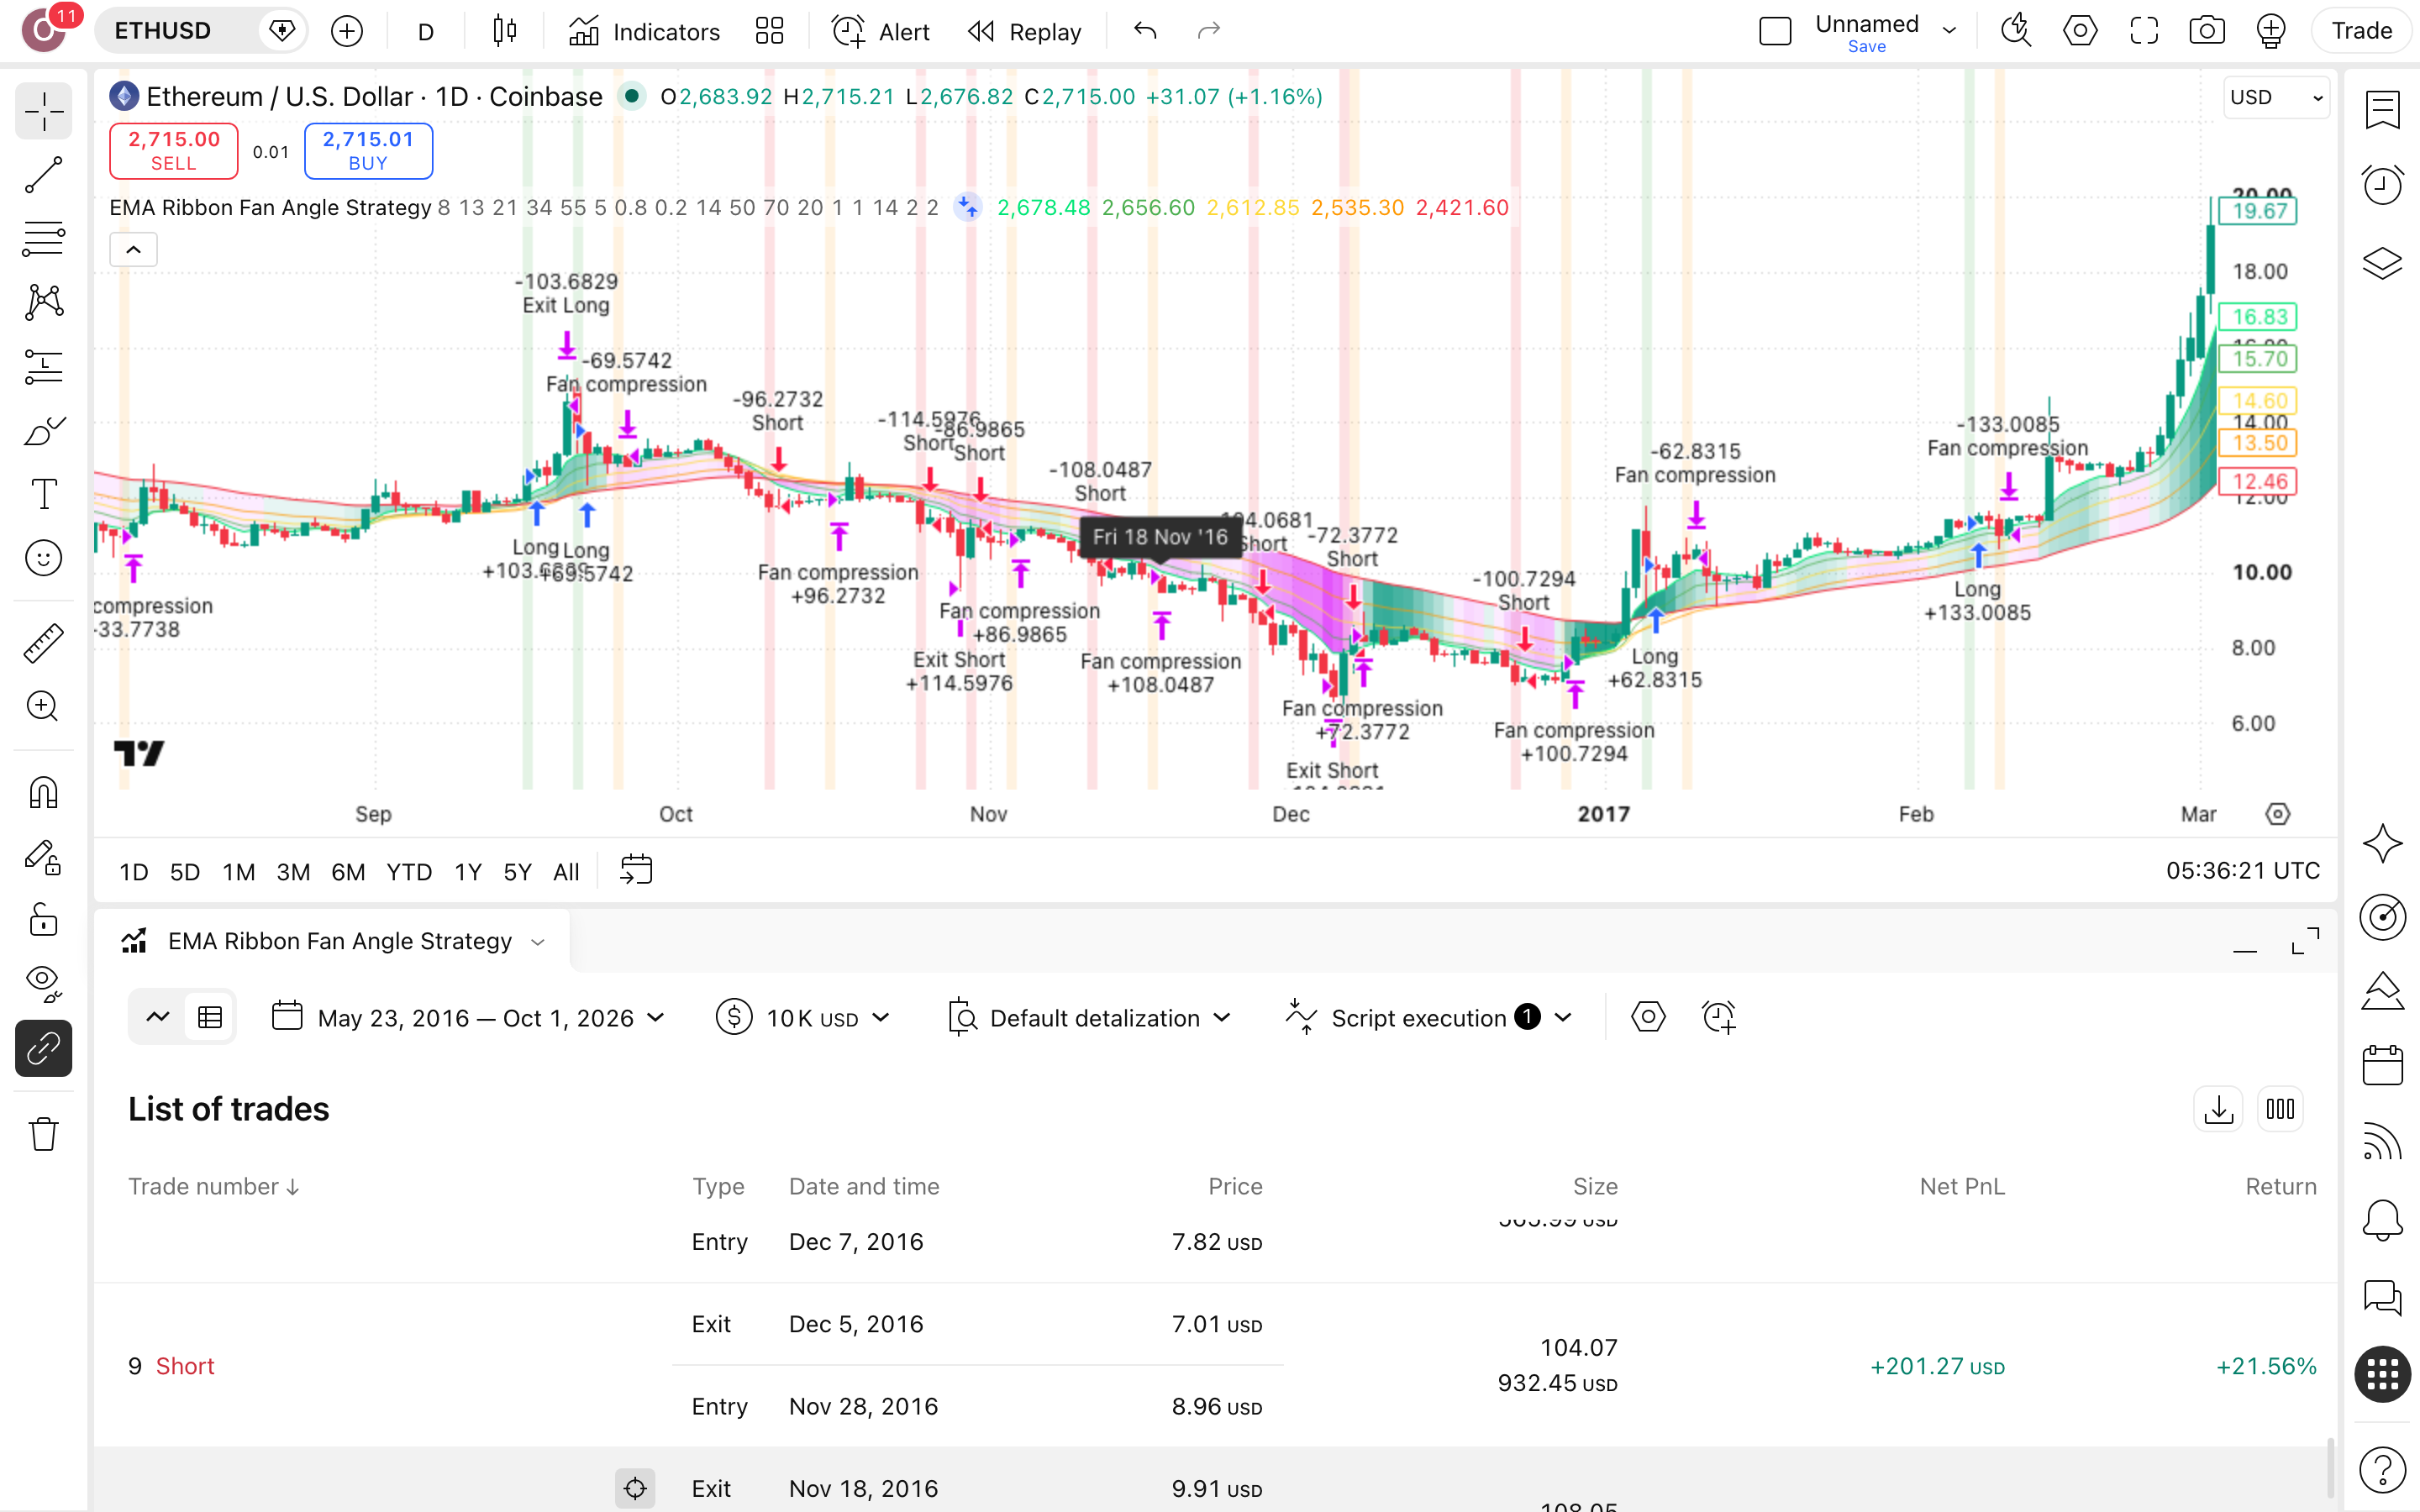
חפשו בגרף היומי של את'ריום את המרווח בין הממוצע המהיר לאיטי: היכן הוא נפתח בחדות, שם נכנסת עסקה, והיכן הוא מתכווץ שוב בעוד הסדר נשמר, שם היא נסגרת. היציאה מגיעה לפני החצייה, לא אחריה.
מה קורה בפועל כשהסקריפט רץ
זיהוי: תאוצה, לא רק סדר
הסקריפט מודד את שיפוע הסרט, מממוצע EMA 8 ועד EMA 55, על פני 5 נרות. לדברי היוצר, סרט מסודר יכול להישאר כך הרבה אחרי שהמגמה נחלשה.
כניסה: מניפה שנפתחת
הסקריפט נכנס, לונג או שורט, כשהמניפה מתרחבת מעבר לסף 0.8%, מדד RSI נע בין 50 ל-70 (ובמראה הפוכה לשורט) והמחזור עולה על ממוצע 20 נרות. בריצה נרשמו 80 לונג ו-87 שורט.
יעד: רווח קבוע או האטה
יעד-הרווח קבוע ועומד על פי 2 מהסיכון (R, המרחק מהכניסה לסטופ). בנוסף, העסקה נסגרת כשהמניפה נדחסת מתחת לסף 0.2%: אות האטה מוקדם (early deceleration) במקום חציה מאחרת של ממוצעים.
סטופ: לפי תנודתיות
הסטופ מוצב במרחק פי 2 ממדד ATR של 14 נרות (טווח-התנודה הממוצע), וגודל הפוזיציה נקבע כך שפגיעה בו עולה 1% מההון. בריצה, הירידה המקסימלית מהשיא נעצרה על 4.8%.
לוח-ההגדרות — מה לכוון ומה להשאיר
חמש השורות שלמטה משקפות את ההגדרות שרצו על ETHUSD בגרף יומי בריצה מ-3.10.2026. שתיים מהן נבדקו גם במבחן רגישות מול ברירת-המחדל של היוצר.
| Fan expansion entry threshold (%) | קובע בכמה אחוזים המניפה בין הממוצע המהיר לממוצע האיטי צריכה להתרחב לפני שהסקריפט מוכן להיכנס. בריצה על ETHUSD בגרף היומי הסף היה 0.8%, והוא הניב 167 עסקאות בכעשר שנים. | ברירת-מחדל167 עסקאות ו-21.1% זמן בשוק: הכסף נשאר בעיקר בחוץ. |
|---|---|---|
| Fan compression exit threshold (%) | הסף שמתחתיו המניפה נחשבת לנסגרת. זו היציאה המוקדמת שהסקריפט מציב במקום חציית ממוצעים מאחרת. בריצה נקבע 0.2%, כלומר האטה קטנה של המגמה כבר מוציאה אותך מהעסקה מוקדם. | ברירת-מחדלזה לב הייחוד של הסקריפט, והוא לא נבדק ברגישות. |
| RSI min / RSI max | קובעים את טווח מדד RSI של 14 נרות שבו מותרת כניסה: מעל 50 ומתחת ל-70 ללונג, ובמראה הפוכה לשורט. כך הסקריפט מוותר מראש על כניסה בקצוות של קנייה-יתר ומכירת-יתר. | דלוקאחד המסננים שמשאירים את הכסף 78.9% מהזמן בחוץ. |
| ATR stop multiple | קובע את המרחק לסטופ במכפלות של ATR על פני 14 נרות. בריצה נקבע 2. שינוי ל-3.0 הוריד את התשואה הכוללת מ-38.4% ל-30.6%, אבל חתך את הירידה המקסימלית מהשיא ל-2.8%. | ברירת-מחדלמי שהירידה מפריעה לו יותר מהתשואה יבדוק את 3.0. |
| Take profit (R multiple) | קובע את יעד-הרווח כמכפלה של הסיכון בעסקה. בריצה נקבע 2. שינוי ל-3.0 הוריד את מספר העסקאות ל-153 ואת התשואה הכוללת ל-31.8%, עם ירידה מקסימלית של 2.8%: היעד הרחוק לא הוסיף רווח. | ברירת-מחדל50% עסקאות מרוויחות, והיעד הוא שמכריע לטובת הרווח. |
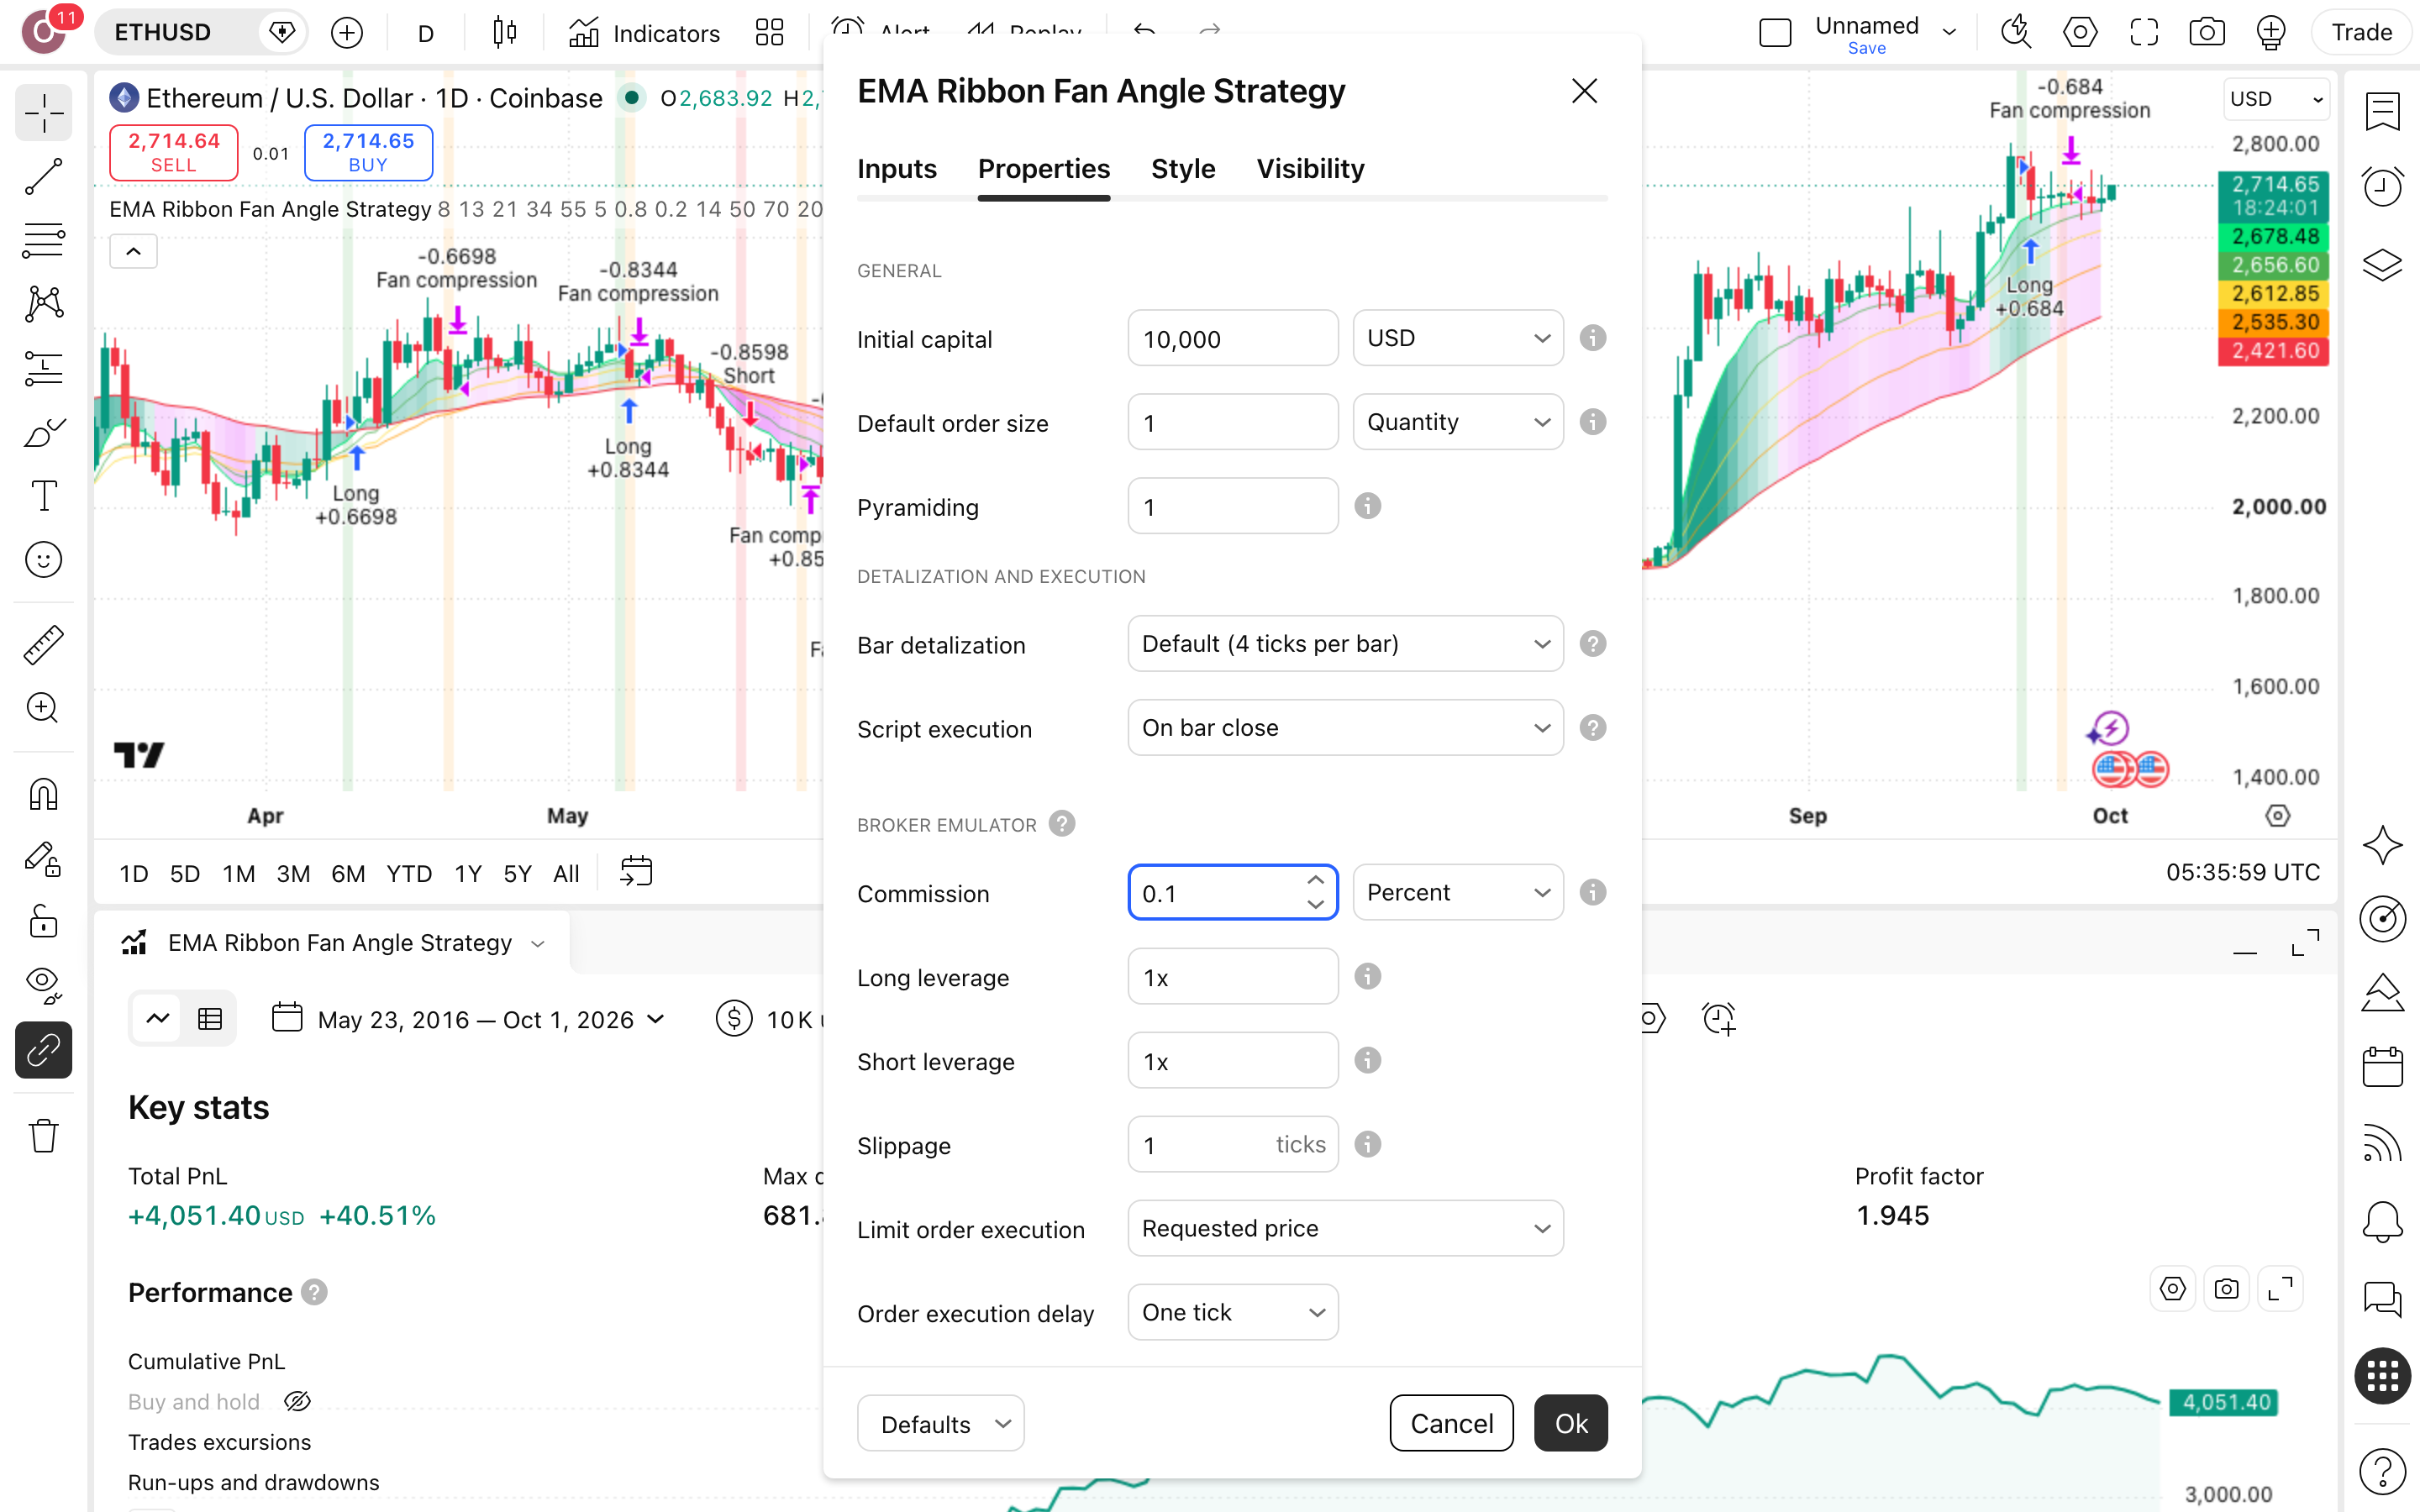
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

Most EMA ribbon strategies only check if the moving averages are stacked in order — but a ribbon can stay stacked long after the actual trend has run out of steam.
— blitz_locked, יוצר הסקריפט, בעמוד-הפרסום הרשמי. מצביע בעצמו על החולשה של משפחת-האסטרטגיות שלו ובונה את כל הסקריפט סביבה: יציאה כשהמניפה נסגרת, לא כשהממוצעים נחצים. בחרנו לסקור כי זו טענה שניתנת לבדיקה, ובדקנו אותה על 167 עסקאות באת'ריום.
הרצנו את זה על את'ריום (ETHUSD) — הנה מה שיצא
בק-טסט הוא הרצה של חוקי Gradient Ribbon על מחירי את'ריום שכבר קרו בין 2016 ל-2026. זו לא תחזית, זה שיעור על מה שהחוקים האלה היו עושים בפועל.
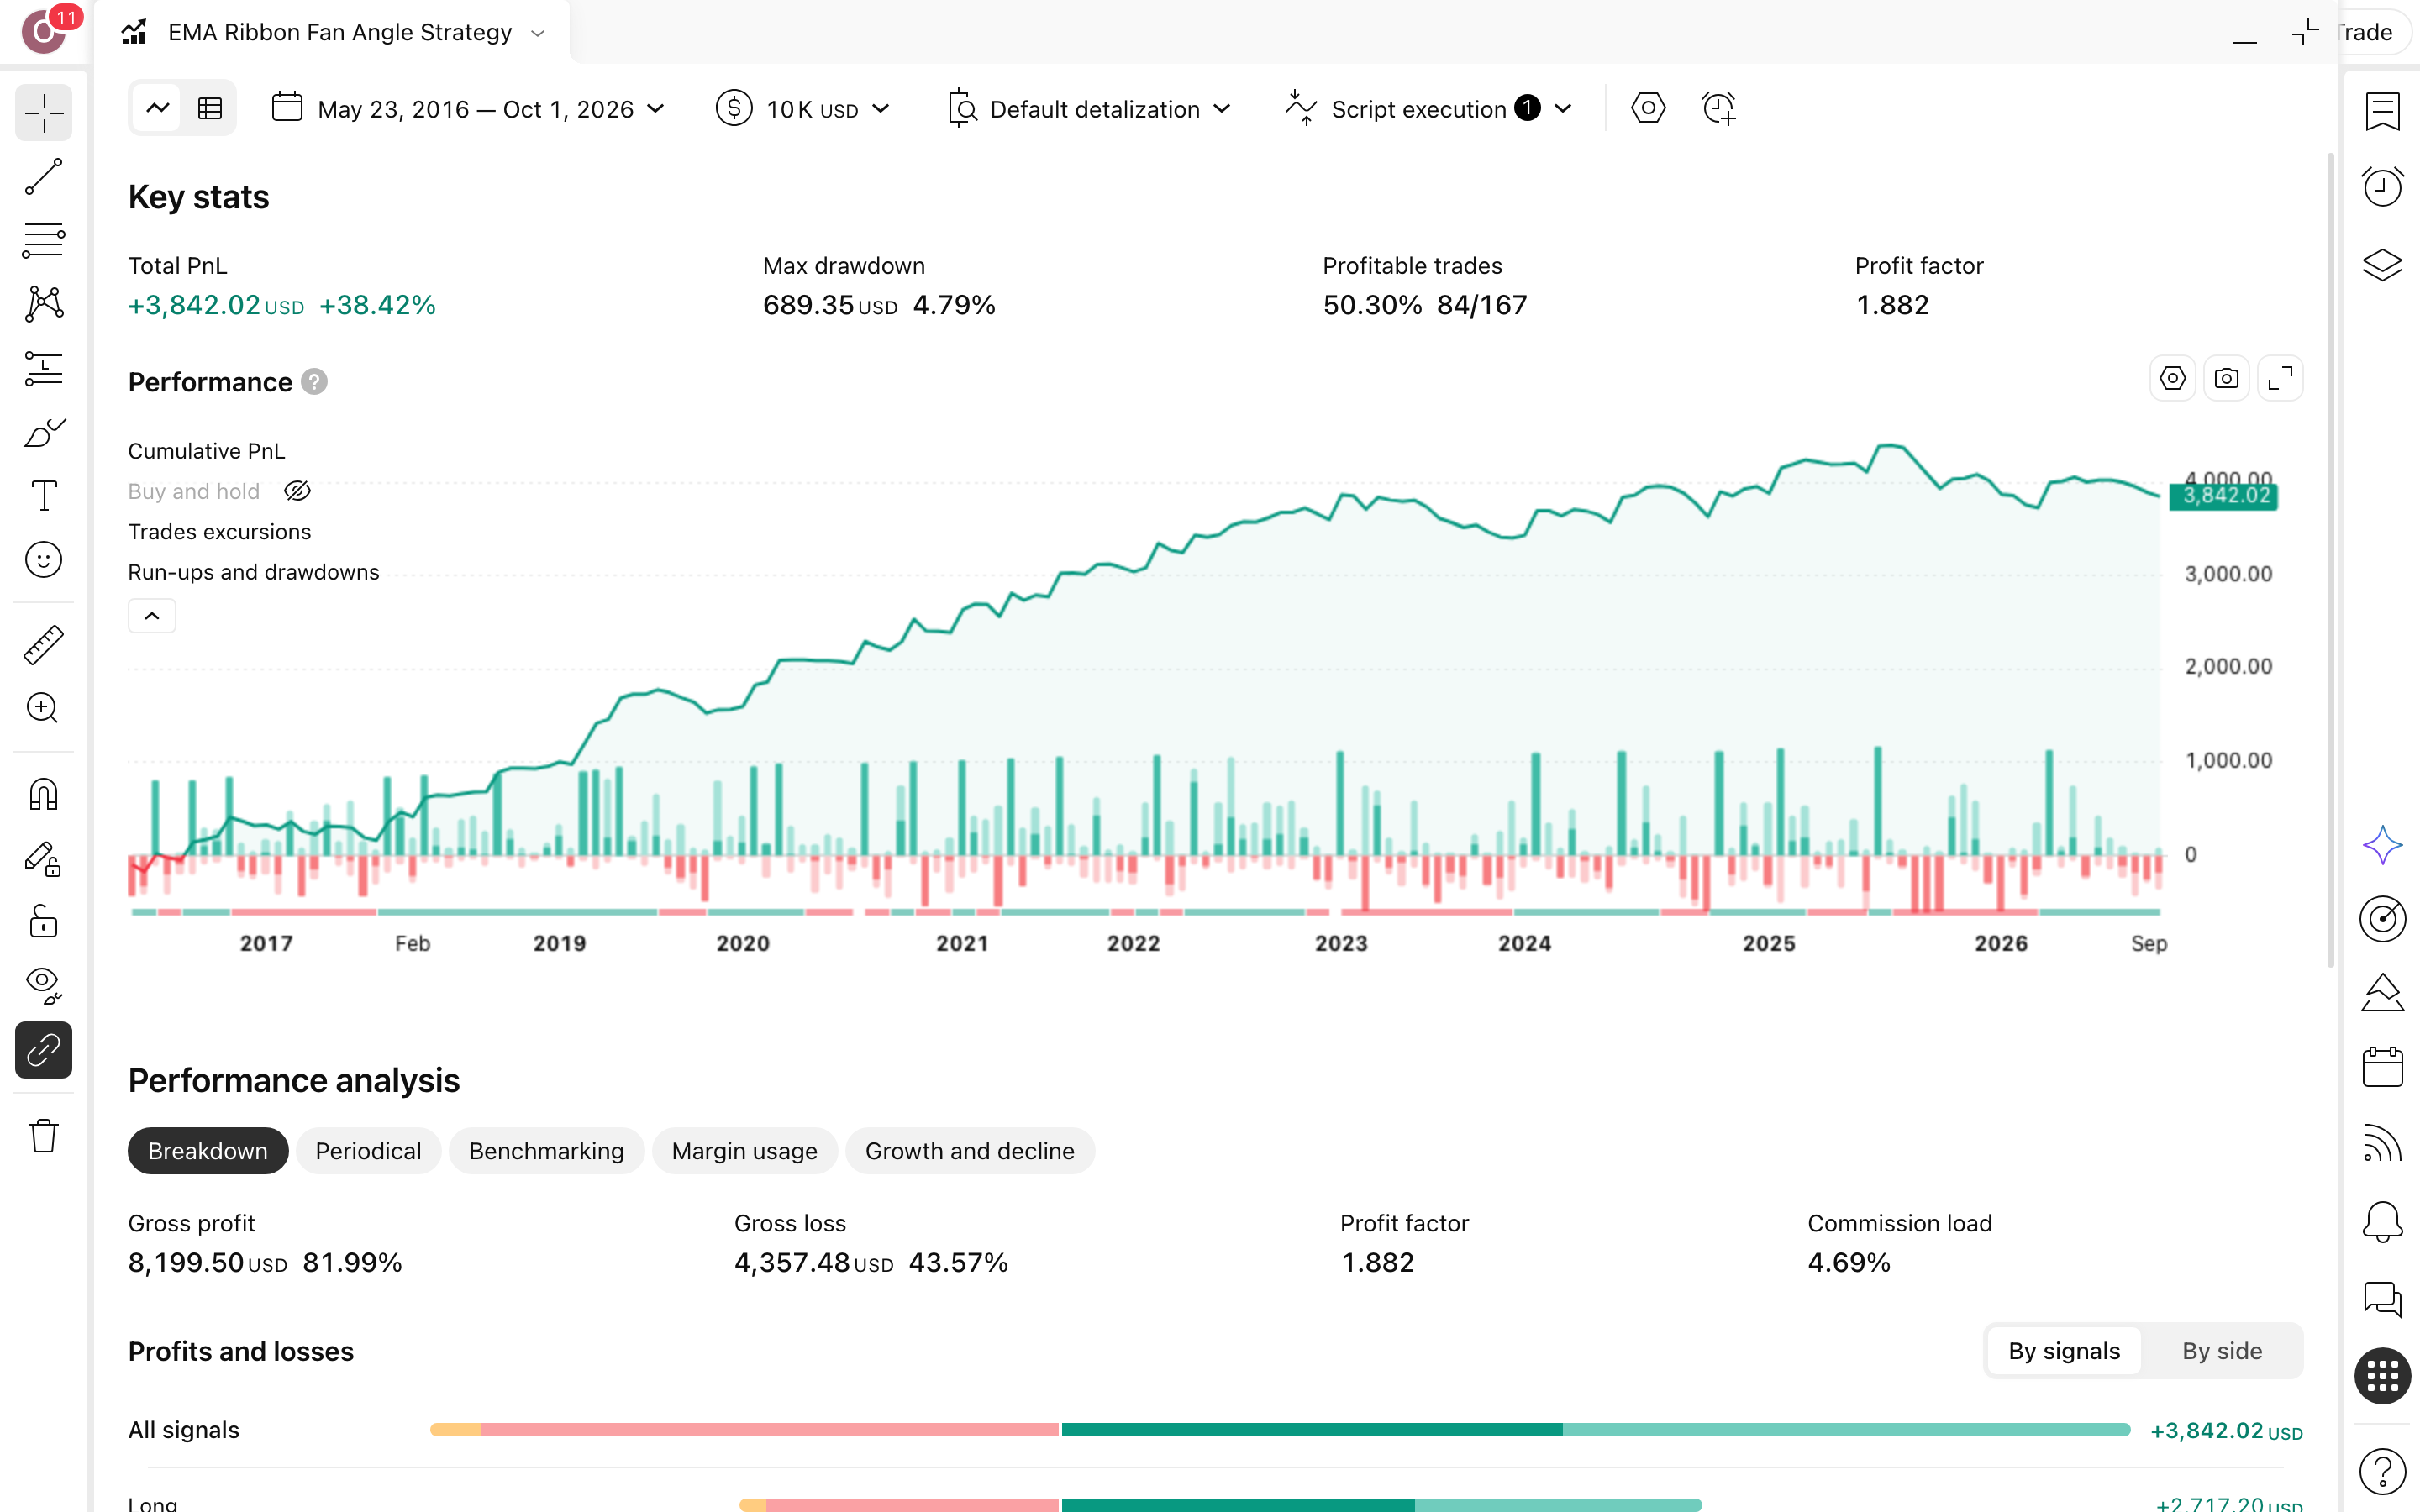
מספר עסקאות
167
167 עסקאות על את'ריום הן מדגם גדול מספיק כדי שהתוצאה לא תישען על עסקה מוצלחת אחת. אתה שופט כאן שיטה, לא מזל.
תקופת הבדיקה
10.2 שנים
כ-10.2 שנים על את'ריום, מ-2016 עד 2026. זה חלון ארוך מספיק כדי שהתוצאה לא תהיה תלויה בשנה נוחה אחת שנבחרה בדיעבד.
תשואה שנתית
3.3%
3.3% בשנה מול 67.2% בקנה-והחזק. מי שבחר בשיטה הזאת על את'ריום ויתר כמעט על כל הצמיחה בתמורה לתנודה קטנה.
ירידה מקסימלית מהשיא
4.8%
drawdown (הירידה הגדולה ביותר מהשיא) של 4.8%: $10,000 בשיא היו הופכים ל-$9,521. זו ירידה שעוברים בלי לאבד שינה בשום שלב.
השנה הגרועה
2023
השנה הגרועה בריצה היא 2023, אבל התשואה שלה לא נמסרה. אין כאן מספר להירגע ממנו, והריצה עצמה היא המקום לבדוק.
זמן בשוק
21.1%
21.1% זמן בשוק: ב-78.9% מהזמן הכסף בחוץ, וכל עלייה של את'ריום באותם ימים עוברת לידך בלי שתשתתף בה.
עסקאות מרוויחות · ויחס רווח/הפסד
84 מ-167 · ×1.86
50% מרוויחות לבד לא אומר כלום. רק יחד עם יחס ×1.86 בין רווח ממוצע להפסד ממוצע מתברר שהמרוויחות מכסות את המפסידות בעודף.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של blitz_locked (גרסת 2026-08-25), לונג ושורט, על גרף את'ריום (ETHUSD) יומי
- הגדרותInitial capital=10000 · Commission=0.1% · Fastest EMA=8 · Slowest EMA=55 · Slope lookback (bars)=5 · Fan expansion entry threshold (%)=0.8 · Fan compression exit threshold (%)=0.2 · RSI length=14 · RSI max (avoid overbought/oversold extremes)=70 · Volume average length=20 · Volume must exceed avg x this=1 · Risk per trade (% of equity)=1 · ועוד 3 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה3.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Gradient Ribbon משקרת — והמספרים של השקר
קנה-והחזק ניצח את Gradient Ribbon ב-$1,854,465. הנה שלושה מקומות שבהם המספרים היפים מסתירים עלות אמיתית.
העסקאות המפסידות
83 מ-167
כמעט אחת מכל שתי עסקאות נסגרת בהפסד, וזה המבנה של השיטה, לא תקלה. היחס בין רווח ממוצע להפסד ממוצע, ×1.86, הוא מה שמחזיק את החשבון. Profit Factor (סך הרווחים חלקי סך ההפסדים) של 1.88 אומר שעל כל דולר שהפסדת הרווחת כמעט שניים, אבל רק אם נשארת גם אחרי ההפסד השלישי.
השנה הגרועה ורצף ההפסדים
2023 · 5 ברצף
2023 היא השנה הגרועה של הריצה, והתשואה שלה לא נמסרה, אז אין כאן מספר מרגיע להציג. מה שכן ידוע הוא רצף של 5 עסקאות מפסידות ברציפות. בהגדרת סיכון של 1% מההון לעסקה, פירוש הדבר לראות את החשבון יורד חמש פעמים רצופות בלי לשנות דבר. השאלה היא אם תחזיק גם בעסקה השישית.
הזמן בחוץ
78.9% מהזמן
רק 21.1% מהזמן הכסף היה בשוק, וב-78.9% הוא ישב בצד. זה חלק ממה שמחזיק את הירידה המקסימלית על 4.8%, וגם ממה שהשאיר $10,000 על $13,842 בזמן שקנה-והחזק על את'ריום הגיע ל-$1,868,307. קטלוגים שמציגים רק את הירידה הקטנה שוכחים לספר כמה עולה הספסל.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש במדגם? 167 עסקאות על את'ריום לאורך כ-10.2 שנים, ו-84 מהן מרוויחות, כלומר 50%. המדגם גדול מספיק כדי שרצף-מזל לא יקבע לבדו את התמונה, אבל לא מספיק כדי לוותר על בדיקה בנכס נוסף.
- האם העמלה בפנים? כאן כן: 0.1% לכל פעולה, שהוגדרה ידנית בהגדרות-הריצה. בדוח שלא מציין עמלה, הנח שהיא אפס. על פני 167 עסקאות ההפרש מצטבר ישירות לתוצאה. גם מס רווחי-הון של 25% לא נוכה כאן.
- האם הסקריפט מצייר-מחדש? לא. Gradient Ribbon מסומן כסקריפט שלא מצייר-מחדש, והקוד שלו פתוח לקריאה. כלומר אות שראית בגרף לא אמור להיעלם בדיעבד, ואתה יכול לוודא זאת בעצמך מול הקוד.
- מי בחר את הנכס והתקופה? אנחנו, כי היוצר לא פרסם בק-טסט. בחרנו את'ריום בגרף יומי מ-24.7.2016 עד 27.9.2026 ותיעדנו הכול, כולל תאריך-הריצה 3.10.2026, כדי שתוכל להריץ שוב ולהשוות לדוח שלנו.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה מתהפכת משינוי קטן בהגדרה, היא צירוף-מקרים. כאן הזזנו שני פרמטרים ובדקנו אם התמונה מחזיקה.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 167 | 38.4% | 4.8% |
| שינוי ATR stop multiple מ-2 ל-3.0 | 158 | 30.6% | 2.8% |
| שינוי Take profit (R multiple) מ-2 ל-3.0 | 153 | 31.8% | 2.8% |
כמה כסף בכלל שמים על דבר כזה?
הריצה סיכנה 1% מההון בכל עסקה. הסטופ (נקודת-היציאה בהפסד) הוצב במרחק פי 2 מ-ATR (טווח-התנודה הממוצע), ויעד-הרווח עמד על פי 2 מהסיכון. הרצף הגרוע היה 5 הפסדים ברציפות, והירידה המקסימלית מהשיא (drawdown) נעצרה ב-4.8%: מ-$10,000 בשיא ירד התיק עד $9,521. זו ירידה שאפשר לעבור בשקט, אבל יש לה מחיר. הכסף היה מחוץ לשוק 78.9% מהזמן, והריצה סיימה ב-$13,842 מול $1,868,307 בקנה-והחזק.
היתרון האמיתי למתחיל הוא המשמעת, לא התשואה. הכללים קבועים מראש: כניסה כשהמניפה מתרחבת מעבר לסף של 0.8%. היציאה, במילים של היוצר, קוראת את סגירת המניפה כאות מוקדם להאטה במקום לחכות לחצייה מאחרת. אין מקום לשנות דעה באמצע עסקה. תשואה שנתית של 3.3% אומרת שאתה כאן כדי ללמוד לבצע כלל, לא כדי להתעשר.
שורט ומינוף. הריצה כוללת עסקאות שורט על את'ריום (ETHUSD). כדי לבצע שורט על קריפטו בפועל צריך חשבון מרג'ין או מסחר בנגזרים (למשל חוזה פרפטואלי). שם יש סיכון לחיסול הפוזיציה, ועלויות מימון שלא נכללו בסימולציה.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
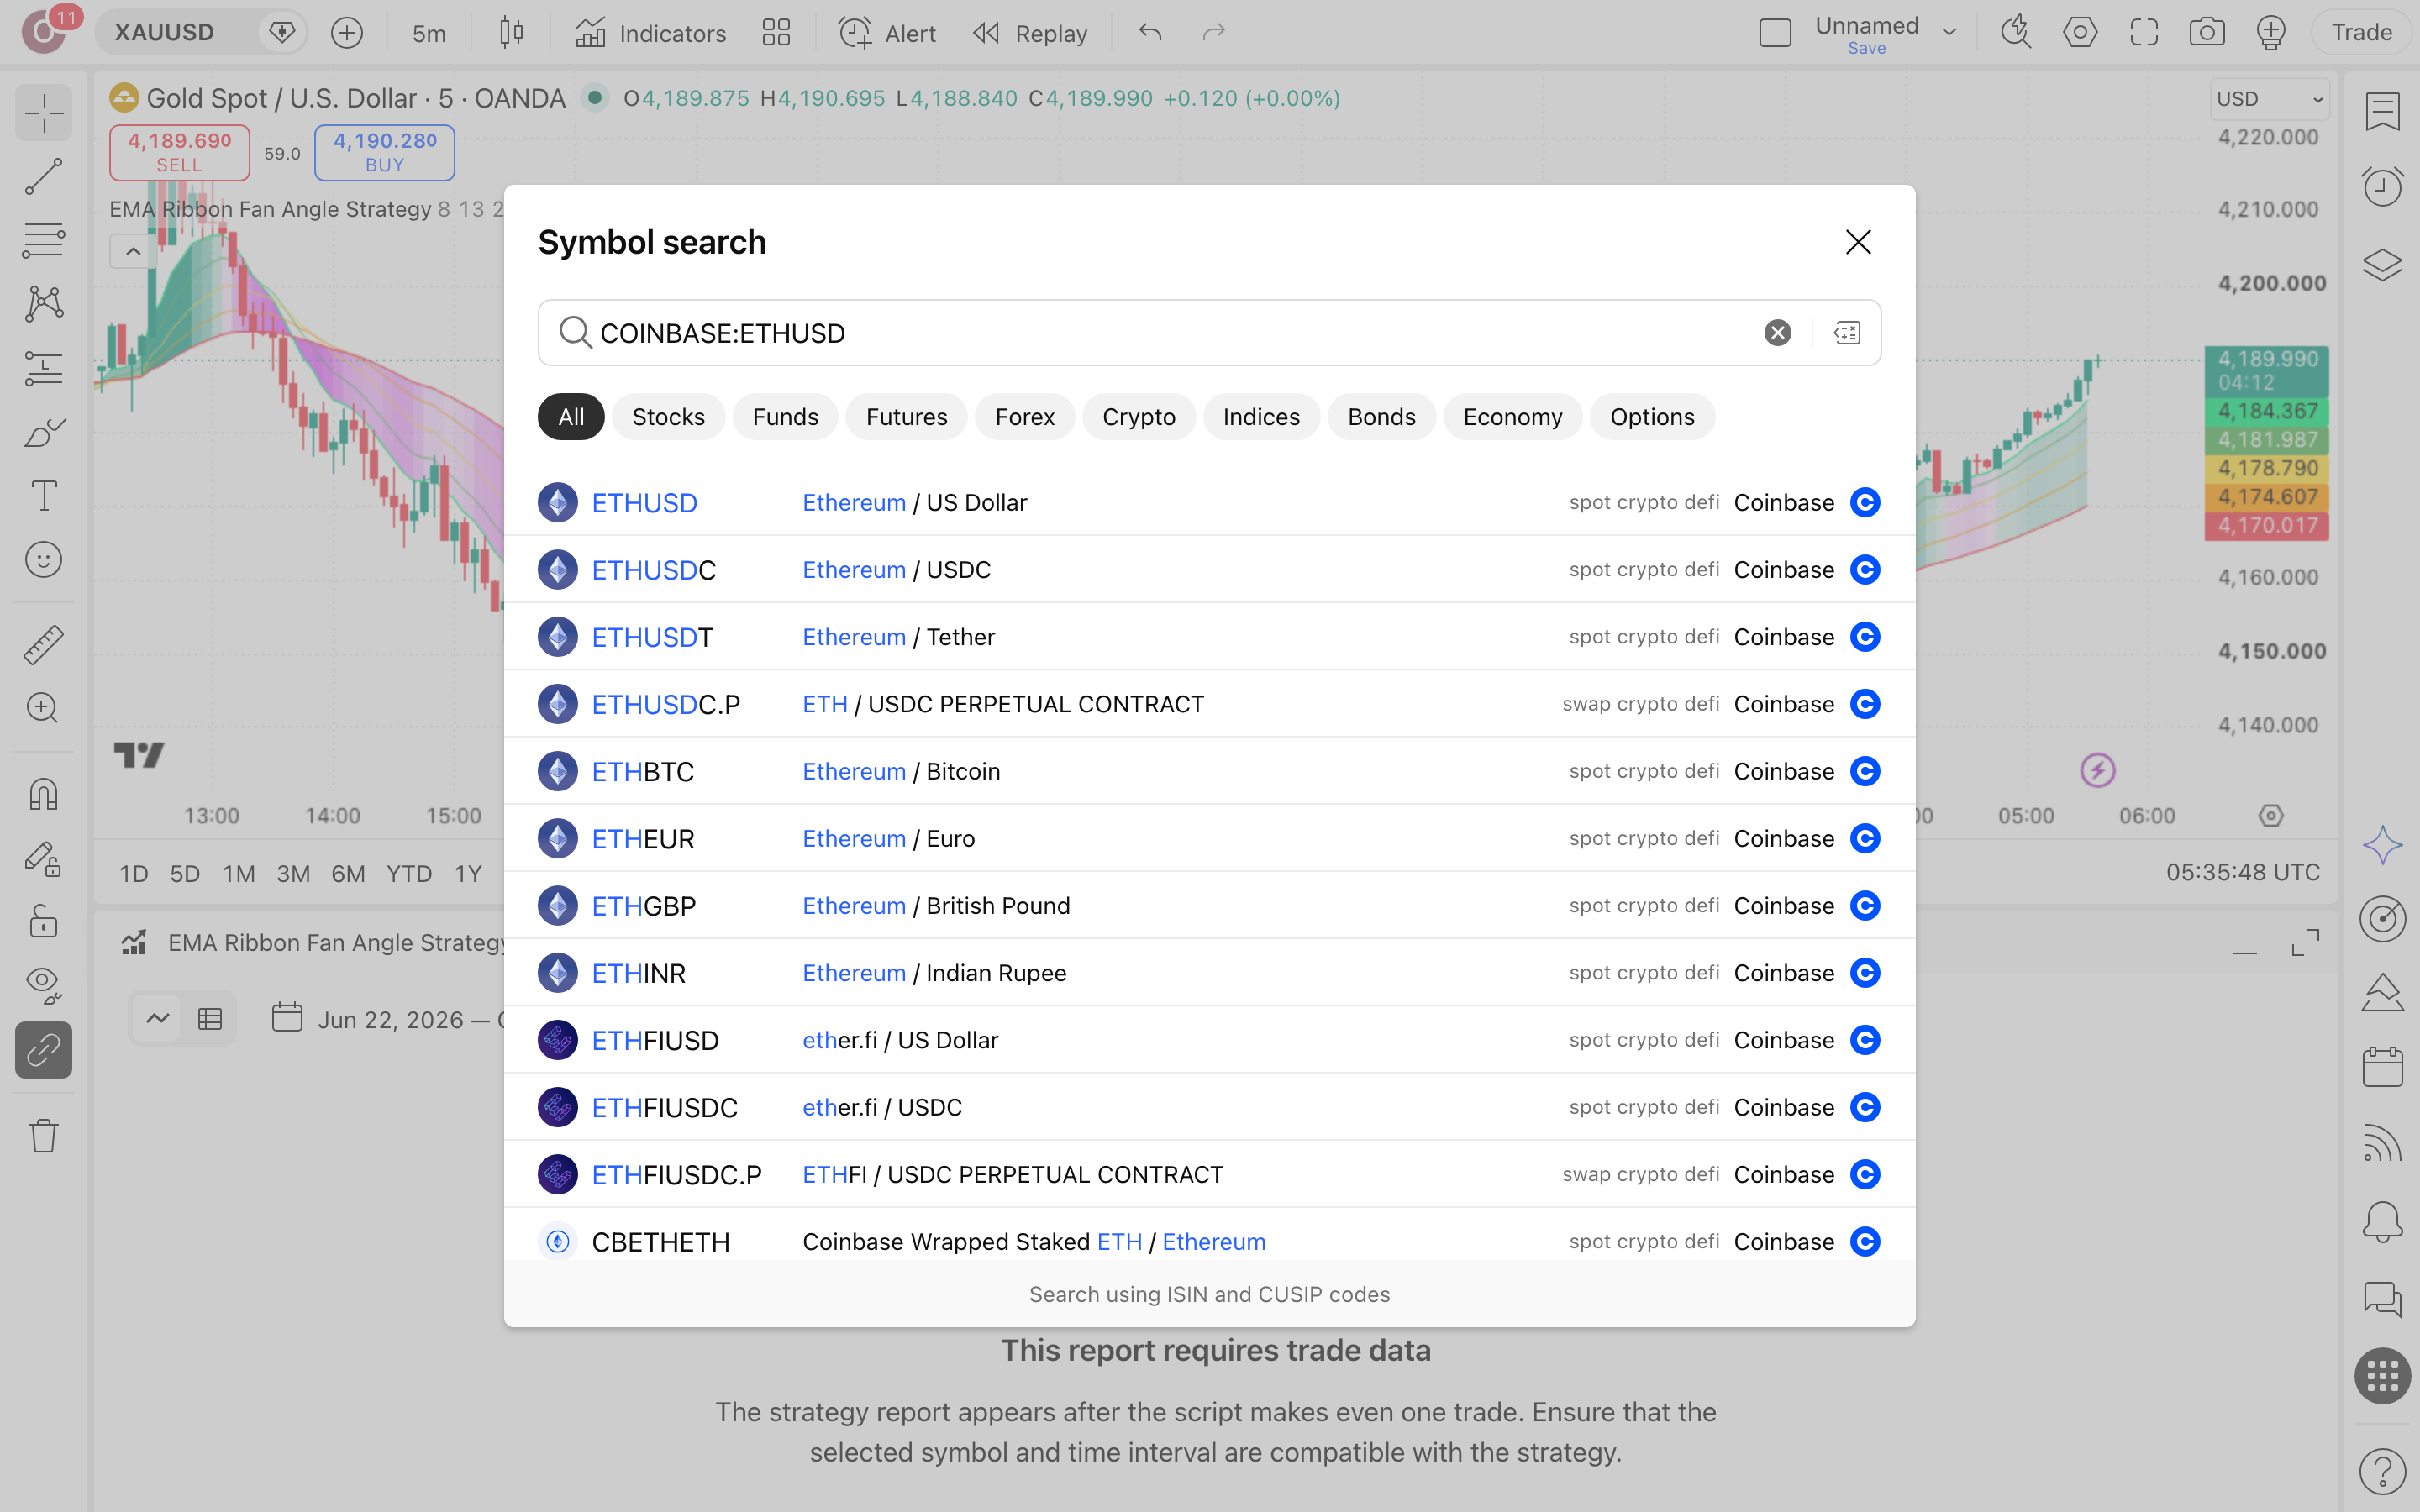
מוסיפים את הסקריפט מהקהילה
בחיפוש הסקריפטים של הקהילה מקלידים Gradient Ribbon ומוסיפים את הגרסה של blitz_locked, שפורסמה ב-25.8.2026. הקוד פתוח ולא מצייר-מחדש, ולכן הסימונים שתראה על ההיסטוריה הם אלה שהיו מופיעים גם בזמן אמת, בלי תיקון בדיעבד.
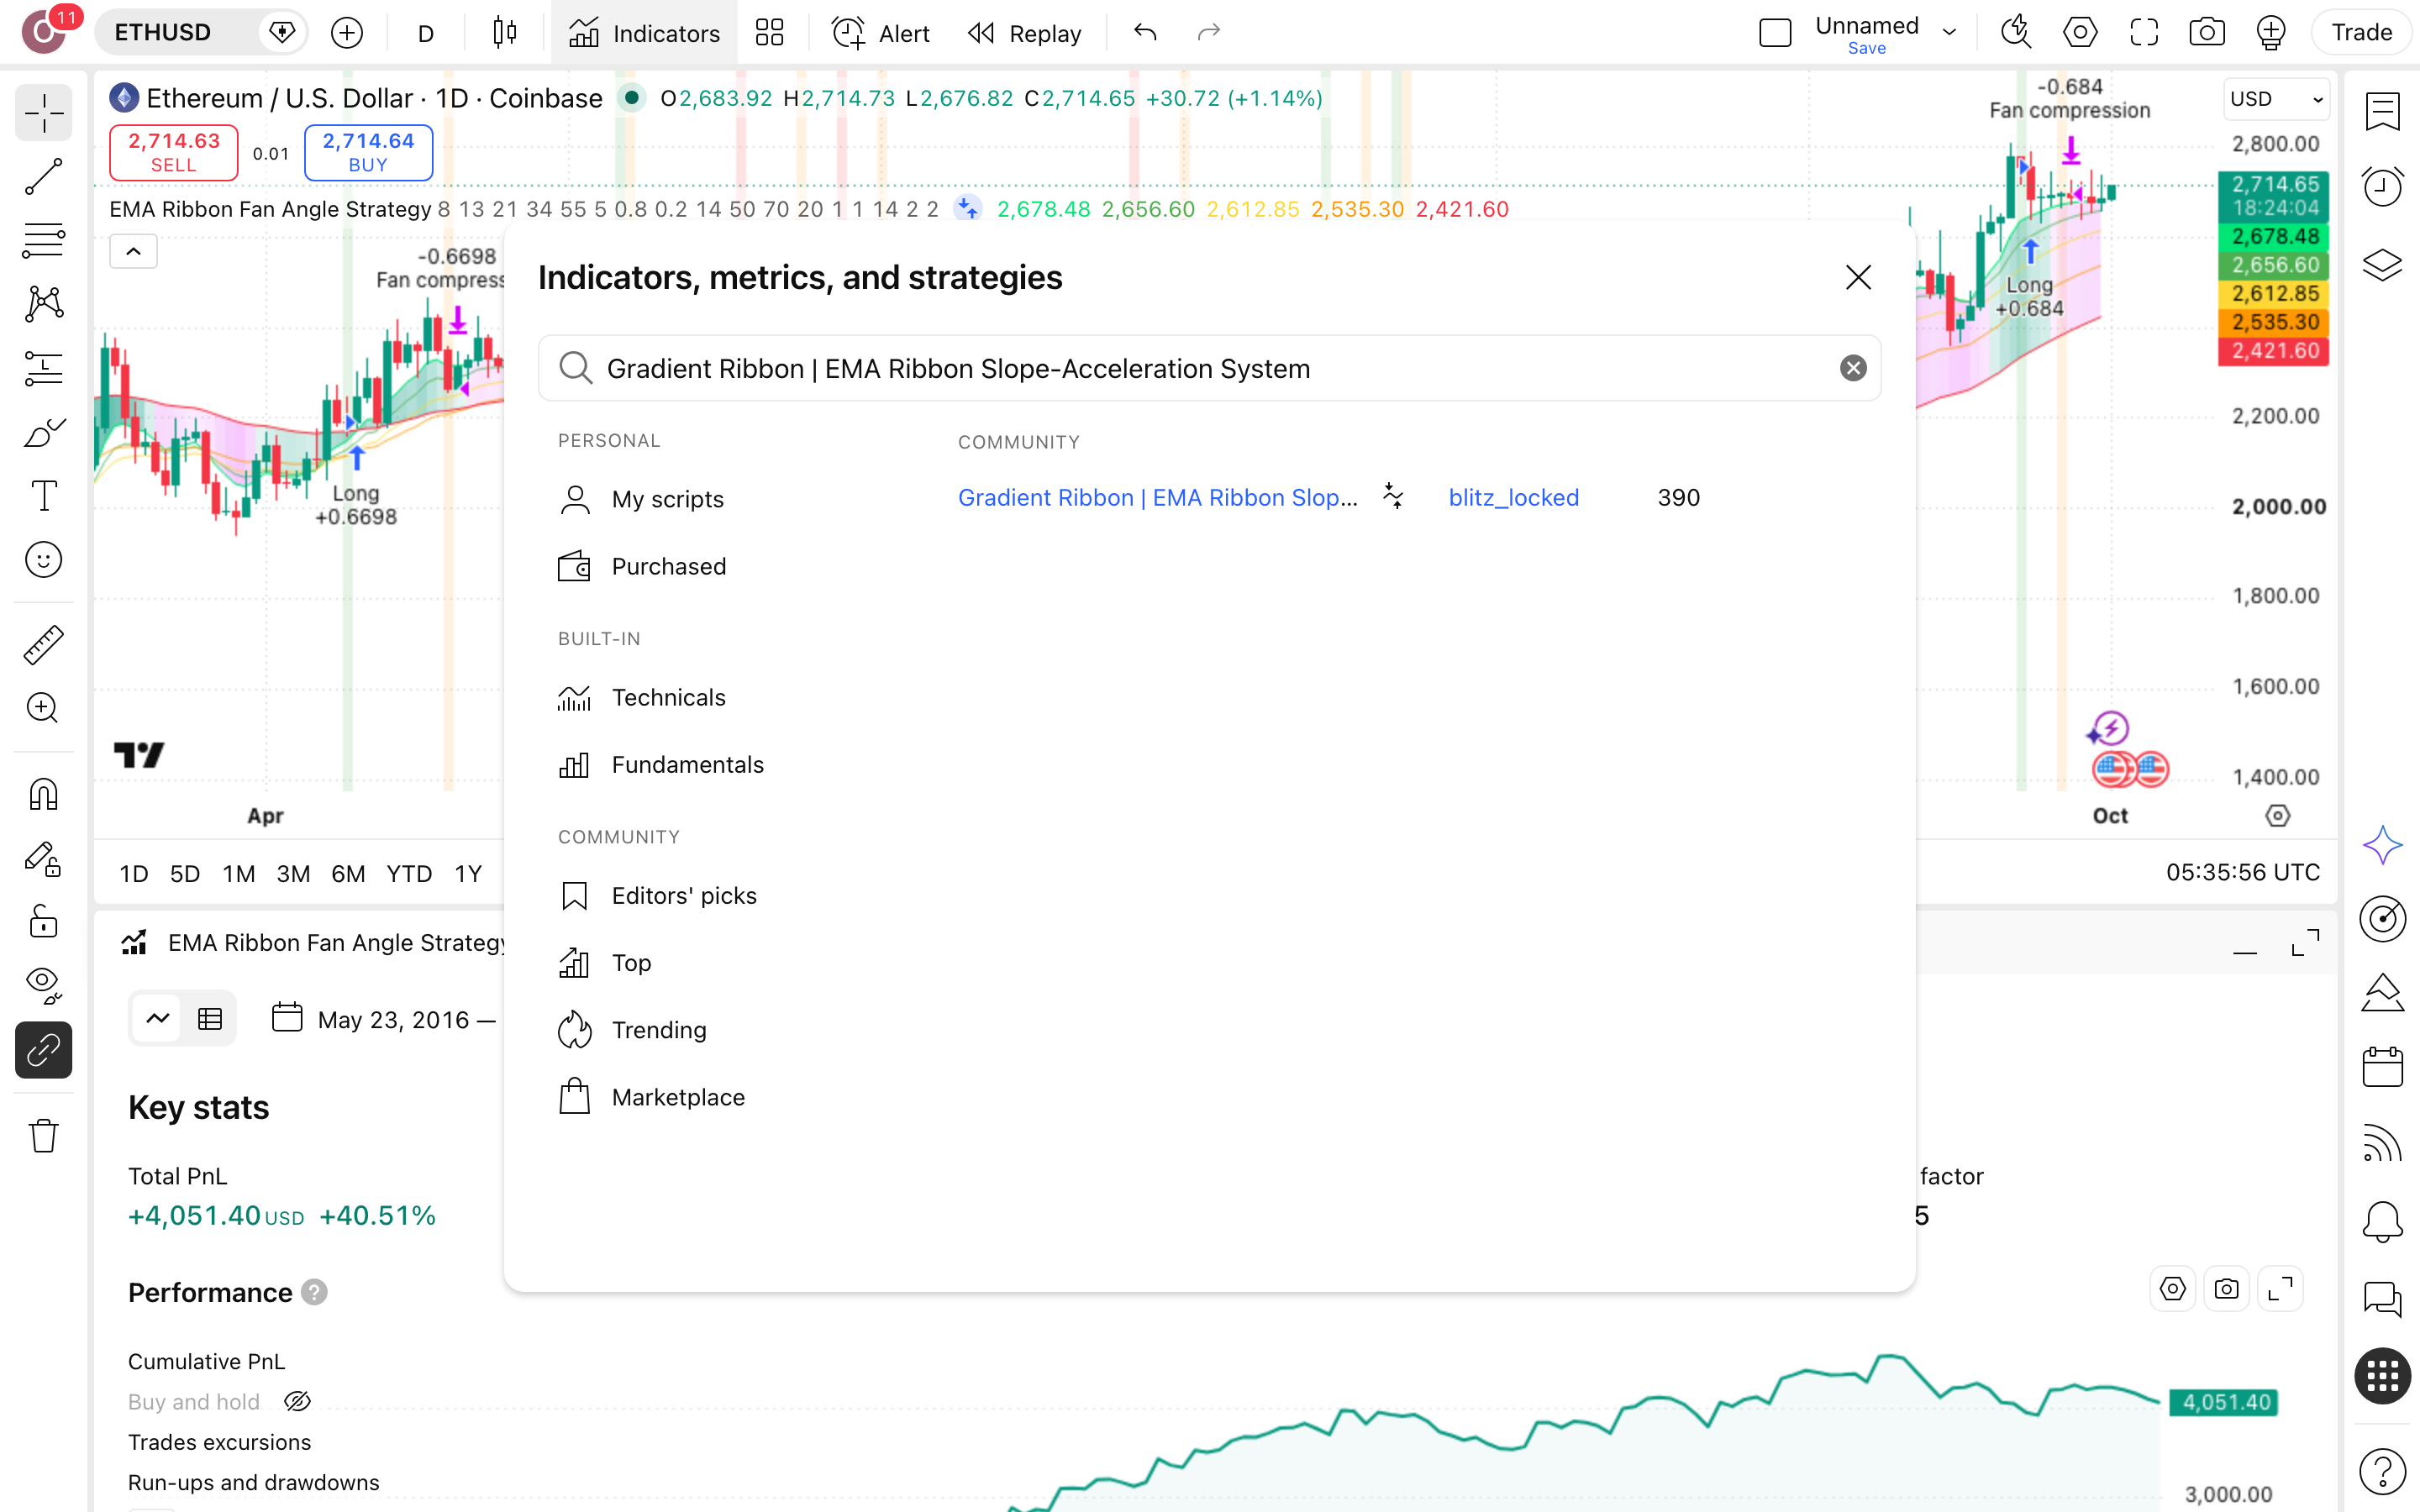
לפני שמוסיפים, ודא שהמחבר הוא blitz_locked ושהפרסום מ-25.8.2026. שם דומה אינו אותו קוד ואינו אותן תוצאות.
מגדירים עמלה לפני שמסתכלים על הדוח
בהגדרות-האסטרטגיה, בלשונית Properties, מכניסים עמלה של 0.1% לפעולה ומוודאים הון-התחלתי של $10,000, כמו בריצה. על פני 167 עסקאות כל פעולה נושאת עלות, ולכן דוח בלי עמלה מציג תוצאה שלא הייתה קורית בחשבון אמיתי.
פותחים את הלשונית של בודק-האסטרטגיה
פותחים את הלשונית Strategy Tester ועוברים לסיכום-הביצועים. שם יופיעו הנתונים מהריצה: 167 עסקאות, 50% מהן מרוויחות. Profit Factor (סך-הרווחים חלקי סך-ההפסדים) עומד על 1.88, כלומר הרווח של הסקריפט נשען על גודל-הזכייה ולא על אחוז-הפגיעה.
קוראים את הדוח ומריצים על נכס אחר
קוראים קודם את הירידה המקסימלית, 4.8%, ורק אחריה את התשואה. אחר-כך מחליפים נכס באותו גרף בלי לשנות הגדרה אחת. אם התוצאה של 3.3% שנתי על את'ריום לא חוזרת בשום מקום אחר, למדת משהו על התקופה ולא על הסקריפט.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Gradient Ribbon
האם Gradient Ribbon מצייר-מחדש?
לא. הסקריפט מוגדר כלא-מצייר-מחדש והקוד שלו פתוח, כך שהאותות על הגרף היומי של את'ריום, בריצה מ-24.7.2016 עד 27.9.2026, אמורים להיות אותם אותות שהיו מופיעים בזמן אמת. מה שנשאר לבדיקה: היוצר לא פרסם בק-טסט משלו, והריצה כאן נמדדה בעמלה של 0.1% לפעולה.
מה הירידה הכי עמוקה שהייתי סופג?
4.8% (drawdown, הירידה המקסימלית מהשיא) לאורך כ-10.2 שנים: $10,000 בשיא היו הופכים ל-$9,521. ההסבר הסביר: הכסף היה בחוץ 78.9% מהזמן. לבדיקה: רצף-ההפסדים הארוך היה 5 עסקאות, והשנה הגרועה הייתה 2023. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן בסיס להשוואה הוגנת.
אם קנה-והחזק ניצח, למה בכלל?
קנה-והחזק ניצח ב-$1,854,465: אותם $10,000 הפכו ל-$1,868,307 מול $13,842 עם הסקריפט, 67.2% שנתי מול 3.3%. על את'ריום בעשור הזה הסקריפט לא מחליף החזקה. מה שהוא מעלה לבדיקה הוא שאלה אחרת: האם ירידה מקסימלית נמוכה ו-21.1% זמן בשוק שווים לך את הפער הזה.
מה הסקריפט מזהה, ואיך הוא יוצא?
לפי היוצר, "רוב אסטרטגיות סרט-הממוצעים בודקות רק אם הממוצעים הנעים מסודרים בסדר הנכון, אבל סרט יכול להישאר מסודר הרבה אחרי שהמגמה עצמה איבדה את הכוח". היציאה הפוכה: במקום לחכות לחצייה מאחרת, הסקריפט קורא את התכנסות-המניפה בין הממוצע המהיר (8) לאיטי (55), בסף 0.2%, כאות-האטה מוקדם.
האם 50% עסקאות מרוויחות מספיקים, והאם התוצאה שבירה?
כן, כי Profit Factor של 1.88 (סך הרווחים חלקי סך ההפסדים) על פני 167 עסקאות, עם יחס רווח/הפסד ממוצע של ×1.86, אומר שהרווח בא מגודל המנצחות ולא משכיחותן. במכפיל-סטופ 3.0 במקום 2 התשואה הכוללת ירדה מ-38.4% ל-30.6%, והירידה המקסימלית ירדה ל-2.8%. ההגדרה מזיזה בעיקר את המחיר-הנפשי.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את עמוד-הסקריפט והרץ אותו על את'ריום בגרף יומי, עם עמלה של 0.1%. בדוק שאתה מקבל 167 עסקאות. אם יצא לך מספר אחר, מצא את הסיבה לפני שאתה ממשיך לכל דבר אחר.
אם אתה כבר סוחר לפי תחושה: רשום את חמש העסקאות האחרונות שלך לצד כללי הסקריפט: האם היה לך סטופ קבוע? האם סיכנת אחוז קבוע מההון? כאן הירידה הגרועה ביותר נעצרה ב-4.8%. השווה אותה לירידה הגרועה שלך.
אם אתה שוקל כסף אמיתי: קודם שנה בעצמך את מכפיל הסטופ מ-2 ל-3.0. התשואה הכוללת ירדה אז מ-38.4% ל-30.6%, והירידה מהשיא מ-4.8% ל-2.8%. אחר כך הצב מולן את 67.2% השנתיים של קנה-והחזק, והחלט אם ירידה קטנה שווה לך את הפער.