- יוצרAetherEdge
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההציון רציף משלושה צירים: מגמה, מומנטום ותנודתיות, עם שכבות למידה
- פורסמה2026-05-28עדכון אחרון: 2026-05-28
- ציור-מחדשלאמחכה לסגירת-נר (non-repainting)
- מורכבות למתחילגבוהה
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 3.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
קונצנזוס בין שלושה צירים: כשמגמה, מומנטום ותנודתיות מסכימים ושתי מסגרות-זמן גבוהות מאשרות
AetherEdge – Triaxial Consensus Strategy היא, לפי היוצר, גרסת-האסטרטגיה המלאה של מנוע הקונצנזוס התלת-צירי של AE-TRIAX: ציון רציף על שלושה צירים (מגמה, מומנטום ותנודתיות) ומעליו חמש שכבות של בינה-מלאכותית, למידת-מכונה ולמידת-חיזוק, עם אותם סיגנלים כמו האינדיקטור. מעל המנוע יושבות שלוש מטרות-רווח, סגירת 50% ביעד הראשון והעברת הסטופ לנקודת-הכניסה, כלומר חצי מהפוזיציה ננעל והשאר רץ עם סטופ על מחיר-הקנייה. בקטלוג שבו המילה AI בתיאור מחליפה בק-טסט בעמוד, דווקא השורה האבחונית בלוח-המחוונים בן 16 השורות, שחושפת אילו תנאים ירו, היא הדבר השקוף ביותר כאן.
למה שזה יעבוד? תנועה שמאושרת גם במגמה, גם במומנטום וגם בתנודתיות פחות צפויה להיות רעש של נר בודד. היוצר מוסיף סינון של שתי מסגרות-זמן גבוהות מול הגרף הנוכחי, סיווג אוטומטי של ארבעה משטרי-שוק שמטה את משקלי-הצירים, וסף-כניסה שנבחר בשיטת Q-learning בתוך טווח קבוע מראש. גודל-הפוזיציה הוא 1% סיכון כפול אחוז-הביטחון של הסיגנל, כלומר סיגנל חלש קונה פחות. הסטופ הנגרר זז רק כל עוד ציר-המומנטום מסכים, והתכנון מכוון לגרפים של 4 שעות, יום ושבוע.
המחיר של כל המסננים הוא ישיבה בחוץ: על סולנה הכסף היה בשוק רק 6.2% מהזמן, כלומר ב-93.8% מהזמן העלייה של הנכס עברה לידך. כל 145 העסקאות היו לונג, כך ששוק יורד לא מייצר כאן הזדמנות, רק שתיקה. הכישלון נראה כמו 2021, השנה הגרועה בריצה, וכמו רצף של 15 הפסדים, כלומר צריך לשרוד חמש-עשרה מכות בלי לכבות את הסקריפט. עצירת-הכניסות ב-8% ירידה מהשיא היא קו-הגנה, לא מנוע-רווח.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
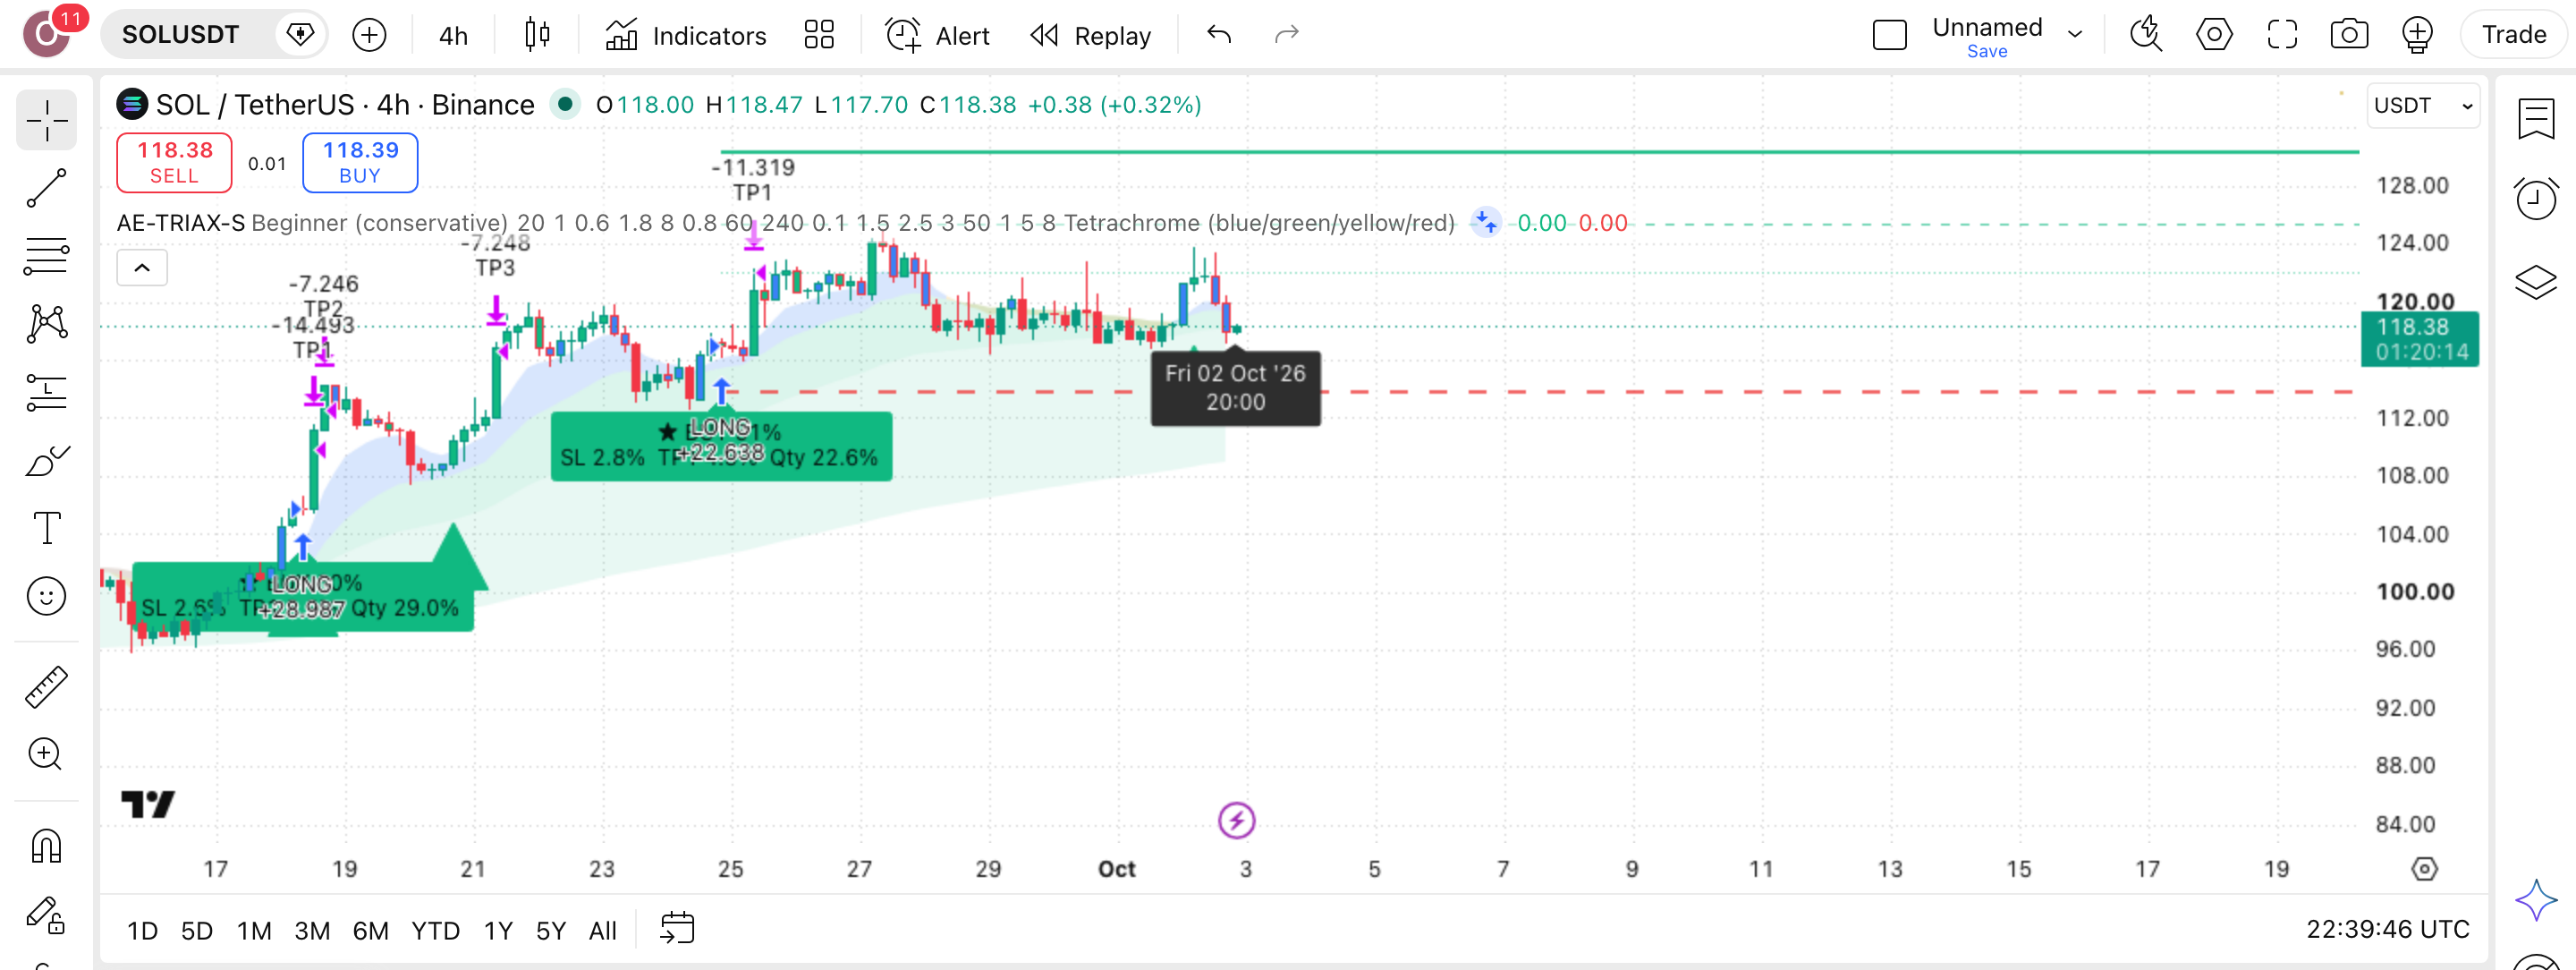
בצילום חפשו את הנרות הצבועים לפי רמת-הקונצנזוס, את ענן-הממוצעים בשלוש שכבות ואת השורה האבחונית בלוח-המחוונים, ושימו לב לקטעים הארוכים בלי פוזיציה: 6.2% זמן בשוק נראה בגרף כמו המתנה כמעט אינסופית.
מה קורה בפועל כשהסקריפט רץ
זיהוי — ציון תלת-צירי
המנוע מחשב ציון רציף על שלושה צירים — מגמה, מומנטום ותנודתיות — ומוסיף לפי היוצר חמש שכבות AI/ML/RL; בריצת SOLUSDT בגרף 4 שעות שלושתם היו דלוקים, עם סבילות בין-צירית של 20.
כניסה — סף אדפטיבי וטווחים גבוהים
האות יורה רק כשהקונצנזוס עובר סף שנבחר בלמידת-Q מתוך טווח קבוע מראש, ושני טווחי-זמן גבוהים מאשרים; בריצה נפתחו 145 עסקאות, כולן לונג, לאורך כ-6.1 שנים של סולנה.
יעד — שלוש מדרגות
שלושה יעדי-רווח מדורגים: ביעד הראשון נסגר חלק מהפוזיציה, היעד השני נקבע כמכפלה של מרחק-הסטופ, והשאר רץ עם סטופ נגרר כל עוד ציר-המומנטום מסכים; יחס רווח/הפסד ממוצע בריצה: ×1.9.
סטופ — ATR ונקודת-הכניסה
הסטופ ההתחלתי יושב 1.5 ATR (טווח-התנודה הממוצע לנר) מהכניסה, ואחרי פגיעה ביעד הראשון הוא עובר לנקודת-הכניסה; בריצה הזאת הירידה המקסימלית מהשיא (drawdown) נעצרה על 4.6% בלבד.
לוח-ההגדרות — מה לכוון ומה להשאיר
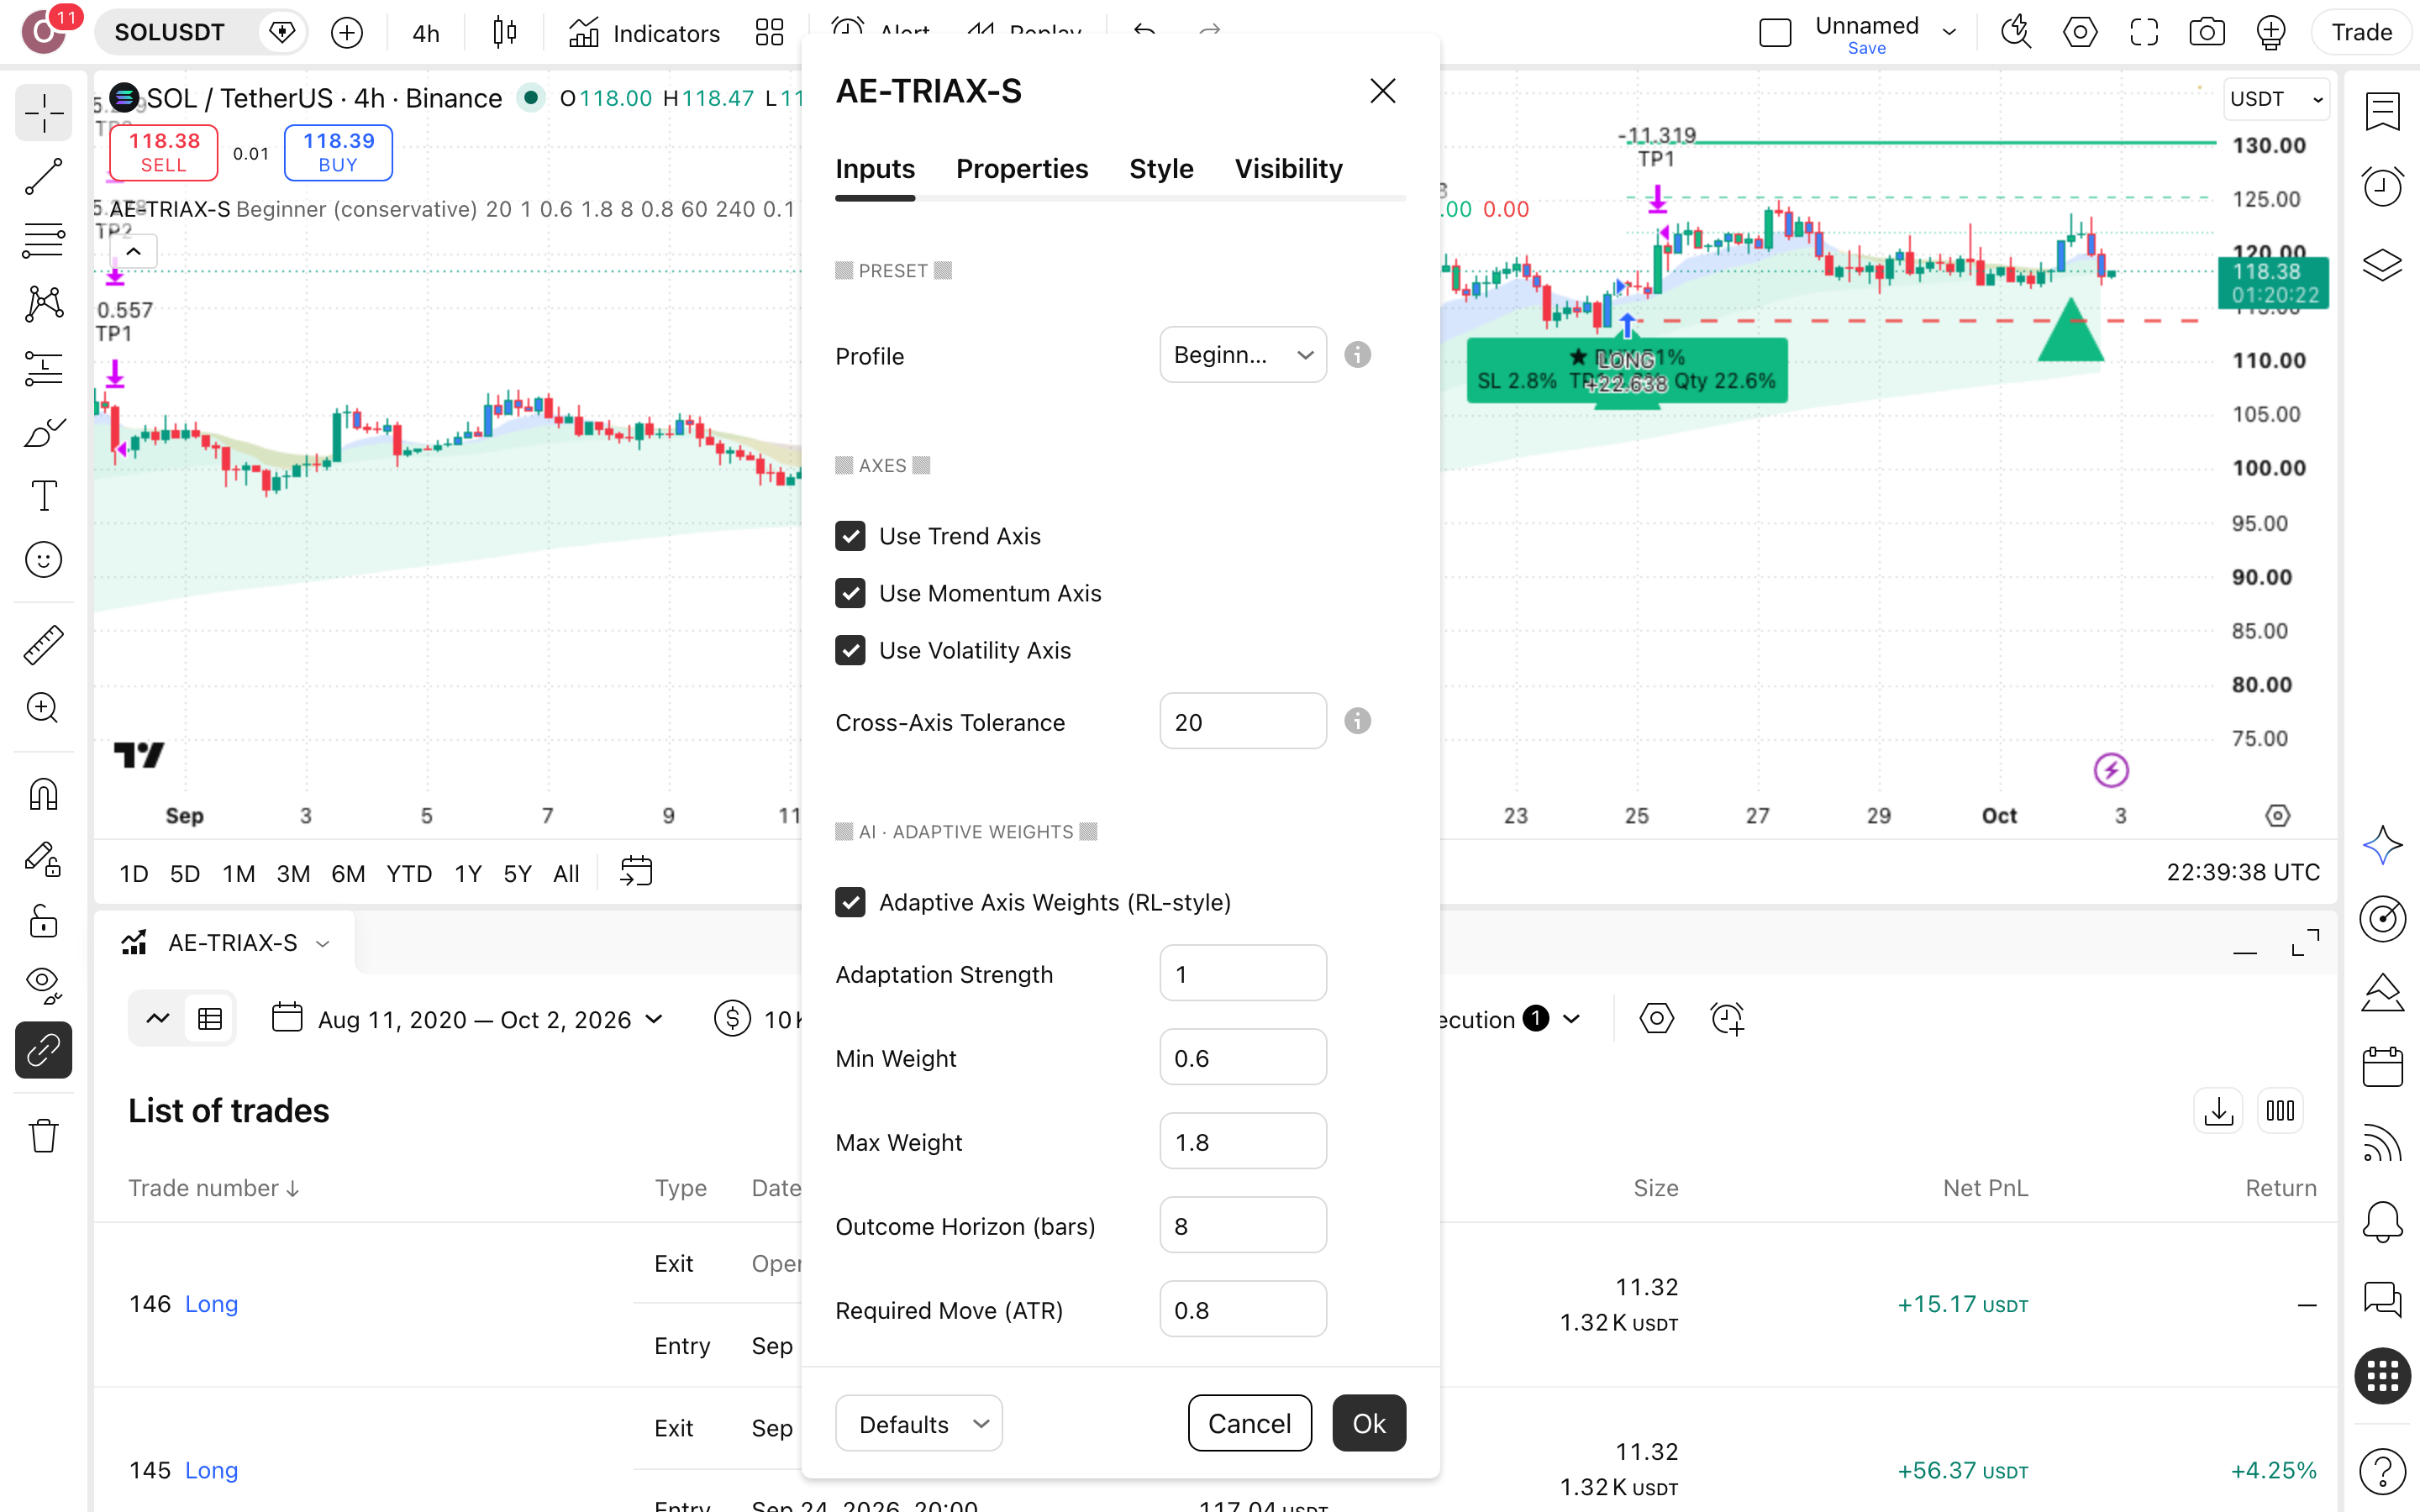
לוח-ההגדרות הזה משקף את ריצת 3.10.2026 על SOLUSDT בפרופיל Beginner השמרני — חמש ההגדרות שמשנות בפועל את הגודל, היציאה והעצירה של כל עסקה.
| Risk % per Trade | אחוז מההון שמסוכן בכל עסקה; בריצה 1%, ועם Scale Size by Confidence דלוק הגודל מוכפל באחוז-הביטחון של האות, כך שאות חלש נכנס בפוזיציה קטנה יותר, ותקרת-המינוף היא 5. | ברירת-מחדלשינוי כאן משנה את כל עקומת-ההון, לא רק עסקה |
|---|---|---|
| Default RR Ratio (TP2 : SL) | קובע כמה רחוק היעד השני ביחס למרחק-הסטופ; בריצה 2.5, ובבדיקת-הרגישות העלאה ל-3.75 הורידה את העסקאות ל-138, את התשואה הכוללת מ-16.2% ל-12.3%, והעלתה את הירידה המקסימלית ל-5.5%. | ברירת-מחדליעד רחוק יותר הוריד כאן תשואה והעלה סיכון |
| Partial Close % at TP1 | כמה מהפוזיציה נסגר ביעד הראשון לפני שהסטופ עובר לנקודת-הכניסה; בריצה 50%, והעלאה ל-75% נתנה 16.3% תשואה כוללת, כמעט זהה לברירת-המחדל, אך הירידה המקסימלית עלתה ל-5%, על 138 עסקאות. | ברירת-מחדלעשירית אחוז תשואה תמורת ירידה עמוקה יותר |
| Max Drawdown Halt % | עם Halt Signals on Drawdown Spike דלוק, המערכת עוצרת כניסות חדשות כשהירידה מהשיא מזנקת אל מעבר לסף; בריצה הסף עמד על 8%, גבוה בהרבה מהירידה המקסימלית שנמדדה בפועל. | דלוקרשת-ביטחון; בריצה הזאת הירידה לא הגיעה אליה |
| Higher-TF Alignment | מסנן שבודק שני טווחי-זמן גבוהים מול גרף ה-4 שעות לפני כל כניסה ללונג; בריצה הוא היה דלוק, והכסף שהה בשוק רק 6.2% מהזמן ו-93.8% מהזמן נשאר בחוץ. | דלוקככה נראית אסטרטגיה שרוב הזמן יושבת על הגדר |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |
AE-TRIAX-S is the full strategy version of AE-TRIAX's triaxial consensus engine.
— AetherEdge, יוצר הסקריפט, בעמוד-הפרסום הרשמי. נדיר בקטלוג שהיוצר מגדיר במה מדובר במקום להבטיח תשואה: גרסת-אסטרטגיה מלאה של המנוע, כלומר משהו שאפשר לבדוק. הוא לא פרסם בק-טסט, ולכן הרצנו בעצמנו על סולנה וקיבלנו 145 עסקאות לבדיקה.
הרצנו את זה על סולנה (SOLUSDT) — הנה מה שיצא
בק-טסט הוא הרצה של הכללים של AetherEdge על נתוני סולנה שכבר קרו, 2020 עד 2026. זו לא תחזית, זה שיעור על איך הכללים האלה התנהגו בעבר.
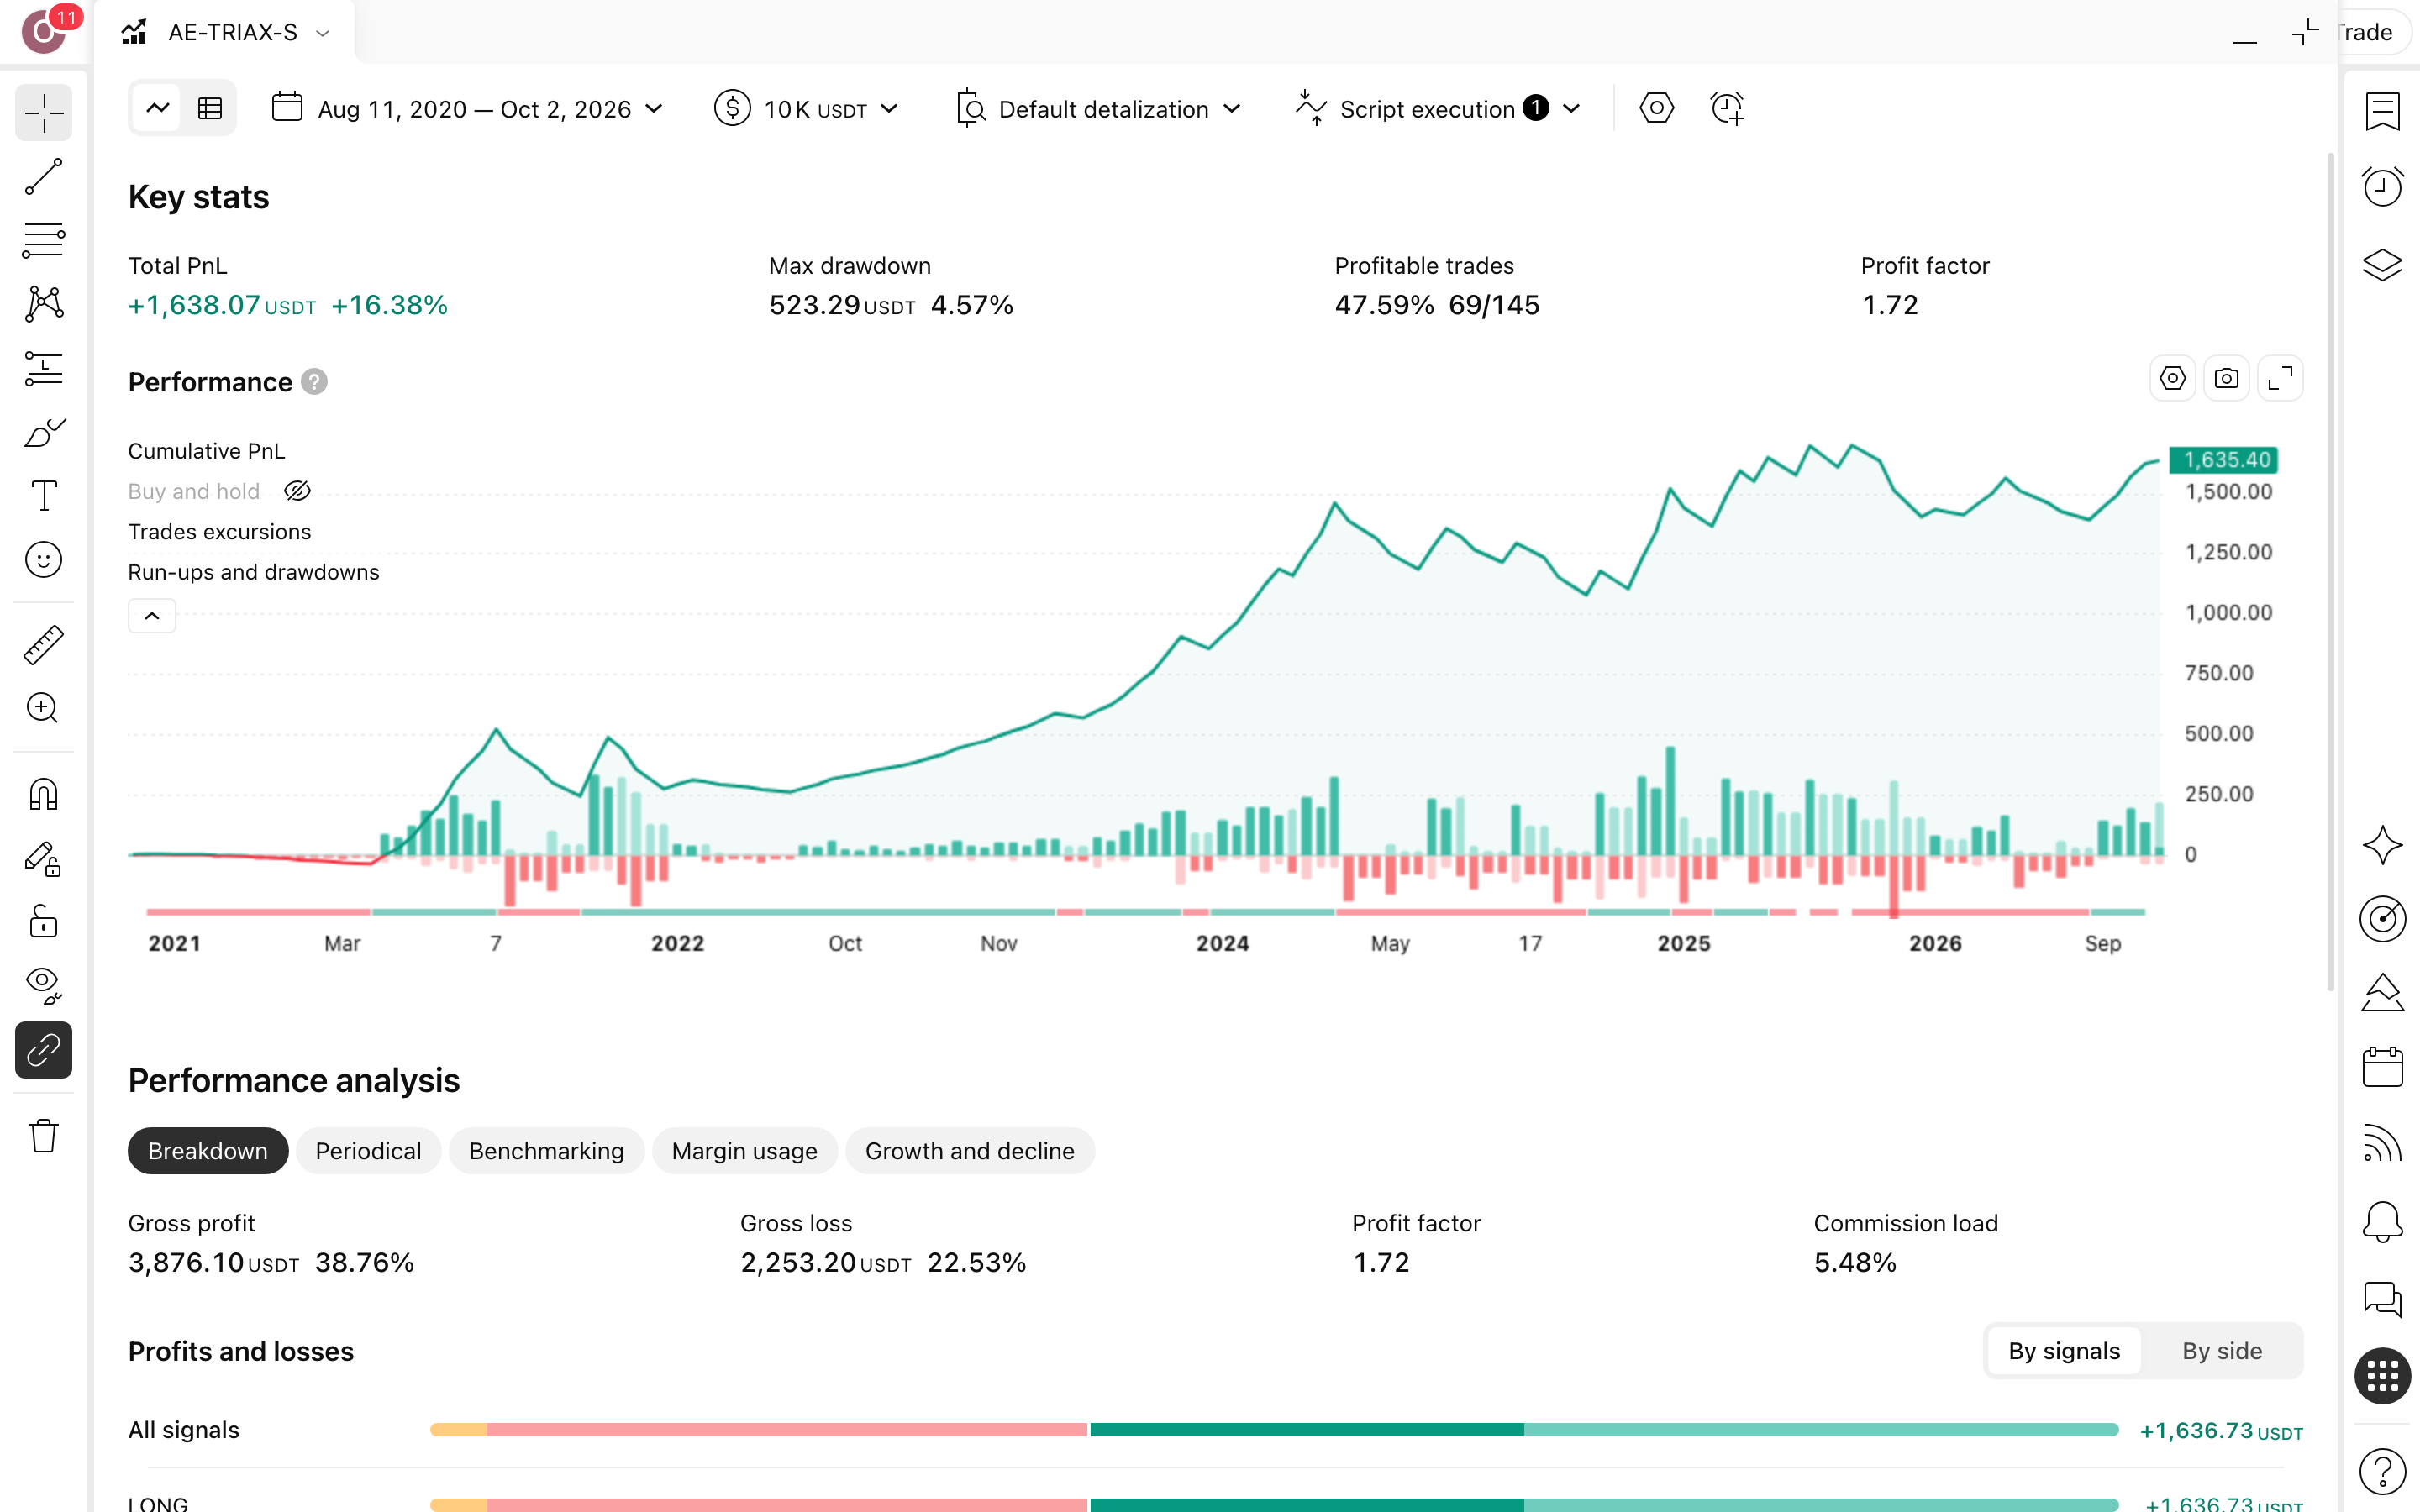
מספר עסקאות
145
145 עסקאות בכ-6.1 שנים על גרף 4 שעות זה קצב של סווינג איטי. זה מדגם מספיק כדי לשפוט את המנוע, אבל לא כדי לסמוך עליו בעיניים עצומות.
תקופת הבדיקה
6.1 שנים
כ-6.1 שנים על סולנה, מ-28.8.2020 עד 25.9.2026. זה מספיק זמן כדי שהמנוע ייתקל בכמה מצבי-שוק, ולא רק בחודש מוצלח אחד.
תשואה שנתית
2.5%
2.5% בשנה מול 76.4% בקנה-והחזק: אתה לא כאן בשביל התשואה. הסקריפט מוכר שקט, והמחיר שלו הוא $303,216 שנשארו על השולחן.
ירידה מקסימלית מהשיא
4.6%
ירידה מקסימלית של 4.6% (drawdown, הנפילה הגדולה ביותר מפסגת-החשבון): $10,000 בשיא היו יורדים ל-$9,543. בנתון הזה הסקריפט באמת מצטיין.
השנה הגרועה
2021
2021 היא השנה הגרועה, ודף-העובדות לא מוסר את התשואה שלה, אז אל תנחש. בדוק אותה בעצמך בבוחן-האסטרטגיות לפני שאתה נשען על הממוצע.
זמן בשוק
6.2%
הכסף היה בשוק רק 6.2% מהזמן, ו-93.8% מהתקופה הוא ישב בחוץ. זה מסביר גם את הירידה הקטנה וגם את הפיגור העצום אחרי קנה-והחזק.
עסקאות מרוויחות · ויחס רווח/הפסד
69 מ-145 · ×1.9
48% מרוויחות לבד נשמע כמו כישלון, ויחס של ×1.9 לבד נשמע כמו נס. רק יחד הם מראים שהרווח הממוצע מכסה הפסדים רבים יותר.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של AetherEdge (גרסת 2026-05-28), צד-לונג בלבד, על גרף סולנה (SOLUSDT) 4 שעות
- הגדרותInitial capital=10000 · Commission=0.1% · Profile=Beginner (conservative) · Use Trend Axis=on · Use Momentum Axis=on · Use Volatility Axis=on · Cross-Axis Tolerance=20 · Adaptation Strength=1 · Min Weight=0.6 · Max Weight=1.8 · Outcome Horizon (bars)=8 · Required Move (ATR)=0.8 · ועוד 16 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע · דיבידנדים בתקופות-החוץ. שלושתם מקטינים את התוצאה בפועל.
- תאריך ריצה3.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Triaxial Consensus Strategy משקרת — והמספרים של השקר
שלושה נתונים מהריצה על סולנה שקטלוג-הסקריפטים לא שם בכותרת, ואנחנו שמים כאן בגובה-העיניים.
יותר מחצי מהעסקאות הפסידו
76 מ-145
76 מתוך 145 עסקאות נסגרו בהפסד, כלומר יותר מחצי. מי שמריץ את הסקריפט הזה צריך להשלים עם כך שרוב הכניסות שלו ייגמרו במינוס, ושכל הרווח נשען על יחס רווח/הפסד ממוצע של ×1.9. דילוג על עסקה מרוויחה אחת, מתוך פחד אחרי סדרת הפסדים, משנה את כל החשבון.
15 הפסדים ברצף
15
רצף-ההפסדים הארוך בריצה הוא 15 עסקאות, והשנה הגרועה היא 2021. דמיין שהמערכת אומרת לך חמש-עשרה פעמים ברצף שזה הרגע, וטועה בכל אחת מהן. הירידה המקסימלית עצרה ב-4.6% בהגדרות שבהן הסיכון לעסקה הוא 1%. מי שמגדיל את הסיכון מגדיל גם את הכאב של רצף כזה.
93.8% מהזמן בחוץ
93.8%
הכסף היה בשוק רק 6.2% מהזמן. ברוב כ-6.1 השנים האלה הוא פשוט חיכה, ובאותן שנים קנה-והחזק על סולנה הפך $10,000 ל-$314,840. ירידה של 4.6% בלי ההשוואה הזאת היא בעצם ביטוח יקר מאוד שנמכר כחלום. השאלה לבדיקה: מה עשית עם הכסף שחיכה?
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- האם יש מספיק עסקאות? 145 עסקאות לאורך כ-6.1 שנים, מתוכן 69 מרוויחות (48%). זה מדגם שאפשר לבדוק עליו משהו. אבל רצף של 15 הפסדים בתוכו אומר שתקופה קצרה מתוכו יכולה להיראות כמו כישלון מוחלט.
- האם הדוח כולל עמלה? אם בהגדרות כתוב 0, הדוח מציג מסחר בחינם. אצלנו הוגדרה ידנית עמלה של 0.1% לכל פעולה. מס רווחי-הון של 25% ופערי-ביצוע לא נכללו, ולכן התוצאה בפועל נמוכה מ-$11,624.
- האם הסקריפט מצייר-מחדש? הסטטוס של AetherEdge – Triaxial Consensus Strategy: לא מצייר-מחדש, וקוד-פתוח. כלומר אתה יכול לקרוא את הלוגיקה בעצמך במקום להסתמך על התיאור בקטלוג. שורת DIAGNOSTIC בלוח חושפת אילו תנאים הפעילו כל אות.
- מי בחר את הנכס והתקופה? היוצר לא פרסם בק-טסט, אז הבחירה שלנו: סולנה (SOLUSDT) בגרף 4 שעות, מסגרת שתיאור הסקריפט מסמן כמתאימה, מ-28.8.2020 עד 25.9.2026. התקופה כוללת את 2021, השנה הגרועה בריצה.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
אם תוצאה של AetherEdge מתהפכת משינוי קטן בהגדרה אחת, היא צירוף-מקרים ולא שיטה שאפשר לסמוך עליה.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 145 | 16.2% | 4.6% |
| שינוי Default RR Ratio (TP2 : SL) מ-2.5 ל-3.75 | 138 | 12.3% | 5.5% |
| שינוי Partial Close % at TP1 מ-50 ל-75.0 | 138 | 16.3% | 5% |
כמה כסף בכלל שמים על דבר כזה?
בריצה הזאת כל עסקה נבנתה על בסיס של 1% סיכון מההון, מוכפל ברמת-הביטחון של האות, עם מינוף מקסימלי של 5. גם כך, הרצף הארוך הגיע ל-15 הפסדים ברציפות, ואת זה צריך לדמיין מראש ולא באמצעו. הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מנקודת שיא של התיק) הייתה 4.6%: $10,000 בשיא היו הופכים ל-$9,543. הירידה הקטנה נקנתה במחיר: הכסף היה בשוק רק 6.2% מהזמן, וקנה-והחזק ניצח ב-$303,216.
היתרון האמיתי למתחיל הוא משמעת מכנית, לא תשואה. הסטופ (נקודת היציאה בהפסד) נקבע מראש במרחק 1.5 פעמים ATR. חצי מהפוזיציה נסגר ביעד הראשון, והסטופ עובר למחיר הכניסה. המערכת גם עוצרת כניסות כשהירידה מגיעה ל-8%. אלה החלטות שנלקחות ממך לפני שהרגש נכנס.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פותחים גרף 4 שעות
פתח גרף של סולנה, BINANCE:SOLUSDT, בטווח-זמן של 4 שעות. זה בדיוק הגרף שעליו רצה הבדיקה, 28.8.2020 עד 25.9.2026. היוצר מתאר את המנוע כמותאם לטווחים גבוהים, 4 שעות, יום ושבוע, למסחר תנודות.
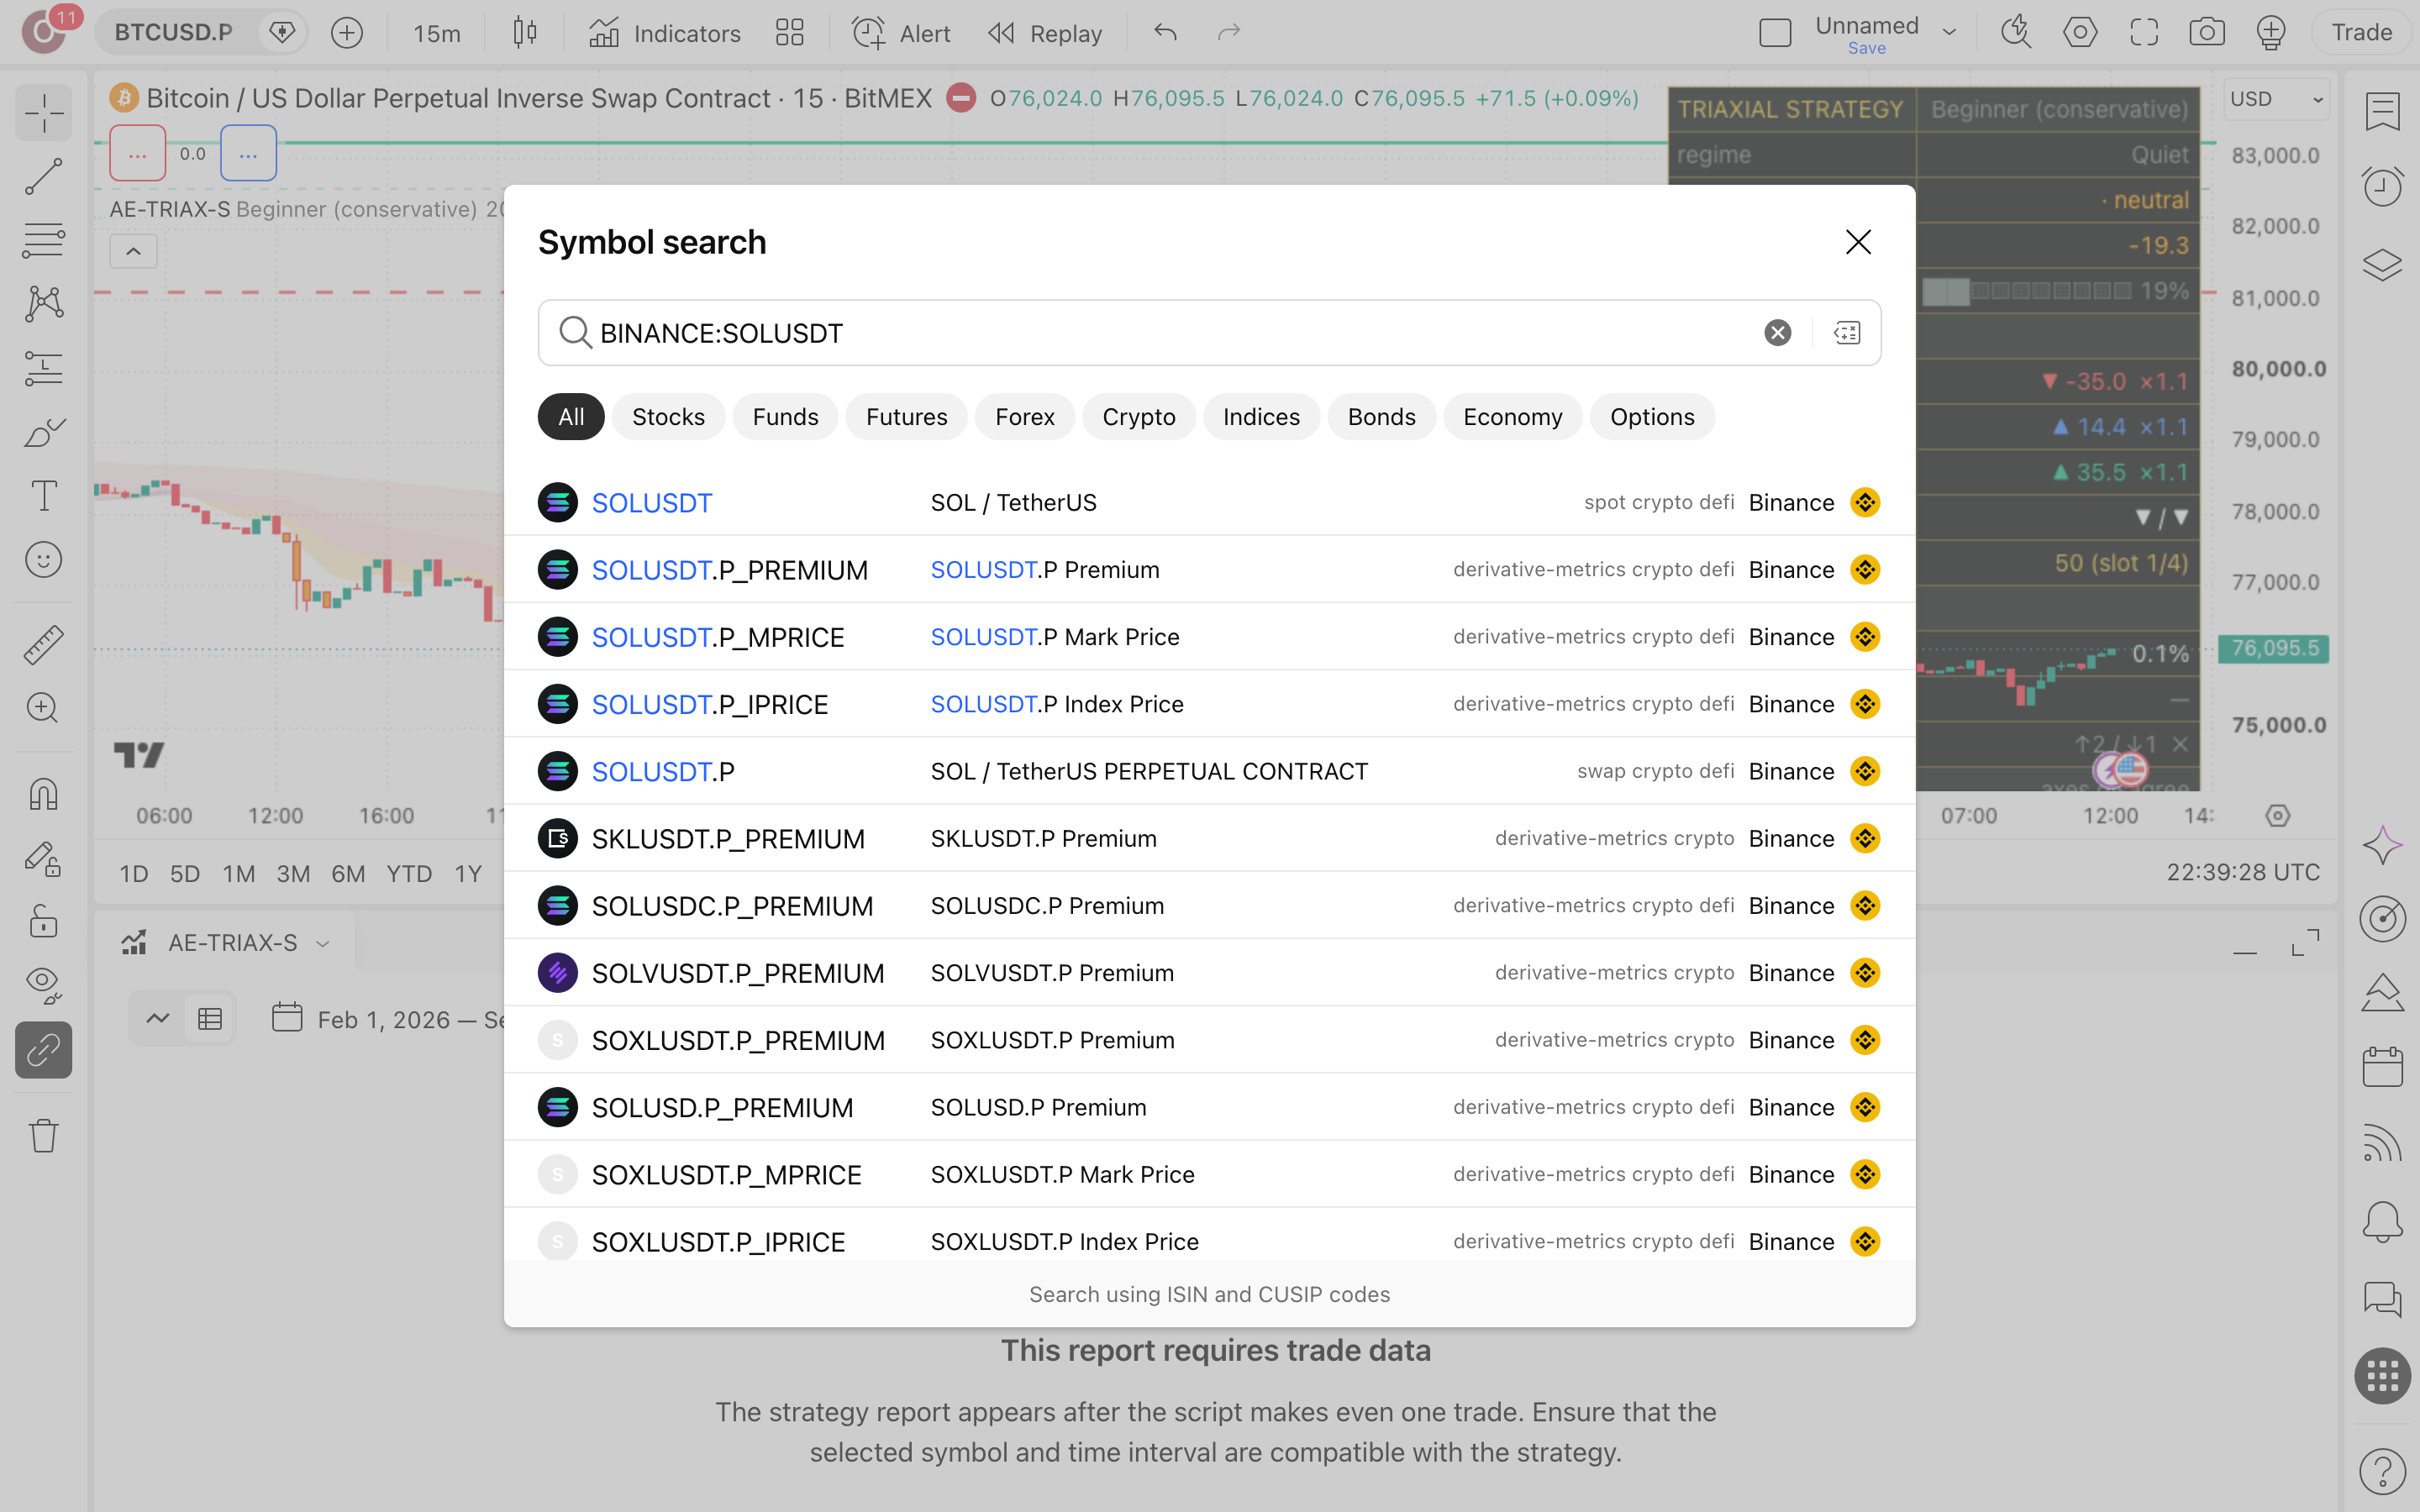
מוצאים את הסקריפט
חפש בסקריפטים של הקהילה את השם המלא AetherEdge – Triaxial Consensus Strategy, או פתח ישירות את הקישור tradingview.com/script/DZ81TJie והוסף אותו לגרף. הקוד פתוח ולא מצייר-מחדש, כך שאפשר לקרוא כל שורה בו ולוודא שזה המנוע שנבדק כאן.
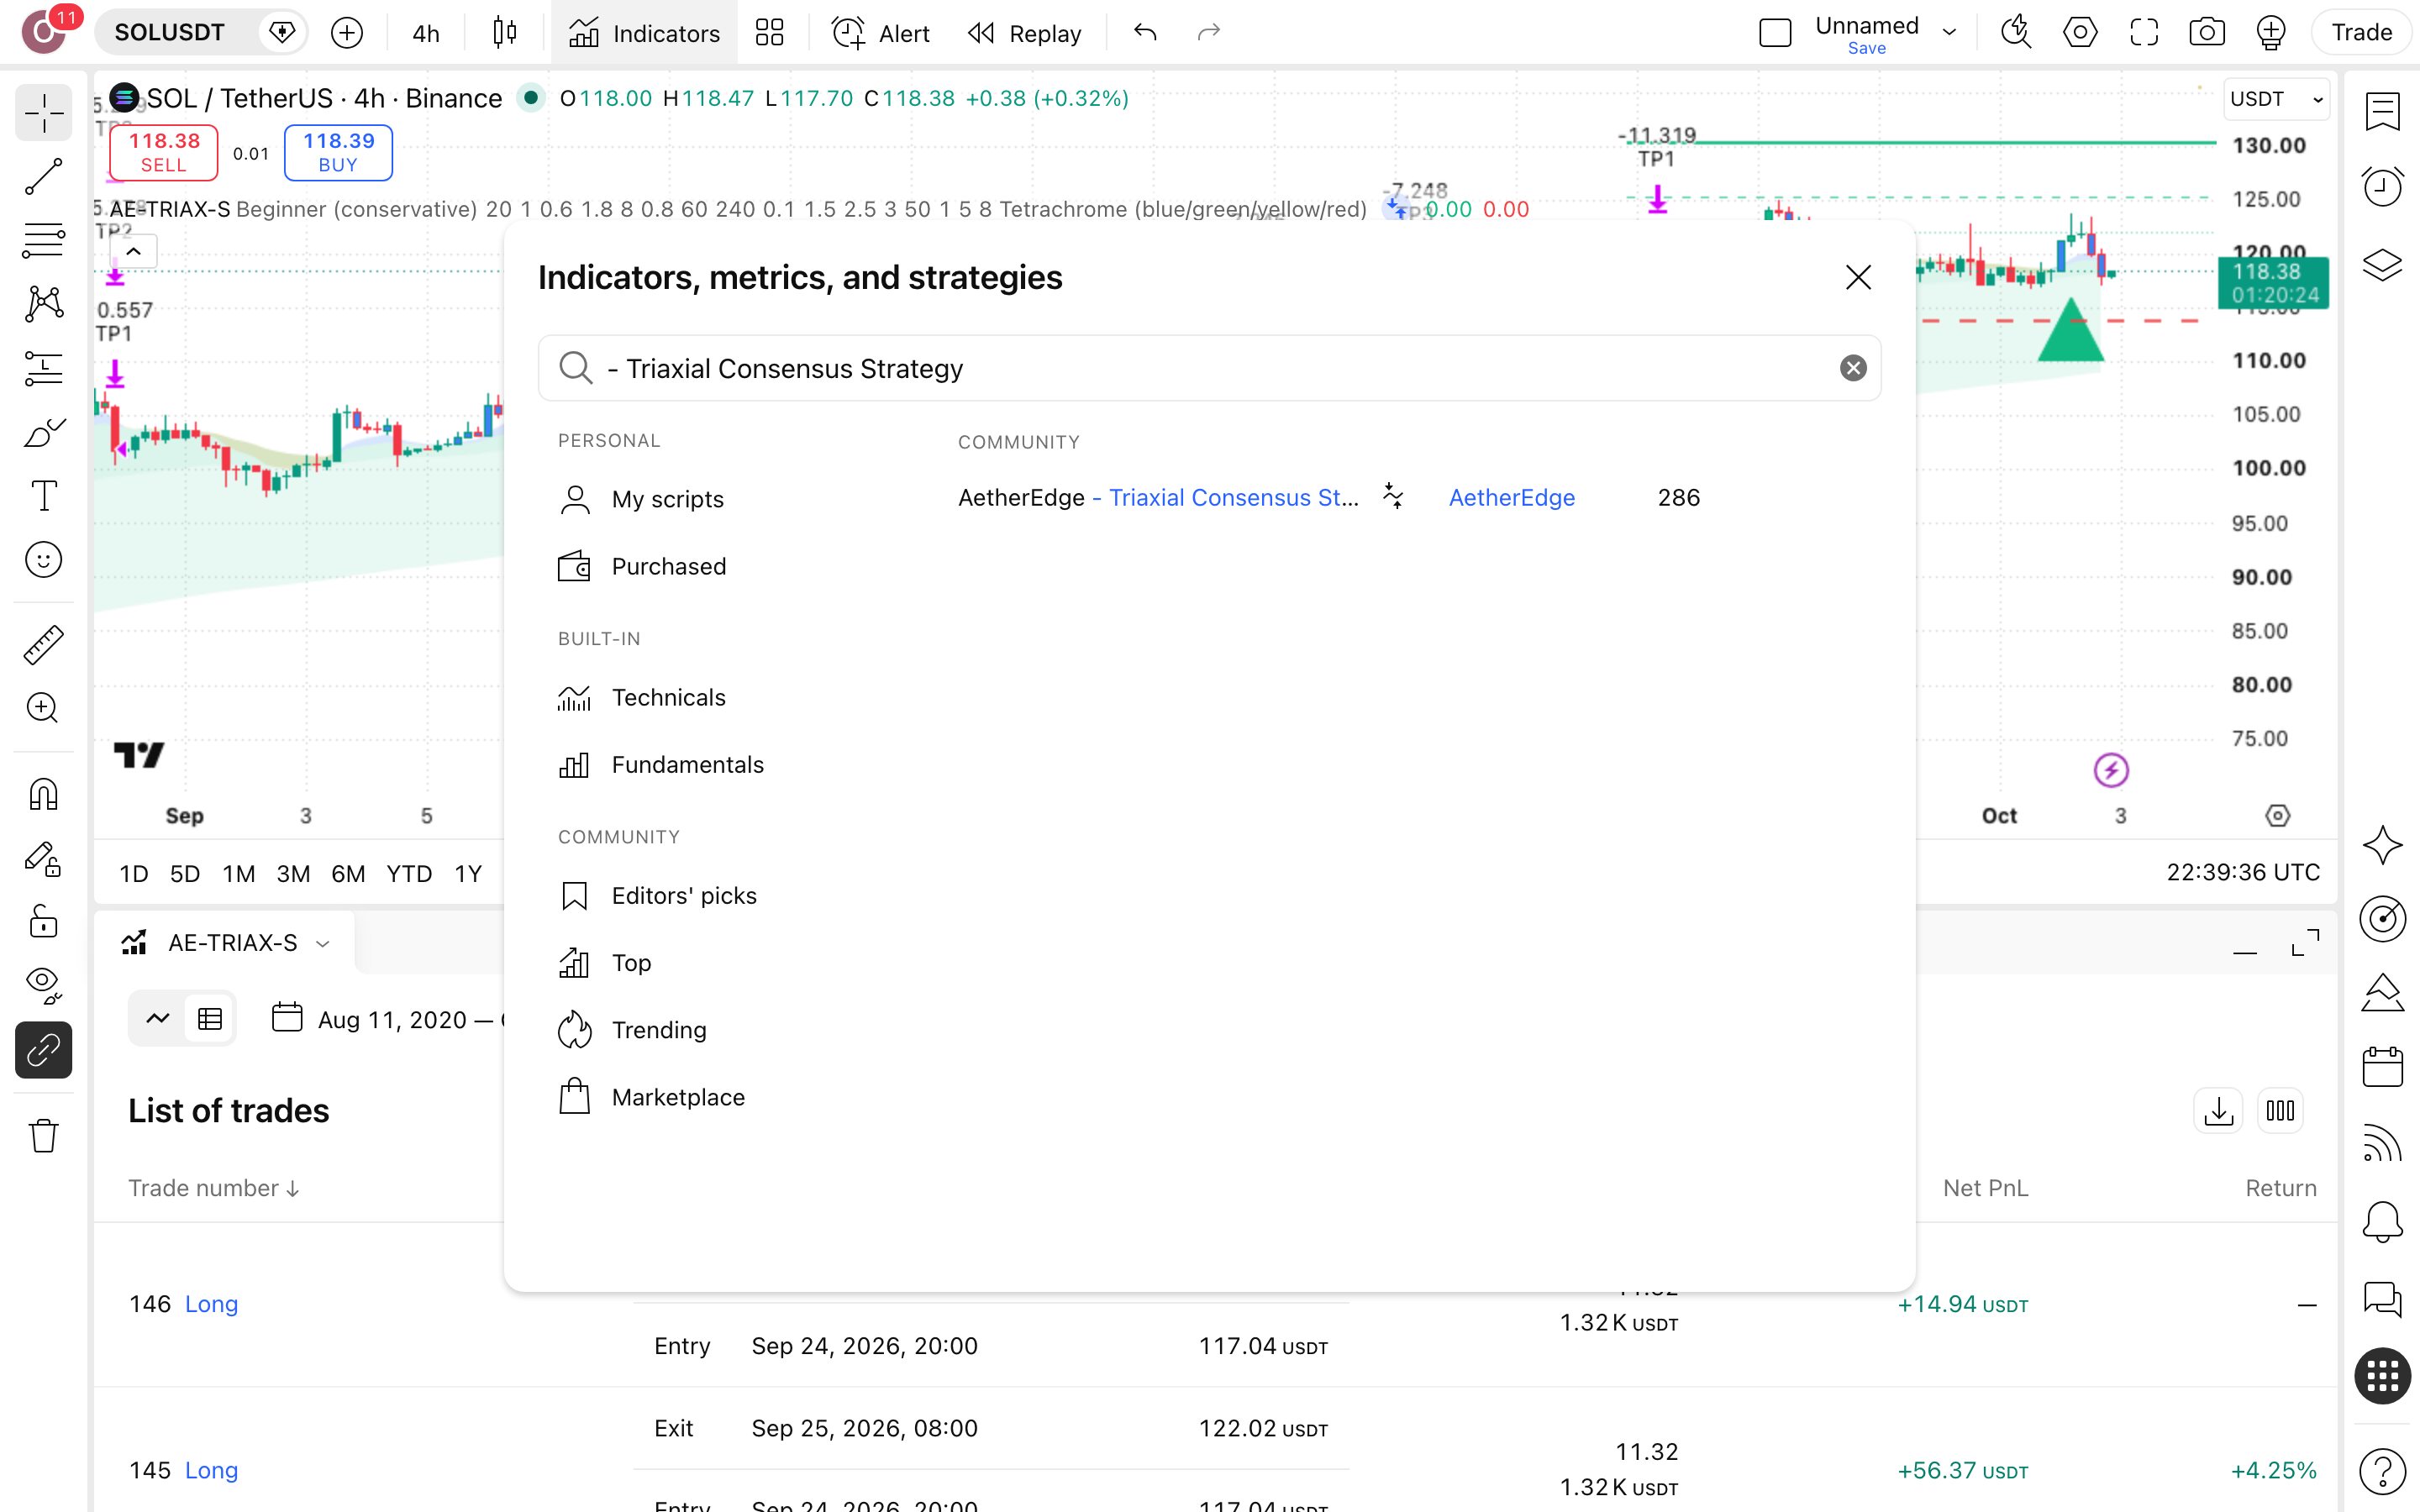
ודא שהיוצר הוא AetherEdge ושהכתובת מסתיימת ב-DZ81TJie. סקריפט עם שם דומה ממחבר אחר אינו הקוד שנבדק כאן.
מגדירים עמלה
לפני שאתה מסתכל על מספר כלשהו, היכנס להגדרות (Properties) וקבע עמלה של 0.1% לפעולה, כפי שהוגדר ידנית בריצה הזו. עם 145 עסקאות, כל עסקה משלמת פעמיים, בכניסה וביציאה, ודוח בלי עמלה מציג רווח שלא היה קיים.
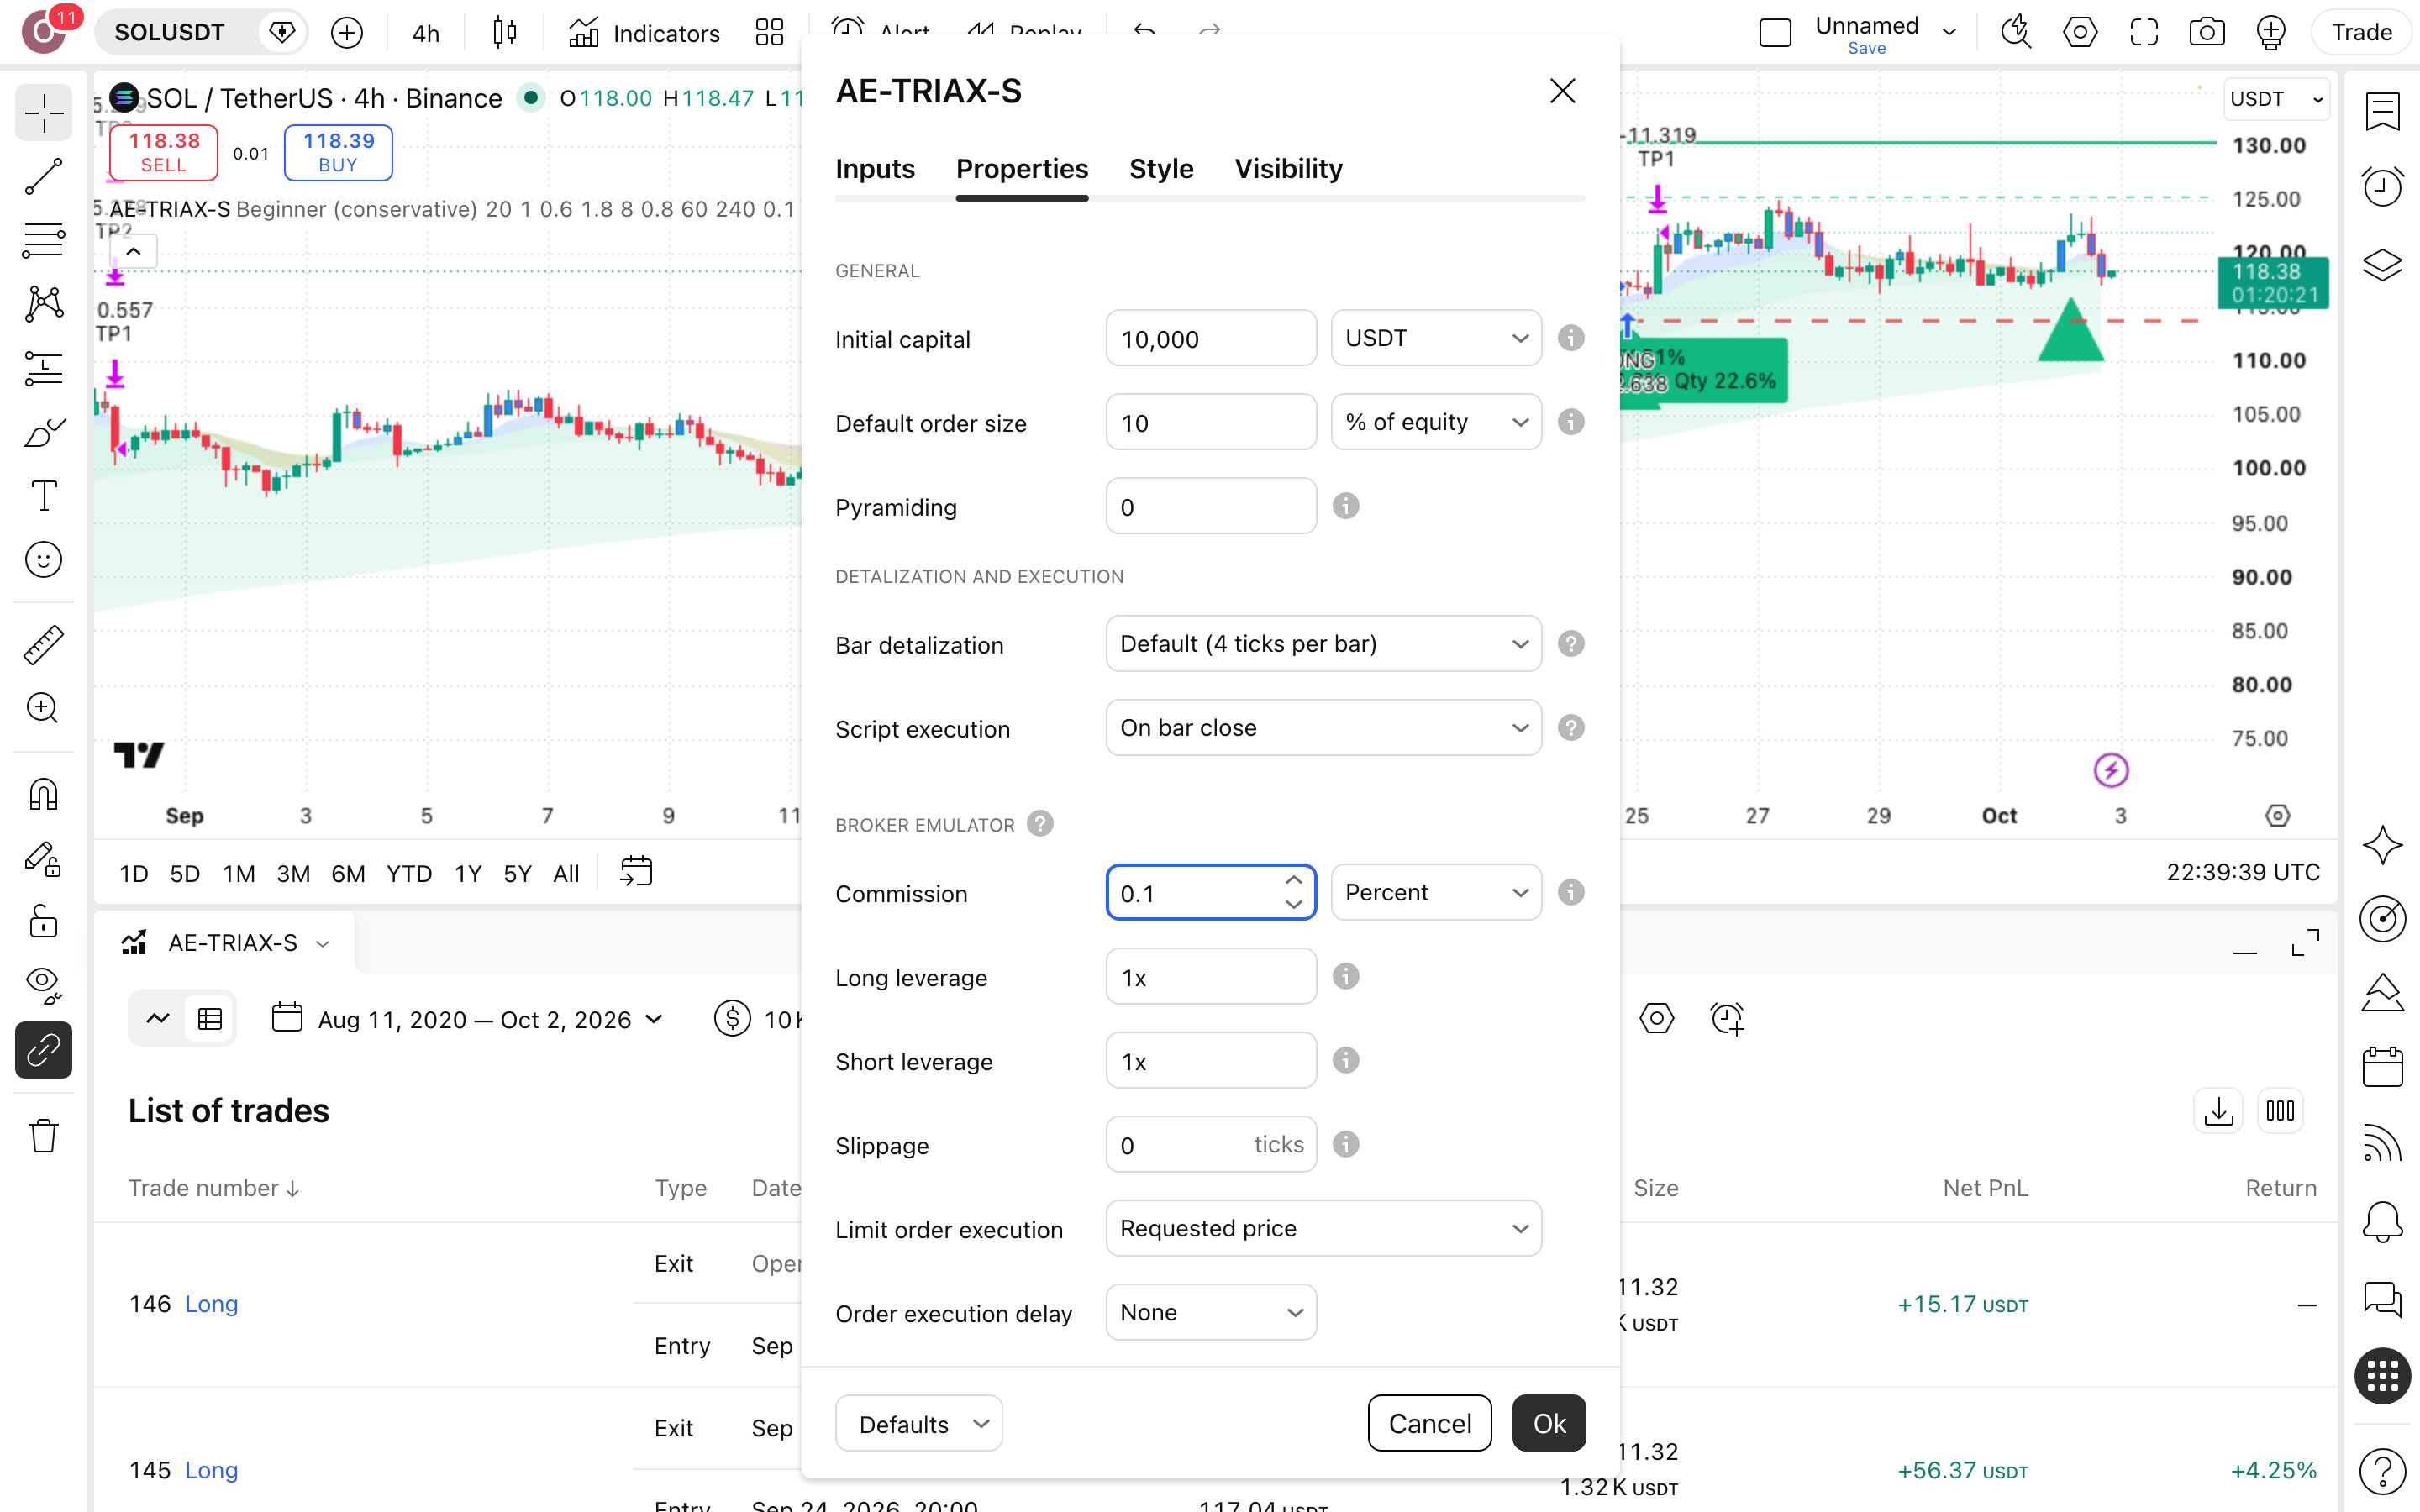
פותחים את הבודק
פתח את Strategy Tester וודא שמוצגות 145 עסקאות, כולן לונג. אם המספר שונה, משהו בהגדרות לא תואם את הריצה: הפרופיל Beginner, סיכון 1% לעסקה, סטופ (יציאה מוגדרת מראש בהפסד) במרחק פי 1.5 מטווח-התנודה הממוצע (ATR), ועצירת כניסות בירידה של 8%.
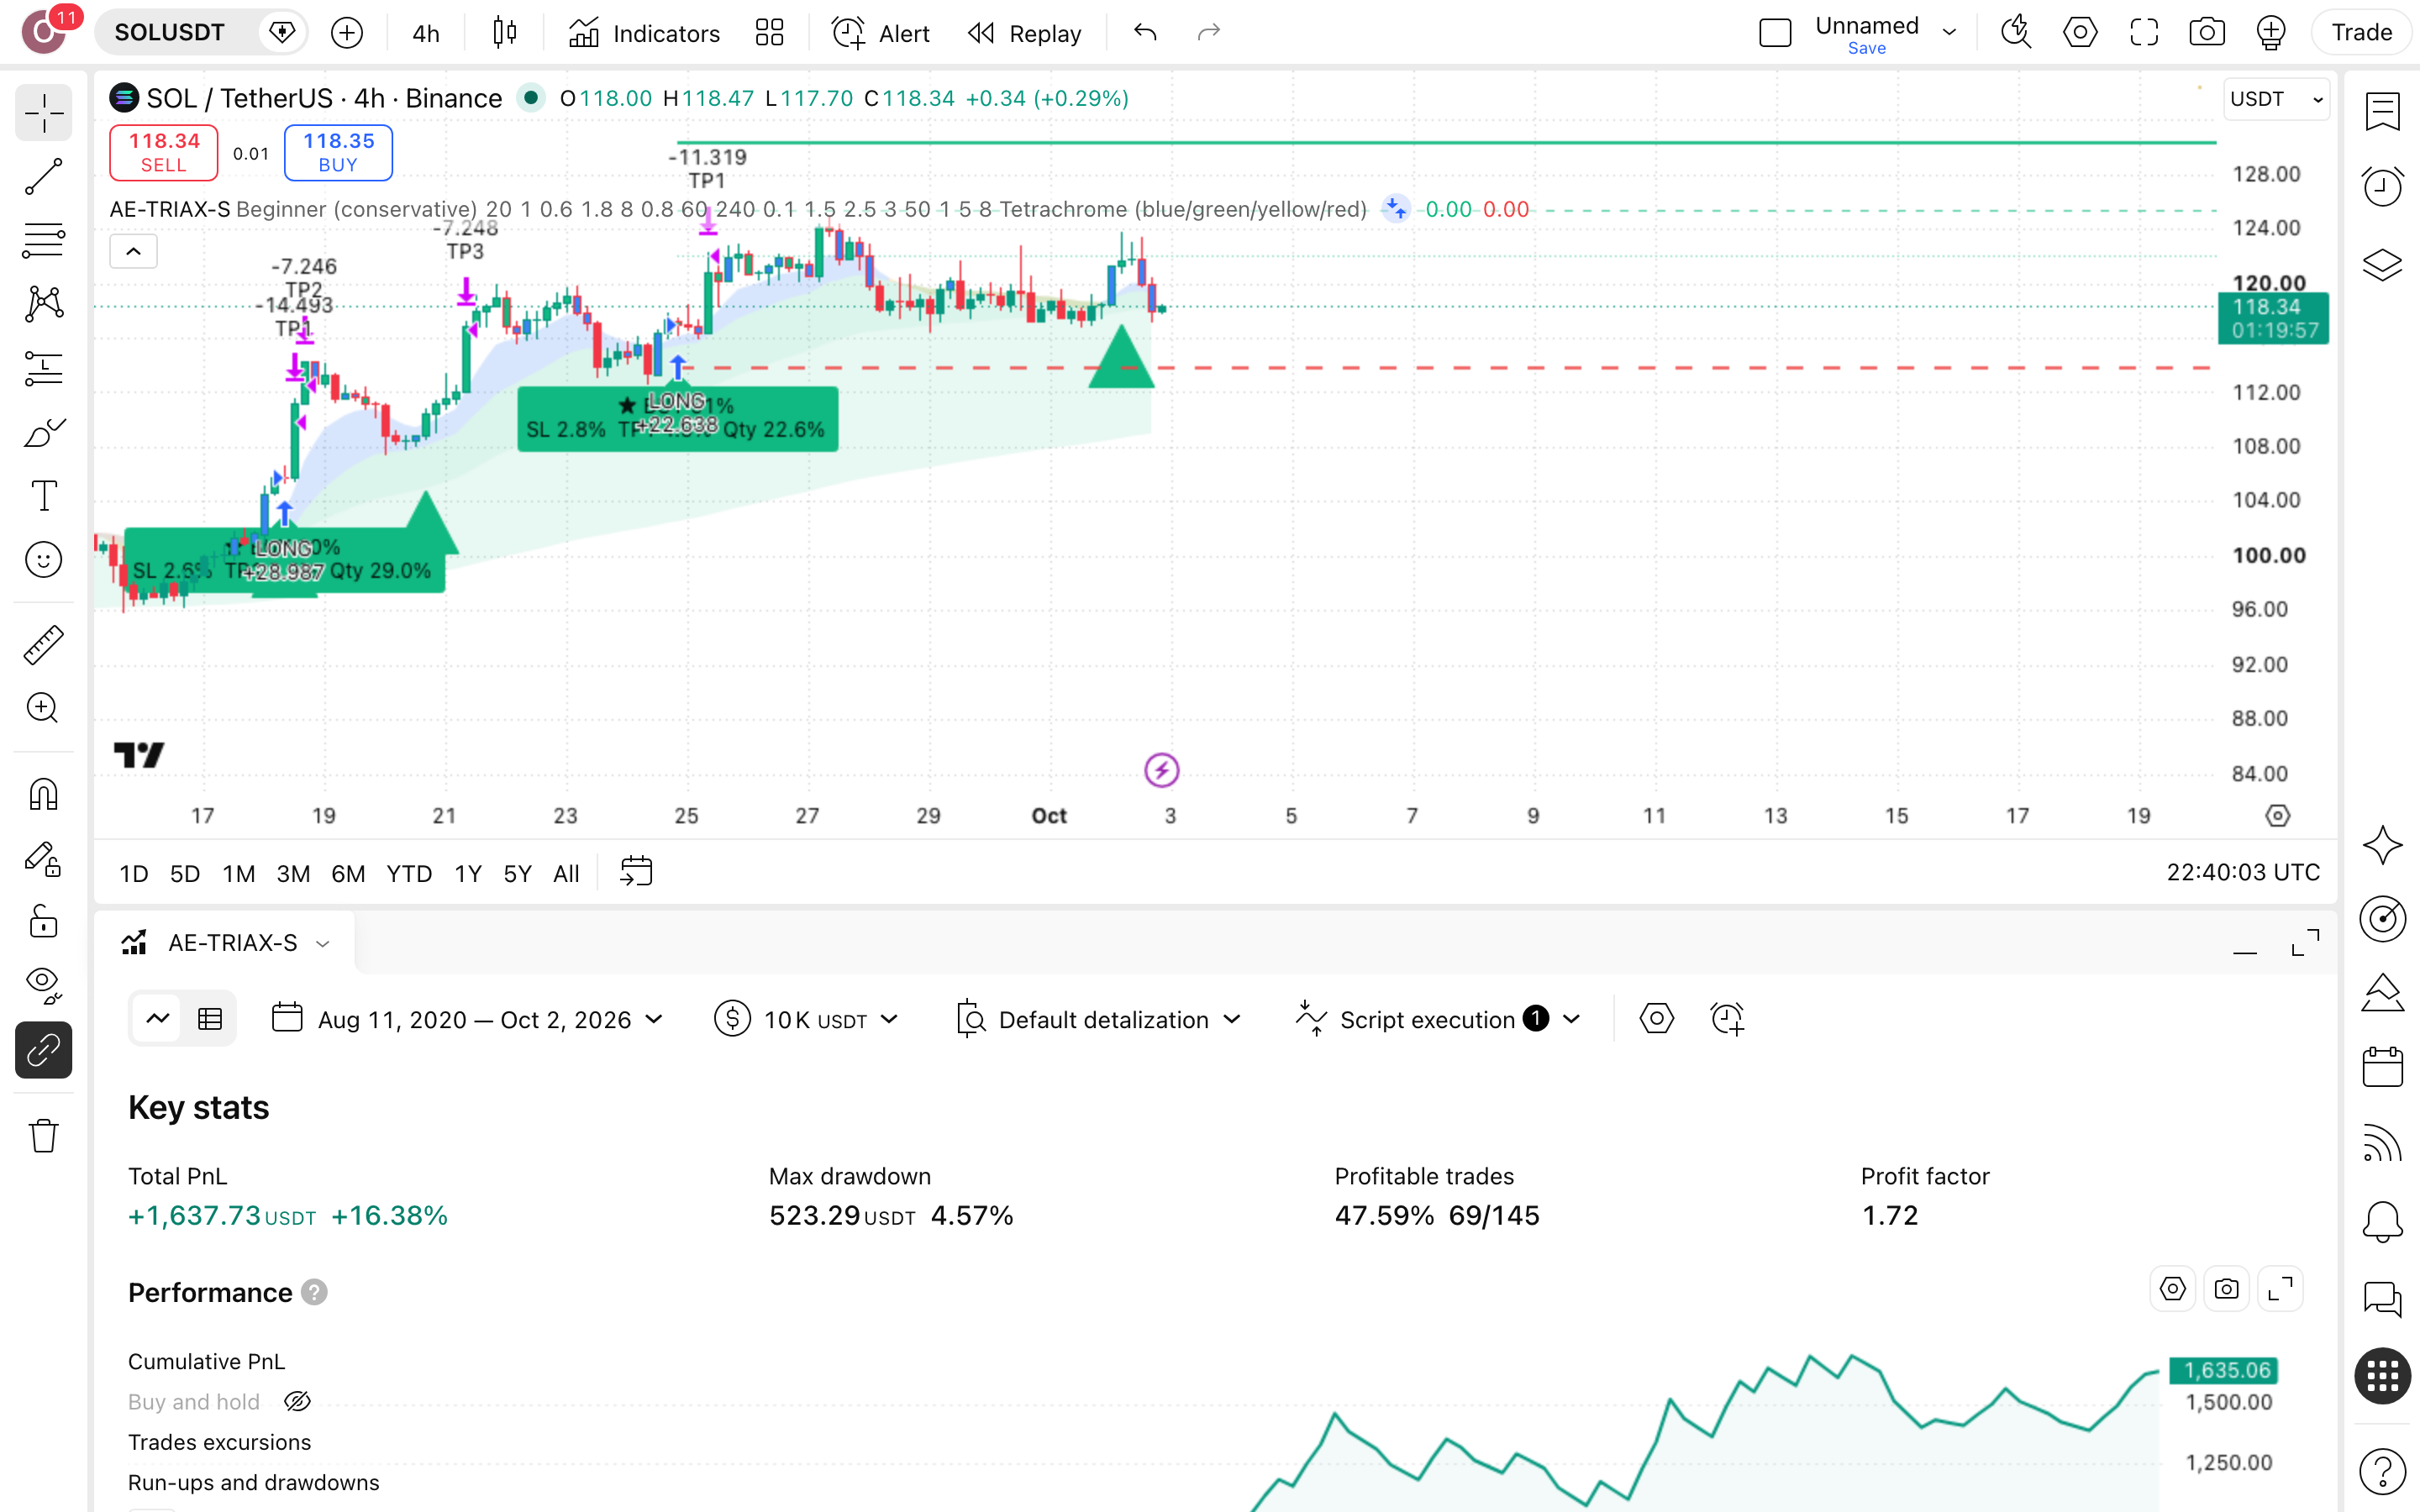
קוראים ומעבירים נכס
בדוח, קרא קודם את הירידה המקסימלית, 4.6%, ורק אחריה את התשואה. עם 48% עסקאות מרוויחות בלבד, הסקריפט מחזיק מעמד רק כי הרווח הממוצע גדול פי 1.9 מההפסד הממוצע. אחר כך הרץ את אותן הגדרות על נכס אחר ובדוק אם היחס הזה שורד.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Triaxial Consensus Strategy
האם AetherEdge – Triaxial Consensus Strategy מצייר-מחדש?
לא. בעמוד-הסקריפט, שנקרא ב-3.10.2026, הוא מסומן כלא מצייר-מחדש, והקוד פתוח לכל מי שרוצה לבדוק. המשמעות עבורך: 145 העסקאות בריצה על סולנה בגרף 4 שעות לא אמורות להשתנות בדיעבד. כל אחת מהן ניתנת לשחזור מול הקוד עצמו, לפני שסומכים על המספרים.
כמה עמוק ירד התיק ברגע הגרוע ביותר?
4.6% ירידה מקסימלית מהשיא (drawdown — הנפילה הגדולה ביותר מפסגת התיק אל השפל שאחריה): $10,000 בשיא היו הופכים ל-$9,543. זה המספר שקונים כאן, לא התשואה. המבחן הנפשי האמיתי הוא 15 הפסדים ברצף. ירידת-השיא של קנה-והחזק לא נמדדה, ולכן אין כאן השוואה.
אם קנה-והחזק ניצח, למה בכלל?
קנה-והחזק ניצח ב-$303,216: $10,000 הפכו ל-$314,840, מול $11,624 עם הסקריפט, ו-76.4% שנתי מול 2.5%. מה שהריצה מעלה לבדיקה הוא דבר אחר: הכסף היה בשוק רק 6.2% מהזמן. השאלה היא אם ירידה מקסימלית של 4.6% שווה לך ויתור על העלייה של סולנה.
מה המנוע עושה בפועל?
לפי היוצר, זו "גרסת-האסטרטגיה המלאה של מנוע הקונצנזוס התלת-צירי" (full strategy version): ציון רציף על שלושה צירים — מגמה, מומנטום ותנודתיות — עם סף-כניסה מסתגל, סינון מול שתי מסגרות-זמן גבוהות ועצירת כניסות בקפיצת ירידה. בריצה נפתחו 145 עסקאות לונג בלבד, כלומר בשוק יורד הוא עומד בצד.
כמה התוצאות זזות כשמשנים פרמטר?
מעט. ברירת-המחדל נתנה תשואה כוללת של 16.2% וירידה מקסימלית של 4.6%. העלאת יחס-היעד מ-2.5 ל-3.75 הורידה את התשואה ל-12.3% והעמיקה את הירידה ל-5.5%, והעלאת הסגירה החלקית מ-50 ל-75 נתנה 16.3% ו-5%. מקדם-רווח (Profit Factor — רווחים חלקי הפסדים) של 1.72 עם 48% הצלחה אומר שהרווח בא מגודל המנצחות, לא ממספרן.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על SOLUSDT בגרף 4 שעות, ודא שבהגדרות מופיעה עמלה של 0.1%, ועקוב על הנייר אחרי עשר העסקאות הבאות. בכל אות קרא את שורת DIAGNOSTIC, וכתוב לעצמך במילים שלך למה הוא נדלק.
אם אתה כבר סוחר לפי תחושה: עבור על העסקאות האחרונות שלך ובדוק בכמה מהן נקבע סטופ לפני הכניסה. הריצה הזאת עברה רצף של 15 הפסדים בלי לשנות אף כלל. שאל את עצמך בכנות אם אתה היית מחזיק באותו רצף.
אם אתה שוקל כסף אמיתי: השווה קודם את 2.5% השנתיים של הסקריפט מול 76.4% בקנה-והחזק, וזה לפני מס של 25%. אחר כך הרץ בעצמך את בדיקת-הרגישות: העלאת יחס היעד ל-3.75 הורידה את התשואה הכוללת מ-16.2% ל-12.3%. שינוי אחד הזיז את התוצאה ברבע, ולכן אל תסתמך על ברירת-המחדל בלבד.