- יוצרz411392
- גישהקוד פתוחחינם, אפשר לקרוא כל שורה
- מה היא מזההחדירה מעבר לפיבוט-הסווינג האחרון וסגירה בחזרה פנימה, כסימן לציד-סטופים
- פורסמה2026-06-28עדכון אחרון: 2026-06-29
- ציור-מחדשלא נבדק אצלנו
- מורכבות למתחילבינונית
מקור: עמוד-הסקריפט הרשמי ב-TradingView, נקרא 11.10.2026. נתוני-הבדיקה שלנו — בהמשך העמוד, עם כל ההנחות.
ציד-סטופים מעבר לפיבוט: כשהמחיר חודר את שיא או שפל הסווינג האחרון ונסגר בחזרה בתוך הטווח
לפי התיעוד, ציד-נזילות מזוהה כשהמחיר חודר את פיבוט-הסווינג המאושר האחרון, שהיוצר מכנה בריכת-הנזילות הפעילה (active liquidity pool), ונסגר בחזרה פנימה. בריצה על TSM הפיבוט נקבע לפי 10 נרות מכל צד. הסטופ (רמת-היציאה בהפסד) יושב מעבר לקיצון שנפרץ, ועוד חיץ של 0.25 ATR (טווח-התנודה הממוצע). היעד הוא פי 2 מהסיכון. מודול-הגאפים, שאמור לסגור פערי-טווח חזרה לסגירה הקודמת, היה כבוי בריצה הזאת. כלומר כל 195 העסקאות שנבדקו הן עסקאות ציד-נזילות, 102 לונג ו-93 שורט, כך שהתוצאה משקפת את שני הכיוונים כמעט באותה מידה.
למה שזה יעבוד? ההנחה שמאחורי התבנית היא שמעבר לשיא או לשפל הסווינג האחרון מצטברים סטופים. חדירה שנסגרת בחזרה פנימה מסמנת שהתנועה ניזונה מהם, ולא מקונים או ממוכרים חדשים. מעל זה פועל כברירת-מחדל מסנן-משטר: בשוק מאוזן הוא הולך נגד החדירה, ובמגמה הוא נכנס רק בכיוון המגמה השבועית. לפי התיעוד, מכל המסננים רק המסנן הזה שיפר תוצאות, והבדיקה נעשתה על מכשיר יחיד. מבחינתך זה אומר שברירות-המחדל לא נבדקו על הנכס שלך.
הכישלון הצפוי הוא במניה שמטפסת עשרות שנים, ו-TSM היא בדיוק כזו: 19% בשנה בקנה-והחזק. מולם הסקריפט היה בשוק רק 12.2% מהזמן וסיים במינוס 0.3% בשנה. כלומר מי שהחזיק אותו פספס כמעט את כל הטיפוס של המניה. שורטים שנפתחו במשטר מאוזן נלחמו במגמה ארוכת-הטווח, ויעד קבוע של פי 2 מהסיכון חוסם מראש השתתפות בריצות ארוכות. סקריפט שמצייר שכבה על שכבה של מפת-מחיר הגיע לקטלוג בלי שפורסם בק-טסט אחד. המפה מפורטת מאוד, אבל השטח עצמו לא נמדד.
ככה הסקריפט מסמן עסקה — צילום אמיתי מ-TradingView
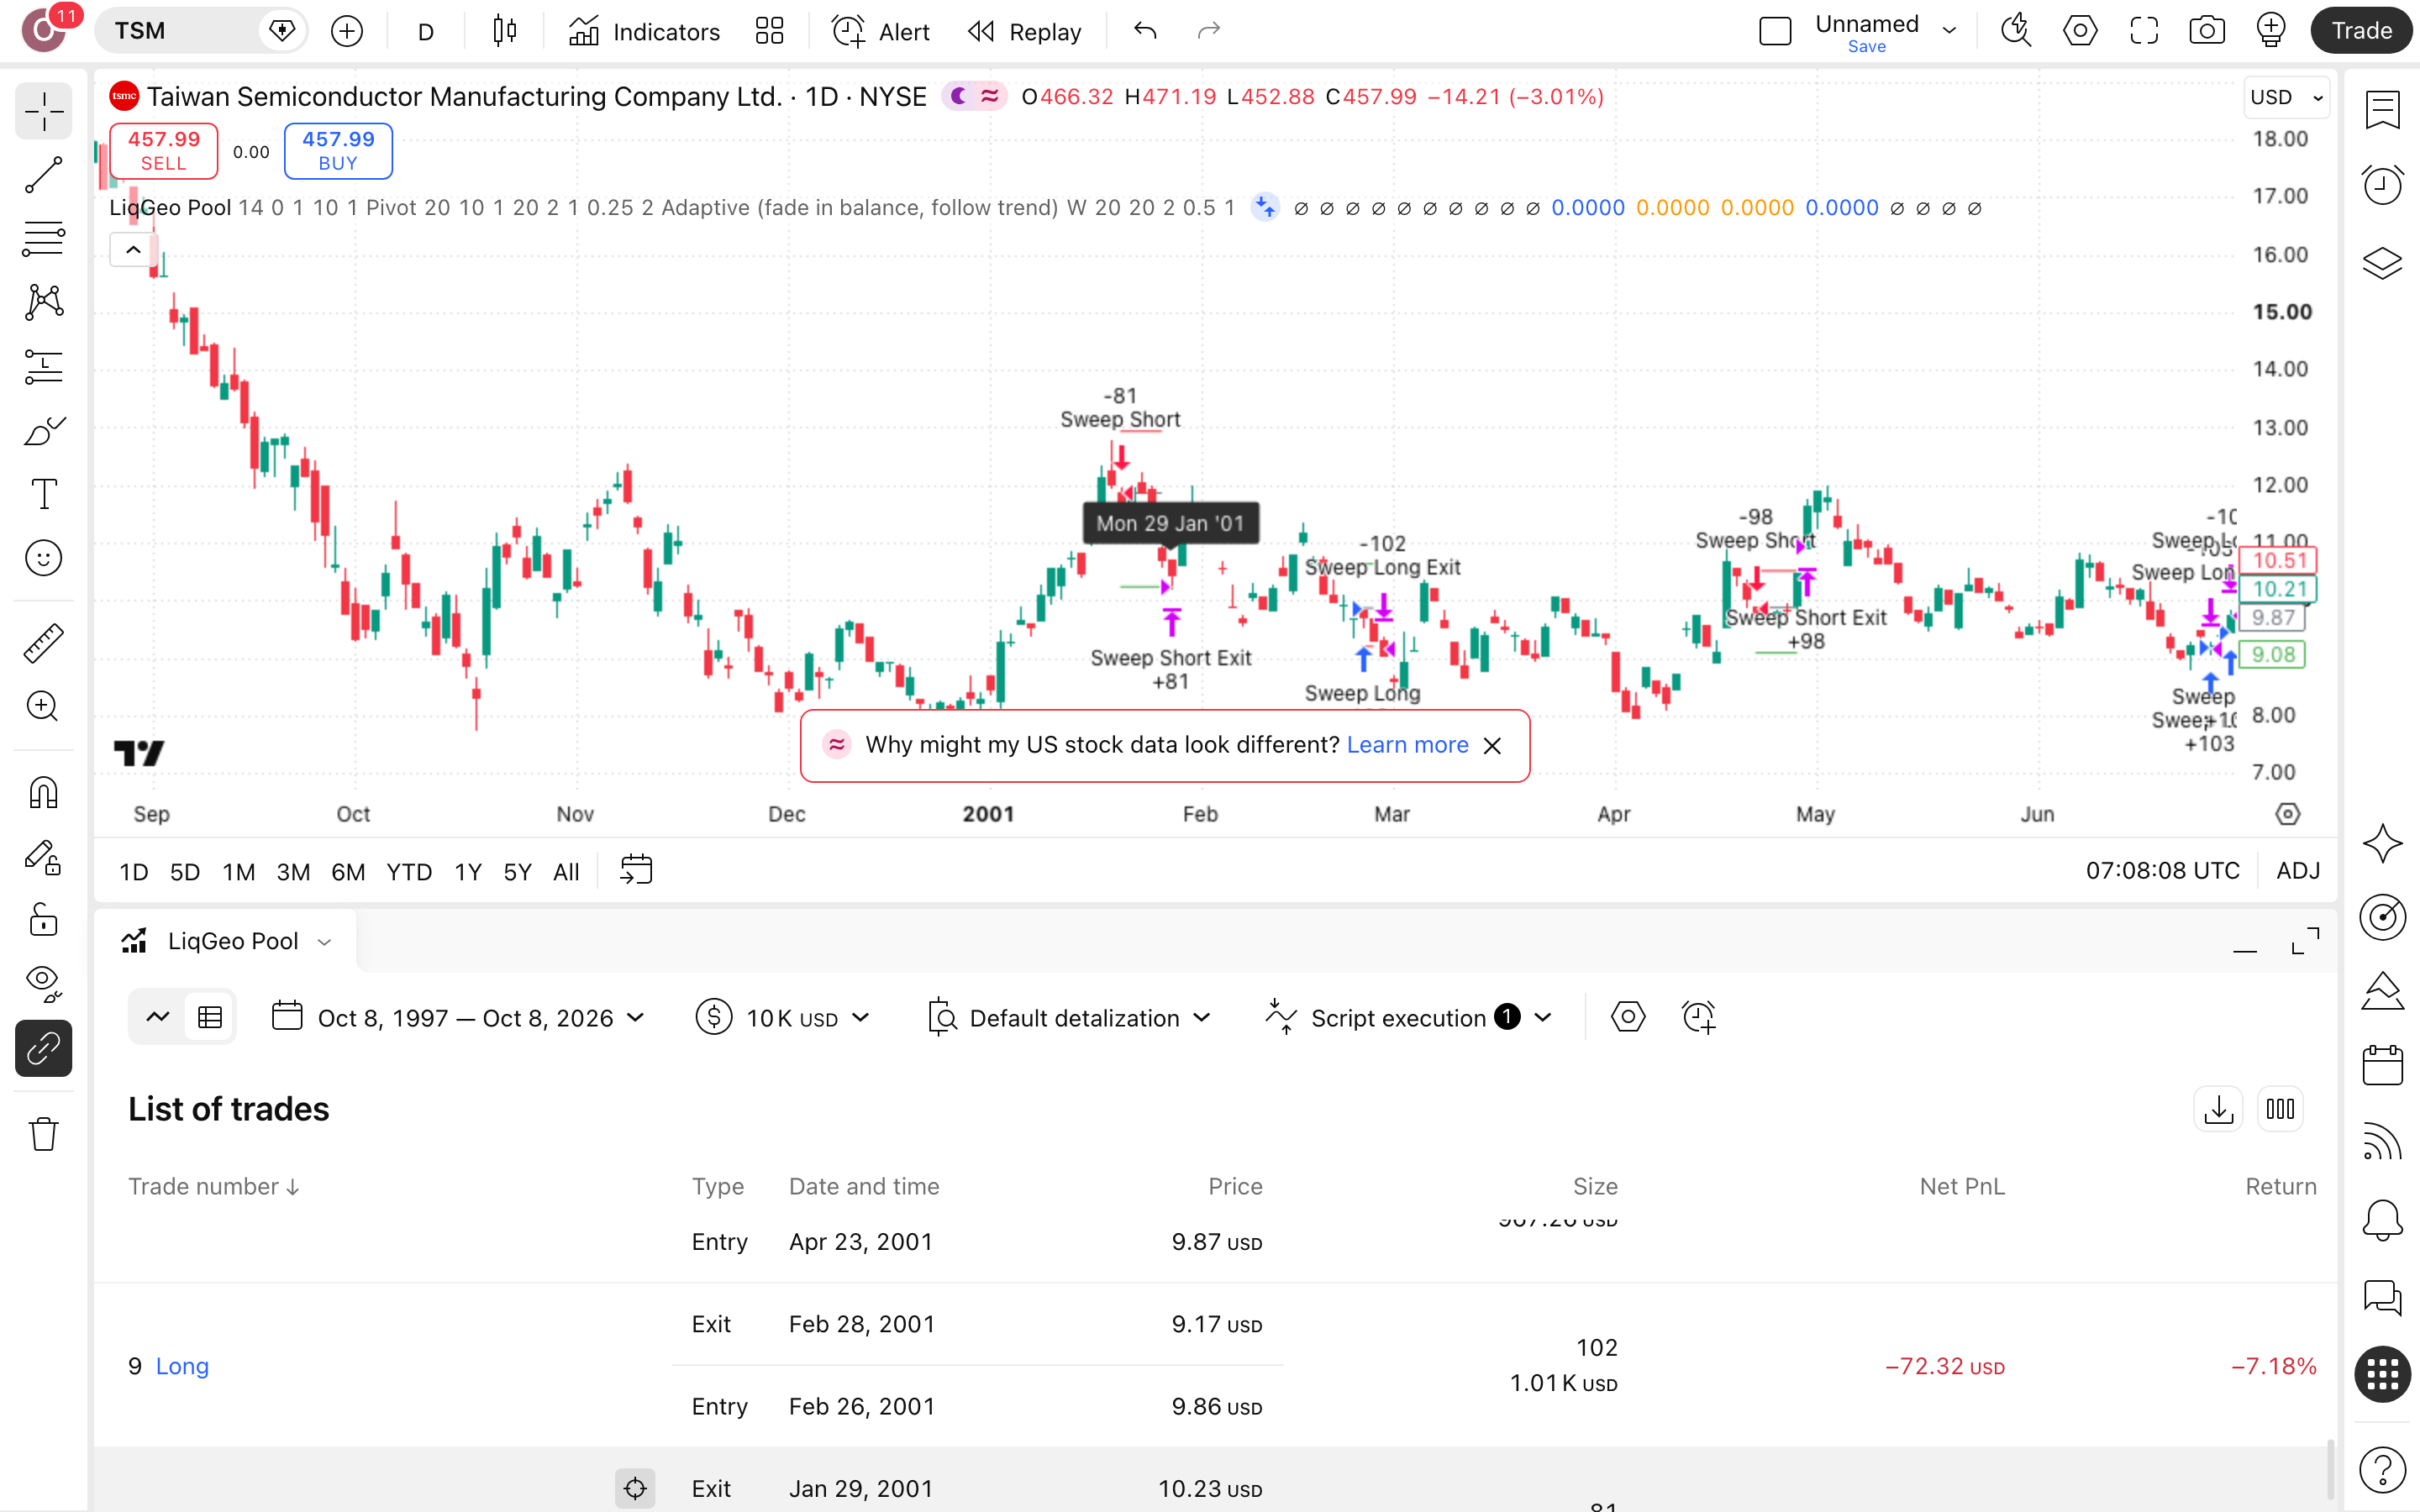
בצילום חפשו את סימוני-הפיבוט ואת קווי הכניסה, הסטופ והיעד סביב כל חדירה שנסגרה בחזרה פנימה, ולצידם את הטיפוס הארוך של TSM לאורך השנים. הסקריפט צד סטופים, והמניה פשוט המשיכה לעלות.
מה קורה בפועל כשהסקריפט רץ
זיהוי
הסקריפט מזהה סוויפ כשהמחיר חודר את נקודת-הסווינג המאושרת האחרונה, כלומר מאגר-הנזילות הפעיל, ונסגר בחזרה בתוכה; בריצה על TSM בגרף היומי נקודת-הסווינג נקבעת לפי 10 נרות מכל צד.
כניסה
מסנן-המשטר במצב אדפטיבי קובע את הכיוון: בשוק מאוזן הסקריפט נכנס בהיפוך אחרי הסוויפ, ובמגמה הוא הולך רק עם מגמת הגרף השבועי; בריצה נוצרו כך 102 לונג ו-93 שורט.
יעד
היעד הוא מכפיל-סיכון: פי 2 מהמרחק לסטופ (נקודת-היציאה בהפסד), כי האפשרות לכוון אל מאגר-הנזילות הנגדי כבויה בריצה על TSM; בפועל יחס הרווח/הפסד הממוצע יצא ×1.7, פחות מהמכפיל שהוגדר.
סטופ
הסטופ יושב מעט מעבר לקיצון שנפרץ, ועוד חיץ של 0.25 ATR (טווח-התנודה הממוצע) באורך 14 נרות יומיים; הרחבה ל-0.375 צמצמה את ההפסד הכולל בריצה על TSM מ-7.3% ל-4.9%.
לוח-ההגדרות — מה לכוון ומה להשאיר
לוח-ההגדרות של Liquidity Geography Sweep and Gap Strategy בריצה על TSM: מודול-הפערים כבוי, ושינוי פרמטר יחיד שיפר את התשואה הכוללת אך לא הוציא אותה מהמינוס.
| Sweep regime filter (Tier 1) | קובע מתי נכנסים: בשוק מאוזן בהיפוך אחרי הסוויפ, במגמה רק עם כיוון הגרף השבועי. לפי התיעוד, זה המסנן האופציונלי היחיד ששיפר תוצאות בבדיקה שנעשתה על נכס יחיד בלבד. | ברירת-מחדלהתיעוד עצמו דורש בדיקה חוזרת על כל נכס אחר |
|---|---|---|
| Sweep stop buffer (ATR multiple) | המרחק הנוסף מעבר לקיצון שנפרץ, במכפלות ATR. בריצה על TSM הערך 0.25 נתן -7.3% תשואה כוללת, ו-0.375 נתן -4.9%, אבל עם ירידה מקסימלית של 10.7% במקום 10.2%. | ברירת-מחדלבדוק גם 0.375: פחות הפסד, ירידה מעט עמוקה יותר |
| ATR length | מספר הנרות היומיים שמהם מחושב טווח-התנודה הממוצע, שקובע את רוחב הסטופ. בריצה על TSM שינוי מ-14 ל-21 הקטין את ההפסד הכולל ל-5.1% ונתן 191 עסקאות במקום 195. | ברירת-מחדלהשינוי ל-21 שיפר מעט, אך התוצאה נשארה שלילית |
| Risk:reward (target = RR x risk) | קובע את היעד כמכפלה של הסיכון בעסקה: 2 פירושו רווח מתוכנן כפול מהמרחק לסטופ. בריצה על TSM יחס הרווח/הפסד הממוצע יצא ×1.7, ורק 33% מהעסקאות הרוויחו (64 מתוך 195). | ברירת-מחדלעם 33% הצלחה, היחס הזה לא כיסה את ההפסדים |
| Enable Gap-Fill module | מודול שנכנס נגד פערי-טווח עם יעד בסגירה הקודמת, ומדלג על ימי מגמה לפי מסנן מרחק-התנועה של EMA. בריצה הזו הוא כבוי, כך שכל 195 העסקאות על TSM הגיעו ממודול-הסוויפ. | כבויהדלקתו היא בדיקה נפרדת שלא נעשתה בריצה על TSM |
| Commission | בלשונית Properties, לא ב-Inputs. ברירת-המחדל של TradingView: אפס עמלות. | 0.1% חובהבלי זה — הדוח משקר לך |

A swing strategy built on liquidity geography.
— z411392, יוצר הסקריפט, בעמוד-הפרסום הרשמי. משפט-הפתיחה של תיאור שמודה בעצמו שברירות-המחדל נגזרו מבק-טסט על מכשיר יחיד, ושמכל המסננים רק מסנן-המשטר שיפר תוצאות. הודאה כזו נדירה בקטלוג שמוכר בעיקר מפות, ולכן בדקנו אותה על TSM לאורך כ-28 שנים.
הרצנו את זה על TSM — הנה מה שיצא
בק-טסט הוא הרצה של חוקי הסקריפט על כ-28 שנות מסחר במניית TSM שכבר קרו, מ-1998 עד 2026: זו לא תחזית — זה שיעור על איך החוקים האלה היו מתנהגים בכסף.

מספר עסקאות
195
195 עסקאות ב-28 שנים הן בערך שבע בשנה. זה מספיק כדי לשפוט את הכלל, אבל מעט מדי כדי לצפות שהוא יעבוד בשבילך כל חודש.
תקופת הבדיקה
28 שנים
28 שנים על TSM, מאוגוסט 1998 עד ספטמבר 2026. בתקופה ארוכה כזו שנה אחת מזלית לא יכולה לצבוע את כל התמונה, וזה הופך את התוצאה על TSM לאמינה יותר.
תשואה שנתית
-0.3%
-0.3% בשנה מול 19% בקנה-והחזק. אחרי עמלה של 0.1% לפעולה הכסף שלך נשחק מעט, בזמן שהמניה עצמה צמחה לאורך כל התקופה.
ירידה מקסימלית מהשיא
10.2%
10.2% (drawdown, הנפילה הגדולה ביותר מפסגת התיק) אומר ש-$10,000 בשיא היו יורדים ל-$8,976. הנפילה נמוכה, אבל היא נמדדה על תיק שלא צמח.
השנה הגרועה
2020
2020 הייתה השנה הגרועה של הריצה.
זמן בשוק
12.2%
12.2% מהזמן בשוק: הסיכון קטן, אבל גם ההשתתפות בעליות של TSM קטנה. ב-87.8% מהזמן הכסף חיכה בצד ולא עבד.
עסקאות מרוויחות · ויחס רווח/הפסד
64 מ-195 · ×1.7
33% מרוויחות נשמע רע לבד, ויחס ×1.7 נשמע טוב לבד. רק יחד הם נותנים Profit Factor 0.83 (רווחים חלקי הפסדים), כלומר מתחת לנקודת-האיזון.
תעודת-שקיפות — מה בדיוק נבדק
- מה נבדקהסקריפט המקורי של z411392 (גרסת 2026-06-29), לונג ושורט, על גרף TSM יומי
- הגדרותInitial capital=10000 · Commission=0.1% · ATR length=14 · Max holding bars (0 = off)=0 · Prior-day high/low=on · Round-number levels=on · Auto round-number step (by price)=on · Manual round-number step=1 · Fair Value Gap boxes=off · Zone box right extension (bars)=10 · Premium/Discount + OTE=on · Order blocks=off · ועוד 29 הגדרות · צילום מלא של לוח-ההגדרות מצורף למעלה
- עמלות0.1% על כל פעולה, הוגדר ידנית ב-Properties — כלול בכל המספרים למעלה
- מה לא כלולמס רווחי-הון (25%) · פערי-ביצוע. שניהם מקטינים את התוצאה בפועל.
- תאריך ריצה11.10.2026
אלה תוצאות של סימולציה היסטורית. הן לא הבטחה, לא תחזית ולא המלצה. המחבר לא פרסם בק-טסט משלו.
מתי Liquidity Geography Sweep and Gap Strategy משקרת — והמספרים של השקר
שלושה מקומות שבהם הריצה על TSM מספרת את מה שהקטלוג לא כותב בכותרת.
העסקאות המפסידות
131 מ-195
131 עסקאות הפסידו, כמעט שתיים מכל שלוש. הרווח הממוצע גדול פי ×1.7 מההפסד הממוצע, וזה עדיין לא הספיק: על כל דולר שהפסדת חזרו 83 סנט. השאלה לבדיקה היא אם יעד-הרווח של פי 2 מהסיכון, כפי שהוגדר בריצה, מתאים לתנודתיות של TSM.
השנה הגרועה ורצף-ההפסדים
9 ברצף
9 עסקאות מפסידות ברצף הן המבחן שהיית צריך לעבור עם הכלל הזה בלי לגעת בו. השנה הגרועה היא 2020. גם שינוי מרווח-הסטופ מ-0.25 ל-0.375, או שינוי אורך ATR מ-14 ל-21, השאיר את התשואה הכוללת במינוס: -4.9% ו-5.1%, מול -7.3% בברירת-המחדל.
הזמן בחוץ: קנה-והחזק ניצח
87.8%
ב-87.8% מהזמן הכסף לא היה בשוק. באותן 28 שנים קנה-והחזק על TSM הפך $10,000 לכ-1.3 מיליון דולר, מול $9,265 כאן. ירידה של 10.2% נראית מרגיעה עד שמבינים שקנית אותה בהיעדרות. דוח עם עמלה מראה את זה, ודוח בלי עמלה היה מספר סיפור יפה יותר.
4 בדיקות לפני שאתה מאמין לבק-טסט — של כל סקריפט בקטלוג
- כמה עסקאות יש במדגם? בריצה שלנו יש 195 עסקאות לאורך כ-28 שנים, ו-64 מהן מרוויחות. מדגם בגודל הזה מספיק כדי לזהות שהשיטה מפסידה על TSM. דוח עם עשרות בודדות של עסקאות לא מספיק לך אפילו כדי לשלול.
- האם הוגדרה עמלה? אצלנו הוגדרה ידנית עמלה של 0.1% לפעולה. מס רווחי-הון של 25% ופערי-ביצוע עדיין לא נכללו. דוח שלא מציין עמלה בכלל, הרץ מחדש עם עמלה והחלקה ריאליות, כפי שמבקש תיאור-הסקריפט.
- האם הסקריפט מצייר-מחדש? הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש. פיבוט מאושר דורש 10 נרות מכל צד.
- מי בחר את הנכס והתקופה? היוצר מציין שברירות-המחדל נבנו מבק-טסט על מכשיר יחיד, ואת הבק-טסט עצמו לא פרסם. אנחנו הרצנו על TSM כ-28 שנים, מ-1998 עד 2026, כולל 2020, השנה הגרועה, בלי לחתוך חלון נוח.
מה קורה כשמזיזים את ההגדרות? בוא נבדוק
שינוי קטן בהגדרה שהופך את התוצאה מהפסד לרווח אומר שהתוצאה הייתה צירוף-מקרים. כאן בדקנו אם זה קורה ב-TSM.
| וריאציה | עסקאות | תשואה כוללת | ירידה מקסימלית |
|---|---|---|---|
| ברירת-המחדל של היוצר ★ | 195 | -7.3% | 10.2% |
| שינוי Sweep stop buffer (ATR multiple) מ-0.25 ל-0.375 | 188 | -4.9% | 10.7% |
| שינוי ATR length מ-14 ל-21 | 191 | -5.1% | 10.6% |
כמה כסף בכלל שמים על דבר כזה?
הריצה לא השתמשה בגודל-פוזיציה מבוסס-סיכון: המתג (Tier 3) היה כבוי, ולכן הפרמטר של 1% מההון לעסקה לא הופעל בכלל. מה שכן קרה הוא רצף של 9 הפסדים ברציפות, וירידה מקסימלית מהשיא (drawdown, הנפילה מהשיא הקודם עד השפל) של 10.2%. בכסף: $10,000 בשיא היו הופכים ל-$8,976. זה הסכום שהיית צריך לראות נעלם בלי לעקוף את הכללים.
היתרון האמיתי למתחיל הוא המשמעת, לא הרווח. הסקריפט מגדיר מראש סטופ (נקודת-יציאה בהפסד) מעבר לקצה שנסחף, בתוספת 0.25 ATR (טווח-תנודה ממוצע), ויעד של פי 2 מהסיכון. הסקריפט עצמו היה בחוץ 87.8% מהזמן, כלומר גם ההמתנה היא חלק מהכללים. תשע מכות ברצף עם כללים קבועים מלמדות אותך יותר מכל תחושה, בתנאי שהלימוד נעשה על גרף והכסף נשאר בחוץ.
מוסיפים את הסקריפט לגרף שלך — בחינם, ב-5 דקות
פתח גרף יומי של TSM
בשורת החיפוש של הגרף הקלד NYSE:TSM ובחר טווח-זמן יומי, כמו בריצה המתועדת. בתיעוד הסקריפט מצוין גרף יומי (Daily timeframe). טווח אחר ייצר עסקאות שונות לגמרי מאלה שנבדקו כאן, בין 27.8.1998 ל-14.9.2026.

מצא את הסקריפט לפי שם ומחבר
חפש את Liquidity Geography Sweep and Gap Strategy (Swing) ובחר בגרסה של z411392, בקוד-פתוח. אם החיפוש לא מחזיר אותה, פתח את דף-הסקריפט בכתובת tradingview.com/script/nBKnefqc ולחץ שם על Use on chart.

אם מופיעים בחיפוש סקריפטים בשם דומה, בחר את זה של z411392. אחרת המספרים לא יתארו את מה שעל הגרף.
הגדר עמלה לפני שאתה מסתכל על מספר
בהגדרות האסטרטגיה, בלשונית Properties, קבע עמלה של 0.1% לכל פעולה והון-התחלתי של $10,000. עם 195 עסקאות, העמלה נגבית בכל כניסה ויציאה, ודוח בלי עמלה יציג תמונה נקייה מדי. מס רווחי-הון של 25% לא נכלל כאן.
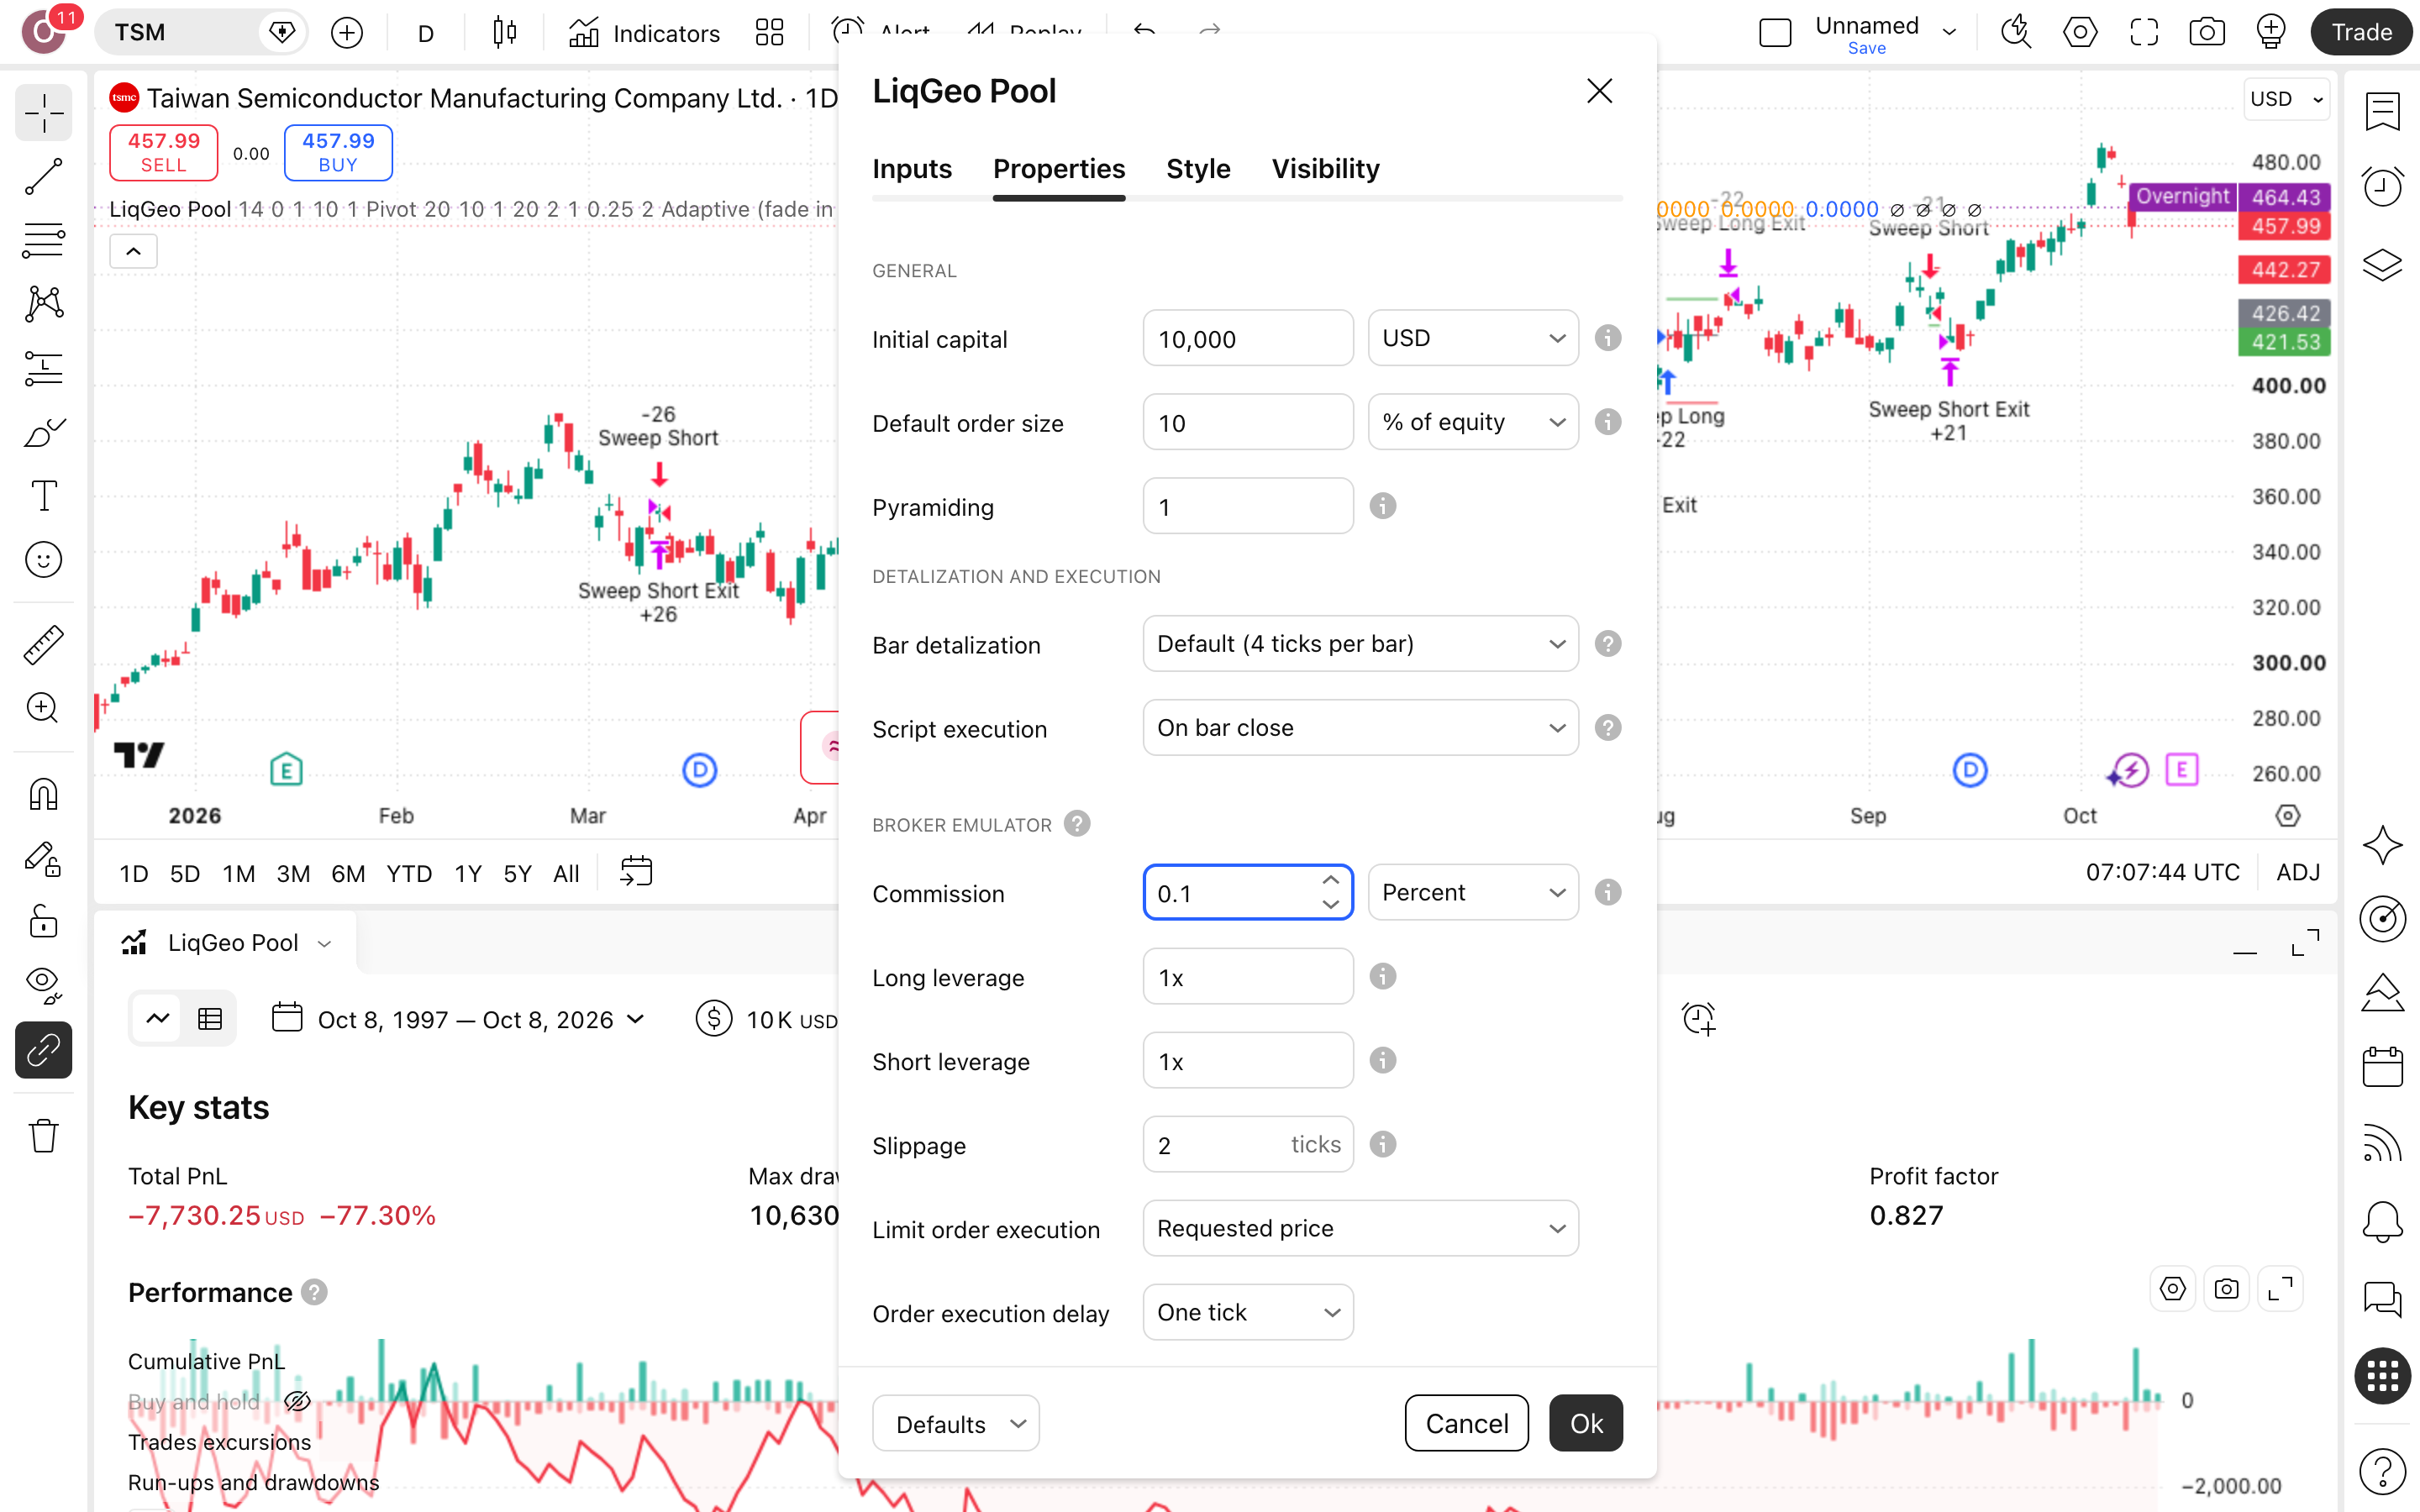
פתח את לשונית הבדיקה
פתח את לשונית Strategy Tester וודא שהאסטרטגיה שמופיעה שם היא זו שהעלית. הריצה המתועדת כוללת את שני הכיוונים: 102 עסקאות לונג ו-93 שורט. אם אתה רואה רק כיוון אחד, משהו בהגדרות שלך שונה מהריצה הזאת.

קרא את הדוח, ואז החלף נכס
השווה את מה שקיבלת לריצה הזאת: 195 עסקאות, תשואה כוללת של מינוס 7.3% וירידה מקסימלית של 10.2%. אחר-כך הרץ על נכס אחר: בתיעוד הסקריפט נכתב שברירות-המחדל נקבעו לפי בק-טסט על נכס יחיד, עם המלצה לבדוק מחדש.
חדשים ב-TradingView? יש לנו מדריך מלא בעברית — מהרשמה ועד התראות.
מה עוד שואלים על Liquidity Geography Sweep and Gap Strategy
האם הסקריפט מצייר-מחדש את האותות?
הקוד פתוח, ואפשר לבדוק בו אם הסקריפט מצייר מחדש.
כמה כואבת הירידה המקסימלית?
הירידה המקסימלית מהשיא (drawdown, הנפילה הגדולה ביותר מפסגת-ההון) הייתה 10.2%: מ-$10,000 בשיא היית יורד ל-$8,976. הכאב מוגבל, אבל הוא לא נקנה ברווח: התשואה הכוללת לאורך כ-28 שנים על TSM הייתה -7.3%.
אם קנה-והחזק ניצח, למה בכלל להסתכל על הסקריפט?
קנה-והחזק הפך $10,000 לכ-1.3 מיליון דולר, והסקריפט הפך אותם ל-$9,265. לבדיקה נשארת הבנייה: הכסף היה בשוק רק 12.2% מהזמן, כלומר ב-87.8% מהזמן הוא ישב בחוץ. בנוסף, לפי היוצר, מסנן-המשטר היה הפילטר היחיד ששיפר תוצאות. זה חומר ללימוד הלוגיקה, לא תחליף להחזקה.
מה בדיוק הסקריפט מחפש?
לפי היוצר, זו אסטרטגיית סווינג הבנויה על גאוגרפיית נזילות (liquidity geography). סוויפ מזוהה כשהמחיר חודר את נקודת-הפיבוט האחרונה שאושרה וסוגר בחזרה בפנים. הסטופ (יציאה בהפסד) מוצב מעבר לקיצון בתוספת חיץ ATR של 0.25, והיעד הוא פי 2 מהסיכון. בריצה נפתחו עסקאות בשני הכיוונים: 102 לונג ו-93 שורט.
האם שינוי פרמטרים מציל את התוצאה?
לא. הגדלת חיץ-הסטופ מ-0.25 ל-0.375 ATR הביאה את התשואה הכוללת למינוס 4.9%, ואורך ATR של 21 במקום 14 הביא אותה למינוס 5.1%. שתי התוצאות שליליות, וירידת-השיא עלתה מעט. עם Profit Factor (סך-הרווחים חלקי סך-ההפסדים) של 0.83, על כל $100 הפסד חזרו רק $83 רווח.
מה זה אומר עליך? שלושה מצבים, שלוש מסקנות
אם רק התחלת: פתח את הסקריפט על גרף יומי של TSM ועבור ידנית על עשר עסקאות-סוויפ מתוך 195: איפה הפיבוט המאושר נחצה, איפה הנר נסגר חזרה פנימה ואיפה עמד הסטופ. קודם תבין את המנגנון, ורק אחר כך תשפוט מספרים.
אם אתה כבר סוחר לפי תחושה: רשום את עשר העסקאות האחרונות שלך ובדוק כמה מהן היו נכנסות לפי הכלל הזה: חדירה לפיבוט וסגירה חזרה פנימה, עם יעד של פי 2. הסקריפט הפסיד עם 33% הצלחה ויחס ×1.7. השווה את המספרים שלך לשניהם.
אם אתה שוקל כסף אמיתי: הריצה הזאת הסתיימה ב-$9,265 מול כ-1.3 מיליון דולר בקנה-והחזק, ושני שינויי-הרגישות שבדקנו הסתיימו גם הם בהפסד, של 4.9% ושל 5.1%. הרץ את הסקריפט על הסימבול שלך עם עמלה. כל עוד אין שם תוצאה חיובית, אין על מה לשים שקל.